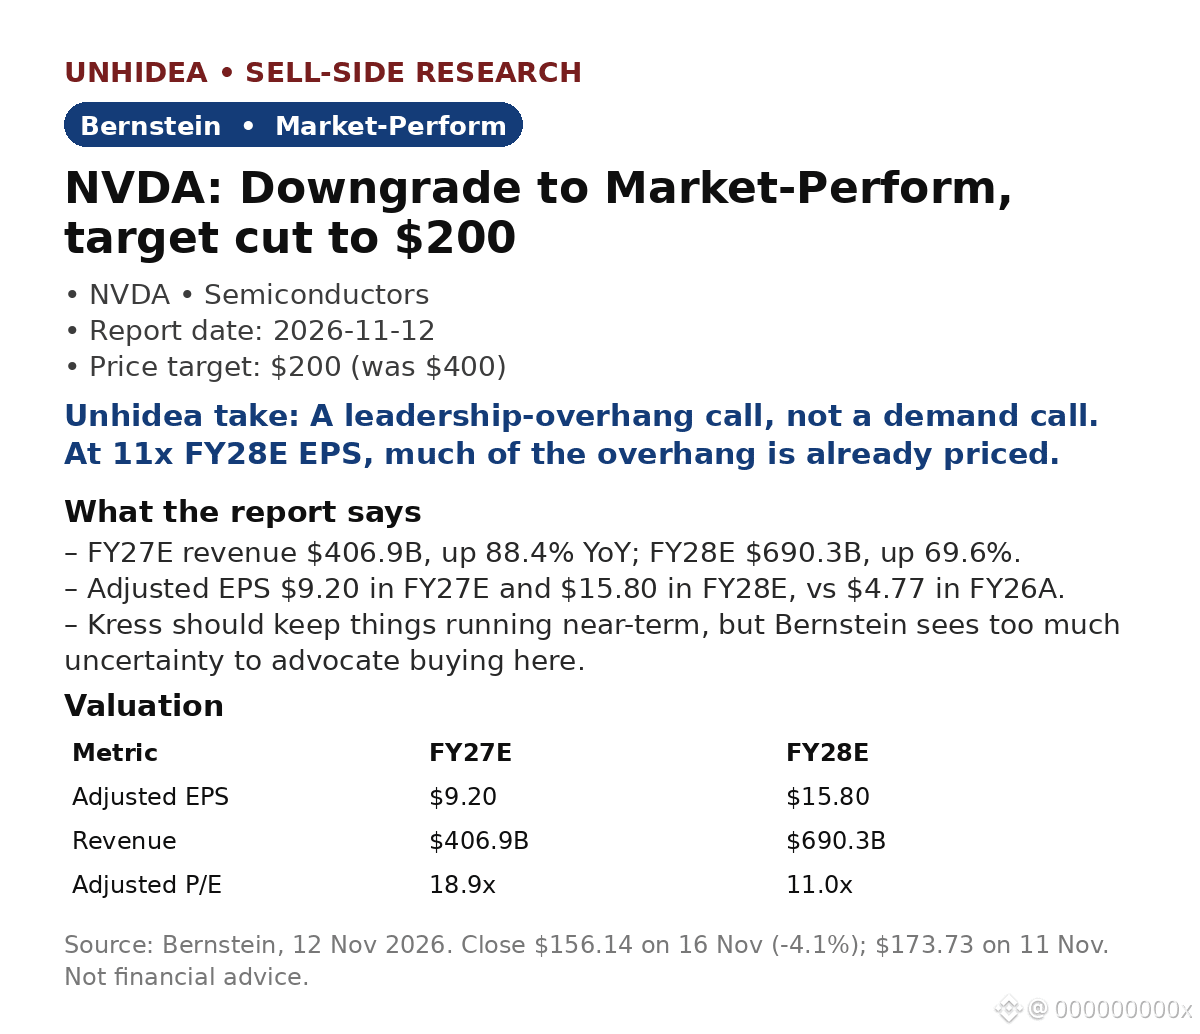
$NVDA:Bernstein下調至與大盤表現一致,目標價腰斬至$200
在首席執行官黃仁勳於11月11日辭職後,Bernstein將英偉達評級下調至與大盤表現一致,並將目標價從$400下調至$200。Colette Kress暫任首席執行官。財報定於11月17日發佈,尚未提前公佈業績。
- 預計FY27營收爲$406.9B,同比增長88.4%;FY28營收爲$690.3B,同比增長69.6%。
- 預計調整後每股收益(EPS)FY27爲$9.20,FY28爲$15.80,FY26實際值爲$4.77。
- 估值:以FY28—FY29平均EPS $19.04的11倍爲依據,得出$200目標價;股價11月16日收於$156.14,當日下跌4.1%,意味着約28%的上漲空間(相比之下,11月11日收盤價$173.73對應的上漲空間約爲15%)。
- Bernstein認爲:Kress短期內應能維持公司正常運轉,但未來消息的不確定性,以及新任首席執行官能否接替黃仁勳,令其難以在當前價位建議買入。
Unhidea觀點:這是對領導層不確定性的擔憂,而非對需求的質疑——報告仍稱數據中心的機遇極爲龐大。
Unhidea觀點:按FY28預期EPS的11倍估值計算,領導層不確定性帶來的大部分壓力已反映在股價中;11月17日的業績發佈將是下一個真正的考驗。
風險:後續消息、增長放緩、競爭、自研芯片、出口管制。
來源:Bernstein,2026年11月12日。本文不構成投資建議。
在首席執行官黃仁勳於11月11日辭職後,Bernstein將英偉達評級下調至與大盤表現一致,並將目標價從$400下調至$200。Colette Kress暫任首席執行官。財報定於11月17日發佈,尚未提前公佈業績。
- 預計FY27營收爲$406.9B,同比增長88.4%;FY28營收爲$690.3B,同比增長69.6%。
- 預計調整後每股收益(EPS)FY27爲$9.20,FY28爲$15.80,FY26實際值爲$4.77。
- 估值:以FY28—FY29平均EPS $19.04的11倍爲依據,得出$200目標價;股價11月16日收於$156.14,當日下跌4.1%,意味着約28%的上漲空間(相比之下,11月11日收盤價$173.73對應的上漲空間約爲15%)。
- Bernstein認爲:Kress短期內應能維持公司正常運轉,但未來消息的不確定性,以及新任首席執行官能否接替黃仁勳,令其難以在當前價位建議買入。
Unhidea觀點:這是對領導層不確定性的擔憂,而非對需求的質疑——報告仍稱數據中心的機遇極爲龐大。
Unhidea觀點:按FY28預期EPS的11倍估值計算,領導層不確定性帶來的大部分壓力已反映在股價中;11月17日的業績發佈將是下一個真正的考驗。
風險:後續消息、增長放緩、競爭、自研芯片、出口管制。
來源:Bernstein,2026年11月12日。本文不構成投資建議。