消費支出與消費者信心之間的落差,變得越來越難以解釋。
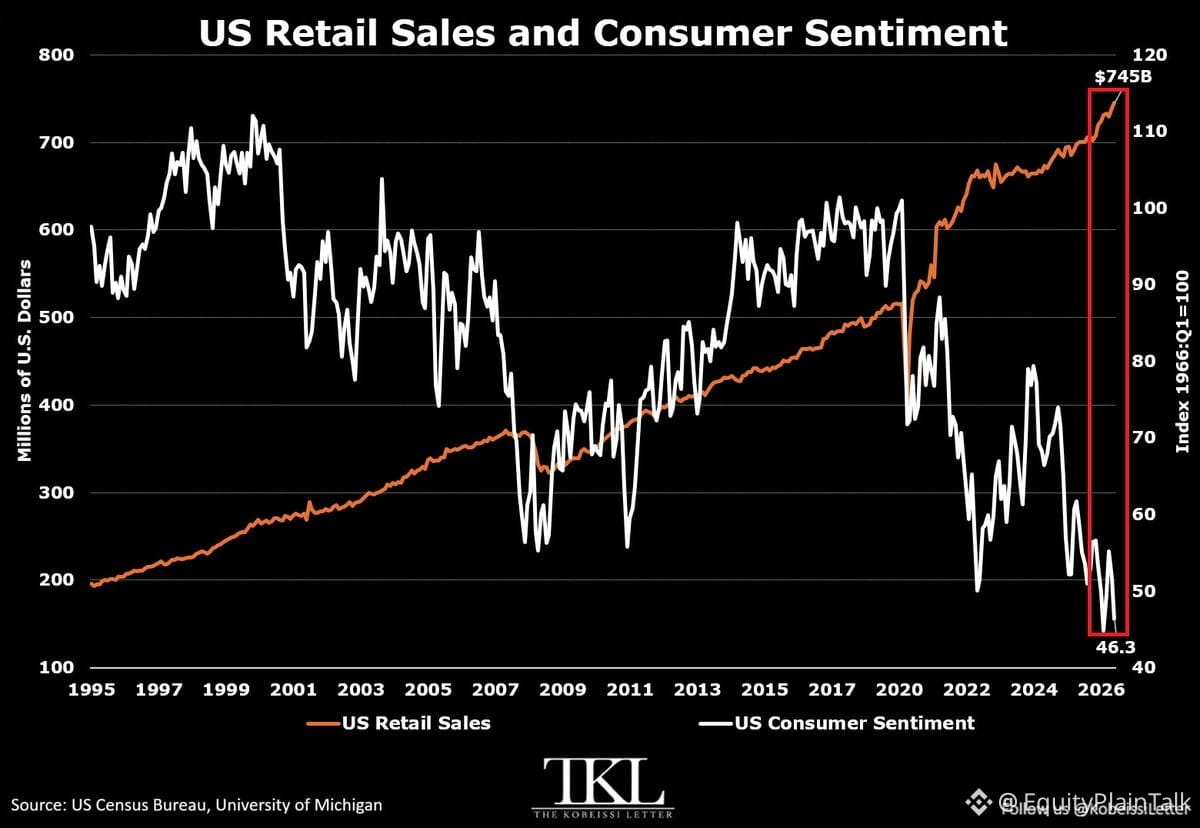
美國零售額9月創下7450億美元的歷史新高,環比增長0.8%。此前8月已增長1.3%。過去兩年,美國人的消費額增加了690億美元,增幅達10%。
與此同時,消費者信心指數剛剛跌至46.3,爲歷史第二低水平。在同一兩年期間,該指數下跌了34%。
具體情況很重要:低收入家庭和股票持倉較少的人感受最糟。但他們仍在消費。
這種背離並非新鮮事,但如今已變得極端。人們嘴上說自己對經濟感覺很糟,轉頭卻照樣出門購物。
幾種可能的解釋:
1. 信心調查反映的是恐懼和悲觀情緒。消費則反映了實際需求以及獲得信貸的能力。
2. 通脹改變了人們的預期。即使你負擔得起,50美元的食品賬單也會讓人感覺很糟。
3. 財富效應確實存在,但並非人人受益。如果你持有股票或房產,日子還不錯。如果沒有,就不太好過——但生活必需品還是得買。
4. 信貸發揮了重要作用。零售額並不區分現金消費和信用卡債務。
這種情況不可能永遠持續下去。要麼消費者信心追上消費,要麼消費最終會向信心回落。目前,市場押注前者。歷史告訴我們,還是謹慎爲好。
美國零售額9月創下7450億美元的歷史新高,環比增長0.8%。此前8月已增長1.3%。過去兩年,美國人的消費額增加了690億美元,增幅達10%。
與此同時,消費者信心指數剛剛跌至46.3,爲歷史第二低水平。在同一兩年期間,該指數下跌了34%。
具體情況很重要:低收入家庭和股票持倉較少的人感受最糟。但他們仍在消費。
這種背離並非新鮮事,但如今已變得極端。人們嘴上說自己對經濟感覺很糟,轉頭卻照樣出門購物。
幾種可能的解釋:
1. 信心調查反映的是恐懼和悲觀情緒。消費則反映了實際需求以及獲得信貸的能力。
2. 通脹改變了人們的預期。即使你負擔得起,50美元的食品賬單也會讓人感覺很糟。
3. 財富效應確實存在,但並非人人受益。如果你持有股票或房產,日子還不錯。如果沒有,就不太好過——但生活必需品還是得買。
4. 信貸發揮了重要作用。零售額並不區分現金消費和信用卡債務。
這種情況不可能永遠持續下去。要麼消費者信心追上消費,要麼消費最終會向信心回落。目前,市場押注前者。歷史告訴我們,還是謹慎爲好。