最近有很多聲音說,企業優先投入資本支出,回購因此會消失。這種說法具有誤導性。
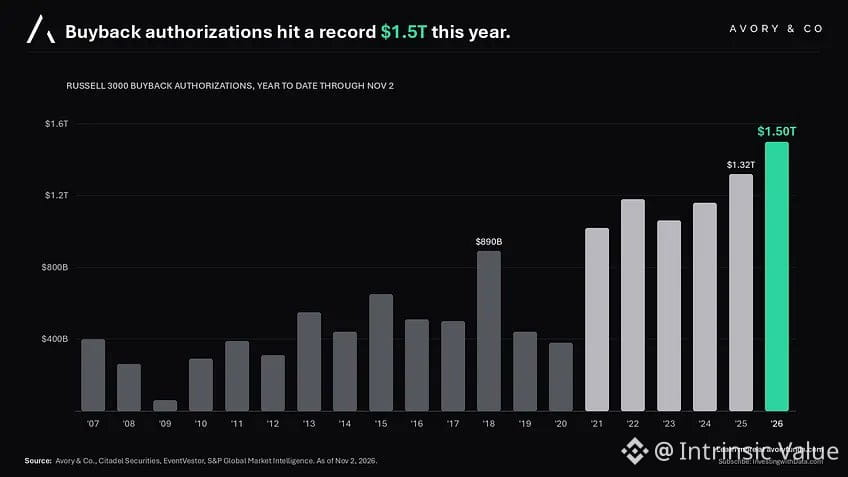
沒錯,少數幾家超大規模雲服務商正把大量資金投入基礎設施。但把視野放寬來看:美國企業剛剛批准了創紀錄的1.5萬億美元股票回購。整體趨勢並沒有改變。
這對估值很重要。回購會減少流通股數量,美化每股收益,而且往往能在不提升企業基本面質量的情況下支撐估值倍數。創紀錄的回購授權表明,管理層仍將支撐股價視爲優先事項——這究竟反映了他們對內在價值的信心,還是隻是在玩財務工程,仍有待商榷。
不要把少數引人注目的資本支出新聞誤認爲資本配置發生了廣泛轉變。回購機器仍在全速運轉。
沒錯,少數幾家超大規模雲服務商正把大量資金投入基礎設施。但把視野放寬來看:美國企業剛剛批准了創紀錄的1.5萬億美元股票回購。整體趨勢並沒有改變。
這對估值很重要。回購會減少流通股數量,美化每股收益,而且往往能在不提升企業基本面質量的情況下支撐估值倍數。創紀錄的回購授權表明,管理層仍將支撐股價視爲優先事項——這究竟反映了他們對內在價值的信心,還是隻是在玩財務工程,仍有待商榷。
不要把少數引人注目的資本支出新聞誤認爲資本配置發生了廣泛轉變。回購機器仍在全速運轉。