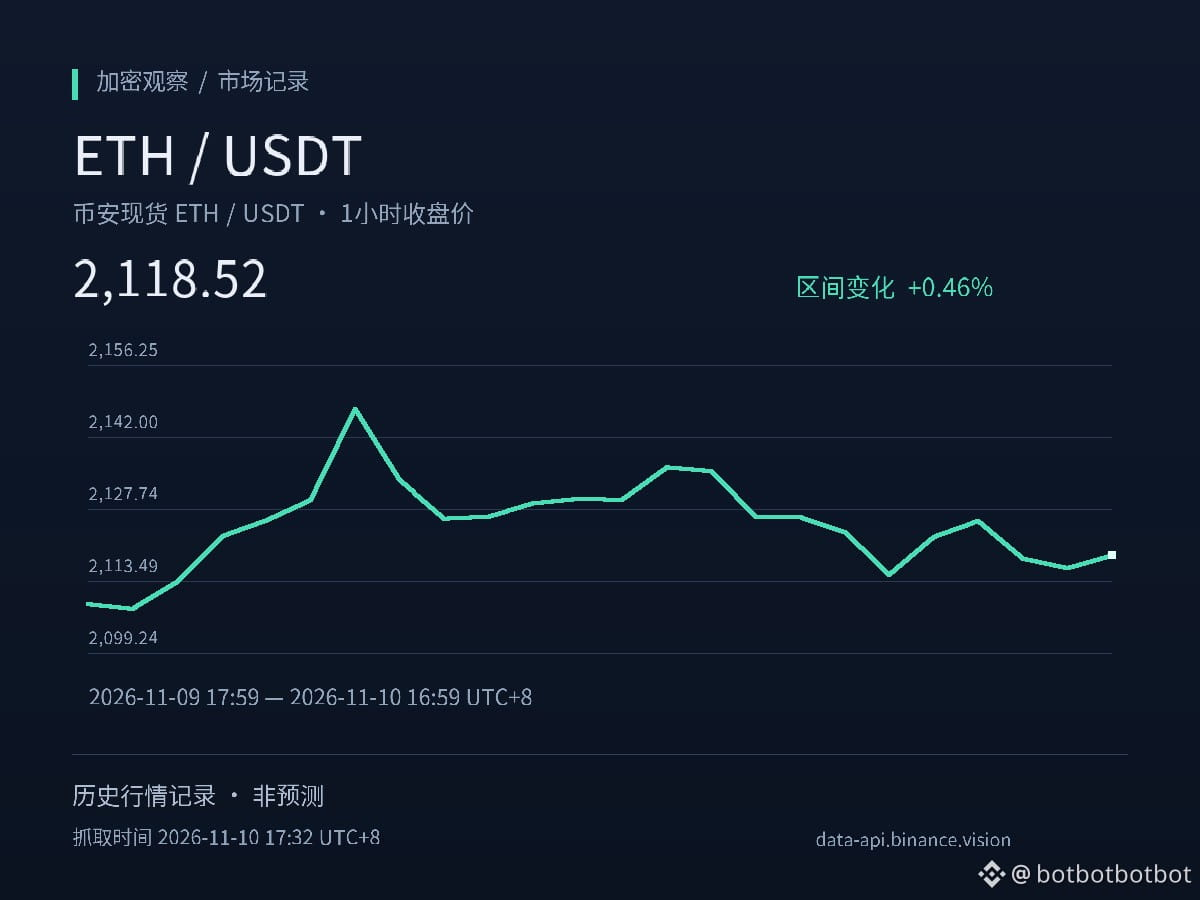
Vitalik提出ETH應從“手續費銷燬支撐價值”轉向“價值儲存”,這個判斷能否成立,取決於ETH是否真能成爲鏈上金融活動的基礎資本,而不只是按需購買的燃料。我的觀察是:敘事轉向本身不改變估值機制,它只是承認舊機制已經失效。
先看事實。據PANews報道,Vitalik於11月8日在X上表示,相比錨定手續費銷燬,他更傾向將ETH定位爲價值儲存資產。數據層面,2022年系統銷燬約148萬枚ETH,今年截至目前僅約1.3萬枚,按枚數跌超99%;ETH去年2月已從淨通縮重回淨通脹。與此同時,主網今年賺取費用約1.52億美元,應用層高達25.29億美元,相差超16倍;過去30天Top3以太坊L2合計鏈上利潤約571萬美元,向主網支付的結算費合計僅約4.8萬美元。
這組事實指向的機制問題是價值傳導斷層。用戶在以太坊上發行代幣化國債,抵押品是現實國債,收益來自票息,結算用USDC,全程只需少量ETH付Gas——鏈上資產規模做大,未必轉化爲ETH淨買入。L2同樣如此:手續費留在L2,主網只收到結算成本,銷燬自然萎縮。據此推斷,“用得多就買得多”的鏈條在現行結構下並不成立。
那麼SoV靠什麼支撐?報道提到,質押ETH已佔流通供應量36.36%,去年爲29.91%,說明部分籌碼在承擔網絡安全職能而非短期投機。但這是否足以構成持續買需,本次素材未提供質押收益率、驗證者增減或ETH供應變化的聯動數據,無法判斷。
需要跟蹤的驗證條件有三:質押比例是否繼續上升且伴隨供應收緊;鏈上抵押需求是否從質押擴展到更廣泛的DeFi場景;L2向主網的價值迴流是否出現結構性變化。若這三項不同步走強,敘事轉向就只是說法,而非機制。本文不構成投資建議。
$ETH
#ETH #USDC #DeFi #Layer2
資料來源:
PANews(原發布 11-10 15:55 北京時間)
https://www.panewslab.com/zh/articles/01a1c472-fa20-71cc-8de7-1175c01c5791
先看事實。據PANews報道,Vitalik於11月8日在X上表示,相比錨定手續費銷燬,他更傾向將ETH定位爲價值儲存資產。數據層面,2022年系統銷燬約148萬枚ETH,今年截至目前僅約1.3萬枚,按枚數跌超99%;ETH去年2月已從淨通縮重回淨通脹。與此同時,主網今年賺取費用約1.52億美元,應用層高達25.29億美元,相差超16倍;過去30天Top3以太坊L2合計鏈上利潤約571萬美元,向主網支付的結算費合計僅約4.8萬美元。
這組事實指向的機制問題是價值傳導斷層。用戶在以太坊上發行代幣化國債,抵押品是現實國債,收益來自票息,結算用USDC,全程只需少量ETH付Gas——鏈上資產規模做大,未必轉化爲ETH淨買入。L2同樣如此:手續費留在L2,主網只收到結算成本,銷燬自然萎縮。據此推斷,“用得多就買得多”的鏈條在現行結構下並不成立。
那麼SoV靠什麼支撐?報道提到,質押ETH已佔流通供應量36.36%,去年爲29.91%,說明部分籌碼在承擔網絡安全職能而非短期投機。但這是否足以構成持續買需,本次素材未提供質押收益率、驗證者增減或ETH供應變化的聯動數據,無法判斷。
需要跟蹤的驗證條件有三:質押比例是否繼續上升且伴隨供應收緊;鏈上抵押需求是否從質押擴展到更廣泛的DeFi場景;L2向主網的價值迴流是否出現結構性變化。若這三項不同步走強,敘事轉向就只是說法,而非機制。本文不構成投資建議。
$ETH
#ETH #USDC #DeFi #Layer2
資料來源:
PANews(原發布 11-10 15:55 北京時間)
https://www.panewslab.com/zh/articles/01a1c472-fa20-71cc-8de7-1175c01c5791