我是如何測試的
我將每一筆資金費率數據按五分位分組,並測量最高組與最低組之後 72 小時的收益率。
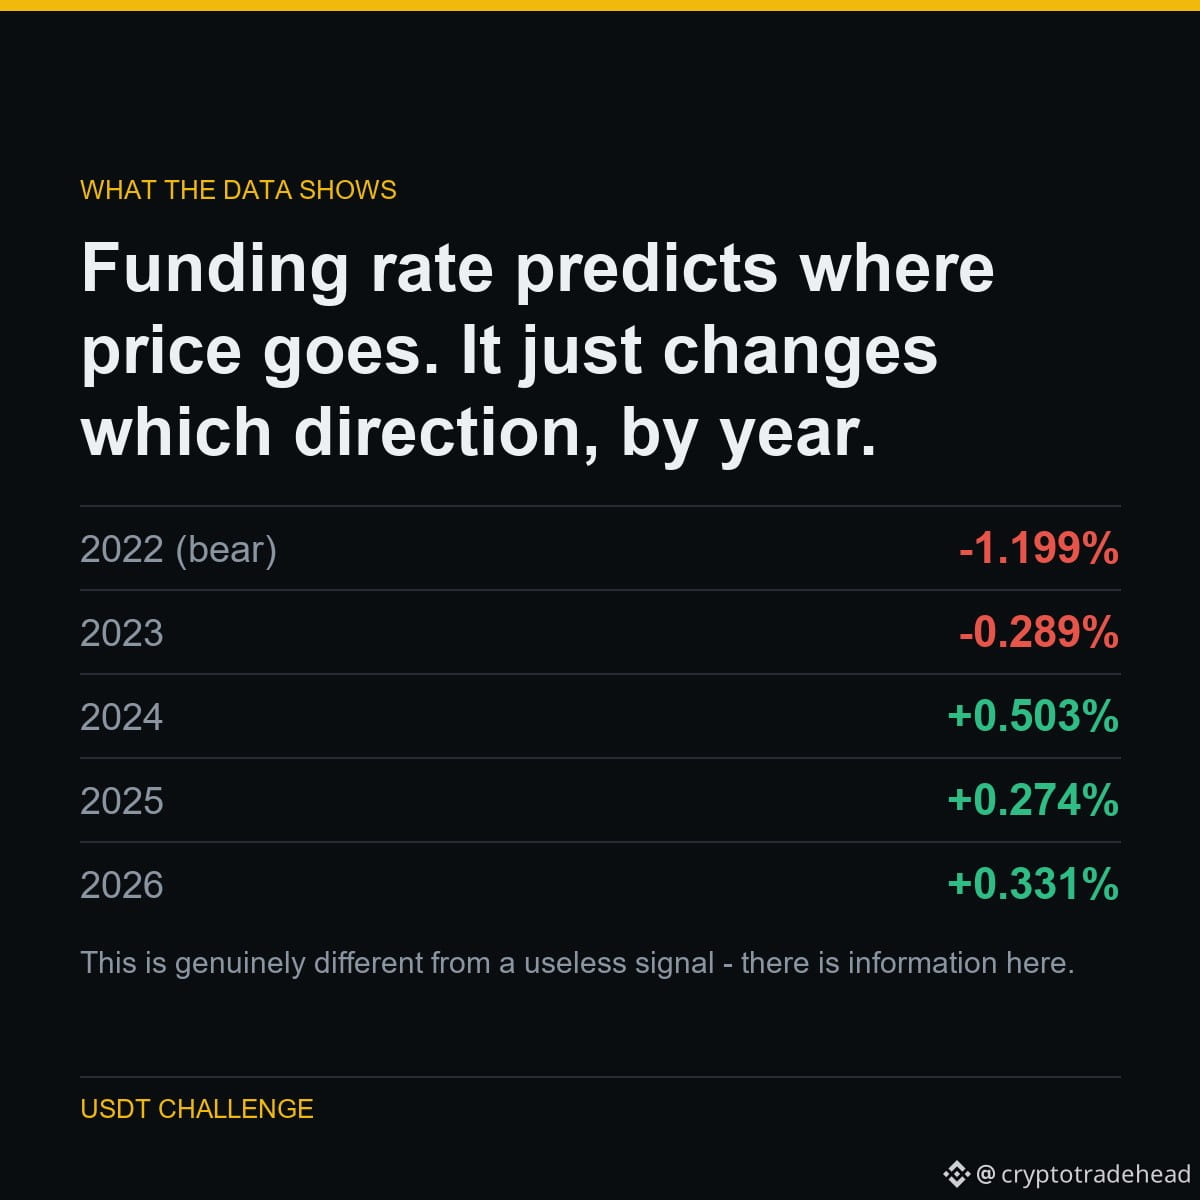
在熊市中,高資金費率預示着更差的收益——多頭過度擁擠,遭到擠壓。從 2024 年起,它預示着更好的收益——動量效應。
這個信號確實存在,但方向並不穩定。把所有年份的數據平均起來,結果是 -0.08%,低於交易成本 0.240%。
數據
2022 年(熊市):-1.199%
2023 年:-0.289%
2024 年:+0.503%
2025 年:+0.274%
2026 年:+0.331%
這與毫無用處的信號確實不同——其中包含信息。但要利用它,你得提前知道市場處於什麼階段,而這正是導致其他方法都失效的同一個循環難題。
這是公開實驗的一部分:從 5,063 USDT 到 1,000,000 USDT,公佈每一項結果——包括那些讓我看起來很糟的結果。
在 $BTC $ETH $DOGE 上運行
#Binance #Futures #Backtesting #TradingBot #CryptoData
我將每一筆資金費率數據按五分位分組,並測量最高組與最低組之後 72 小時的收益率。
在熊市中,高資金費率預示着更差的收益——多頭過度擁擠,遭到擠壓。從 2024 年起,它預示着更好的收益——動量效應。
這個信號確實存在,但方向並不穩定。把所有年份的數據平均起來,結果是 -0.08%,低於交易成本 0.240%。
數據
2022 年(熊市):-1.199%
2023 年:-0.289%
2024 年:+0.503%
2025 年:+0.274%
2026 年:+0.331%
這與毫無用處的信號確實不同——其中包含信息。但要利用它,你得提前知道市場處於什麼階段,而這正是導致其他方法都失效的同一個循環難題。
這是公開實驗的一部分:從 5,063 USDT 到 1,000,000 USDT,公佈每一項結果——包括那些讓我看起來很糟的結果。
在 $BTC $ETH $DOGE 上運行
#Binance #Futures #Backtesting #TradingBot #CryptoData