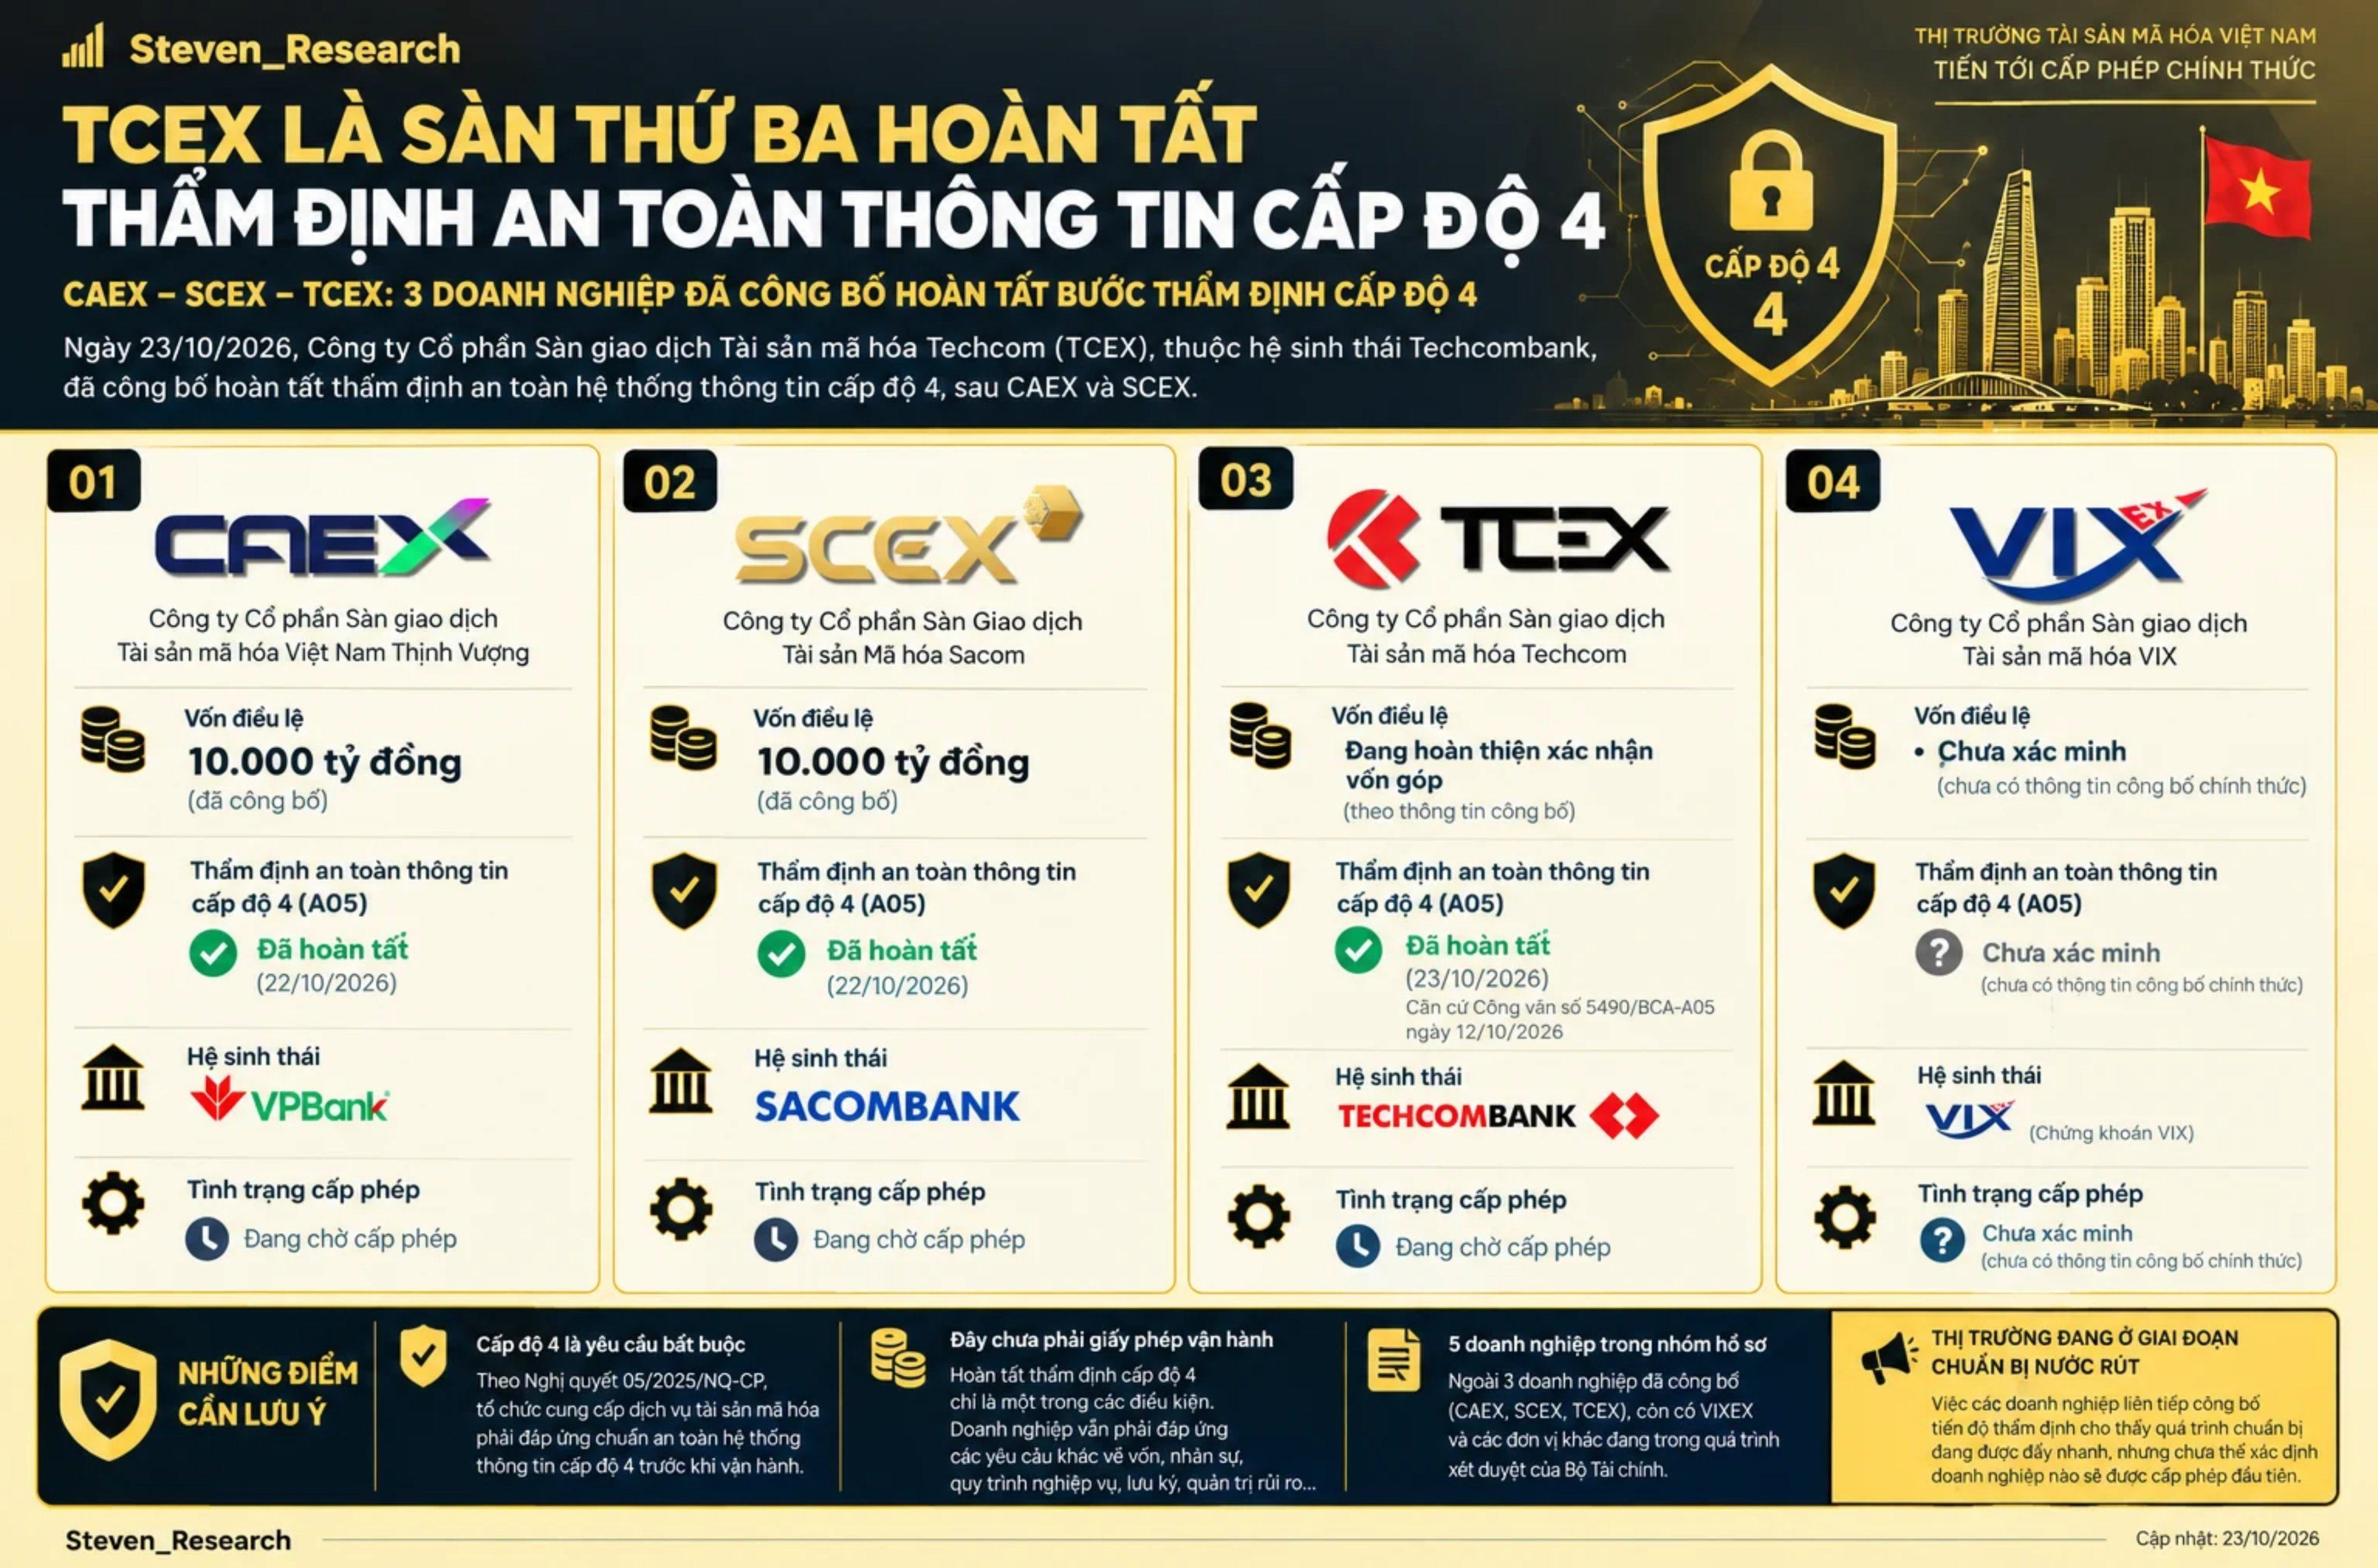

過去一週,未發現新的法律文件、稅收政策變動或交易平臺許可決定。
- 值得關注的是,財政部針對幣安、P2P交易和代幣化產品的業務活動作出了更爲直接的正式迴應。
1. 財政部確認尚無交易平臺獲批
- 在日期爲2026年10月28日的問答內容中,財政部確認,截至答覆時,尚無任何機構獲准提供加密資產服務;國內市場尚未開始運營。因此,針對在獲批機構之外進行交易的六個月過渡期尚未開始。
=> 實際情況:CAEX、SCEX 和 TCEX 雖已宣佈完成信息安全等級保護四級材料審查,但仍只是候選平臺。在財政部尚未作出決定前,不應將任何機構稱爲“獲准運營的交易所”。
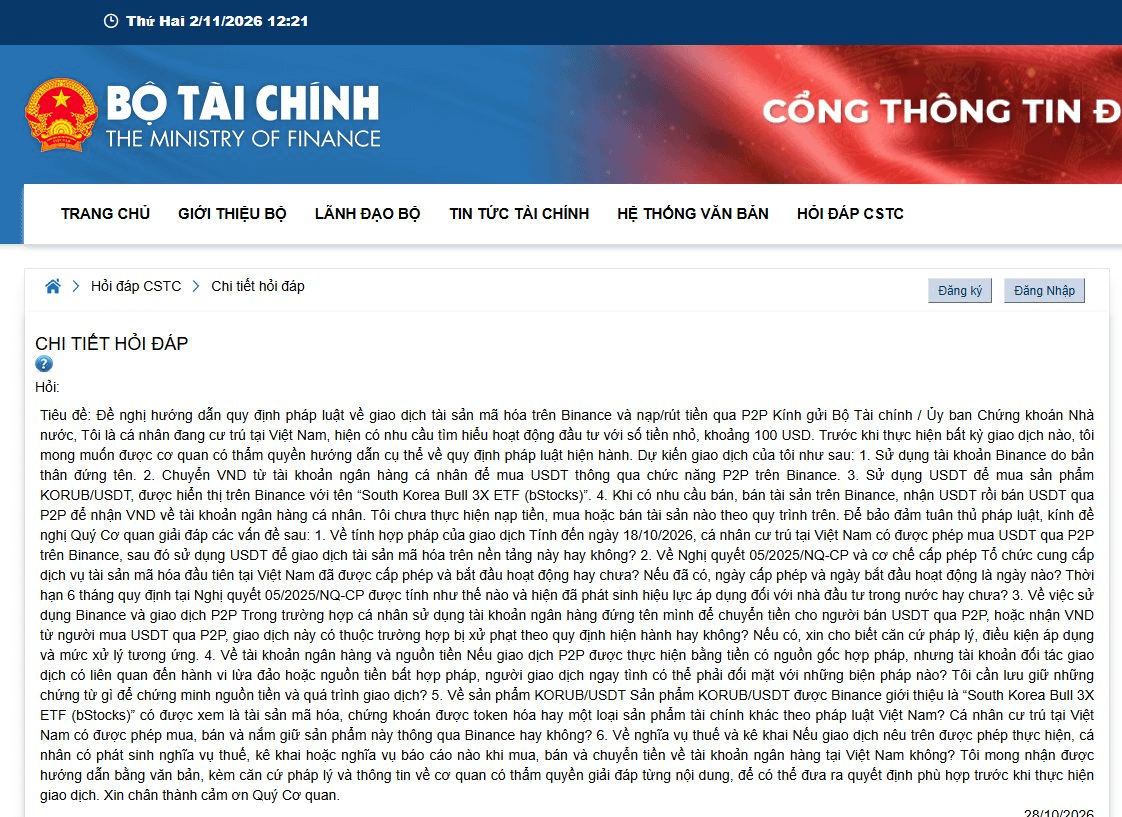
2. 尚未就 Binance P2P 和代幣化產品作出直接結論
- 公民具體詢問了通過 Binance P2P 購買 USDT、交易 KORUB/USDT 產品以及將越南盾提現至銀行賬戶的情況。財政部並未就這一流程是獲准還是被禁止作出結論:
- 關於銀行轉賬以及涉及非法資金來源的交易對手賬戶問題,已轉交至越南國家銀行和公安部的職權範圍。
- 財政部表示,沒有相關信息可用於對 KORUB/USDT 進行分類。
- 關於納稅義務的問題,建議向稅務管理機構和稅務局諮詢。
=> 爲何值得關注:這並不意味着 Binance 或 P2P 處於“安全區”。六個月後仍未啓動對場外交易的制裁,並不能排除資金來源、外匯、洗錢、證券類產品或納稅義務方面的風險。
=> 提醒:P2P 客戶應保留銀行流水、訂單記錄、交易對手信息、錢包地址及資金來源證明。對於代幣化股票、槓桿 ETF 或與外國證券掛鉤的產品,不應想當然地將其視爲普通加密資產。
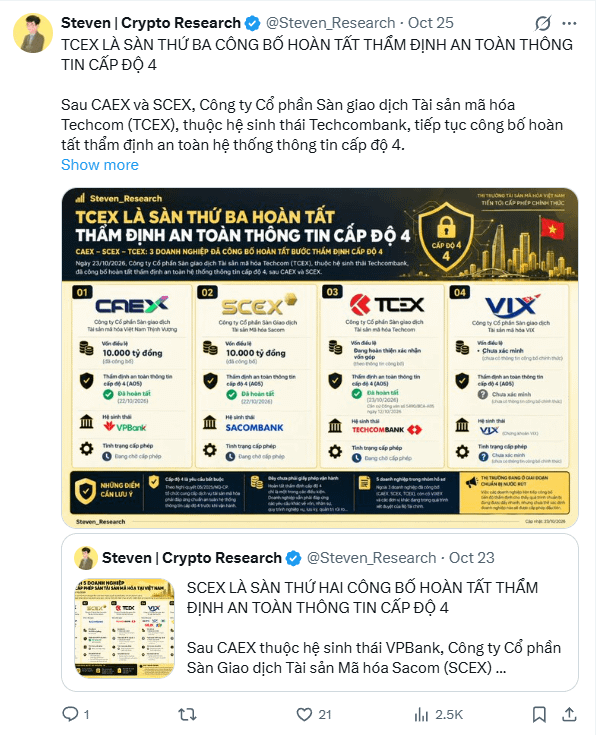
*需關注的節點
- 首個交易所的許可決定仍是最重要的節點。此外,還需等待稅務機關就境外交易所產生的利潤提供直接指引,以及越南國家銀行就通過 P2P 流轉越南盾資金髮表意見。