卡特彼勒這份增長,不能只歸因於發電設備
卡特彼勒今天公佈的財報,值得把視線從發電設備往外移一點。電力需求是重要線索,但一家公司多個業務同時改善,和單一業務拉動,估值含義並不一樣。
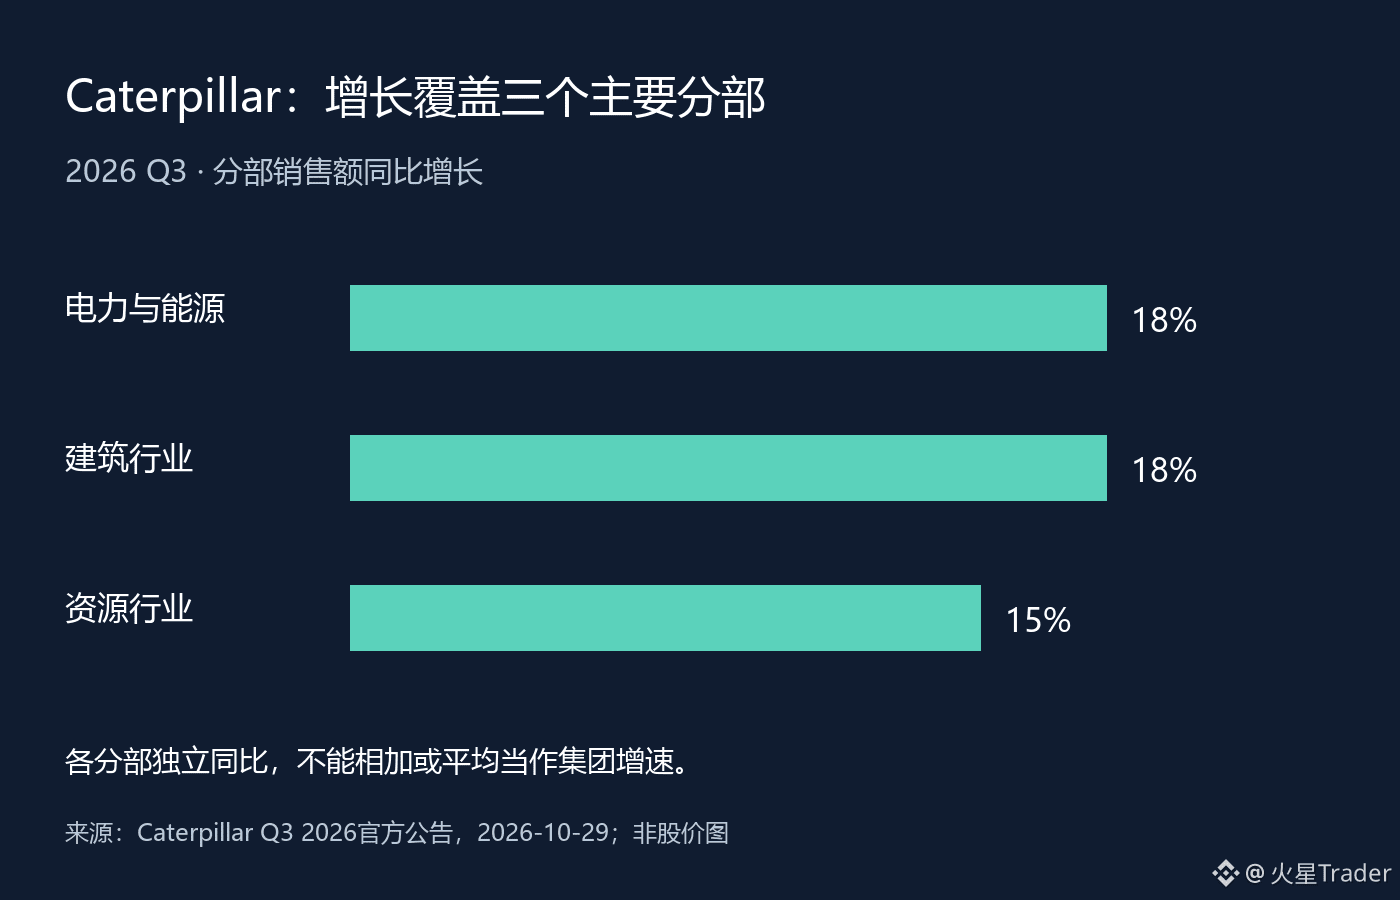
2026年第三季度,Power & Energy分部銷售額同比增長18%,Construction Industries也增長18%,Resource Industries增長15%。公司還披露,總體銷量增長主要由面向終端用戶的設備銷售增長推動。至少從這份公告看,增長的覆蓋面超過了單一電力板塊。
但三個分部的百分比,不能直接相加或簡單平均,替代集團增速。分部規模不同,內部銷售還涉及合併抵銷;圖裏比較的是各自同比,不是對公司增長的貢獻拆分。同樣,設備交付改善也不等於今後每個季度都能維持同樣的增長。
我更傾向把它看作一份需求廣度的證據,再追問持續性。建築設備、資源設備、電力與能源設備,客戶預算和採購週期並不相同。如果只用一個熱門敘事解釋所有訂單,就可能忽略某個市場已經轉弱,或把項目集中交付誤認爲穩定擴張。
對這種設備公司,銷售額和後續訂單需要放在一起。訂單強,說明客戶有采購意向;交付順,才逐步轉成收入;回款和利潤跟上,才進一步體現增長質量。任何一環都不能由另一個指標自動代替。眼下我不會只憑一個季度,就下“全球工業週期全面反轉”的結論。
後續最值得驗證的,是三個主要分部能否繼續維持較廣的需求支撐,以及銷量增長能否在成本變化後留下利潤。若只有一個板塊繼續強、另外兩個開始回落,就要重新評估增長的集中度;若廣度延續並能轉成現金,才更有理由提高對持續性的判斷。
數據爲2026年第三季度,公告2026-10-29,當日覈驗;圖爲官方分部同比數據原創繪製,不是訂單或股價走勢圖。
來源:https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
卡特彼勒今天公佈的財報,值得把視線從發電設備往外移一點。電力需求是重要線索,但一家公司多個業務同時改善,和單一業務拉動,估值含義並不一樣。
2026年第三季度,Power & Energy分部銷售額同比增長18%,Construction Industries也增長18%,Resource Industries增長15%。公司還披露,總體銷量增長主要由面向終端用戶的設備銷售增長推動。至少從這份公告看,增長的覆蓋面超過了單一電力板塊。
但三個分部的百分比,不能直接相加或簡單平均,替代集團增速。分部規模不同,內部銷售還涉及合併抵銷;圖裏比較的是各自同比,不是對公司增長的貢獻拆分。同樣,設備交付改善也不等於今後每個季度都能維持同樣的增長。
我更傾向把它看作一份需求廣度的證據,再追問持續性。建築設備、資源設備、電力與能源設備,客戶預算和採購週期並不相同。如果只用一個熱門敘事解釋所有訂單,就可能忽略某個市場已經轉弱,或把項目集中交付誤認爲穩定擴張。
對這種設備公司,銷售額和後續訂單需要放在一起。訂單強,說明客戶有采購意向;交付順,才逐步轉成收入;回款和利潤跟上,才進一步體現增長質量。任何一環都不能由另一個指標自動代替。眼下我不會只憑一個季度,就下“全球工業週期全面反轉”的結論。
後續最值得驗證的,是三個主要分部能否繼續維持較廣的需求支撐,以及銷量增長能否在成本變化後留下利潤。若只有一個板塊繼續強、另外兩個開始回落,就要重新評估增長的集中度;若廣度延續並能轉成現金,才更有理由提高對持續性的判斷。
數據爲2026年第三季度,公告2026-10-29,當日覈驗;圖爲官方分部同比數據原創繪製,不是訂單或股價走勢圖。
來源:https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx