微軟利潤增長32%,爲什麼調整後只有18%?
微軟這份新財報,最容易看錯的是利潤增速。32%和18%都來自公司公告,但用來判斷增長趨勢時,不能挑更好看的那個直接外推。
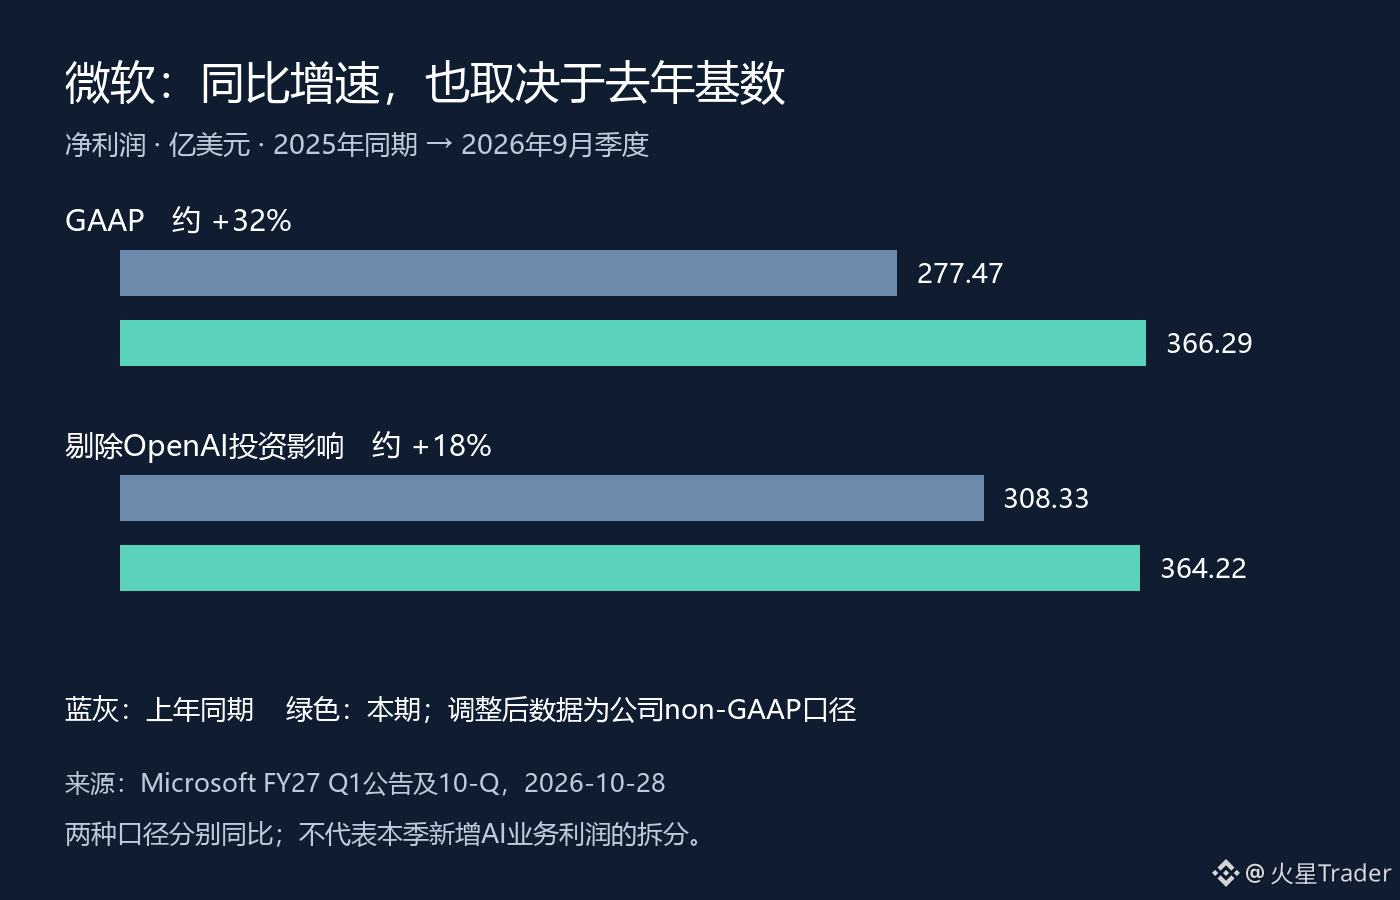
截至9月30日的FY2027第一財季,微軟GAAP淨利潤366.29億美元,上年同期277.47億美元;剔除OpenAI投資影響後,調整後淨利潤364.22億美元,上年同期308.33億美元。兩組同比增速分別約32%和18%。
當季兩種口徑只差2.07億美元,增速卻差14個百分點,關鍵還在去年比較基數。按披露值相減,去年GAAP淨利潤比調整後低30.86億美元。拿更低的起點作分母,今天的增長自然更顯眼。不能把全部增速差解釋成這一季突然多賺了一大筆AI業務利潤。
這也不意味着微軟業務沒有增長。公司同期收入同比增長19%,經營利潤增長21%。我的理解是,經營擴張確實存在,但投資會計影響和經營成果要分別觀察;OpenAI相關投資收益,並不能直接替代客戶爲雲服務付款的證據。
讀AI財報尤其要剋制這一跳:從淨利潤上升,直接跳到算力投資已經全部證明回報。利潤表、現金收支和資本投入的兌現週期不同,單個季度的利潤增長不能回答所有問題。反過來,單憑調整後增速較低,也推不出需求轉弱。
下一步我會把經營利潤、經營現金流以及資本開支放在一起看,再覈對公司對後續需求與供給的說明。只有盈利增長能夠持續轉成現金,同時新增投入的產出逐步明確,才更有依據討論AI投入的回報質量。眼下先把同比的分母看清,比拿32%直接給未來估值更有用。
數據截至2026-09-30,公告2026-10-28,北京時間10月29日覈驗;配圖爲財報數據原創繪製,不是股價圖。
來源:https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
微軟這份新財報,最容易看錯的是利潤增速。32%和18%都來自公司公告,但用來判斷增長趨勢時,不能挑更好看的那個直接外推。
截至9月30日的FY2027第一財季,微軟GAAP淨利潤366.29億美元,上年同期277.47億美元;剔除OpenAI投資影響後,調整後淨利潤364.22億美元,上年同期308.33億美元。兩組同比增速分別約32%和18%。
當季兩種口徑只差2.07億美元,增速卻差14個百分點,關鍵還在去年比較基數。按披露值相減,去年GAAP淨利潤比調整後低30.86億美元。拿更低的起點作分母,今天的增長自然更顯眼。不能把全部增速差解釋成這一季突然多賺了一大筆AI業務利潤。
這也不意味着微軟業務沒有增長。公司同期收入同比增長19%,經營利潤增長21%。我的理解是,經營擴張確實存在,但投資會計影響和經營成果要分別觀察;OpenAI相關投資收益,並不能直接替代客戶爲雲服務付款的證據。
讀AI財報尤其要剋制這一跳:從淨利潤上升,直接跳到算力投資已經全部證明回報。利潤表、現金收支和資本投入的兌現週期不同,單個季度的利潤增長不能回答所有問題。反過來,單憑調整後增速較低,也推不出需求轉弱。
下一步我會把經營利潤、經營現金流以及資本開支放在一起看,再覈對公司對後續需求與供給的說明。只有盈利增長能夠持續轉成現金,同時新增投入的產出逐步明確,才更有依據討論AI投入的回報質量。眼下先把同比的分母看清,比拿32%直接給未來估值更有用。
數據截至2026-09-30,公告2026-10-28,北京時間10月29日覈驗;配圖爲財報數據原創繪製,不是股價圖。
來源:https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm