只有在你相信“從未發生過”的槓桿率(利潤率)擴張時,$SPY 纔看起來便宜。
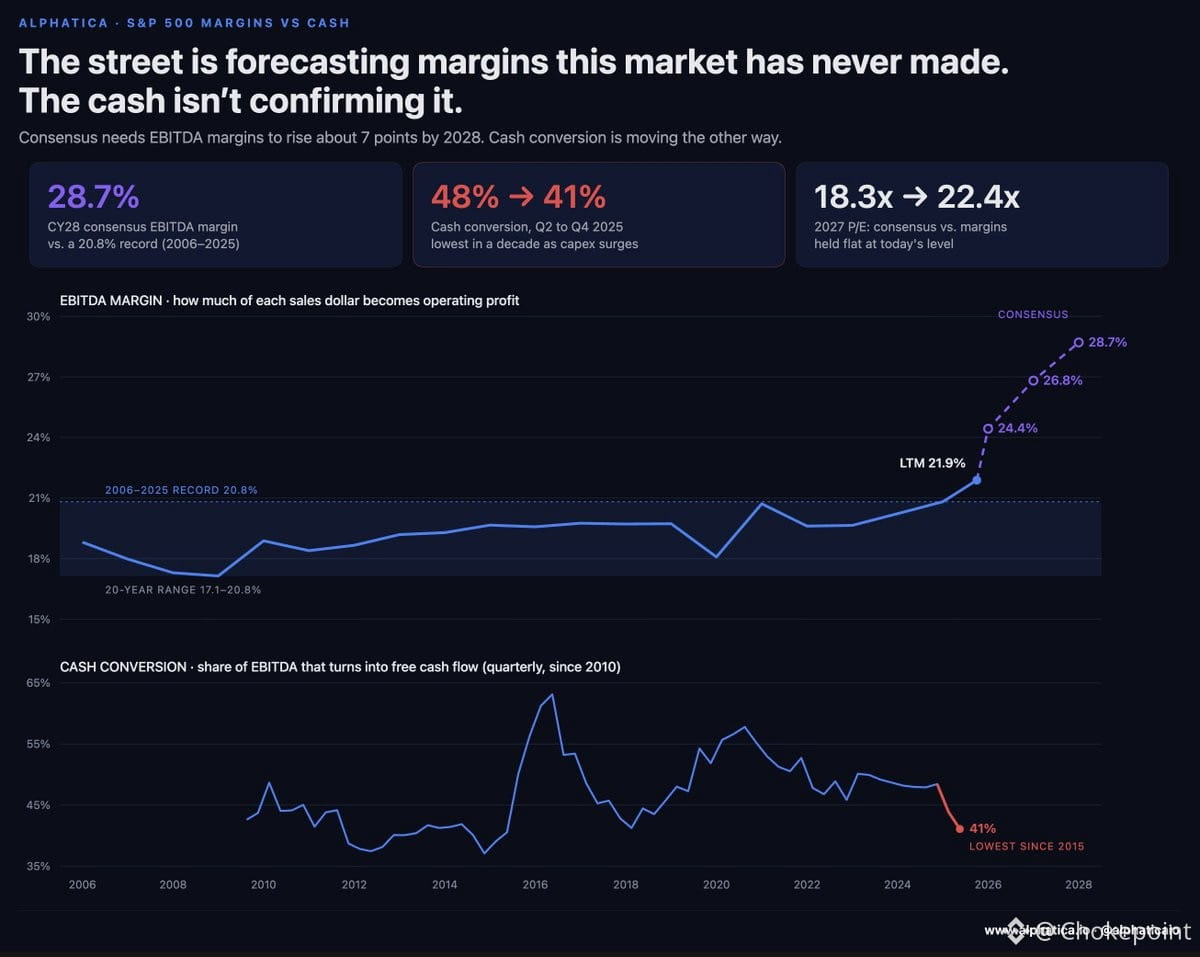
市場共識是在預測:到 2028 年,EBITDA 利潤率將達到 28.7%。那 20 年高點呢?20.8%。這並不是“容易達成”——而是幻想。
與此同時,EBITDA 佔比口徑的自由現金流(FCF)在兩個季度內從 48% 下滑至 41%。這是自 2015 年以來的最低水平。原因在於資本開支賬單正在到期——AI 建設、數據中心、基礎設施。關鍵在於:資本開支不會消失。它會以折舊的形式通過損益表(P&L)“滾回”來,直接吞噬華爾街正在計入定價的利潤率。
按市場共識口徑,標普(S&P)按 2027 年盈利計價爲 18.3 倍。不過,如果利潤率只是保持平穩——別說壓縮了——那麼該倍數將跳到 22.4 倍。那可談不上便宜。
市場並沒有在定價增長。它在定價一種利潤率奇蹟:在資本開支強度上升、現金轉換率下滑的同時,還要實現創紀錄的盈利能力。總得有人“讓步”。
最先崩的是——盈利預測,還是估值倍數?