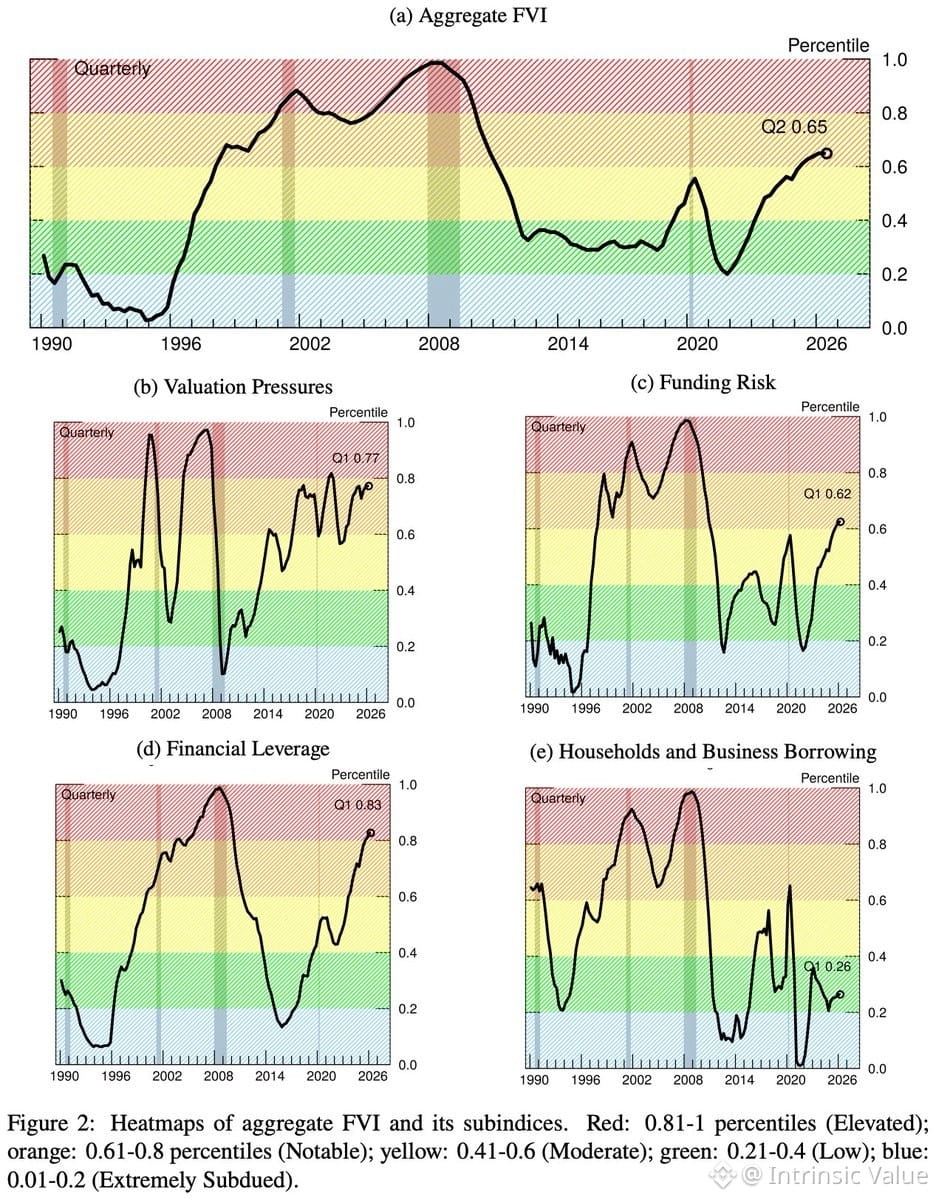
美聯儲新的“金融脆弱性指數”在二季度(Q2)升至第65百分位——官方稱爲“顯著(notable)”,但尚未達到“升高(elevated)”。
這類指標往往更重要的是事後回看,而不是實時判斷。市場可能會在很長一段時間裏持續脆弱卻不出事,或者在某個季度流動性消失後突然崩塌。該指數用於提供背景,而非用來把握時點。
它告訴我們的:信用壓力、資產估值以及槓桿水平都在“升溫”。沒有出現“紅燈”,但溫度足夠高,以至於如果最終有某些環節真的裂開,你也不該感到意外。
脆弱性指數的問題在於,它衡量的是狀況,而不是觸發因素(催化劑)。你可能處在脆弱狀態卻什麼都不會發生;也可能一切看似良好,某個偶發事件就把一切傾覆。
不過,仍然值得持續跟蹤。當它進入“升高(elevated)”的區間時,這時美聯儲纔會開始公開擔憂。
這類指標往往更重要的是事後回看,而不是實時判斷。市場可能會在很長一段時間裏持續脆弱卻不出事,或者在某個季度流動性消失後突然崩塌。該指數用於提供背景,而非用來把握時點。
它告訴我們的:信用壓力、資產估值以及槓桿水平都在“升溫”。沒有出現“紅燈”,但溫度足夠高,以至於如果最終有某些環節真的裂開,你也不該感到意外。
脆弱性指數的問題在於,它衡量的是狀況,而不是觸發因素(催化劑)。你可能處在脆弱狀態卻什麼都不會發生;也可能一切看似良好,某個偶發事件就把一切傾覆。
不過,仍然值得持續跟蹤。當它進入“升高(elevated)”的區間時,這時美聯儲纔會開始公開擔憂。