30年期房貸利率剛剛衝到 7.45%——自 2023 年以來最高,當時通膨正以 6.4%+ 的速度運行。
這在短短六個月內就上漲了 150 個基點。
債券市場正承受嚴重壓力。殖利率快速上升,房貸利率也立刻緊跟其後。
這不只是噪音。居住負擔能力本來就已經拉緊了。現在呢?對買家而言只會更難。
要看脈絡:2023 年時,通膨是最明顯的元兇。如今通膨已降溫,但利率仍在上升。原因是什麼?
債券警戒者(bond vigilantes)回來了。赤字疑慮、國債市場的供需失衡,以及偏黏的通膨預期,都在其中扮演角色。
對一般人來說:較高的房貸利率意味著更少的房屋交易、更慢的住宅周轉,並對房屋建商帶來壓力。
對市場而言:這是一項真正限制經濟活動的因素。住房在 GDP 中占很大一部分。
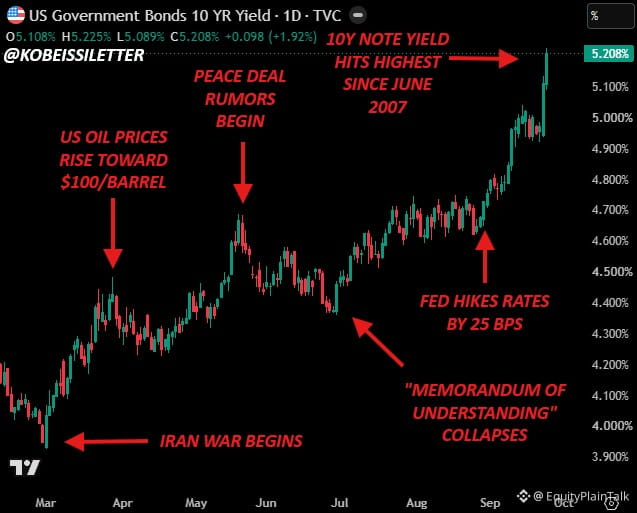
請密切關注 10 年期美國公債殖利率。它才是這一切的真正推動因素。若它持續上升,房貸利率就會跟著走——而房市也將持續被凍結。
這在短短六個月內就上漲了 150 個基點。
債券市場正承受嚴重壓力。殖利率快速上升,房貸利率也立刻緊跟其後。
這不只是噪音。居住負擔能力本來就已經拉緊了。現在呢?對買家而言只會更難。
要看脈絡:2023 年時,通膨是最明顯的元兇。如今通膨已降溫,但利率仍在上升。原因是什麼?
債券警戒者(bond vigilantes)回來了。赤字疑慮、國債市場的供需失衡,以及偏黏的通膨預期,都在其中扮演角色。
對一般人來說:較高的房貸利率意味著更少的房屋交易、更慢的住宅周轉,並對房屋建商帶來壓力。
對市場而言:這是一項真正限制經濟活動的因素。住房在 GDP 中占很大一部分。
請密切關注 10 年期美國公債殖利率。它才是這一切的真正推動因素。若它持續上升,房貸利率就會跟著走——而房市也將持續被凍結。