光互連瓶頸更新——激光供應仍無法跟上AI需求,且價格正在上漲。
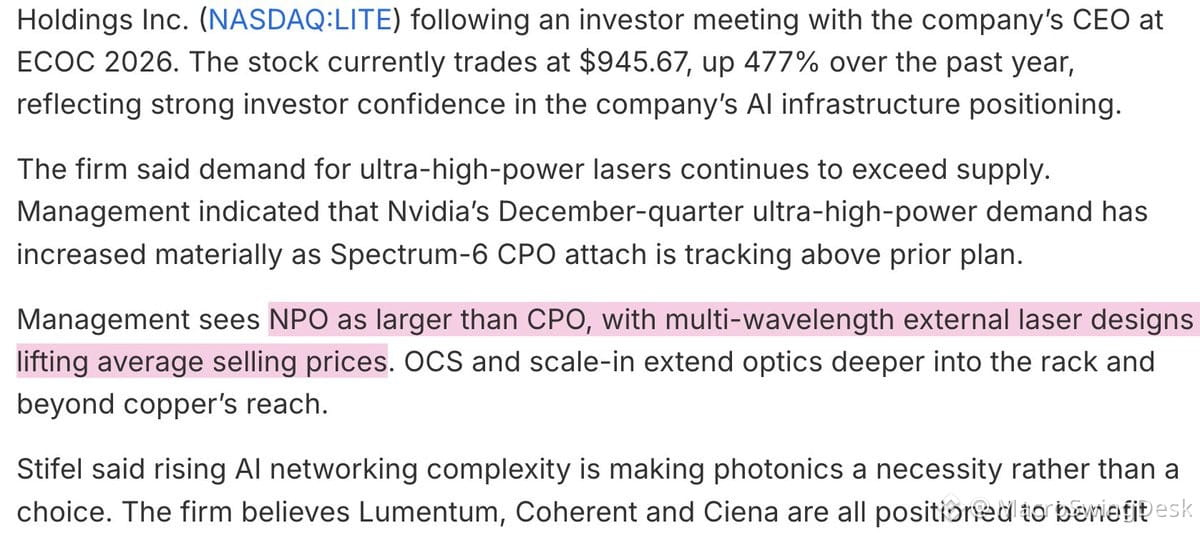
Lumentum 在 2026 年 ECOC(通過 Stifel 會議):
- $NVDA Spectrum-6 CPO 超高功率激光需求顯著飆升
- NPO 市場規模大於 CPO,多波長外部激光推動 ASP(平均銷售價格)擴張(Sivers 多波長 DFB 陣列 = 更高價值的產品)
- 激光需求在全行業範圍內仍超過供應
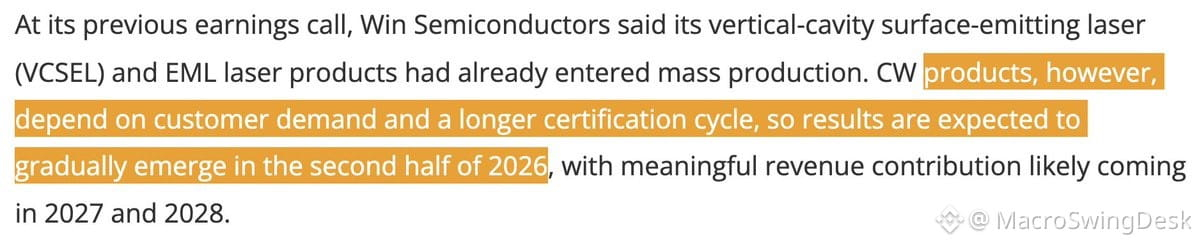
Win Semi($SIVE 代工廠,$LITE 的合作伙伴)擴大 CW 激光產能:
- 預計 H2 2026 將推出 CW 激光產品,實質性收入可能在 2027-2028
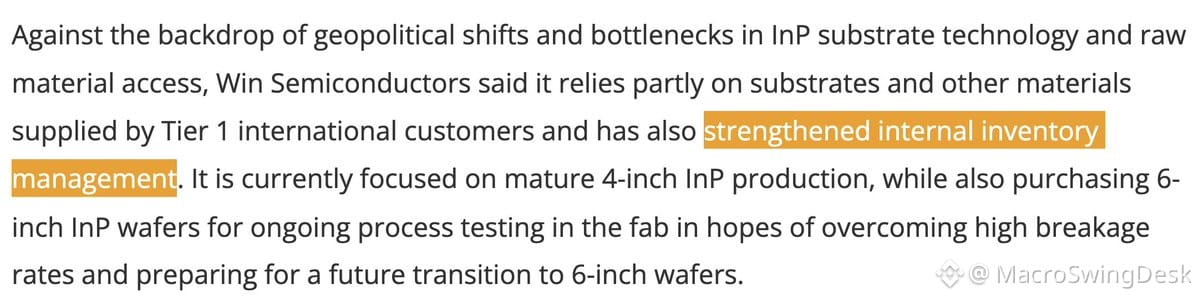
- 升級爲 6 英寸 InP 晶圓(目前在測試),並從 Tier-1 國際供應商獲取襯底
- 來自 $ASML 的 DUV 工具重資本開支(capex)加上工廠工程投入
關鍵結論:NPO 在規模上 > CPO,多波長激光定價溢價高,且供應約束仍持續。Win Semi 具備襯底策略、裝備與產能規劃來放大 CW 激光產量——不清楚爲什麼看空者會對這套安排表示懷疑。
光互連在 AI 基礎設施擴容中仍是結構性瓶頸。如果你沒有關注 InP 襯底供給、激光 ASP 以及代工產能擴張,你就錯過了 AI capex 拼圖中的重要一環。