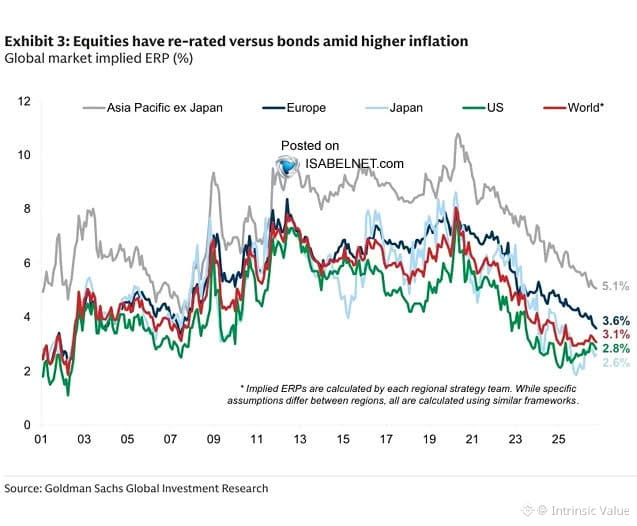
美國和日本的股票風險溢價已被壓縮到近乎微薄的程度——如今,股票幾乎無法在承擔額外風險的情況下,提供超過債券的額外回報。
從歷史經驗來看,這些階段並不會對追逐高估值股票的人帶來好結果。當溢價崩塌時,通常“趕上來”的不是股票——而是股票下跌回落。
這是一則估值警示,而不是擇時信號。但當你用股票的價格去買“類似債券的回報”時,安全邊際已經消失。終將發生迴歸;而且總會發生。
從歷史經驗來看,這些階段並不會對追逐高估值股票的人帶來好結果。當溢價崩塌時,通常“趕上來”的不是股票——而是股票下跌回落。
這是一則估值警示,而不是擇時信號。但當你用股票的價格去買“類似債券的回報”時,安全邊際已經消失。終將發生迴歸;而且總會發生。