



最近我在梳理醫療產業的時候,發現我過去對這個產業有兩個誤區:
(1)單純的把患者數量給當成市場
(2)單純的把一款創新藥獲批上市當成了藥企的護城河
而且這兩個誤區不單單我有,我在刷雪球社區的過程中發現很多持倉禮來、阿斯利康的投資者以及關注醫藥板塊的投資者普遍都是類似的理解。
但一款藥從實驗室裏被提出概念,到最後真正進入患者身體,中間要經過臨牀試驗、生產、診斷、冷鏈配送、保險報銷和藥房交付等一系列環節,任何一層卡住,理論上的市場規模都無法變成真實使用的場景。
所以能夠決定一家醫療公司價值和護城河的,還是它在哪個關鍵環節處於什麼位置,以及替代它需要付出什麼代價。
如果它在某一個環節,但是上下游通路不夠順暢,那即便是它做的業務潛在市場很大,那也只是理論數據;
本篇報告不談估值,也不堆財務數據。我爭取只把這張產業地圖講清楚,再在每個細分裏列舉1到2家公司,解釋它們到底靠什麼賺錢。
美股的醫療板塊,看這一篇報告就基本清楚了。
一、先把醫療產業這整張圖講清楚
如果把一名患者從患病到接受治療的全過程攤開,醫療產業大致可以被分成兩層。
第一層是直接面對疾病的公司。它們提供藥物、器械和診斷產品,價值主要來自治療結果。上面我提到的禮來、阿斯利康就在這一層裏,這是投資者相對耳熟能詳的醫藥公司。
第二層是讓這些治療能夠出現並順利交付的公司。例如賽默飛賣儀器、試劑和耗材,麥克森把藥送到醫院和藥房,聯合健康決定哪些藥可以報銷、患者要先滿足什麼條件。
這兩層服務的是同一個患者,但商業模式是完全不一樣的。
前者更多依靠產品療效捕獲價值,後者則更依靠規模和客戶穩定性持續捕獲價值。
這也是爲什麼醫療產業不能只按疾病去進行劃分。
代謝、腫瘤和神經科學等專科是市場需求端的事情,而器械、分銷和支付等則是供應側的場景,兩種分類疊在一起,纔是相對完整的板塊。
下面我就把這兩個板塊給分開來講,但展開之前要提前聲明,我只列舉部分代表性,不會將每個細分都完整的鋪開,否則的話整篇文章的字數就收不住了。
二、按疾病劃分
醫療產業涉及的疾病遠不止以下四類,我也不準備做一份疾病百科。我選擇了代謝與肥胖、腫瘤與免疫、神經科學以及疫苗與傳染病,是因爲它們分別代表了四種不同的產品邏輯和價值捕獲方式。
2.1代謝與肥胖 藥物賣得好只是第一步
代謝與肥胖是目前最容易被理解的細分,因爲禮來和諾和諾德已經把一個原本偏邊緣的減重市場,推成了全球醫療產業最受關注的方向之一。
諾和諾德原本就深耕糖尿病,禮來則藉助替爾泊肽快速向肥胖、睡眠呼吸暫停等相關疾病擴展。
從患者視角看,這兩個生意很直觀:打一針,食慾下降,體重減輕。
但禮來和諾和諾德的商業模式,做的還不是一次性生意。
因爲患者停止用藥以後,食慾和體重可能重新上升,所以只要療效可以維持、副作用能夠接受,這類藥物的商業效果就很接近長期訂閱。
這也是它和很多短期用藥最大的區別。
抗生素或針對某一類疾病的特效藥通常喫完療程就結束,肥胖、糖尿病和其他代謝疾病卻需要長期管理。
這種商業模式下,一名患者的產品生命週期遠比新增多少患者更重要。如果患者因爲胃腸道副作用、自付費用過高或體重下降後停止用藥,商業鏈條就會斷掉。
2.1.1諾和諾德:從糖尿病公司延伸到肥胖管理
諾和諾德原本就是一家以糖尿病和胰島素爲基礎的公司。
它長期和內分泌科醫生、醫院、藥房以及支付方打交道,已經建立了成熟的生產、銷售網絡。因此,當司美格魯肽從糖尿病治療擴展到肥胖管理時,它並不是重新進入一個完全陌生的市場,只是把原有能力向外延伸。
它的主打產品,是同一種核心成分——司美格魯肽,只是被放進了不同場景裏:
(1)Ozempic和Rybelsus主要用於2型糖尿病(後者爲口服);
(2)Wegovy則主要用於肥胖和超重患者的長期體重管理;
典型的一魚多喫,這種模式最大的好處,是一套已經驗證過的體系,可以不斷增加使用場景。
Wegovy後來也進行了擴展,不再只是幫助患者減輕體重,還被批准用於降低部分肥胖或超重且患有心血管疾病的成年人發生心血管死亡、心臟病發作和中風的風險。
2.1.2禮來:用一針替爾泊肽快速進入多個疾病市場
禮來 $LLY 的路徑和諾和諾德不太一樣,但基本也是一魚多喫。
諾和諾德是在糖尿病的基礎上逐步向其他市場擴張;禮來則依靠替爾泊肽的療效,快速同時佔領糖尿病和肥胖市場。
替爾泊肽會同時作用於GIP和GLP-1兩種激素通路,進而降低食慾和食物攝入。
GIP和GLP-1都是進食後由腸道釋放的信號,能夠幫助身體根據血糖情況釋放胰島素
其中GLP-1還會增強飽腹感、減少進食,GIP則可能進一步加強這種調節
禮來也是把同一種成分拆成兩個主要品牌:
Mounjaro用於2型糖尿病;
Zepbound用於肥胖和超重患者的長期體重管理。
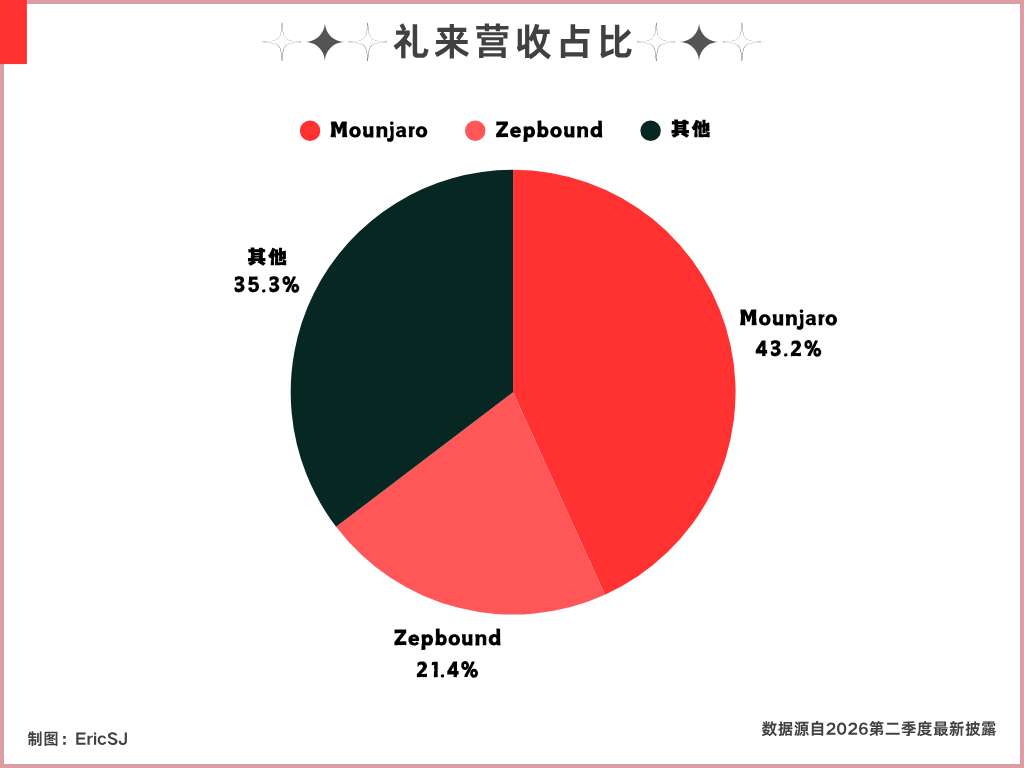
根據最新的季度財報數據,以上是這兩款產品在禮來總營收的佔比,合計約佔總營收的65%,也就是說,禮來每獲得100美元收入,接近65美元都來自同一種核心成分——替爾泊肽。
禮來選擇這樣做不是簡單的把產品給換一個名字。
因爲糖尿病和肥胖在保險體系裏對應不同的報銷規則。糖尿病早已被明確視爲需要長期治療的疾病,肥胖藥物的保險覆蓋卻並不統一。
禮來把替爾泊肽分別推進不同適應症,相當於爲同一種藥打開多條進入患者的通道。
Zepbound後來又成爲美國首個獲批治療肥胖成年人中重度阻塞性睡眠呼吸暫停的藥物。它通過減輕體重,改善患者睡眠期間反覆停止或減弱呼吸的問題。
這對禮來的意義不只是“可以多賣給一批患者”。
因爲睡眠呼吸暫停又是另外一個體系,Zepbound被納入這個範圍之後,禮來就能從減重市場進一步進入到睡眠醫學市場。
同時,適應症擴展也能強化保險的支付理由,雖然獲批不等於保險一定會報銷,但疾病適應症越明確,藥企越容易證明藥物帶來的醫療價值。
目前來看,替爾泊肽的產品競爭力是很強勢的,所以一句話理解禮來目前商業模式:把同一種藥延伸到專科領域和支付場景。
禮來和諾和諾德的擴張路徑不一樣,結果卻是殊途同歸。
2.2腫瘤與免疫
腫瘤與免疫被我放在同一個板塊裏展開,是因爲兩類藥物都有干預人體免疫系統的部分。
治療腫瘤,其中一個重要路線就是讓免疫系統重新發現並攻擊癌細胞;而治療自身免疫疾病,則要壓低過度活躍的免疫反應,避免免疫系統繼續攻擊正常組織。
2.2.1 默沙東:把一款藥做成腫瘤治療平臺
這裏先說腫瘤治療,患者需要先被確認是什麼癌症,再看病理類型、基因突變、疾病階段、以前用過哪些藥,最後才決定適合哪種治療。
癌症患者很多,但不等於某一款藥可以覆蓋所有羣體,需要依靠臨牀證據進入特定癌種、特定治療階段和特定聯合方案
默沙東(美國Merck & Co.,NYSE: $MRK.US )就是代表以PD-1爲核心的腫瘤免疫治療模式。
它的核心產品Keytruda,中文通用名爲帕博利珠單抗,是一種PD-1抑制劑。
PD-1可以理解成免疫細胞上的“剎車”。正常情況下,這套機制可以防止免疫系統過度攻擊人體自身;但部分癌細胞會利用這套機制,讓免疫細胞誤以爲它們不需要被清除。
所以,Keytruda並不是像傳統化療一樣去試圖殺死癌細胞,反倒是幫助免疫細胞恢復識別和攻擊腫瘤的能力。
因此它賣的其實是一套可以不斷進入不同腫瘤治療方案的免疫機制,可以從一種癌症進入更多癌症的可複用路徑。
這和代謝藥物的“一魚多喫”有些相似。
只不過禮來和諾和諾德是把同一種成分分成不同的產品然後再放進不同使用場景裏面;默沙東則是在不同癌種、治療階段和聯合方案中,反覆證明Keytruda的價值,是把單一藥物做成多使用場景。
截至2026年,全球已有超過2800項研究在不同癌種和治療場景中評估使用Keytruda。,覆蓋不同癌種和治療場景。
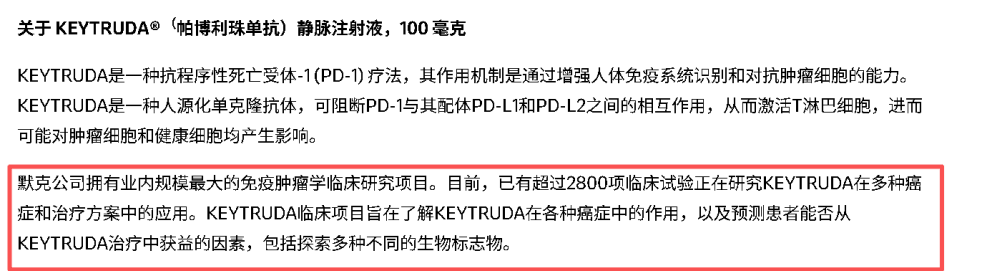
因此,Keytruda的護城河是大量的臨牀證據和醫生使用經驗形成的平臺優勢。
後來的產品要把Keytruda從現有治療方案中替換出去的成本、週期代價是很大的,不但要證明自己有效,還要在具體癌種中證明療效、安全性或者使用便利性明顯更好。
2.2.2 艾伯維:用多種免疫機制覆蓋一批長期患者
相比腫瘤治療,免疫疾病更接近長期慢病管理。
銀屑病、類風溼關節炎等疾病通常難以通過一個療程徹底治癒,只要藥物有效、副作用可接受且保險繼續報銷,患者就可能長期使用。
艾伯維過去依靠Humira建立免疫業務,它的作用就是攔截TNF,降低炎症反應。
TNF可以理解成免疫系統發出的“着火警報”,正常情況下會召集免疫細胞處理感染;但在部分患者體內,這個警報長期響個不停,反而傷害皮膚、關節和腸道。
2023年Humira在美國失去市場獨佔保護後,多款作用機制和療效相近、價格更有競爭力的生物類似藥進入市場;保險公司因此可以要求患者優先使用類似藥,Humira的價格和患者份額都開始受到擠壓。
艾伯維隨後把重心轉向Skyrizi和Rinvoq。Skyrizi攔截IL-23,相當於關閉一條與銀屑病和炎症性腸病關係更密切的炎症頻道;Rinvoq則是口服藥,從細胞內部切斷一部分炎症信號的傳輸線路。
三款藥攔截炎症的位置不同。如果患者不適合其中一種,艾伯維仍可能通過另一種產品進入治療方案,並共享醫生、銷售和保險准入網絡。
但它並非不可替代。
保險可能要求患者先試傳統藥或更便宜的生物類似藥,失敗後才能使用新藥,這被稱爲“階梯治療”。
所以,艾伯維如果是站在市場競爭的視角看,它並不具備在單一產品層面非常強的“不可替代性”,市場上有着其他的產品能夠控制或者聯合控制同類型的問題。
因此我在查找很多第三方報告在談論艾伯維護城河的時候,都會有些主觀、抽象和多維度的解讀,但我認爲當一個企業的護城河不能清晰的用幾句話講清楚的時候,就不是一個多麼適合去持有的標的了。
2.3神經科學:瓶頸不在藥物上
百健和禮來可以用阿爾茨海默病說明,爲什麼神經科學不是患者越多,藥物市場就一定越大。
百健與衛材合作的Leqembi,以及禮來的Kisunla,作用都是清除患者腦內堆積的異常蛋白。
可以把這種蛋白理解成大腦裏不斷堆積的垃圾。藥物能夠幫助清理一部分垃圾,減緩患者記憶和生活能力下降,但無法讓已經受損的大腦恢復正常,也不能徹底治癒阿爾茨海默病。
而且,這兩款藥主要適用於病情較輕的早期患者,不少患者被確診時,已經超出了這些藥物主要研究和批准的早期階段。
即使發現得早,患者也不能憑記憶力下降直接用藥,醫生需要先確認患者腦內確實存在這種異常蛋白,再判斷身體情況是否適合治療。
開始用藥以後,患者還要定期到醫院接受治療,並通過腦部影像檢查,觀察有沒有出現腦部腫脹或出血等副作用。
所以從患者出現記憶問題,到真正使用藥物,中間還隔着好幾道環節,任何一個環節跟不上,理論上的患者都會在現實中流失。
這也是爲什麼阿爾茨海默病患者數量巨大,藥物獲批後的推廣速度仍可能很慢。
限制市場的並非藥企是否能生產足夠多的藥,通常的情況是醫院沒法找出合適的患者去安排治療並持續監測。
目前這個細分領域還缺乏決定性的成效及產品,如果後面的產品效果能更明顯、使用更方便,或者需要的檢查次數更少,醫生和患者就很可能會更換治療方案。
現有的這些產品只是擁有審批、臨牀證據和醫生使用經驗帶來的先發優勢,還沒有形成穩定護城河。
2.4疫苗與傳染病:產品獲批不等於有人接種
疫苗與前面幾類藥物最大的區別,是它面對的通常不是已經患病的患者,而是可能在未來患病的健康人羣。
普通藥物是在疾病發生以後解決問題,疫苗則是在疾病發生以前,提前訓練人體的免疫系統。
GSK是這個領域比較有代表性的公司。
它擁有覆蓋帶狀皰疹、呼吸道感染、腦膜炎和肝炎等疾病的疫苗產品,其中比較有代表性的是帶狀皰疹疫苗Shingrix,以及預防部分嚴重呼吸道感染的Arexvy。
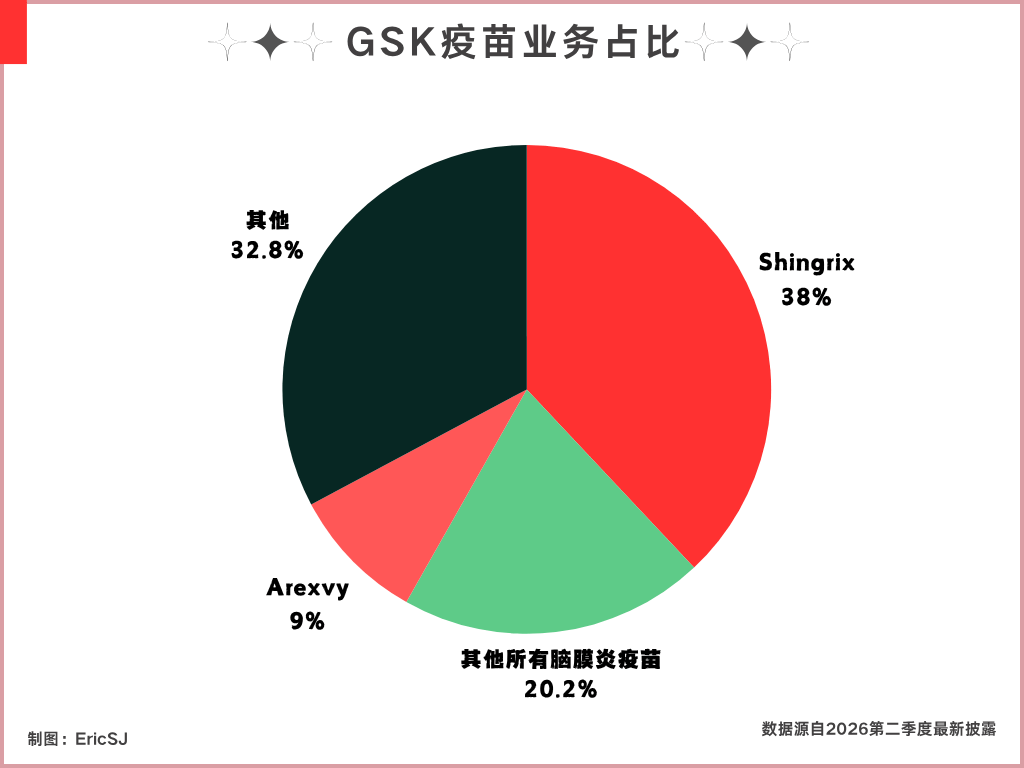
這裏面:Shingrix是GSK真正的疫苗旗艦。2026年第二季度,Shingrix銷售額約8.9億英鎊,佔GSK疫苗業務接近39%;以整個上半年計算,這一比例超過43%。
也就是說,GSK疫苗部門每獲得100英鎊收入,大約有四十多英鎊來自帶狀皰疹疫苗。
疫苗的商業模式比較簡單,它不像慢病藥物那樣需要按月持續復購。
有的完成一組接種後長期不再購買,有的需要加強針,也有像流感疫苗這樣按季節重複接種的產品。
因此,GSK既需要不斷覆蓋新的適齡人羣,也需要提高多劑次疫苗的完成率。
而且即便是需要多次接種的疫苗,例如Shingrix需要完成兩次接種。即便一個人打了第一針,如果他忘記、擔心副作用或者不願意再花時間去醫院,第二針的需求仍然可能會流失。
疫苗市場在需求層面面對的是一個特殊的問題:它出售的是一件“最好永遠不要發生的事情”。
患者能夠感受到藥物讓疼痛減輕或體重下降,卻很難確認自己沒有感染某種疾病,究竟是因爲疫苗有效,還是原本就不會患病。
新冠期間的全民集中接種屬於極特殊情況,沒法用來理解大多數常規疫苗。常規疫苗面對的通常是適用人羣很大,但實際接種意願卻不穩定的問題。
即便有着龐大的適用人羣,要形成大範圍的常規接種,也是很難的事情。
GSK在這方面有着產品研發、組合和渠道的優勢,但這些優勢只是解決了供應端的問題,無法直接解決接種意願,是一個我在開頭描述“上下游通路不夠順暢”的細分領域。
三、藥物之外的價值捕獲
前面講的是藥企如何圍繞不同疾病研發產品,但一款藥從實驗室走到患者手裏,遠不只是藥企自己的事情。
藥物需要被發現、試驗和生產,需要醫院和器械完成治療,也需要分銷商送到正確地點,最後還要有人願意付款。
這些公司不一定擁有最受關注的藥物,卻掌握了醫療產業中不可缺少的工具、流程和入口。
3.1醫療器械:使用頻率決定價值
醫療器械是普通投資者在藥物之外,相對耳熟能詳的一個細分領域,尤其是AI的到來,在AI加持下的手術機器人、傳感器和各種設備進入了投資者視野。
本段列舉的直覺外科和德康,代表了兩種不同的醫療器械商業模式。
3.1.1直覺外科:先把機器人裝進醫院,再從每臺手術中賺錢
直覺外科 $ISRG.US 的核心產品是達芬奇手術系統。
從表面看,它做的是一門賣機器人的生意:醫院支付一筆較大的費用,把設備放進手術室。
但把設備賣出去還只是這個商業模式轉動起來的第一步。在每一臺手術中,醫院還需要使用配套的器械和附件,設備也需要維護和升級。
因此,直覺外科實際上擁有三層收入:
(1)向醫院出售或者出租手術機器人;
(2)隨着手術量增加,持續銷售配套器械和耗材;
(3)爲已經安裝的設備提供維護服務。
這裏面能夠長期重複發生的,是後面兩部分。
截至2026年第二季度,直覺外科披露的達芬奇系統裝機量已經達到11710臺;
當季直覺外科約76%的收入來自器械、附件和維護服務。
這兩個數字的重要性不光是體現了公司賣出了多少設備,還有圍繞同一套系統建立的工作流程。
這個流程本身,就是護城河,而且是異常清晰的護城河,後面的競爭對手即使做出一臺參數相近的機器人,也不能直接把達芬奇替換掉。
這家公司在醫療領域,有點像半導體領域的阿斯麥。
3.1.2德康:把一次檢測變成持續使用
德康代表的是另外一種醫療器械商業模式。
傳統血糖檢測需要患者主動採血,而且只能看到某一個時間點的血糖。德康的連續血糖監測設備則通過佩戴在身體上的傳感器,持續記錄血糖變化,並把數據傳到手機或其他設備。
而且這個傳感器使用一段時間後需要更換,所以德康的收入也不是一次性的硬件銷售,而是隨着患者持續使用產生復購。
它和直覺外科的共同點在於,硬件都只是打開商業模式閉環的第一個環節。
一旦患者形成了使用習慣,並且對生成的歷史數據形成依賴,比如依靠這些數據安排飲食和用藥等,用戶黏性可能隨使用時間提高。
不過,目前的這個產品並不存在非常高的技術壁壘,全球各個市場都有很多本土的同類型監測儀,無法說這個產品本身存在着多麼大的不可替代性。
加上這種監測的使用習慣還未成爲主流,本身也面臨着其他監測方式的競爭壓力。
以上,我們可以發現,這兩個案例同樣都是硬件觸達,賣的主要也都是“售後服務”,但是護城河的關鍵卻和硬件的技術壁壘有極大的關係。
3.2科研與臨牀基礎設施:藥物上市前的賣鏟人
直覺外科和德康的產品會直接進入醫院或患者的日常治療環節中。
賽默飛也銷售大量設備,但它們不是直接用於治療患者的臨牀器械,而是放在實驗室、藥廠和研究機構裏的研發與生產工具。
直覺外科和德康的產品會直接進入醫院或患者的日常治療環節中;賽默飛的主要客戶則是藥企、實驗室和研究機構。
它的產品通常不會直接出現在患者面前,卻會參與一款藥從研發、臨牀試驗到生產和質量檢測的整個過程。
如果說創新藥公司在押注哪一款藥最終能夠成功,賽默飛則更像是給所有參賽者提供工具的人。
3.2.1賽默飛:不押注哪款藥成功,服務的是整個研發過程
藥企研發一款藥,首先需要分析樣本、培養細胞、篩選分子,然後還要生產試驗用藥、檢查產品質量。
這些步驟都離不開儀器、試劑、耗材和生產設備。
賽默飛提供的就是這些基礎工具。它的產品覆蓋實驗室儀器、試劑和耗材、檢測產品,以及部分藥物生產和臨牀研發服務。
只要整個行業還在做實驗、開展研發、生產藥物和進行質量檢測,它就有機會從中獲得訂單。
賽默飛的商業模式和直覺外科有一些相似,都是先讓客戶使用設備,再依靠配套耗材和服務形成持續收入。
但兩者服務的場景完全不同。
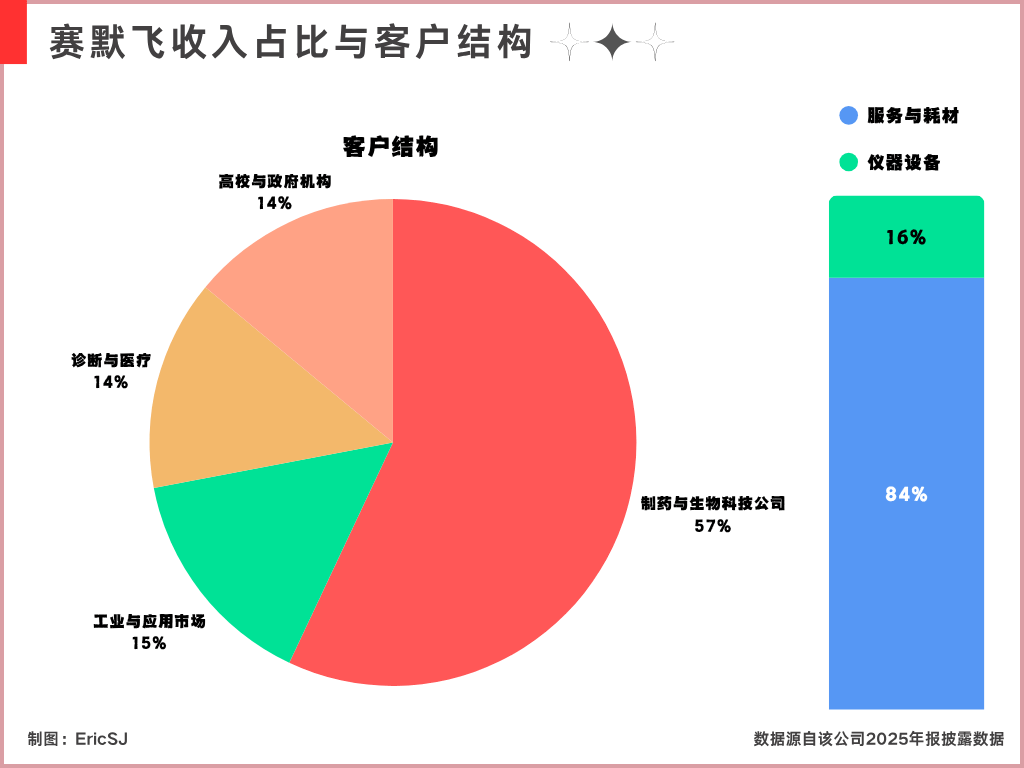
直覺外科的設備放在手術室裏,賽默飛的設備放在實驗室和藥廠裏,屬於科研工具這一細分裏,做的是完全的To B生意,所以這個賽道的護城河也有很大的To B特點——穩定性。
賽默飛2025年只有約16%的收入來自儀器設備,其餘84%來自耗材和服務。
這正是賽默飛“賣鏟子”模式的核心:儀器幫助它進入實驗室和藥廠,同時支撐它長期收入的,是實驗繼續開展以後不斷消耗的試劑、耗材,以及藥企持續購買的生產和研發服務。
一套實驗流程如果長期使用某種儀器和試劑,客戶通常不會爲了節省一點成本隨意更換。
但賽默飛也不是不受醫藥週期影響。
如果生物科技公司融資困難,實驗室會減少採購;或者藥企砍掉研發項目,相關試劑和耗材的使用量也會下降。
(我在看賽默飛的相關報告的時候,發現下游客戶去庫存是個很重要的影響因素。)
3.3流通與支付:藥能不能到手,誰願意買單
藥物到達患者手裏,還有個被市場普遍忽略的環節:儲存和配送。
這不是隨便一個物流公司就能幹的活,同樣需要對應的資質。
即便在藥物在到手的前一刻,也還需要保險機構決定是否能夠報銷。
所以我這裏列舉的麥克森和聯合健康分別控制了這條路徑上的兩個重要環節:一個負責把藥送到正確的地方,另一個決定大部分患者能不能負擔這款藥。
3.3.1麥克森:靠規模把低利潤的配送做成生意
麥克森的生意非常簡單,就是做醫療領域的供應鏈環節,但醫療產品沒法像普通快遞一樣處理;
藥物必須按照規定溫度保存,對於部分高價腫瘤藥和其他特殊藥物,配送條件還會更加複雜。
普通藥品分銷的單筆利潤通常也很薄,所以麥克森的商業模式總結就是八個字:降本增效,薄利多銷。
它需要用巨大的採購量、密集的配送網絡和較高的倉庫使用效率,把每一次配送的成本壓低。單筆訂單可能賺得不多,但大量藥品每天持續在這張網絡上流動,最終就形成了穩定的生意。
麥克森的護城河可以說很無解,因爲很少有新公司能夠短時間裏複製它的倉儲、配送、多年沉澱的信用以及客戶網絡。
藥房和醫院同樣不會爲了很小的價格差頻繁更換分銷商,但這種商業模式也註定了麥克森的增長預期比同板塊的公司要低一些。
3.3.2 聯合健康:保險公司不只是付錢
麥克森解決的是藥物如何送到醫院和藥房,聯合健康解決的則是患者看病買藥以後,費用由誰承擔。
聯合健康集團的業務主要分成兩部分:
一部分是醫療保險業務,另外一部分的Optum則提供藥品、藥房和醫療服務。
這裏面和藥品報銷相關的,是Optum旗下的Optum Rx,可以把它理解成保險體系裏的“藥品管理員”。
市場上治療同一種疾病的藥物可能有很多,但保險並不會全部按照相同條件報銷。
Optum Rx會替保險計劃和僱主與藥企談判,並協助設計藥品目錄和使用條件,再決定哪些藥可以報銷、哪些藥需要患者先滿足別的什麼條件。
比如,醫生認爲患者適合使用一款價格較高的新藥,保險公司可能要求患者先用更便宜的藥。只有便宜藥效果不好,或者患者無法承受副作用,保險才願意爲新藥付錢。
而當兩款藥的治療效果比較接近時,Optum會把更多患者引導到價格更低,或者與自己談判條件更好的產品上。
藥企決定生產什麼藥,醫生判斷患者適合什麼藥,但保險公司可以通過“更願意給哪種藥付錢”,影響患者最終能夠用到什麼藥。
這也是聯合健康商業模式比較特殊的地方。
它一邊收取保險費用並承擔患者看病的支出,另一邊又管理藥品渠道。管理的患者越多,它與藥企和醫院談判時就越有話語權,也越有能力控制自己的支出。
這裏其實已經解釋了它的護城河來自哪裏,目前它的護城河是很清晰的。
但也可以說聯合健康的優勢和風險其實來自同一個地方:它參與的環節越多,控制醫療費用的能力越強,但也越容易因爲限制治療和照顧自身業務受到質疑。
四、總結一下
上面的兩大段內容,我列舉了醫療板塊的七個細分領域以及十餘家在各自領域比較有代表性的公司,我想已經解決了我在開頭提到的兩個問題:
(1)不能單純的把患者數量給當成市場
(2)不能單純的把一款創新藥獲批上市(專利)當成了藥企的護城河
同時,整個產業梳理下來,其實也沒有一套統一的護城河評判標準,不同環節不同疾病所留住價值的方式完全不同。
如果要我總結上面的這些公司,哪些是我覺得商業模式不錯、護城河長期可驗證的,還真有幾個答案:
萬億市值:禮來 $LLY
千億市值:默沙東 $MRK 和直覺外科 $ISRG
其他的不是不行,畢竟也是一個細分領域的代表性公司,但綜合來看稱得上出類拔萃的,我認爲就上面這兩個。
接下來,還會圍繞着醫療板塊,在創新藥領域找更具增長潛力的個股,保持關注~