每個人都在圍繞人工智能股票爭論同一件事
這種增長還能持續多久
我把目光轉向別處
隨着技術擴張,它會讓什麼變得充裕,又會讓什麼變得更有價值
上季度英偉達營收達962億美元,其中890億美元來自數據中心,已經顯示需求有多強。博通的AI半導體營收達到167億美元,也指向同樣的方向
但我不再只關注產品本身
我在看這段增長必須通過的那些狹窄通道
軟件可以擴張。代碼可以被複制。模型可以提升
但電力產能、電網接入、高級內存、封裝和散熱無法以同樣的速度擴展
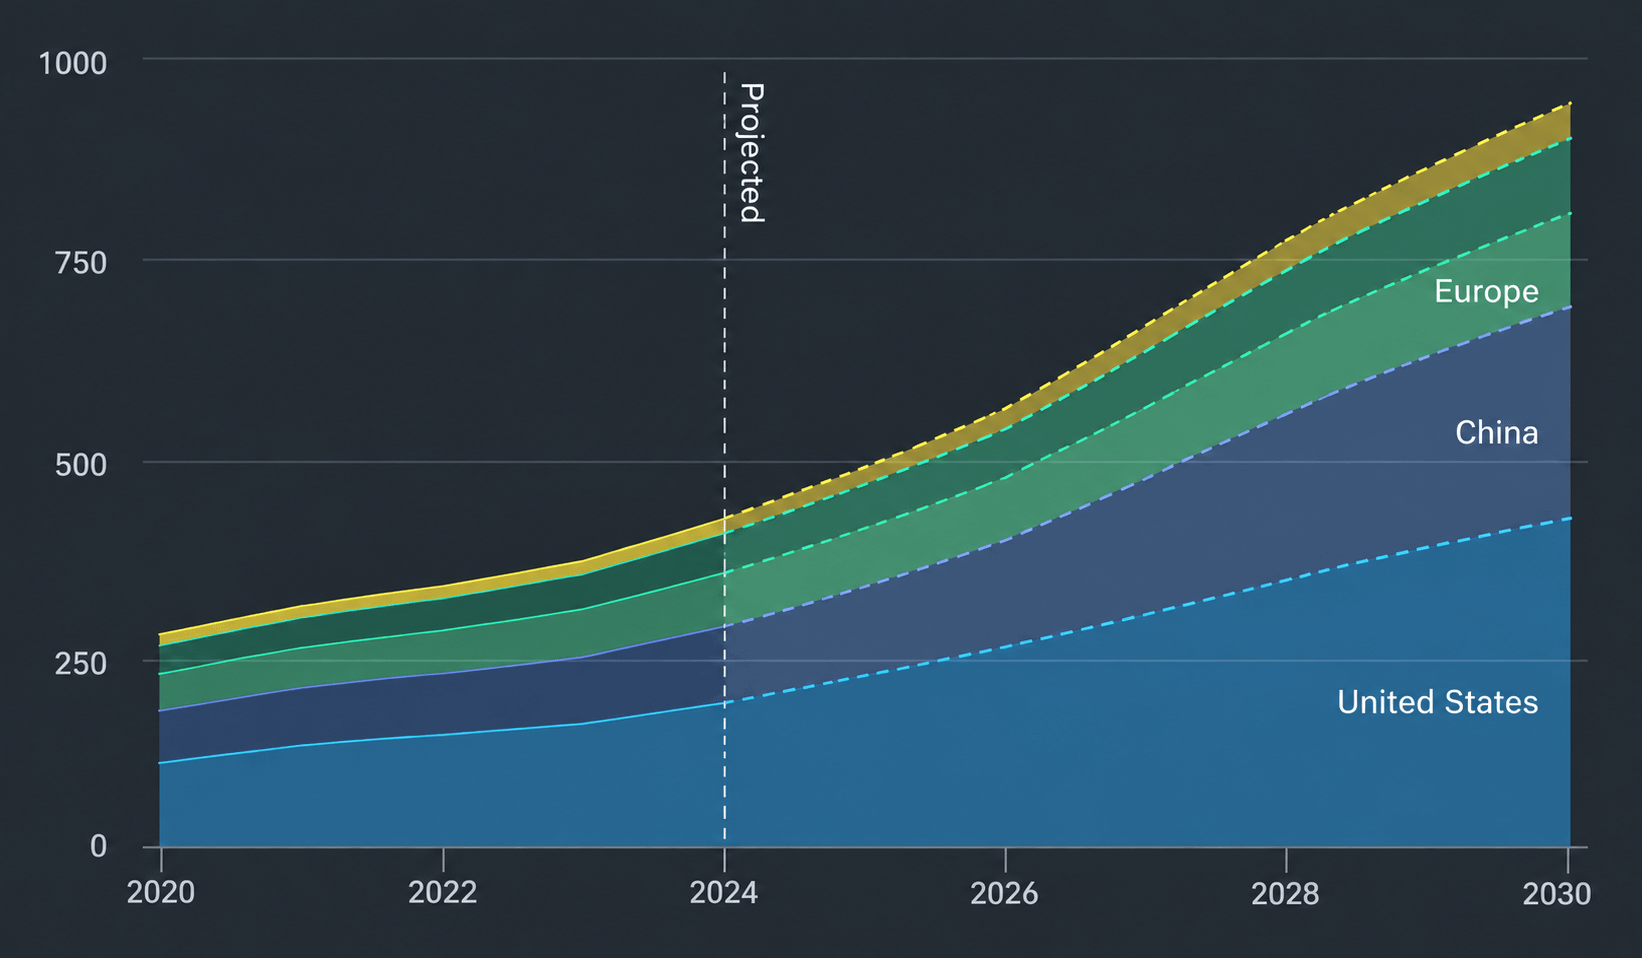
IEA預計,數據中心的用電量將從2025年的約485太瓦時上升到2030年接近950太瓦時
因此我對這個領域保持看漲,但我不會用同一種方式看待每一家貼着AI標籤的公司
我更關注的是,這項技術很難輕易“複製”或“倍增”的東西
因爲增長越快,物理層面的限制就越清晰可見
而有時,最強的定價能力並不在所有人都在談論的那個產品上
而是在整個擴張必須經過的那個狹窄環節
我認爲第一階段是競相打造智能
下一階段可能在於:誰掌控那些智能離不開、卻無法自行運行的資源
所以對我來說,接下來的機會不在於再找一個“AI故事”
而在於找到一種在增長持續過程中不會消失的稀缺性
因爲技術擴張得越多,那些跟不上擴張步伐的東西就越可能變得更有價值
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
這種增長還能持續多久
我把目光轉向別處
隨着技術擴張,它會讓什麼變得充裕,又會讓什麼變得更有價值
上季度英偉達營收達962億美元,其中890億美元來自數據中心,已經顯示需求有多強。博通的AI半導體營收達到167億美元,也指向同樣的方向
但我不再只關注產品本身
我在看這段增長必須通過的那些狹窄通道
軟件可以擴張。代碼可以被複制。模型可以提升
但電力產能、電網接入、高級內存、封裝和散熱無法以同樣的速度擴展
IEA預計,數據中心的用電量將從2025年的約485太瓦時上升到2030年接近950太瓦時
因此我對這個領域保持看漲,但我不會用同一種方式看待每一家貼着AI標籤的公司
我更關注的是,這項技術很難輕易“複製”或“倍增”的東西
因爲增長越快,物理層面的限制就越清晰可見
而有時,最強的定價能力並不在所有人都在談論的那個產品上
而是在整個擴張必須經過的那個狹窄環節
我認爲第一階段是競相打造智能
下一階段可能在於:誰掌控那些智能離不開、卻無法自行運行的資源
所以對我來說,接下來的機會不在於再找一個“AI故事”
而在於找到一種在增長持續過程中不會消失的稀缺性
因爲技術擴張得越多,那些跟不上擴張步伐的東西就越可能變得更有價值
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur