作爲一家真正在太空探索前沿穩紮穩打的企業,Rocket Lab不僅停留在概念和PPT階段,而是通過實際行動贏得了市場的長期關注。我在此前的會員羣交流中也曾着重提到,相較於SpaceX,這家公司目前的體量與估值都顯得更爲袖珍。儘管從絕對數字來看現在的估值並不算低,但其未來依然具備相當廣闊的成長與價值重估餘地。
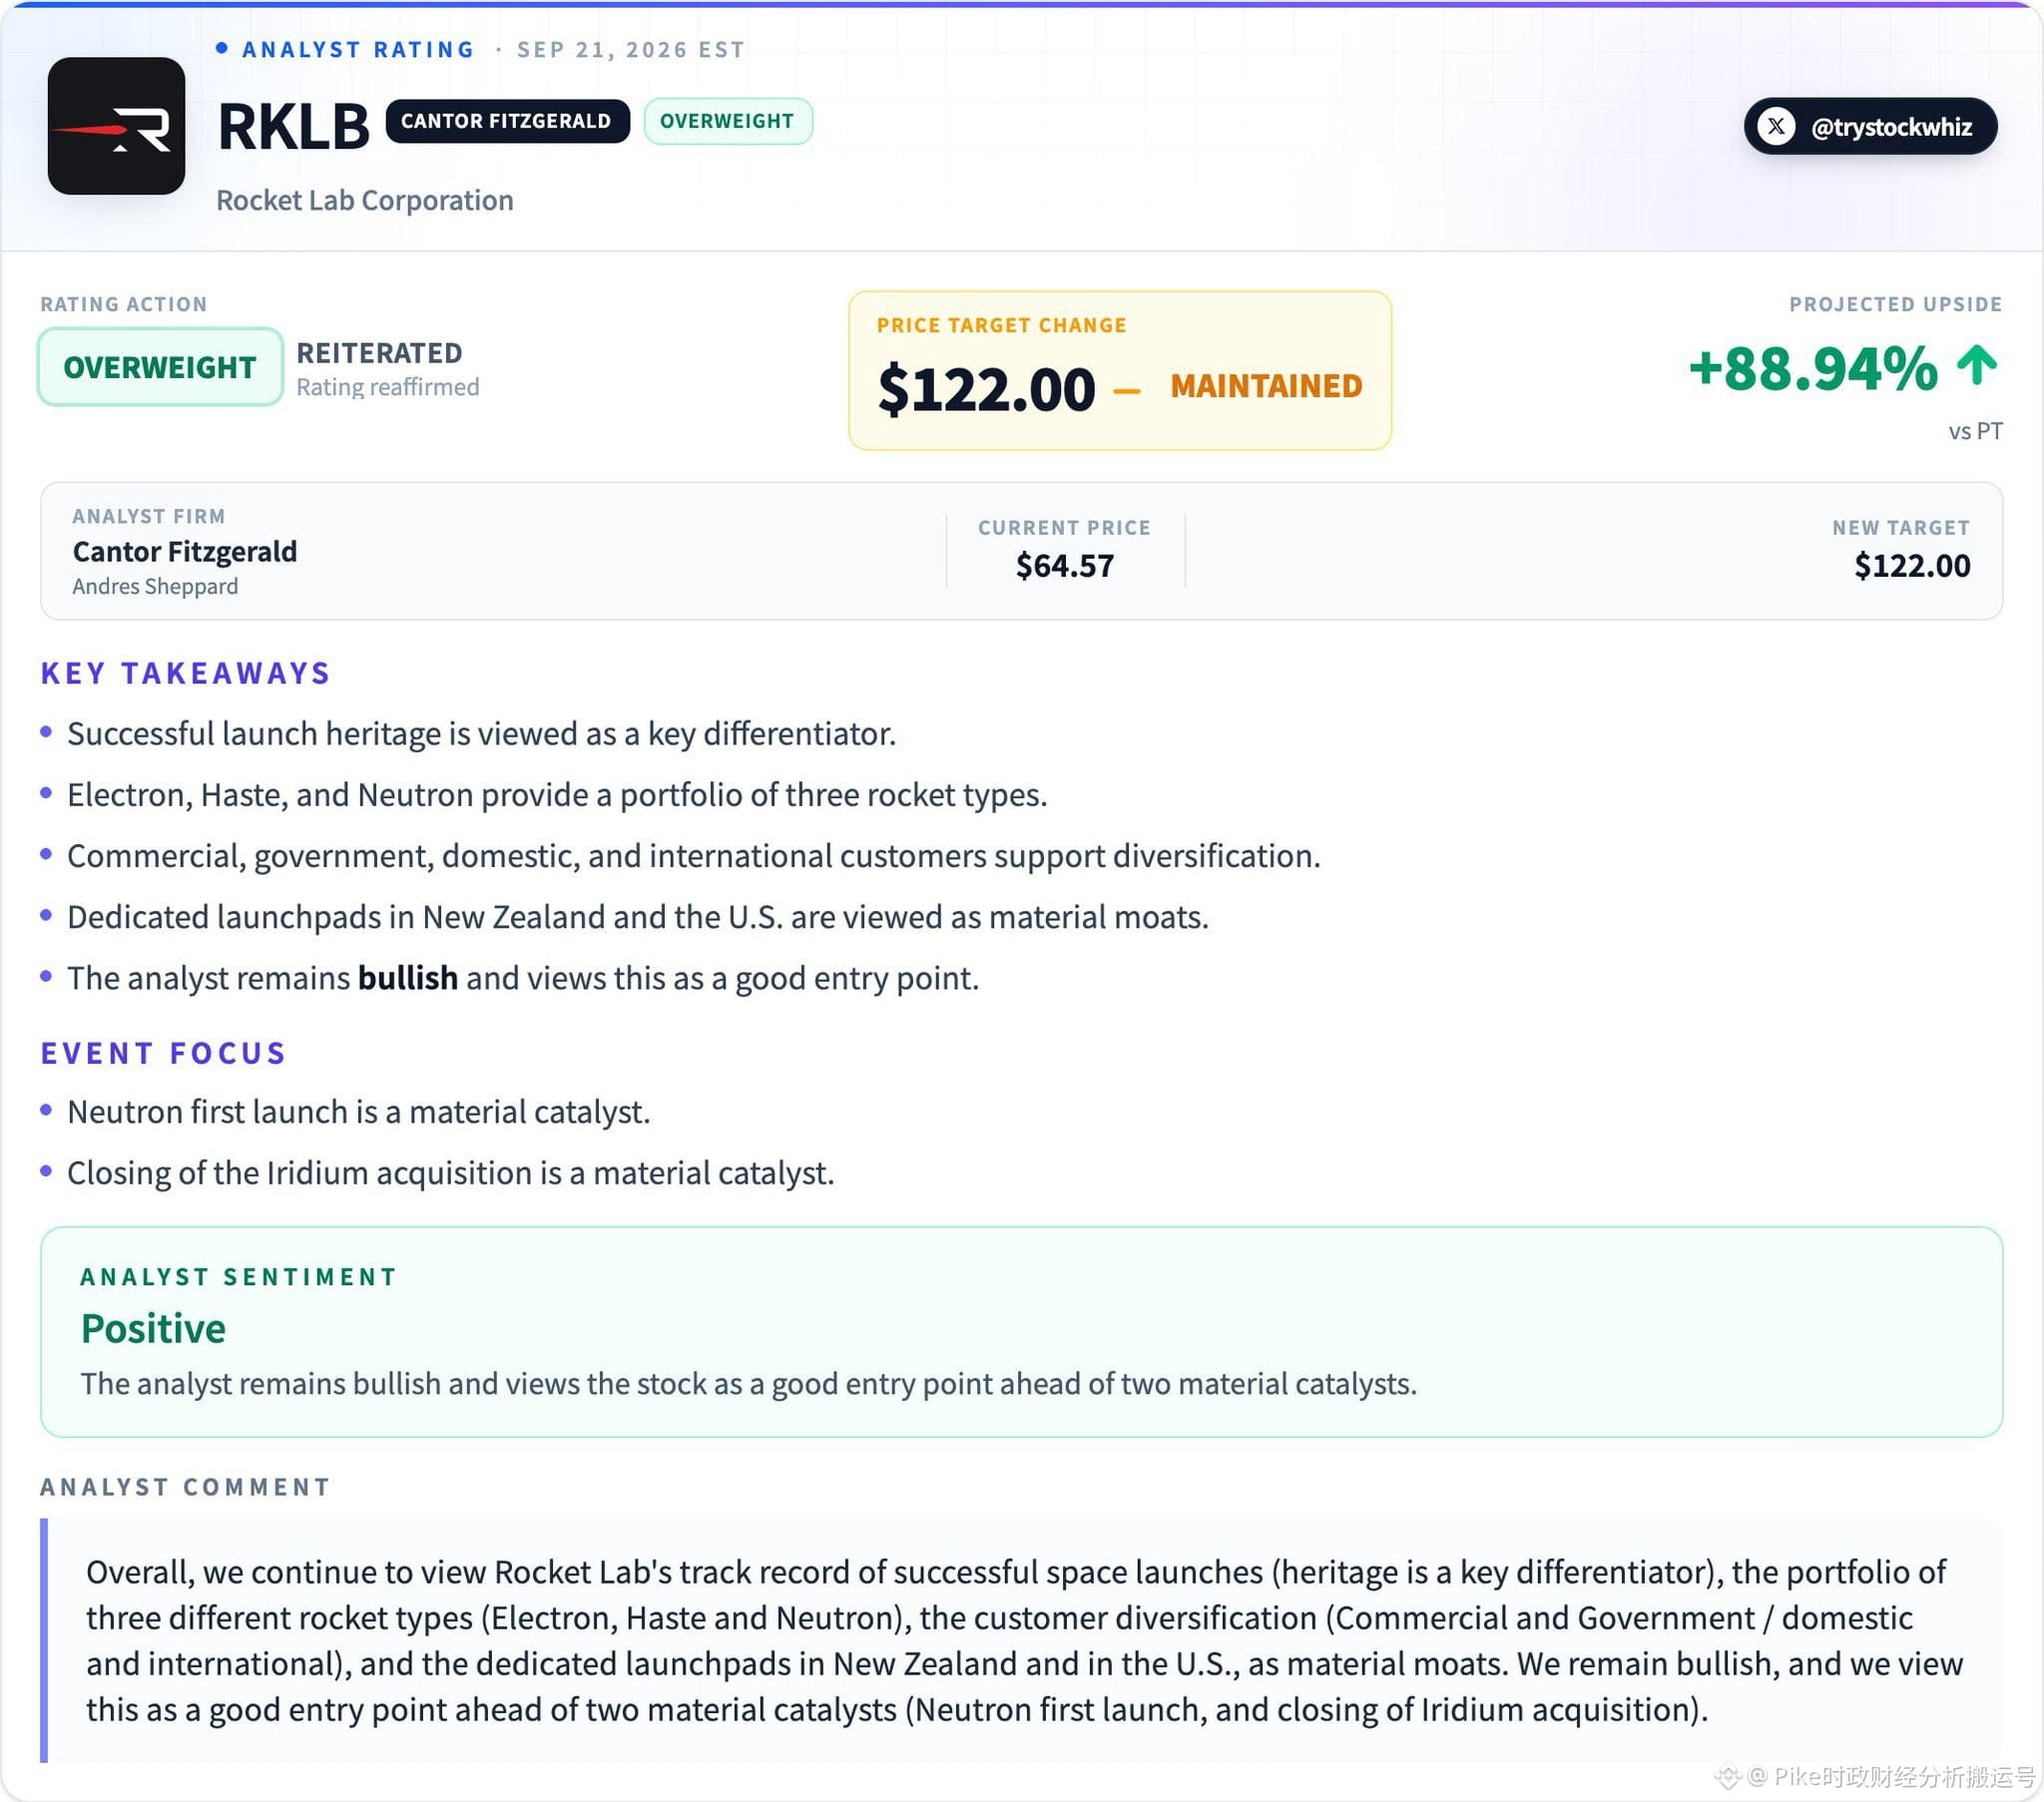
就在9月21日,知名投行Cantor Fitzgerald的分析師Andres Sheppard對$RKLB給出了重申增持的評級,並將目標價設定在122美元。如果以該研究報告發布當天的64.57美元股價來計算,這隻股票大約還有89%的潛在上漲空間。在他看來,在兩個重大催化劑正式落地之前,眼下正是一個十分理想的投資介入時點。
這其中的第一個催化劑便是收購Iridium的交易。目前公司所需的併購資金已經全部籌措到位,預計到2027年年中就能正式完成各項交割。Iridium不僅掌握着全球低軌L波段通信網絡,還擁有超過60顆正在軌道上運行的衛星以及10多顆備用衛星。這筆交易一旦完成,Rocket Lab就能將衛星製造、火箭發射、星座部署以及在軌通信服務等核心業務集於一身,從而向着類似SpaceX那種端到端垂直整合的商業模式邁出關鍵一步。從財務預期來看,Iridium在2025年的營收有望突破8.5億美元,而Cantor預測Rocket Lab在2026年的營收將跨過9億美元大關,這意味着雙方合併之後,年度總營收規模有極大的概率實現接近翻倍的增長。
在等待催化劑兌現的同時,公司現有的業務護城河也同樣深厚。對於航天領域的企業來說,真正的核心競爭力往往不是賬面上的火箭性能參數,而是長期積累下來的發射頻率、客戶信賴度、任務執行力以及發射可靠性。就在近期,公司的Electron火箭順利完成了第96次飛行任務,這也是他們今年的第17次發射。目前,Electron火箭、HASTE項目,外加分佈在美國和新西蘭的專屬發射場地,共同構築起了Rocket Lab現階段最堅實的壁壘。這充分證明了公司具備把火箭成功製造出來、順利發射入軌,並持續爲客戶交付任務的卓越能力。
而最爲關鍵的一大催化劑,則是Neutron中型可重複使用火箭。大家要知道,它的近地軌道運載能力最高能達到約13噸,與運力約300公斤的Electron相比有了質的飛躍。按照管理層設定的目標,其單次發射的標價大致在5000萬至5500萬美元之間。只要它的首次試飛以及隨後的復飛能夠順利開展,Neutron非常有望成爲市場上除了Falcon 9之外,屈指可數真正具備強大商業競爭力的中型運載火箭。
Neutron的誕生絕不僅僅意味着公司多了一款大尺寸火箭。它的成敗將直接關係到Rocket Lab能否成功跨出小型火箭市場的舒適區,順利打入大型商業載荷、國家安全任務以及衛星星座部署等更爲龐大的領域。同時,這也是對公司能否將Electron時期積累的優秀工程經驗,成功平移到更復雜的中型可回收火箭上的一次重大檢驗。
當然,在看到機遇的同時,投資者也必須時刻留意各項風險披露與潛在變量。比如Neutron可能會面臨的研發延期或首飛失敗風險,以及併購Iridium可能引發的整合難題和股權稀釋情況,這些都需要持續跟蹤。展望未來,能夠真正決定$RKLB估值天花板的,絕不是資本市場上的動聽故事,而是Neutron項目的最終落地與執行結果。