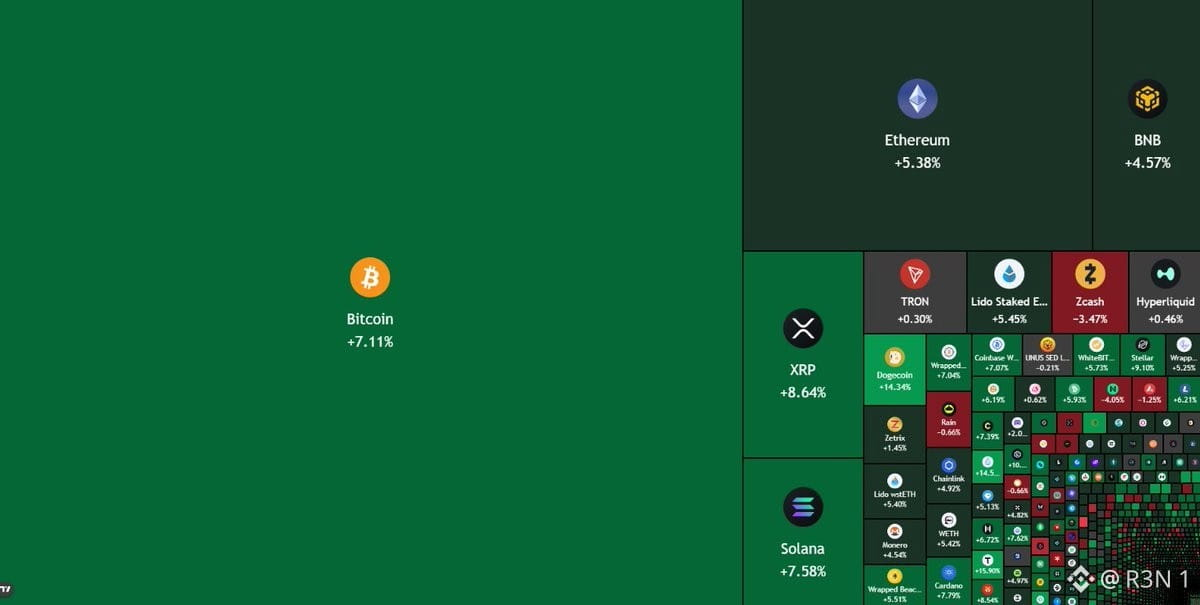
《CLARITY法案》於9月15日在參議院失敗。就在同一天, 比特幣跌至74,900美元,超過6億美元發生了長倉的強制清算。六天後,它回到86,000美元,爲八個月來的高點。這一連串走勢纔是真正的故事,而不是從失敗直接一路走到反彈。
最初的反應偏空——這正是你所預期的。但隨後出現的修復並不真正與《CLARITY》有關。它來自BTC在78,000美元上方清除技術阻力、隨後又在82,000美元上方再度突破。每一次突破都引發新的空頭清算,從而推動下一段上漲。CoinGlass數據顯示,截至今天,隨着82,000美元被突破,約有7.5億美元的看空倉位被清除。再疊加從9月18日開始逐步到賬的大約156億美元美聯儲國庫券(Fed Treasury bill)買入,你就會看到:儘管遭遇了監管挫折,市場仍然從中恢復——而不是因爲那次挫折。
這裏的表述值得更謹慎一些。把這次上衝說成是《CLARITY》驅動的浪潮,會忽略中間實際發生的一整週:先是一次真正的拋售,然後纔出現了由技術面與流動性推動的、彼此獨立的反彈,只是碰巧落在同一段時間區間內。Scott Melker的解讀似乎更接近事實:壞消息只是讓價格不再繼續下跌,並非好消息把價格推高——這兩種說法因果關係完全不同。
自從82,000美元突破以來,未平倉量大約上升了20億美元,這意味着這波反彈正在重新累積新的槓桿,而到目前爲止它並不是純粹由空頭回補觸發的行情。
我的直白判斷:價格走勢是真的,空頭清算也是真的,但把這一切具體歸因於《CLARITY》失敗就把因果關係倒過來了。這更像是市場對“比實際更糟”的消息進行了定價,然後依靠自身動能繼續上行。
我在關注:86,000美元到90,000美元這段區間能否在新槓桿累積的同時站穩,還是這會像某些建立在“重建未平倉量”之上的反彈那樣,開始顯得過度延伸。
$BTC #BTC Price Analysis# #Altcoin Season# $ETH
最初的反應偏空——這正是你所預期的。但隨後出現的修復並不真正與《CLARITY》有關。它來自BTC在78,000美元上方清除技術阻力、隨後又在82,000美元上方再度突破。每一次突破都引發新的空頭清算,從而推動下一段上漲。CoinGlass數據顯示,截至今天,隨着82,000美元被突破,約有7.5億美元的看空倉位被清除。再疊加從9月18日開始逐步到賬的大約156億美元美聯儲國庫券(Fed Treasury bill)買入,你就會看到:儘管遭遇了監管挫折,市場仍然從中恢復——而不是因爲那次挫折。
這裏的表述值得更謹慎一些。把這次上衝說成是《CLARITY》驅動的浪潮,會忽略中間實際發生的一整週:先是一次真正的拋售,然後纔出現了由技術面與流動性推動的、彼此獨立的反彈,只是碰巧落在同一段時間區間內。Scott Melker的解讀似乎更接近事實:壞消息只是讓價格不再繼續下跌,並非好消息把價格推高——這兩種說法因果關係完全不同。
自從82,000美元突破以來,未平倉量大約上升了20億美元,這意味着這波反彈正在重新累積新的槓桿,而到目前爲止它並不是純粹由空頭回補觸發的行情。
我的直白判斷:價格走勢是真的,空頭清算也是真的,但把這一切具體歸因於《CLARITY》失敗就把因果關係倒過來了。這更像是市場對“比實際更糟”的消息進行了定價,然後依靠自身動能繼續上行。
我在關注:86,000美元到90,000美元這段區間能否在新槓桿累積的同時站穩,還是這會像某些建立在“重建未平倉量”之上的反彈那樣,開始顯得過度延伸。
$BTC #BTC Price Analysis# #Altcoin Season# $ETH