


加密貨幣投資者如今能獲得比以往更多的數據。鏈上活動、交易所資金流、衍生品持倉、現貨市場、訂單簿以及網絡基本面,都可能揭示市場的不同側面。
這種廣度是 Glassnode 最突出的優勢之一。它也可能帶來一個棘手的第一個問題:我應該從哪裏開始?
當一個目錄包含數千項指標時,找到對特定投資決策真正重要的少數指標,可能會變成一個獨立的研究項目。經驗豐富的量化團隊可以搭建流水線來測試各種組合、變換和閾值。然而,對許多投資者來說,從 Studio 裏的圖表切換到一套系統化的決策規則,仍然需要太多時間、代碼以及專業知識。
我們構建 Glassnode Alpha Lab,就是爲了填補這一差距。
試用 GLASSNODE ALPHA LAB
Alpha Lab 是一個量化研究平臺,會在 Glassnode 的數據中搜索簡單、易讀的交易啓發式方法。告訴應用你想識別什麼,選擇你希望調查的市場數據,然後讓研究引擎測試哪些組合在歷史上最有用。
目標很直接:把一個龐大的指標宇宙轉化爲一組聚焦的想法,讓投資者能夠理解、質疑並納入他們自己的研究流程。
從投資問題開始
哪些 Glassnode 指標在歷史上曾幫助識別比特幣的良好買入機會?
在這之後,用戶選擇平臺應該探索的指標:從鏈上與現貨數據到期貨、期權以及委託簿信號,並決定搜索應優先考慮什麼。比如可能是更強的風險調整後回報(通過夏普比率衡量),或更高的絕對錶現。
問題會設定資產與目標;標註定義“真相”。可用歷史中的每一天都會根據市場接下來實際發生的情況,被標記爲“良好買入機會”或“不屬於”。然後,每個選定指標都會被擴展成許多對自身的變換版本,任務變成一個簡單的統計問題:這些讀數在“好日子”上是否出現,而在其餘日子上是否缺失?
決策樹正是爲回答這一點而構建的:每個分支都是一個閾值,用來把“好日子”與其他日子分開。它們會被一起生長,優化器會不斷調整樹的構建方式。每一次嘗試都會用交易者的評分方式來打分:看由此得到的策略過去本應如何表現。
隨後,引擎會把最強的發現提煉爲啓發式方法,而不是返回一個黑箱預測。因爲每棵樹都被刻意保持得很淺,所以通往“是(yes)”的每條路徑本身就已經是一條簡潔規則:用一到兩個指標條件描述一段好日子聚集的區域。接着會根據它“正確的頻率”以及它所依託的歷史深度來判斷每個區域。
一個結果可能會呈現爲:
“當這個經過變換的指標低於 X,並且這個經過變換的指標高於 Y 時,這是提升 BTC 風險調整後回報的關鍵區域”
每條規則都會附帶評估所需的證據,包括歷史回報、夏普比率、最大回撤、命中率、交易頻率以及權益曲線。用戶可以把這條規則與其底層資產進行對比,查看不同的時間跨度,並確認它的條件是否在最新可用數據上正在觸發。它能在保持底層邏輯可見的同時,幫助你發現潛在有前景的關係。
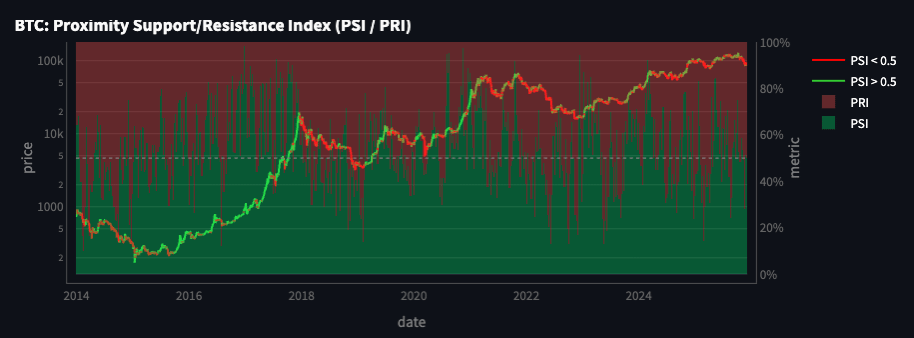 三種研究方式
不同投資者希望擁有不同程度的控制權。該產品提供三種進入同一個研究引擎的方式。
簡單模式:從問題到排序後的啓發式方法
簡單模式面向速度和可訪問性而設計。選擇一個資產,決定你想調查買入還是做空機會,挑選要掃描的指標,並設置搜索投入。Alpha Lab 會在後臺運行上述工作流,並以可讀的信號卡形式返回最有希望的規則——這些信號卡可以以“指標對”形式查看,或拆解爲單指標規則,並可根據投資者偏好進行篩選,例如最大回撤、風險調整後回報、命中率或特定的評估週期。
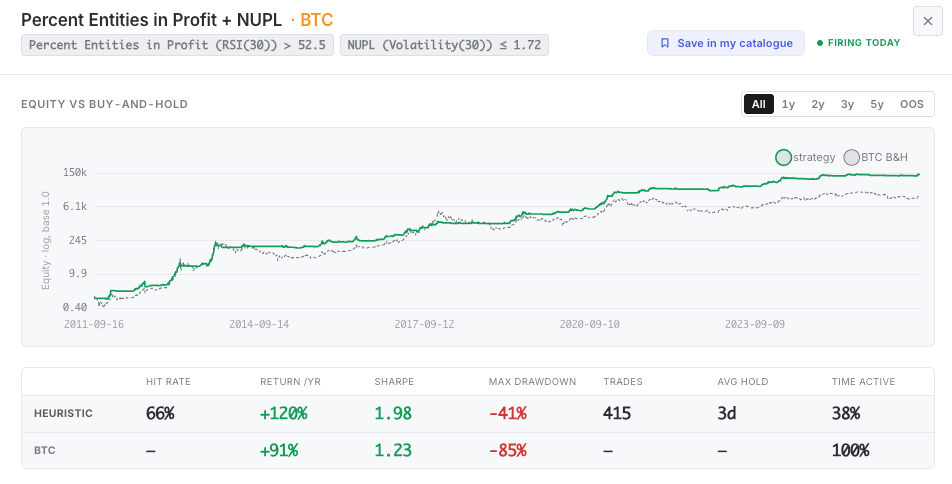
該工作流天生是迭代的。用戶可以進一步調整指標集合,重新運行搜索,並將新結果與先前嘗試進行對比。這樣就把一次性的篩查變成了結構化的發現閉環:提出假設、檢驗它、從結果中學習,並縮小搜索範圍。
高級模式:檢查每一步
高級模式會展示搜索背後的所有步驟。用戶可以通過選擇源指標以及對它們施加的變換來控制特徵空間,包括 z-score、RSI、移動平均線、波動率以及基於百分位的特徵。還可以調整變換窗口,以測試同一個基礎指標在不同時間跨度(horizon)下的表現。
他們還可以定義模型應該學習什麼。研究應用包含針對多頭與空頭機會的默認標註,但用戶也可以直接把自定義區域繪製到價格歷史上。
這爲更具體的問題打開了大門:
哪些指標在歷史上曾刻畫局部底部?
市場頂部附近通常會出現什麼?
哪些特徵與波動率狀態或拋物線式走勢有關?
當搜索完成後,高級模式會展示從模型到規則的完整路徑。用戶可以比較機器學習模型,查看特徵影響,瀏覽完整的啓發式表,並對單條規則進行更細緻的分析。
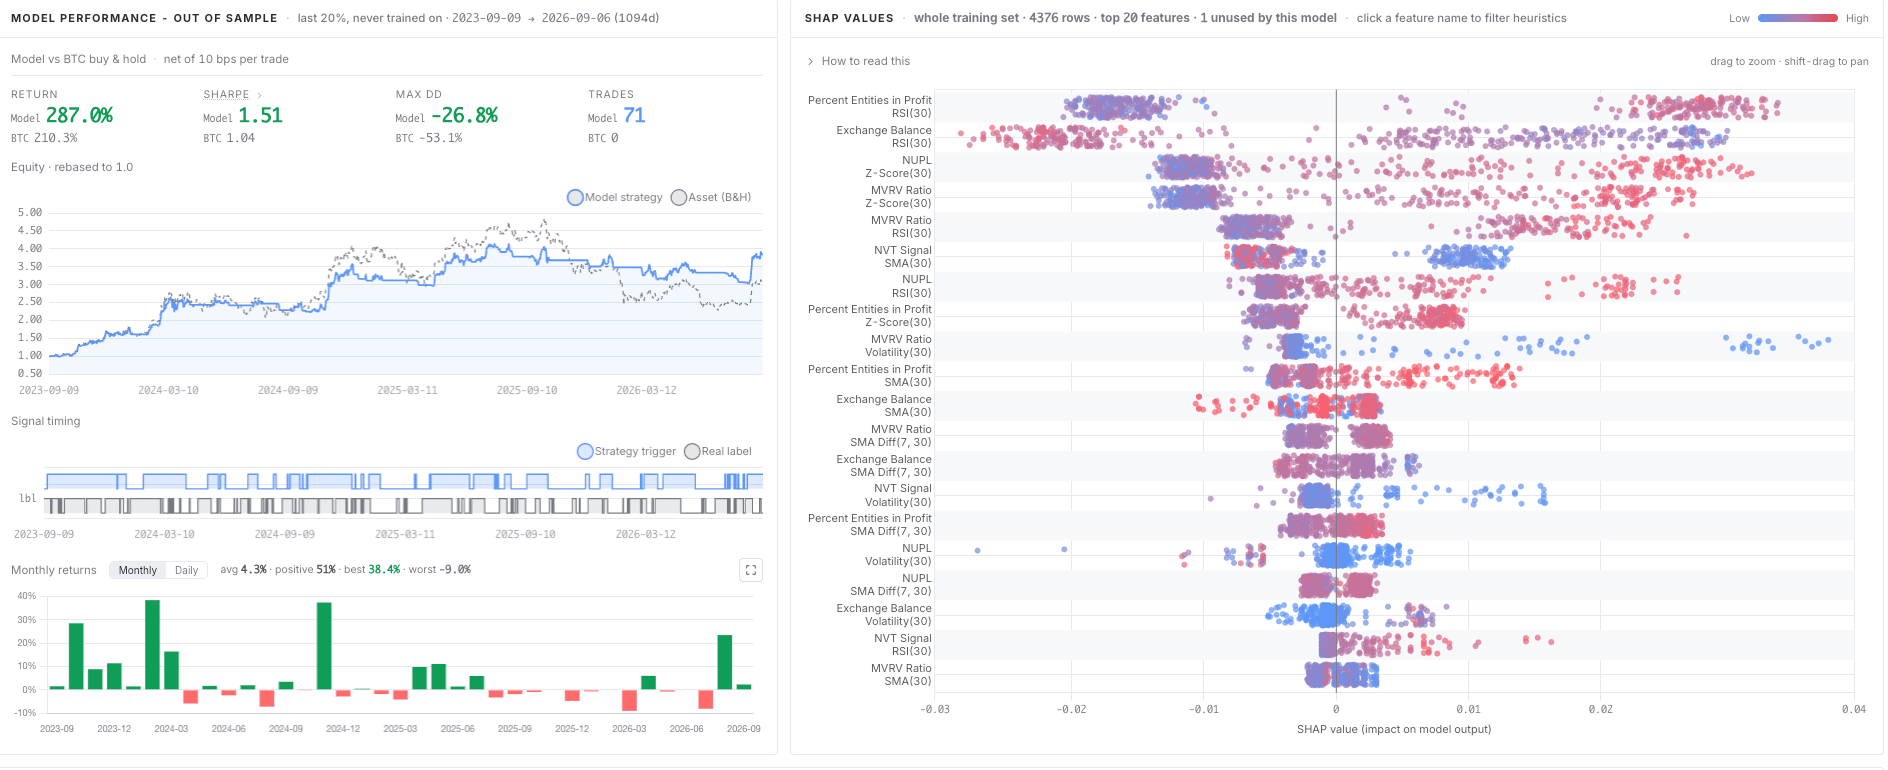
該平臺也支持對啓發式進行壓力測試。如果一個結果只在某個精確閾值或回看窗口下才有效,這就是警示信號。更可信的關係在附近參數發生變化時,應當仍能保持相對穩定。
Alpha Lab 讓這種敏感性變得可見,幫助研究者區分潛在可持續的模式與精細調參後的歷史偶然。
代理模式:讓自動研究(Autoresearch)開始工作
有些研究問題,比起作爲單次查詢,更適合用閉環來處理。
通過 Alpha Lab 的 MCP 服務器,兼容的 AI 代理可以像人類界面一樣訪問相同的指標目錄和優化引擎。
投資者可以給一個代理一個研究目標,例如探索不同組別的指標,直到它找到一條能相對基準提升風險調整後表現的規則,然後讓它持續運行、評估並迭代改進後續搜索。
這是一個自然的代理式研究用例:可以定義目標,能夠衡量結果,並且每個候選項都能依據一致的評估框架進行覈驗。
代理負責重複執行;投資者則保留對問題、假設以及最終判斷的控制權。隨後,最有力的發現可以交回可視化界面以便更深入地檢查,或保存到工作型目錄中。
從發現到活的目錄
Alpha Lab 的目錄(Catalogue)包含 Glassnode 團隊已識別並保存的策略。用戶可以按資產、方向以及風險或表現特徵進行瀏覽,然後研究一條規則在其完整歷史、樣本外時期以及被編入目錄後的實時窗口中的表現。
投資者還可以將相關發現保存到 My Catalogue,從而爲自己的團隊創建一個聚焦的研究宇宙。
隨着時間推移,這個“可用的工作集合”會變得不再只是回測列表。平臺可以找出近期行爲已變弱的規則,標記重疊的策略,並幫助識別覆蓋方面的空白。它還受益於林迪效應(Lindy effect):一項策略在實時交易環境中、在它從未見過的新數據上持續表現得越久,就越能證明它的行爲具有穩健性,而不是過擬合帶來的產品化結果。
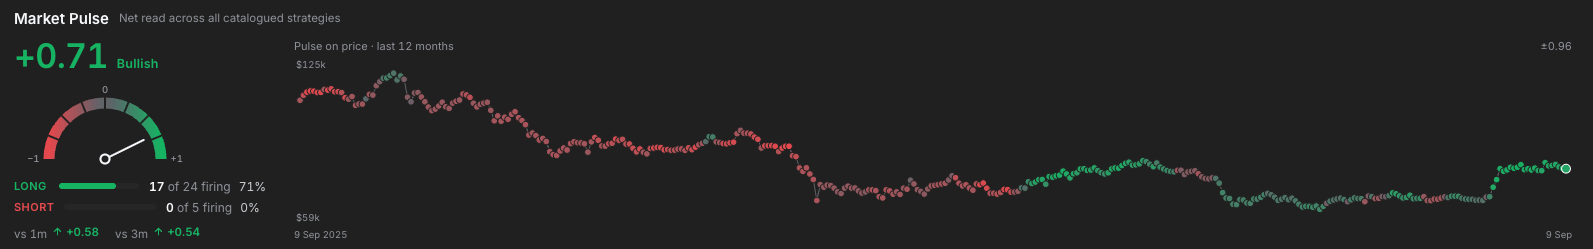
市場脈搏(Market Pulse)爲相同的研究基礎提供了另一種視角。它會彙總當前哪些已編入目錄的多頭和空頭規則處於激活狀態,從而以緊湊的方式呈現所選證據傾向於哪一邊——同時仍保留查看該視圖背後各個單獨規則的能力。
這些特性把發現與持續監控連接在一起。問題從“歷史上這是否有效?”轉變爲“它現在是否仍在按預期運行?”
基於紮實方法論構建的研究流程
Alpha Lab 遵循穩健的量化研究實踐,旨在減少過擬合,並檢驗一個結果是否能在用於發現它的數據之外進行泛化。該方法建立在 Glassnode 爲比特幣夏普信號開發的專有研究工作流之上,並基於超過三年的線上實盤記錄所提供的經驗。
搜索是在固定數量的試驗預算上運行的隨機森林。樹的深度被限制爲最多兩層,這會降低複雜度,並確保每條規則最多隻有兩種條件,從而保持可讀性。
驗證分三階段進行。滾動向前驗證會用更早的數據訓練模型,並在後續時期評估它們,同時保留市場的時間順序。
樣本外的保留集會預留歷史中最新的 20%,從搜索中排除,只用於獨立評估。一旦一條規則被納入目錄,實時評估會用新到達的數據對它進行跟蹤——而這些數據不可能影響它當初的篩選。
報告的表現是淨值:回報和夏普比率都包含滑點假設。
通過淺層模型、滾動向前分析、樣本外測試、參數敏感性檢查以及實時監控,它們共同幫助區分可能穩定的關係與過擬合的歷史結果。它們不會保證未來表現,但能爲評估每條啓發式提供更有紀律的基礎。
Alpha Lab 適合誰
Alpha Lab 爲那些相信 Glassnode 數據能強化其流程、但又希望從探索到證據更快路徑的投資者而構建。
對於自由裁量型投資者,該產品能揭示在做出市場決策之前,哪些指標和閾值值得關注。
對量化研究者而言,它提供了一個可配置的環境,用於特徵發現、模型比較以及穩健性測試。
對於正在嘗試 AI 代理的團隊,該平臺提供了一個可量化的自動研究閉環,其依據是與人類界面相同的數據和評估框架。
這些模式不同,但目的相同:讓 Glassnode 的數據更容易被轉化爲聚焦、透明且可執行的研究。
加入測試版
Glassnode Alpha Lab 目前以測試版形式向有限的客戶羣開放。我們正在尋找研究團隊和投資者,希望他們用真實工作流來測試該產品,並幫助塑造接下來會發生什麼。
如果你希望儘早獲得訪問權限,請聯繫你的 Glassnode 代表或與團隊取得聯繫加入測試版。
Alpha Lab 是一款研究產品。它的輸出基於歷史數據,不構成投資建議,也不保證未來表現。