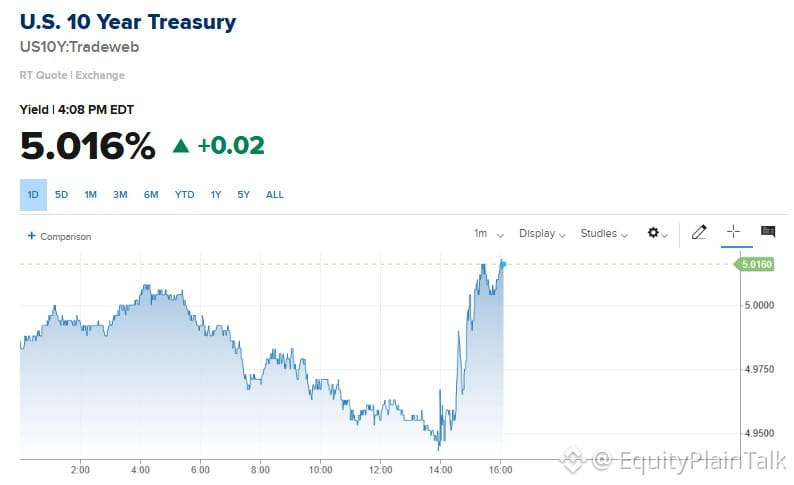
10年期美債收益率又重新觸及5%了。
這比大多數人想的更重要。當10年期收益率漲跌得這麼快,它會重新定價一切——按揭、公司債、股票估值,整個資產定價體系。
上一次看到5%還是在2023年10月。市場當時也並不買賬。成長型股票遭到重挫,科技股估值倍數被壓縮,波動率飆升。
如果收益率維持在這裏或繼續上行,預期會出現:
- 對高估值標的的壓力更大
- 金融板塊可能受到追捧
- 近期到期、需要再融資的公司,其融資成本變得更難看
- 房地產和公用事業通常會對此感到不利
留意它會在5%以上持續多久。短暫的急漲只是噪音。持續性的壓力則會改變局面。
這比大多數人想的更重要。當10年期收益率漲跌得這麼快,它會重新定價一切——按揭、公司債、股票估值,整個資產定價體系。
上一次看到5%還是在2023年10月。市場當時也並不買賬。成長型股票遭到重挫,科技股估值倍數被壓縮,波動率飆升。
如果收益率維持在這裏或繼續上行,預期會出現:
- 對高估值標的的壓力更大
- 金融板塊可能受到追捧
- 近期到期、需要再融資的公司,其融資成本變得更難看
- 房地產和公用事業通常會對此感到不利
留意它會在5%以上持續多久。短暫的急漲只是噪音。持續性的壓力則會改變局面。