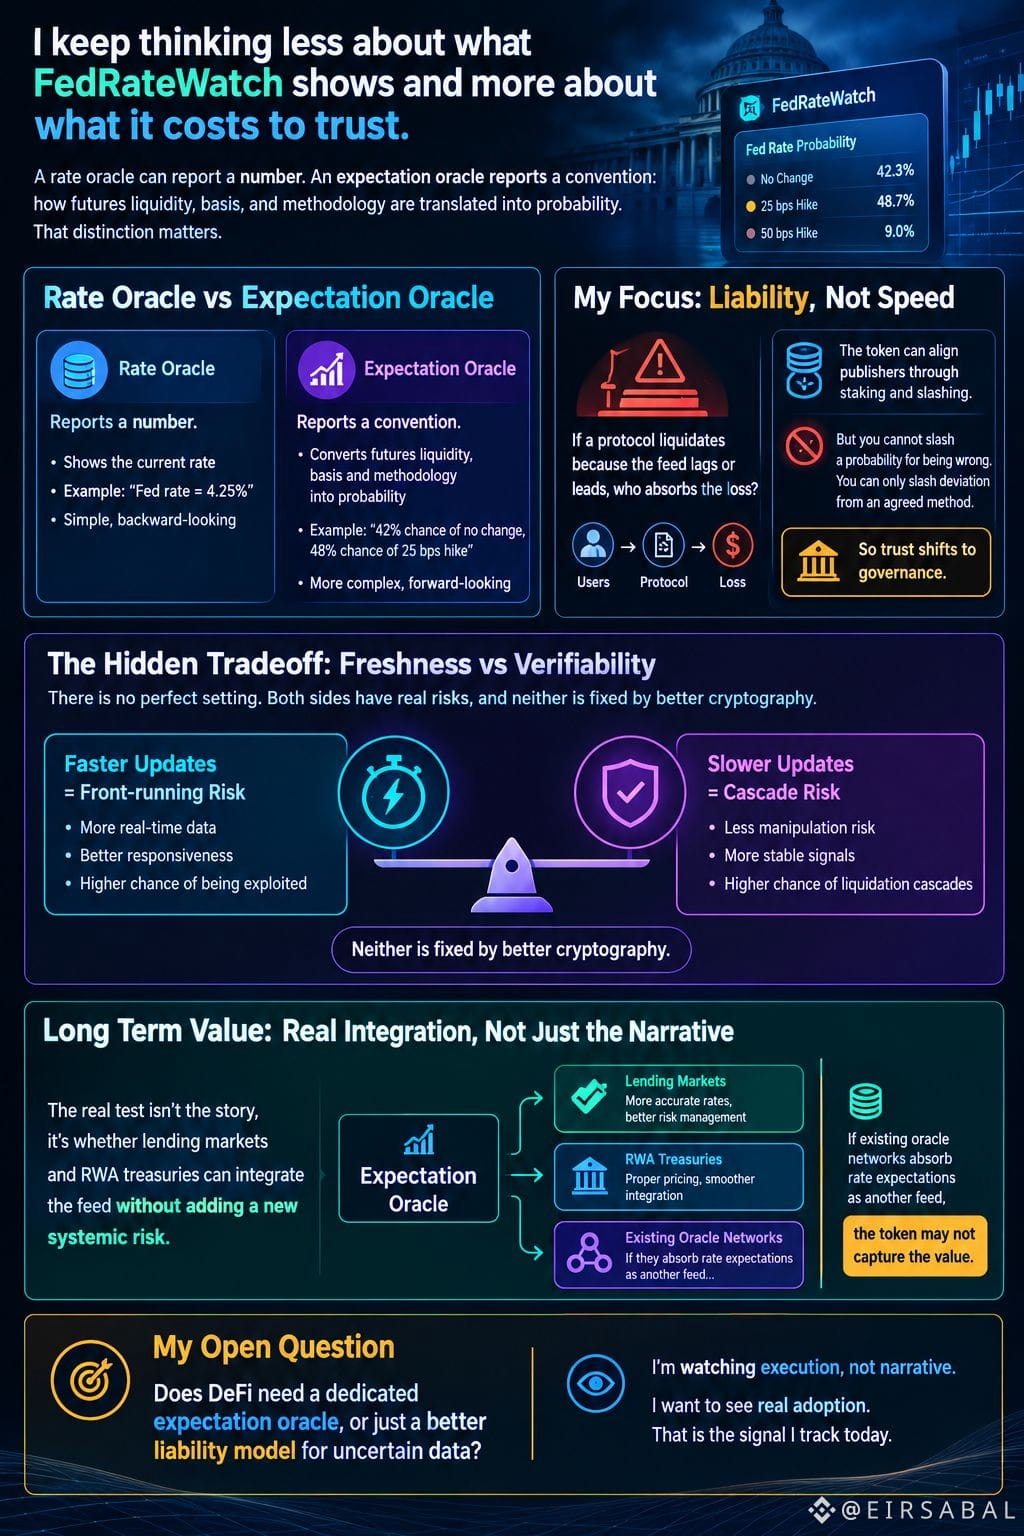
我一直在想得更少的是 FedRateWatch 顯示了什麼,而更多的是“信任”本身要付出什麼代價。一個利率預言機可以報告一個數字。但一個“預期”預言機會報告一種約定:期貨流動性、基差和方法論如何被轉化爲概率。這個區別很關鍵。
大多數人關注的是速度。我關注的是責任。若某個協議因爲數據源滯後或超前而被清算,損失由誰來承擔?代幣可以通過質押和懲罰(slashing)來讓發佈者對齊,但你無法對“判斷是否出錯”這件事進行懲罰。你只能對偏離某個已達成的方法論進行懲罰。因此,信任最終會轉向治理。
這就是隱藏的權衡:新鮮度 vs 可驗證性。更新越快,越容易被前置交易;更新越慢,越容易引發連鎖反應。沒有任何更好的加密手段能固定地解決這個問題。
從長期看,價值並不在於敘事本身。關鍵在於借貸市場和 RWA(現實世界資產)金庫能否在不引入新的系統性風險的情況下整合這份數據。如果現有的預言機網絡能把利率預期當作另一條數據源來消化吸收,那麼代幣未必能捕獲這份價值。
我未解的疑問是:DeFi 是否需要一個專門的“預期”預言機,還是隻需要對不確定數據建立更好的責任(liability)模型?我關注的是執行,而不是敘事。我想看到真正的採用。這就是我今天追蹤的信號。
#FedRateWatch
大多數人關注的是速度。我關注的是責任。若某個協議因爲數據源滯後或超前而被清算,損失由誰來承擔?代幣可以通過質押和懲罰(slashing)來讓發佈者對齊,但你無法對“判斷是否出錯”這件事進行懲罰。你只能對偏離某個已達成的方法論進行懲罰。因此,信任最終會轉向治理。
這就是隱藏的權衡:新鮮度 vs 可驗證性。更新越快,越容易被前置交易;更新越慢,越容易引發連鎖反應。沒有任何更好的加密手段能固定地解決這個問題。
從長期看,價值並不在於敘事本身。關鍵在於借貸市場和 RWA(現實世界資產)金庫能否在不引入新的系統性風險的情況下整合這份數據。如果現有的預言機網絡能把利率預期當作另一條數據源來消化吸收,那麼代幣未必能捕獲這份價值。
我未解的疑問是:DeFi 是否需要一個專門的“預期”預言機,還是隻需要對不確定數據建立更好的責任(liability)模型?我關注的是執行,而不是敘事。我想看到真正的採用。這就是我今天追蹤的信號。
#FedRateWatch