內存供給正在被狠狠擠壓——而且短期內看不到緩解。
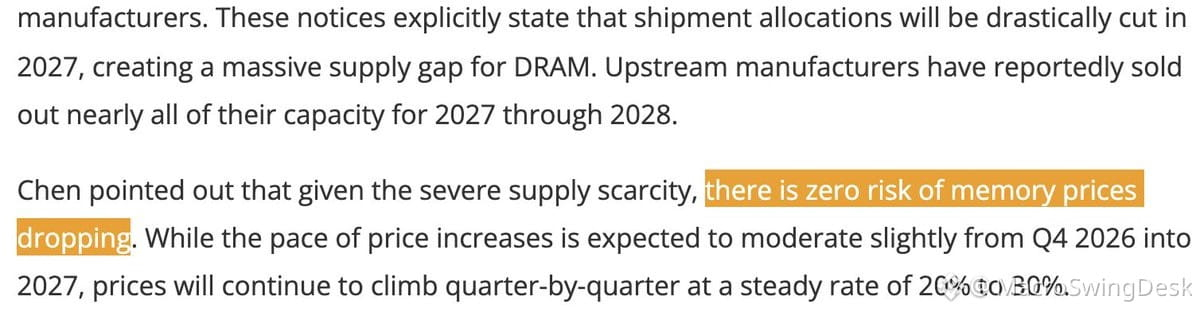
Team Group(佰仕達)GM(總經理)Gerry Chen 剛剛表示:“內存價格下跌不存在零風險。”這不是營銷話術。真正發生的是:
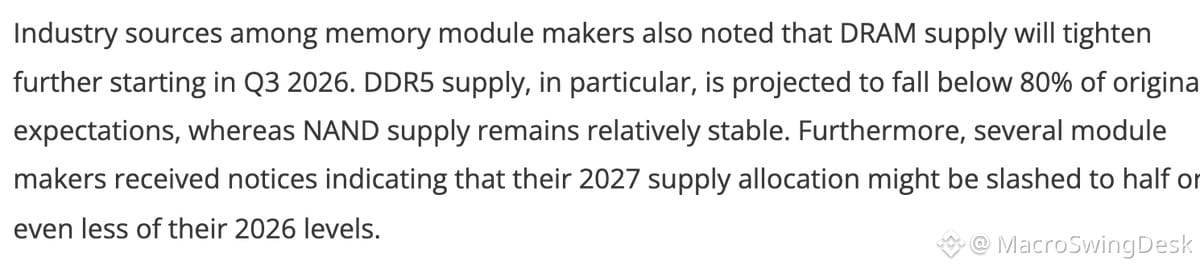
🔹 內存模組廠商被告知,他們在 2027 年的分配額度可能會較 2026 年削減 50% 甚至更多
🔹 上游晶圓廠已經幾乎售罄了 2027–2028 年的幾乎全部產能
🔹 預計 DDR5 供給將低於此前預測的 80%
🔹 價格可能會在 2027 年之前連續按季度上行 20–30%
即使是 $MU 的新 MegaFab 也要等到最早 2027 年第四季度纔可能投產——而 2028–2029 年的訂單已經全部訂滿。
所以如果你還在聽“AI 建設正在放緩”,那內存市場正在發出相反信號:分配額度大幅走低、截至 2029 年產能滿檔,以及未來價格結構性走高。
這種局面將大大有利於 $MU 和 $SKHY。供給約束 + 強勁的 AI 需求 = 能持續更久的定價能力,往往會超出大多數人的預期。
Team Group(佰仕達)GM(總經理)Gerry Chen 剛剛表示:“內存價格下跌不存在零風險。”這不是營銷話術。真正發生的是:
🔹 內存模組廠商被告知,他們在 2027 年的分配額度可能會較 2026 年削減 50% 甚至更多
🔹 上游晶圓廠已經幾乎售罄了 2027–2028 年的幾乎全部產能
🔹 預計 DDR5 供給將低於此前預測的 80%
🔹 價格可能會在 2027 年之前連續按季度上行 20–30%
即使是 $MU 的新 MegaFab 也要等到最早 2027 年第四季度纔可能投產——而 2028–2029 年的訂單已經全部訂滿。
所以如果你還在聽“AI 建設正在放緩”,那內存市場正在發出相反信號:分配額度大幅走低、截至 2029 年產能滿檔,以及未來價格結構性走高。
這種局面將大大有利於 $MU 和 $SKHY。供給約束 + 強勁的 AI 需求 = 能持續更久的定價能力,往往會超出大多數人的預期。