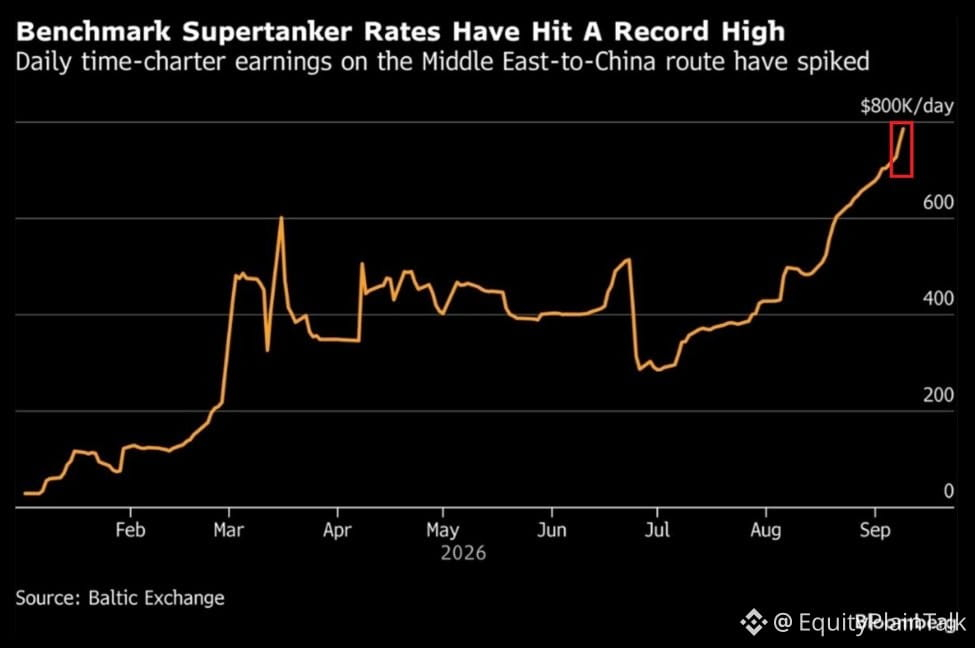
油輪租金剛剛達到了史無前例的水平。
從中東向中國運送原油的VLCC超級油輪,目前每天的收入約爲80萬美元。這不是打字錯誤。兩個月前,這個數字還不到一半。
從美國墨西哥灣到亞洲的一次單程航行,現在在不考慮戰爭風險保險或延誤費用之前,成本就已高達約2950萬美元。
是什麼在推動這一切?願意穿行霍爾木茲海峽的船隻變少了。這個咽喉要道的風險迫使油輪改走更長的替代航線,讓船舶在海上停留更久,並迅速壓縮可用運力。
從歷史數據看,這些油輪的日賺大約在4.5萬美元左右。現在的預測顯示,收益將在明年很長一段時間內仍保持在每天10萬美元以上——是行業常態的兩倍多。
這不僅僅是航運故事。更高的運輸成本會直接傳導到能源價格,而能源價格又會影響到其他所有領域。當運送石油的成本高到這種程度時,這筆費用並不會憑空消失——它會體現在油價終端、貨運成本、以及製造業成本中。
通脹壓力並沒有消失。它們只是現在通過不同的渠道在傳導。
從中東向中國運送原油的VLCC超級油輪,目前每天的收入約爲80萬美元。這不是打字錯誤。兩個月前,這個數字還不到一半。
從美國墨西哥灣到亞洲的一次單程航行,現在在不考慮戰爭風險保險或延誤費用之前,成本就已高達約2950萬美元。
是什麼在推動這一切?願意穿行霍爾木茲海峽的船隻變少了。這個咽喉要道的風險迫使油輪改走更長的替代航線,讓船舶在海上停留更久,並迅速壓縮可用運力。
從歷史數據看,這些油輪的日賺大約在4.5萬美元左右。現在的預測顯示,收益將在明年很長一段時間內仍保持在每天10萬美元以上——是行業常態的兩倍多。
這不僅僅是航運故事。更高的運輸成本會直接傳導到能源價格,而能源價格又會影響到其他所有領域。當運送石油的成本高到這種程度時,這筆費用並不會憑空消失——它會體現在油價終端、貨運成本、以及製造業成本中。
通脹壓力並沒有消失。它們只是現在通過不同的渠道在傳導。