


銀價同時出現兩個價格……紙面價格還能無視現實多久?
隨着2026年的開始,銀不再僅僅是隨着新聞波動的貴金屬,而是變成了一面揭示全球定價機制深層缺陷的鏡子。
在短短一天內,我們看到了前所未有的場景:
銀價觸及每盎司122美元
然後迅速下跌至約84美元
但最大的驚喜並不在於下跌……
而在於價格在哪裏保持高位,在哪裏崩潰。
一個市場……兩種不同的銀價
到2026年1月底,同一種金屬在兩個主要市場的交易價格存在驚人的差異:
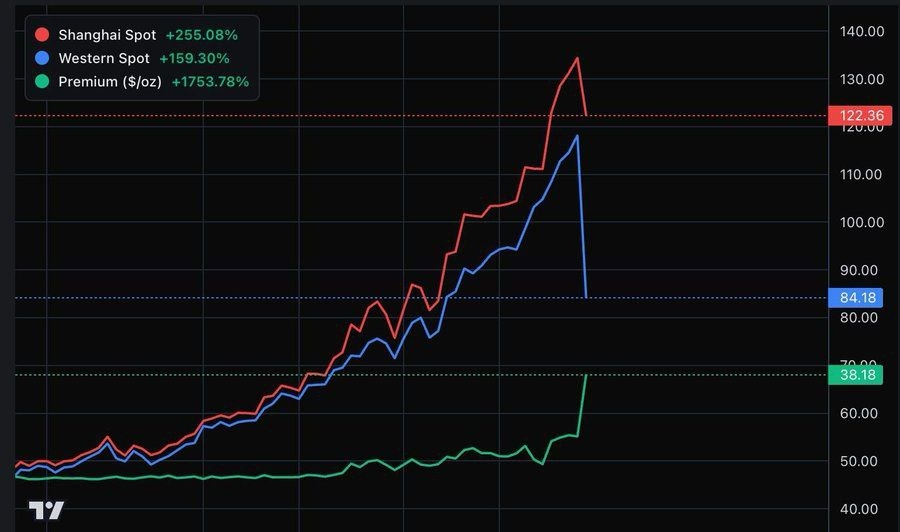
上海: 每盎司約122美元
COMEX(美國): 向 每盎司84美元
即差距接近38美元
在同一時刻超過45%的價格差。
這不是技術故障……
而是定價本質的根本差異的結果。
上海: 當真正的金屬發言時
在上海的黃金和白銀市場,實際交割是基礎。
買家是工業用戶和投資者,他們現在需要金屬,而不是將來給他們的紙張。
因此:
價格反映真實需求
價格溢價反映供應短缺
想要銀的人……付出更多並立即獲得
這裏出現的高溢價意味着一件事:
銀的供應不足。
COMEX: 合約創造的價格而不是實物
在另一邊,美國COMEX交易所依賴紙面合約。
令人震驚的數字:
超過350個紙面合約對應僅一盎司實際銀
這意味着什麼?
可以一鍵出售的鉅額紙面供應
對價格的人工壓力
不需要實際提供金屬
簡單地說:
銀可以出售數百次……而一盎司都沒有動。
結果: 反映真相的差距
這個差距不是一個偶然的數字,
而是一個警告信號。
這差異實際上意味着什麼?
1️⃣ 真實稀缺性
上海的溢價意味着實際市場存在真正的銀短缺。
2️⃣ 不平衡定價
紙面市場即使在真實需求增加的情況下也能抑制價格。
3️⃣ 交割壓力的風險
如果足夠多的合約持有者要求實際交割,我們可能會看到定價的劇烈波動。
總結
上海和COMEX之間每盎司38美元的差距並不是普通的波動,
而是紙面價格與實際價值之間的明顯裂縫。
依賴實際交割的市場發出了明確的信號:
銀是稀缺的……實際價格高於西方屏幕所反映的
然而,未來幾天提出的最重要問題是:
紙面價格還能無視現實多久?
#WhoIsNextFedChair #MarketCorrection #silver $XAG