

#shein最早下週啓動香港ipo招股
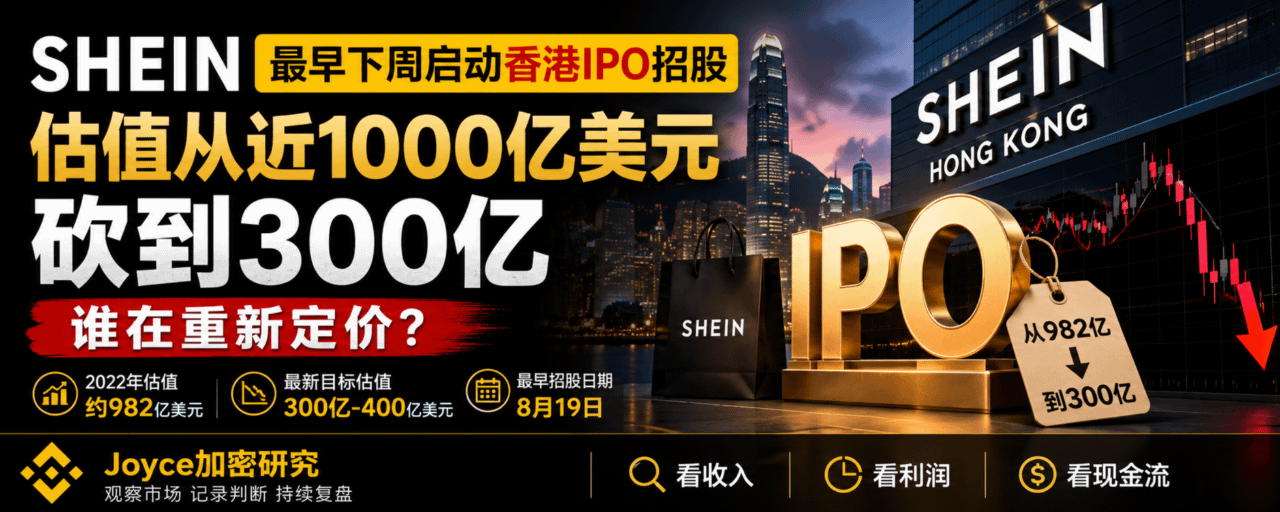
SHEIN最快下週香港IPO:估值從近1000億美元砍到300億,誰在重新定價?
SHEIN終於離上市只差最後幾步了。最新消息顯示,SHEIN計劃最早8月19日啓動香港IPO,市場目標估值大約300億—400億美元。
但真正讓我感興趣的不是“終於上市”,而是這個數字:
2022年,SHEIN私人市場估值一度高達982億美元。現在可能只剩300億美元上下,差不多砍掉了三分之二。
爲什麼?因爲資本市場現在開始真正看賬了。
SHEIN 2025年營收依然高達418億美元,淨利潤約20.6億美元,看起來還是一家非常賺錢的大公司。但增長已經明顯慢下來。
更麻煩的是,2026年第一季度,SHEIN直接出現9900萬美元淨虧損,而去年同期還賺3.95億美元。
背後幾個壓力都很現實:美國取消小額包裹免稅優惠、關稅和物流成本上升、Temu等平臺競爭、歐美監管壓力、利潤率被持續壓縮。
所以SHEIN現在遇到的,其實是很多高估值公司最難的一關:
私人市場可以交易故事,公開市場開始要求現金流。
這件事我覺得對幣圈也很有意思。
Crypto裏我們天天看到高FDV、高融資估值,一個新敘事就幾十億美元估值。但真正到了市場開始看收入、利潤和現金流的時候,估值可以砍得非常快。
SHEIN不是一家失敗公司,418億美元營收已經非常大。問題只是,以前市場願意給它接近1000億美元,現在可能只願意給300億。
這就是“好公司”和“好價格”之間的區別。
現在有兩個劇本:
劇本A:最終招股需求強,估值能夠站在350億—400億美元附近,說明市場仍然願意爲SHEIN的全球規模和增長付溢價。
劇本B:機構只願意在200多億美元區間接貨,那就說明資本市場正在繼續壓縮高增長公司的估值。
我的判斷:
這次SHEIN IPO真正值得看的,不是首日漲多少,而是投資者最終願意給它多少倍利潤、多少倍銷售額。
如果連SHEIN這種全球級公司都要從近1000億美元估值一路砍到300億,那對所有隻靠“未來故事”撐估值的資產都是一個提醒:
故事可以很貴,但最後,市場還是會回來算賬。