

#crypto
crypto
400.6M 次瀏覽
2.3M 討論中
熱門
最新

DOGE 現價 0.07785,24小時漲 1.45%,但永續合約的 8 小時資金費率是 -0.0012%,折年約 -1.3%,價格在漲,費率卻仍然是負的。
先把這個結構講清楚:負費率意味着空頭付錢給多頭。價格轉漲的時段裏,做空的一方還在倒貼利息持有空單。表面看這是“空頭頑固、反彈健康”,但折年只有 1.3%,一天的持倉成本是萬分之零點幾,這點錢對任何有規模的空頭都不構成壓力。所以不要急着把它說成逼空前夜。真正的逼空需要費率深度爲負,同時持倉量堆在高位;現在這兩個條件都不滿足。
第二個數字更值得注意:持倉量 2.14 億 USDT,24小時成交額 2.217 億 USDT,換手不到一倍。這說明今天這 1.45% 不是槓桿倉位堆出來的,更可能是日內換手推動的。籌碼在一天內幾乎換手一遍,卻沒有人願意持倉過夜。這種結構裏,漲幅很容易在第二天被同一批高頻資金還回去。
第三個分歧最容易被忽略:多頭賬戶佔比 72.9%,但費率是負的。賬戶佔比按賬戶數量統計,一人一票;費率則按名義金額加權。七成賬戶在做多,按名義金額加權後的資金流向卻在空頭那邊,也就是小賬戶在下方買入,大額持倉在上方施加壓力。這種結構下,上漲對前者是解套,對後者是浮虧,誰先撐不住,決定下一段方向。如果價格再向上推兩三個點,先承受壓力的是空頭一側的大戶,費率會快速轉正,那纔是反彈開始有槓桿資金進場的時刻;反過來,價格橫住不動,散戶多頭的耐心會先耗盡,費率繼續維持在微負、持倉量繼續下降,就會變成縮量、反覆震盪,難以形成趨勢。
第四是風險面。DOGE 這輪反彈找不到可驗證的鏈上數據或事件催化:不是錢包版本更新,不是支付落地,也不是礦工手續費結構變化,就是純價格行爲。沒有真實結算需求支撐的漲幅,本質是倉位再平衡,不是價值重估。這類行情最容易出現的結果是:漲幾天後,把多頭賬戶佔比從 72.9% 推得更高,然後在某個沒有消息的早晨跌回去。🔍
我的看法很直接:這個位置不追。不是因爲看空 DOGE,而是因爲當前賠率結構不對。費率微負意味着做多持倉成本接近於零,聽起來像好事,實際上說明沒人願意爲這個方向付錢,包括大資金。真正值得等的是兩個數字同時變化:費率從 -0.0012% 轉爲正值,同時持倉量從 2.14 億擡起來。兩個一起出現,說明有槓桿多頭願意付利息進場,那纔是趨勢啓動的確認;如果只有一個出現,尤其只有費率轉正而持倉量不動,那只是空頭平倉的餘波,不是新資金。
1.45% 連噪音的門檻都剛夠到,別把它當信號。槓桿倉位上別拿“就差一個點回本”當持倉理由,市場不知道你的成本線在哪。
#DOGE #Crypto
58
FIL 跌了 2.21%,但多頭還在倒貼錢持倉,這是今天最該盯的一行數據。
現價 0.9025,24 小時成交 85.2M USDT。8 小時資金費率 +0.0082%,折年化約 9%,明顯高於中性基準。數字本身不算誇張,誇張的是它出現的時機:價格正在跌,費率卻仍在正區間,意味着永續市場裏做多的一方每 8 小時都在付費維持倉位。換句話說,這波賣壓是空頭沒發力、多頭在硬扛的結果,並非空頭砸盤所致。
再看持倉結構。全網持倉 5024 萬 USDT,與 85.2M 的 24 小時成交額相比,換手率大約 1.7 倍,說明籌碼主要在做日內來回,沒有明顯的大額建倉痕跡。多頭賬戶佔比 52.4%,只是溫和偏多,遠談不上擁擠。所以現在的結構是:沒有空頭大軍壓境,沒有多頭狂熱加倉,只有一批浮虧的多頭在付費等待,而價格沒給他們回報。這種形態更常見的結局是慢性失血後費率轉負,並非暴漲。真正的出清信號,是費率翻負、多頭認賠離場,而不是現在這種“再等等看”。💧
第三點,敘事層面。最近被反覆提起的賺錢故事是礦機推薦獎,而非存儲訂單。這條鏈條值得琢磨:一個項目裏,參與者主要靠賣硬件拿返傭賺錢,說明資金和注意力流向了“賣鏟子”的環節,生產性環節反而沒吸到錢。存儲需求的真實付費方如果遲遲起不來,代幣的價值捕獲就只能靠情緒和礦工的成本敘事撐着。更關鍵的是成本與收入錯配:礦工的支出是硬件和電費,以法幣計價,收入卻以代幣計價,所以他們天然是持續的賣方;再疊加推薦獎帶來的硬件銷售激勵,相當於把更多人拉進同一個賣方結構。這也解釋了爲什麼價格跌的時候多頭還能扛:很多人扛的並非幣價,機器已經買了、電已經接了,退出的成本比浮虧更痛。
風險也擺在這裏:費率還在正區間,說明出清沒完成。價格若繼續往下走,先被動減倉付錢的會是這羣多頭;費率一旦翻負,短期會有一輪集中的被動拋售,那纔是情緒最差的時候,也往往對應賠率最好的時候。
我的看法很直接:現在不是抄底的位置,是觀察的位置。盯兩個東西就夠,資金費率什麼時候從 +0.0082% 翻到負值,以及 5024 萬 USDT 的持倉什麼時候出現一輪真正的下降。前者代表多頭認輸,後者代表槓桿清完。這兩個都沒發生之前,價格反彈也只是給付費多頭一個更體面的離場價。
倉位是自己的,機器也是自己的,別把扛單當信仰。
#FIL #Crypto
27
Ripple 拿到國民信託銀行全牌照,在信息流裏被一條"某公司要增發 8070 萬美元股權去買 XRP"蓋過去了。兩條擺在一起看,恰好暴露了市場現在給 XRP 定價用的是哪套框架:大家盯着誰在買,而不是誰在替別人保管。
牌照本身不值錢,值錢的是它劃出的業務邊界。國民信託銀行不是商業銀行,不能吸存放貸,能做的是受託、託管、信託類服務。這句話反過來讀就是:Ripple 拿到的不是一張可以加槓桿的銀行牌照,而是一張把別人資產合法記在自家賬本上的牌照。所以"Ripple 變銀行"不會直接變成 XRP 的買盤,它先變成的是託管規模。
第二層是機構入口的替換。ETF 給的是二級市場敞口,錢買的是份額,申贖按日、調倉按季,來的是一批看模型權重的被動盤。信託託管是另一套系統:機構的幣不進交易所,進的是受監管的託管賬戶,一旦搬進去,遷移成本高、換手低。這兩種買盤性質完全不同,前者決定短期邊際價格,後者決定長期籌碼結構。XRP 的機構入口正在從前者往後者挪,但市場還在用前者的數據表(ETF 流入)去衡量後者的進展,這是當下最明顯的一處錯配。
第三層,也是最容易被讀錯的:託管不等於買入。信託銀行託管的是客戶資產,不是自營盤,客戶把 XRP 存進來,Ripple 不會因此在市場上多買一枚。能傳導到價格的鏈條要長得多:託管規模起來 → 機構願意在 XRPL 上做結算和抵押 → 結算需求才間接轉化爲對 XRP 的功能性需求。這條鏈每一環都要時間,每一環都可能卡住。
對比量級就更清楚。8070 萬美元在加密圈是筆大錢,但放進一家國民信託銀行的託管盤子裏只是零頭。市場把注意力給了這個數字,是因爲它能立刻折算成買盤;託管規模是慢變量,短期看不見,所以沒人討論。可定價的從來不是新聞熱度,是現金流路徑。XRP 現在還在 1.3 美元上方,這個位置裏裝的是現貨流和槓桿成本,不是一張牌照的期權價值。
風險也在這裏。牌照是"可以做",不是"已經在做"。從批文到託管規模真正爬坡,通常要幾個季度,期間價格還是由現貨成交和合約成本決定,不會因爲一張牌照自動重估。而且信託銀行不承擔客戶的市場風險,客戶虧了它不託底——這既是它安全的地方,也是它和 XRP 價格之間隔着的那一層。
接下來該盯的不是這條消息的轉發量,而是三個數:Ripple 託管 AUM 的披露口徑、RLUSD 的發行與儲備結構、XRPL 上機構錢包餘額的變化。這三個數不動,牌照就只是一條被歸檔的新聞,漲跌幅會證明誰在認真讀它。
慢變量不救急,短線倉位該按價格結構管,還是得按價格結構管。
#XRP #Ripple #Crypto
5
CAP 24小時跌18.19%,4小時資金費率卻從+0.0050%擡到+0.1419%,這個背離比跌幅本身更有信息量。價格在跌,多頭持倉成本反而漲了近28倍,折年約310%,這不是一個正常的去槓桿畫面。
先看費率這一項。+0.1419%每4小時結算一次,意味着多頭每天要支付約0.85%的持倉成本,年化超過300%。而就在同一輪下跌之前,費率還只有+0.0050%,折年約11%。價格跌了18%,多頭借錢的利息卻貴了28倍,說明下跌過程中多頭不僅沒有撤退,反而在逆勢維持甚至加倉。高費率是多頭擁擠度的溫度計,現在這個溫度計在報警。
再看持倉和成交結構。持倉量2348萬USDT,24小時成交2.45億,換手約10倍,日內短線博弈非常激烈。多頭賬戶佔比54%,散戶多頭略佔優。這種結構下,價格下跌時高費率會持續消耗多頭保證金,一旦觸發止損,容易形成多頭踩踏。換句話說,現在不是空頭在主導下跌,而是現貨賣壓被期貨多頭硬接,接的人還在付越來越貴的利息。
還有一個細節值得注意。費率是正且高,說明空頭沒有在下跌中大規模開倉,否則費率會被壓回中性甚至負值。這意味着後續反彈缺少空頭回補的燃料,但同時也意味着多頭一旦認輸,賣壓會集中釋放。年化310%的費率對套利資金有吸引力,如果空頭開始進場喫費率,會增加現貨賣壓,但費率也可能因此回落。關鍵要看費率是從+0.1419%回落,還是繼續往上擡。
短線我的判斷是,這個位置不是接飛刀的時候。重點觀察兩個信號:一是4小時費率是否從+0.1419%回落,二是持倉量2348萬USDT是否開始下降。如果費率和持倉量同步回落,說明多頭在出清,價格纔可能企穩;如果費率繼續走高而價格繼續跌,那是多頭擁擠度還在上升,風險沒有釋放完。高費率環境下,多空雙方都在爲持倉付費,槓桿倉位很容易被插針帶走,控制倉位比猜方向更重要。
#Crypto #CAP
40
·
--
問一句:$DOGE 近 24 小時漲了 1.4059%,這就能說明買方在主導嗎?
先擺兩個讀數。幣安現貨 DOGEUSDT,截至 2026-10-27T00:55Z 的近 24 小時漲 1.4059%,成交額 26,151,362.99 USDT;同一窗口裏,主動買入佔成交額 46.22%。
兩種答案在這裏分開:一種看到 1.4059% 就說買盤佔了上風;另一種盯住 46.22%,認爲這 24 小時裏略多的成交是賣方主動打出來的。
我的答案靠後一種。漲跌幅比的是首尾兩筆價格,主動買入佔比記的是每筆成交由誰發起;46.22% 說的是略多一半由買方喫單發起,不管單子多大。兩欄並排放進同一張截圖,通常只被讀走一欄。
#Dogecoin #Crypto $DOGE
不構成投資建議。
22
·
--
查看翻譯
【早盘速览】BTC 重新站上 8 万美元,报 80,101 美元,24h +0.12%,区间 79,265-80,702 美元——昨天一度跌破 8 万,今天算是勉强收复,但涨幅几乎可以忽略,买盘还是很谨慎。
ETH 2,324 美元(+0.16%),SOL 100.78 美元(+0.01%)、DOGE 0.0777 美元(+0.09%),四大主流币 24h 涨幅全在 0.2% 以内,典型的集体横盘:没人愿意在美联储 10 月 27-28 日议息会议前先动手。
小币里 DASH 领涨 +3.8%,也上了热搜;恐惧贪婪指数 43,中性。关键位:BTC 守住 8 万是底线,上方先看 80,700;跌破 79,265 就要小心回踩。
你们怎么看——这是会议前的蓄势,还是 8 万关口本身就快守不住了?
$BTC $ETH $SOL #早盘速览 #Crypto
个人观点,不构成投资建议
ETH 2,324 美元(+0.16%),SOL 100.78 美元(+0.01%)、DOGE 0.0777 美元(+0.09%),四大主流币 24h 涨幅全在 0.2% 以内,典型的集体横盘:没人愿意在美联储 10 月 27-28 日议息会议前先动手。
小币里 DASH 领涨 +3.8%,也上了热搜;恐惧贪婪指数 43,中性。关键位:BTC 守住 8 万是底线,上方先看 80,700;跌破 79,265 就要小心回踩。
你们怎么看——这是会议前的蓄势,还是 8 万关口本身就快守不住了?
$BTC $ETH $SOL #早盘速览 #Crypto
个人观点,不构成投资建议
52
Akash 決定離開 Cosmos,把整條去中心化算力市場遷到 Solana。這不只是一次跨鏈部署,更是一次公開選擇:DePIN 項目在“自建應用鏈”和“接入現成結算層”之間選邊了。
先算自建應用鏈這筆賬。Akash 當年是 Cosmos 應用鏈敘事的樣板,自建驗證者集合、自己維護 IBC 出口、自己想辦法把代幣變成能用的流動性。代價藏在後面:安全預算靠通脹支付,流動性引導靠做市補貼,穩定幣入口基本爲零。搬到 Solana,讓出去的是治理和驗證者自主權,換回來的是現成的 USDC 深度、成熟的借貸與永續市場,以及一條不用自己養的結算軌道。對體量不夠大的 DePIN 來說,這幾乎是被迫的選擇:固定成本攤不開,鏈上收入又撐不起安全預算,自主性就成了奢侈品。
第二件事,現貨買家在發生變化。DeFi Development Corp 再增持 5,346 枚 SOL,總持倉達到 259.5 萬枚。按 SOL 三位數價格粗算,這是一個兩億美元級別的現貨頭寸,並且完全不經過永續合約。這類資產負債表買家的意義在於,它們的買入節奏跟資金費率無關,不會因爲費率翻正就撤,也不會因爲翻負就衝。SOL 的持倉結構裏這種錢越多,槓桿端清洗對價格的殺傷就越鈍。
第三件事,槓桿端現在沒有聲音。BTC 再度跌破 80,000,但各大交易所的資金費率維持中性,槓桿資金既沒有追空,也沒有搶反彈。這有兩面:好的一面是 SOL 這種高 beta 標的,下方沒有堆疊的強平單等着引爆,出清是靠現貨換手完成的,比較乾淨;壞的一面是反彈時少了空頭回補那種一次性推力,只能靠真實買盤一層層往上壘。中性費率不指向方向,它只說明多空都覺得現在賠率不夠。
風險在時間差上。遷移不是一鍵切換,驗證者、代幣經濟、跨鏈資產橋接都得重做,落地週期按季度算。而且 Akash 自己的體量放進 Solana 的盤子裏並不大,這條消息真正值錢的不是“多了一個 DePIN 項目”,而是“應用鏈”這個選項被從默認項降級成了備選項。後面若有兩三個中型項目跟進,SOL 的估值裏才配得上加一條結算層抽租;只有 Akash 一個,它就是一條新聞,不是一次重定價。
所以這條事件的短線價值在敘事,不在資金。盯的是有沒有第二個、第三個跟進者,以及這類現貨建倉能不能按周持續。敘事可以一夜講完,建倉要按周算,兩個時間尺度別混用。真要參與,先想清楚自己賭的是哪一條,倉位自然就好定了。
#SOL #Crypto
90
JCT 這根 16.46% 的陽線,對應的成交量卻在縮小。現價 0.007168,24 小時合約成交 2.889 億美元;而價格真正啓動前那波,成交是 6.4 億。量能直接減少一半以上。這個背離先於價格,值得先看清楚。
第一件事,換手率。持倉量只有 3109 萬美元,24 小時成交 2.889 億,一天之內持倉換手 9 遍多。這說明主力是日內資金,不是準備持倉過夜的倉位。縮量上漲、高換手、小持倉,合起來看:沒有新增資金建倉,是場上原有的一批資金在反覆買賣,把價格往上推。這種走法能持續多久,取決於這批人還願不願意繼續買入,而不取決於外面有沒有人想進來。
第二件事,費率。4 小時資金費率 +0.0583%,每 4 小時結算一次,日化 0.35%,折年約 128%。多頭在這個位置進場,每天在價格還沒開始波動之前,就先付出 0.35% 的持倉成本。按 3109 萬持倉和 0.35% 日化粗算,每天有 10 萬美元量級的資金從多頭一側流向空頭一側。漲 16% 當然覆蓋得住這筆支出,但這是有前提的。一旦橫盤兩天,多頭就從盈利方變成資金淨流出方,而這個轉變跟價格沒關係,只跟時間有關。
第三件事,也是最不對勁的地方:多頭賬戶佔比只有 44.8%。按賬戶數看,多頭是少數,費率卻是這麼高的正值。這兩件事同時成立,基本只剩一種解釋:費率不是被“人多”推高的,而是被少數賬戶的“單大”推高的。現在的多頭結構,是少數重倉賬戶付着高成本在前面推價格,身後是一羣賬戶數更多、單子更散的空頭。這跟“市場一致看多”是完全不同的兩張圖。
這種結構兩面都有風險。往上,價格再走一檔,那 44.8% 的散空會被迫回補,形成助推;往下,只要前面推價格的那幾個大倉位先鬆手,高費率立刻變成他們自己平倉的理由,而成交量簿得只剩下 2.89 億,承接不住集中賣出。縮量上漲最怕的從來不是沒人跟,是第一個跑的人。
我自己的處理:不在這個費率位置上追。要驗證的東西只有兩個——成交能不能重新回到 4 億以上,費率能不能從 0.0583% 退回 0.02% 以內。兩個都做到,說明真有新多頭願意在低成本下建倉,那纔是結構變好;只滿足一個,大概率還是場內資金來回買賣。真正舒服的進場位置,通常出現在費率被壓成負值的那一次,那時候建倉的多頭不用替別人付利息。
槓桿市場裏,費率爲正的時候,時間不站在多頭這邊。倉位怎麼放,先看自己能不能扛住每天 0.35% 的固定支出。
#JCT #Crypto
206

·
--
OpenAI搞出大突破,DeepSeek單週調用量暴增801%,AI賽道火熱!$ANT可能要上市了。SpaceX阿波羅籤400億GPU大單,科技巨頭瘋狂囤算力。Meta融資950億,英偉達AMD跟投。AI+GPU+科技巨頭,三大利好刺激加密市場!
OpenAI makes major breakthroughs, DeepSeek's API usage surges 801% weekly. $ANT likely to IPO soon. SpaceX and Apollo sign $40B GPU deal, tech giants hoarding computing power. Meta raises $95B, with Nvidia and AMD on board. AI + GPU + Big Tech = triple catalyst for crypto market!
#AI #Crypto $ANT $NVDA
22
Q 一天拉 243.88%,現價 0.1966,合約成交 5.54 億美元,4 小時資金費率卻是 -0.0282%。價格在漲,付費的卻是空頭。這波不是多頭加槓桿追出來的,是空頭在給多頭髮工資。
先看費率。每 4 小時結算一次,-0.0282% 折成日化大約 -0.17%,年化 -62%。空頭持倉一天要交千分之一點七的租金,價格還在 24 小時裏翻了三倍多。正常人不會在浮虧擴大的時候繼續付錢扛單,除非倉位已經被套住、平不掉,或者還在賭均值迴歸。不管是哪種,這筆錢現在是實打實從空頭口袋流向多頭,多頭追多的邊際成本是負的——收着費拿多單,情緒上會自我強化。
費率之外,持倉結構也在講同一件事。3892 萬美元的 OI,對 5.54 億的 24 小時成交,換手接近 14 倍。這個比例說明成交量裏絕大部分是日內來回打,不是重倉過夜。持倉薄的好處是拉起來省力,壞處是兩邊都站不穩。配合多頭賬戶佔比只有 37.6%,也就是六成以上的賬戶在空——空頭人數佔優但持倉不厚,典型的散空密集結構。薄 OI 加上負費率,是加密貨幣裏最容易被一根針打穿的組合。
真正的風險在反身性。負費率會吸引一批純粹喫資費的多頭進來,把 OI 重新推高;可這批人的成本全堆在 0.1966 上方,價格一旦滯漲,他們收的那點費率遠遠蓋不住價格回撤。而空頭因爲賬戶數佔優,下跌時反而有加倉的底氣。所以這個結構對方向的要求非常苛刻:要麼繼續擠空,要麼就是多頭踩踏,中間態很難維持。
還有一個觀察點:5.54 億的成交量相對於不到 4000 萬的持倉,量能遠超現貨深度能解釋的範圍。這種換手要麼來自事件驅動,要麼來自合約端的博弈資金,而不是真實的現貨買盤。接下來要盯的是成交能不能沉澱成持倉——如果 OI 跟着價格一起擡,說明有人願意過夜,行情還有下半場;如果 OI 一直趴在 4000 萬下面,那每天 5 億的成交只是在互相收割。
我的判斷偏多但不追:空頭還在付費,說明他們沒認輸,擠空的燃料沒燒完;可 243% 之後,0.1966 上方的每一根滯漲 K 線都是燃料耗盡的信號,不是加倉理由。這種薄持倉的幣,插針 20% 跟呼吸一樣正常,先想清楚能扛多少回撤,再想能賺多少。
#Q #Crypto
424
用永續做多 ETH 現在是一門負息生意。8 小時資金費率報 +0.0088%,一天三次結算,一年 1095 次,折下來 9.6% 出頭;而 ETH 本身走質押路徑的年化收益大致在 3% 上下。也就是說,用合約持有多頭的資金成本,是持有現貨並質押拿收益的三倍多。這筆賬很少有人算,但它決定了當下誰在付錢、誰在收錢。
先看盤面上的數字:ETH 報 2305.73,24 小時跌 1.32%,24 小時成交額 80.937 億美元,持倉量 54.15 億美元。0.0088% 的單次費率聽起來像零頭,乘上 1095 次就是接近兩位數的年化。持 10 萬美元的 ETH 永續多頭,一年光費率要付出去約 9600 美元;同期把這 10 萬美元的 ETH 拿去質押,大概只能收回 3000 美元。差額是明擺着的,所以做多永續的合理理由只剩一個:短期漲得比成本快。它並不等於“長期看好”:“長期看好”用現貨表達就行,還能順便把質押收益收回來。
有人會說,0.0088% 比幣安永續 0.01%/8 小時的默認值還便宜一點。這話沒錯,但折價不等於便宜:0.01% 本身就是年化近 11% 的定價,默認值本來就貴。多頭現在拿到的所謂“折扣價”,依然是 9.6% 的租金。費率沒轉負、也沒貼近零,說明槓杆端不認爲需要倒貼錢纔有人接多;這種“付得起、也願意付”的狀態,是一種結構性擁擠,並非恐慌。
再看賬戶結構。多頭賬戶佔比 77.2%,表面是一邊倒的看多,但這個數字是按賬戶數統計的,不是按持倉規模。散戶賬戶天然偏多,偏好高槓杆、小倉位,所以它更像情緒溫度計,不能直接當作資金流向。真正的資金面目在 54.15 億美元持倉量和 80.9 億美元日成交裏:換手約 1.5 倍,不算清淡,也談不上放量。槓桿存量仍然堆在場上,但邊際新錢沒怎麼進來,於是正費率變成了存量多頭之間互相付費;並不是新資金在搶籌碼擡價。
第三層是敘事與成本脫節。廣場上熱度高的是“比特幣到 15 萬,ETH 就該到 10 萬”這類按倍數換算的帖子,還有各種遠期目標價。這類討論有個共同點:全在講終點,沒人算路徑成本。而 9.6% 的 carry 恰恰是路徑上的過路費:你可以相信 ETH 三年後翻幾倍,但只要費率停在這個水平,你每年要先交出 9.6%,還得承受 24 小時 -1.32% 這種日內波動。遠期故事講得越大,越反證當下的正溢價不是它撐起來的。
風險在兩端。多頭這邊,正費率意味着橫盤即失血:價格一週不動,光費率就喫掉約 0.18%,一個月約 0.8%;倉位越重、拿得越久,被 carry 磨掉的可能性越高。空頭那邊也不是無風險收租——他們在賺 9.6% 的年化,代價是承擔向上的方向暴露,價格一旦快速拉昇,收租收益補不了浮虧。最舒服的位置從來是現貨多、永續空這一結構,賺的是費率,承擔的是方向風險;這也是費率越高、越多人願意做這個結構的原因。而它的另一面就是多頭擁擠持續自我強化,直到費率被打回基準。
我的判斷:與其猜 ETH 下一站走到哪,不如盯費率這個數。它什麼時候跌到 0.003% 以下甚至翻負,才說明多頭擁擠真正鬆掉了、槓桿端定價恢復正常;那之前,想拿 ETH 敞口就用現貨,別用永續,付 9.6% 去換一個收益率 3% 的資產敞口,賬算不過來。
風險提示:費率是能在幾個結算週期內瞬間翻轉的指標,別把當下的正溢價當成長期結構性結論;倉位大小和進場位置,永遠比方向判斷更能決定結果。
#ETH #Crypto
11
AIN 24小時漲了84.18%,現價0.0701,但這波最貴的不是價格,是持倉成本——4小時資金費率+0.1286%,一天結算6次,等於每天先交0.77%,折年281%。漲84%的同時費率同步翻倍,追進去的多頭在付兩份錢:一份是價格溢價,一份是持倉稅。
先看費率這個數字的量級。+0.1286%每4小時,在幣安合約裏屬於偏高檔位,通常只在兩種情況下出現:現貨深度跟不上合約、或者多頭槓桿明顯供過於求。現在24小時成交額84.4M USDT,對比持倉量2117萬,換手率大約4倍——這個比例說明盤內主要是日內資金在來回打,而不是有人在這裏沉澱倉位做趨勢。真正建倉的錢會把持倉量頂上去,現在持倉沒跟着成交同步膨脹,等於漲幅是快錢推的,地基不厚。
再看多頭賬戶佔比56.1%。這個數字其實不算擁擠,幣安上常見70%以上的單邊多頭結構。56%意味着散戶沒有一邊倒地壓多,那費率達到0.1286%就不是散戶情緒推的,更像是合約價格持續貼着或高於現貨、套利盤在喫這個價差。問題在於,靠費率套利撐起來的結構有個特點:一旦價差收窄,喫費率的那批空頭會平倉,平倉本身就是買盤,短期能託一下價格;但價差一旦徹底打平,費率回落到常態,這部分託底資金就撤了,價格要找新的承接。
所以這波的核心矛盾不是“還能漲多少”,而是“誰在爲84%買單”。現價0.0701,多頭每持有一天付出接近0.8個點,只要價格橫盤兩天不漲,費率就把利潤喫掉1.6個點;如果價格回撤5個點,疊加費率,實際虧損比看到的更深。反過來說,如果你在考慮做空喫費率,要清楚84%的漲幅背後是快錢主導的薄持倉,這種結構上下插針的概率不低,被掃損的風險不比費率收益小。
幾個需要盯的信號:持倉量能不能從2117萬這個水位繼續往上走,如果成交放大但持倉不動,說明還是日內博弈,漲勢缺乏延續性;費率能不能從0.1286%回落,回落到0.05%以下才算多頭成本壓力緩解;還有多頭賬戶佔比,如果從56%快速衝到65%以上,那纔是真正的擁擠信號,那時候費率和價格雙殺的風險會明顯上升。
我的看法是:這個位置不是不能做,但賠率不對稱。多頭的賬面漲幅已經被費率提前透支了一部分,追高的性價比不如等費率冷卻或者價格回踩確認承接。真要參與,把費率當成硬成本算進止損位,而不是隻盯着K線。
這類高費率行情裏,賺得到波動,未必守得住利潤。
#AIN #Crypto
5
·
--
新一期行情觀察出爐了!
$BTC 這波回撤會繼續走深嗎?歷史數據顯示Q4季節性疲軟反覆出現,這次會不會重演?
個人看法:季節性只是參考,關鍵還是看關鍵支撐的承接力度,別單憑“日曆效應”就重倉押方向。
感興趣的朋友可以訂閱閱讀完整分析。
#BTC #Crypto
新一期行情觀察出爐了!
$BTC 這波回撤會繼續走深嗎?歷史數據顯示Q4季節性疲軟反覆出現,這次會不會重演?
個人看法:季節性只是參考,關鍵還是看關鍵支撐的承接力度,別單憑“日曆效應”就重倉押方向。
感興趣的朋友可以訂閱閱讀完整分析。
#BTC #Crypto
$BTC 這波回撤會繼續走深嗎?歷史數據顯示Q4季節性疲軟反覆出現,這次會不會重演?
個人看法:季節性只是參考,關鍵還是看關鍵支撐的承接力度,別單憑“日曆效應”就重倉押方向。
感興趣的朋友可以訂閱閱讀完整分析。
#BTC #Crypto
143
BULLA 現價 0.15142,24 小時漲 66.29%,合約成交額 2.57 億美元刷出新高,但持倉量只有 2131 萬美元。這三個數字裏最值得看的不是漲幅,是它們相除的結果:257.2M ÷ 21.31M ≈ 12,一天之內整個持倉盤子被換手了十二遍。
第一,這是資金反覆換手帶來的行情,不是倉位持續堆積的行情。健康的趨勢推進,通常是價格往上走、持倉量同步擡高,因爲新資金進來建倉並留在場內。BULLA 這裏反過來,成交額創了新高,持倉量卻還停在兩千多萬美元這個量級,說明絕大部分單子是日內開完就平,沒有沉澱成隔夜籌碼。這種結構跑得快,但邊際買盤和成交額高度綁定:一旦換手率掉下來,擡價的那部分資金會同步消失,價格失去支撐的過程也會同樣快。
第二,4 小時資金費率從 +0.0274% 一路收斂到 +0.0050%,正好落在中性基準上。66% 的漲幅、2.57 億美元的成交,多頭卻沒有爲持倉付出任何溢價,永續價格基本貼着現貨走。這說明這波不是槓桿多頭扛單扛出來的,場內沒有形成擁擠的多頭倉位;換個角度講,也沒有資金費套利盤願意在這個位置提供承接。基差被抹平,等於市場把這一波定性成現貨端和喫單端的重定價,而非槓桿溢價推升。
第三,多頭賬戶佔比只有 36.5%。賬戶層面多數人在逆着這波漲勢站隊,這在短線裏既是燃料也是分歧信號:逆勢空單在快速拉昇中容易被逼平,形成被動買盤;但同時說明市場共識極差,漲得越急,反手的人越多。要提醒一句,賬戶數佔比不等於持倉金額佔比,散戶賬戶多、單筆小,真正把價格推上去的錢在多頭一側,所以別把這個數字直接讀成“空頭被套牢了”,它只反映情緒層面在逆勢。
第四,風險在深度。兩千多萬美元的持倉量去撬動 2.57 億美元的日成交,意味着盤口薄、滑點大,雙向都能被放大。費率處在中性、持倉沒有堆積,好處是沒有多頭擁擠帶來的連環踩踏,壞處是也沒有穩定的持倉盤託底,任何一筆稍大的市價單都能在薄盤上打出誇張的影線。這種結構裏,倉位管理和槓桿倍數比方向判斷更決定結果。
我的判斷偏保守:這更像高換手資金在做日內輪動,而不是新趨勢的資金建倉。66% 之後追不追,關鍵不在價格還能不能新高,而在兩個可以持續跟蹤的數——持倉量能不能從 2131 萬美元往上走,費率能不能重新擡離中性基準。兩個都不動,這波大概率就是一次性脈衝;OI 開始跟着價格一起擡,才談得上結構變化。
⚠️ 薄盤加高換手,最容易受傷的是槓桿開得太滿的人,先算清自己能承受多少滑點再談方向。
#BULLA #Crypto
3

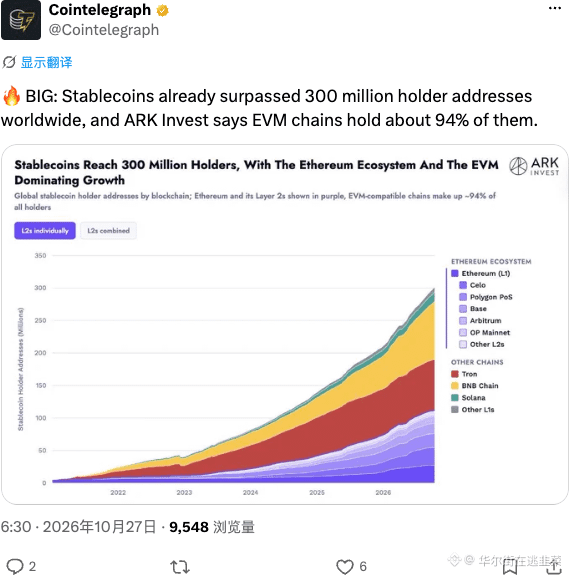
Evernorth 打算增發 8070 萬美元股權來買 XRP。這則消息被轉發最多的是金額本身,但真正改變 XRP 邊際買盤結構的,是買家換人了:從 ETF 裏那批按季度調倉的配置盤,換成一家要靠發股票融資、再把代幣鎖進資產負債表的公司。
先把這類買盤的性質說清楚。ETF 的流入有路徑依賴,配置者按風險預算給權重,錢進得慢但穩定,賣出也很少由情緒驅動。金庫公司正好相反,它由一次性事件驅動,規模取決於融資能力,而不是取決於對 XRP 的真實需求。8070 萬美元放到 XRP 的日成交額面前只是個零頭,因此這筆錢對價格的意義不在體量,而在信號:有一類新買盤願意承擔股權稀釋的代價去換 XRP 敞口。信號有價值,但信號本身不構成定價力量。
第二層要看的是 mNAV,也就是市值對持幣淨值的倍數,這是判斷“發股買幣”這套模式能否持續的關鍵。MicroStrategy 這套模式能持續運轉,核心在於它的股價長期對每股持幣量保持溢價,所以每發一次股,老股東的每股含幣量都在增加。反過來,如果 Evernorth 的股價對它的 XRP 持倉出現折價,同樣的操作就是把價值從新股東手裏轉移到老股東手上。這裏有一個可以直接追蹤的指標:融資完成後,這家公司的市值除以它持有的 XRP 市值,是溢價還是折價,以及這個溢價能維持幾個季度。溢價在,發股買幣是正向循環;溢價沒了,融資能力會先於買幣能力枯竭。
第三點是敘事上的錯位。XRP 被講成公司財庫資產的時候,它的需求側正在悄悄換軌。跨境結算與 ODL 的用量、XRPL 上的真實轉賬量,構成 XRP 的原生需求;而發股買幣屬於資本市場行爲,它創造的是持有意願,不創造使用需求。兩者可以同時存在,但不能互相替代。廣場上那種“BTC 到 15 萬、XRP 就該到 8.6 美元”的推演,本質上只是把 XRP 的 beta 當成基本面:風險偏好高的時候讀起來很順,風險偏好回落時它是第一個被證僞的。
風險點就在稀釋本身。8070 萬美元的股權如果再疊加較高的稀釋比例,短期股價壓力會傳導成融資成本上升,再傳導成後續買幣節奏放緩;這條鏈條在反向時跑得比正向更快。需要確認的幾件事:這筆錢是普通股還是可轉債、有沒有鎖定期、買 XRP 是場外一次性成交還是分批 TWAP 執行。分批執行對盤面衝擊小,但也說明公司自己不想在某個價位把可用額度一次用完。
我的看法是:把 Evernorth 的融資進度和每股 XRP 持倉量放進觀察清單,把它當作衡量需求側信用的一個讀數,而不是當作買入理由。XRP 短線方向仍由現貨流動性和整體風險偏好決定,一家公司發股買幣改變的是敘事的形狀,不是價格的重心。真要給它定價,等第一份持倉披露出來,溢價還是折價會自己說話。
倉位和槓桿都是自己的選擇,別讓一條公司公告替你做決定。
#XRP #Crypto
5
·
--
截至10月中國新型儲能裝機突破1.5億千瓦,算電協同與吉瓦級構網型儲能正式列入國家級標誌性工程!很多人沒意識到,這纔是決定未來全球AI算力與Web3基礎設施勝負的終極底牌。當風光綠電佔比過半,電網失去傳統火電幾百噸鋼鐵轉子的轉動慣量;而萬卡AI集羣和毫秒級出塊的高頻公鏈節點,恰恰是最狂暴的脈衝吞電怪獸。中國用碳化硅與虛擬同步機算法憑空捏出百噸隱形飛輪,5毫秒內平抑功率海嘯,讓西部每度不到0.25元的荒漠綠電直供智算中心。當硅谷還在苦等五年併網審批時,最廉價穩定的綠色瓦特正在轉化爲全球最具統治力的Token與鏈上算力底座!你認爲能源成本會決定AI與加密算力的最終版圖嗎? $BTC $BNB $ETH #BTC #Crypto #AI #Web3
截至10月中國新型儲能裝機突破1.5億千瓦,算電協同與吉瓦級構網型儲能正式列入國家級標誌性工程!很多人沒意識到,這纔是決定未來全球AI算力與Web3基礎設施勝負的終極底牌。當風光綠電佔比過半,電網失去傳統火電幾百噸鋼鐵轉子的轉動慣量;而萬卡AI集羣和毫秒級出塊的高頻公鏈節點,恰恰是最狂暴的脈衝吞電怪獸。中國用碳化硅與虛擬同步機算法憑空捏出百噸隱形飛輪,5毫秒內平抑功率海嘯,讓西部每度不到0.25元的荒漠綠電直供智算中心。當硅谷還在苦等五年併網審批時,最廉價穩定的綠色瓦特正在轉化爲全球最具統治力的Token與鏈上算力底座!你認爲能源成本會決定AI與加密算力的最終版圖嗎? $BTC $BNB $ETH #BTC #Crypto #AI #Web3
390
·
--
比特幣跌破8萬美元,但股市卻漲瘋了!什麼情況?
原因是大AI玩家Anthropic準備IPO,可能籌集高達1000億美元!同時Meta也要賣950億股票搞AI。這麼多錢涌入AI領域,資金從哪裏來?看來市場情緒有點分歧啊。
Bitcoin跌破80k,但AI概念股集體狂歡。傳統金融和加密市場的"蹺蹺板效應"再次顯現,當你看到科技巨頭瘋狂融資AI項目時,加密市場可能需要一段調整期。
BTC is dipping below $80k while stocks rally! What's going on?
Anthropic is preparing for an IPO that could raise up to $100 billion! Meanwhile, Meta is selling $95 billion in shares to fuel its AI ambitions. With this much money flooding into AI, where's it coming from?
Market sentiment seems split as traditional finance and crypto markets go their separate ways again. When tech giants are raising billions for AI projects, crypto might need some time to find its footing.
#Bitcoin #Crypto #AI
$BTC
157
一個 JavaScript 開發工具包的發佈,比一根 0.43% 的陽線更值得看。Zcash Labs 放出 Zcash JS SDK,把錢包、應用接入 Zcash 的工程門檻往下壓了一截,而市場當天只給了 ZEC +0.43%、現價 1225.06 的迴應。這不是市場沒讀懂,是兩種時間尺度在打架。
先說事件本身的性質。開發者工具包屬於供給側改善,它改變的是“別人把 ZEC 集成進自己產品有多難”,作用週期是季度級別的。它不會在四小時內變成買盤,但它會決定未來一年 Zcash 出現在多少個錢包、多少個支付入口裏。問題是市場對這類消息的定價通常滯後到“有人在用”之後才發生,現在連集成案例都還沒有。所以 0.43% 這個讀數很誠實:技術進展被記進了檔案,但沒被記進價格。
再看永續端的讀數。8h 費率 +0.0039%,折年約 4.3%,不到 0.01% 中性基準的一半。價格微漲、費率貼地的組合說明一件事:做多的人幾乎零成本持有,但也沒人願意加價搶籌。這是現貨心態,不是合約心態。一個真有增量資金進場的標的,費率通常先於價格擡頭,這裏沒有。
第三個維度是存量資金的週轉。24h 合約成交 1873.8M USDT,持倉量 5.40 億,換手大概在 3.5 次這個量級。週轉不低,可價格幾乎沒位移,這更像是場內存量在反覆對倒,而不是新錢從場外進來。真正的增量信號應該是持倉量和費率同時擡升,現在這兩個條件一個都沒觸發。
還有個小的背離值得記:多頭賬戶佔比 47.3%,低於一半。賬戶口徑偏空,價格卻微漲。要麼是散戶在小倉位試空,要麼是前面幾次衝高回落把多頭情緒磨薄了。這種結構有個好處,一旦出現放量突破,回補的燃料是現成的;壞處是如果繼續橫,費率大概率先撐不住轉負。
風險點也很清楚。開發者工具包這種利好,如果沒有後續的實際集成落地,兩到三週內會被市場自動折價,敘事熱度的半衰期遠短於技術進展的兌現週期。再加上隱私賽道本身對監管口徑高度敏感,一條公告能被技術進展點亮,也能被一句話改寫成別的故事。
我傾向於把這條 SDK 當存檔而不是扳機:它改善了 ZEC 的長期可見度,但沒有改變當前的槓桿結構。想看到真正的轉向,我等的是持倉量擡升和費率一起往上頂的那一刻,而不是一條開發者新聞。
隱私資產的定價權有一半不在代碼手裏,倉位別壓在一條公告上。
#ZEC #Zcash #Crypto
34
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#韩国考虑对加密交易所征教育税
3,301 次瀏覽
69 討論中
2
#OCC敦促社区银行进军稳定币支付
4,719 次瀏覽
63 討論中
3
#Ripple获全面批准运营国家信托银行
2,400 次瀏覽
50 討論中
4
#Ondo下周开放OpenAI上市前代币化票据认购
903 次瀏覽
62 討論中
5
#Anthropic滚动12个月营收增长约1200%
107,385 次瀏覽
278 討論中
6
#Anthropic预计今日公布S1招股书
78,120 次瀏覽
208 討論中
7
#据报韩国考虑第四次推迟加密税
85,600 次瀏覽
418 討論中
8
#富兰克林邓普顿申请股息转比特币ETF
137,641 次瀏覽
473 討論中
9
#Strategy市值超越纳斯达克跻身全球前400
92,794 次瀏覽
329 討論中
10
#加拿大提议稳定币赎回规则
169,468 次瀏覽
358 討論中