


執行摘要:
比特幣投資者在經濟低迷期間遭受了巨大損失,BTC 價格一度跌至 93,000 美元。
然而,當我們將這些損失標準化爲 BTC 面額時,損失的嚴重程度似乎與其他局部修正一致。
大部分鎖定損失源自短期持有者羣體,因爲當地頂級買家的盈利能力迅速下降。
在經濟低迷期間,山寨幣行業遭受的相對損失最爲嚴重,全球山寨幣市值經歷了有史以來最大幅度的貶值之一。
💡 在本週鏈上儀表板中查看本期的所有圖表。大幅貶值
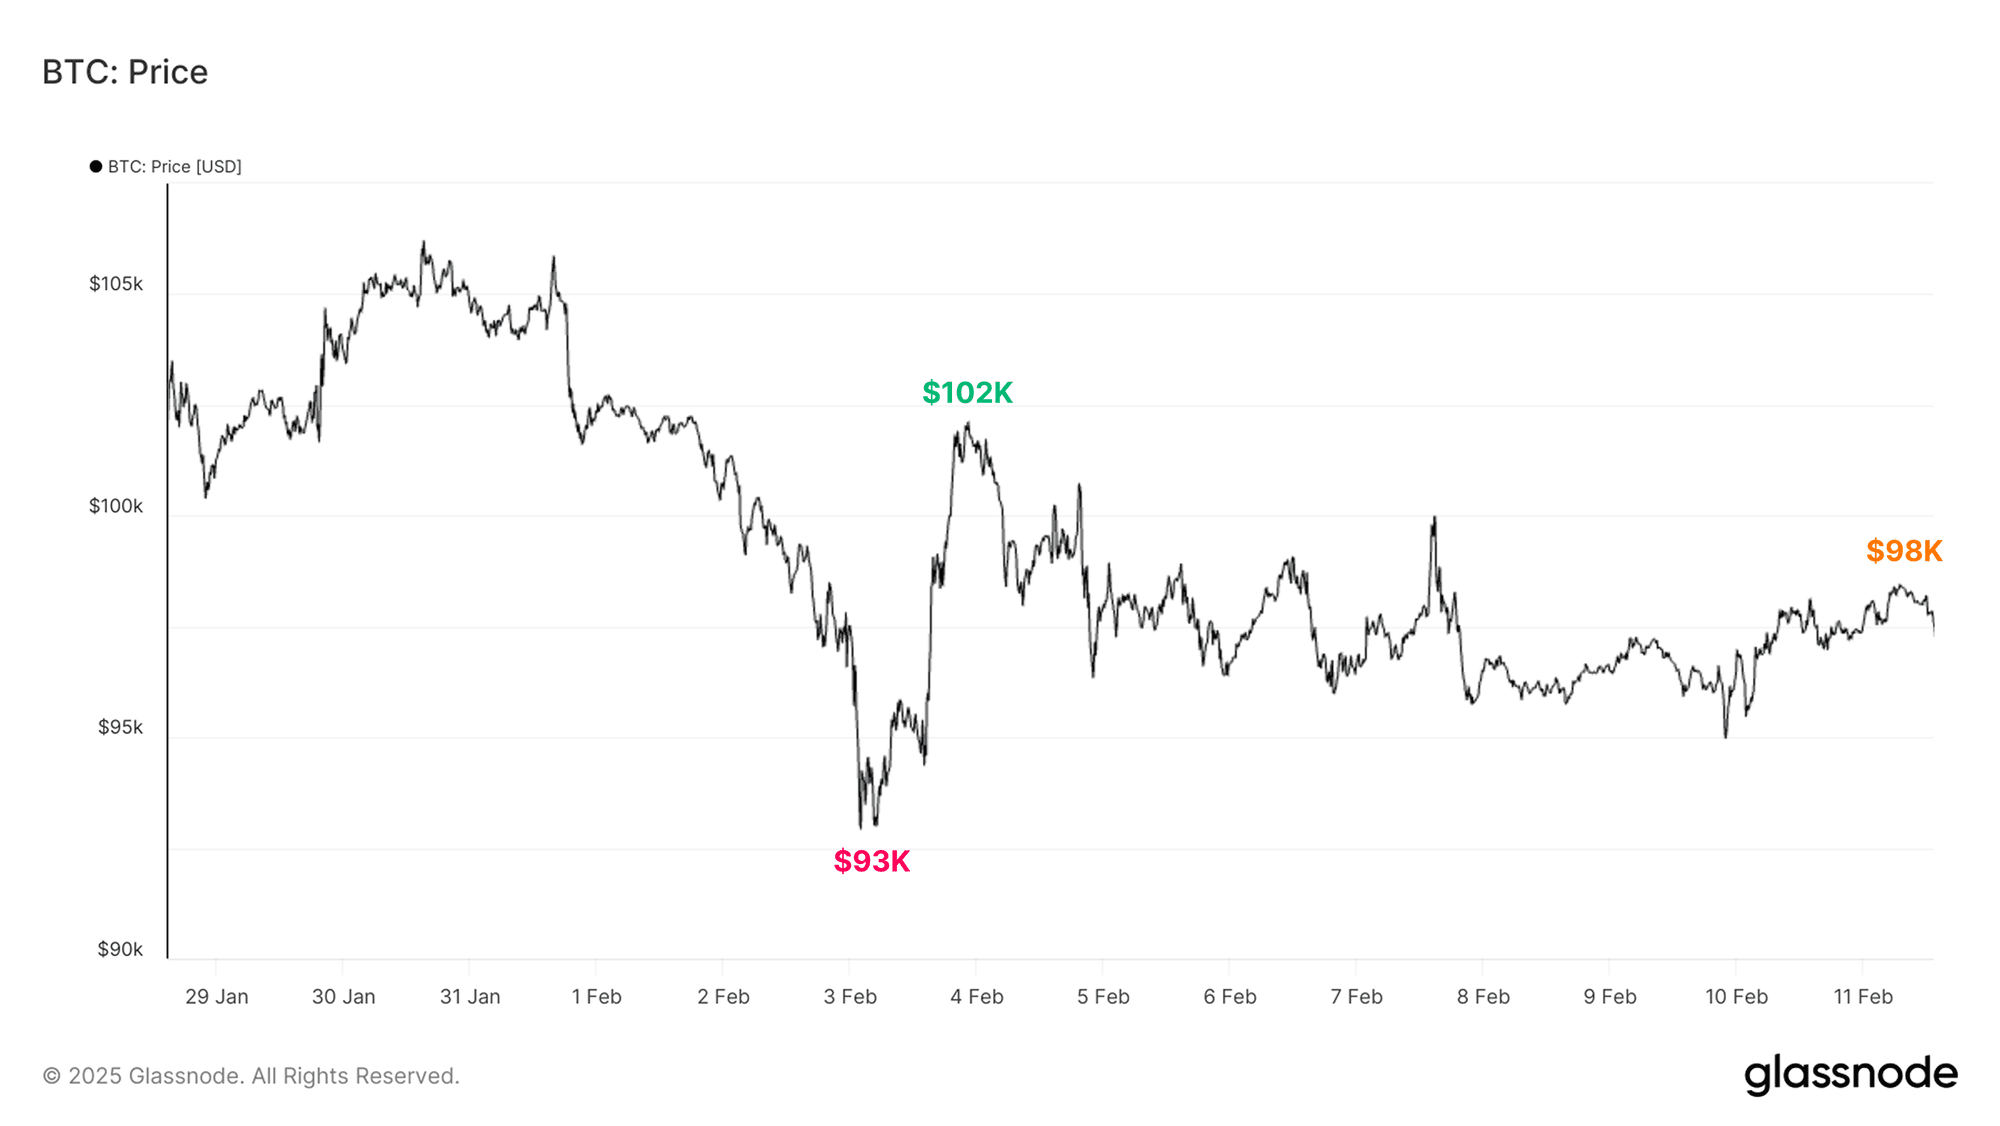
上週,比特幣投資者經歷了價格波動的劇烈波動。BTC 價格最初跌至 93,000 美元的低點,隨後短暫回升至 102,000 美元,目前交易價格接近 98,000 美元。這種猶豫不決的價格走勢主要是對特朗普總統威脅對加拿大、墨西哥和中國徵收關稅的迴應,這爲投資者帶來了不確定的宏觀背景。除此之外,美元持續走強也導致流動性環境略顯緊張。
 實時圖表
儘管比特幣的價格在最近幾周波動很大,但在此期間,它並沒有遠離其起始位置,因爲當前的波動和總體橫向走勢仍在繼續。
在上一期的《The Week On-chain》中,我們評估了比特幣投資者的構成如何演變。比特幣的流動性大幅增加,更大的資本流動正在平衡越來越大的資產的慣性。此外,即使在相對不穩定的宏觀背景下,越來越多的更具韌性和耐心的持有者也有助於比特幣價格的穩定。
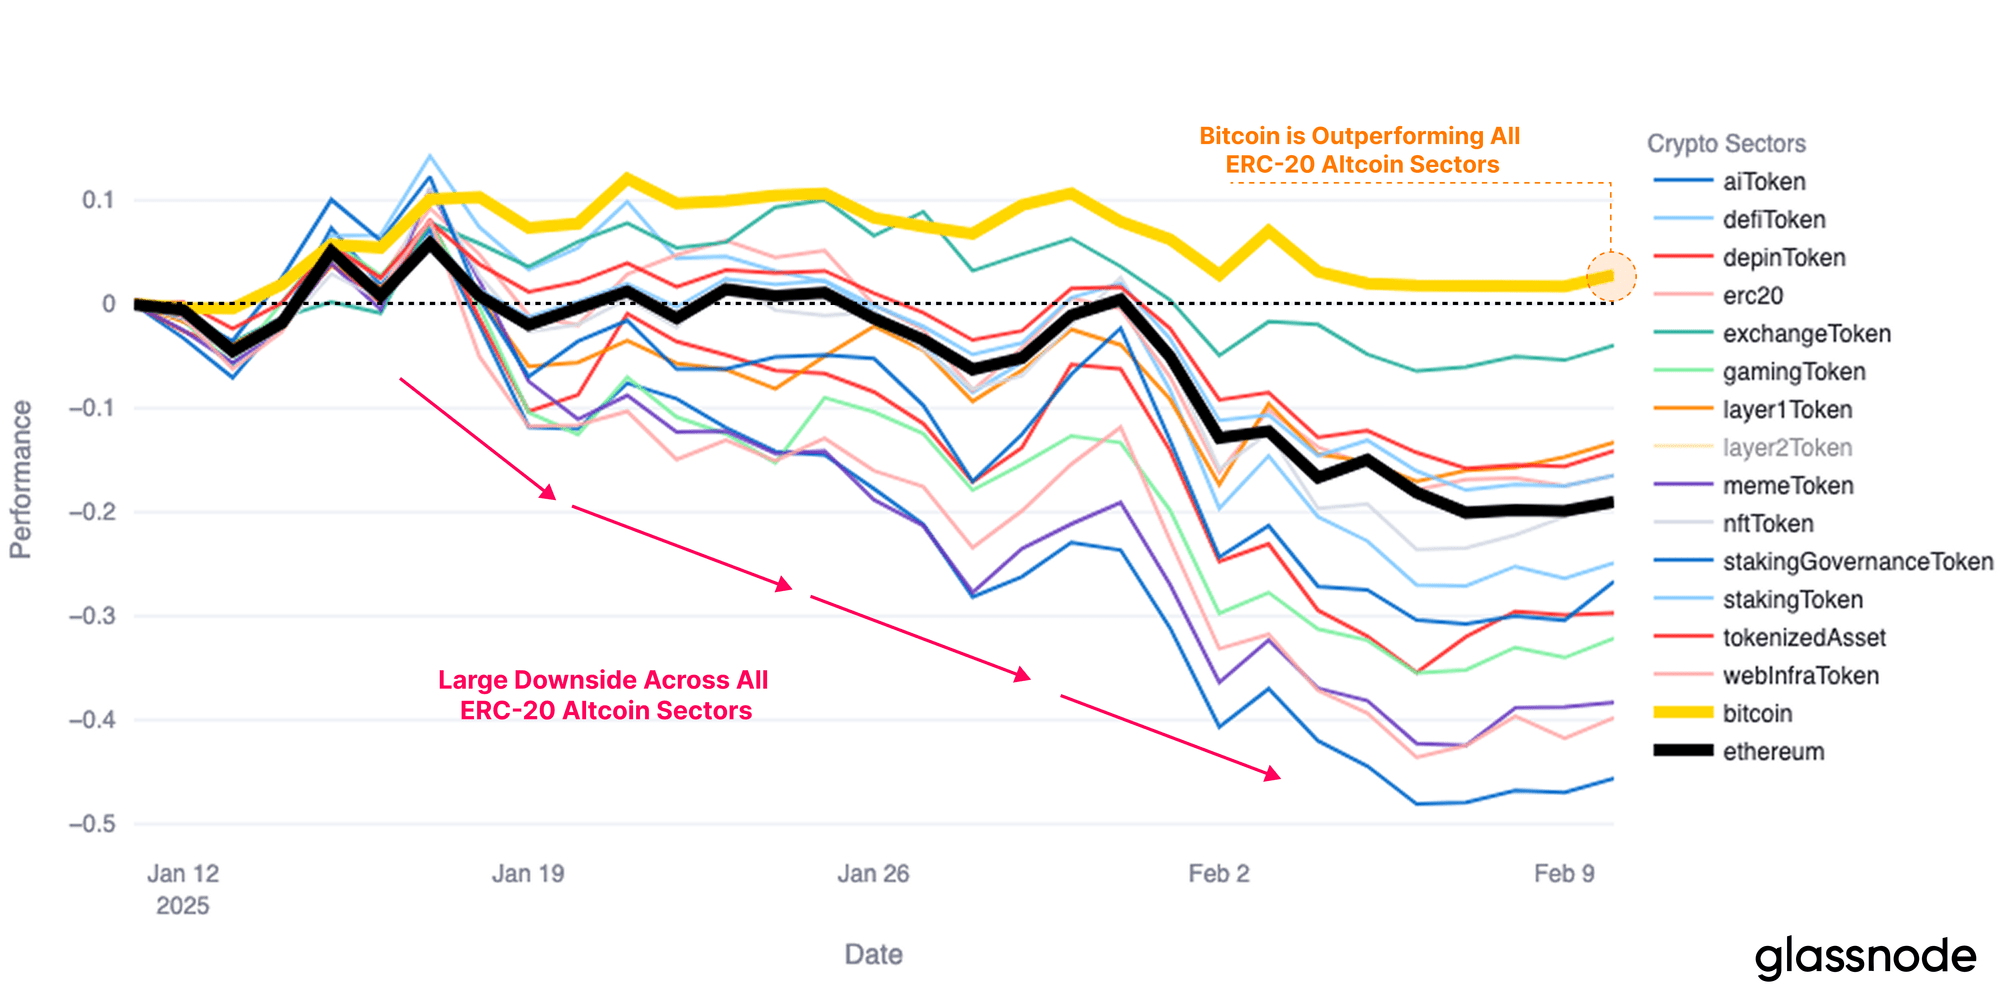
另一方面,山寨幣板塊經歷了巨大的賣方壓力,許多資產難以實現廣泛採用或產品與市場的契合,使得市場環境更加嚴峻。這最終導致代幣價格大幅下跌,最近幾周所有山寨幣子板塊的表現都遜於比特幣。
 實時儀表板
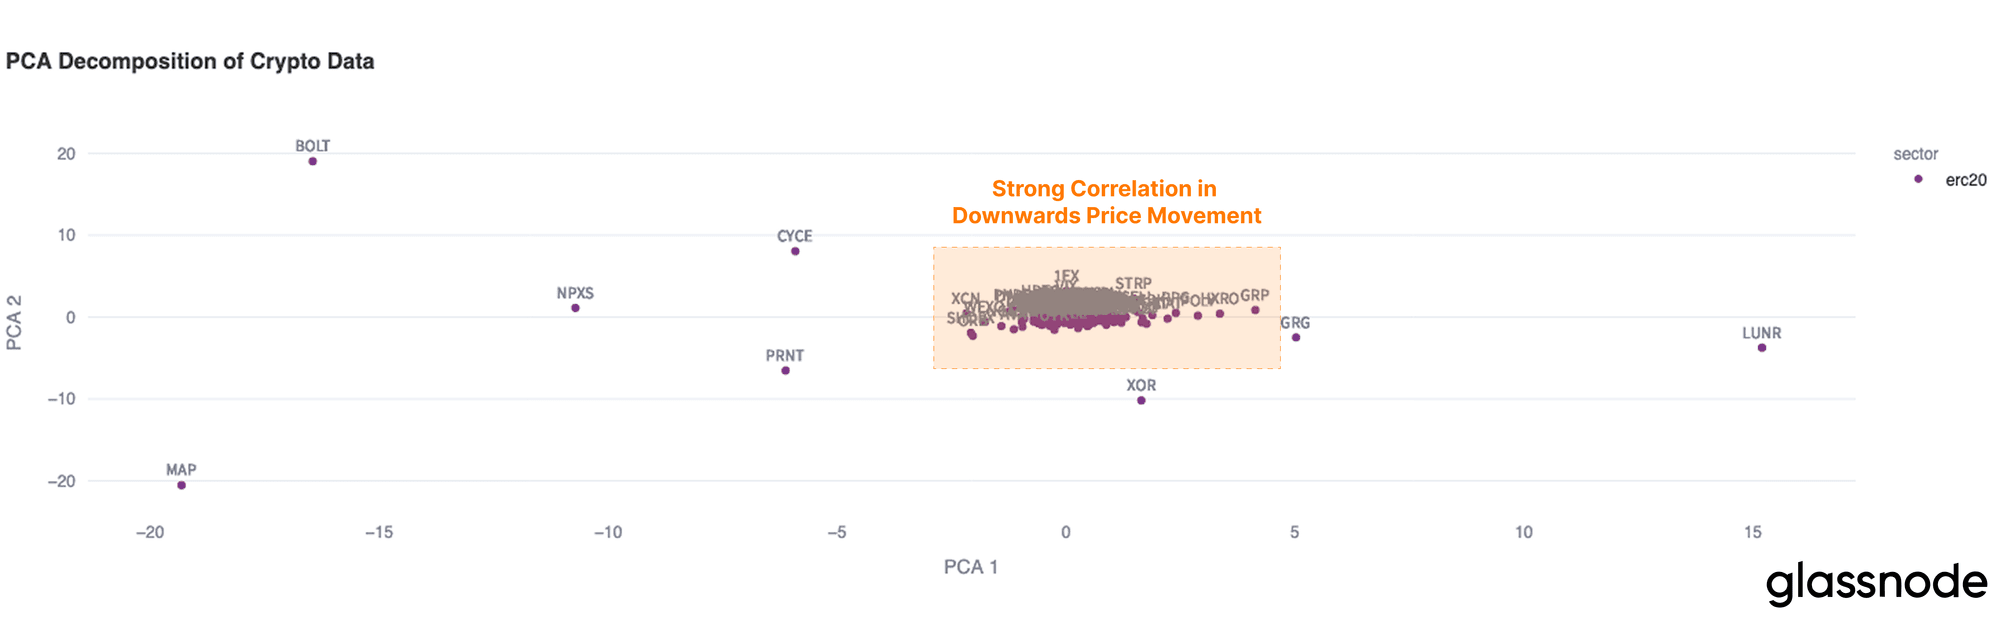
爲了探索山寨幣領域的下行價格走勢,我們可以利用主成分分析 (PCA),將代幣回報的相關性投射到二維空間中。這種可視化有助於根據回報行爲識別表現相似(聚集在一起)或不同(相距甚遠)的代幣。
我們可以觀察到,大多數 ERC-20 代幣都密集聚集,突顯出大量山寨幣經歷了同樣的廣泛拋售,不同板塊之間明顯缺乏特殊行爲。
換句話說,很少有代幣能夠擺脫本週的下行波動,而且它們基本上都一起走低。
 實時儀表板
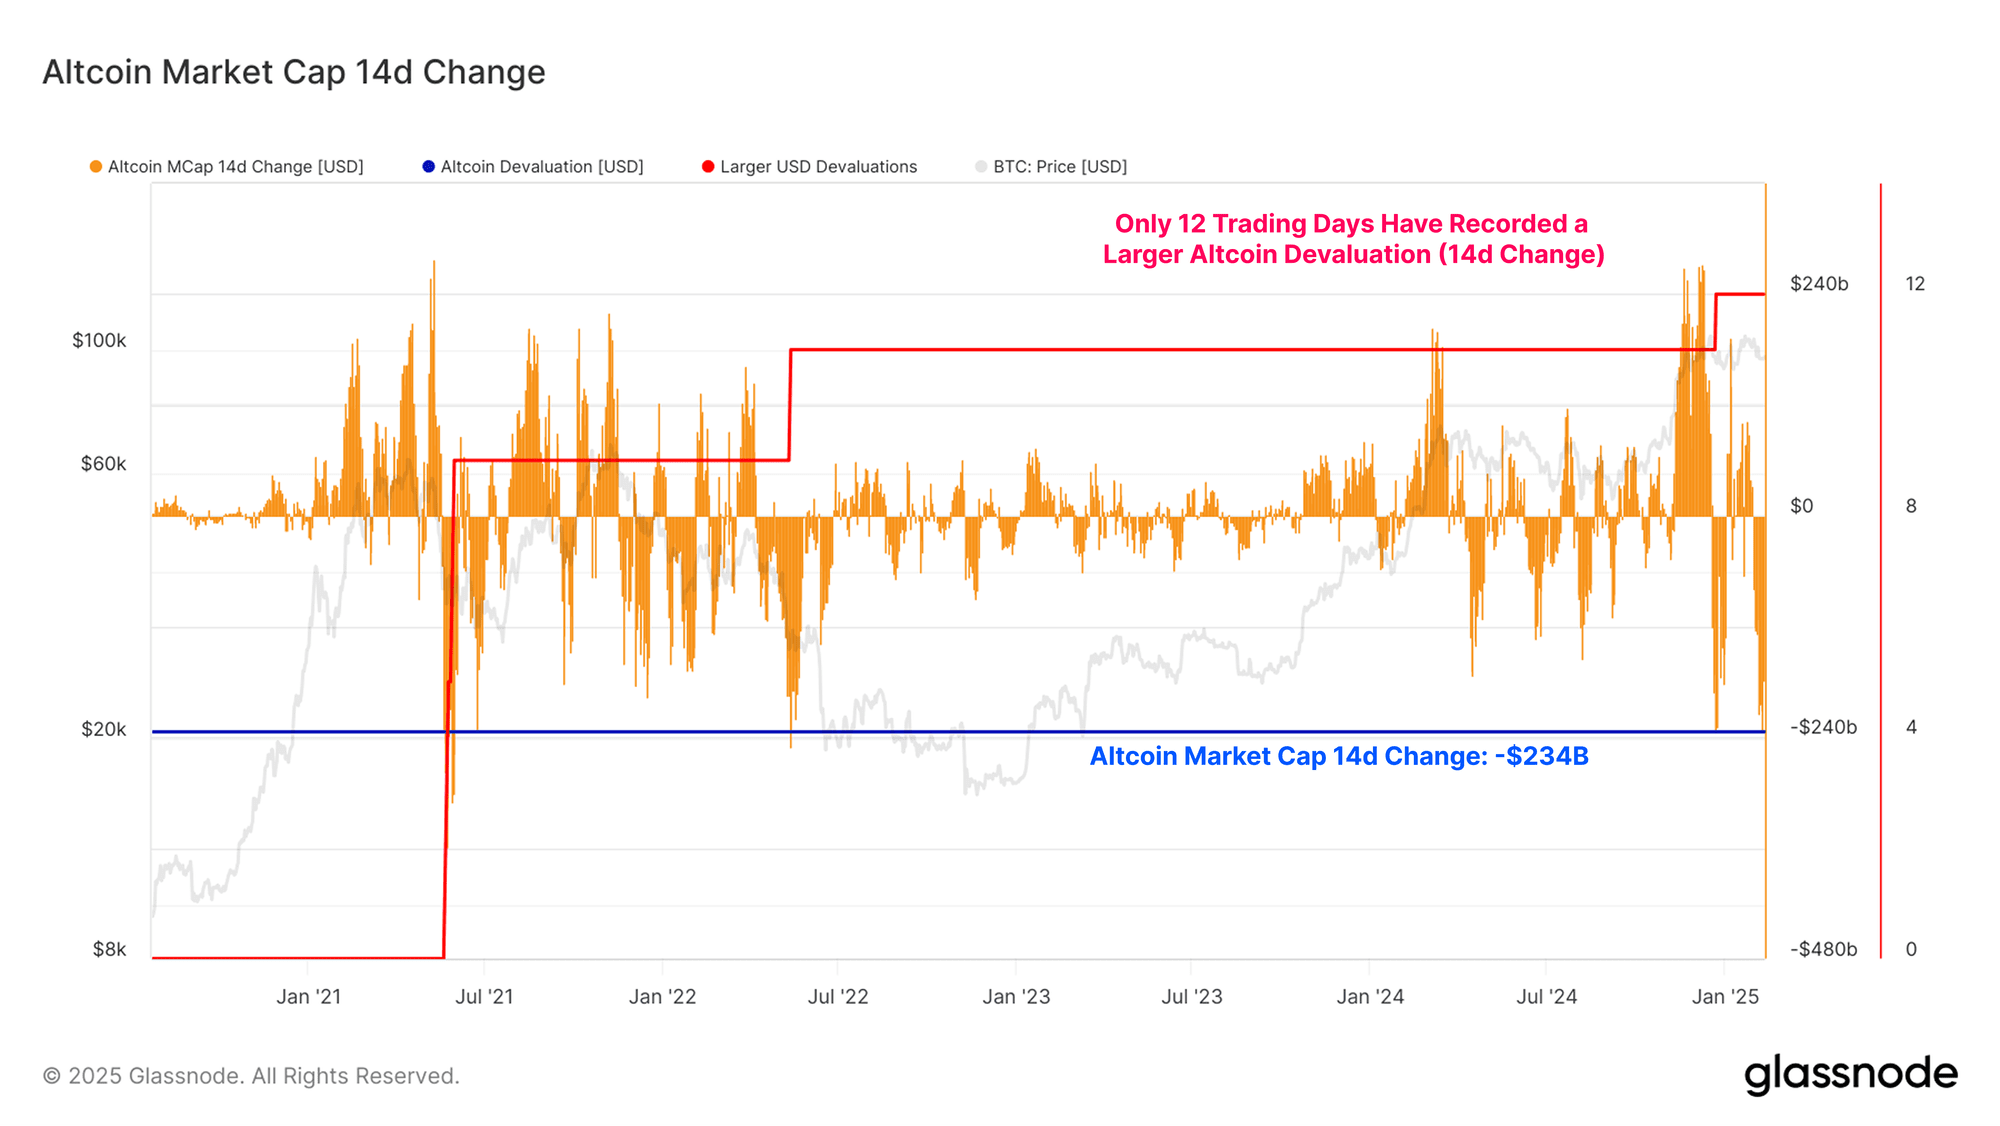
我們可以通過評估全球山寨幣市值 14 天變化來評估下跌幅度。在過去兩週內,山寨幣市值下跌了 2340 億美元,少數幾天的絕對下跌幅度更大。
這次下跌的嚴重程度凸顯了投降事件的規模,並且可以合理地被視爲山寨幣領域熊市中的一個事件。
這非常有趣,因爲比特幣似乎並沒有表現出同樣的相對弱點,這表明 BTC 與其他數字資產之間正在出現分歧。
 實時圖表
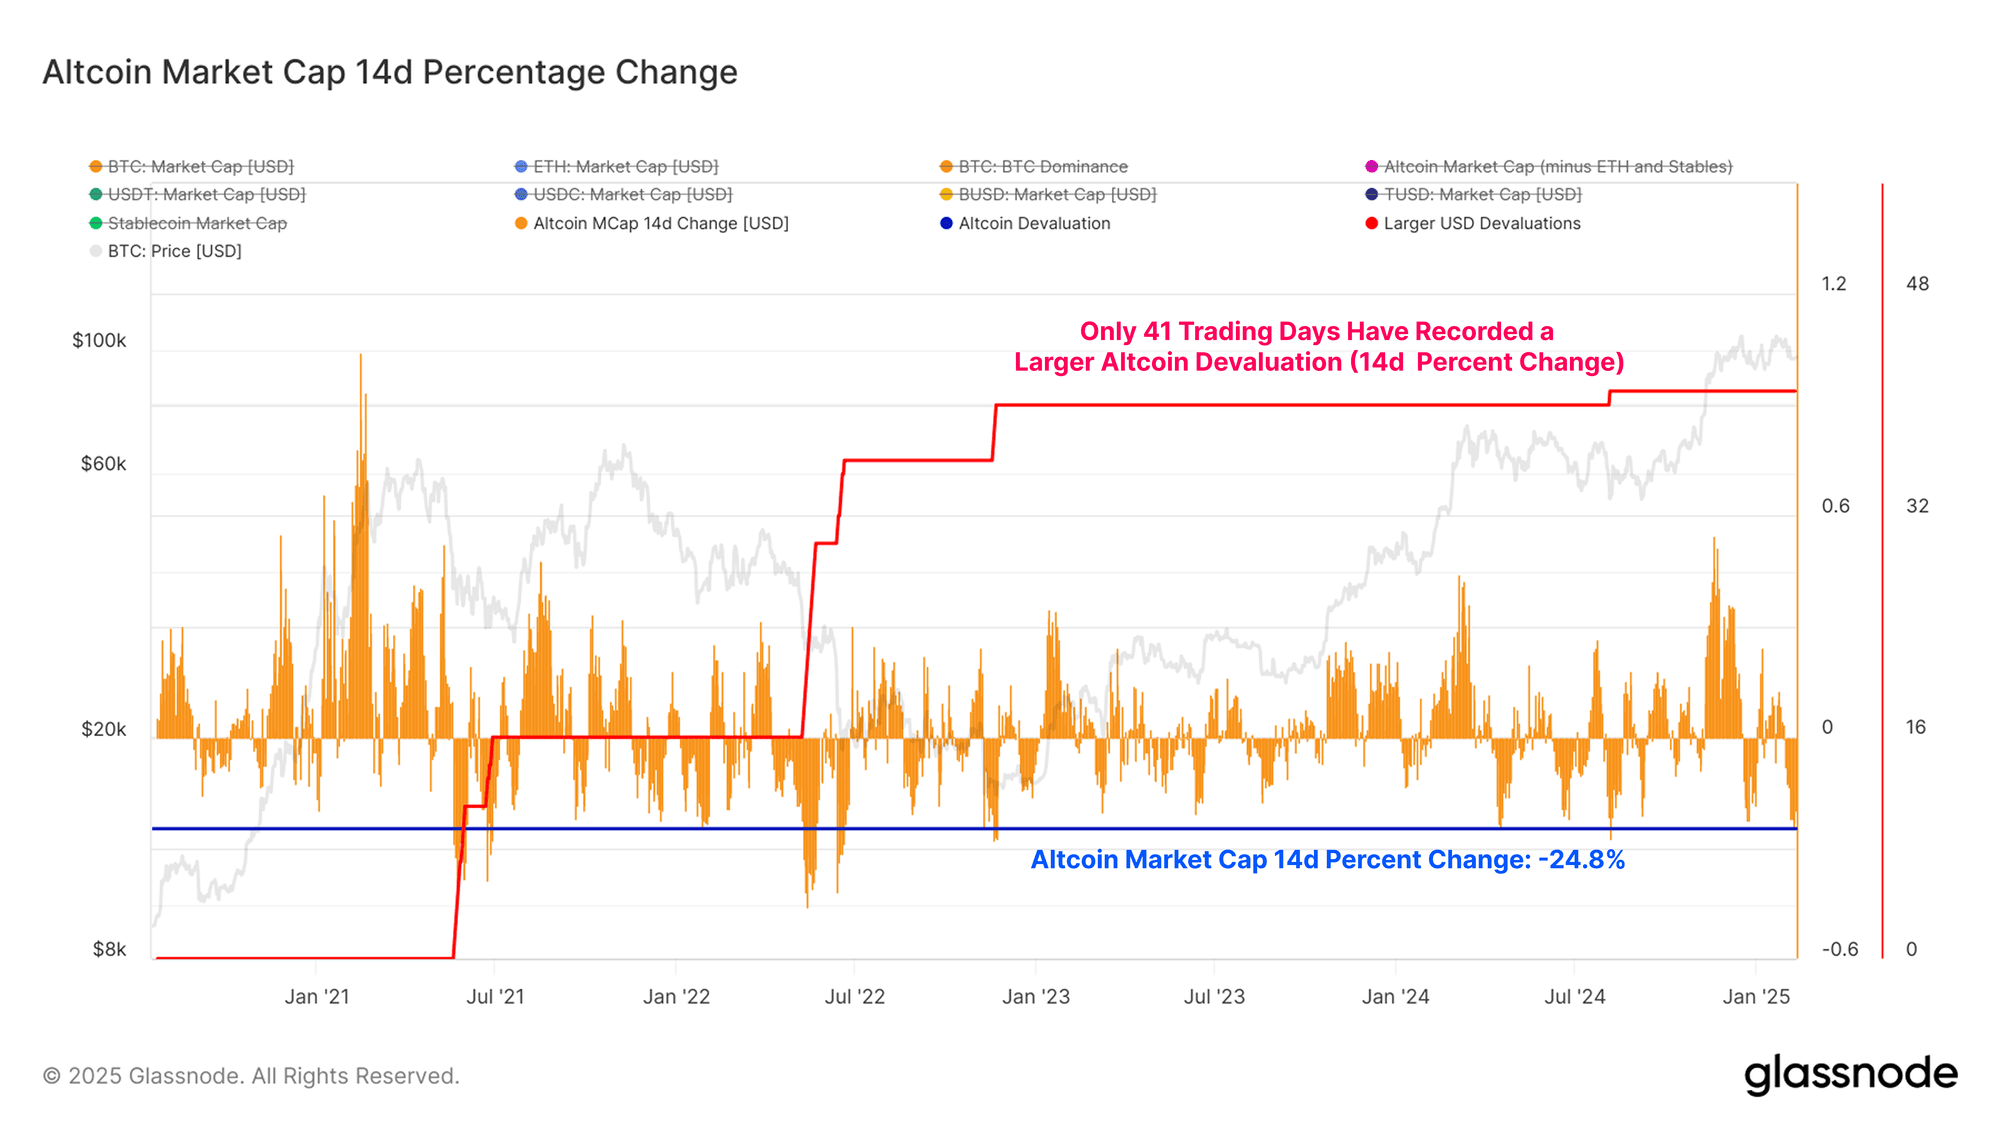
如果我們以百分比的形式來看待這一指標,山寨幣的下跌幅度仍然很大,只有 41 / 1662 個交易日的下跌幅度更大。然而,在這個相對規模上,它確實與 2024 年全年經歷的先前下跌事件更加一致。
與 2021 年 5 月(大礦工遷徙)的拋售以及 2022 年末 LUNA/UST 和 3AC 崩盤時的拋售相比,當前的下跌幅度也小得多。
 實時圖表檢查比特幣損失
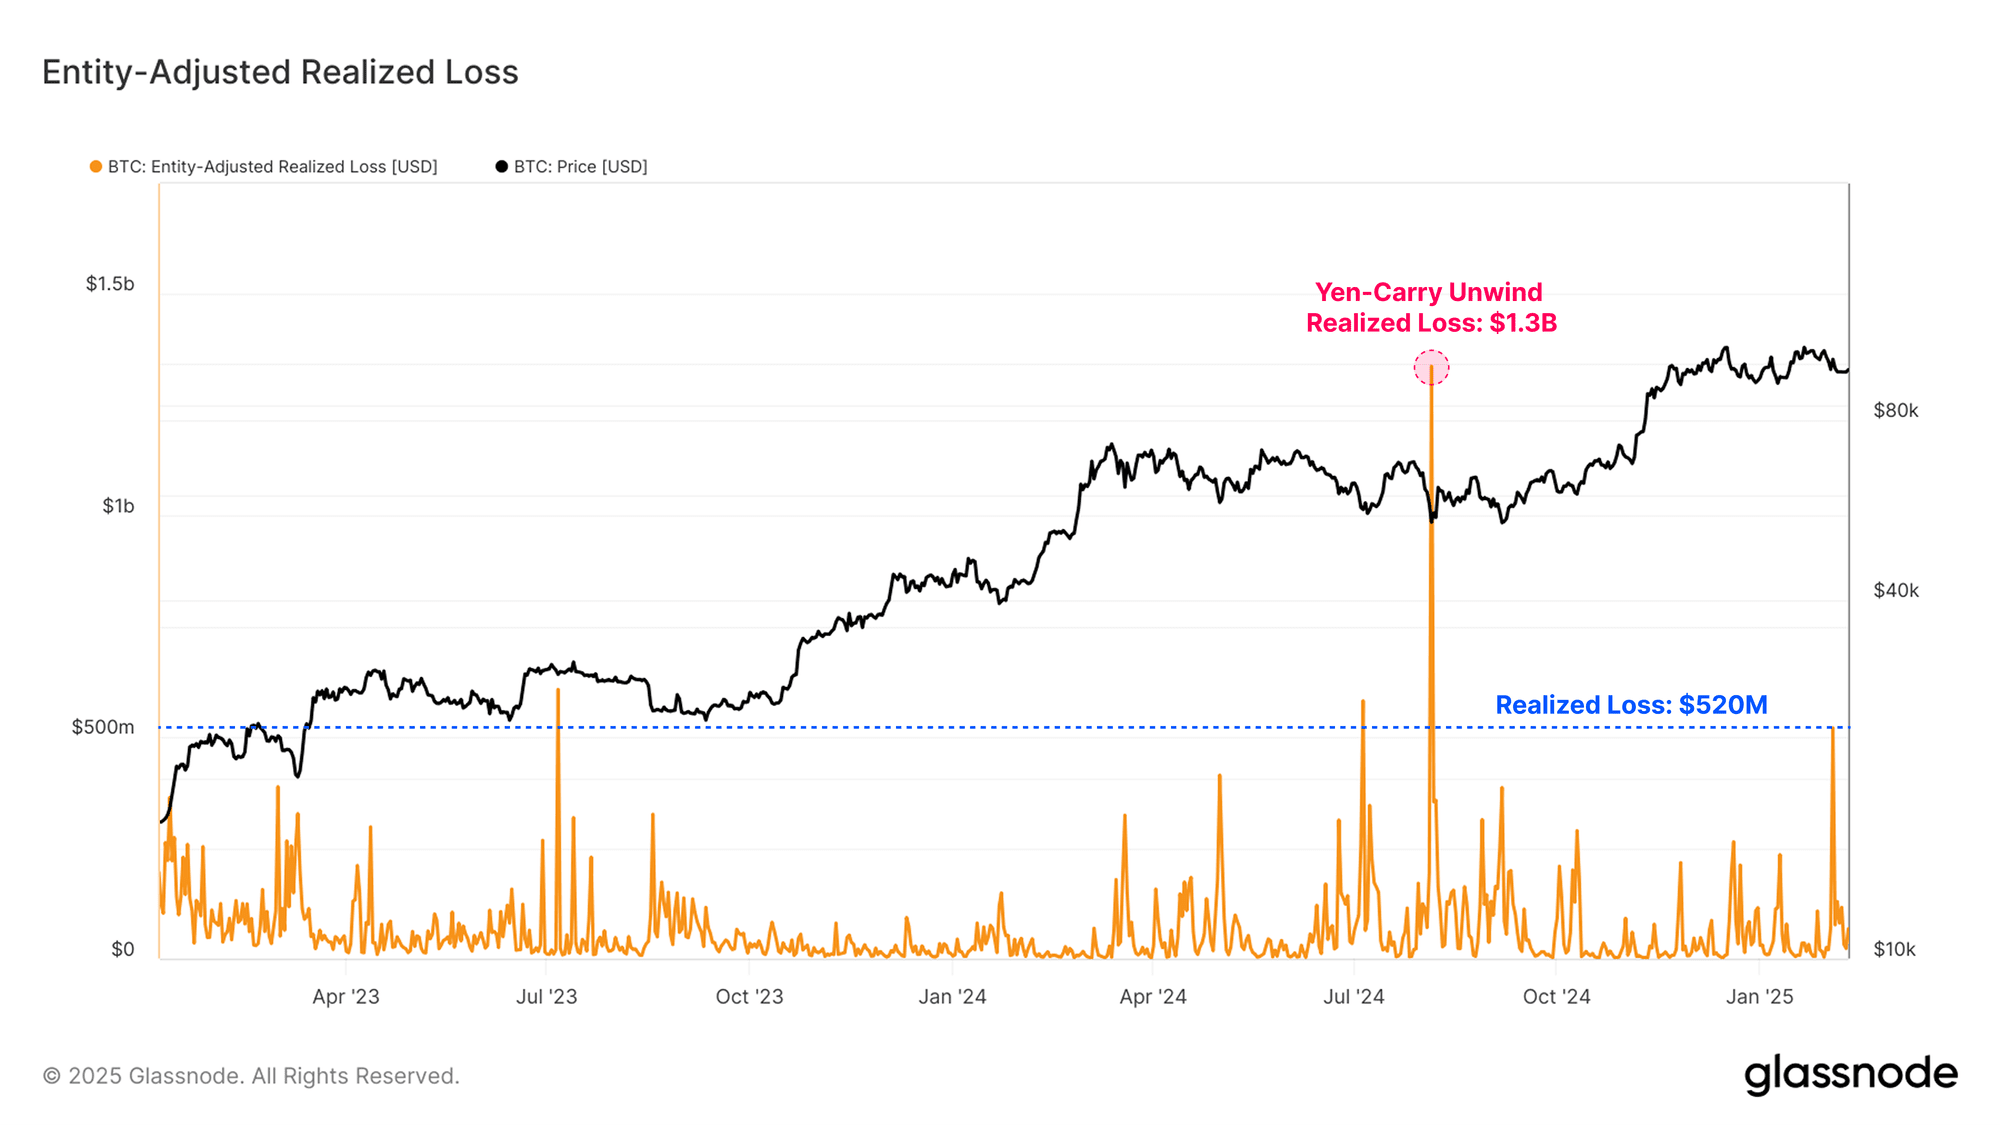
儘管本週比特幣價格相對平穩,但比特幣投資者在價格波動期間鎖定的實際損失是當前牛市週期中最大的損失之一。隨着市場跌至 9.3 萬美元,投資者鎖定了約 5.2 億美元的損失,這是迄今爲止最大的局部投降事件之一。
因此,我們可以將此視爲宏觀牛市上升趨勢背景下的一次有意義的投降事件。只有在 2023 年 8 月 5 日日元套利交易平倉期間鎖定的損失纔是單日損失較大的一天(實際損失爲 -13 億美元)。
 實時圖表
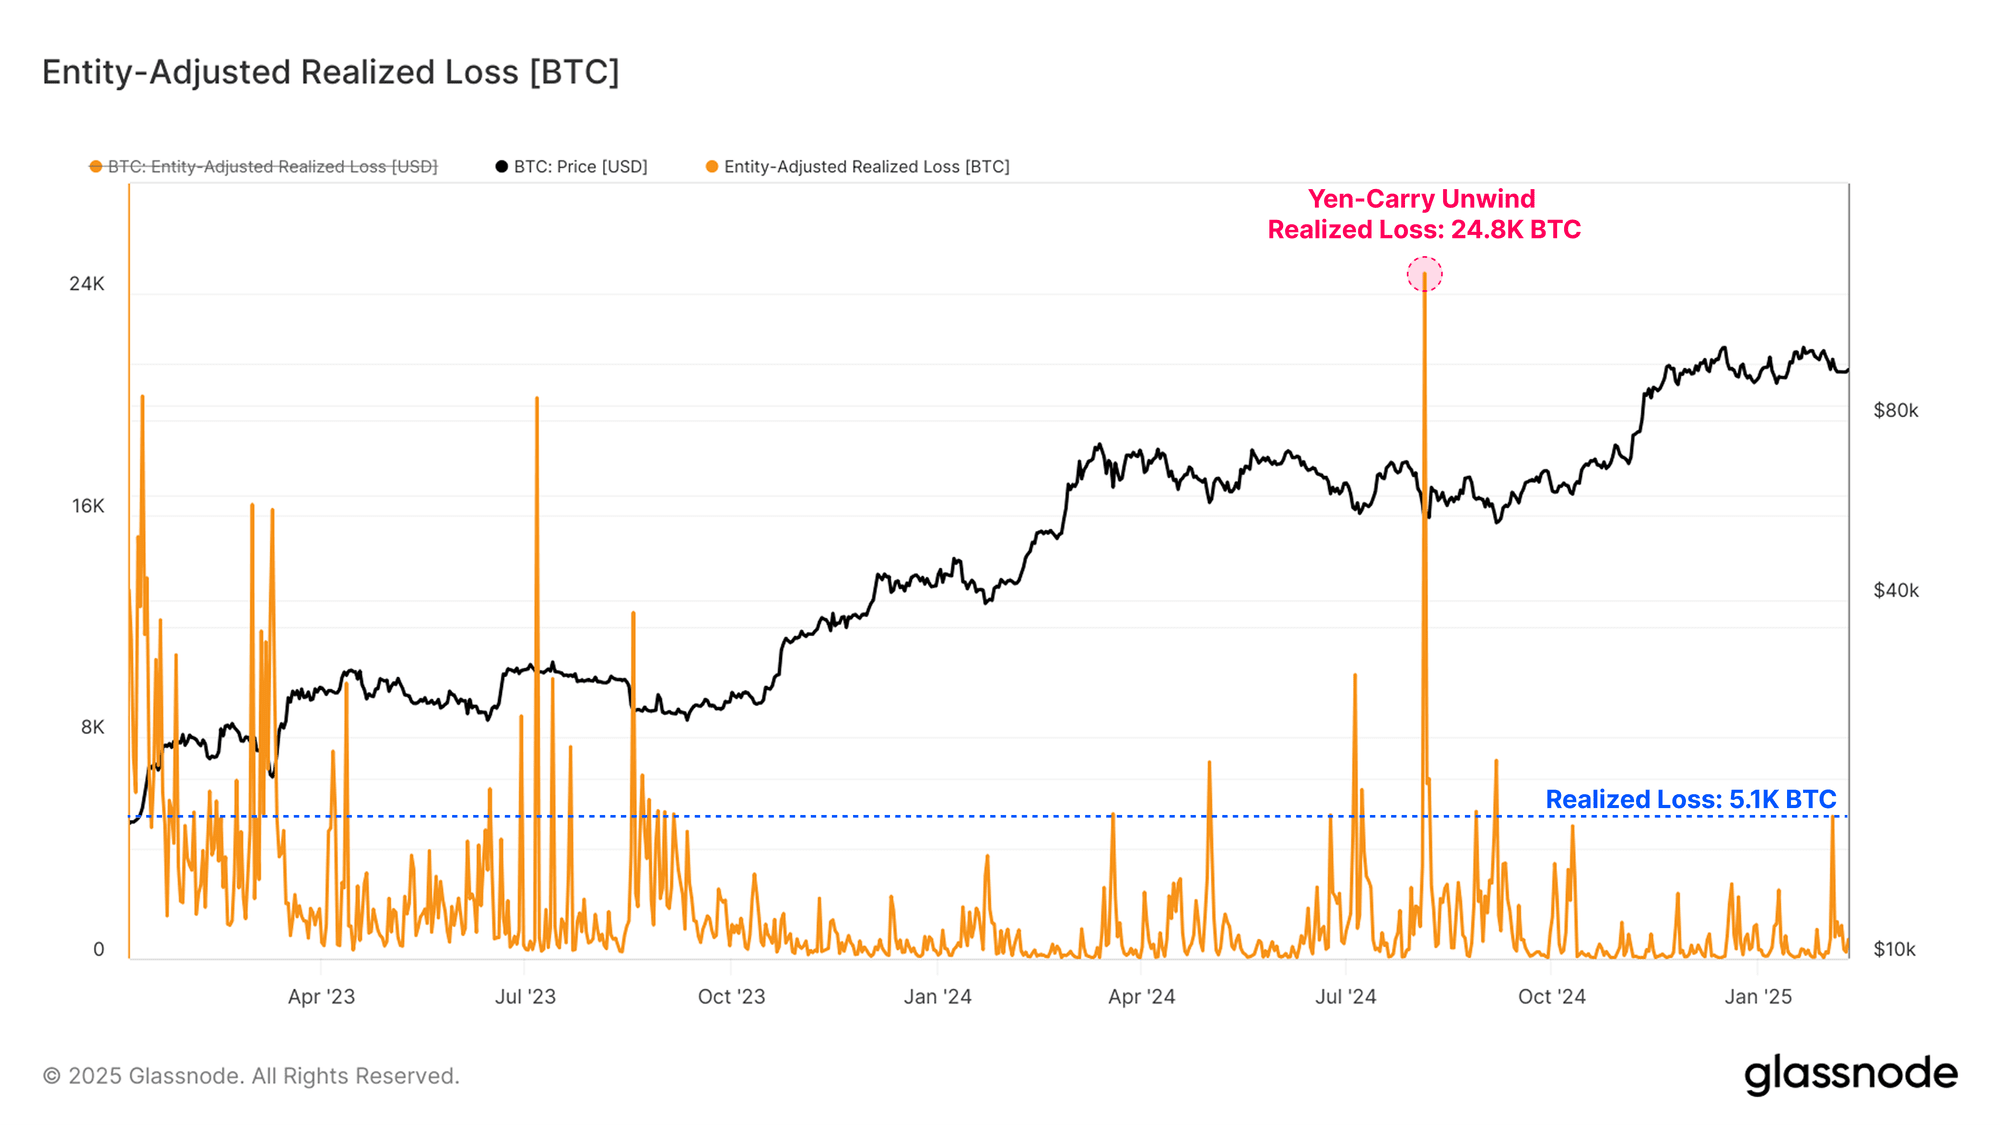
隨着比特幣規模的擴大,我們還必須考慮到,與之前的價格範圍相比,實際損失的絕對衡量標準可能會產生誤導。當以 BTC 面額評估這些損失時,這實際上使市場規模標準化,損失的嚴重程度開始看起來更加“典型”。
此次損失激增的幅度與 2024 年全年之前的局部投降事件的幅度相似,這表明這仍可被視爲牛市調整/盤整期的正常事件。
 實時圖表顯示損失
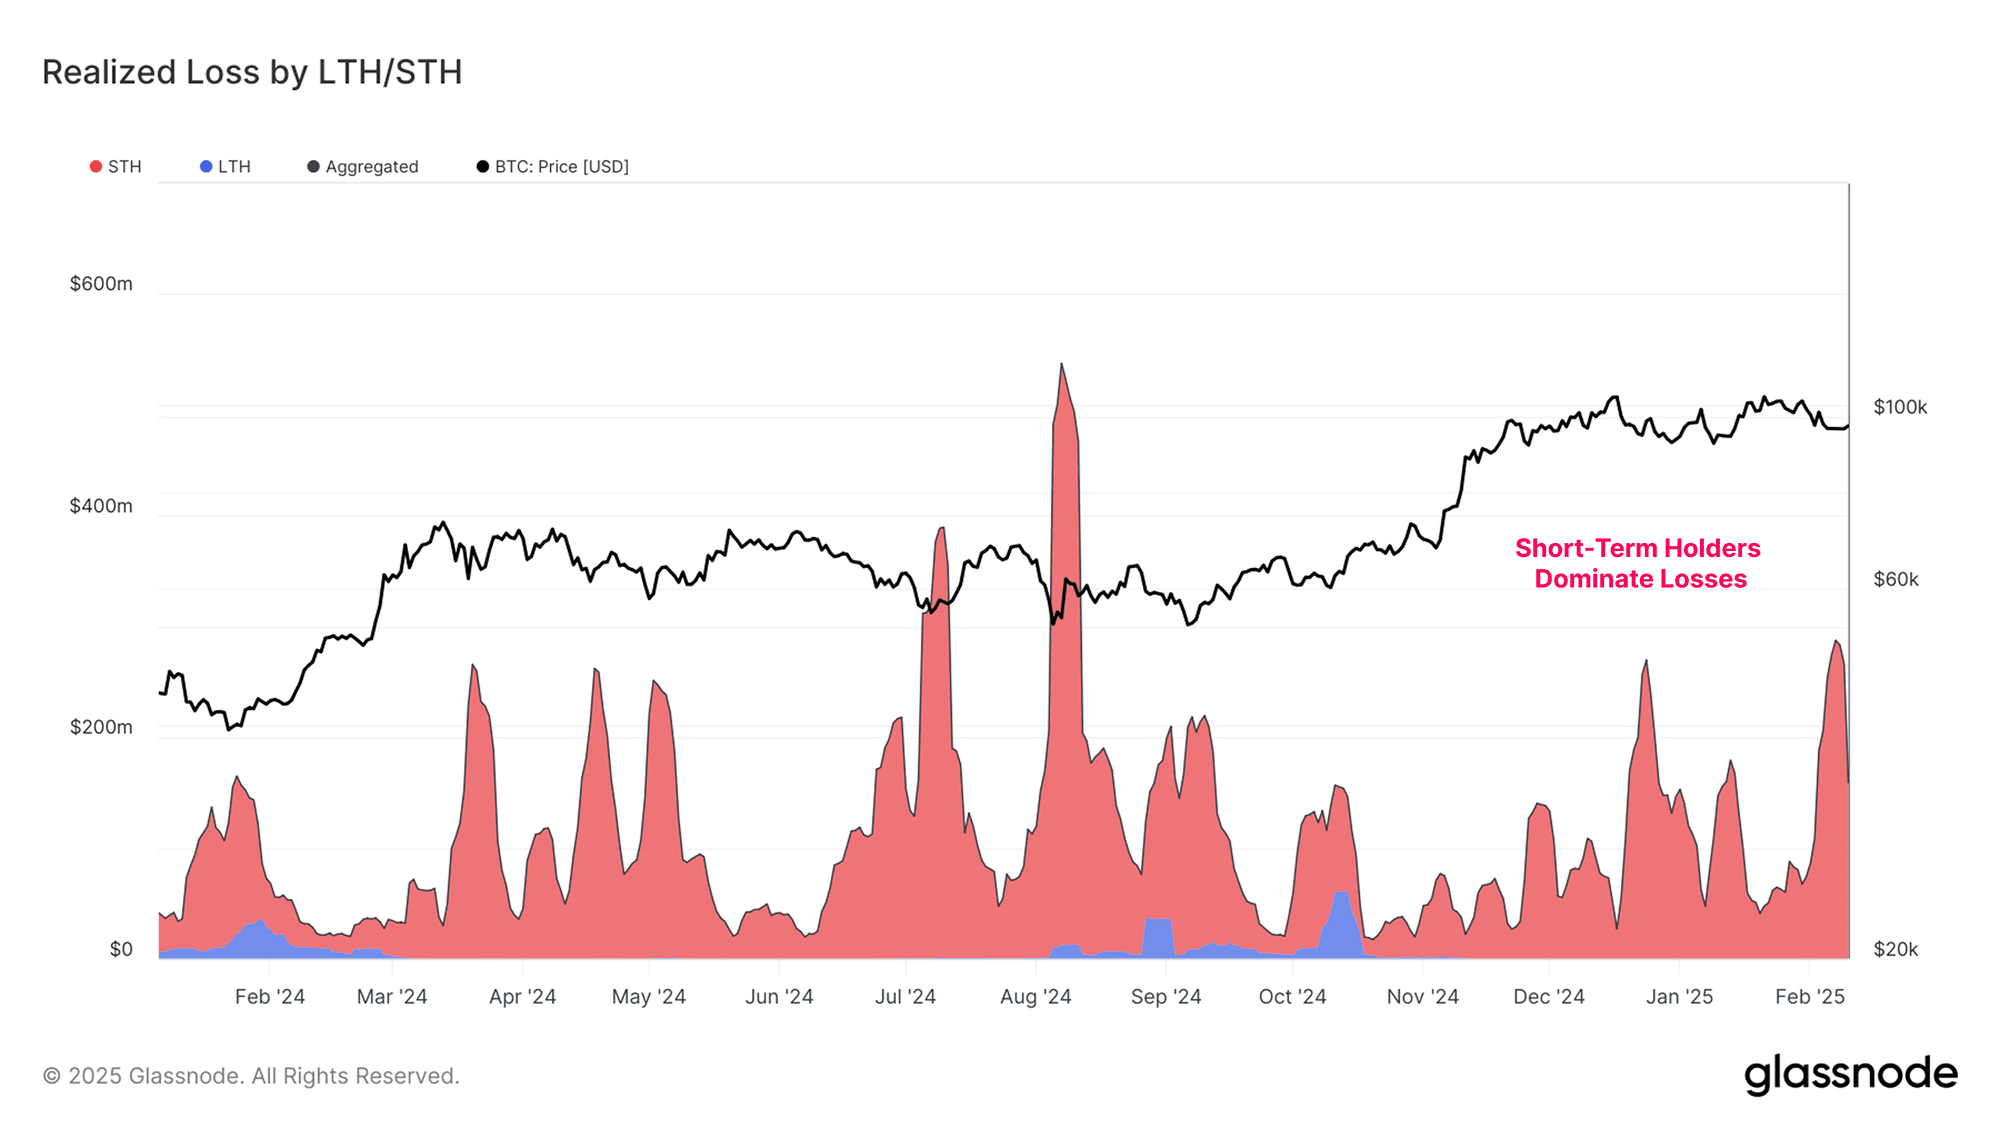
在牛市期間,長期投資者通常獲利頗豐。因此,實際損失的主要來源是短期持有者羣體,他們是近期投資者中平均成本基礎最高的羣體。
通常,牛市期間長期持有者不會虧損。LTH 羣體的虧損通常始於週期從牛市過渡到熊市,並隨着市場下跌加劇而加速。最後以最終的衝出結束,通常在宏觀週期低點附近達到頂峯。
另一方面,對價格相對敏感的短期持有者往往會在牛市和熊市的下跌期間遭受重創。短期持有者本週的虧損總額達到 5.2 億美元,與迄今爲止整個 2024-25 週期的回調幅度相當。
 實時圖表
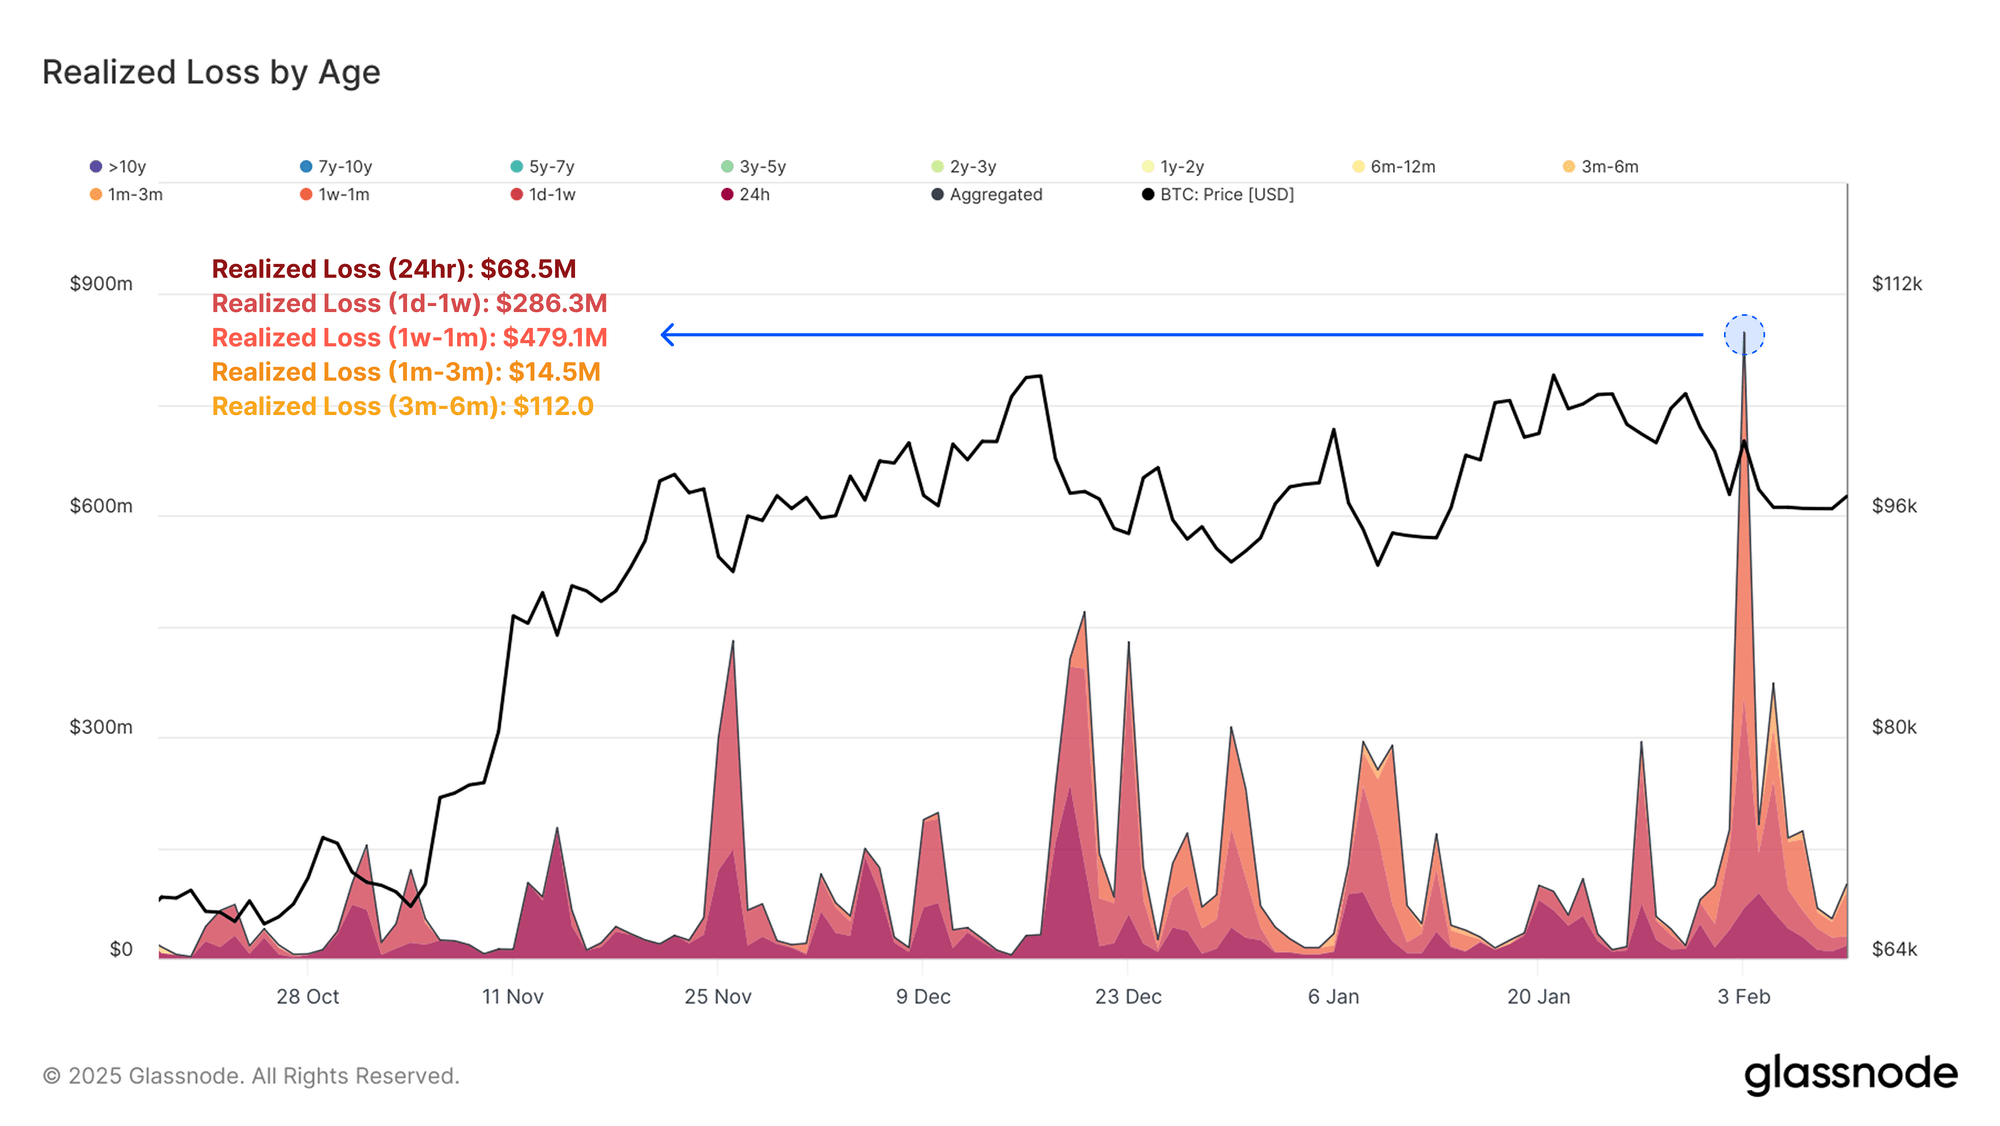
如果我們進一步分析短期持有者損失,就會發現大部分損失都與過去 1 個月內才購買代幣的投資者有關。按年齡細分如下:
24 小時實際損失:6850 萬美元
1d-1w 實際損失:2.863 億美元
1 周至 1 個月實際損失:4.791 億美元
1-3個月實際損失:1450萬美元
3 個月至 6 個月實際損失:112.0 美元
這強化了這樣一種觀念:大部分鏈上交易量和已實現損失往往與最近進入市場的投資者有關,因此他們對波動性和價格波動最爲敏感。
 實時圖表展望
隨着價格的波動,我們可以採用一套鏈上衍生的定價水平來探索未來價格的一些潛在路徑和閾值。
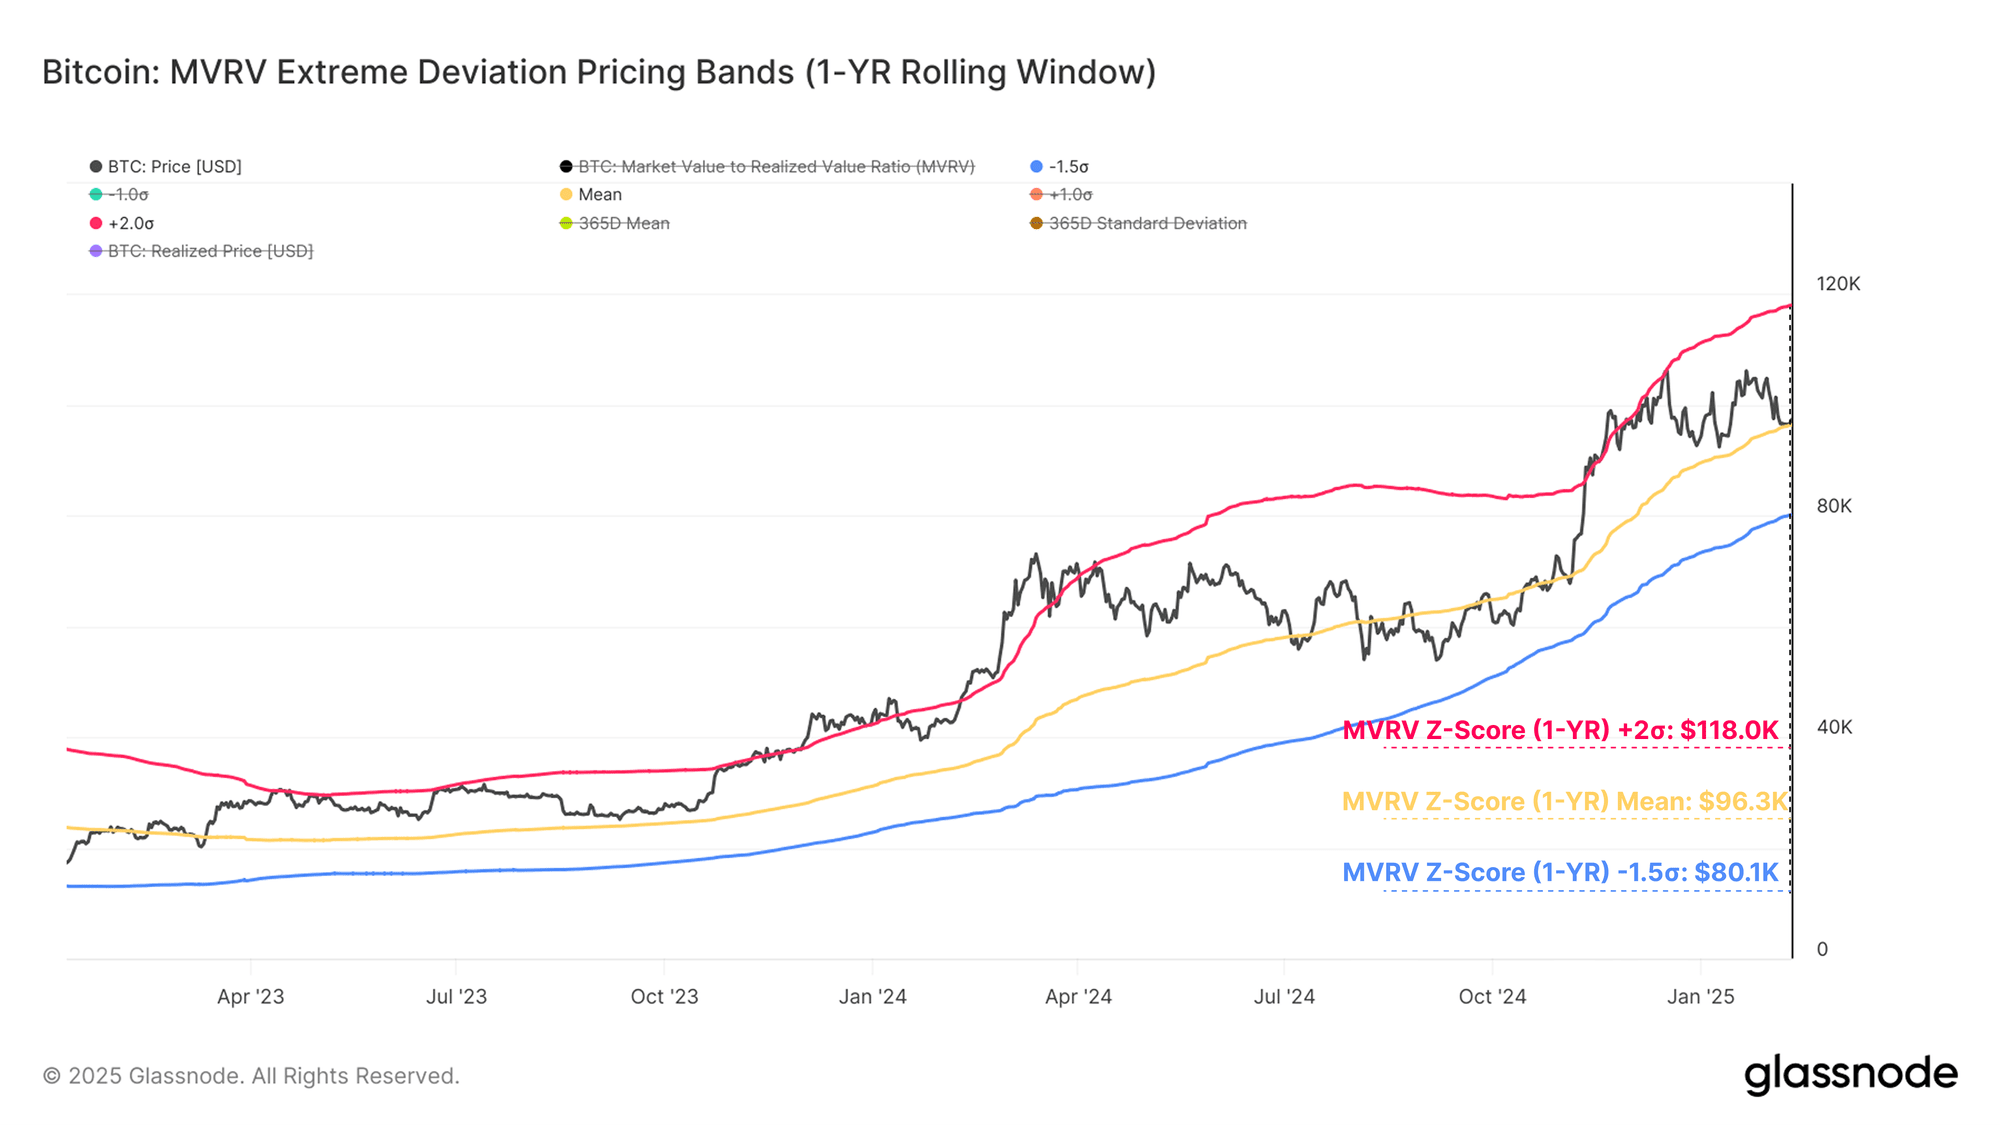
爲了評估關鍵支撐領域,我們可以在 1 年滾動窗口上使用 MVRV Z 分數。這種特定的轉換可以更清晰地表示近期市場動態,因爲模型僅捕捉近期的市場行爲。
🔴 +1s:11.8 萬美元
🟡 平均數:9.63 萬美元
🔵 -1σ:8.01 萬美元
目前,價格在均線附近獲得強勁支撐。如果價格跌破 -1σ 水平,則可能成爲多頭下一個主要防禦支撐線的關鍵門檻。相反,+1σ 水平可能成爲阻力位,因爲投資者獲得了大量未實現賬面利潤,並可能尋求將其兌現爲市場力量。
 實時圖表
由於我們已經確定大部分損失來自短期持有者羣體,因此當市場在這個中間 MVRV 支撐範圍內交易時,強調他們的投資定位就變得很明智。
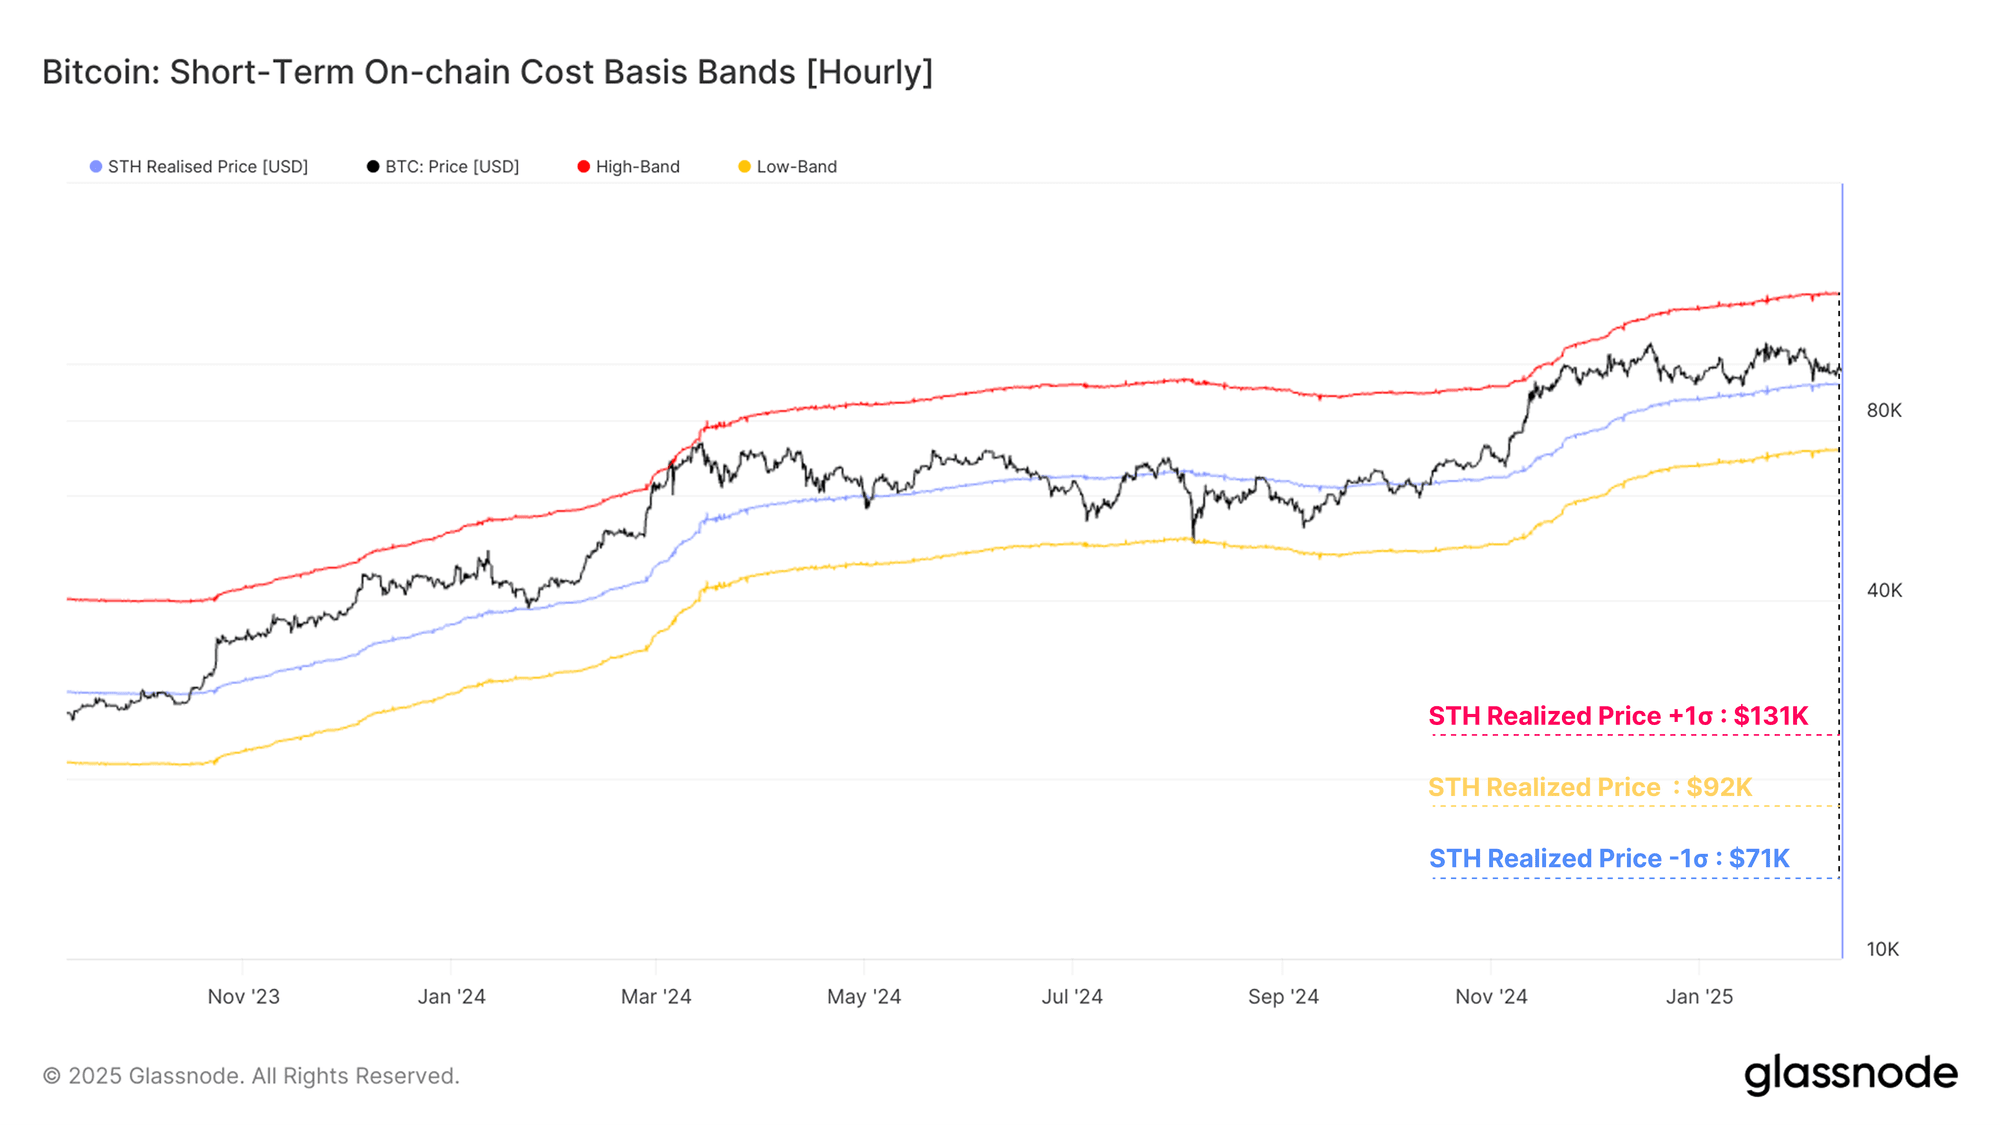
從歷史上看,短期持有者的平均成本基礎在牛市上升趨勢中也起到了強有力的支撐位的作用。該定價模型目前的交易價格約爲 92.2 萬美元,是市場避免進一步下跌的關鍵區域。
我們可以類似地採用基於 1 年 Z 分數轉換的 ±1σ 波段來評估價格行爲的典型上限和下限。
短期持有人成本基礎 +1σ:13.1 萬美元
短期持有人成本基礎 -1σ:7.1 萬美元
目前,現貨價格在上下限之間交易,並徘徊在 STH 成本基礎之上。這表明多頭仍處於控制之中,但價格正在接近他們的第一道防線,並且在最近的拋售事件中幾乎測試了 STH 成本基礎。
 實時圖表
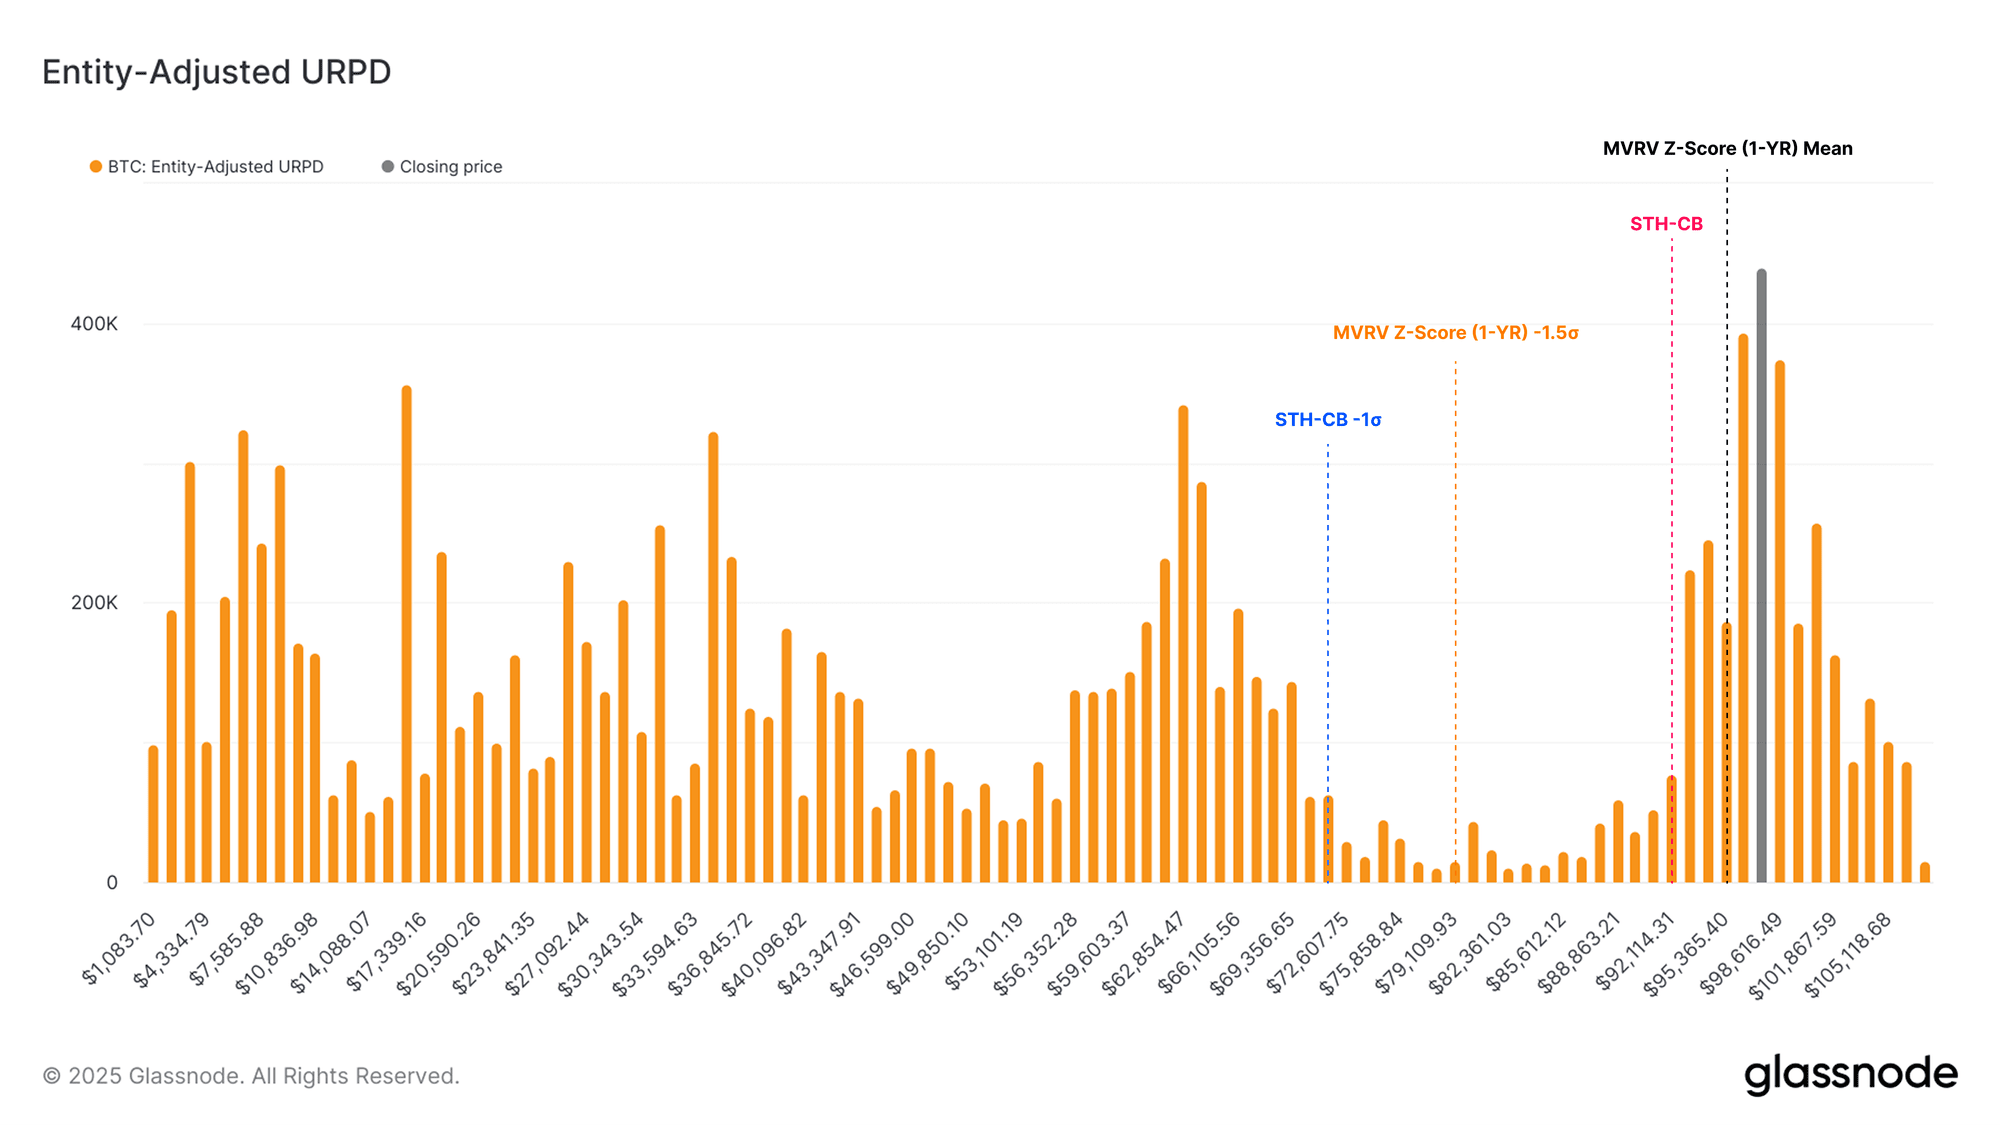
當將價格軌跡疊加到 URPD 成交量分佈圖上時,捍衛 STH 成本基礎和 MVRV 1Yr Z-Score 定價區域的重要性變得越來越明顯。在這些水平以下可以看到顯著的成交量空洞,在這個價格範圍內很少有代幣易手。
此外,STH 成本基礎的 -1σ 帶位於該數量差距的上限,這表明如果價格下跌到那麼遠,這可能是一個相對敏感的區域。
 實時圖表摘要和結論
過去幾周,比特幣價格既劇烈波動,又趨於平穩。比特幣價格最高漲至 10.5 萬美元,最低跌至 9.3 萬美元,但本週收盤價仍維持在 9.8 萬美元左右。
這種不穩定的價格走勢導致重大損失,總額達 5.2 億美元,以美元計價,是本週期最大的損失之一。然而,當通過正常化指標評估下跌的嚴重程度時,拋售仍然與其他局部調整大致一致。
相比之下,山寨幣板塊經歷了大範圍拋售,未能找到穩固的立足點。大多數代幣都經歷了高度相關的下行拋售,幾乎沒有板塊能倖免於難。
這導致了有史以來最大規模的山寨幣貶值之一,並凸顯了比特幣與之前市場週期中資本向山寨幣格局的典型輪換之間的明顯脫節。
免責聲明:本報告不提供任何投資建議。所有數據僅供參考和教育目的。任何投資決策均不得基於此處提供的信息,您對自己的投資決策負全部責任。
所呈現的交易所餘額來自 Glassnode 的綜合地址標籤數據庫,該數據庫通過官方發佈的交易所信息和專有聚類算法積累而成。雖然我們努力確保表示交易所餘額的最高準確性,但需要注意的是,這些數字可能並不總是涵蓋交易所的全部儲備,特別是當交易所不披露其官方地址時。我們敦促用戶在使用這些指標時要謹慎和酌情決定。Glassnode 對任何差異或潛在的不準確性概不負責。使用交易所數據時,請閱讀我們的透明度聲明。
加入我們的 Telegram 頻道。
如需瞭解鏈上指標、儀表板和警報,請訪問 Glassnode Studio。
