



前言
在去年 6 月份,我設想了用多因子模型去擇幣的簡單構思。
相關閱讀:(LUCIDA:用多因子模型去選賽道、選幣種)
一年後,我們已經着手研發針對加密資產市場的多因子策略,並把整體的策略框架寫成系列的文章(用多因子策略構建強大的加密資產投資組合)。
本系列的大體框架如下(不排除微調的可能):
一、多因子模型理論基礎
二、單因子構建
因子數據預處理
數據篩選
異常值處理:極值、錯誤值、空值
標準化
中性化:行業、市場、市值
因子有效性判斷
信息比率 IC、收益率、夏普比率、換手率
三、大類因子合成
因子共線性分析
正交消除因子共線性
經典加權方法→合成因子
等權、滾動 IC 加權、IC_IR 加權
合成因子的測試:收益率、分組收益率、因子值加權收益率、合成因子 IC、分組換手率
其他加權方法(因子與收益率存在非線性關係):機器學習、強化學習(由於加密貨幣行業的特殊性,不考慮)
四、風險組合優化
以下是第一篇**#理論基礎篇#**的正文內容。
一、“因子“是什麼
“因子”即技術分析中的“指標”、人工智能機器學習的“特徵”,是決定加密貨幣收益率漲跌的原因。
我們團隊把加密貨幣領域常見的因子類型:基本面因子、鏈上因子、量價因子、衍生品因子、另類因子和宏觀因子。
挖掘和計算“因子”的最終目的是爲了準確計算資產的預期收益率。
二、“因子”的計算
(1)多因子模型的推導
起源:單因子模型——CAPM
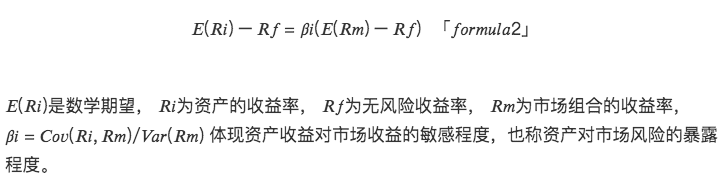
因子研究可追溯於 20 C 60 S,資本資產定價模型(Capital Asset Pricing Model, CAPM)問世,該模型量化了風險如何影響一個公司的資本成本從而影響預期收益率。根據 CAPM 理論,單個資產的預期超額收益可由以下的一元線性模型決定:
補充理解:
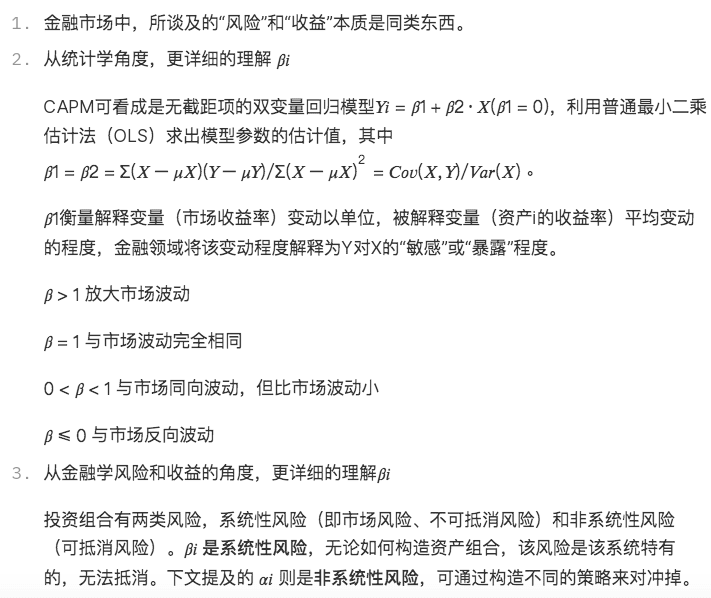
CAPM 模型是最簡單的線性因子模型,指出資產的超額收益只由市場**組合(市場因子)**的預期超額收益和資產對市場風險的暴露大小決定。該模型爲後續大量線性多因子定價模型的研究奠定基理論礎。
發展:多因子模型——APT
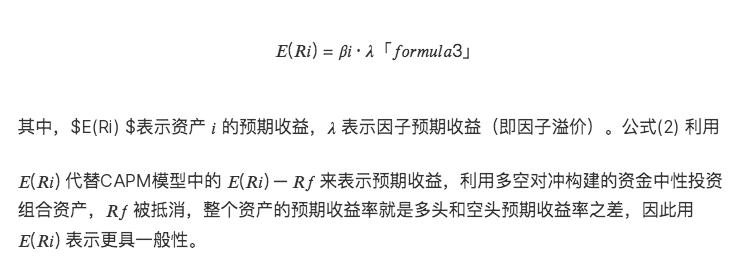
在 CAPM 基礎,人們發現不同資產的收益率受多個因子影響,套利定價理論(Arbitrage Pricing Theory, APT)問世,構建線性多因子模型:
成熟:多因子模型—.Alpha 收益 Beta 收益
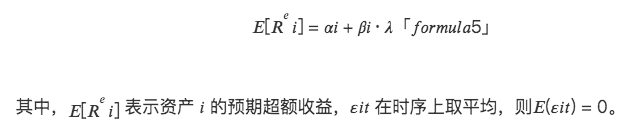
綜合考慮金融市場實際存在的定價誤差和 APT 模型,從時序角度上看,單個資產的預期收益率由以下的多元線性模型決定:
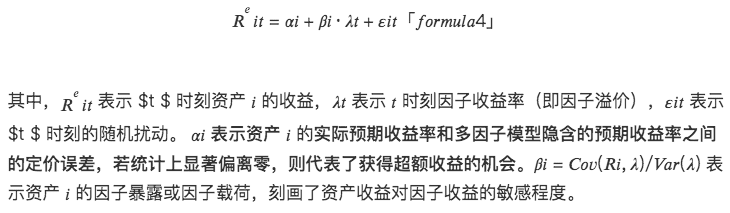
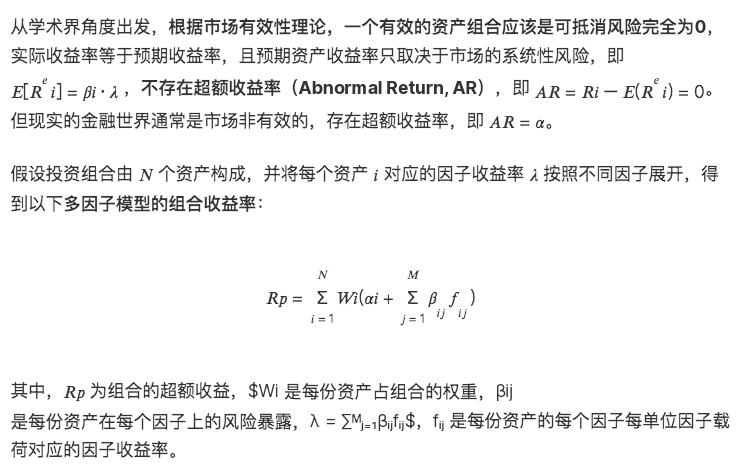
多因子模型關注資產預期收益率在截面上的差異,本質是關於均值的模型,而預期收益率是收益率在時間序列上的平均。基於( 3) ,可推導出截面角度的多元線性模型:
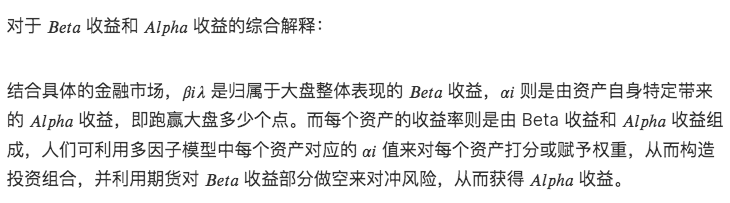
補充理解:
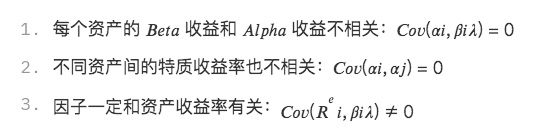
結合統計學知識,該模型隱含三層假設:
(2)多因子模型的波動率
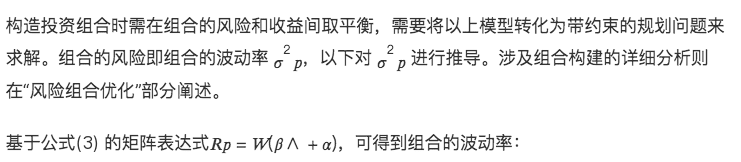
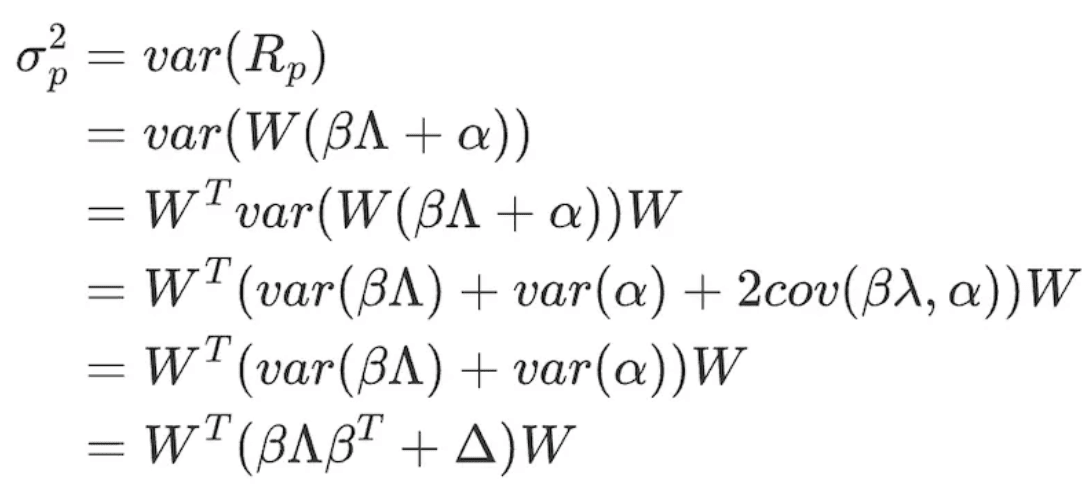
formula 7
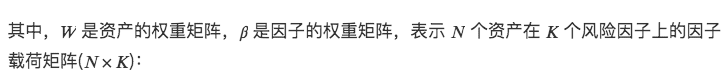

formula 8
∧ 表示 K 個因子的因子收益率協方差矩陣(K×K):
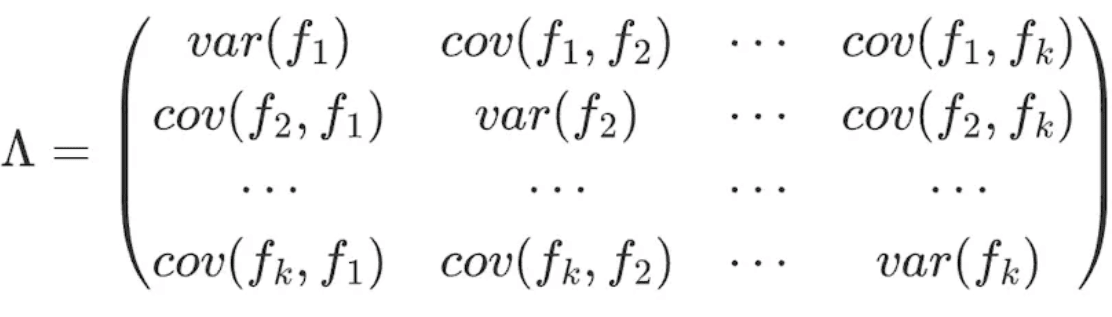
formula 9
由假設 3 ,不同資產間的特質收益率也不相關,可得Δ 矩陣爲:
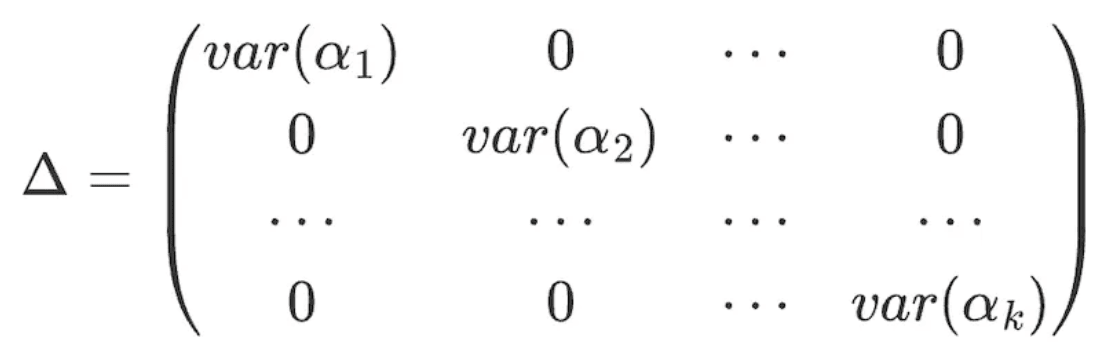
formula 10
關於 LUCIDA FALCON
Lucida 是行業領先的量化對衝基金,在 2018 年 4 月進入 Crypto 市場,主要交易 CTA / 統計套利 / 期權波動率套利等策略,現管理規模 3000 萬美元。
Falcon 是新一代的Web3投資基礎設施,它基於多因子模型,幫助用戶“選”、“買”、“管”、“賣”加密資產。Falcon 在 2022 年 6 月由 Lucida 所孵化。
更多內容可訪問:https://linktr.ee/lucida_and_falcon