

摩根大通分析師報告稱,最近以太坊 (ETH) 質押的增加導致了中心化程度的提高和質押收益率的下降。分析師指出,大部分以太坊質押活動都在 Lido 的控制之下。
權益回報下降的以太坊網路現在更加中心化
以Nikolaos Panigirtzoglou 為首的摩根大通分析師在最新發布的投資者報告中指出,自The Merge 和The Shanghai 更新以來ETH 質押趨勢的增加帶來了一些成本,即#Ethereum 網絡變得更加中心化整體質押收益率下降。
2022 年 9 月的合併更新將以太坊從工作量證明轉變為權益證明區塊鏈,為 ETH 質押鋪平了道路。隨著 4 月上海的更新,它允許驗證者透過鎖定網路來提取和再投資他們所質押的 ETH,為質押交易的增加鋪平了道路。
麗都和集中化問題
以太坊質押成長的最大貢獻者是像 Lido (LDO) 這樣的流動性質押提供者。摩根大通分析師表示:“排名前 5 的流動性質押提供商控制著以太坊網絡上超過 50% 的質押交易,其中 Lido 佔據了近三分之一。”分析師表示,儘管 Lido 等平台是去中心化的流動性質押平台,但其中心化程度卻很高。
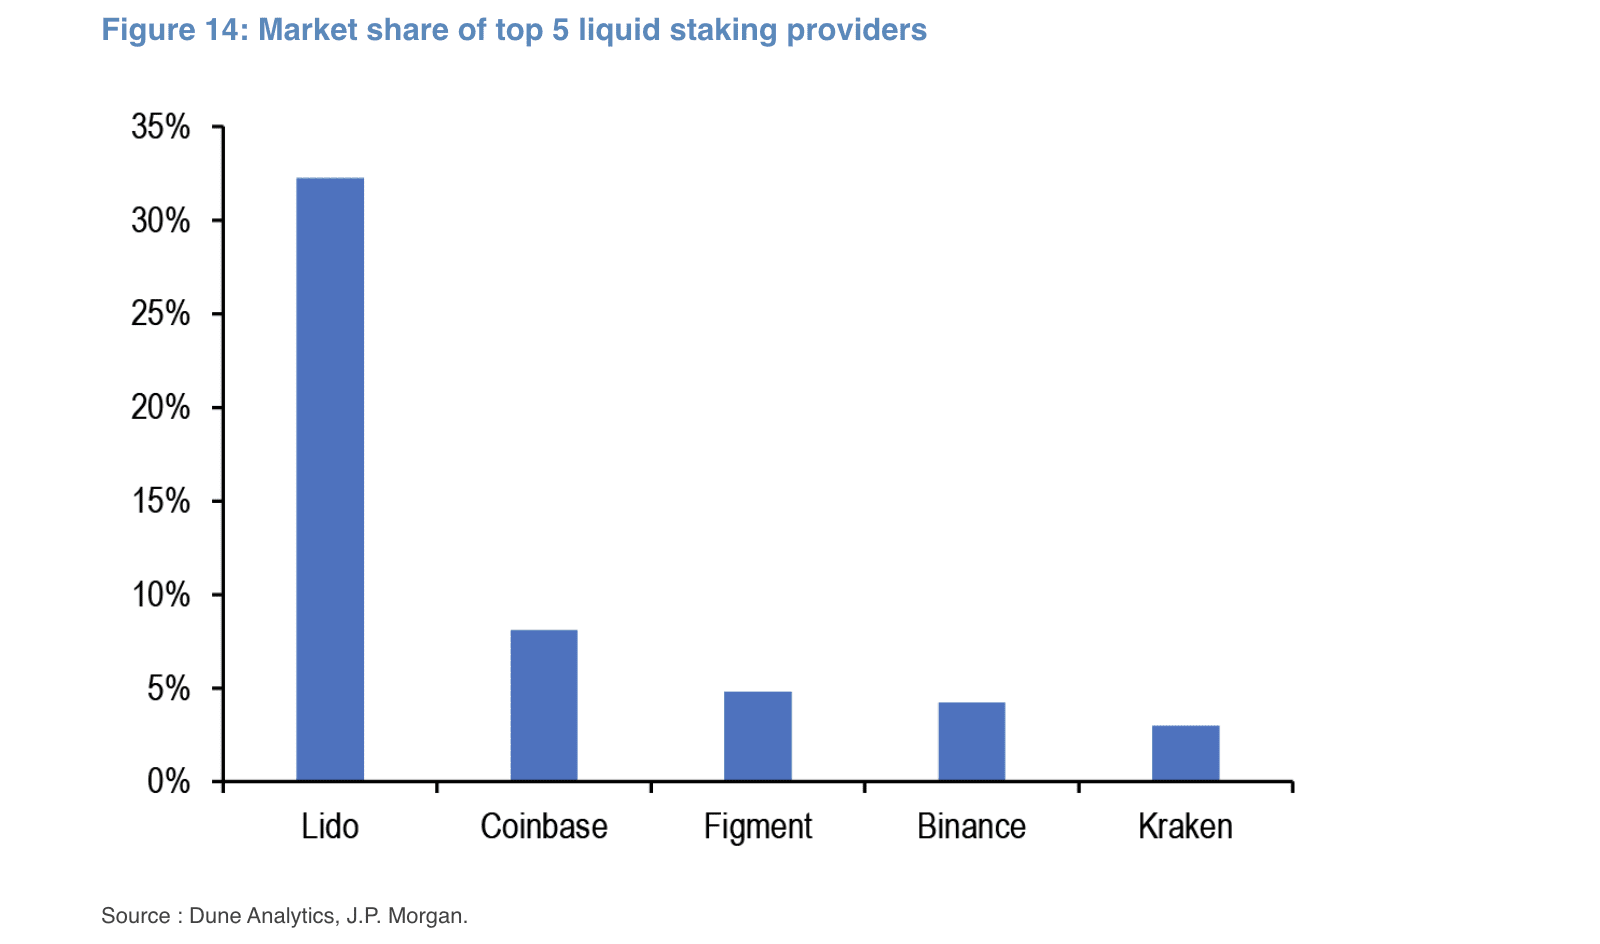
「不言而喻,任何組織或協議的中心化都會給以太坊網路帶來風險,因為大量流動性提供者或節點運營商可能成為單點故障或成為攻擊目標,或者,例如,審查某些交易或突出顯示最終用戶的交易,」分析師寫道。「他們可能會合作創建一個寡頭壟斷市場,以犧牲社區利益為代價來支持自己的利益,」他補充道。
除了中心化之外,分析師指出,流動性質押成長引起的另一個擔憂是再抵押,這涉及同時使用流動性代幣作為多個 DeFi 協議的抵押品。他補充說,如果質押資產的價值突然下降,或被駭客攻擊,或協議因惡意攻擊或協議錯誤而斷開連接,這種做法可能會導致逐步清算。