

#uberusdt
uberusdt
1,705 次瀏覽
17 討論中
熱門
最新
🍪 我撿起每一片細小的信息碎片,懂得如何把它們連接起來,就能拼出一幅巨大的利潤畫卷。
🏹 LONG $UBER
入場:73.91
目標:77.605 | 止損:66.519
👗 NFT 藝術正在重新定義我們如何擁有美。
📈 Darvas 盒子的積累正朝着最後的突破階段推進。
🛡️ 對於可能發生的最糟糕場景,總會有備用方案。
🍀 祝你今天工作高效,交易大獲成功。
#UBERUSDT $UBERUSDT
🍪 我撿起每一片細小的信息碎片,懂得如何把它們連接起來,就能拼出一幅巨大的利潤畫卷。
🏹 LONG $UBER
入場:73.91
目標:77.605 | 止損:66.519
👗 NFT 藝術正在重新定義我們如何擁有美。
📈 Darvas 盒子的積累正朝着最後的突破階段推進。
🛡️ 對於可能發生的最糟糕場景,總會有備用方案。
🍀 祝你今天工作高效,交易大獲成功。
#UBERUSDT $UBERUSDT
🏹 LONG $UBER
入場:73.91
目標:77.605 | 止損:66.519
👗 NFT 藝術正在重新定義我們如何擁有美。
📈 Darvas 盒子的積累正朝着最後的突破階段推進。
🛡️ 對於可能發生的最糟糕場景,總會有備用方案。
🍀 祝你今天工作高效,交易大獲成功。
#UBERUSDT $UBERUSDT
UBERonAlpha
UBERUS+0.02%
10
☄️ 這場崩盤季節裏分倉/分賬戶的速度快到讓我真正領悟到了加密市場的殘酷。
🆙 SHORT $UBER
Entry: 68.14
TP: 64.733 | SL: 74.954
🌕 當 BTC Dominance 出現降溫跡象時,山寨幣(altcoin)季即將到來。
🔍 看漲旗形(Bull Flag)模型正處於價格橫盤/壓縮的末期。
🧘 學會接受:你無法控制市場。
🍀 祝你一天財運亨通、並且交易單單成功閃耀。
#UBERUSDT $UBERUSDT
☄️ 這場崩盤季節裏分倉/分賬戶的速度快到讓我真正領悟到了加密市場的殘酷。
🆙 SHORT $UBER
Entry: 68.14
TP: 64.733 | SL: 74.954
🌕 當 BTC Dominance 出現降溫跡象時,山寨幣(altcoin)季即將到來。
🔍 看漲旗形(Bull Flag)模型正處於價格橫盤/壓縮的末期。
🧘 學會接受:你無法控制市場。
🍀 祝你一天財運亨通、並且交易單單成功閃耀。
#UBERUSDT $UBERUSDT
🆙 SHORT $UBER
Entry: 68.14
TP: 64.733 | SL: 74.954
🌕 當 BTC Dominance 出現降溫跡象時,山寨幣(altcoin)季即將到來。
🔍 看漲旗形(Bull Flag)模型正處於價格橫盤/壓縮的末期。
🧘 學會接受:你無法控制市場。
🍀 祝你一天財運亨通、並且交易單單成功閃耀。
#UBERUSDT $UBERUSDT
86

·
--
$UBER 過去24小時跌了3.614%,價格卡在75.21美元,funding rate 掛零,持倉量10475.03單位。單看價格,跌幅接近4個點,但資金費率紋絲不動,沒有多頭付空頭的擁擠信號。從M2_semi半導體/AI鏈的角度掃,$UBER被歸在Other板塊,輸入裏沒有MU、NVDA或AMD的對照數據,所以我沒法直接比較它在同業中的位置。只能硬啃自身指標:funding爲零意味着當前多空雙方都沒付費率的壓力,價格下跌但funding沒跟上,這種組合通常指向市場觀望,而不是恐慌性拋售。
持倉量10475.03這個數,我沒法換算成美元價值,因爲輸入沒指定它是合約張數還是標的數量,成交量667064.2718單位同樣模糊。但老狗的經驗是,持倉量配合價格下跌,如果沒爆量增倉,往往是多頭在偷偷平掉部分倉位。不過這裏只有一個信號,價格跌加持倉可能滯漲,我只能說這是單信號判斷,沒確認前不敢下重注。
說回主軸。funding rate爲零在方向鐵律裏屬於中性區,既不是多頭擁擠也不是空頭擠壓。價格下跌3.614%本身不算劇烈,但連續24小時陰線,短期技術面偏空。如果這是半導體/AI鏈的回調,$UBER作爲鏈上美股可能跟跌,但輸入沒有鏈上持倉或whale動向證據,我不能編敘事。只能從資金費率角度挖:funding沒轉負,說明空頭也沒瘋狂加碼壓價;沒轉正,多頭也沒回補攤薄成本。這種僵局容易被外力打破,比如板塊其他幣異動,但secondary memes列表是空的,所以我只能盯住$UBER自己。
老狗的take:當前狀態我選擇輕倉觀望。觸發動作上,如果價格跌破70美元,我直接減掉三分之一倉位,因爲75到70是5個點跌幅,夠喫一刀。
交易標籤:#BinanceFutures #TradFi #USDⓈM #UBER #UBERUSDT $UBER
$UBER 過去24小時跌了3.614%,價格卡在75.21美元,funding rate 掛零,持倉量10475.03單位。單看價格,跌幅接近4個點,但資金費率紋絲不動,沒有多頭付空頭的擁擠信號。從M2_semi半導體/AI鏈的角度掃,$UBER 被歸在Other板塊,輸入裏沒有MU、NVDA或AMD的對照數據,所以我沒法直接比較它在同業中的位置。只能硬啃自身指標:funding爲零意味着當前多空雙方都沒付費率的壓力,價格下跌但funding沒跟上,這種組合通常指向市場觀望,而不是恐慌性拋售。
持倉量10475.03這個數,我沒法換算成美元價值,因爲輸入沒指定它是合約張數還是標的數量,成交量667064.2718單位同樣模糊。但老狗的經驗是,持倉量配合價格下跌,如果沒爆量增倉,往往是多頭在偷偷平掉部分倉位。不過這裏只有一個信號,價格跌加持倉可能滯漲,我只能說這是單信號判斷,沒確認前不敢下重注。
說回主軸。funding rate爲零在方向鐵律裏屬於中性區,既不是多頭擁擠也不是空頭擠壓。價格下跌3.614%本身不算劇烈,但連續24小時陰線,短期技術面偏空。如果這是半導體/AI鏈的回調,$UBER 作爲鏈上美股可能跟跌,但輸入沒有鏈上持倉或whale動向證據,我不能編敘事。只能從資金費率角度挖:funding沒轉負,說明空頭也沒瘋狂加碼壓價;沒轉正,多頭也沒回補攤薄成本。這種僵局容易被外力打破,比如板塊其他幣異動,但secondary memes列表是空的,所以我只能盯住$UBER 自己。
老狗的take:當前狀態我選擇輕倉觀望。觸發動作上,如果價格跌破70美元,我直接減掉三分之一倉位,因爲75到70是5個點跌幅,夠喫一刀。
交易標籤:#BinanceFutures #TradFi #USDⓈM #UBER #UBERUSDT $UBER
16
·
--
$UBER在幣安鏈上永續合約的資金費率停在0.00%,這個數據我掃了一眼,心裏就咯噔一下。24小時跌了3.447%,價格掛在75.9美元,而持倉量有10506.78個合約。資金費率歸零在傳統資產的鏈上合約裏不算高頻,它通常意味着多頭和空頭的力量在此刻達到了一個短暫的、不太穩定的平衡,誰也沒向對方支付持倉成本。
市場對$UBER的看法正處在一種拉鋸中。Robinhood的新聞片段提到,其股價較歷史高點已回落20%,而同期標普500指數上漲了14%,市場的主要擔憂在於自動駕駛技術的長期衝擊。另一邊,CNBC的消息顯示,公司曾在八月初因業績指引疲軟而股價受挫,並且與Waymo在亞特蘭大和奧斯汀的獨家合作安排已經結束。這些新聞拼湊出一個圖景:增長依然存在,但遠期的想象空間正被現實的競爭和技術風險擠壓。作爲Crypto×TradFi敘事下的標的,$UBER目前缺乏一個能獨立於大盤的強烈驅動。它的資金費率既沒有爲多頭擠出額外成本,也沒有給空頭施加壓力,結合下跌的股價,這更像是多頭倉位的冷卻,而不是空頭力量的絕對主導。
我的判斷是,$UBER鏈上合約現在處於一箇中性偏弱的觀望期。資金費率歸零疊加價格下跌,是單信號發出的中性警告,而非明確的趨勢信號。最強反證在於,如果美股大盤情緒回暖,尤其是科技股板塊走強,$UBER可能憑藉其平臺經濟屬性快速反彈,資金費率會迅速轉正,此刻的平衡將被打破。市場目前定價了部分悲觀,但可能低估了其業務在出行和外賣領域的基本盤韌性。二階影響在於,如果這個零費率狀態持續超過24小時,可能會吸引更多漁翁資金來做空波動率,通過同時做多和做空來賺取資金費率,但這會進一步壓低合約的交易活性,導致價格走勢更依賴現貨市場。
這個判斷最可能錯的地方,是忽略了外部宏觀或板塊的重大催化。
交易標籤:#BinanceFutures #TradFi #USDⓈM #UBER #UBERUSDT $UBER
$UBER 在幣安鏈上永續合約的資金費率停在0.00%,這個數據我掃了一眼,心裏就咯噔一下。24小時跌了3.447%,價格掛在75.9美元,而持倉量有10506.78個合約。資金費率歸零在傳統資產的鏈上合約裏不算高頻,它通常意味着多頭和空頭的力量在此刻達到了一個短暫的、不太穩定的平衡,誰也沒向對方支付持倉成本。
市場對$UBER 的看法正處在一種拉鋸中。Robinhood的新聞片段提到,其股價較歷史高點已回落20%,而同期標普500指數上漲了14%,市場的主要擔憂在於自動駕駛技術的長期衝擊。另一邊,CNBC的消息顯示,公司曾在八月初因業績指引疲軟而股價受挫,並且與Waymo在亞特蘭大和奧斯汀的獨家合作安排已經結束。這些新聞拼湊出一個圖景:增長依然存在,但遠期的想象空間正被現實的競爭和技術風險擠壓。作爲Crypto×TradFi敘事下的標的,$UBER 目前缺乏一個能獨立於大盤的強烈驅動。它的資金費率既沒有爲多頭擠出額外成本,也沒有給空頭施加壓力,結合下跌的股價,這更像是多頭倉位的冷卻,而不是空頭力量的絕對主導。
我的判斷是,$UBER 鏈上合約現在處於一箇中性偏弱的觀望期。資金費率歸零疊加價格下跌,是單信號發出的中性警告,而非明確的趨勢信號。最強反證在於,如果美股大盤情緒回暖,尤其是科技股板塊走強,$UBER 可能憑藉其平臺經濟屬性快速反彈,資金費率會迅速轉正,此刻的平衡將被打破。市場目前定價了部分悲觀,但可能低估了其業務在出行和外賣領域的基本盤韌性。二階影響在於,如果這個零費率狀態持續超過24小時,可能會吸引更多漁翁資金來做空波動率,通過同時做多和做空來賺取資金費率,但這會進一步壓低合約的交易活性,導致價格走勢更依賴現貨市場。
這個判斷最可能錯的地方,是忽略了外部宏觀或板塊的重大催化。
交易標籤:#BinanceFutures #TradFi #USDⓈM #UBER #UBERUSDT $UBER
21
·
--
看漲
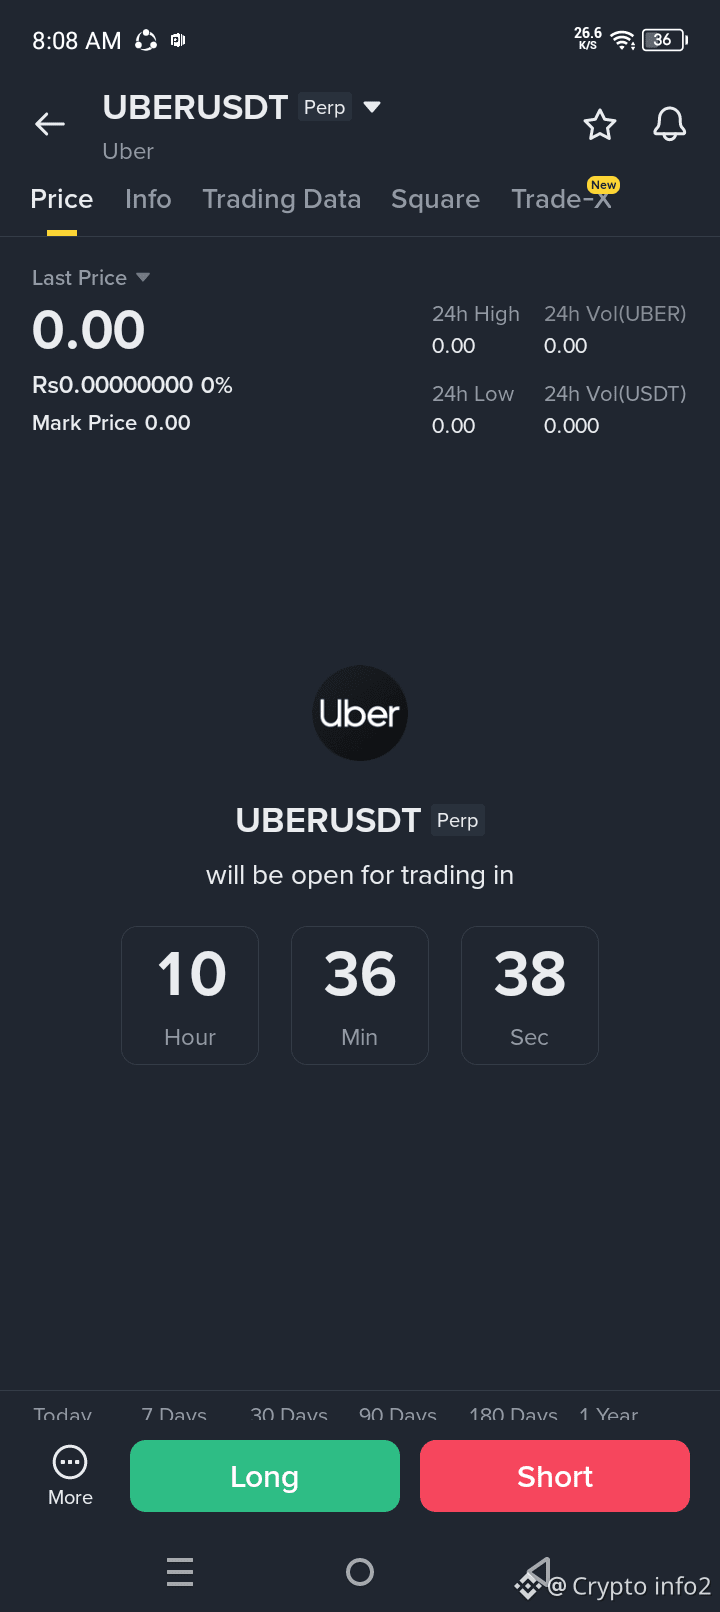
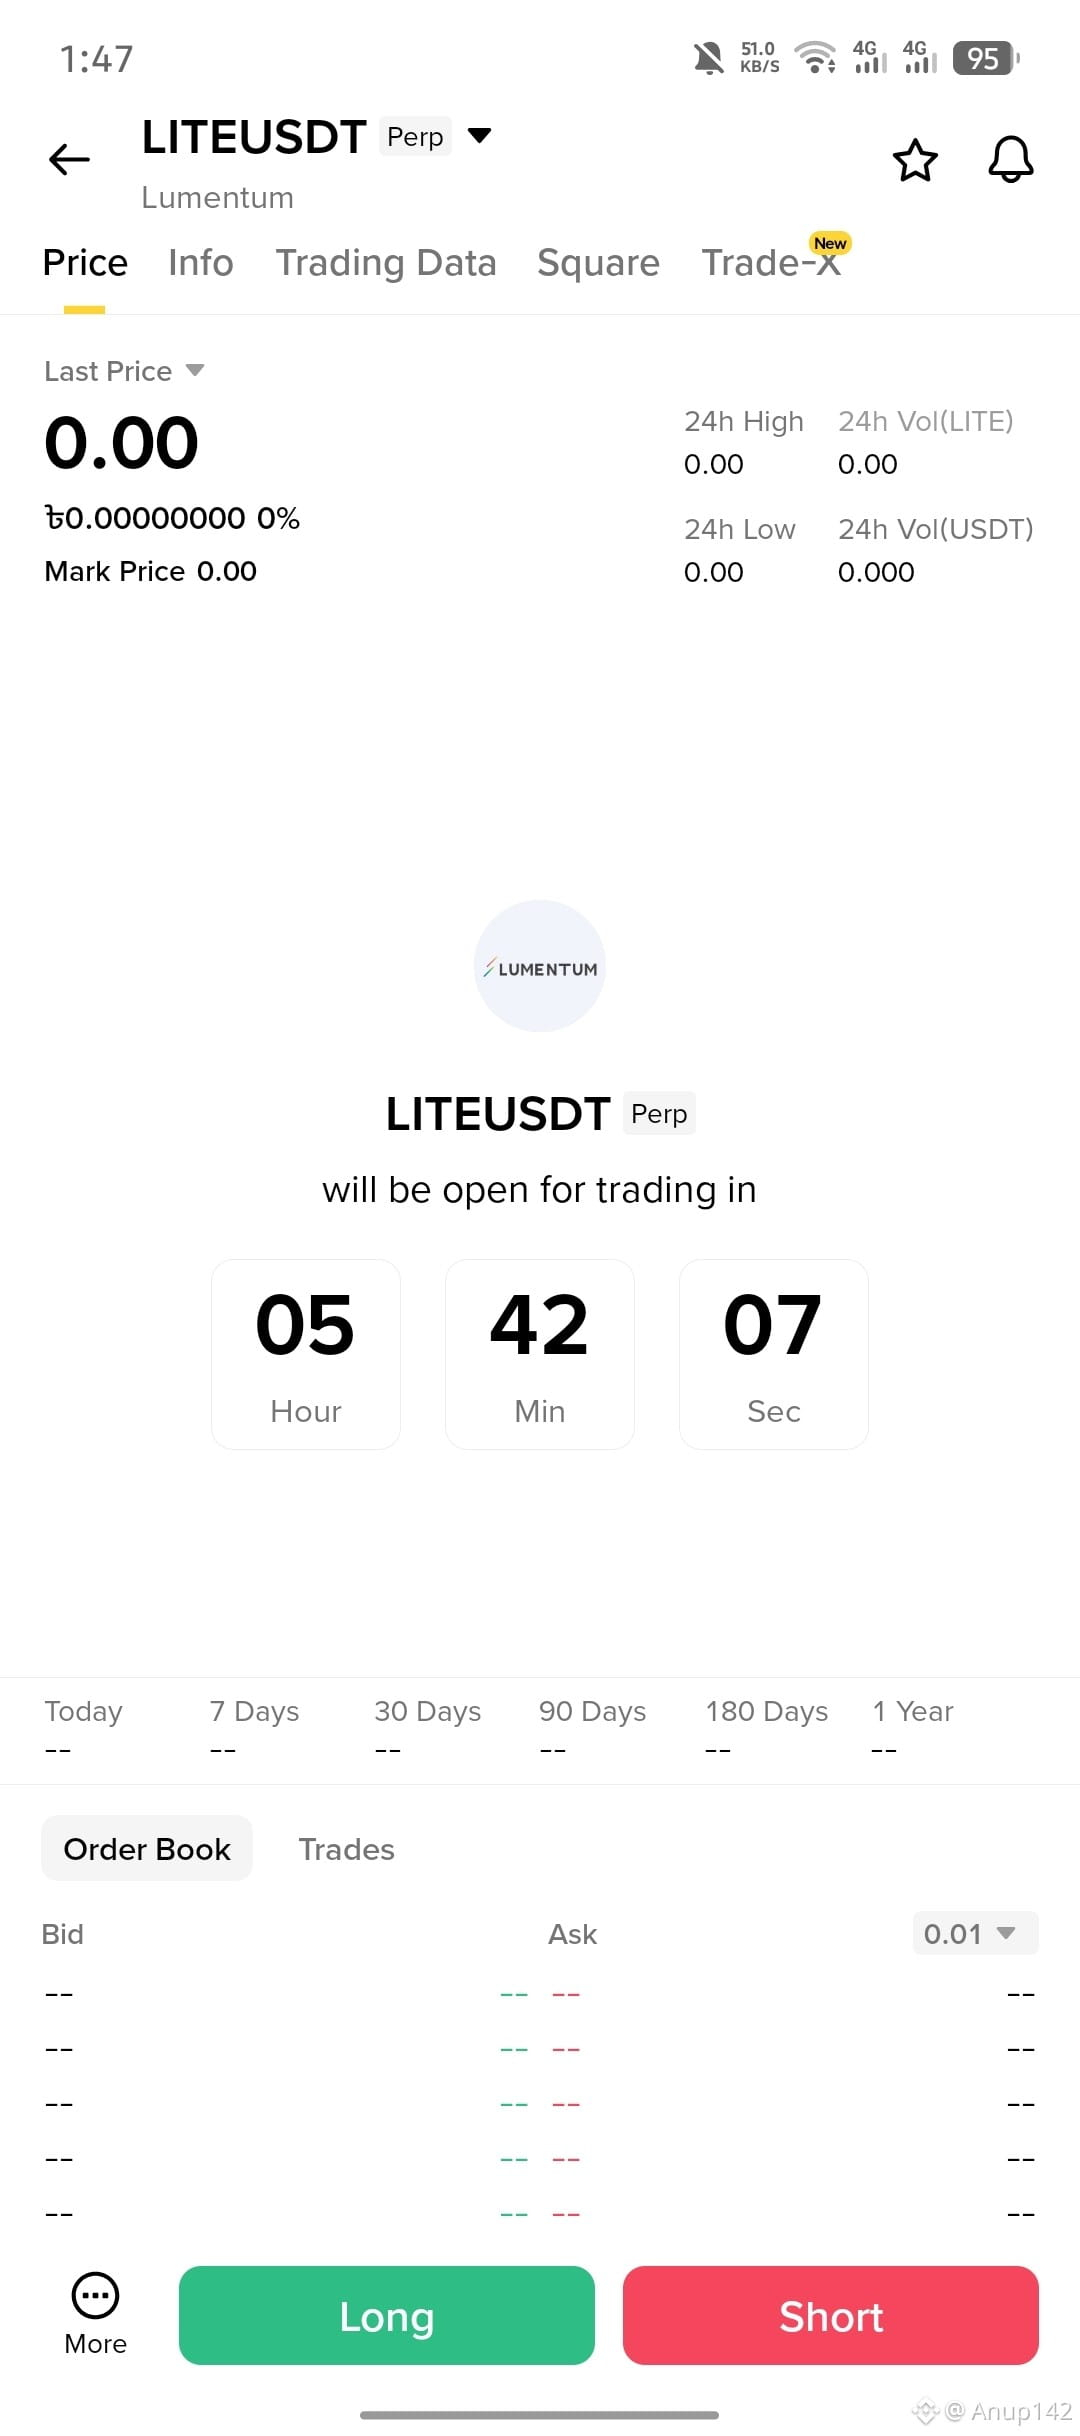
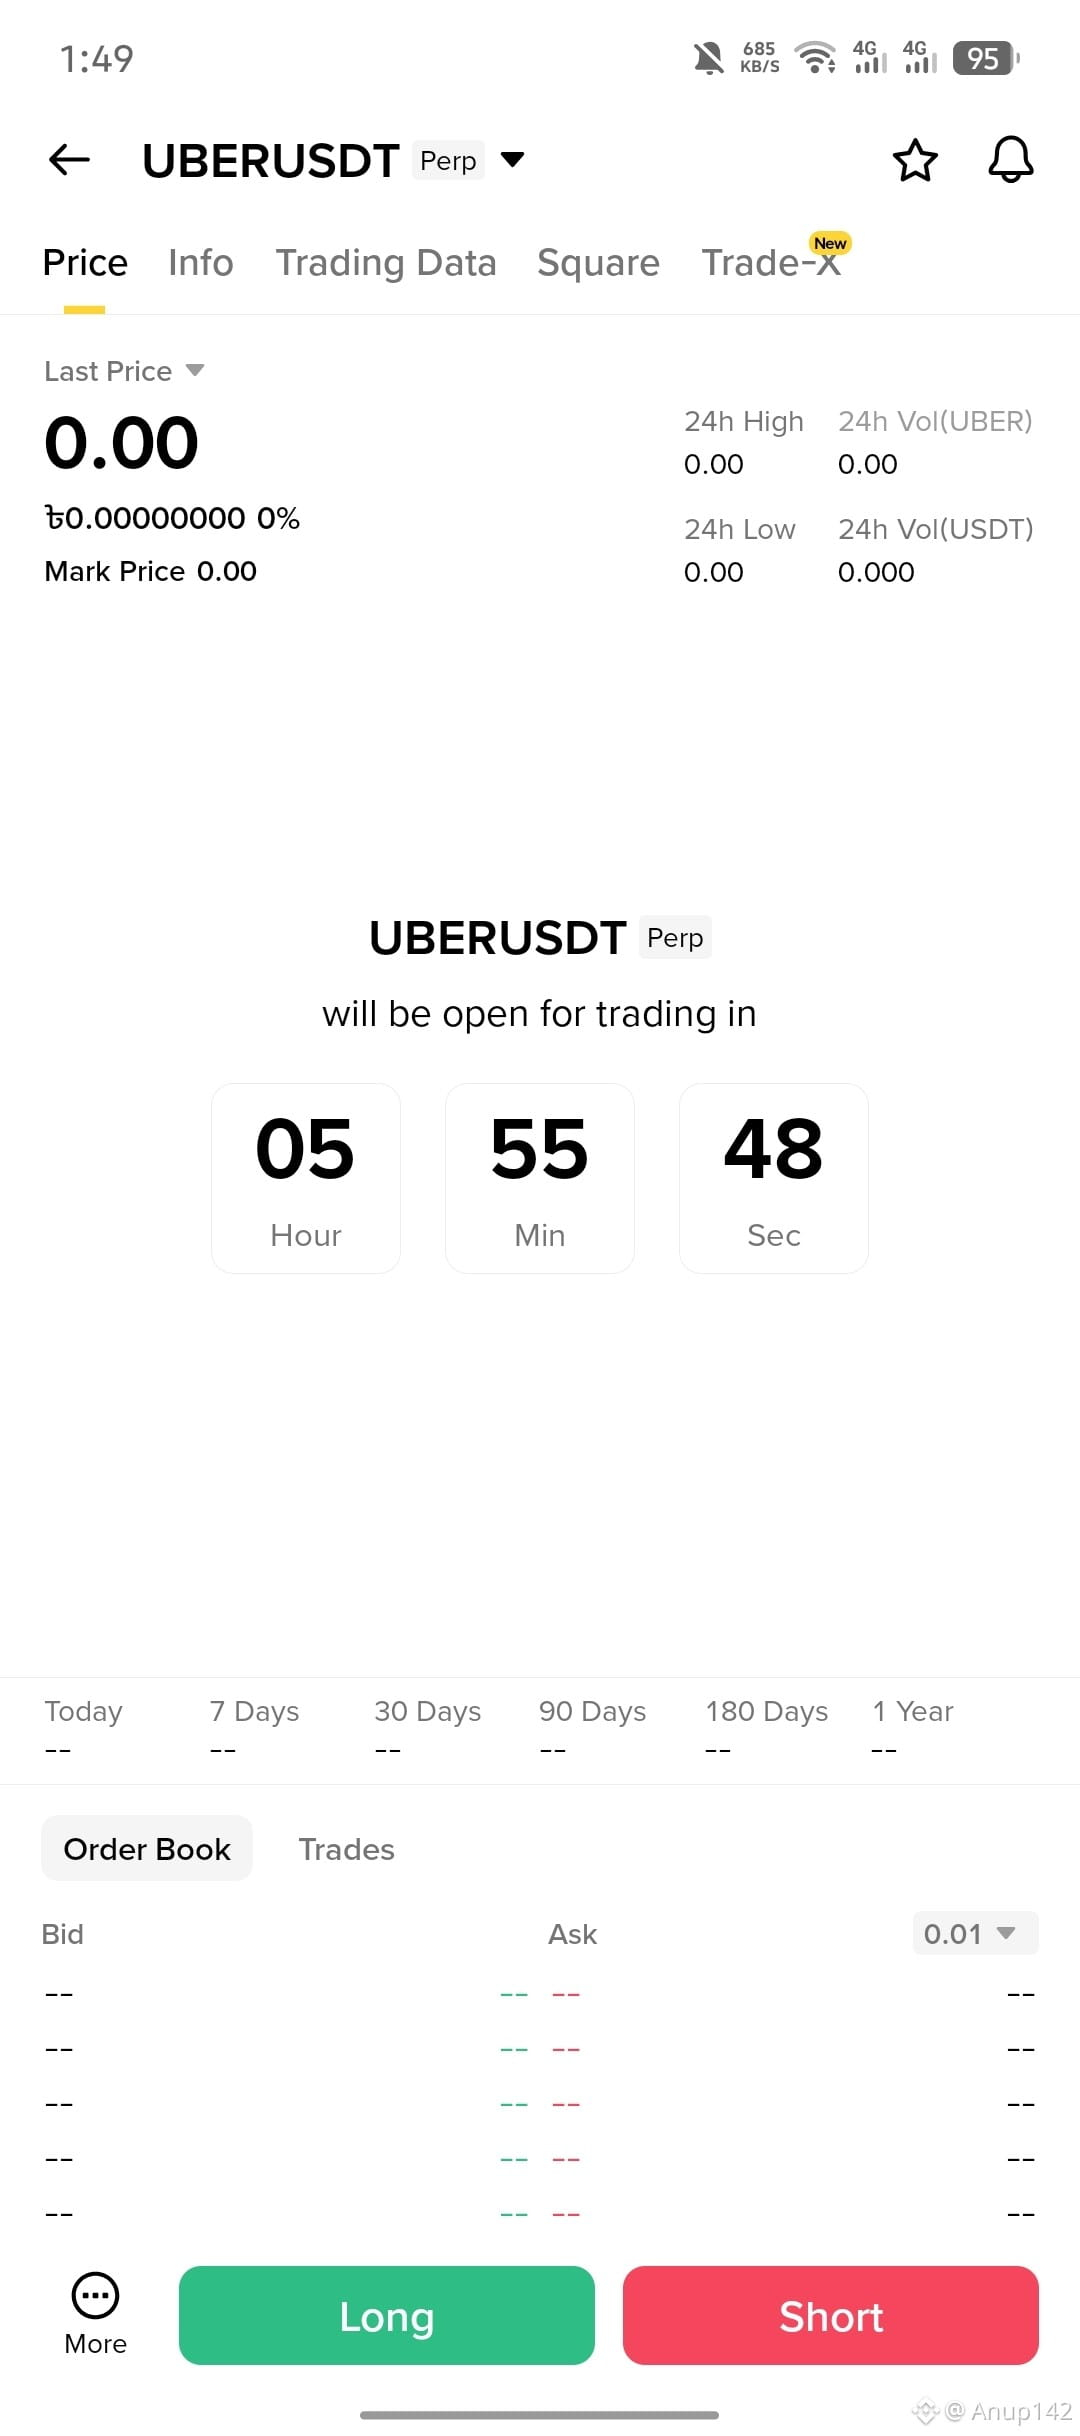
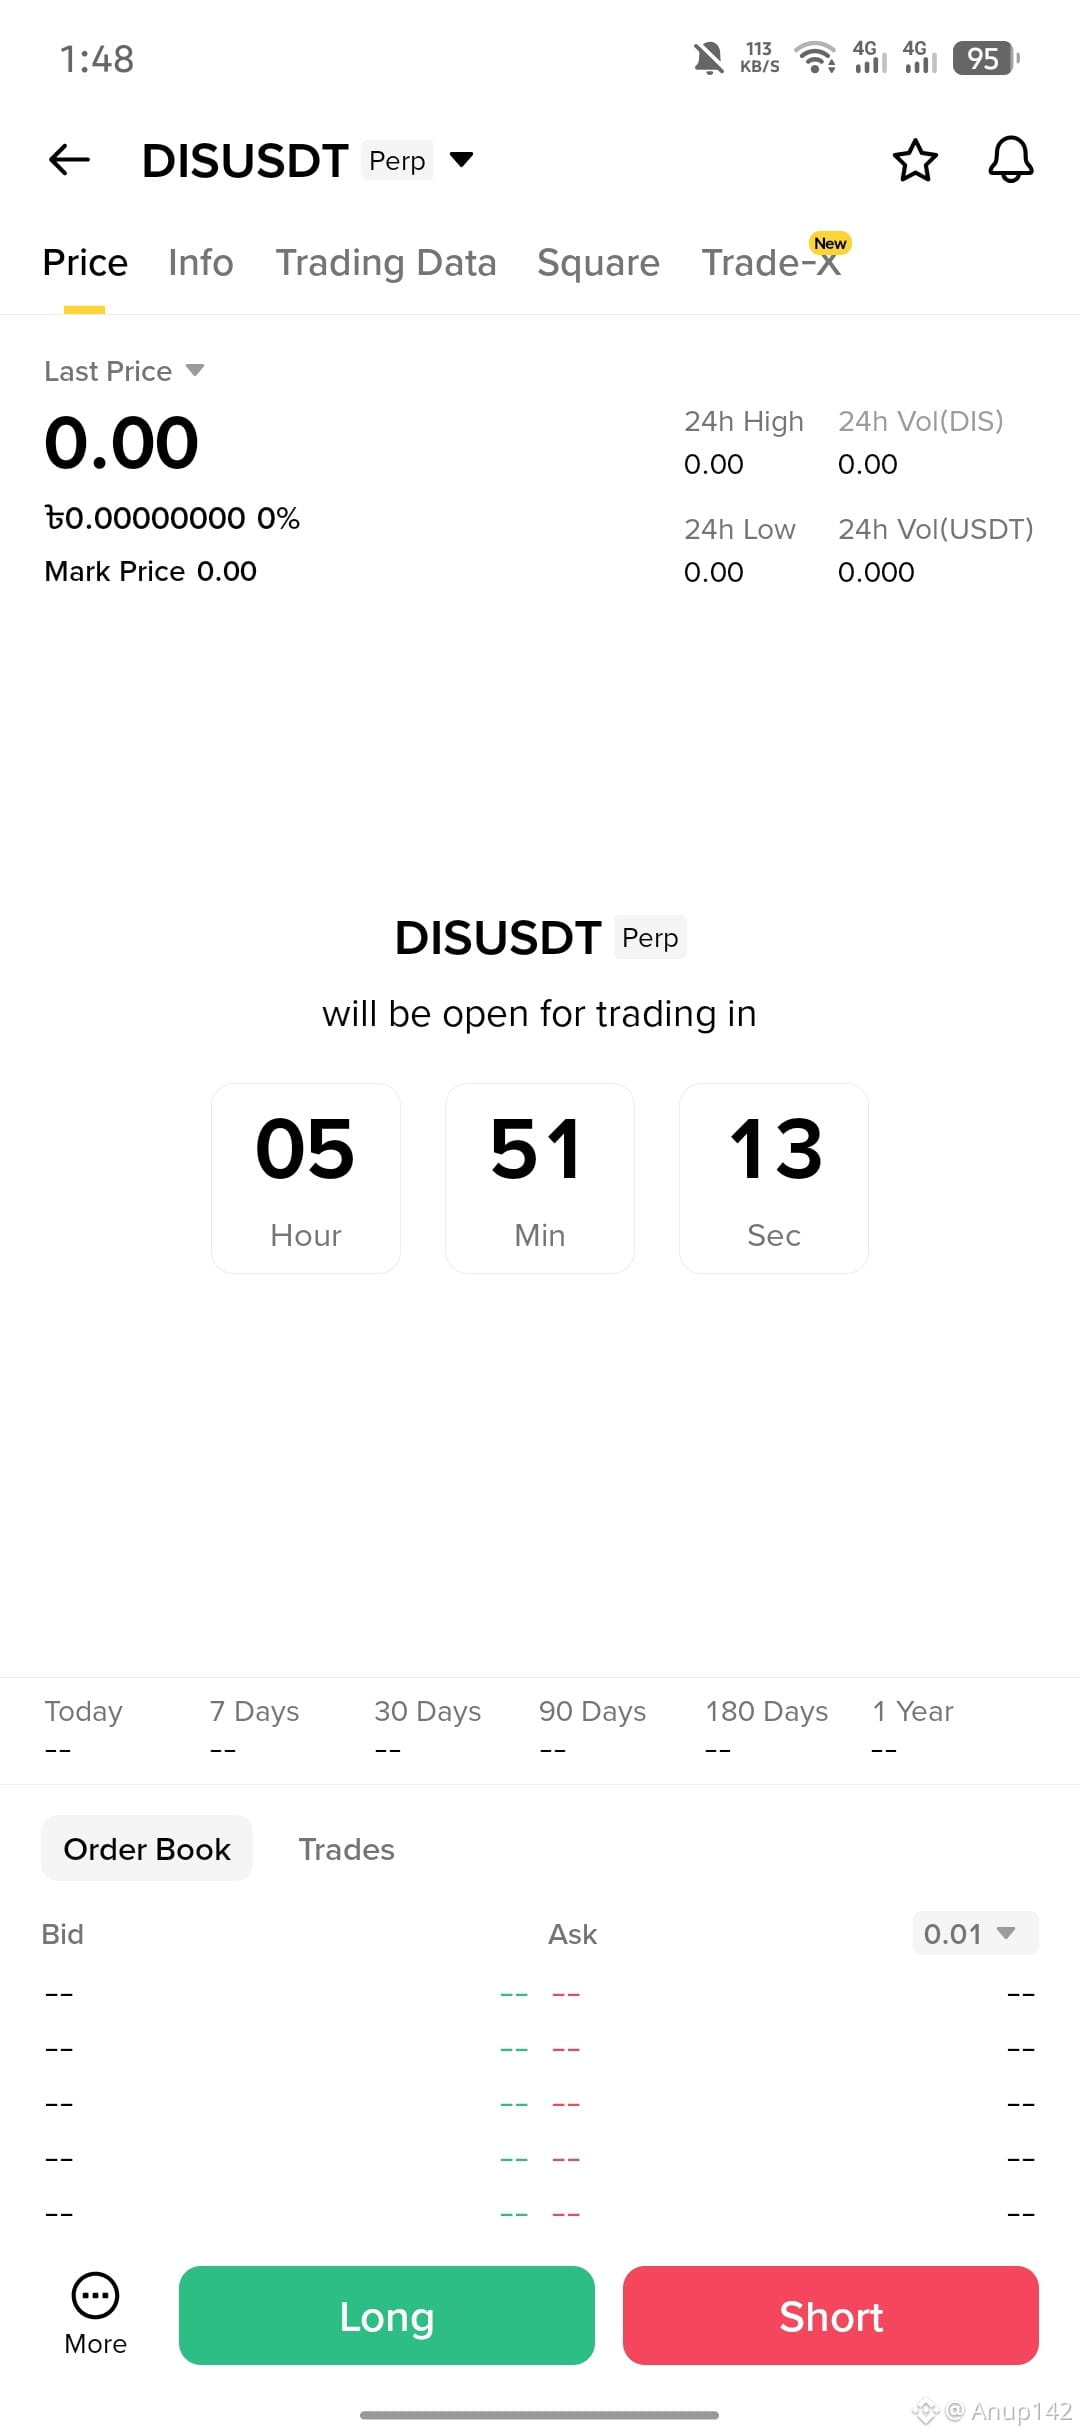
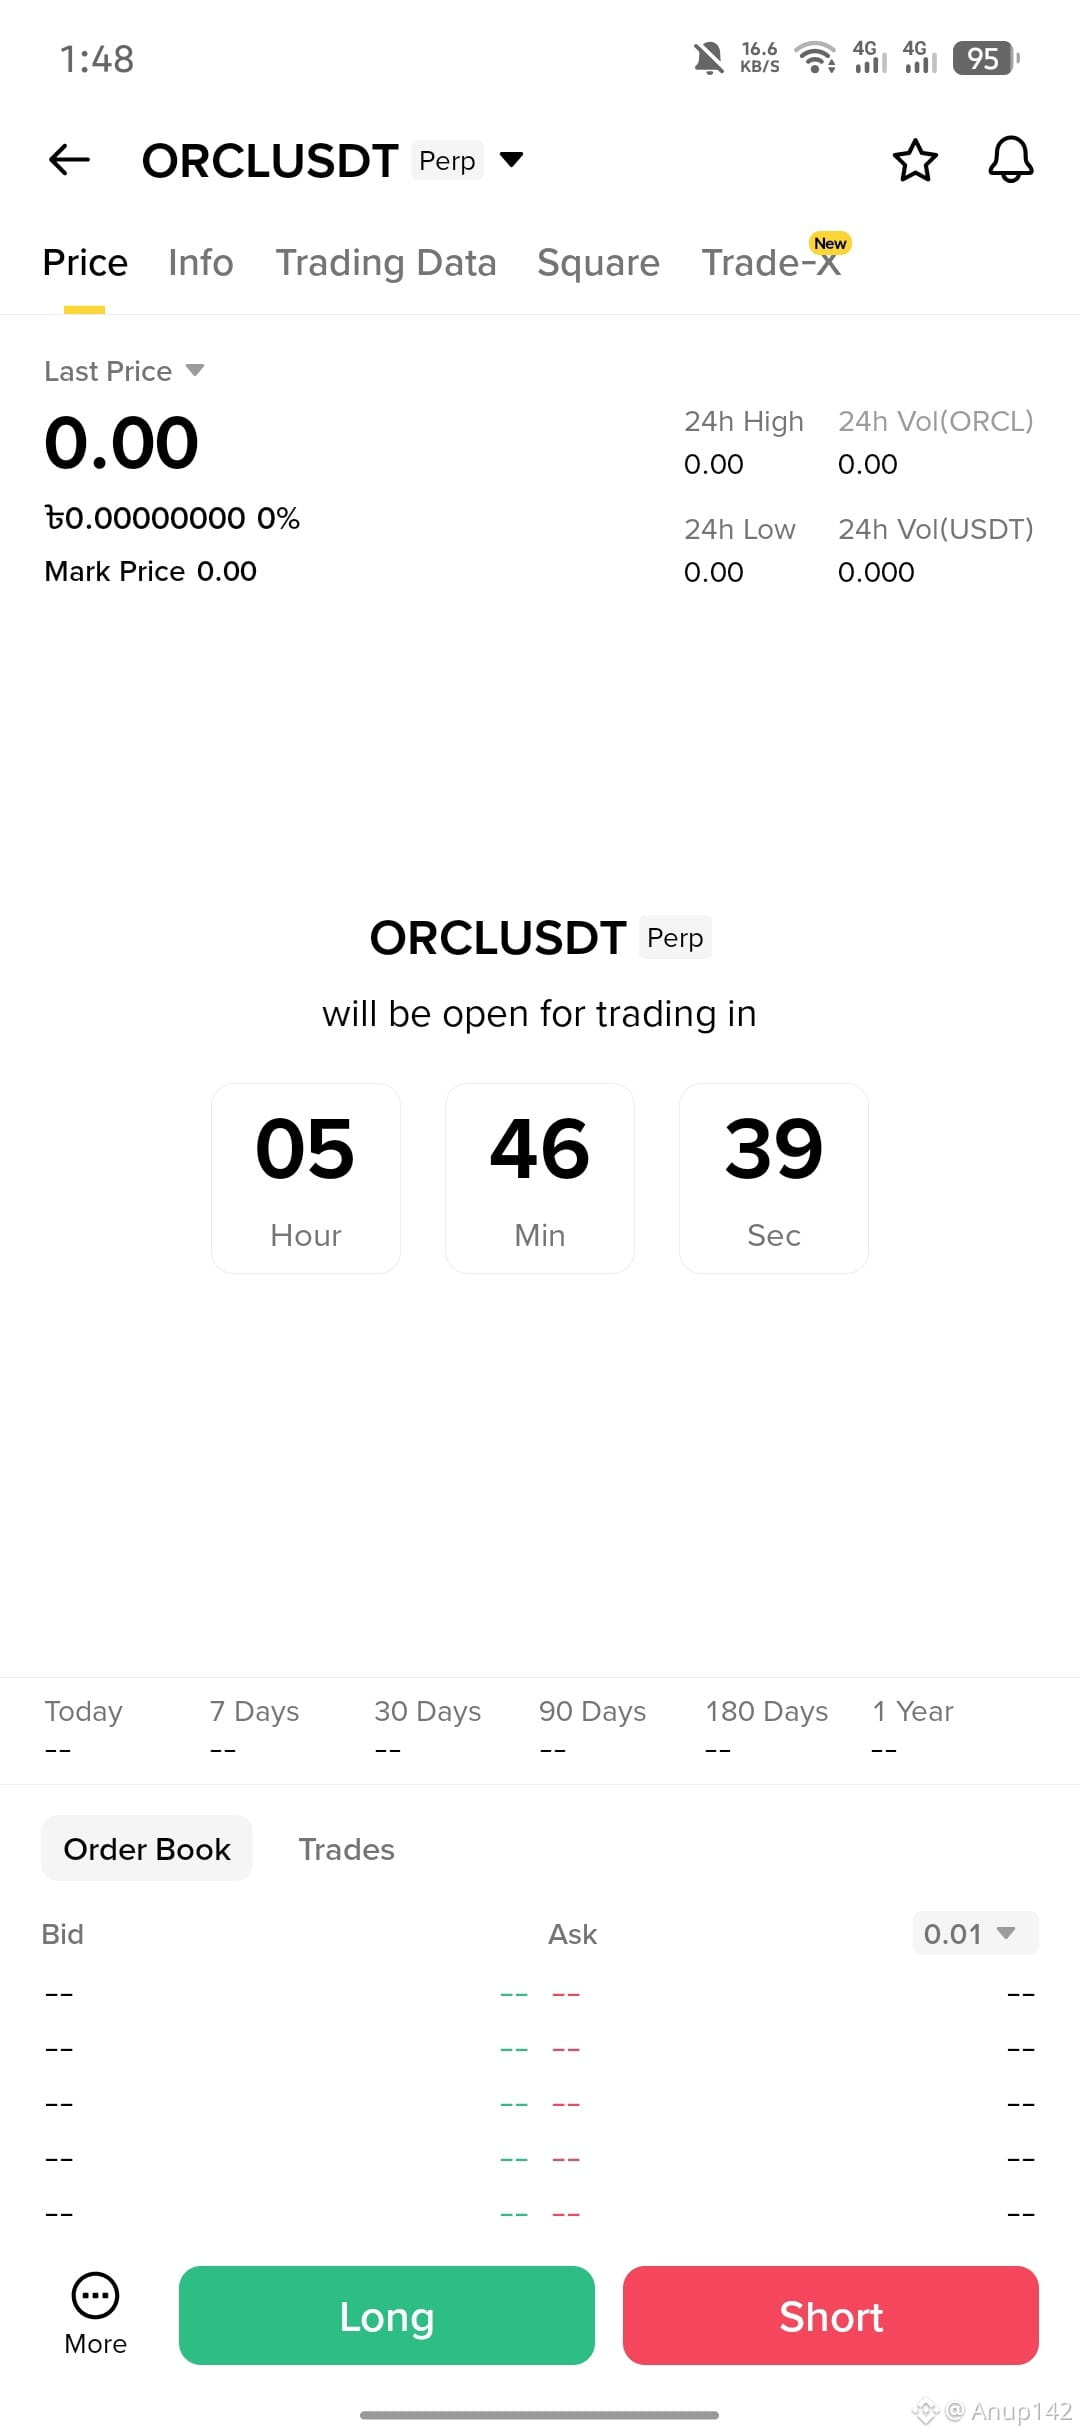
$UBER USDT 永續合約即將在幾個小時內上線,而現在的圖表完全死寂——沒有交易量,沒有動向,沒有蠟燭……就像暴風雨前的寧靜。
但交易員們都知道新上市的永續合約會有多瘋狂。一旦交易開始,波動性可能會瞬間爆炸。$UBER 一根蠟燭可能會大幅拉昇,下一根可能會在幾秒鐘內讓高槓杆的交易員爆倉。
現在每個人都在等待,關注倒計時,設置警報,並在市場甦醒之前規劃進場時機。有些交易員會提前衝進來尋找快速的動能,而另一些則會等到確認信號後再操作。
目前,UBERUSDT 看起來很平靜。但一旦計時器歸零,這張圖表可能會迅速變成純粹的瘋狂。
{future}(UBERUSDT)
#UBERUSDT #crypto #trading #bainancenews
$UBER USDT 永續合約即將在幾個小時內上線,而現在的圖表完全死寂——沒有交易量,沒有動向,沒有蠟燭……就像暴風雨前的寧靜。
但交易員們都知道新上市的永續合約會有多瘋狂。一旦交易開始,波動性可能會瞬間爆炸。$UBER 一根蠟燭可能會大幅拉昇,下一根可能會在幾秒鐘內讓高槓杆的交易員爆倉。
現在每個人都在等待,關注倒計時,設置警報,並在市場甦醒之前規劃進場時機。有些交易員會提前衝進來尋找快速的動能,而另一些則會等到確認信號後再操作。
目前,UBERUSDT 看起來很平靜。但一旦計時器歸零,這張圖表可能會迅速變成純粹的瘋狂。
#UBERUSDT #crypto #trading #bainancenews
但交易員們都知道新上市的永續合約會有多瘋狂。一旦交易開始,波動性可能會瞬間爆炸。$UBER 一根蠟燭可能會大幅拉昇,下一根可能會在幾秒鐘內讓高槓杆的交易員爆倉。
現在每個人都在等待,關注倒計時,設置警報,並在市場甦醒之前規劃進場時機。有些交易員會提前衝進來尋找快速的動能,而另一些則會等到確認信號後再操作。
目前,UBERUSDT 看起來很平靜。但一旦計時器歸零,這張圖表可能會迅速變成純粹的瘋狂。
#UBERUSDT #crypto #trading #bainancenews
1
461
·
--
看跌
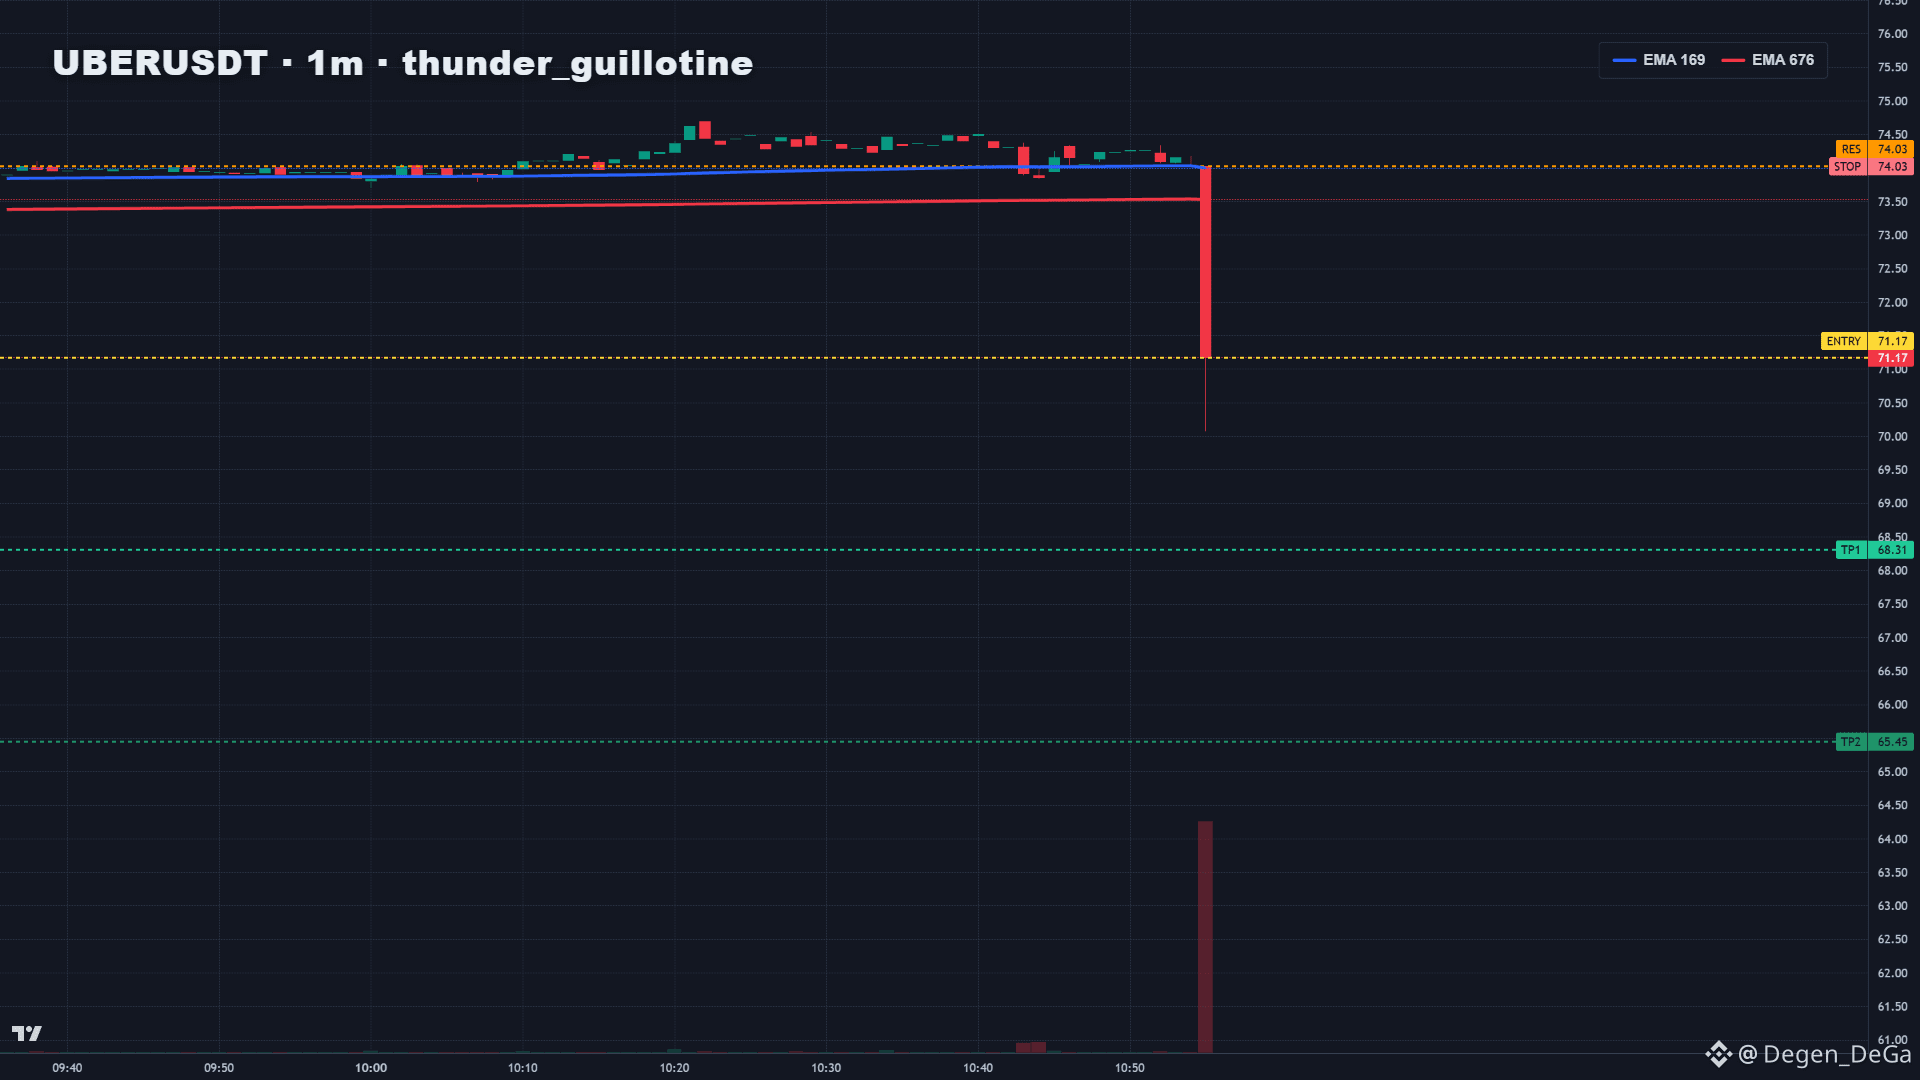
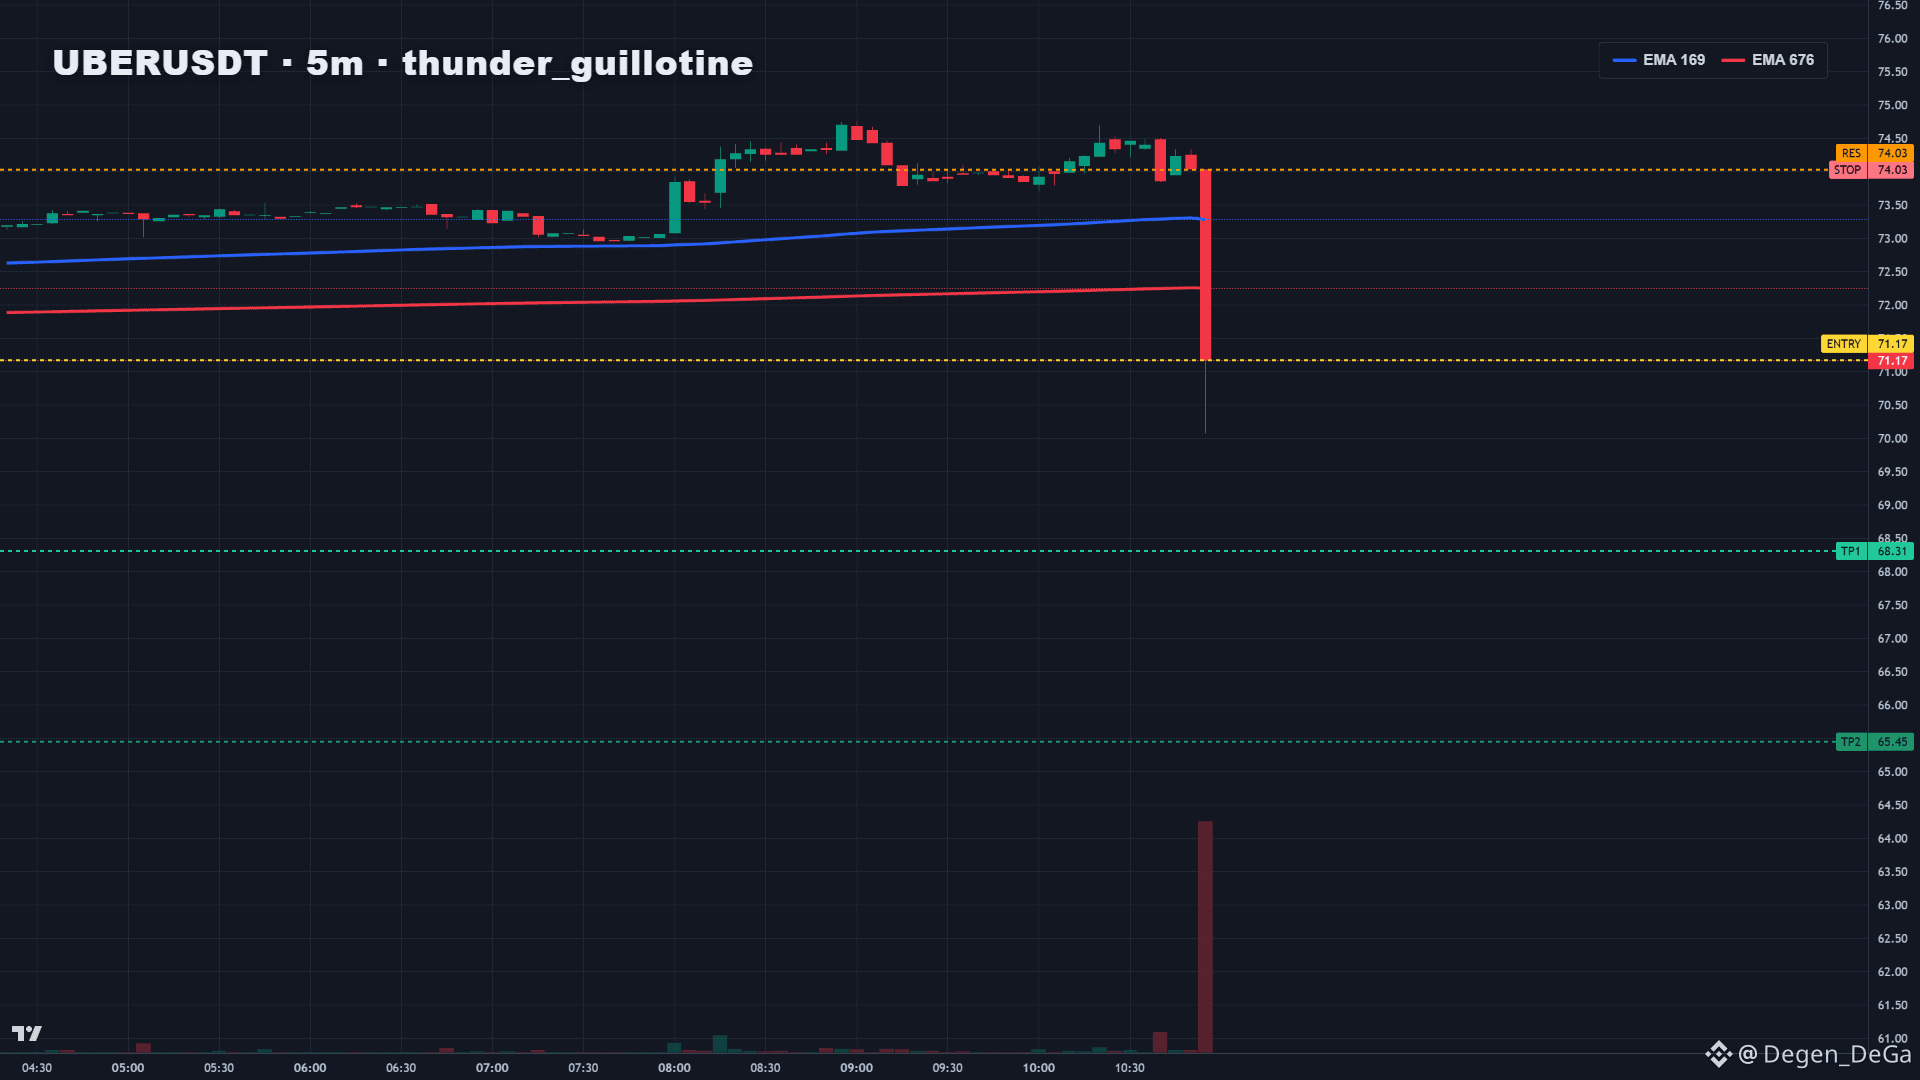
$UBER USDT 多頭佈局
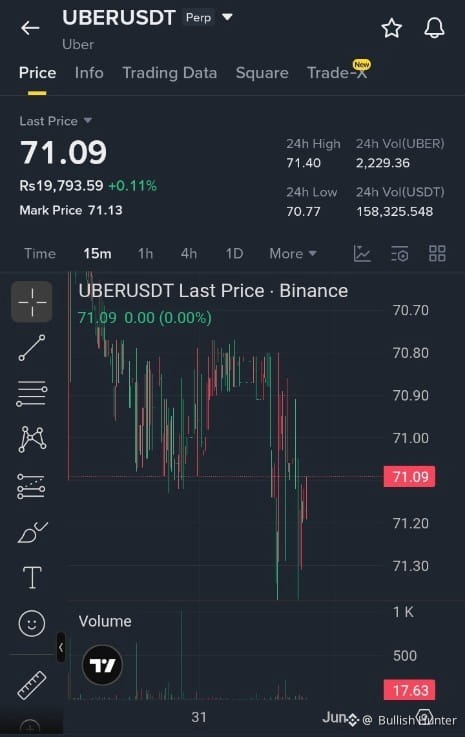
📍 入場:$71.00 – $71.10
🎯 止盈1:$71.50
🎯 止盈2:$72.20
🎯 止盈3:$73.00
🛑 止損:$70.40
UBER 正在關鍵日內支撐位 $71 之上持穩,且在重新奪回區間後顯示出強勁的跡象。若持續突破 $71.40,將可能引發新的動能,推動價格向更高的目標邁進。成交量持續支持,買家繼續捍衛回調。
⚡ 順勢而爲,合理管理風險,並在每個目標位鎖定部分利潤。只要價格保持在止損區上方,動能就偏向多頭。
{future}(UBERUSDT)
#UBERUSDT #Perpetual #CryptoTrading #LongSetup #TradeSmart 📈🔥
$UBER USDT 多頭佈局
📍 入場:$71.00 – $71.10
🎯 止盈1:$71.50
🎯 止盈2:$72.20
🎯 止盈3:$73.00
🛑 止損:$70.40
UBER 正在關鍵日內支撐位 $71 之上持穩,且在重新奪回區間後顯示出強勁的跡象。若持續突破 $71.40,將可能引發新的動能,推動價格向更高的目標邁進。成交量持續支持,買家繼續捍衛回調。
⚡ 順勢而爲,合理管理風險,並在每個目標位鎖定部分利潤。只要價格保持在止損區上方,動能就偏向多頭。
#UBERUSDT #Perpetual #CryptoTrading #LongSetup #TradeSmart 📈🔥
📍 入場:$71.00 – $71.10
🎯 止盈1:$71.50
🎯 止盈2:$72.20
🎯 止盈3:$73.00
🛑 止損:$70.40
UBER 正在關鍵日內支撐位 $71 之上持穩,且在重新奪回區間後顯示出強勁的跡象。若持續突破 $71.40,將可能引發新的動能,推動價格向更高的目標邁進。成交量持續支持,買家繼續捍衛回調。
⚡ 順勢而爲,合理管理風險,並在每個目標位鎖定部分利潤。只要價格保持在止損區上方,動能就偏向多頭。
#UBERUSDT #Perpetual #CryptoTrading #LongSetup #TradeSmart 📈🔥
183
·
--
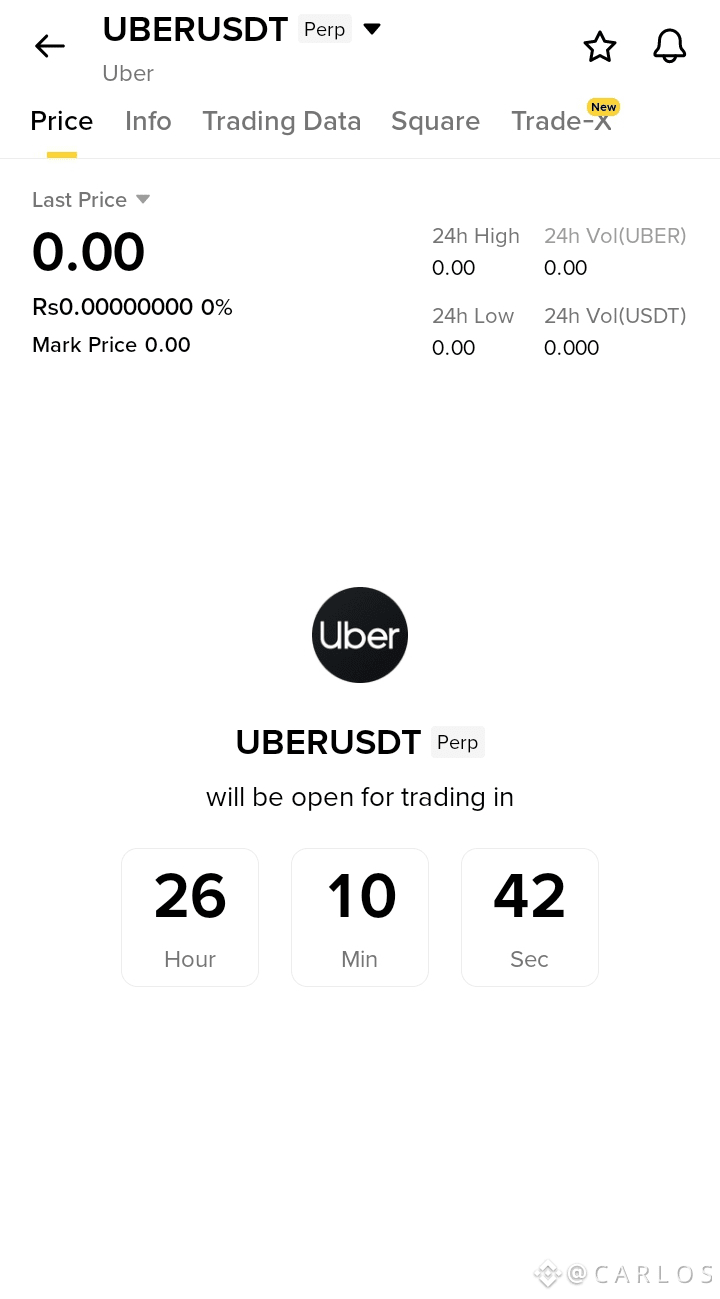
🚨 突發消息:UBERUSDT 永續合約即將上線 🚨
市場熱度逐漸上升,UBERUSDT 永續期貨正式準備啟動 🔥
⏳ 交易倒數已經開始:🕒 26 小時 ⏰ 10 分鐘 ⚡ 42 秒
目前該交易對在交易所儀表板上可見,標記為 UBERUSDT Perp,這表明交易者們在波動性爆發前提前布局 📈📉
📊 當前上線前數據: • 最新價格:0.00
• 24 小時高點:0.00
• 24 小時低點:0.00
• 交易量:尚未開始
這是風暴來臨前的平靜。
一旦交易開始,預期會有:⚡ 大規模的槓桿活動
⚡ 快速的流動性流入
⚡ 高波動性的蠟燭圖
⚡ 激烈的多頭與空頭對峙
⚡ 網紅炒作和投機性動能
新的永續合約上市通常會在最初幾個小時內吸引大量交易者的注意,尤其是當槓桿交易者急於尋找快速突破機會時 🚀
市場目前密切關注 $UBER USDT 是否會成為下一個爆炸性的永續合約上市,還是另一個清算戰場 👀
風險管理將至關重要,因為新上市的永續合約以劇烈的價格波動和不可預測的動能而聞名。
倒數已經開始。圖表還是空的。但不會持續太久…… 💥
#UBERUSDT
#crypto
#Perpetual
#trading
#futures
1
473
·
--
【🔥 山寨量能異動:$UBER 30分鐘突發放量 3.5 倍!深度操盤推演】
🧠 【操盤手博弈定性】:主力溫和點火測試,多頭佔比69.2%呈擁擠之勢,資金費率歸零顯示槓桿未過熱,警惕誘多掃盤。
📊 【K線動量與形態】:24H成交縮量至19.27萬U,窄幅震盪蓄勢,局部箱體底部構築中,需等待流動性引爆。
🎯 【多空博弈與關鍵位】:上方流動性密集區直指81.50美金阻力位,下方77.50美金爲多頭核心防守生命線。
💡 【實戰操盤紀律】:嚴禁盲目追漲,於77.50支撐位附近左側分批低吸,上方阻力區果斷高拋收割。
📊 社區調查:短線量能異動加劇,你認爲多頭第一目標位在哪個價格?
免責聲明:以上內容僅供市場量化數據分析,不構成投資建議。
#UBER #UBERUSDT #BinanceSquare #山寨币季 #行情解析
8
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#以太坊三季度涨70.9%
114,664 次瀏覽
231 討論中
2
#美财政部允许各州提前提交稳定币认证
46,212 次瀏覽
63 討論中
3
#美国10年期美债收益率逼近5.3%
84,035 次瀏覽
263 討論中
4
#美元指数创2025年5月来新高
32,474 次瀏覽
72 討論中
5
#美国初请失业金人数降至19.7万
57,607 次瀏覽
77 討論中
6
#比特币ETF三季度净流入63.4亿美元
51,720 次瀏覽
157 討論中
7
#韩国拟将股票债券纳入代币化证券
55,462 次瀏覽
138 討論中
8
#MetaMask安全事件后撤出Lido验证节点
85,019 次瀏覽
229 討論中
9
#美光业绩超预期并上调指引
76,375 次瀏覽
166 討論中
10
#CFTC向白宫提交两项事件合约规则提案
43,689 次瀏覽
159 討論中