

#riskmanagement
riskmanagement
17.1M 次瀏覽
61,971 討論中
熱門
最新
【歐洲量化資管 Darwinex:為什麼 95% 的交易員死於「深回撤」,而不是策略本身?】
很多合約與現貨交易者在評估一個策略時,眼睛永遠只盯著「收益率翻了幾倍」。
但歐洲知名受監管量化資管平臺 Darwinex(管理數億歐元交易員資產)在分析了成千上萬名交易員後,給出了一個震撼的結論:
「散戶不是死在缺乏賺錢的交易策略,而是死於失控的倉位管理與無法承受的最大回撤(Max Drawdown)!」
📉 Darwinex 揭示的「回撤毀滅定律」:
1️⃣ 殘酷的非對稱數學深淵
很多交易者對賬戶回撤 30%、50% 毫無敬畏,但數學是冷酷的:
- 賬戶虧損 10% ➔ 只需要上漲 11% 即可回本;
- 賬戶虧損 30% ➔ 需要上漲 43% 才能回本;
- 賬戶虧損 50% ➔ 需要翻倍暴漲 100% 才能保本;
- 賬戶虧損 80% ➔ 需要足足暴漲 400%!
一旦回撤突破 30% 的心理防線,交易員的大腦就會徹底被焦慮與絕望佔領,隨後便是破罐子破摔的報復性重倉,直奔歸零!
2️⃣ 實盤回撤永遠比「回測」嚴重 1.5 ~ 2 倍!
- Darwinex 量化團隊指出:哪怕你的交易回測做得再嚴謹,實盤永遠會遭遇滑點、插針、延遲以及不可避免的「策略過擬合(Overfitting)」。
- 如果你的策略在歷史數據上的最大回撤就已經達到 20%,在真實實盤中,它極大概率會演變成一場 35%~40% 的深淵崩塌!
3️⃣ 機構最看重的黃金指標:回撤回報比(Return over Drawdown)
頂級機構從不看單純利潤,他們只看「承擔 1 單位回撤能換來多少利潤」:
- 寧可年化 30%、最大回撤只有 5%(回撤比 6.0);
- 也絕不要年化 100%、最大回撤卻高達 50% 的定時炸彈(回撤比 2.0)。
這就是為什麼 Darwinex 必須開發即時「風控引擎(Risk Engine)」,在後臺強制將所有交易員的槓桿波動率鎖定在安全邊界內!
🎯 給 $BTC 、 $ETH 與 $SOL 交易者的實戰箴言:
在波詭雲譎的加密市場:
- 業餘者盯著能賺多少錢;專業者盯著最壞情況會虧多少錢。
- 將任何單一週期內的賬戶最大回撤嚴格鎖定在 10%~15% 以內,只要本金不受重傷,牛市的複利列車永遠有你的座位!
💬 扎心問卷:在你的交易生涯中,你是否曾因「一次失控的深回撤」而心態崩盤?
- 投 1:有過!回撤超過 30% 後整個人變形,亂開單導致全軍覆沒
- 投 2:沒有,我嚴格控制單筆虧損與總部位,永遠把防守放在第一位
#Darwinex #RiskManagement #BinanceSquare
309
🩸 「為什麼你勝率 80%,最後卻還是逃不過爆倉歸零?」玩合約必須刻進骨髓的 3 條保命鐵律!
很多合約新手百思不得其解:明明自己勝率很高,連續賺了 8 單、9 單,為什麼只要 1 單行情失控,就能把過去累積的所有利潤甚至本金全部虧光?
這不是行情在針對你,而是你的「人性的弱點」被合約槓桿機制精準絞殺了。
📌 散戶最常犯的 3 個致命死穴:
1️⃣ 「浮盈拿不住,浮虧死扛到底」:
賺 50U 就心慌手抖急著平倉落袋;一旦方向做反虧了 500U 甚至 5,000U,卻自我安慰「只要不賣就不算虧,一定會反彈」,最後在清算簡訊中灰飛煙滅。
2️⃣ 「自殺式逆勢加倉」:
做多 $BTC 跌了就補倉、再跌再補,試圖把持倉均價拉低。但在單邊極端行情面前,逆勢加倉等於用血肉之軀去擋疾馳的火車!
3️⃣ 迷信「勝率」,忽視「盈虧比」:
頂級交易員的勝率往往只有 45%~50%,但他們靠著 1:3 甚至 1:5 的盈虧比(虧 100U 立即認錯,賺 400U 放飛利潤)持續提現;而散戶哪怕勝率 90%,一次致命扛單就足以全盤皆輸。
🛡️ 刻進骨髓的 3 大合約保命鐵律:
▫️ 鐵律一:單筆最大虧損不超過總資金的 2%(留得青山在,隨時有機會翻盤)。
▫️ 鐵律二:開單前必須先定好「止損價」(如果不知道在哪裡認錯,就絕對不要點下買入)。
▫️ 鐵律三:順勢加倉,絕不浮虧補倉(只有當部位處於浮盈時,纔有資格移動止損保護利潤)。
💬 靈魂拷問:
在 $ETH 與 $SOL 的合約戰場上,你現在能做到「每單都堅決執行止損」了嗎?
▫️ 投 1:能!喫過爆倉血虧,現在已修煉成毫無感情的止損機器。
▫️ 投 2:還不行!明知道該割肉,但手指就是按不下去。
👇 留言區打出你的真實心態,互相勉勵!
#RiskManagement #Bitcoin #BinanceSquare
558
【打破交易最大的謊言:為什麼 90% 勝率的人在破產,而 35% 勝率的人卻賺了上千萬?】
在加密市場與期貨合約中,散戶最常被各種「勝率高達 90% 的暴利戰法」吸引。
但華爾街與頂級基金的殘酷統計告訴我們:市場上死得最慘的一批人,往往就是那些勝率高達 90% 的交易員!
傳奇交易大師 Mark Minervini 與 Kristjan Qullamaggie 的交易勝率通常只有 30% ~ 40%,卻能創造幾十倍的複利神話。
他們究竟掌握了什麼散戶看不懂的底層數學祕密?
📊 交易員 A vs 交易員 B 的真實算術對決:
🔴 交易員 A(追求 90% 高勝率的「死扛派」):
- 為了維持 90% 勝率,他每次賺一點點微薄利潤(1R)就急著平倉落袋為安;
- 一旦行情做反,他不願認錯割肉,選擇「死扛、補倉、等待回本」;
- 👉 結果:10 筆交易裡贏了 9 筆(+9R),但第 10 筆遇到黑天鵝或單邊大瀑布,一次虧損 -15R!前面 9 次的勝率神話在短短幾小時內瞬間灰飛煙滅,甚至直接爆倉。
🟢 交易員 B(30% 勝率的「非對稱獵手」):
- 10 筆交易裡,他被連續停損打臉了整整 7 次,勝率低至悲慘的 30%;
- 但因為他永遠嚴格執行停損,7 次虧損總計只虧了 -7R;
- 剩下的 3 次,他抓住了順勢主升浪,嚴格讓利潤奔跑,平均每筆賺回 5R(盈虧比 1:5),獲利 +15R;
- 👉 淨結果:即便判斷錯了 70% 的次數,賬戶依然淨賺 +8R 的暴利!
🧠 高勝率背後的致命心理枷鎖:
1. 害怕承認自己是錯的:人類的虛榮心渴望「次次做對」的心理快感,導致散戶用「巨大的潛在爆倉風險」去換取「虛假的微小勝率」。
2. 容錯率(Tolerance to Error)決定壽命:
- 90% 勝率系統容不下一次失誤,交易者每天精神高度緊繃、心理極易崩潰;
- 30% 勝率系統本來就「把失敗(Failure)設計進了體系內部」,被停損只不過是稀鬆平常的進貨成本,心態永遠雲淡風輕。
🎯 給 $BTC 、 $ETH 與 $SOL 交易者的終極忠告:
不要再被「90% 勝率」的帶單話術迷惑了!
在波動劇烈的加密市場中:
賺大錢從來不需要你經常看對;你只需要「看錯時虧一小口,看對時咬下一大塊肉」!
💬 扎心問卷:在你的交易經歷中,你是否也曾為「追求高勝率」付出過慘痛代價?
- 投 1:深有體會!曾追求高勝率不敢停損,結果一次扛單把整月利潤全送回去了
- 投 2:我早已覺醒,堅決執行嚴格停損 + 抓高盈虧比的趨勢交易
#TradingPsychology #RiskManagement #BinanceSquare
366


大多數交易員失敗是因爲他們在單一幣種上冒了過多的資金,並忽視基礎的數學。倉位管理纔是你在加密領域真正的優勢,而不是去尋找某個神奇的進場點。先保護你的資金池,才能在不可避免的市場震盪中生存下去。這不是理財建議。自行研究(DYOR)。📊 位置定對。🛑 設置止損。🧠 用概率思維。$BTC #Write2Earn #CryptoEducation #RiskManagement
大多數交易員失敗是因爲他們在單一幣種上冒了過多的資金,並忽視基礎的數學。倉位管理纔是你在加密領域真正的優勢,而不是去尋找某個神奇的進場點。先保護你的資金池,才能在不可避免的市場震盪中生存下去。這不是理財建議。自行研究(DYOR)。📊 位置定對。🛑 設置止損。🧠 用概率思維。$BTC #Write2Earn #CryptoEducation #RiskManagement
54
·
--
🚨 我經常看到的一個錯誤:把每一次突破都當成自動進場。
價格突破阻力。
出現一根大陽線。
FOMO(害怕錯過)開始了。
但我更想先問:
✅ 成交量有確認突破嗎?
✅ 價格是否真的收在阻力之上?
✅ 該位置有沒有被回踩/重新測試?
✅ 更大的趨勢是否支持這次行情?
✅ 一旦突破失敗,我的止損在哪裏?
✅ 至少有 1.5R 的潛在收益嗎?
有時,第一次突破的那根K線,恰恰是最糟糕的進場位置。
等待確認可能意味着會錯過一筆交易。
沒關係。
保護資金比抓住每一次行情更重要。
$BTC $ETH
你是立刻進突破,還是等回踩再進?
#TradingTips #RiskManagement #CryptoTrading #BinanceSquare
價格突破阻力。
出現一根大陽線。
FOMO(害怕錯過)開始了。
但我更想先問:
✅ 成交量有確認突破嗎?
✅ 價格是否真的收在阻力之上?
✅ 該位置有沒有被回踩/重新測試?
✅ 更大的趨勢是否支持這次行情?
✅ 一旦突破失敗,我的止損在哪裏?
✅ 至少有 1.5R 的潛在收益嗎?
有時,第一次突破的那根K線,恰恰是最糟糕的進場位置。
等待確認可能意味着會錯過一筆交易。
沒關係。
保護資金比抓住每一次行情更重要。
$BTC $ETH
你是立刻進突破,還是等回踩再進?
#TradingTips #RiskManagement #CryptoTrading #BinanceSquare
41
3. 風險管理風格:用退出DCA保護你的收益 🎯
標題:🚪 有購買計劃很好,擁有退出策略更好!
很多投資者精通買入的藝術(買入DCA),但當市場上漲時,卻完全忘了安排如何實現利潤了。
💡 如何應用反向DCA(分階止盈):
設定明確目標:提前確定你希望減輕倉位的關鍵價格區間(例如:每個主要價位減倉該倉位的25%)。
保障你的初始資金:當達到第一個目標後,取回你的初始投入,讓你只需要讓收益繼續運行。
消除遺憾:接受你可能無法在精確的最高點賣出。實現真實收益比在屏幕上看到的“虛擬利潤”更重要。
交易成功不在於你在紙面上賺了什麼,而在於你最終能保住什麼。
你已經爲你當前的持倉設定退出分階了嗎?歡迎在評論中分享你的做法!👇
BTCUSDT #RiskManagement #TradingMindset #SpotTrading #BinanceSquare #CryptoStrategy
15
·
--
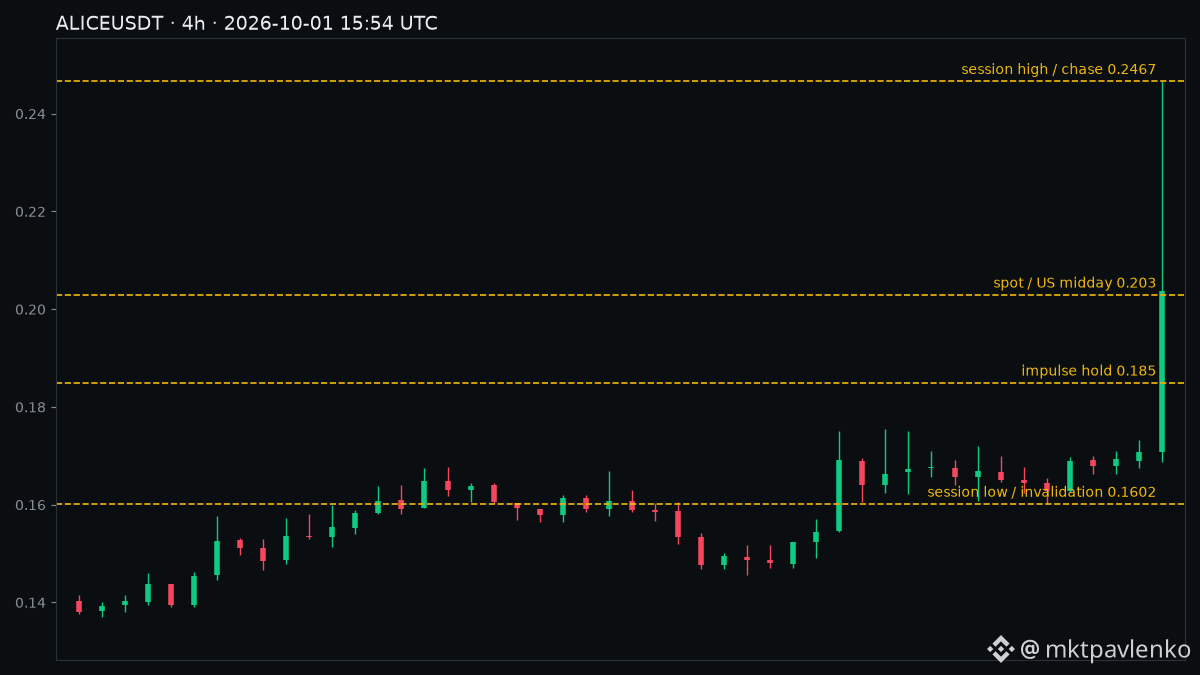
在你追逐這波美國午盤綠色之前先做風控檢查
$ALICE 在掛到一段約爲$0.2467的本輪盤中高點後,撕開式上漲~+24%,從約$0.1602的基準上衝到約$0.2035——儘管$8.4M的報價量仍然很響亮,但$BTC 和$ETH 卻只是在原地磨平。Square偏愛這波綠色拉昇。你要做的是在經歷50%波動回撤之後,踩剎車。
如果$ALICE 在你的視野裏,點擊之前先做這3個檢查:
1)成交量還在繼續放大嗎?是在重新奪回$0.2467時放大,還是你是在用“上影線”底下的滯漲去接盤?
2)你的失效位(無情的數字,不是感覺)在哪?(如果這段走勢翻回去,日內低點約$0.1602就是傷害區域。)
3)把倉位控制在你能承受的止損範圍內,覆蓋到美國下午。過濾條件:4小時收盤需站上約$0.185以上。
$BTC 接近~$84.1k。$ETH 接近~$2.68k。當主流在美國午盤停滯時,盯着上影線之後的“後追”就是最貴的座位。
不構成金融建議。自行研究(DYOR)。
如果你在爲這波美國午盤同樣的風險條件做映射,就點一下$ALICE 。
當贏家已經把從本輪高點回撤了一半的行情給了你之後,你最常跳過哪個檢查?
關注,獲取下一條美國時段解讀。
Binance Web3 Prediction的輕量玩法:https://web3.binance.com/uk-UA/activity/prediction-referral?ref=BYI3O11R
#BinanceSquare #TopGainers #RiskManagement
86
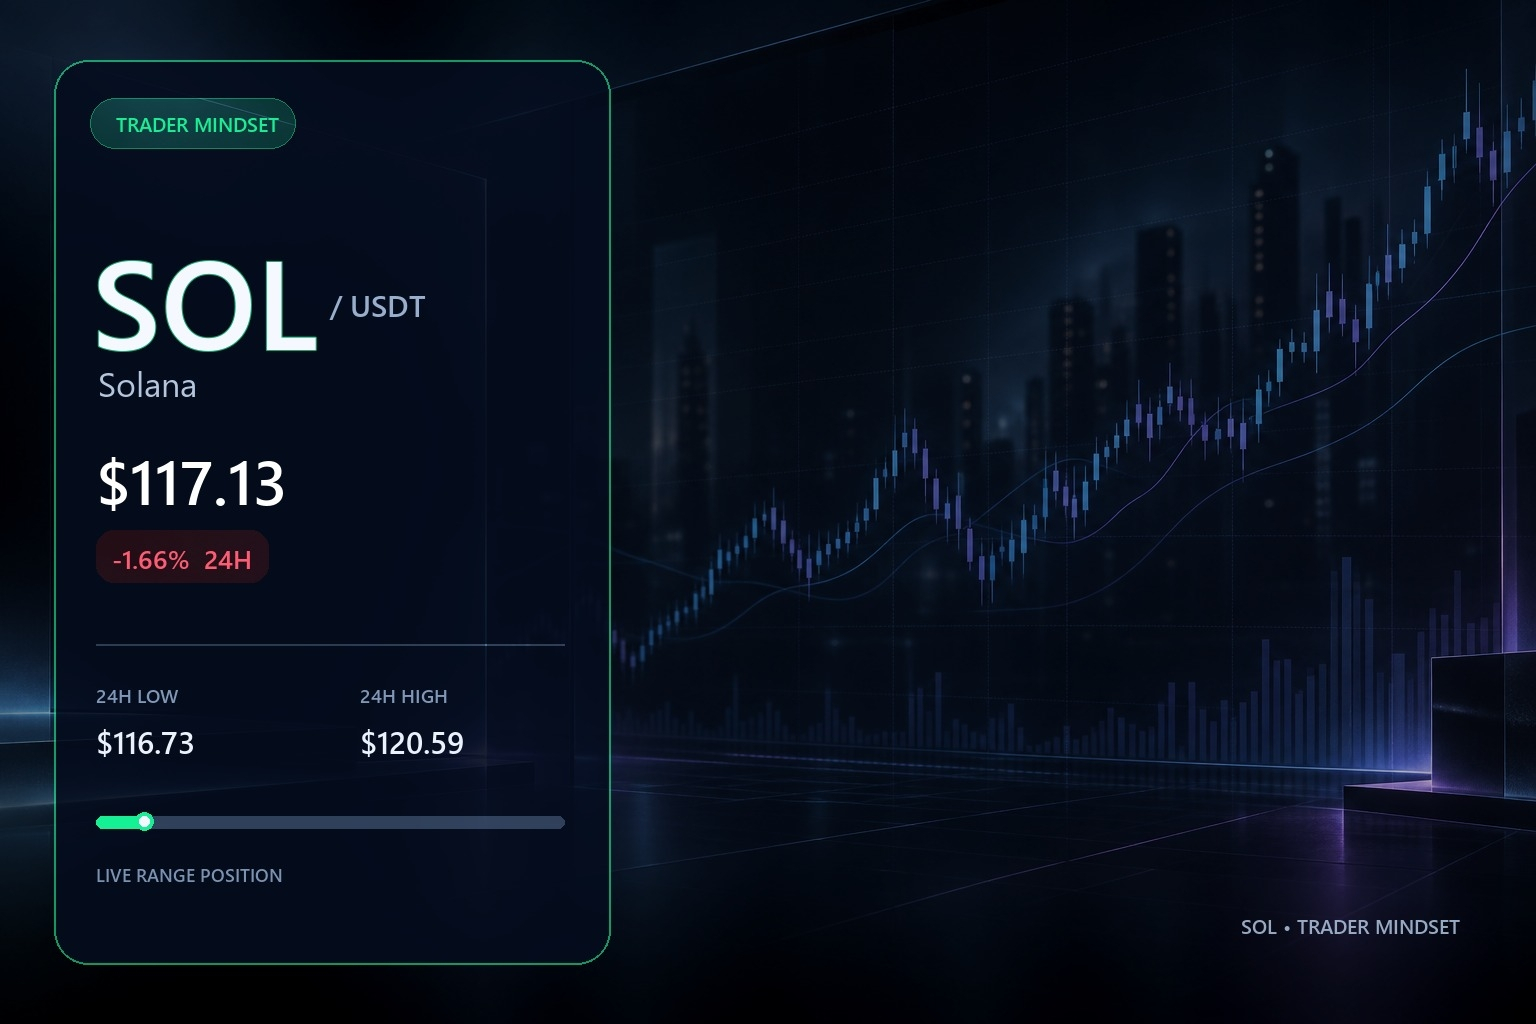
$117.13 這次回踩的復仇式交易是通往歸零的快速通道。📉 市場在 $116.73 與 $120.59 之間進行測試是有原因的,而追逐每一次 1.662% 的下跌只會餵養交易所手續費。執行勝過情緒——每一次都如此。⚡ 在下一波波動飆升之前保護你的資金。🛡️ 在你的失效水平設置硬止損,然後離開屏幕。非財務建議。自行研究。SOL #Write2Earn #CryptoTrading #RiskManagement
$117.13 這次回踩的復仇式交易是通往歸零的快速通道。📉 市場在 $116.73 與 $120.59 之間進行測試是有原因的,而追逐每一次 1.662% 的下跌只會餵養交易所手續費。執行勝過情緒——每一次都如此。⚡ 在下一波波動飆升之前保護你的資金。🛡️ 在你的失效水平設置硬止損,然後離開屏幕。非財務建議。自行研究。SOL #Write2Earn #CryptoTrading #RiskManagement
51
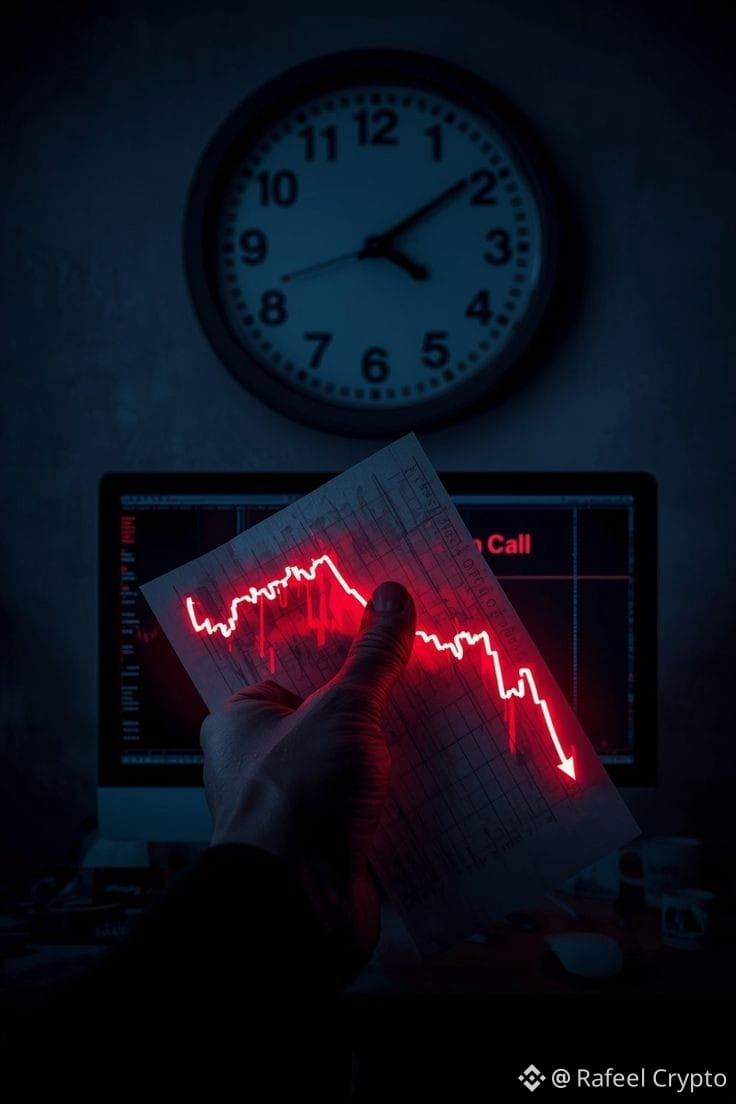
保證金追繳時刻 ⏰🔴
當圖表一片赤紅、時鐘仍在滴答作響時,情緒就會變得格外喧囂。這裏也是大多數交易者做出最糟糕決定的地方:恐慌性拋售、報復性交易,或爲了“贏回來”而過度加槓桿。
給波動市場的一些提醒:
🔹 在你管理利潤之前先管理你的風險
🔹 避免過度槓桿,因爲清算不會等人
🔹 在下跌發生之前制定計劃,而不是在下跌中才開始
🔹 紅色K線是遊戲的一部分,所以保護你的資金才能繼續留在遊戲中。
市場總會再給仍在場的人一次機會。 💪
你在崩盤中活下來的規則是什麼?把它發在下面 👇
非投資建議。請始終自行進行盡職調查(DYOR)。
#Binance #crypto #trading #RiskManagement #MarketVolatility $BTC $ETH $SOL
49
🚨 “零風險”促銷代碼的隱藏危險挑戰!🚨
看到促銷鼓勵你“填寫表格、進入Top 100並贏取零風險代碼”?在你急着下幾十筆交易之前,先了解這個系統是如何對你不利的:
⚠️ 1. 過度交易陷阱:爲了競爭“最活躍交易者”的名次,你會被推動持續交易。高頻交易會引發情緒疲勞,並且幾乎必然導致賬戶爆倉。
⚠️ 2. 微小回報 vs. 巨大風險:爲了追逐一小段 $5–$10 的促銷代碼,去冒數百美元真實資金的風險值得嗎?
⚠️ 3. 後臺追蹤:在這些表單中提交你的ID,純粹是爲了在後臺監控你的交易量以及聯盟/推廣收入等指標。
💡 聰明交易者規則:
不要爲了排行榜名次、獎金或活動而交易。嚴格遵守每日限額(最多3–5筆交易),並在任何情況下都要保住你的資金!
你是在爲促銷代碼交易,還是在堅持穩定的自律?把你的想法發在下面吧!👇
#BinaryTrading #TradingPsychology #RiskManagement $BTC $ETH $USDT
81
·
--
🧠🧠風險課程:別在流動性掃蕩中被清算
波動的市場階段不會因壞決策而“失手”——而是因過度槓桿和情緒導致。
現在立刻活下去的 3 條規則:
1️⃣ 不要追逐短期突破,而去衝進日線的供給區。
2️⃣ 保持低槓桿——價格在區間內的走勢,擅長“狩獵”緊密的止損。
3️⃣ 硬止損不可商量。交易過程中移動止損,會把一筆小虧變成爆倉。
💡 保住資金是第一要務。只要你留在市場裏,利潤自然會來。
👇 你今天管理風險的第一條規則是什麼?
#crypto #RiskManagement #BinanceSquare #tradingtips #BTC
$PEPE
{spot}(PEPEUSDT)
$XRP
{future}(XRPUSDT)
$QNT
{future}(QNTUSDT)
🧠🧠風險課程:別在流動性掃蕩中被清算
波動的市場階段不會因壞決策而“失手”——而是因過度槓桿和情緒導致。
現在立刻活下去的 3 條規則:
1️⃣ 不要追逐短期突破,而去衝進日線的供給區。
2️⃣ 保持低槓桿——價格在區間內的走勢,擅長“狩獵”緊密的止損。
3️⃣ 硬止損不可商量。交易過程中移動止損,會把一筆小虧變成爆倉。
💡 保住資金是第一要務。只要你留在市場裏,利潤自然會來。
👇 你今天管理風險的第一條規則是什麼?
#crypto #RiskManagement #BinanceSquare #tradingtips #BTC
$PEPE
$XRP
$QNT
波動的市場階段不會因壞決策而“失手”——而是因過度槓桿和情緒導致。
現在立刻活下去的 3 條規則:
1️⃣ 不要追逐短期突破,而去衝進日線的供給區。
2️⃣ 保持低槓桿——價格在區間內的走勢,擅長“狩獵”緊密的止損。
3️⃣ 硬止損不可商量。交易過程中移動止損,會把一筆小虧變成爆倉。
💡 保住資金是第一要務。只要你留在市場裏,利潤自然會來。
👇 你今天管理風險的第一條規則是什麼?
#crypto #RiskManagement #BinanceSquare #tradingtips #BTC
$PEPE
$XRP
$QNT
5
1
2
1.5k
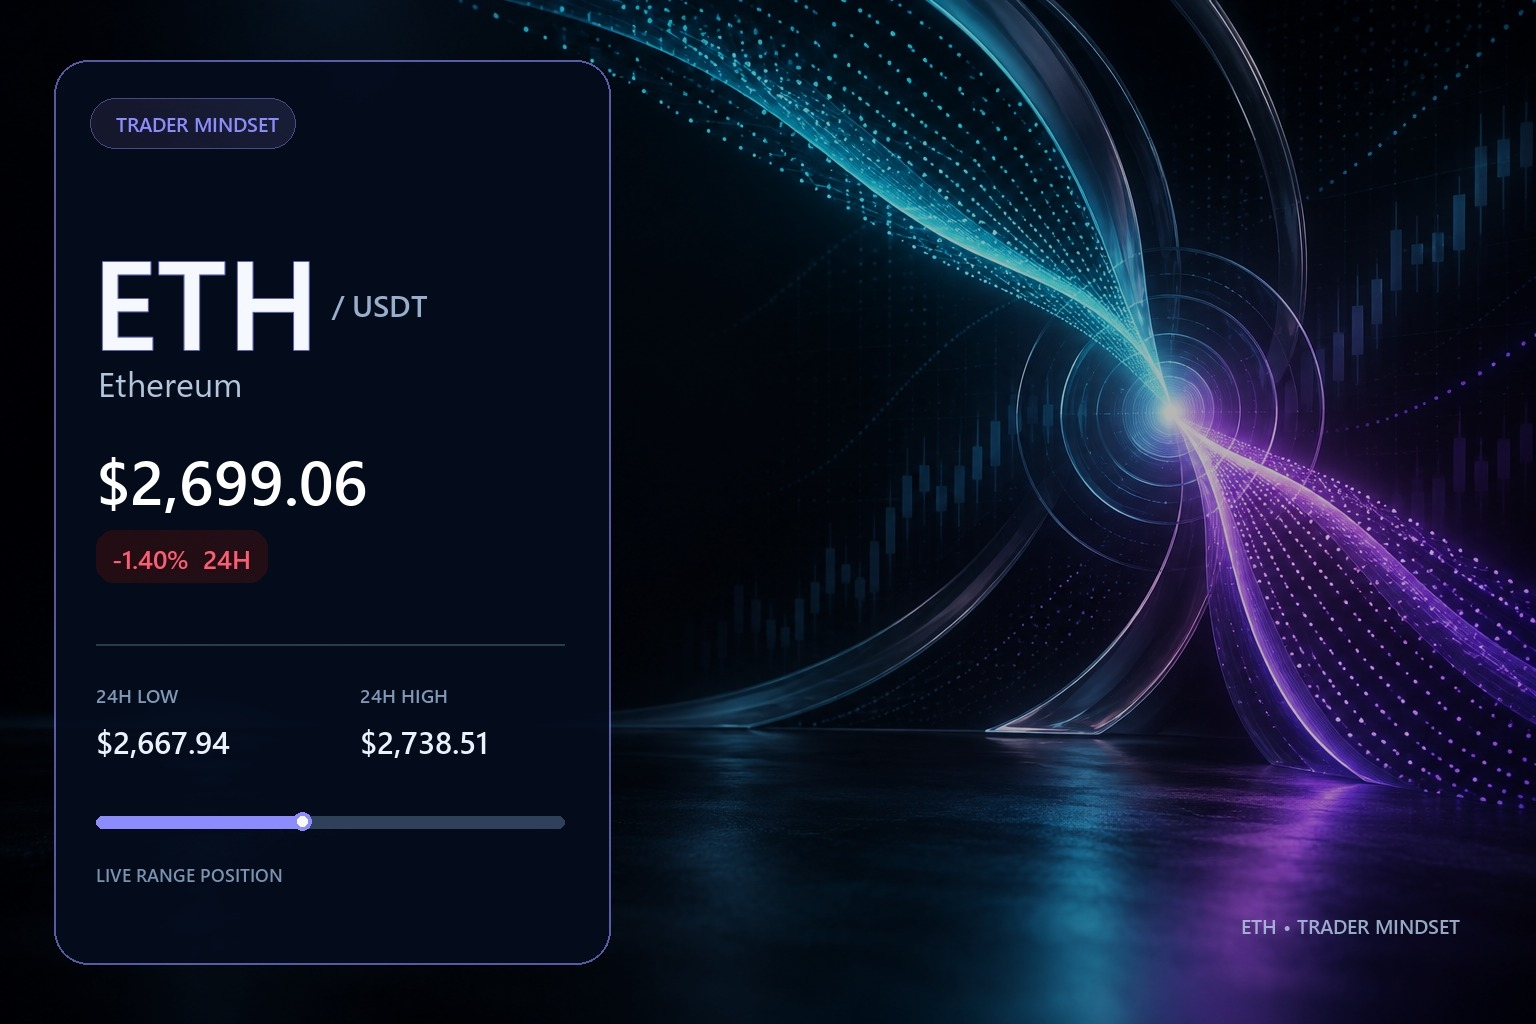
今天下跌1.398%,交易額爲$ETH ,現價爲2699.06。那抹紅色的閃動就是自律瓦解、復仇式交易開始變得昂貴的地方。當價格在接近2738.51高點失敗後,回觸2667.94低點時,你的大腦會要求你立刻採取行動。抵制這種癢意。市場並不在乎你的感受;它只獎勵耐心和風控。非投資建議,請自行研究(DYOR)。現在就要練習的一個具體行爲:在經歷一次虧損後,離開交易終端三十分鐘。保護你的資金。$ETH #Write2Earn #CryptoTrading #RiskManagement #交易心理學
今天下跌1.398%,交易額爲$ETH ,現價爲2699.06。那抹紅色的閃動就是自律瓦解、復仇式交易開始變得昂貴的地方。當價格在接近2738.51高點失敗後,回觸2667.94低點時,你的大腦會要求你立刻採取行動。抵制這種癢意。市場並不在乎你的感受;它只獎勵耐心和風控。非投資建議,請自行研究(DYOR)。現在就要練習的一個具體行爲:在經歷一次虧損後,離開交易終端三十分鐘。保護你的資金。$ETH #Write2Earn #CryptoTrading #RiskManagement #交易心理學
22
2. 風格分析與心理學:在不驚慌的情況下管理波動 🧠
標題:🧘♂️ 在市場覆盤/回調期間保持清醒的3個習慣
當市場轉紅,大多數交易者會在恐懼的驅使下行動,並犯下代價高昂的錯誤。長期生存的關鍵在於你能否掌控自己的情緒。
💡 3條黃金規則,立刻應用:
遵守止損(Stop-Loss):如果某個倉位被判定無效,就要根據你最初的計劃乾淨利落地止損。不要把一個短期失誤的交易變成“非自願的長期投資”。
避免每5分鐘就看一次圖表:用1分鐘等時間單位去盯波動,只會增加壓力並導致衝動決策。
把下跌視爲分析機會:重大回調能揭示哪些項目具備結構性韌性。
市場獎勵耐心,也懲罰魯莽。
當市場遭遇強烈回調時,你的主要策略是什麼?👇
BTCETH #TradingMindset #RiskManagement #SpotTrading #CryptoStrategy #BinanceSquare
1
5
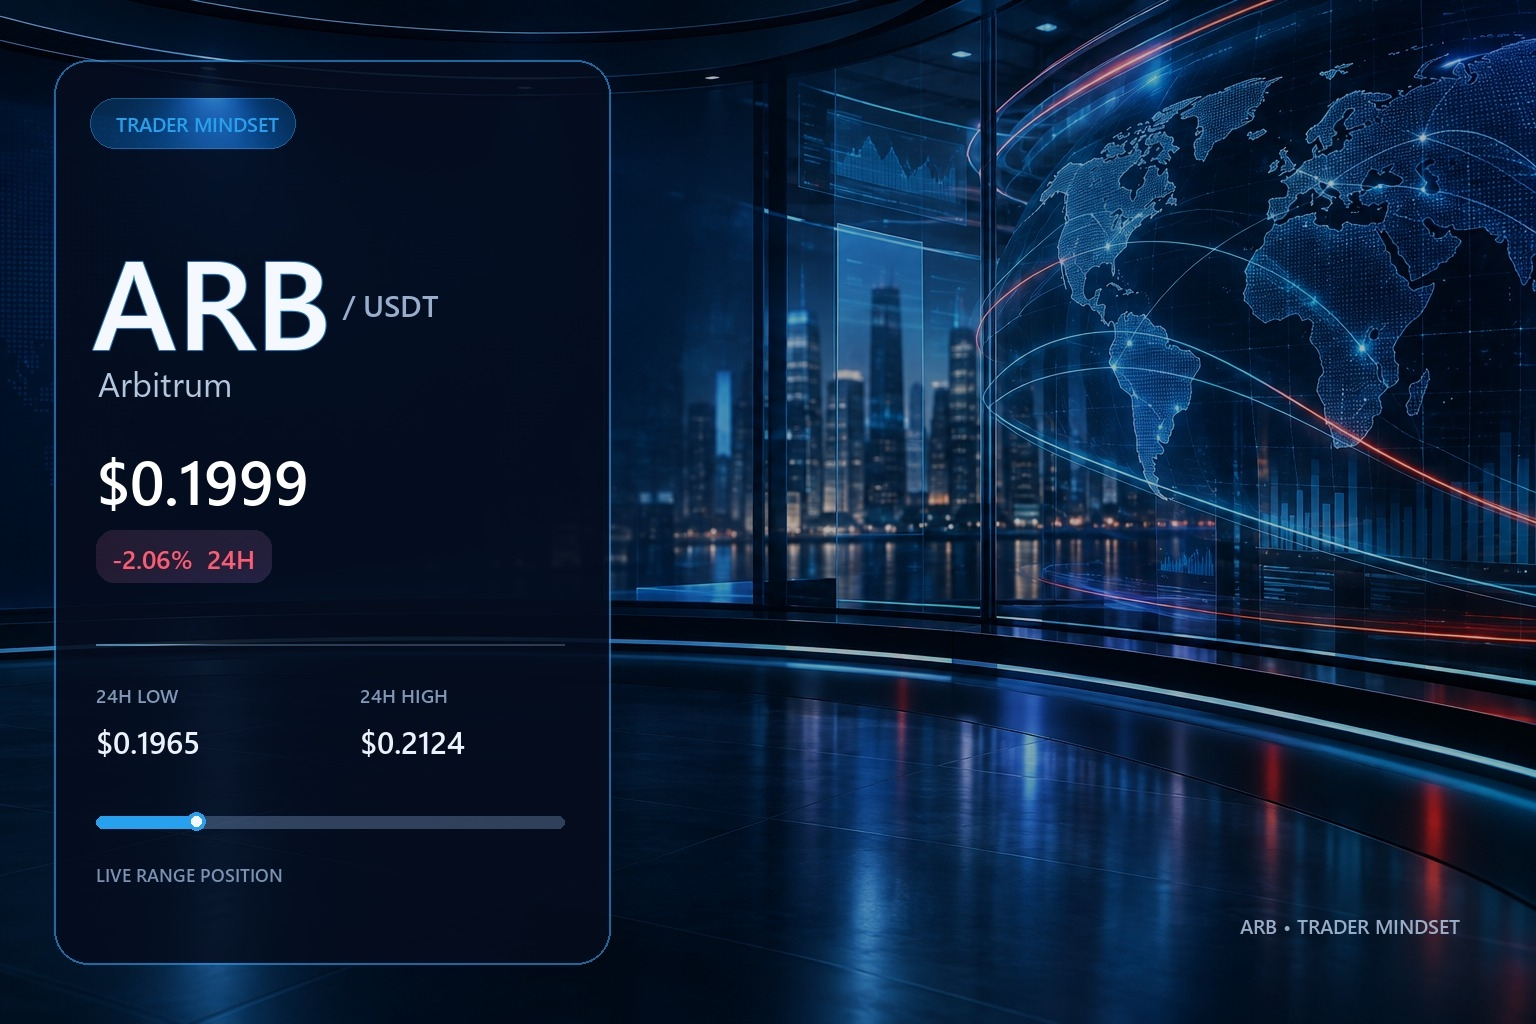
在本地低點進行反向追擊交易(revenge trading)是通往歸零的捷徑。$ARB 剛剛下跌-2.058%,至0.1999,且被困在今日區間0.1965到0.2124的正中央。如果你錯過了最初的下跌,在這裏追逐它只是純粹的FOMO(錯失恐懼),而不是優勢。要在這種震盪中生存,你需要把手放在鍵盤外,等待市場證明它的意圖。非財務建議,並請自行做研究(DYOR)。練習將限價單掛在遠離噪音的位置,並且在任何一次虧損之後,至少離開交易終端一小時。 #Write2Earn #ARB #TradingPsychology #RiskManagement
在本地低點進行反向追擊交易(revenge trading)是通往歸零的捷徑。$ARB 剛剛下跌-2.058%,至0.1999,且被困在今日區間0.1965到0.2124的正中央。如果你錯過了最初的下跌,在這裏追逐它只是純粹的FOMO(錯失恐懼),而不是優勢。要在這種震盪中生存,你需要把手放在鍵盤外,等待市場證明它的意圖。非財務建議,並請自行做研究(DYOR)。練習將限價單掛在遠離噪音的位置,並且在任何一次虧損之後,至少離開交易終端一小時。 #Write2Earn #ARB #TradingPsychology #RiskManagement
27

·
--
看漲
$NVDAB 瞭解加密市場的波動
加密市場可能變化迅速,但成功參與並不僅僅是預測價格走勢。理解市場趨勢、交易量、流動性以及風險管理同樣至關重要。
在進行任何交易之前,務必研究標的資產,明確你的風險承受水平,並避免僅憑情緒或短期的市場炒作來做決定。
要點:知識 + 調研 + 風險管理 = 更好的決策。
保持信息更新。理性交易。
#CryptoEducationGems #TradingKnowledge #blockchaineconomy #bitcoin #RiskManagement
$NVDAB 瞭解加密市場的波動
加密市場可能變化迅速,但成功參與並不僅僅是預測價格走勢。理解市場趨勢、交易量、流動性以及風險管理同樣至關重要。
在進行任何交易之前,務必研究標的資產,明確你的風險承受水平,並避免僅憑情緒或短期的市場炒作來做決定。
要點:知識 + 調研 + 風險管理 = 更好的決策。
保持信息更新。理性交易。
#CryptoEducationGems #TradingKnowledge #blockchaineconomy #bitcoin #RiskManagement
加密市場可能變化迅速,但成功參與並不僅僅是預測價格走勢。理解市場趨勢、交易量、流動性以及風險管理同樣至關重要。
在進行任何交易之前,務必研究標的資產,明確你的風險承受水平,並避免僅憑情緒或短期的市場炒作來做決定。
要點:知識 + 調研 + 風險管理 = 更好的決策。
保持信息更新。理性交易。
#CryptoEducationGems #TradingKnowledge #blockchaineconomy #bitcoin #RiskManagement
82
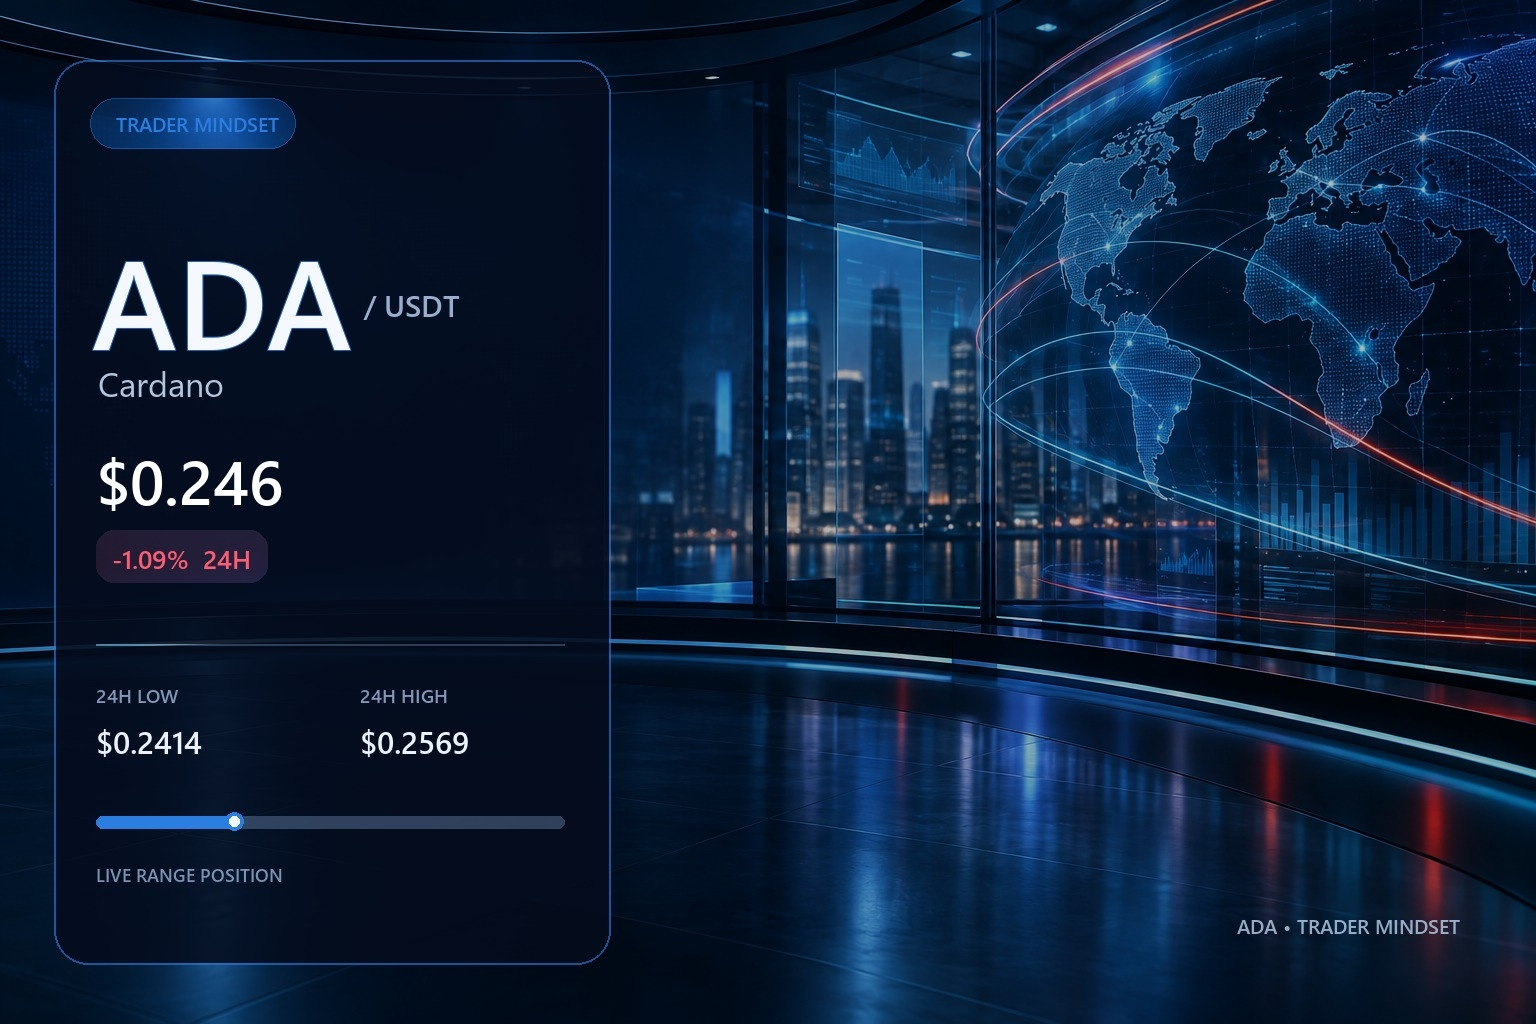
$0.246 這一低點的復仇式交易是通往歸零的快速通道。市場不會在乎你的情緒,只在乎你的風控。ADA 正在 $0.2414 和 $0.2569 之間緩慢震盪,過去 24 小時下跌 -1.086%。追逐紅色K線只會比突發強平更快地摧毀資本。尊重區間並保護你的倉位。這不是投資建議,請自行研究(DYOR)。今天在進入任何倉位之前先設置硬止損。$ADA #Write2Earn #CryptoTrading #RiskManagement #Cardano
$0.246 這一低點的復仇式交易是通往歸零的快速通道。市場不會在乎你的情緒,只在乎你的風控。ADA 正在 $0.2414 和 $0.2569 之間緩慢震盪,過去 24 小時下跌 -1.086%。追逐紅色K線只會比突發強平更快地摧毀資本。尊重區間並保護你的倉位。這不是投資建議,請自行研究(DYOR)。今天在進入任何倉位之前先設置硬止損。$ADA #Write2Earn #CryptoTrading #RiskManagement #Cardano
19
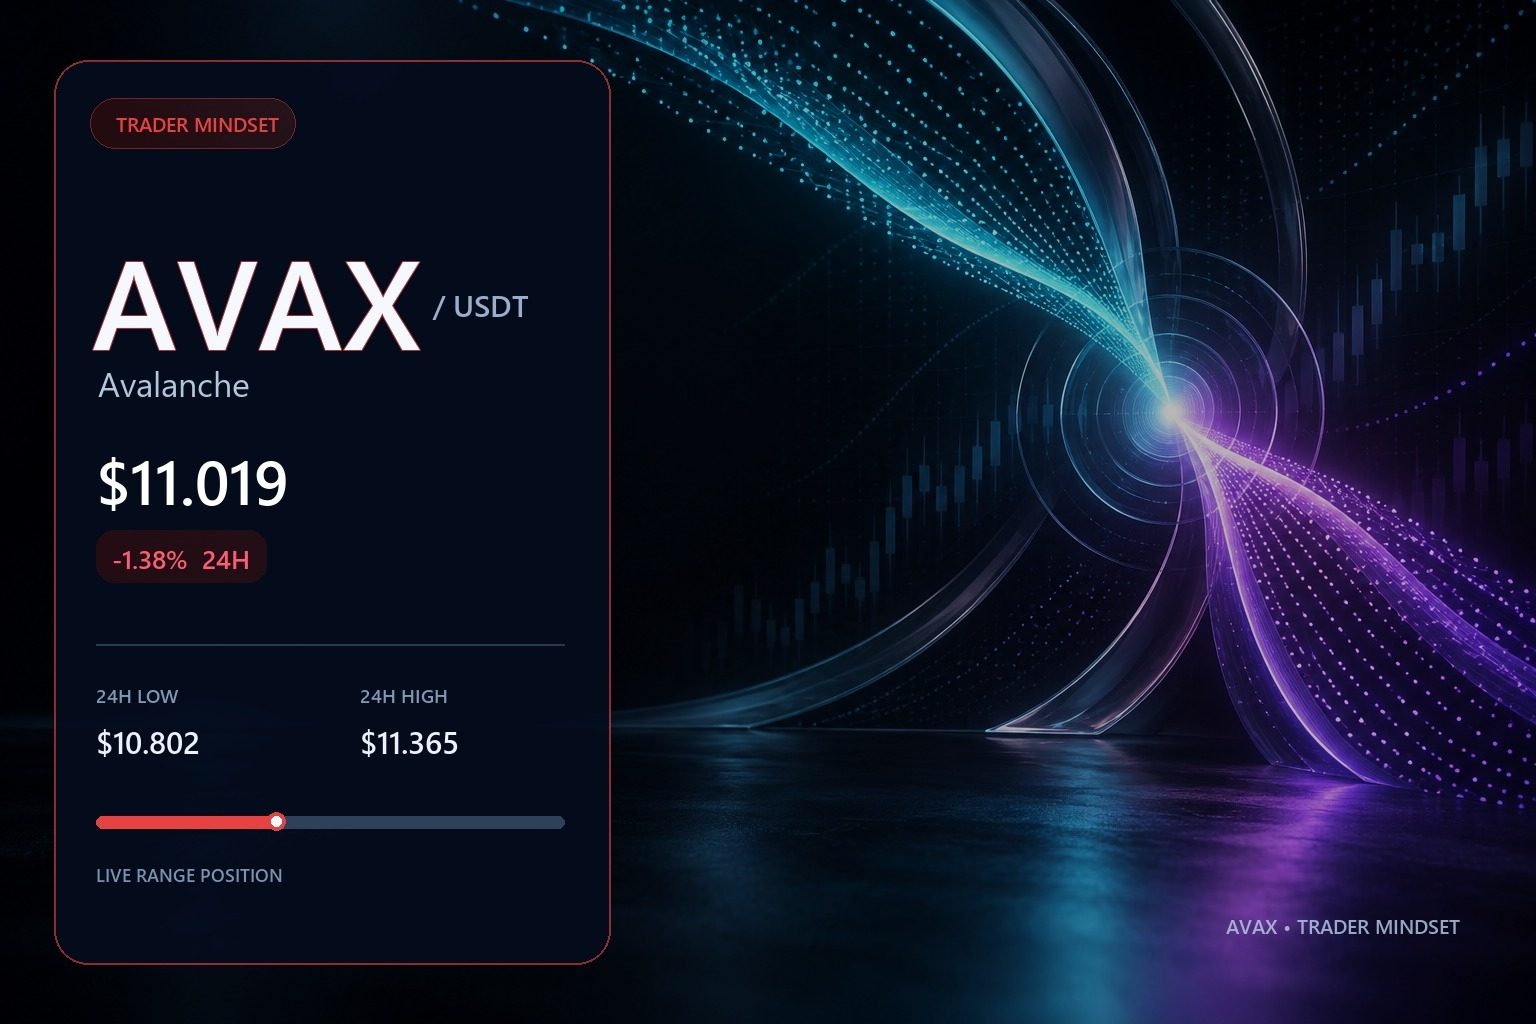
別再把你的賬戶往$AVAX 這個範圍內虧損:現在把它控制在$10.802到$11.365之間。-1.378%下跌到$11.019後的情緒性復仇式交易,是通往歸零的快速通道。市場根本不在乎你的感受,試圖憑空“逼出”一根綠色K線,純粹就是財務自殺。像你的人生取決於它一樣保護你的本金,因爲真正重要的優勢只有活下去。設置嚴格的每日最大虧損上限,一旦觸及立刻離場,絕不例外。非財務建議,且請自研(DYOR)。#Write2Earn #AVAX #CryptoTrading #RiskManagement $AVAX
別再把你的賬戶往$AVAX 這個範圍內虧損:現在把它控制在$10.802到$11.365之間。-1.378%下跌到$11.019後的情緒性復仇式交易,是通往歸零的快速通道。市場根本不在乎你的感受,試圖憑空“逼出”一根綠色K線,純粹就是財務自殺。像你的人生取決於它一樣保護你的本金,因爲真正重要的優勢只有活下去。設置嚴格的每日最大虧損上限,一旦觸及立刻離場,絕不例外。非財務建議,且請自研(DYOR)。#Write2Earn #AVAX #CryptoTrading #RiskManagement $AVAX
23
·
--
🧠 加密教育:價格預測不是信號
當你看到這樣的標題:
“BTC 將會達到 10 萬美元”
“這隻山寨幣會漲 10 倍”
“分析師給出重要價格目標”
請記住:預測並不等於保證。
在採取行動之前,問問自己:
1️⃣ 這個預測背後的證據是什麼?
2️⃣ 有真實數據,還是隻有炒作?
3️⃣ 關鍵支撐位和阻力位在哪裏?
4️⃣ 什麼可能推翻這個論點?
5️⃣ 我願意承擔多少資金風險?
用分析來理解市場——而不是盲目跟風。
不衝動(FOMO)。不憑情緒進場。控制風險。⚠️
#cryptoeducation #RiskManagement #trading #BinanceSquareFamily
🧠 加密教育:價格預測不是信號
當你看到這樣的標題:
“BTC 將會達到 10 萬美元”
“這隻山寨幣會漲 10 倍”
“分析師給出重要價格目標”
請記住:預測並不等於保證。
在採取行動之前,問問自己:
1️⃣ 這個預測背後的證據是什麼?
2️⃣ 有真實數據,還是隻有炒作?
3️⃣ 關鍵支撐位和阻力位在哪裏?
4️⃣ 什麼可能推翻這個論點?
5️⃣ 我願意承擔多少資金風險?
用分析來理解市場——而不是盲目跟風。
不衝動(FOMO)。不憑情緒進場。控制風險。⚠️
#cryptoeducation #RiskManagement #trading #BinanceSquareFamily
當你看到這樣的標題:
“BTC 將會達到 10 萬美元”
“這隻山寨幣會漲 10 倍”
“分析師給出重要價格目標”
請記住:預測並不等於保證。
在採取行動之前,問問自己:
1️⃣ 這個預測背後的證據是什麼?
2️⃣ 有真實數據,還是隻有炒作?
3️⃣ 關鍵支撐位和阻力位在哪裏?
4️⃣ 什麼可能推翻這個論點?
5️⃣ 我願意承擔多少資金風險?
用分析來理解市場——而不是盲目跟風。
不衝動(FOMO)。不憑情緒進場。控制風險。⚠️
#cryptoeducation #RiskManagement #trading #BinanceSquareFamily
49
·
--
永遠不要追逐“泵”(拉昇)。
FOMO(害怕錯過)是最快的虧損資金方式。
堅持你的計劃,或制定一個。
不惜一切代價保護你的資本。
交易是一場馬拉松,而不是衝刺。
保持謙遜,保持耐心。
#TradingTips #風險管理
永遠不要追逐“泵”(拉昇)。
FOMO(害怕錯過)是最快的虧損資金方式。
堅持你的計劃,或制定一個。
不惜一切代價保護你的資本。
交易是一場馬拉松,而不是衝刺。
保持謙遜,保持耐心。
#TradingTips #風險管理
FOMO(害怕錯過)是最快的虧損資金方式。
堅持你的計劃,或制定一個。
不惜一切代價保護你的資本。
交易是一場馬拉松,而不是衝刺。
保持謙遜,保持耐心。
#TradingTips #風險管理
🚨 停止交易 1 分鐘二元期權:$BTC & $SOL!🚨
看到比特幣($BTC)和索拉納($SOL)出現大幅價格拉昇,很多交易者會衝進 1 分鐘二元期權。但在高波動資產上這麼做,純粹是在自殺式投機!
⚠️ 1 分鐘市場噪音:SOL 和 BTC 上的微型K線(micro-candles)是由高頻算法機器人驅動的,而不是乾淨的技術面交易結構。支撐和阻力位在 60 秒內幾乎不可能持續有效。
⚠️ 影線操縱:在劇烈波動過程中,1 秒級的價格尖刺就可能在到期前輕鬆抹掉你的期權交易。
⚠️ 馬丁格爾螺旋:1 分鐘圖上快速虧損會觸發報復性交易,導致在不到 10 分鐘內直接爆倉、資金歸零。
💡 黃金規則:
在現貨/期貨市場中改用 5 分鐘或 15 分鐘週期。尊重市場結構,管理好你的風險,把高波動的加密貨幣當作投資,而不是把它當成賭場老虎機!
你在交易真實的市場結構,還是在追逐 60 秒的微型K線?把答案發在下面吧!👇
#BinaryTrading #CryptoPsychology #RiskManagement $BTC $SOL $USDT
🚨 停止交易 1 分鐘二元期權:$BTC & $SOL !🚨
看到比特幣($BTC )和索拉納($SOL )出現大幅價格拉昇,很多交易者會衝進 1 分鐘二元期權。但在高波動資產上這麼做,純粹是在自殺式投機!
⚠️ 1 分鐘市場噪音:SOL 和 BTC 上的微型K線(micro-candles)是由高頻算法機器人驅動的,而不是乾淨的技術面交易結構。支撐和阻力位在 60 秒內幾乎不可能持續有效。
⚠️ 影線操縱:在劇烈波動過程中,1 秒級的價格尖刺就可能在到期前輕鬆抹掉你的期權交易。
⚠️ 馬丁格爾螺旋:1 分鐘圖上快速虧損會觸發報復性交易,導致在不到 10 分鐘內直接爆倉、資金歸零。
💡 黃金規則:
在現貨/期貨市場中改用 5 分鐘或 15 分鐘週期。尊重市場結構,管理好你的風險,把高波動的加密貨幣當作投資,而不是把它當成賭場老虎機!
你在交易真實的市場結構,還是在追逐 60 秒的微型K線?把答案發在下面吧!👇
#BinaryTrading #CryptoPsychology #RiskManagement $BTC $SOL $USDT
85
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#以太坊三季度涨70.9%
90,547 次瀏覽
212 討論中
2
#美财政部允许各州提前提交稳定币认证
30,100 次瀏覽
57 討論中
3
#美国10年期美债收益率逼近5.3%
75,294 次瀏覽
251 討論中
4
#美元指数创2025年5月来新高
27,407 次瀏覽
68 討論中
5
#美国初请失业金人数降至19.7万
49,131 次瀏覽
75 討論中
6
#比特币ETF三季度净流入63.4亿美元
45,221 次瀏覽
156 討論中
7
#韩国拟将股票债券纳入代币化证券
49,595 次瀏覽
137 討論中
8
#MetaMask安全事件后撤出Lido验证节点
80,403 次瀏覽
226 討論中
9
#美光业绩超预期并上调指引
71,845 次瀏覽
166 討論中
10
#CFTC向白宫提交两项事件合约规则提案
40,035 次瀏覽
159 討論中