

#positioning
positioning
12,350 次瀏覽
104 討論中
熱門
最新
·
--
大多數交易員看到一枚已經漲了50%的幣。
我看到的卻是不同的。
$SLX OI 繼續擴展。
資金是正向的。
頂級交易員的持倉仍然低於1.0。
與此同時,當前價格上方的流動性仍然存在。
市場通常在朝向流動性移動之前,不會朝向邏輯移動。
#SLXcoin #liqudity #Positioning #BinanceSquareFamily
{future}(SLXUSDT)
{future}(HEIUSDT)
{future}(BASUSDT)
大多數交易員看到一枚已經漲了50%的幣。
我看到的卻是不同的。
$SLX OI 繼續擴展。
資金是正向的。
頂級交易員的持倉仍然低於1.0。
與此同時,當前價格上方的流動性仍然存在。
市場通常在朝向流動性移動之前,不會朝向邏輯移動。
#SLXcoin #liqudity #Positioning #BinanceSquareFamily
我看到的卻是不同的。
$SLX OI 繼續擴展。
資金是正向的。
頂級交易員的持倉仍然低於1.0。
與此同時,當前價格上方的流動性仍然存在。
市場通常在朝向流動性移動之前,不會朝向邏輯移動。
#SLXcoin #liqudity #Positioning #BinanceSquareFamily
1
330
這羣$SOL crowd在一個慘淡的一週裏增持了更多多頭賬戶。多/空賬戶比從1.90升至2.24,使69.2%的賬戶偏向多頭;與此同時,SOL在最新7天內下跌了2.27%。
這並不像是“新槓桿”在持續堆入。持倉量在同一期間下降了9.6%,資金費率僅按年化計算爲3.7%。更清晰的解釋是:隨着倉位被平掉,賬戶構成發生了變化,剩餘賬戶的多頭傾向更強——更多偏多的賬戶、更少的整體敞口。
這種區分很重要。多/空比反映的是賬戶數量,而不是它們倉位規模的大小。一個大空頭可能壓過一羣小多頭,因此69.2%的數字無法證明誰承擔的資本風險更多。
這次的走勢也缺乏擁擠的永續合約交易中常見的極端資金費率特徵。SOL的倉位確實偏向多頭,但衍生品層面的足跡是收縮而非擴張。僅憑該比率,可能會讓這次轉向看起來比持倉量數據所支持的更強。
非財務建議。請自行研究。
#SOL #Perpetuals #Positioning
63
$COOKIE 的 19.0% 24 小時反彈正在變得更高槓杆,但賬戶結構的變化卻與顯而易見的解讀背道而馳。
未平倉合約在 7 天內上漲 159%,而多/空賬戶比從 3.14 降至 1.66。多頭賬戶仍多於空頭賬戶,但隨着行情延伸,這一差距顯著收窄。這表明空頭端有新的參與者在進入上漲市場,而不是僅僅因爲現有多頭在加風險、從而被這根K線解釋。
機制很關鍵。更高的價格加上更高的未平倉合約通常意味着正在開立新倉位,而不只是空頭在平倉。下降的比率說明,在這段擴張過程中,空頭賬戶進入的速度快於多頭賬戶。儘管如此,這反映的是賬戶持倉情況,而不是名義敞口(notional exposure)。它無法告訴我們更大的交易者到底是做多還是做空,也無法判斷這些倉位是否集中在少數羣體之中。
資金費率爲 -3% 年化,因此目前永續合約市場並沒有對多頭收取很高的准入成本。整體來看,市場板塊比標題所呈現的那根K線更均衡:槓桿在累積,但人羣的單邊性正在減弱。
非財務建議。請自行研究。
#COOKIE #Perpetuals #Positioning
184
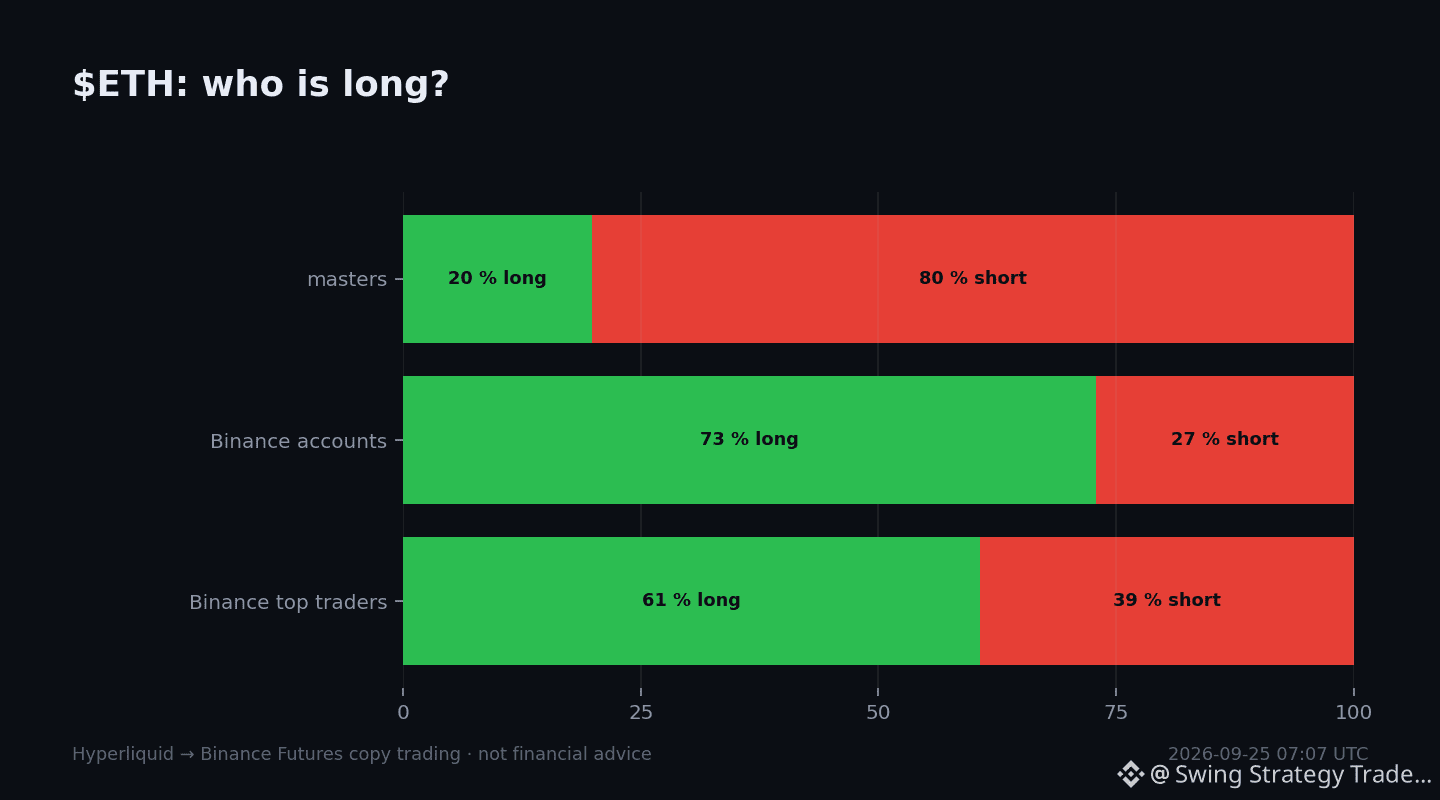
$ETH 此刻定位。
我們的 6 位 Hyperliquid 大師:名義本金口徑 20 % 多 / 80 % 空。
Binance:所有賬戶 73 % 多(Δ24h +0 個百分點)。
Binance 持倉頭部交易員:61 % 多(Δ24h +0 個百分點)。
大師 vs 羣體差距:-53 個百分點。大師站在羣體對立面。
問題:你會在 $ETH 今天選擇哪一邊?數據快照,不構成任何財務建議。#ETH #positioning #copytrading
$ETH 此刻定位。
我們的 6 位 Hyperliquid 大師:名義本金口徑 20 % 多 / 80 % 空。
Binance:所有賬戶 73 % 多(Δ24h +0 個百分點)。
Binance 持倉頭部交易員:61 % 多(Δ24h +0 個百分點)。
大師 vs 羣體差距:-53 個百分點。大師站在羣體對立面。
問題:你會在 $ETH 今天選擇哪一邊?數據快照,不構成任何財務建議。#ETH #positioning #copytrading
我們的 6 位 Hyperliquid 大師:名義本金口徑 20 % 多 / 80 % 空。
Binance:所有賬戶 73 % 多(Δ24h +0 個百分點)。
Binance 持倉頭部交易員:61 % 多(Δ24h +0 個百分點)。
大師 vs 羣體差距:-53 個百分點。大師站在羣體對立面。
問題:你會在 $ETH 今天選擇哪一邊?數據快照,不構成任何財務建議。#ETH #positioning #copytrading
65
·
--
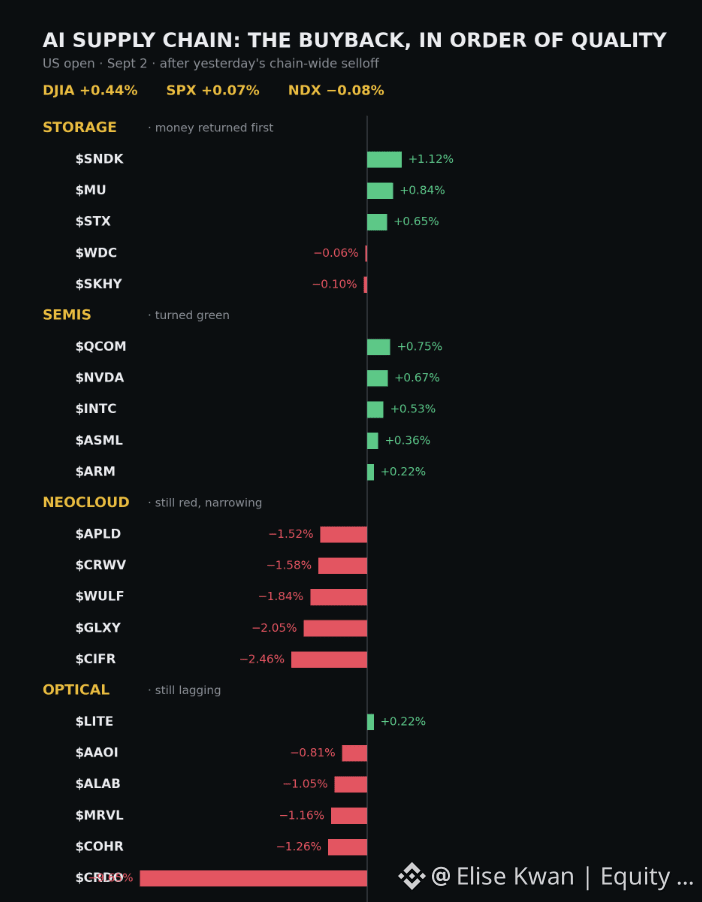
昨天市場賣掉了整條 AI 供應鏈。今天早上它又把它買回來——但只買回一半,而且這筆委託單就告訴你一切。
開盤時:道瓊 +0.44%,標普 +0.07%,那斯達克 -0.08%。
儲存與半導體率先轉為綠色。MU、SNDK、NVDA、QCOM 全都為正。這些是獲利、且離現金流最近的標的。
雲端新勢與光通訊仍為紅,但下跌幅度較小。供應鏈後段偏投機的部分——CRWV、WULF、ALAB——最後才修復,甚至不修復。
這個順序是部位配置(positioning)的特徵,而不是恐慌。資金依照「品質」的順序回來。若是一次真正的拋售,品質會跟著整體一起下滑。
有個例外:CRDO 在反彈走勢中下跌 9.7%。那是公司的敘事,而不是產業敘事。把它單獨看待。
全都打開、差異很大。收盤通常會選邊站。#positioning
546
XRP 的賬戶比率顯示,71.5% 的賬戶處於多頭,但衍生品的足跡正在縮小。在當前的 7 天快照中,$XRP 未平倉合約(OI)下降了 12.7%,而代幣下跌了 3.48%。
這並不是一個乾淨的“散戶偏多,因此槓桿正在累積”的解讀。多/空比率統計的是賬戶數量,而不是他們持倉的規模。大量的小型多頭賬戶可以與更大的空頭共存,或者與交易者同時平掉雙方倉位並存。OI 的下滑意味着持倉正在離開市場,但它無法判斷主要是多頭還是空頭在進行大部分平倉。
資金費率又增加了一個變量:-2.5% 的年化意味着空頭在向多頭支付費用,以維持永續合約的相對平衡。因此,賬戶數量偏多,而資金費率更偏向空頭一側的需求,整體敞口正在被降低。這些指標並不矛盾。它們衡量的是交易的不同層面。
資金費率曲線可以顯示 XRP 相對最極端合約所處的位置,但它本身並不能回答敞口如何變化的問題。賬戶比率並不是資本流向的指標。
不構成財務建議。請自行研究。
#XRP #Perpetuals #Positioning

45
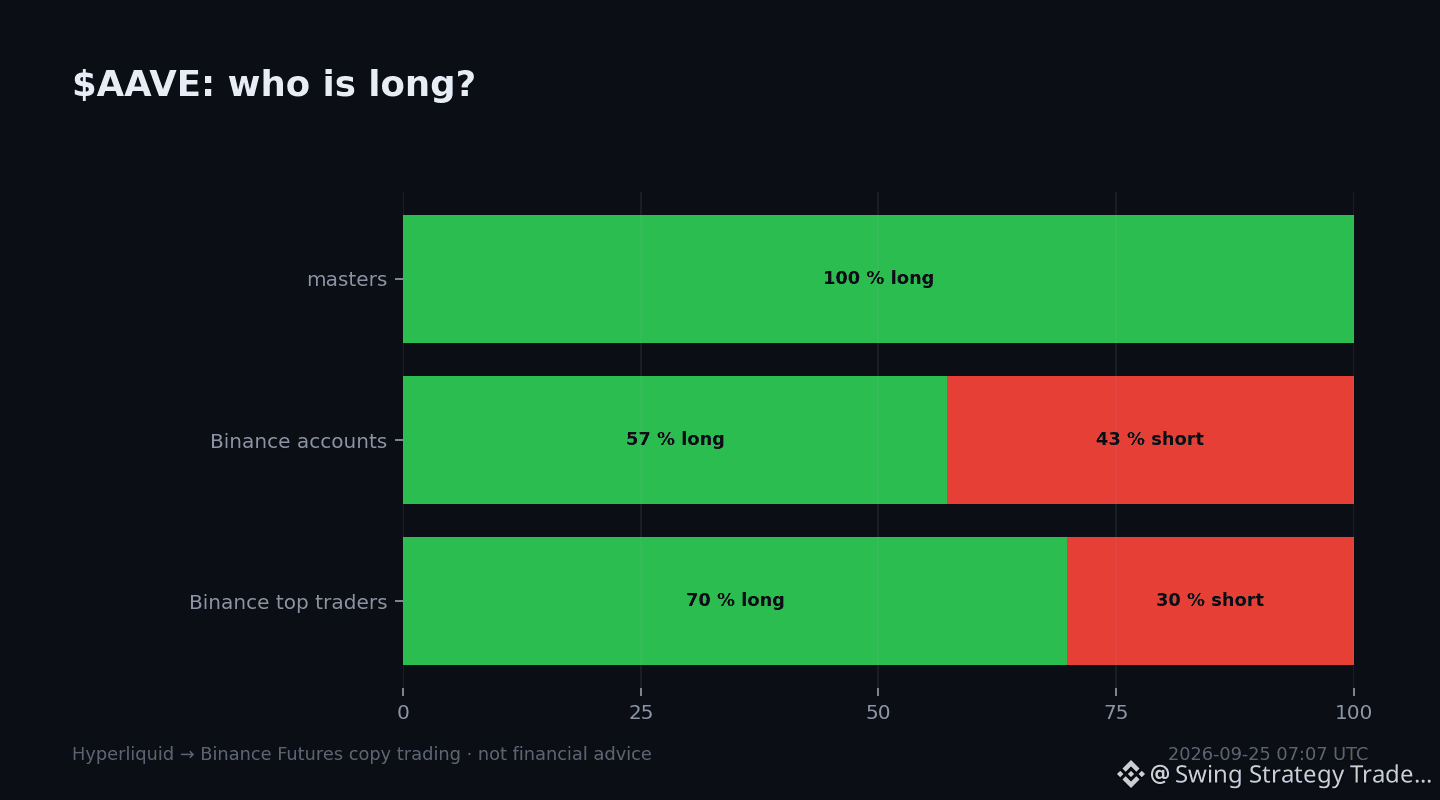
$AAVE 立即定位。
我們的 3 位 Hyperliquid 大師:名義本金 100% 做多 / 0% 做空。
Binance 所有賬戶:57% 做多(Δ24h +2 個百分點)。
Binance 持倉排名前列的交易者:70% 做多(Δ24h +0 個百分點)。
大師與大衆的差距:+43 個百分點。大師的傾向比大衆更強。
問題:今天在 $AAVE 上你會站哪一邊?數據快照,不構成金融建議。#AAVE #positioning #copytrading
$AAVE 立即定位。
我們的 3 位 Hyperliquid 大師:名義本金 100% 做多 / 0% 做空。
Binance 所有賬戶:57% 做多(Δ24h +2 個百分點)。
Binance 持倉排名前列的交易者:70% 做多(Δ24h +0 個百分點)。
大師與大衆的差距:+43 個百分點。大師的傾向比大衆更強。
問題:今天在 $AAVE 上你會站哪一邊?數據快照,不構成金融建議。#AAVE #positioning #copytrading
我們的 3 位 Hyperliquid 大師:名義本金 100% 做多 / 0% 做空。
Binance 所有賬戶:57% 做多(Δ24h +2 個百分點)。
Binance 持倉排名前列的交易者:70% 做多(Δ24h +0 個百分點)。
大師與大衆的差距:+43 個百分點。大師的傾向比大衆更強。
問題:今天在 $AAVE 上你會站哪一邊?數據快照,不構成金融建議。#AAVE #positioning #copytrading
99

🐻 $LAB SHORTS HOLD THE KEYS — 83.7% PROFITABLE WHILE LONGS BLEED 🔴
Entry: $0.1355 ⚡
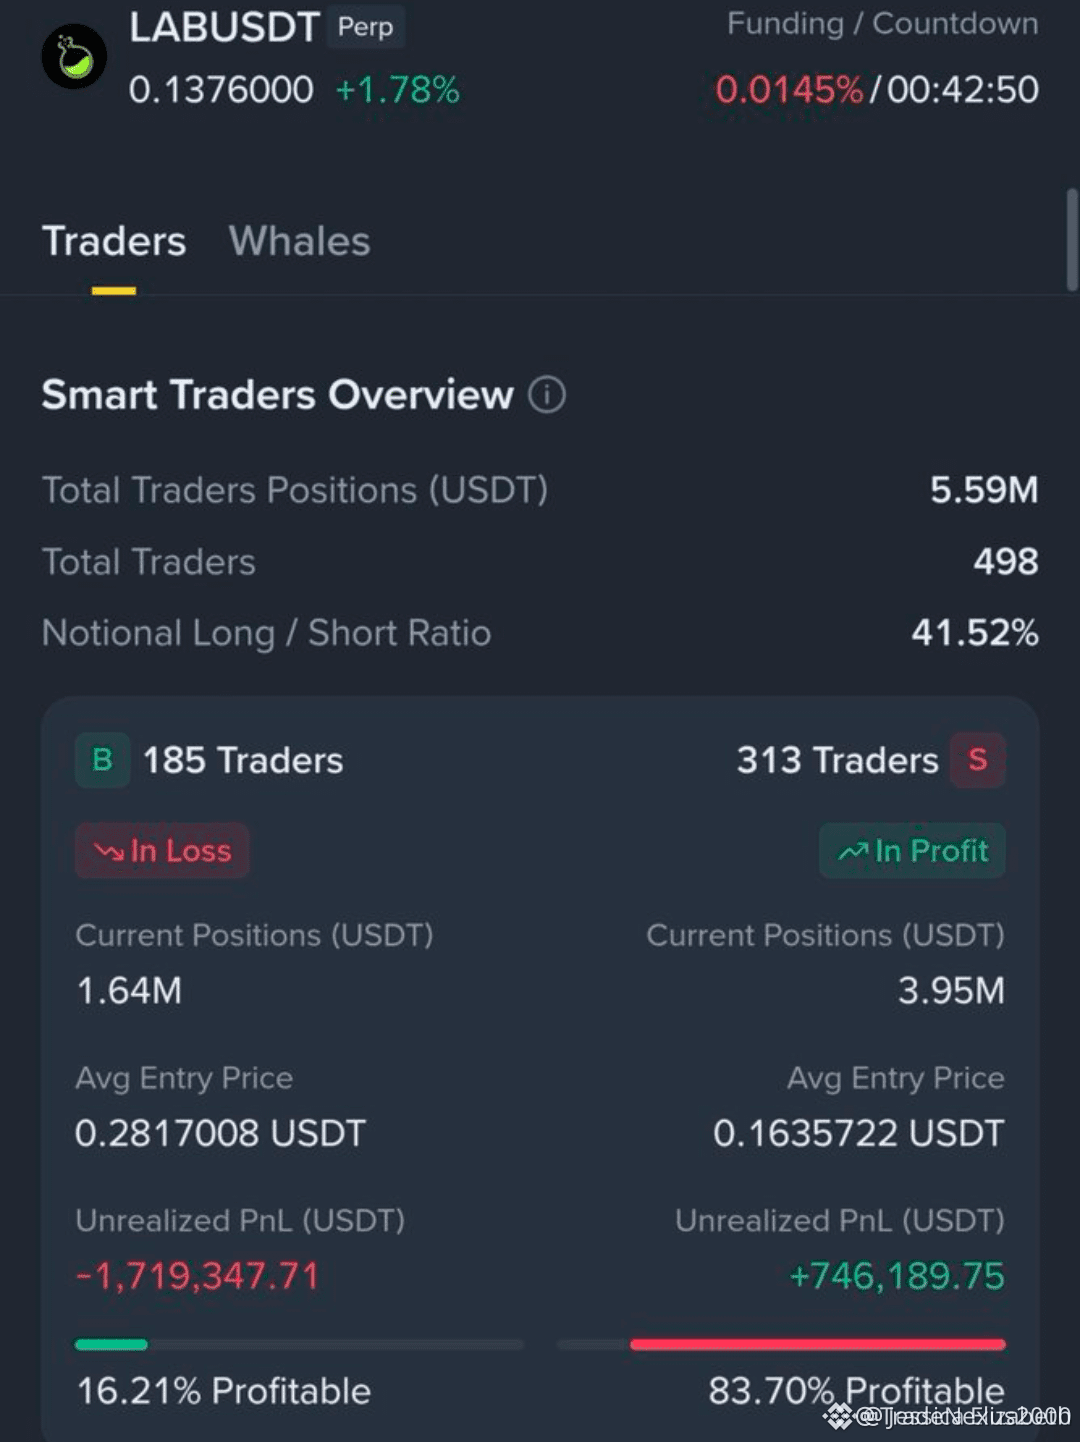
📊 多空比率已跌至 41.52% — 這是一份單邊倉位信號,機構交易臺通常很少會忽視。空頭持倉敞口爲 $3.95M,而多頭僅爲 $1.64M;訂單簿正在講述一個清晰的故事:邊際買家被困在裏面。
🌊 未實現的 P&L 也證實了這一點。83.7% 的空頭處於盈利狀態,賬面賺約 $746K;而只有 16.21% 的多頭仍在綠色區域 — 其餘的則被大約 $1.72M 的紅色虧損所淹沒。這就是一種市場的質感:價格不斷觸碰錯誤一側的痛點閾值。
擁擠的空頭陣營既能帶來機會也可能引發反噬——要麼是順勢而爲的最短路徑,要麼就是爲一次劇烈擠倉提供燃料。💬 你是在順勢交易,還是在等待流動性清掃先觸發? 👇
⚠️ 非財務建議。請務必管理好你的風險。 🛡️
🏷️ #LAB #ShortSetup #Positioning #Crypto
🔻 🐻
143
·
--
本週收盤,9月12日:
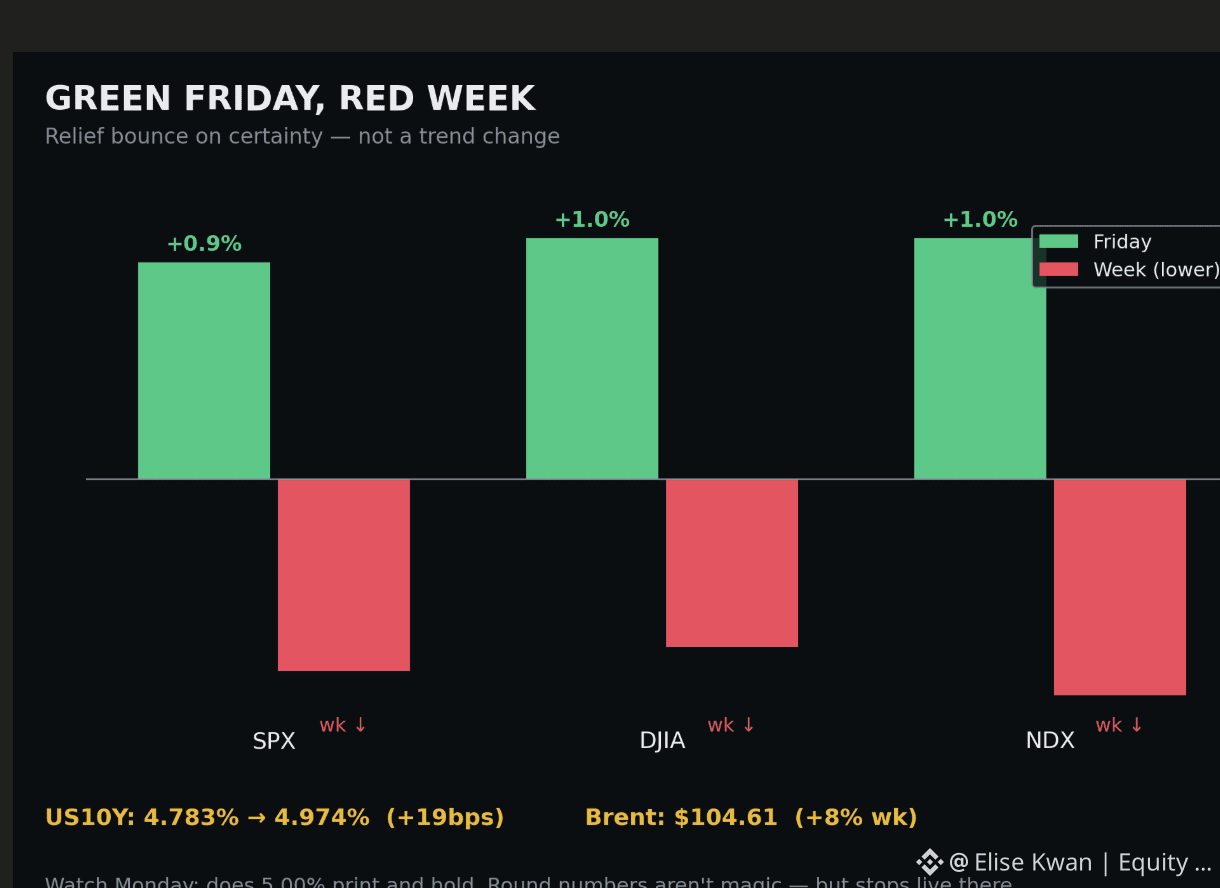
週五:標普500 +0.9% / 道指 +1.0% / 納指 +1.0%。本週:三者均下跌。
美國10年期:4.783% → 4.974%。周內+19個基點,5%近在眼前。
布倫特:104.61美元,周內+8%。供給驅動——管道收尾、霍爾木茲風險。
這種走勢:綠週五出現在紅色的一週內,收益率和油價都向上突破=在不確定性消退後出現的喘息反彈,而非趨勢改變。
進入16號前的倉位:決策已被計入價格。路徑並非如此——RBC預計今年將進行三次加息,而市場共識僅爲一次。
週一關注:10年期收益率能否出現並守住5%。整數關口並非“魔法”,但止損單就在那裏:#positioning #levels
週五:標普500 +0.9% / 道指 +1.0% / 納指 +1.0%。本週:三者均下跌。
美國10年期:4.783% → 4.974%。周內+19個基點,5%近在眼前。
布倫特:104.61美元,周內+8%。供給驅動——管道收尾、霍爾木茲風險。
這種走勢:綠週五出現在紅色的一週內,收益率和油價都向上突破=在不確定性消退後出現的喘息反彈,而非趨勢改變。
進入16號前的倉位:決策已被計入價格。路徑並非如此——RBC預計今年將進行三次加息,而市場共識僅爲一次。
週一關注:10年期收益率能否出現並守住5%。整數關口並非“魔法”,但止損單就在那裏:#positioning #levels
334
·
--
部分真實
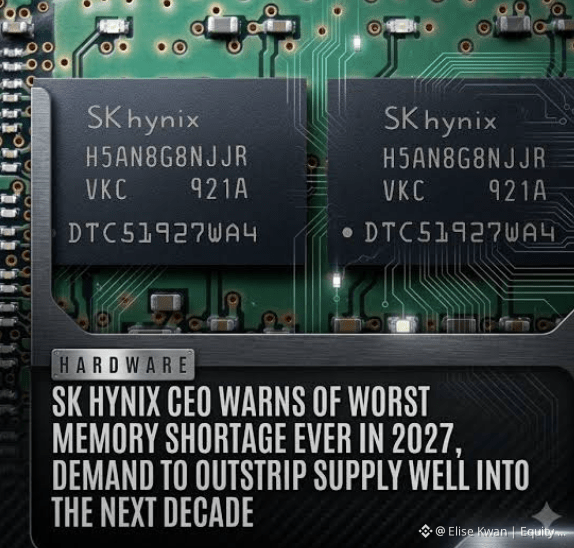
內存行業現狀,用數字說話,因爲這些數字彼此並不一致:
三星 + SK 海力士庫存:不足 10 天。KB Securities:預計 2027 年將出現歷史上最緊張的供給狀況。內存在 AI 基礎設施支出中的佔比:今年約 40% → 明年 57%(KB)或 68%(TrendForce)。第二季度 DRAM 行業營收:環比增長 59.5%,達到約 1547 億美元。
同一時期,股價表現卻是:存儲類股票在過去三個月裏較高點下跌了 38%。基於明年預期的遠期市盈率:約 3。
一句話概括這筆交易:基本面在印證超級週期,而市場倉位卻按崩盤來定價。這兩者中總有一個是錯的。
關注:合約價格動能與這些遠期預期的對比。3 倍市盈率只有在明年的盈利真實存在時纔算便宜。MU SNDK #positioning
612
·
--
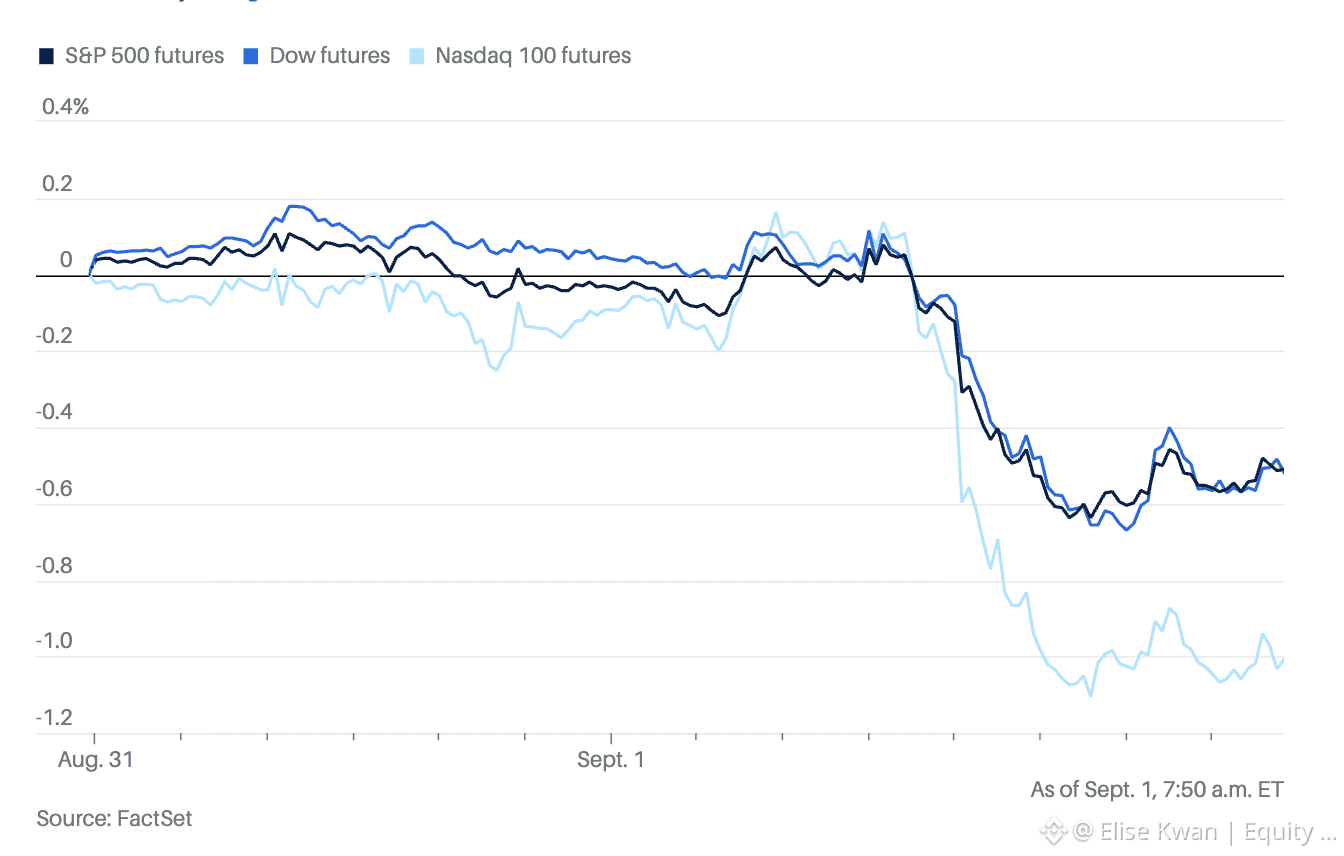
期貨盤前,9月1日:
NDX -1.00% / SPX -0.54% / DJIA -0.49%
成長相對價值的分化:成長走強但下行。
盤中催化劑:無。
解讀:利率在上週重新定價的影響仍在向對久期敏感的股票滲透。
臨近週五非農(NFP):是減倉而非清倉。道指的相對強勢得到印證。
結論:有序。 #positioning #flows
期貨盤前,9月1日:
NDX -1.00% / SPX -0.54% / DJIA -0.49%
成長相對價值的分化:成長走強但下行。
盤中催化劑:無。
解讀:利率在上週重新定價的影響仍在向對久期敏感的股票滲透。
臨近週五非農(NFP):是減倉而非清倉。道指的相對強勢得到印證。
結論:有序。 #positioning #flows
NDX -1.00% / SPX -0.54% / DJIA -0.49%
成長相對價值的分化:成長走強但下行。
盤中催化劑:無。
解讀:利率在上週重新定價的影響仍在向對久期敏感的股票滲透。
臨近週五非農(NFP):是減倉而非清倉。道指的相對強勢得到印證。
結論:有序。 #positioning #flows
1
384
·
--
真實
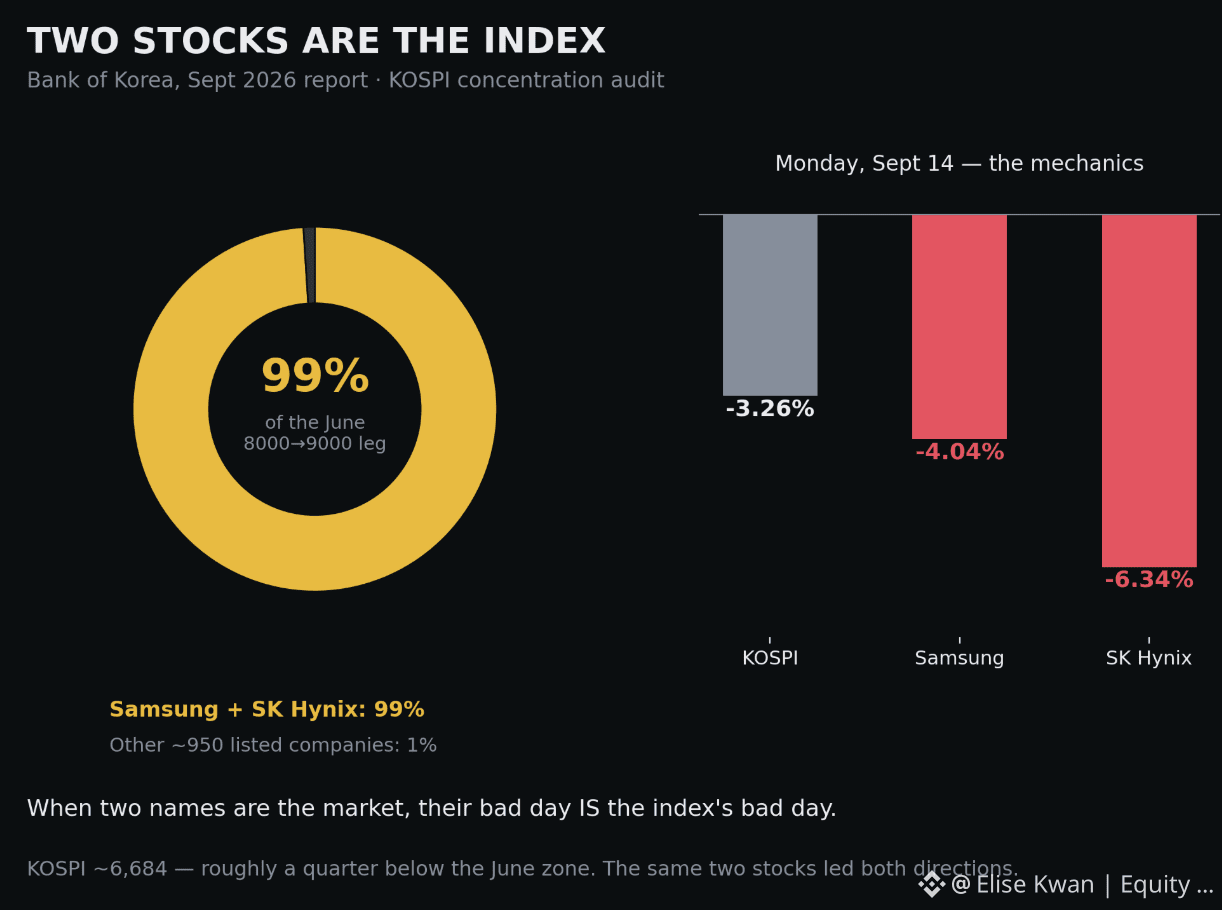
韓國週一收盤:KOSPI 下跌 -3.26% 至約 6,684 點。SKHY 下跌 -6.34%。三星 -4.04%。
該背景信息來自最不可能的來源——央行。韓國央行在其9月份政策報告中審計了今年的指數波動性,並公佈了一個數字:在 KOSPI 今年6月從 8,000 向 9,000 推進的那一段行情中,三星和 SK 海力士貢獻了 99% 的漲幅。僅兩家公司。約有另外 950 家上市公司分走剩下的 1%。
這一統計重新界定了整個韓國市場。它並不是一次“指數行情上行再回調”——而是一筆披着指數外衣的高槓杆記憶週期(memory-cycle)交易;而這件“外衣”現在在兩個方向都被脫下來了:此前同樣佔據 99% 上漲路徑的那兩隻股票,已將指數帶到大約低於其6月區間一個四分之一的水平。
這也讓像週一這樣的行情變得純粹是機械層面的結果。當兩隻股票就是市場時,它們的 4%-6% 漲跌就等同於“3% 的指數日”。別的什麼都不需要發生,事實也確實沒有發生。
這種影響也直接傳導到美國相關標的:存儲“超級週期”(memory supercycle)論點——庫存低於10天、預計 2027 年前後創紀錄的緊俏程度——以及集中度風險,如今在首爾和 MU / SNDK 同樣是同一筆交易。基本面也許確實是對的。但如此擁擠的交易會以“擁擠的速度”在兩邊同時演進。
如果你相信這一論點,就爲其佈局;如果你要退出,就按大家會試圖從同一扇門離開的方式來給倉位減碼。#positioning #flows
6
1
837
·
--
KOSPI下跌2.7%至6,889。三星、SK海力士均跌幅超過5%。美股期貨:NDX -1.0% > SPX -0.44% > 道指 -0.4%。
看排名,而不是點位。納指最差、道指最不壞——對久期更敏感的個股領跌,且兩個大洲呈現同一“簽名”。首爾看存儲,紐約看科技,同一筆交易。
集中度測算:兩隻股票讓一個國家指數波動2.7%。2000年時納指的情況相反——少數幾隻股票把所有人先拉上去,然後再拖下去。開盤關注MU、SNDK。鏈條會一起落定。#positioning
KOSPI下跌2.7%至6,889。三星、SK海力士均跌幅超過5%。美股期貨:NDX -1.0% > SPX -0.44% > 道指 -0.4%。
看排名,而不是點位。納指最差、道指最不壞——對久期更敏感的個股領跌,且兩個大洲呈現同一“簽名”。首爾看存儲,紐約看科技,同一筆交易。
集中度測算:兩隻股票讓一個國家指數波動2.7%。2000年時納指的情況相反——少數幾隻股票把所有人先拉上去,然後再拖下去。開盤關注MU、SNDK。鏈條會一起落定。#positioning
看排名,而不是點位。納指最差、道指最不壞——對久期更敏感的個股領跌,且兩個大洲呈現同一“簽名”。首爾看存儲,紐約看科技,同一筆交易。
集中度測算:兩隻股票讓一個國家指數波動2.7%。2000年時納指的情況相反——少數幾隻股票把所有人先拉上去,然後再拖下去。開盤關注MU、SNDK。鏈條會一起落定。#positioning
2
801
高信心佈局 — 擴張加載
$SKYAI | $POWER | $SIREN
SKYAI、POWER 和 SIREN 均穩固地站在關鍵支撐位之上,同時波動性在收縮。
SKYAI 正在穩定積累。POWER 顯示出強勁的需求。SIREN 維持其結構。
這是一個經過計算的佈局窗口。
關鍵要點:當結構在壓縮下保持穩定時,上漲的概率增加。
#SKYAI #POWER #SIREN #CryptoAlpha #Positioning
{future}(SKYAIUSDT)
{future}(POWERUSDT)
{future}(SIRENUSDT)
高信心佈局 — 擴張加載
$SKYAI | $POWER | $SIREN
SKYAI、POWER 和 SIREN 均穩固地站在關鍵支撐位之上,同時波動性在收縮。
SKYAI 正在穩定積累。POWER 顯示出強勁的需求。SIREN 維持其結構。
這是一個經過計算的佈局窗口。
關鍵要點:當結構在壓縮下保持穩定時,上漲的概率增加。
#SKYAI #POWER #SIREN #CryptoAlpha #Positioning
$SKYAI | $POWER | $SIREN
SKYAI、POWER 和 SIREN 均穩固地站在關鍵支撐位之上,同時波動性在收縮。
SKYAI 正在穩定積累。POWER 顯示出強勁的需求。SIREN 維持其結構。
這是一個經過計算的佈局窗口。
關鍵要點:當結構在壓縮下保持穩定時,上漲的概率增加。
#SKYAI #POWER #SIREN #CryptoAlpha #Positioning
1
607
市場力量在關鍵區域建立 — 在動量之前佈局
$XRP | $BNB | $ADA
XRP、BNB 和 ADA 正在關鍵支撐位之上穩定,而波動性正在壓縮。這一階段通常預示着方向性擴展的到來。
XRP 正在重拾結構。BNB 需求強勁,表現穩定。ADA 正在形成一個乾淨的基礎以便繼續上漲。
這不是噪音 — 這是積累。
關鍵要點:強支撐 + 壓縮 = 更高的突破概率。
#XRP #BNB #ADA #SmartMoney #Positioning
{future}(XRPUSDT)
{future}(BNBUSDT)
{future}(ADAUSDT)
市場力量在關鍵區域建立 — 在動量之前佈局
$XRP | $BNB | $ADA
XRP、BNB 和 ADA 正在關鍵支撐位之上穩定,而波動性正在壓縮。這一階段通常預示着方向性擴展的到來。
XRP 正在重拾結構。BNB 需求強勁,表現穩定。ADA 正在形成一個乾淨的基礎以便繼續上漲。
這不是噪音 — 這是積累。
關鍵要點:強支撐 + 壓縮 = 更高的突破概率。
#XRP #BNB #ADA #SmartMoney #Positioning
$XRP | $BNB | $ADA
XRP、BNB 和 ADA 正在關鍵支撐位之上穩定,而波動性正在壓縮。這一階段通常預示着方向性擴展的到來。
XRP 正在重拾結構。BNB 需求強勁,表現穩定。ADA 正在形成一個乾淨的基礎以便繼續上漲。
這不是噪音 — 這是積累。
關鍵要點:強支撐 + 壓縮 = 更高的突破概率。
#XRP #BNB #ADA #SmartMoney #Positioning
1
154

·
--
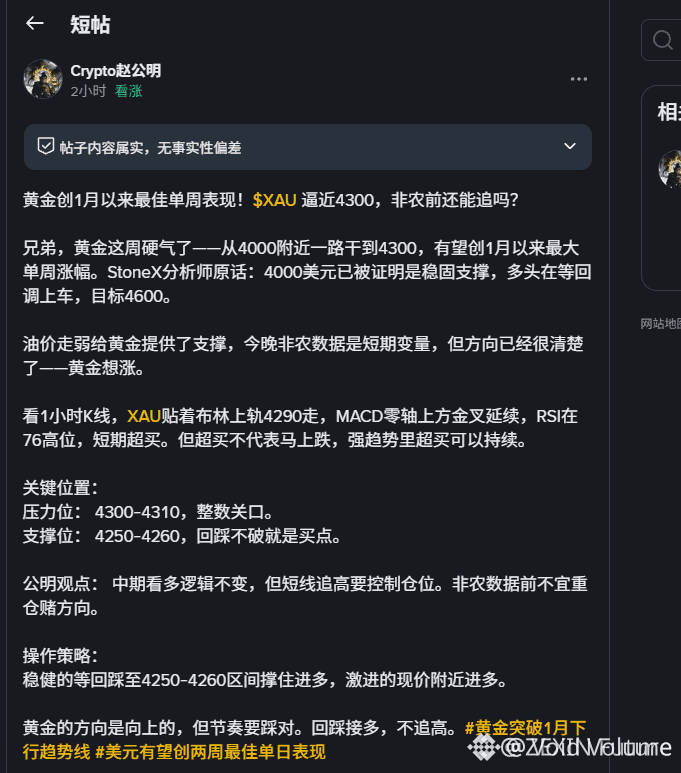
🚨 $XAU POSTED ITS BEST WEEKLY RALLY SINCE JANUARY — SMART FLOW IS IN CONTROL 💥
📌 當美元指數猶豫不決、降息預期仍未得到確認時,資金輪動纔講述了真正的故事。黃金正在吸收機構買盤,那種安靜而堅定的姿態,往往正是下一輪更大結構性上漲開啓前的徵兆。 🌊 這不是散戶噪音——這是流動性倉位調整的最純粹形式。
🔍 經驗教訓?別再追逐頭條新聞,先讓真正的資金把足跡印出來。更高週期的價格確認,纔是唯一值得采取行動的信號。📊 保持乾粉彈藥,等待真正的擴張浪潮,而不是那些虛假的。💬 你是在等周線收盤來確認,還是已經提前佈局在突破之前? 👇
⚠️ 非金融建議。請始終管理好你的風險。🛡️
🏷️ #XAU #Gold #Macro #SmartMoney #Positioning
🔥 💎
📌 當美元指數猶豫不決、降息預期仍未得到確認時,資金輪動纔講述了真正的故事。黃金正在吸收機構買盤,那種安靜而堅定的姿態,往往正是下一輪更大結構性上漲開啓前的徵兆。 🌊 這不是散戶噪音——這是流動性倉位調整的最純粹形式。
🔍 經驗教訓?別再追逐頭條新聞,先讓真正的資金把足跡印出來。更高週期的價格確認,纔是唯一值得采取行動的信號。📊 保持乾粉彈藥,等待真正的擴張浪潮,而不是那些虛假的。💬 你是在等周線收盤來確認,還是已經提前佈局在突破之前? 👇
⚠️ 非金融建議。請始終管理好你的風險。🛡️
🏷️ #XAU #Gold #Macro #SmartMoney #Positioning
🔥 💎
78
高信念交易設置 — 關注擴展
$TRB | $ENS | $GAS
TRB、ENS 和 GAS 正在維持關鍵水平,同時波動性在壓縮。
TRB 穩定。ENS 形成更高的低點。GAS 正在穩定。
這是一段佈局窗口。
關鍵要點:壓縮 + 支撐 = 上漲潛力。
#TRB #ENS #GAS #CryptoAlpha #Positioning
{future}(TRBUSDT)
{future}(ENSUSDT)
{future}(GASUSDT)
高信念交易設置 — 關注擴展
$TRB | $ENS | $GAS
TRB、ENS 和 GAS 正在維持關鍵水平,同時波動性在壓縮。
TRB 穩定。ENS 形成更高的低點。GAS 正在穩定。
這是一段佈局窗口。
關鍵要點:壓縮 + 支撐 = 上漲潛力。
#TRB #ENS #GAS #CryptoAlpha #Positioning
$TRB | $ENS | $GAS
TRB、ENS 和 GAS 正在維持關鍵水平,同時波動性在壓縮。
TRB 穩定。ENS 形成更高的低點。GAS 正在穩定。
這是一段佈局窗口。
關鍵要點:壓縮 + 支撐 = 上漲潛力。
#TRB #ENS #GAS #CryptoAlpha #Positioning
1
494

·
--
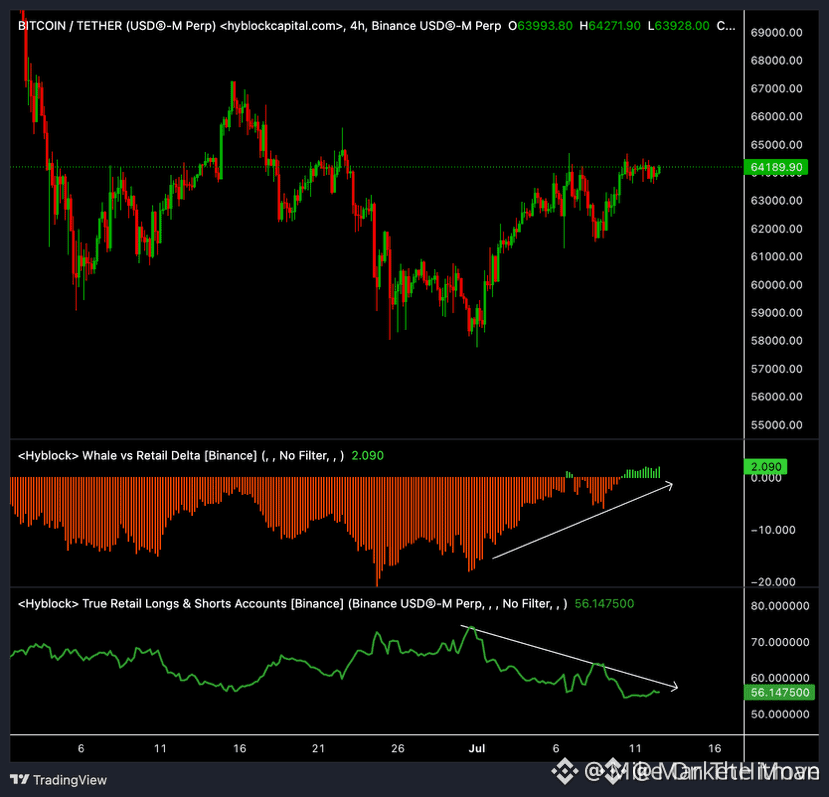
鯨魚正在趁零售信心崩塌時加倉:同時 $BTC 🔥
7月初時,零售多頭佔比曾超過70%,而今天已降至約56%。與此同時,大戶賬戶的倉位從深度負倉位翻轉到了正值——而價格幾乎只是橫盤,沒有怎麼明顯移動。
這種在區間下方的持倉背離,暗示可能存在爲上衝而進行的隱蔽吸籌;或是一個擁擠的多頭佈局,隨後會通過再來一次向下掃盤來解決。由於缺乏強勁突破,這種方向風險無論如何都偏向兩頭之間,直到結構給出確定的信心確認。
你在這裏是爲突破還是爲跌破做準備?
非財務建議。務必管理好你的風險。
#BTC #WhaleActivity #Positioning #MarketStructure #CryptoAnalysis
⚡
7月初時,零售多頭佔比曾超過70%,而今天已降至約56%。與此同時,大戶賬戶的倉位從深度負倉位翻轉到了正值——而價格幾乎只是橫盤,沒有怎麼明顯移動。
這種在區間下方的持倉背離,暗示可能存在爲上衝而進行的隱蔽吸籌;或是一個擁擠的多頭佈局,隨後會通過再來一次向下掃盤來解決。由於缺乏強勁突破,這種方向風險無論如何都偏向兩頭之間,直到結構給出確定的信心確認。
你在這裏是爲突破還是爲跌破做準備?
非財務建議。務必管理好你的風險。
#BTC #WhaleActivity #Positioning #MarketStructure #CryptoAnalysis
⚡
27
🦈 $BTC 機構在默默積累,而散戶卻仍處在極度恐懼之中 💰
入場:72,798 ⚡
目標:75,000 🚀
🌊 關鍵矛盾在這裏:價格正在回升,ETF資金淨流入今年迄今飆升至超過530億美元;摩根士丹利的MSBT在歷史ETF發行中躋身前1%——但情緒圖表仍然顯示“極度恐懼”。這種錯位,正是聰明資金建倉的切入點。🌊
💡 微策略(MicroStrategy)在一天內增持了4,500枚BTC。那不是抄底。那是“信念宣言”。與此同時,4.27億美元的空頭擠壓表明:阻力最小的方向依然在向上。🔍 機構並不等待大衆感覺安全——他們把恐懼當作自己的流動性池。
🤔 真正的問題不在於這是不是一個底部。而在於:未來12個月誰在佈局,而其他人還在場邊觀望。💬
⚠️ 這不是財務建議。務必管理你的風險。🛡️
🏷️ #BTC #InstitutionalAccumulation #ETFInflows #Positioning #Crypto
🐂 🔥
40
·
--
鯨魚智勝花旗:黃金交易員早已預見$4K下跌
花旗終於承認市場早已知道的事情,將黃金價格目標下調至$4,000。但真正的故事並不是銀行的降級,而是鯨魚和聰明資金早就預見了這一走勢。這些大玩家在像Hyperliquid這樣的交易平臺上對黃金進行了淨短倉,在任何主要銀行分析師甚至反應之前就對反彈進行了押注。
#gold #citigroup #whales #positioning #commodities
鯨魚智勝花旗:黃金交易員早已預見$4K下跌
花旗終於承認市場早已知道的事情,將黃金價格目標下調至$4,000。但真正的故事並不是銀行的降級,而是鯨魚和聰明資金早就預見了這一走勢。這些大玩家在像Hyperliquid這樣的交易平臺上對黃金進行了淨短倉,在任何主要銀行分析師甚至反應之前就對反彈進行了押注。
#gold #citigroup #whales #positioning #commodities
花旗終於承認市場早已知道的事情,將黃金價格目標下調至$4,000。但真正的故事並不是銀行的降級,而是鯨魚和聰明資金早就預見了這一走勢。這些大玩家在像Hyperliquid這樣的交易平臺上對黃金進行了淨短倉,在任何主要銀行分析師甚至反應之前就對反彈進行了押注。
#gold #citigroup #whales #positioning #commodities
260
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#谷歌财报能否守住基本盘
123,171 次瀏覽
247 討論中
2
#微软财报能否兑现ai红利
62,969 次瀏覽
146 討論中
3
#FOMC会议
244,119 次瀏覽
523 討論中
4
#以太坊跌破2300美元
206,259 次瀏覽
651 討論中
5
#比特币再度跌破8万美元
198,969 次瀏覽
751 討論中
6
#泰国推出WORPT稳定币QR支付应用
111,071 次瀏覽
332 討論中
7
#Strategy未购比特币斥资2.05亿美元回购STRC
313,463 次瀏覽
938 討論中
8
#BitMine增持10452枚ETH
298,456 次瀏覽
1,161 討論中
9
#韩国考虑对加密交易所征教育税
145,917 次瀏覽
664 討論中
10
#OCC敦促社区银行进军稳定币支付
131,156 次瀏覽
442 討論中