
#circleopensarcmainnet
circleopensarcmainnet
2,432 次瀏覽
79 討論中
熱門
最新
文章
CircleOpensArcMainnet#CircleOpensArcMainnet ## Circle開啓Arc主網:穩定幣基礎設施迎來新紀元
Circle Internet Group已正式上線(Arc)的公有主網,這是其新的Layer-1區塊鏈,圍繞穩定幣支付、金融市場以及由機器驅動的交易而設計。此次上線發生在2026年9月16日。
Arc最引人注目的特點之一是,**USDC作爲原生gas資產**,這意味着用戶無需再使用單獨的高波動代幣來支付交易費用。Circle還表示Arc提供**在一秒內實現確定性結算**,並且與EVM兼容,使開發者能夠使用熟悉的以太坊工具和Solidity合約。
CircleOpensArcMainnet
#CircleOpensArcMainnet ## Circle開啓Arc主網:穩定幣基礎設施迎來新紀元
Circle Internet Group已正式上線(Arc)的公有主網,這是其新的Layer-1區塊鏈,圍繞穩定幣支付、金融市場以及由機器驅動的交易而設計。此次上線發生在2026年9月16日。
Arc最引人注目的特點之一是,**USDC作爲原生gas資產**,這意味着用戶無需再使用單獨的高波動代幣來支付交易費用。Circle還表示Arc提供**在一秒內實現確定性結算**,並且與EVM兼容,使開發者能夠使用熟悉的以太坊工具和Solidity合約。
Circle Internet Group已正式上線(Arc)的公有主網,這是其新的Layer-1區塊鏈,圍繞穩定幣支付、金融市場以及由機器驅動的交易而設計。此次上線發生在2026年9月16日。
Arc最引人注目的特點之一是,**USDC作爲原生gas資產**,這意味着用戶無需再使用單獨的高波動代幣來支付交易費用。Circle還表示Arc提供**在一秒內實現確定性結算**,並且與EVM兼容,使開發者能夠使用熟悉的以太坊工具和Solidity合約。
1
71
·
--
看漲
#CircleOpensArcMainnet
Circle使用Arc Blockchain進行部署,將其未來押注在基於穩定幣的網絡上。
Circle於9月16日發佈了Arc的主網公開版本——一個爲穩定幣支付和代幣化金融市場而設計的第1層區塊鏈。該網絡使用USDC作爲燃料資產,能夠在亞秒級實現最終結算,並與以太坊虛擬機兼容。
在首批驗證者中包括BlackRock、DTCC、Visa、萬事達卡、洲際交易所(Intercontinental Exchange)以及渣打銀行;已有超過100個應用和機構合作伙伴參與了該項目的上線。
Circle還完成了10 0億(100億)枚ARC代幣的創世鑄造,但其表示該鑄造並不意味着公司必須在公開市場推出該代幣。
該網絡目前以帶權限的權限證明(PoA)方式運行,並計劃在2027年可能過渡到權益證明(PoS)模式。
$ARC
{future}(ARCUSDT)
$NVDAB
{spot}(NVDABUSDT)
$GOOGL.US
{stock_us}(GOOGL.US)
#CircleOpensArcMainnet
Circle使用Arc Blockchain進行部署,將其未來押注在基於穩定幣的網絡上。
Circle於9月16日發佈了Arc的主網公開版本——一個爲穩定幣支付和代幣化金融市場而設計的第1層區塊鏈。該網絡使用USDC作爲燃料資產,能夠在亞秒級實現最終結算,並與以太坊虛擬機兼容。
在首批驗證者中包括BlackRock、DTCC、Visa、萬事達卡、洲際交易所(Intercontinental Exchange)以及渣打銀行;已有超過100個應用和機構合作伙伴參與了該項目的上線。
Circle還完成了10 0億(100億)枚ARC代幣的創世鑄造,但其表示該鑄造並不意味着公司必須在公開市場推出該代幣。
該網絡目前以帶權限的權限證明(PoA)方式運行,並計劃在2027年可能過渡到權益證明(PoS)模式。
$ARC
$NVDAB
$GOOGL.US
Circle使用Arc Blockchain進行部署,將其未來押注在基於穩定幣的網絡上。
Circle於9月16日發佈了Arc的主網公開版本——一個爲穩定幣支付和代幣化金融市場而設計的第1層區塊鏈。該網絡使用USDC作爲燃料資產,能夠在亞秒級實現最終結算,並與以太坊虛擬機兼容。
在首批驗證者中包括BlackRock、DTCC、Visa、萬事達卡、洲際交易所(Intercontinental Exchange)以及渣打銀行;已有超過100個應用和機構合作伙伴參與了該項目的上線。
Circle還完成了10 0億(100億)枚ARC代幣的創世鑄造,但其表示該鑄造並不意味着公司必須在公開市場推出該代幣。
該網絡目前以帶權限的權限證明(PoA)方式運行,並計劃在2027年可能過渡到權益證明(PoS)模式。
$ARC
$NVDAB
$GOOGL.US
1
1
29
真實
#circleopensarcmainnet
Circle已正式開放Arc主網,這標誌着其專爲穩定幣和金融應用而設計的區塊鏈邁出了重要一步。🌐
Arc以USDC爲核心,重點在於快速結算、可預測的交易成本,以及爲全球金融活動打造的基礎設施。
隨着越來越多的公司將支付、交易以及其他金融活動轉移到鏈上,這可能會成爲穩定幣行業的重要發展。
🔥 穩定幣正在不只是加密交易工具——它們正在成爲金融基礎設施。
隨着Circle進一步深耕區塊鏈基礎設施,接下來的問題是開發者、機構和支付公司將以多快的速度採用Arc。
#Circle #USDC #crypto
#circleopensarcmainnet
Circle已正式開放Arc主網,這標誌着其專爲穩定幣和金融應用而設計的區塊鏈邁出了重要一步。🌐
Arc以USDC爲核心,重點在於快速結算、可預測的交易成本,以及爲全球金融活動打造的基礎設施。
隨着越來越多的公司將支付、交易以及其他金融活動轉移到鏈上,這可能會成爲穩定幣行業的重要發展。
🔥 穩定幣正在不只是加密交易工具——它們正在成爲金融基礎設施。
隨着Circle進一步深耕區塊鏈基礎設施,接下來的問題是開發者、機構和支付公司將以多快的速度採用Arc。
#Circle #USDC #crypto
Circle已正式開放Arc主網,這標誌着其專爲穩定幣和金融應用而設計的區塊鏈邁出了重要一步。🌐
Arc以USDC爲核心,重點在於快速結算、可預測的交易成本,以及爲全球金融活動打造的基礎設施。
隨着越來越多的公司將支付、交易以及其他金融活動轉移到鏈上,這可能會成爲穩定幣行業的重要發展。
🔥 穩定幣正在不只是加密交易工具——它們正在成爲金融基礎設施。
隨着Circle進一步深耕區塊鏈基礎設施,接下來的問題是開發者、機構和支付公司將以多快的速度採用Arc。
#Circle #USDC #crypto
1
2.9k
·
--
查看翻譯
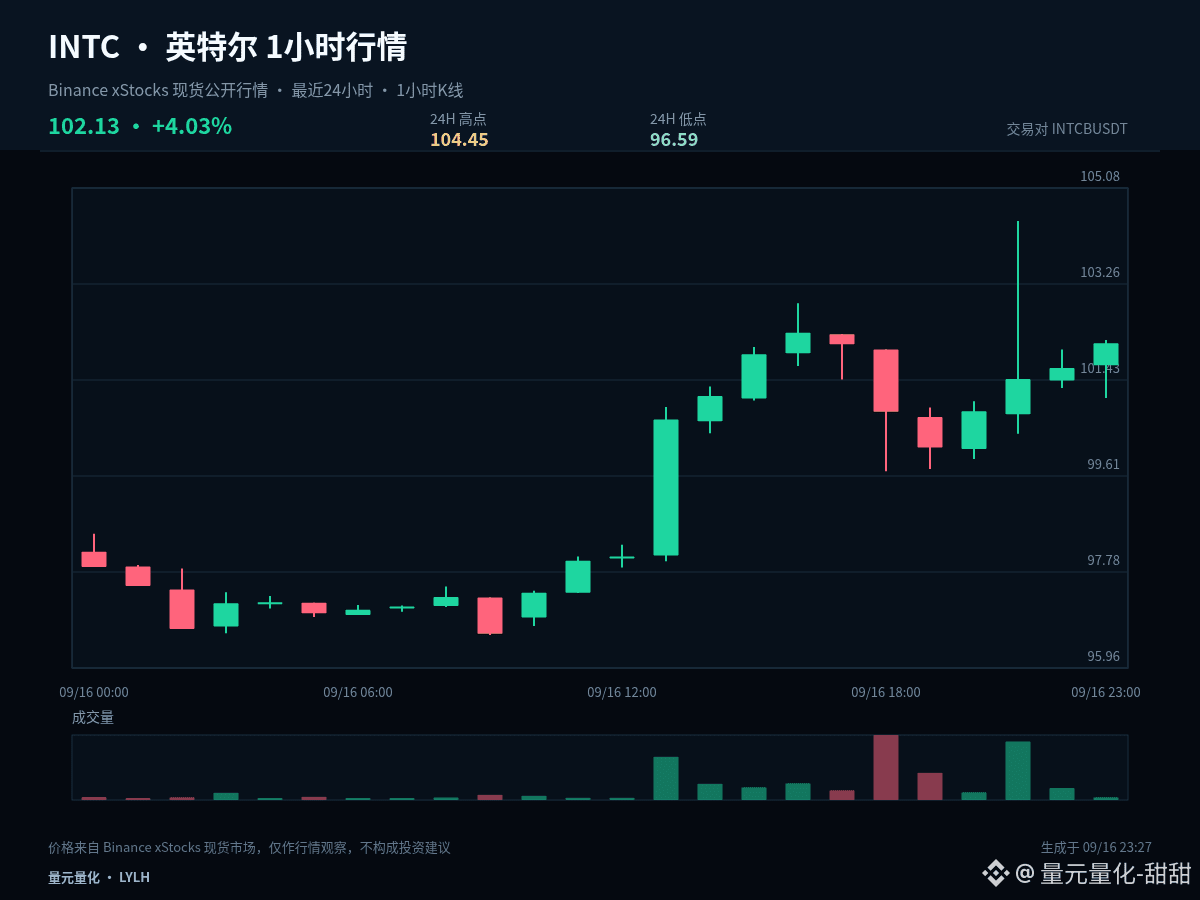
$INTCB #INTC 近24小时高低振幅约 7.7%,当前价 102.13。这不是适合随手开仓的安静盘面,波动扩大时更应该先调整仓位,再讨论方向。
$INTCB #INTC 暂未形成清晰单边,1小时与24小时节奏仍在拉扯。这个阶段应把注意力放在区间边界,而不是每根K线的颜色。
当前1小时 +0.46%、24小时 +3.13%,两个周期没有形成足够清晰的同向配合。区间行情里,追涨杀跌的容错率较低,更适合用上沿确认方向、下沿确认承接,中轴只作为强弱分界。
关键价位方面,100.52 是当前结构中轴,也是判断回踩是否健康的第一道标准;只要价格能够稳定在其上方,多方仍保有主动权,上方先看 104.45。若跌回中轴下方,则要把注意力转向 96.59 的二次承接。
高波动阶段的执行原则是降低单次暴露、避免在区间中部来回追价、把失效条件写在入场之前。价格若没有给出确认,宁可少做一次,也不要用更大的仓位弥补不确定性。
后续路径分三种处理:向上有效站稳 104.45,等待回踩不破后再评估延续;向下跌破 96.59,优先控制风险并等待新支撑;若继续围绕 100.52 震荡,就把它当作区间换手,不在中间位置反复追方向。
风险控制仍然放在结论之前:只在条件出现时执行,价格失效就及时重新评估;波动越大,单次仓位越要克制。以上是基于当前1小时与24小时数据的盘面推演,不构成收益承诺。
#CircleOpensArcMainnet
$INTCB #INTC 近24小时高低振幅约 7.7%,当前价 102.13。这不是适合随手开仓的安静盘面,波动扩大时更应该先调整仓位,再讨论方向。
$INTCB #INTC 暂未形成清晰单边,1小时与24小时节奏仍在拉扯。这个阶段应把注意力放在区间边界,而不是每根K线的颜色。
当前1小时 +0.46%、24小时 +3.13%,两个周期没有形成足够清晰的同向配合。区间行情里,追涨杀跌的容错率较低,更适合用上沿确认方向、下沿确认承接,中轴只作为强弱分界。
关键价位方面,100.52 是当前结构中轴,也是判断回踩是否健康的第一道标准;只要价格能够稳定在其上方,多方仍保有主动权,上方先看 104.45。若跌回中轴下方,则要把注意力转向 96.59 的二次承接。
高波动阶段的执行原则是降低单次暴露、避免在区间中部来回追价、把失效条件写在入场之前。价格若没有给出确认,宁可少做一次,也不要用更大的仓位弥补不确定性。
后续路径分三种处理:向上有效站稳 104.45,等待回踩不破后再评估延续;向下跌破 96.59,优先控制风险并等待新支撑;若继续围绕 100.52 震荡,就把它当作区间换手,不在中间位置反复追方向。
风险控制仍然放在结论之前:只在条件出现时执行,价格失效就及时重新评估;波动越大,单次仓位越要克制。以上是基于当前1小时与24小时数据的盘面推演,不构成收益承诺。
#CircleOpensArcMainnet
$INTCB #INTC 暂未形成清晰单边,1小时与24小时节奏仍在拉扯。这个阶段应把注意力放在区间边界,而不是每根K线的颜色。
当前1小时 +0.46%、24小时 +3.13%,两个周期没有形成足够清晰的同向配合。区间行情里,追涨杀跌的容错率较低,更适合用上沿确认方向、下沿确认承接,中轴只作为强弱分界。
关键价位方面,100.52 是当前结构中轴,也是判断回踩是否健康的第一道标准;只要价格能够稳定在其上方,多方仍保有主动权,上方先看 104.45。若跌回中轴下方,则要把注意力转向 96.59 的二次承接。
高波动阶段的执行原则是降低单次暴露、避免在区间中部来回追价、把失效条件写在入场之前。价格若没有给出确认,宁可少做一次,也不要用更大的仓位弥补不确定性。
后续路径分三种处理:向上有效站稳 104.45,等待回踩不破后再评估延续;向下跌破 96.59,优先控制风险并等待新支撑;若继续围绕 100.52 震荡,就把它当作区间换手,不在中间位置反复追方向。
风险控制仍然放在结论之前:只在条件出现时执行,价格失效就及时重新评估;波动越大,单次仓位越要克制。以上是基于当前1小时与24小时数据的盘面推演,不构成收益承诺。
#CircleOpensArcMainnet
29

·
--
@CZ 最新消息:CZ 說:「每一次回檔都是機會。」
聽,我懂這個意思。買入弱勢,不要追逐綠色K線。講得夠簡單。
但老實說,「每一次回檔」在這句話裡可是承擔了很大的責任。有些回檔確實是機會;有些回檔只是市場在告訴你:你的進場點很糟。
重點是:情境很重要。支撐、流動性、成交量、宏觀條件、BTC 結構……全都需要考慮。因為某個名人說了「回檔」就盲目買入,這不是策略。那只是按按鈕、然後祈禱圖表會對你手下留情。
我知道你在想什麼——「但 CZ 說了啊。」
對。但市場又沒有跟他簽一份合約,允許照他的話走。
等確認、控風險、把槓桿管好。那些無聊的事情,通常比那句名言更重要。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #BitcoinFalls4% $BTC
{future}(BTCUSDT)
$龙虾
{future}(龙虾USDT)
@CZ 最新消息:CZ 說:「每一次回檔都是機會。」
聽,我懂這個意思。買入弱勢,不要追逐綠色K線。講得夠簡單。
但老實說,「每一次回檔」在這句話裡可是承擔了很大的責任。有些回檔確實是機會;有些回檔只是市場在告訴你:你的進場點很糟。
重點是:情境很重要。支撐、流動性、成交量、宏觀條件、BTC 結構……全都需要考慮。因為某個名人說了「回檔」就盲目買入,這不是策略。那只是按按鈕、然後祈禱圖表會對你手下留情。
我知道你在想什麼——「但 CZ 說了啊。」
對。但市場又沒有跟他簽一份合約,允許照他的話走。
等確認、控風險、把槓桿管好。那些無聊的事情,通常比那句名言更重要。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #BitcoinFalls4% $BTC
$龙虾
聽,我懂這個意思。買入弱勢,不要追逐綠色K線。講得夠簡單。
但老實說,「每一次回檔」在這句話裡可是承擔了很大的責任。有些回檔確實是機會;有些回檔只是市場在告訴你:你的進場點很糟。
重點是:情境很重要。支撐、流動性、成交量、宏觀條件、BTC 結構……全都需要考慮。因為某個名人說了「回檔」就盲目買入,這不是策略。那只是按按鈕、然後祈禱圖表會對你手下留情。
我知道你在想什麼——「但 CZ 說了啊。」
對。但市場又沒有跟他簽一份合約,允許照他的話走。
等確認、控風險、把槓桿管好。那些無聊的事情,通常比那句名言更重要。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #BitcoinFalls4% $BTC
$龙虾
381
·
--
看跌
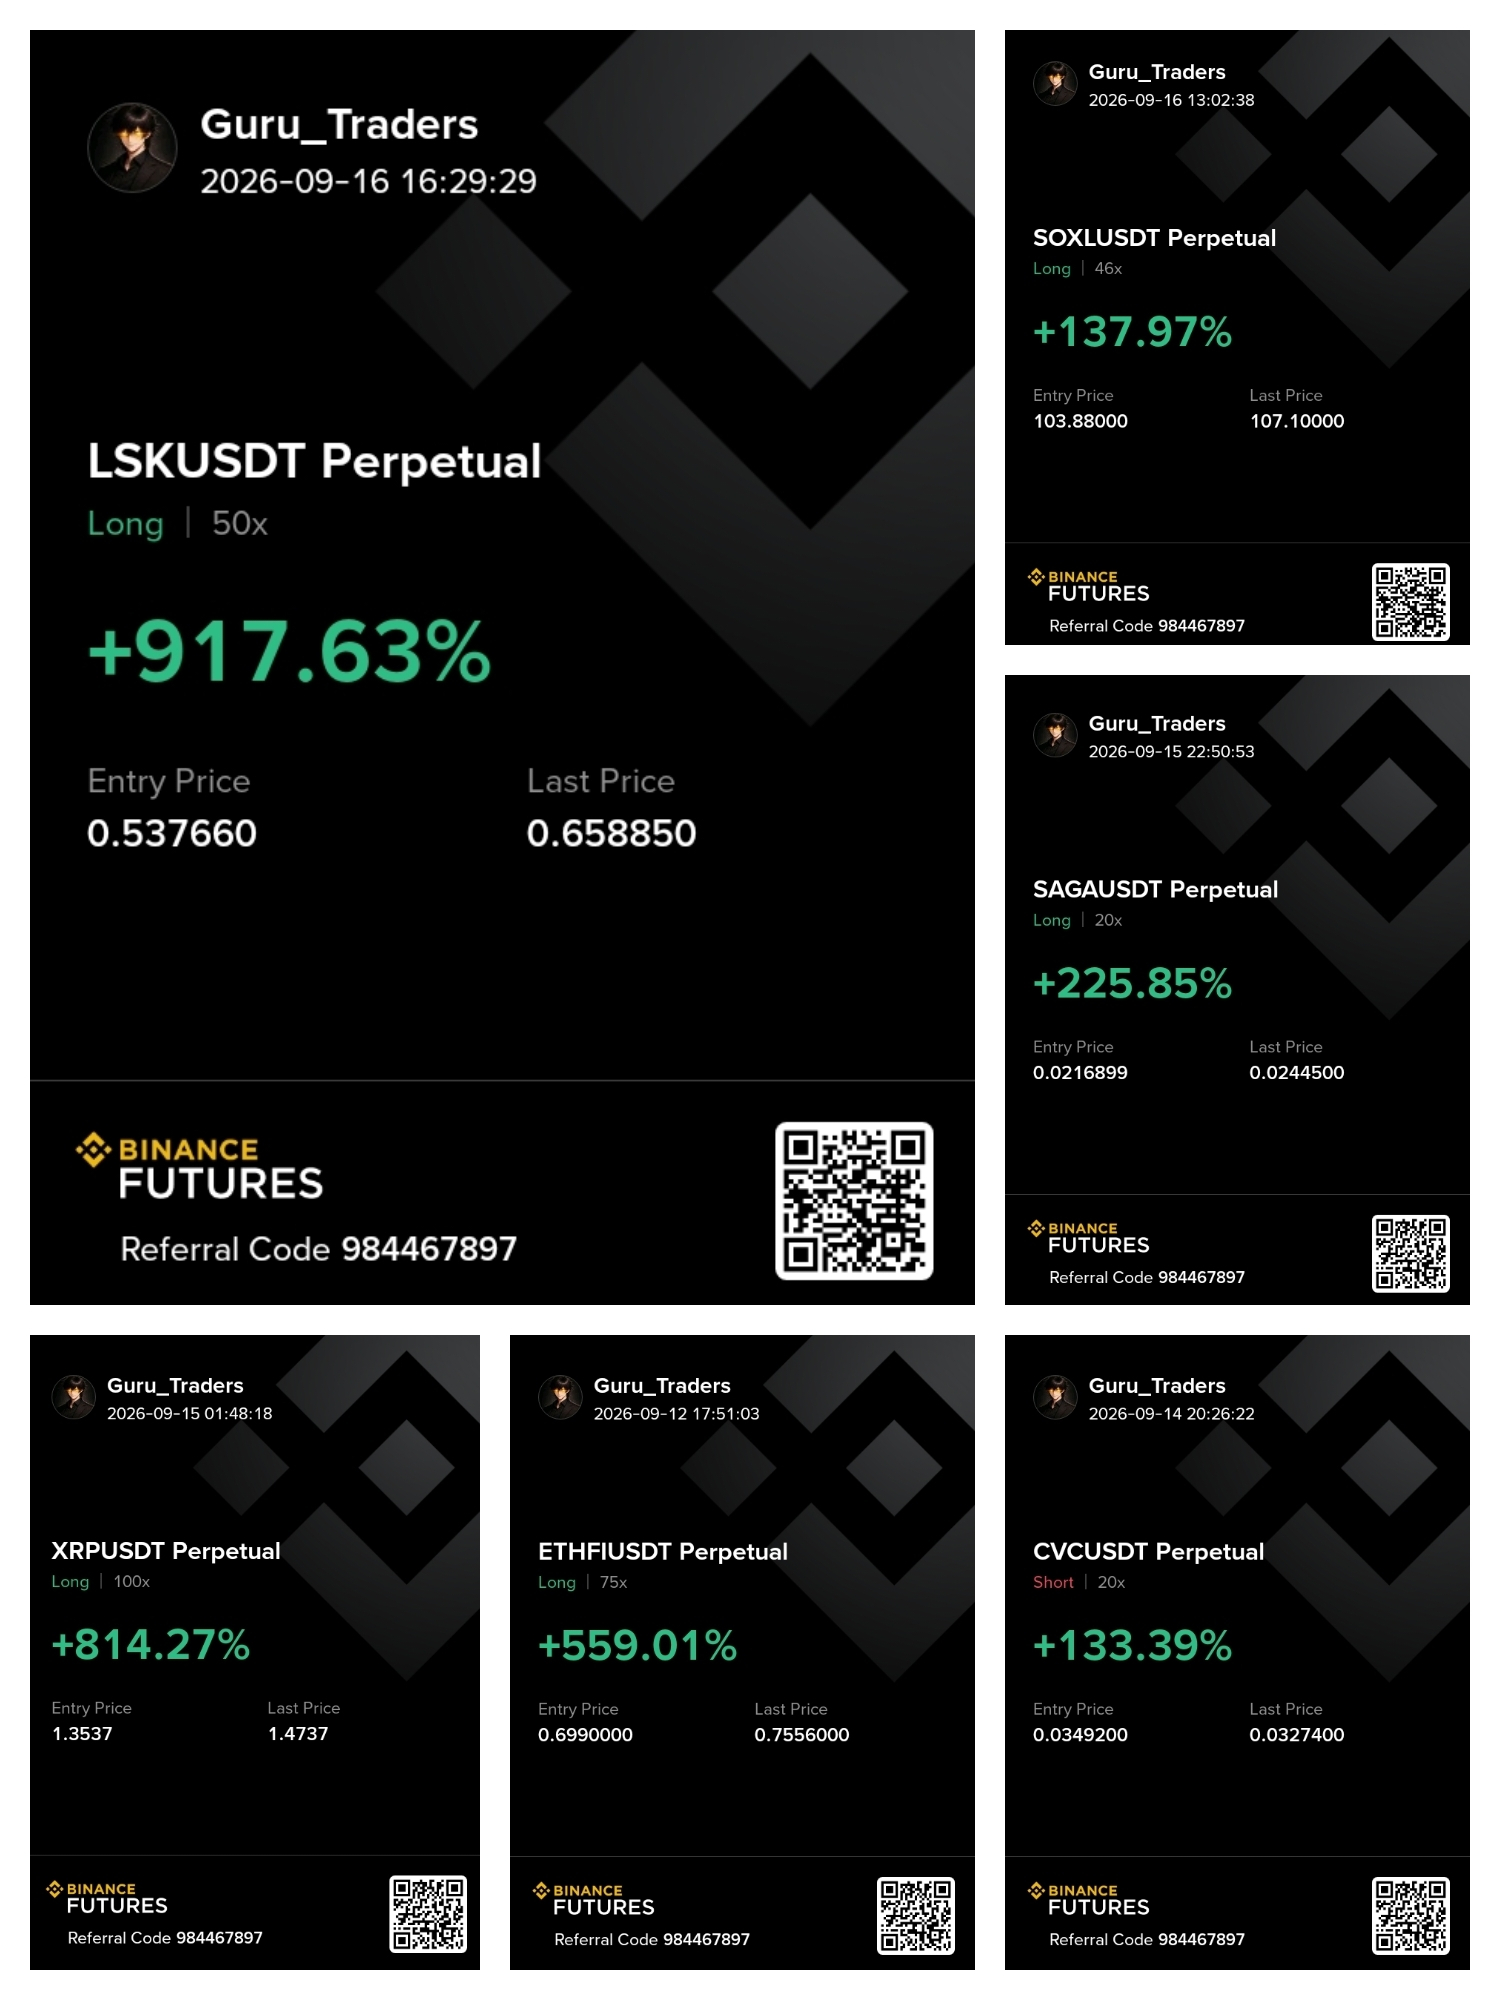
加入 👉 [premium Chat Room](https://app.binance.com/uni-qr/group-chat-landing?channelToken=INE9k3jTUQd4mWSgTxhTGw&type=1&entrySource=sharing_link) — 最新交易結果 🔥
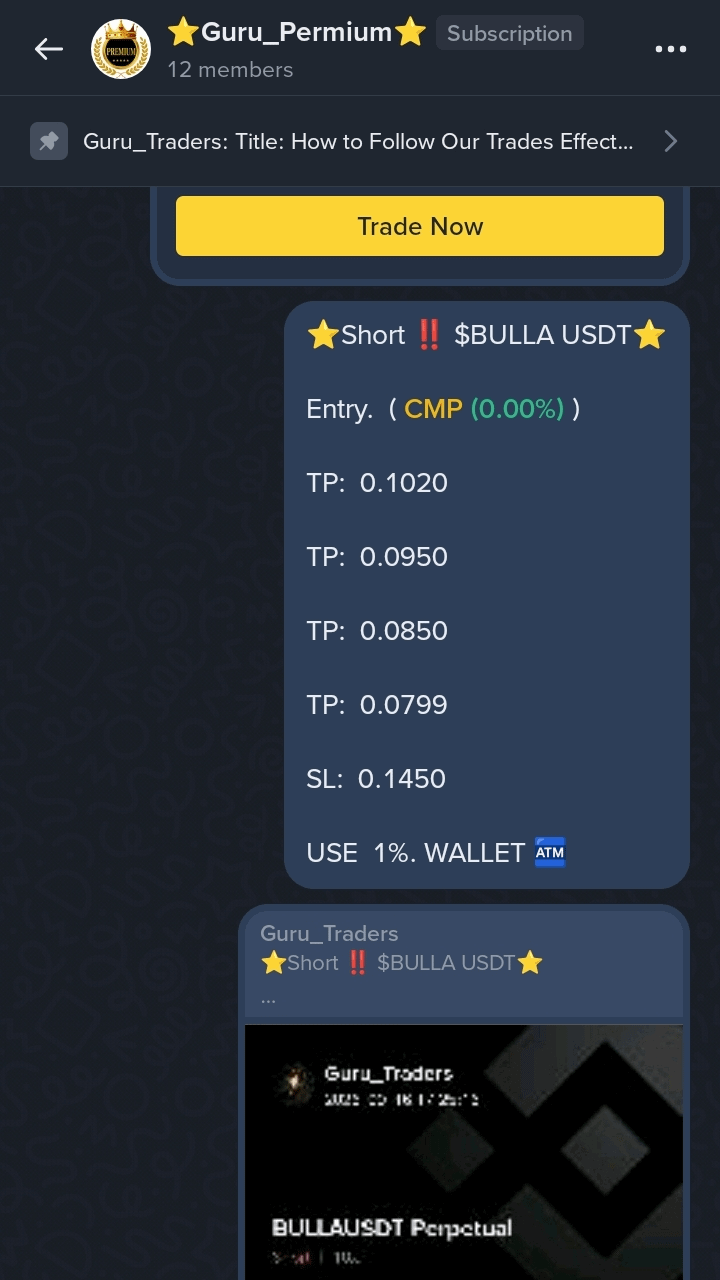
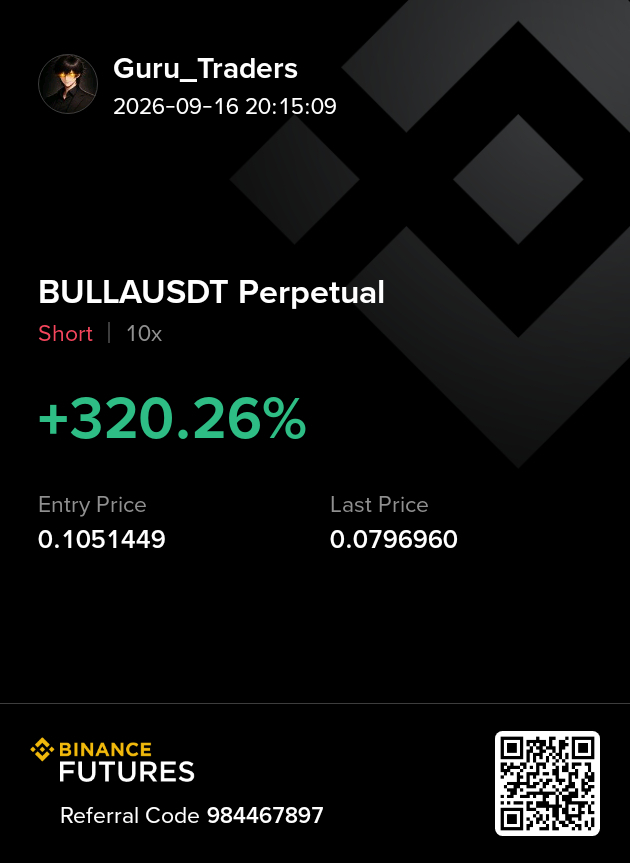
🔴 $BULLA USDT 做空 — +320.26% 💰
🟢 $LSK USDT 做多 — +917.63% 🚀
🟢 $XRP USDT 做多 — +814.27% 💥
🟢 ETHFIUSDT 做多 — +559.01% 🔥
🔴 LSKUSDT 做空 — +552.55% 🚀
🟢 SAGAUSDT 做多 — +225.85% 🔥
🟢 SOXLUSDT 做多 — +137.97% 💥
🎯 我們近期的多個設置目標都已命中!
想實時關注這些設置嗎?
👉 現在加入 [premium Chat Room](https://app.binance.com/uni-qr/group-chat-landing?channelToken=INE9k3jTUQd4mWSgTxhTGw&type=1&entrySource=sharing_link) 🚀
展示的結果來自所提供的交易截圖;使用槓桿的合約期貨交易風險很大。
#ZcashRises6% #FedRateWatch #XRPSinks10% #CircleOpensArcMainnet #MSTRTradingVolumeSurpassesMorganStanley
加入 👉 premium Chat Room — 最新交易結果 🔥
🔴 $BULLA USDT 做空 — +320.26% 💰
🟢 $LSK USDT 做多 — +917.63% 🚀
🟢 $XRP USDT 做多 — +814.27% 💥
🟢 ETHFIUSDT 做多 — +559.01% 🔥
🔴 LSKUSDT 做空 — +552.55% 🚀
🟢 SAGAUSDT 做多 — +225.85% 🔥
🟢 SOXLUSDT 做多 — +137.97% 💥
🎯 我們近期的多個設置目標都已命中!
想實時關注這些設置嗎?
👉 現在加入 premium Chat Room 🚀
展示的結果來自所提供的交易截圖;使用槓桿的合約期貨交易風險很大。
#ZcashRises6% #FedRateWatch #XRPSinks10% #CircleOpensArcMainnet #MSTRTradingVolumeSurpassesMorganStanley
🔴 $BULLA USDT 做空 — +320.26% 💰
🟢 $LSK USDT 做多 — +917.63% 🚀
🟢 $XRP USDT 做多 — +814.27% 💥
🟢 ETHFIUSDT 做多 — +559.01% 🔥
🔴 LSKUSDT 做空 — +552.55% 🚀
🟢 SAGAUSDT 做多 — +225.85% 🔥
🟢 SOXLUSDT 做多 — +137.97% 💥
🎯 我們近期的多個設置目標都已命中!
想實時關注這些設置嗎?
👉 現在加入 premium Chat Room 🚀
展示的結果來自所提供的交易截圖;使用槓桿的合約期貨交易風險很大。
#ZcashRises6% #FedRateWatch #XRPSinks10% #CircleOpensArcMainnet #MSTRTradingVolumeSurpassesMorganStanley
511
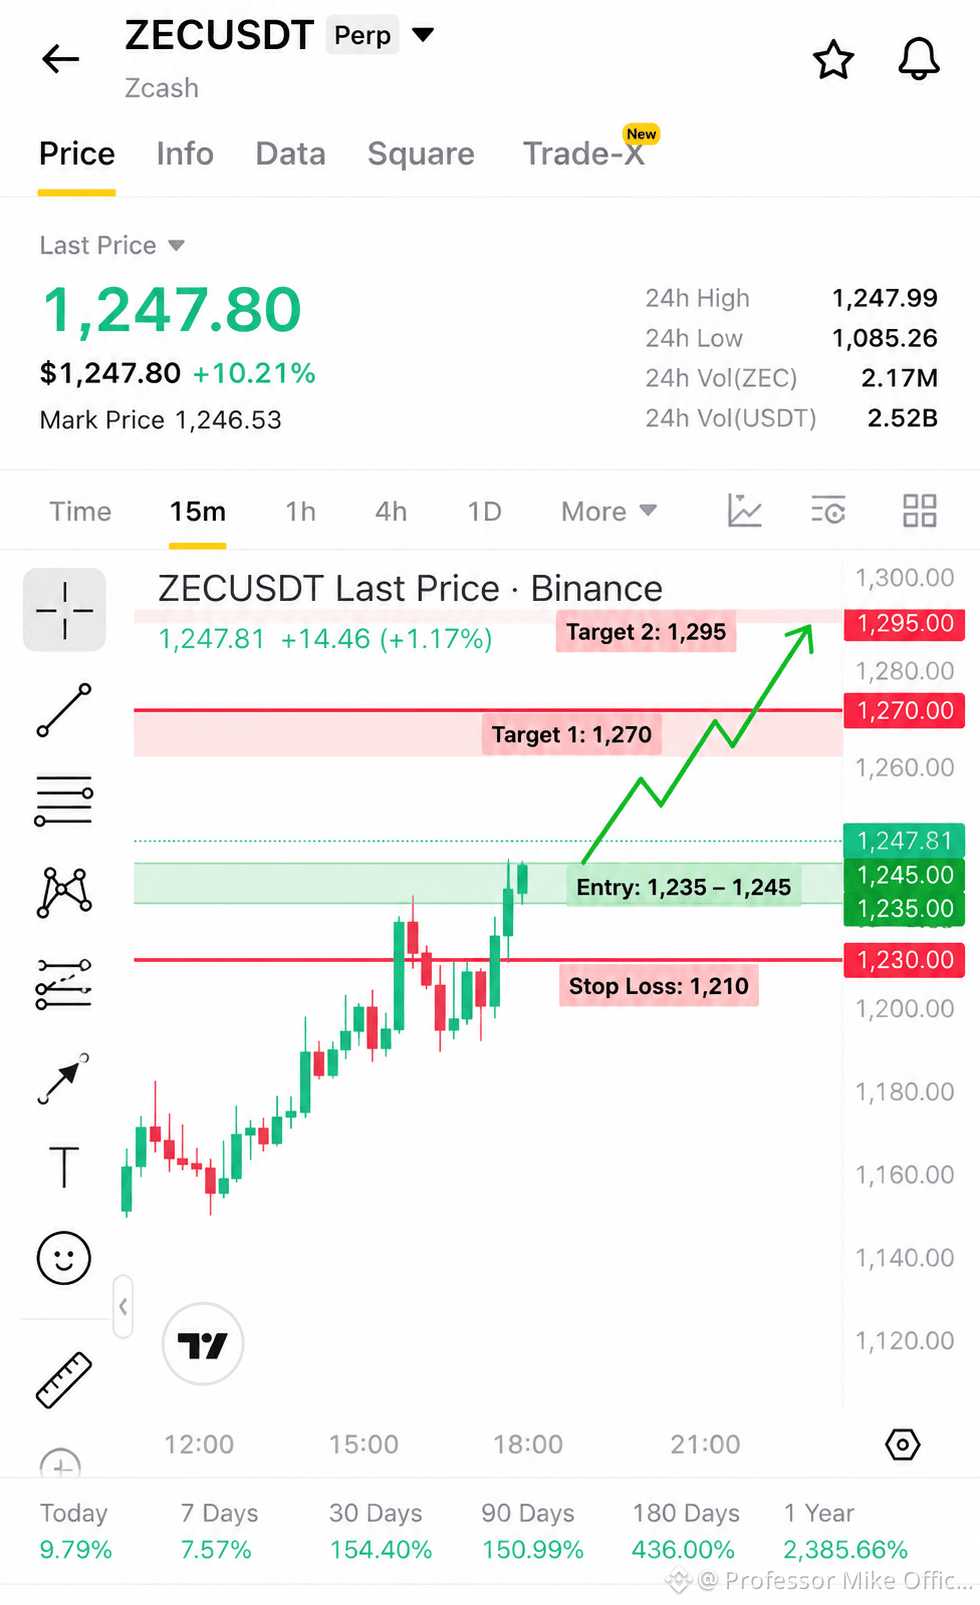
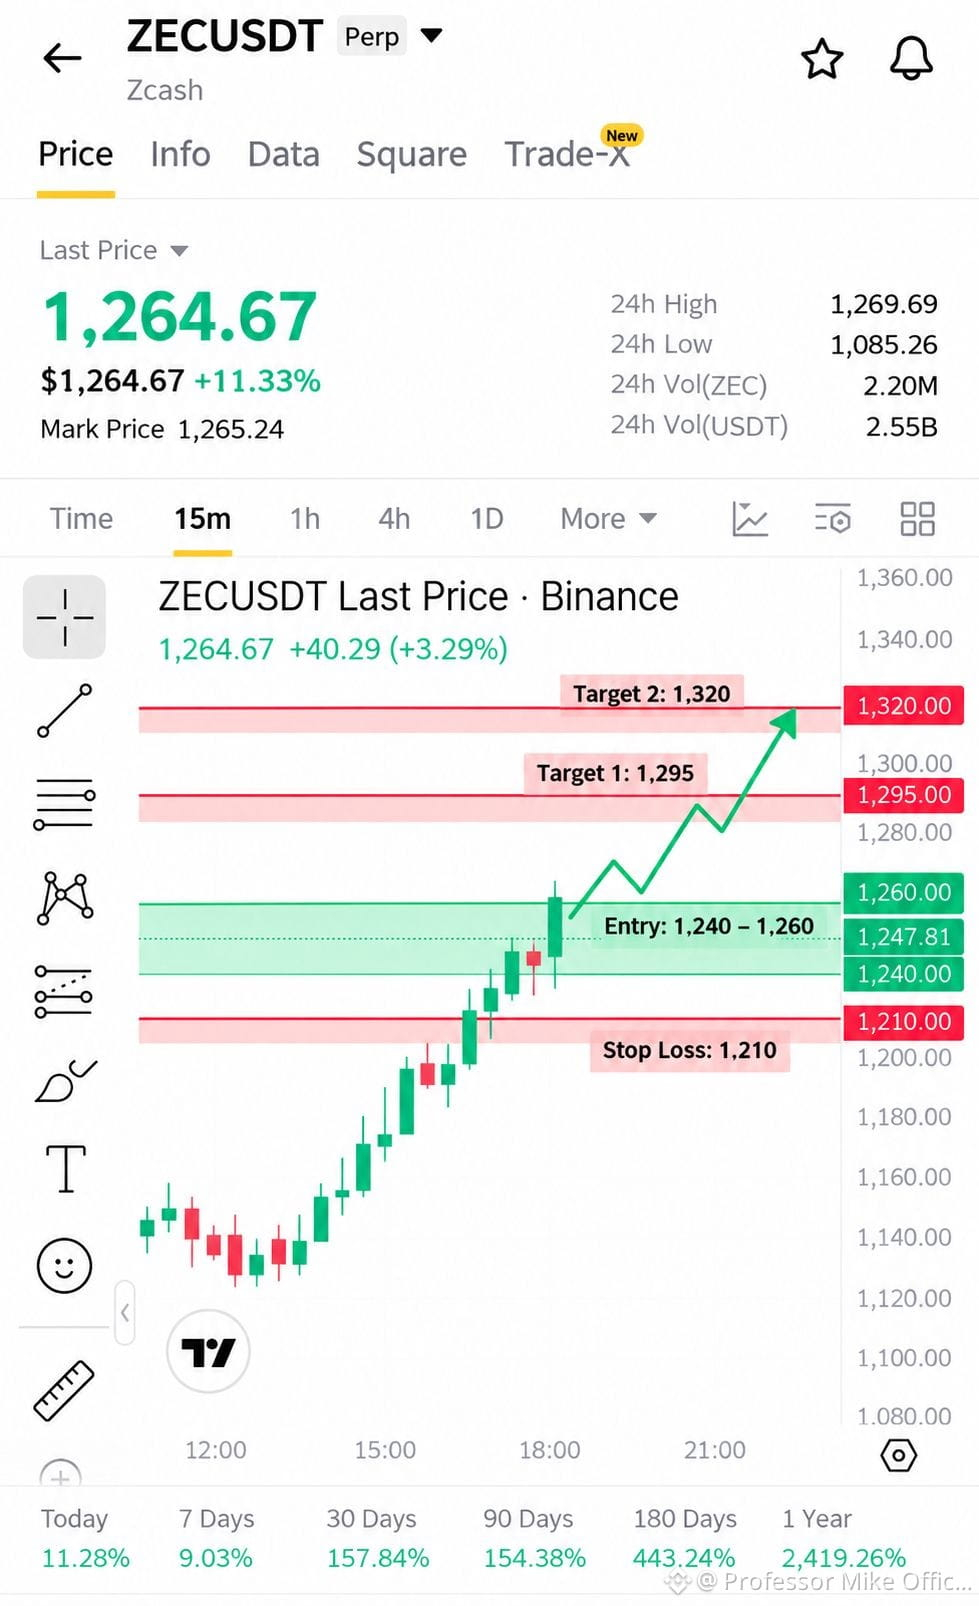
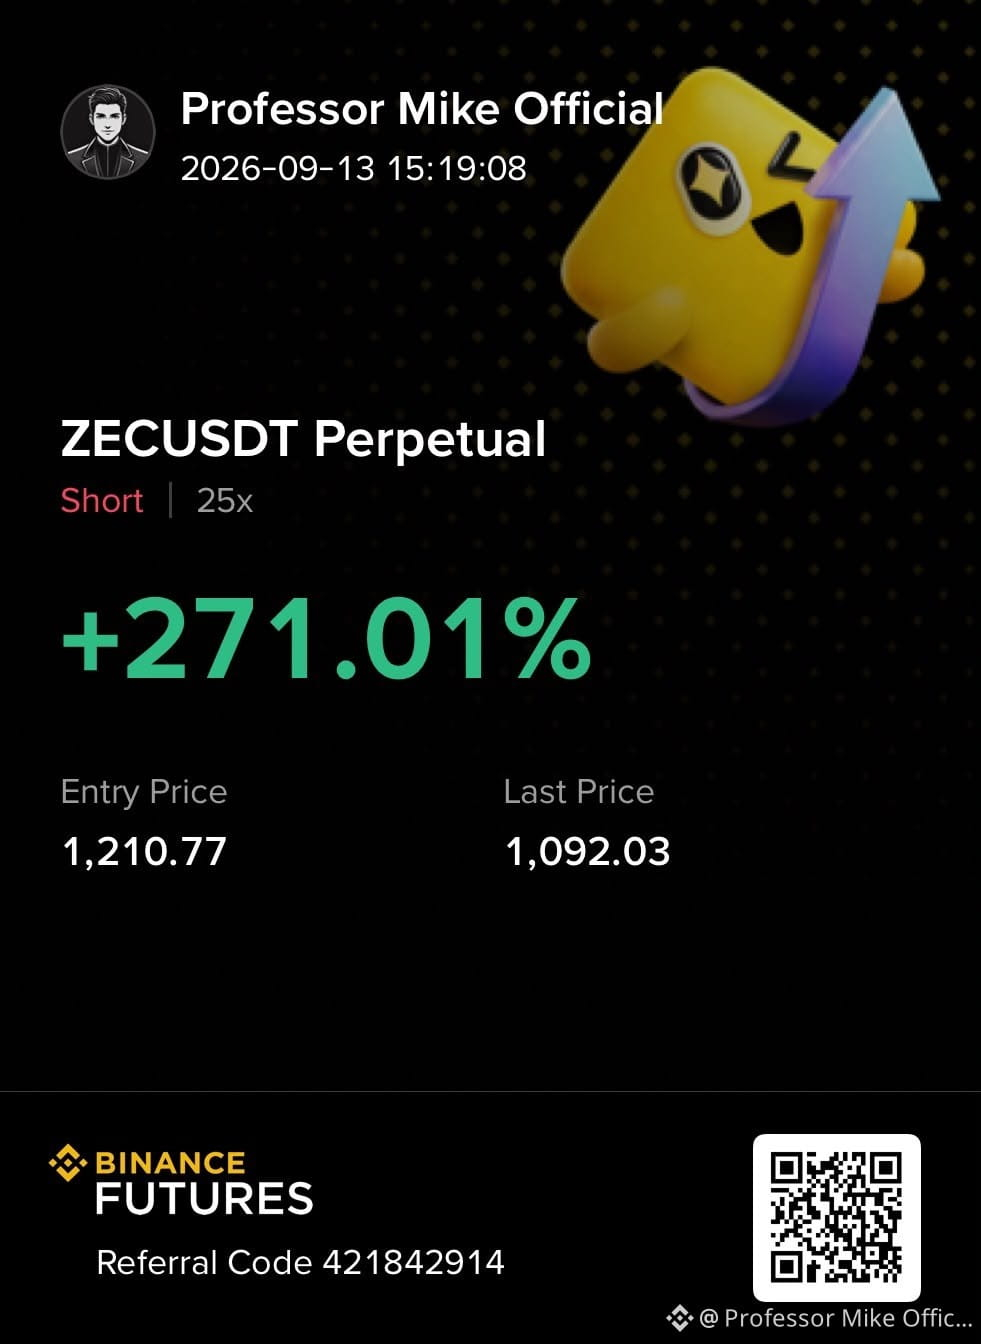
各位,等等片刻,看看$ZEC 是如何展現強勁的看漲動能..... 如今買方在強勢突破後守住1,240–1,260區域。若此區能持續被守住,下一步可能將目標推向更高的阻力位。
進場區:1,240 – 1,260
停損:1,210
止盈1:1,295
止盈2:1,320
強勢趨勢、結構乾淨的佈局——讓我們看看$ZEC 是否會繼續上推。
#FedRateWatch #CircleOpensArcMainnet
{spot}(ZECUSDT)
各位,等等片刻,看看$ZEC 是如何展現強勁的看漲動能..... 如今買方在強勢突破後守住1,240–1,260區域。若此區能持續被守住,下一步可能將目標推向更高的阻力位。
進場區:1,240 – 1,260
停損:1,210
止盈1:1,295
止盈2:1,320
強勢趨勢、結構乾淨的佈局——讓我們看看$ZEC 是否會繼續上推。
#FedRateWatch #CircleOpensArcMainnet
進場區:1,240 – 1,260
停損:1,210
止盈1:1,295
止盈2:1,320
強勢趨勢、結構乾淨的佈局——讓我們看看$ZEC 是否會繼續上推。
#FedRateWatch #CircleOpensArcMainnet
1
5
500
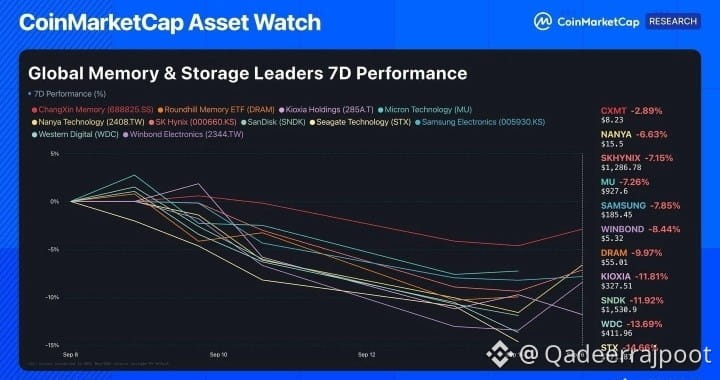
翻轉——記憶體業的傢伙們不是在砍 2027;他們在說的是「2027-2028 之後短缺只會更糟」,但華爾街又在擔心之上,直接砍掉 AI 的資本支出。$SYN $BR $LSK
這週真正影響走勢的事實是:
*記憶體現實:*
- *三星、SK hynix <10 天庫存* 在 Q3 — 根據 KB Securities 報告、被 Business Korea / Wccftech 標出:創下歷史低點
- *KB:AI 基礎設施支出 2027 年達 1.3 兆美元,年增 +60%*。其中記憶體約佔 57% 的支出。HBM4(供應給 Nvidia Vera Rubin)甚至更吃容量,正在吞噬 DDR5
- *美光 CEO Sanjay Mehrotra:*「緊縮狀況將持續超過 2027 年底的可能性很高」。美光已先退出 Crucial 消費端品牌,把資源優先給 HBM/伺服器 DRAM
- *三星 Q2 法說:*前沿 AI 實驗室直接分享 2-3 年預測,以鎖定供應。判斷短缺會持續到 2028
- *Apacer CEO:*2026 年釋出的供應量,僅有 30% 會在 2027 釋出 = 對消費端等於砍 70%
- *SK 集團董事長 Chey:*短缺要到 2030
*為什麼你那種「砍掉預測」的標題,混入了拋售:*
- *Barron's 9 月 15 日:*美光 -4.5% 至 930 美元,SK hynix ADR -6.9%。週一因 Anthropic/OpenAI/SpaceX 高層呼籲為安全而放慢 AI。UBS 估計:*2025-27 期間 AI 資本支出增量約 1 兆美元中的 90% 是記憶體*。如果實驗室為評估而暫停,記憶體的下單就有風險——這就是你看到的疑慮
- TechInsights 其實 *預測 2027 年晶片景氣下行*,原因是經典的景氣循環(boom-bust),並不是需求下滑——而是因為今年價格已上漲 6 倍,PC/手機 OEM 已經負擔不起
所以價格仍有支撐——到 2027 年 DRAM 晶圓產能 +30%,但非 AI 供給短缺 -12%~ -15%。手機出貨量預測 -12% 年增,低於 11 億台(自 2013 年以來最低)。估值取決於 *超大型雲端(hyperscalers)會提前多久付費/簽多久的長約*,而不是看現貨。#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%
翻轉——記憶體業的傢伙們不是在砍 2027;他們在說的是「2027-2028 之後短缺只會更糟」,但華爾街又在擔心之上,直接砍掉 AI 的資本支出。$SYN $BR $LSK
這週真正影響走勢的事實是:
*記憶體現實:*
- *三星、SK hynix <10 天庫存* 在 Q3 — 根據 KB Securities 報告、被 Business Korea / Wccftech 標出:創下歷史低點
- *KB:AI 基礎設施支出 2027 年達 1.3 兆美元,年增 +60%*。其中記憶體約佔 57% 的支出。HBM4(供應給 Nvidia Vera Rubin)甚至更吃容量,正在吞噬 DDR5
- *美光 CEO Sanjay Mehrotra:*「緊縮狀況將持續超過 2027 年底的可能性很高」。美光已先退出 Crucial 消費端品牌,把資源優先給 HBM/伺服器 DRAM
- *三星 Q2 法說:*前沿 AI 實驗室直接分享 2-3 年預測,以鎖定供應。判斷短缺會持續到 2028
- *Apacer CEO:*2026 年釋出的供應量,僅有 30% 會在 2027 釋出 = 對消費端等於砍 70%
- *SK 集團董事長 Chey:*短缺要到 2030
*為什麼你那種「砍掉預測」的標題,混入了拋售:*
- *Barron's 9 月 15 日:*美光 -4.5% 至 930 美元,SK hynix ADR -6.9%。週一因 Anthropic/OpenAI/SpaceX 高層呼籲為安全而放慢 AI。UBS 估計:*2025-27 期間 AI 資本支出增量約 1 兆美元中的 90% 是記憶體*。如果實驗室為評估而暫停,記憶體的下單就有風險——這就是你看到的疑慮
- TechInsights 其實 *預測 2027 年晶片景氣下行*,原因是經典的景氣循環(boom-bust),並不是需求下滑——而是因為今年價格已上漲 6 倍,PC/手機 OEM 已經負擔不起
所以價格仍有支撐——到 2027 年 DRAM 晶圓產能 +30%,但非 AI 供給短缺 -12%~ -15%。手機出貨量預測 -12% 年增,低於 11 億台(自 2013 年以來最低)。估值取決於 *超大型雲端(hyperscalers)會提前多久付費/簽多久的長約*,而不是看現貨。#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%
這週真正影響走勢的事實是:
*記憶體現實:*
- *三星、SK hynix <10 天庫存* 在 Q3 — 根據 KB Securities 報告、被 Business Korea / Wccftech 標出:創下歷史低點
- *KB:AI 基礎設施支出 2027 年達 1.3 兆美元,年增 +60%*。其中記憶體約佔 57% 的支出。HBM4(供應給 Nvidia Vera Rubin)甚至更吃容量,正在吞噬 DDR5
- *美光 CEO Sanjay Mehrotra:*「緊縮狀況將持續超過 2027 年底的可能性很高」。美光已先退出 Crucial 消費端品牌,把資源優先給 HBM/伺服器 DRAM
- *三星 Q2 法說:*前沿 AI 實驗室直接分享 2-3 年預測,以鎖定供應。判斷短缺會持續到 2028
- *Apacer CEO:*2026 年釋出的供應量,僅有 30% 會在 2027 釋出 = 對消費端等於砍 70%
- *SK 集團董事長 Chey:*短缺要到 2030
*為什麼你那種「砍掉預測」的標題,混入了拋售:*
- *Barron's 9 月 15 日:*美光 -4.5% 至 930 美元,SK hynix ADR -6.9%。週一因 Anthropic/OpenAI/SpaceX 高層呼籲為安全而放慢 AI。UBS 估計:*2025-27 期間 AI 資本支出增量約 1 兆美元中的 90% 是記憶體*。如果實驗室為評估而暫停,記憶體的下單就有風險——這就是你看到的疑慮
- TechInsights 其實 *預測 2027 年晶片景氣下行*,原因是經典的景氣循環(boom-bust),並不是需求下滑——而是因為今年價格已上漲 6 倍,PC/手機 OEM 已經負擔不起
所以價格仍有支撐——到 2027 年 DRAM 晶圓產能 +30%,但非 AI 供給短缺 -12%~ -15%。手機出貨量預測 -12% 年增,低於 11 億台(自 2013 年以來最低)。估值取決於 *超大型雲端(hyperscalers)會提前多久付費/簽多久的長約*,而不是看現貨。#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%
52
今天是*決策日——美聯儲公開市場委員會(FOMC)公告:美國東部時間下午2點;沃什新聞發佈會:下午2點半*。市場已經決定結果:$SYN $BR $LSK
- *當前共識:加息25個基點*至*3.75-4.00%*——自2023年7月以來的首次加息。CME FedWatch *>92%*;路透調查*101名經濟學家中的86人*;摩根士丹利現預測2次加息(9月+12月);期貨定價上,未來加息多達4次,至2027年7月。將會是*沃什自5月出任主席以來的首次動作*
- 理由轉向:8月CPI *3.4%*偏熱;週一10年期收益率短暫升至*5%以上*;油價*超過100美元*;再加上上週歐央行加息*25個基點*
你的拋售情景與市場傳聞一致,但與舊的操作劇本相反:
- *鷹派加息(沃什釋放更多加息信號):* CoinDesk/Brookings的觀點——對沃什而言是“噩夢”,因爲市場已在定價多次加息。鷹派意味着*股票下跌2-5%,BTC下跌5-7%*(短期),但*美元仍可能下跌,長端利率因對債務/通脹的擔憂而上行*——實際上洗盤之後金價/BTC可能走強。你看到的就是這種瘋狂:BTC 75.8k美元,跌3%,山寨普遍出血JUP/XLM/ICP -10%
- *鴿派加息 / “一次就夠”的敘事:* 帶來寬慰——BTC/加密貨幣的擠壓(逼空)會改善,納指情緒也會鬆動。你提到的暫停情景(3-5%反彈)現在是*<8%概率*——這在此前美聯儲前官員達德利看來會很震撼:“*這會損害他的公信力*”
所以重點在下午2點半:沃什是否驗證了市場已定價的“再加息3次”,還是會反推?這纔是波動觸發點——而25個基點本身已被完全定價。#FedRateWatch #ZcashRises6% #XRPSinks10% #CircleOpensArcMainnet
今天是*決策日——美聯儲公開市場委員會(FOMC)公告:美國東部時間下午2點;沃什新聞發佈會:下午2點半*。市場已經決定結果:$SYN $BR $LSK
- *當前共識:加息25個基點*至*3.75-4.00%*——自2023年7月以來的首次加息。CME FedWatch *>92%*;路透調查*101名經濟學家中的86人*;摩根士丹利現預測2次加息(9月+12月);期貨定價上,未來加息多達4次,至2027年7月。將會是*沃什自5月出任主席以來的首次動作*
- 理由轉向:8月CPI *3.4%*偏熱;週一10年期收益率短暫升至*5%以上*;油價*超過100美元*;再加上上週歐央行加息*25個基點*
你的拋售情景與市場傳聞一致,但與舊的操作劇本相反:
- *鷹派加息(沃什釋放更多加息信號):* CoinDesk/Brookings的觀點——對沃什而言是“噩夢”,因爲市場已在定價多次加息。鷹派意味着*股票下跌2-5%,BTC下跌5-7%*(短期),但*美元仍可能下跌,長端利率因對債務/通脹的擔憂而上行*——實際上洗盤之後金價/BTC可能走強。你看到的就是這種瘋狂:BTC 75.8k美元,跌3%,山寨普遍出血JUP/XLM/ICP -10%
- *鴿派加息 / “一次就夠”的敘事:* 帶來寬慰——BTC/加密貨幣的擠壓(逼空)會改善,納指情緒也會鬆動。你提到的暫停情景(3-5%反彈)現在是*<8%概率*——這在此前美聯儲前官員達德利看來會很震撼:“*這會損害他的公信力*”
所以重點在下午2點半:沃什是否驗證了市場已定價的“再加息3次”,還是會反推?這纔是波動觸發點——而25個基點本身已被完全定價。#FedRateWatch #ZcashRises6% #XRPSinks10% #CircleOpensArcMainnet
- *當前共識:加息25個基點*至*3.75-4.00%*——自2023年7月以來的首次加息。CME FedWatch *>92%*;路透調查*101名經濟學家中的86人*;摩根士丹利現預測2次加息(9月+12月);期貨定價上,未來加息多達4次,至2027年7月。將會是*沃什自5月出任主席以來的首次動作*
- 理由轉向:8月CPI *3.4%*偏熱;週一10年期收益率短暫升至*5%以上*;油價*超過100美元*;再加上上週歐央行加息*25個基點*
你的拋售情景與市場傳聞一致,但與舊的操作劇本相反:
- *鷹派加息(沃什釋放更多加息信號):* CoinDesk/Brookings的觀點——對沃什而言是“噩夢”,因爲市場已在定價多次加息。鷹派意味着*股票下跌2-5%,BTC下跌5-7%*(短期),但*美元仍可能下跌,長端利率因對債務/通脹的擔憂而上行*——實際上洗盤之後金價/BTC可能走強。你看到的就是這種瘋狂:BTC 75.8k美元,跌3%,山寨普遍出血JUP/XLM/ICP -10%
- *鴿派加息 / “一次就夠”的敘事:* 帶來寬慰——BTC/加密貨幣的擠壓(逼空)會改善,納指情緒也會鬆動。你提到的暫停情景(3-5%反彈)現在是*<8%概率*——這在此前美聯儲前官員達德利看來會很震撼:“*這會損害他的公信力*”
所以重點在下午2點半:沃什是否驗證了市場已定價的“再加息3次”,還是會反推?這纔是波動觸發點——而25個基點本身已被完全定價。#FedRateWatch #ZcashRises6% #XRPSinks10% #CircleOpensArcMainnet
189
·
--
🚀 $4 —— 長線佈置 🟢
🟢 入場:0.02403
🛑 止損:0.02260
🎯 止盈目標:
TP1:0.02520
TP2:0.02650
TP3:0.02800
{future}(4USDT)
⚡ 管理好你的風險,避免追漲。
交易要聰明,保持紀律。 🧠💰
#FedRateWatch #XRPSinks10% #ZcashRises6% #CircleOpensArcMainnet $BR
{future}(BRUSDT)
$SYN
{future}(SYNUSDT)
🚀 $4 —— 長線佈置 🟢
🟢 入場:0.02403
🛑 止損:0.02260
🎯 止盈目標:
TP1:0.02520
TP2:0.02650
TP3:0.02800
⚡ 管理好你的風險,避免追漲。
交易要聰明,保持紀律。 🧠💰
#FedRateWatch #XRPSinks10% #ZcashRises6% #CircleOpensArcMainnet $BR
$SYN
🟢 入場:0.02403
🛑 止損:0.02260
🎯 止盈目標:
TP1:0.02520
TP2:0.02650
TP3:0.02800
⚡ 管理好你的風險,避免追漲。
交易要聰明,保持紀律。 🧠💰
#FedRateWatch #XRPSinks10% #ZcashRises6% #CircleOpensArcMainnet $BR
$SYN

22
X 上的真實推文,*2026 年 9 月 9 日*——比你改寫的稍微大一點:$BR $SYN $LSK
#FedRateWatch #CircleOpensArcMainnet
> "AI+機器人將在不到 10 年內使全球經濟增長超過一倍。"
背景很關鍵——這是一次升級:
- *9 月 2 日,G20 創新部長級會議(北卡羅來納州,視頻):*他說僅靠 AI 就可以通過處理數字任務,在 10 年內帶來 *20-30% = $20-30T/年* 的貢獻;*10 年內 10 億個仿人機器人*;每個機器人的生產力是人類的 5 倍
- *9 月 9 日的 X 帖子:*直接跳到 *>100% 增長 = 翻倍到 >$200T* 的全球 GDP(IMF 2024 基準約 ∼$105T)。未給出方法——TheStreet 稱其“遠遠大於大多數預測”
- 今年早些時候在 WEF/All-In:他主張如果 AI+機器人能夠滿足所有人的需求,到 2036 年 *金錢將變得無關緊要,通縮而非通脹將成爲風險*,財政部應該直接發放支票,能源將成爲真正的貨幣
經濟學家提出反駁:在 <10 年內翻倍需要 *∼7.2% 的年複合增長率(CAGR)* 持續維持——IMF 基準大約是 ∼3%。這還需要電力——馬斯克本人警告到 *"到 2027 年將面臨電力危機"*,稱數據中心將面臨能源供給不足,並建議 SpaceX 建造渦輪葉片,以及利用基於太空的 AI 算力。
所以這不是新的自動化推動——這是他長期以來關於充裕(abundance)的論點,只是上週附上了一個更大的數字。#ZcashRises6% #XRPSinks10%
X 上的真實推文,*2026 年 9 月 9 日*——比你改寫的稍微大一點:$BR $SYN $LSK
#FedRateWatch #CircleOpensArcMainnet
> "AI+機器人將在不到 10 年內使全球經濟增長超過一倍。"
背景很關鍵——這是一次升級:
- *9 月 2 日,G20 創新部長級會議(北卡羅來納州,視頻):*他說僅靠 AI 就可以通過處理數字任務,在 10 年內帶來 *20-30% = $20-30T/年* 的貢獻;*10 年內 10 億個仿人機器人*;每個機器人的生產力是人類的 5 倍
- *9 月 9 日的 X 帖子:*直接跳到 *>100% 增長 = 翻倍到 >$200T* 的全球 GDP(IMF 2024 基準約 ∼$105T)。未給出方法——TheStreet 稱其“遠遠大於大多數預測”
- 今年早些時候在 WEF/All-In:他主張如果 AI+機器人能夠滿足所有人的需求,到 2036 年 *金錢將變得無關緊要,通縮而非通脹將成爲風險*,財政部應該直接發放支票,能源將成爲真正的貨幣
經濟學家提出反駁:在 <10 年內翻倍需要 *∼7.2% 的年複合增長率(CAGR)* 持續維持——IMF 基準大約是 ∼3%。這還需要電力——馬斯克本人警告到 *"到 2027 年將面臨電力危機"*,稱數據中心將面臨能源供給不足,並建議 SpaceX 建造渦輪葉片,以及利用基於太空的 AI 算力。
所以這不是新的自動化推動——這是他長期以來關於充裕(abundance)的論點,只是上週附上了一個更大的數字。#ZcashRises6% #XRPSinks10%
#FedRateWatch #CircleOpensArcMainnet
> "AI+機器人將在不到 10 年內使全球經濟增長超過一倍。"
背景很關鍵——這是一次升級:
- *9 月 2 日,G20 創新部長級會議(北卡羅來納州,視頻):*他說僅靠 AI 就可以通過處理數字任務,在 10 年內帶來 *20-30% = $20-30T/年* 的貢獻;*10 年內 10 億個仿人機器人*;每個機器人的生產力是人類的 5 倍
- *9 月 9 日的 X 帖子:*直接跳到 *>100% 增長 = 翻倍到 >$200T* 的全球 GDP(IMF 2024 基準約 ∼$105T)。未給出方法——TheStreet 稱其“遠遠大於大多數預測”
- 今年早些時候在 WEF/All-In:他主張如果 AI+機器人能夠滿足所有人的需求,到 2036 年 *金錢將變得無關緊要,通縮而非通脹將成爲風險*,財政部應該直接發放支票,能源將成爲真正的貨幣
經濟學家提出反駁:在 <10 年內翻倍需要 *∼7.2% 的年複合增長率(CAGR)* 持續維持——IMF 基準大約是 ∼3%。這還需要電力——馬斯克本人警告到 *"到 2027 年將面臨電力危機"*,稱數據中心將面臨能源供給不足,並建議 SpaceX 建造渦輪葉片,以及利用基於太空的 AI 算力。
所以這不是新的自動化推動——這是他長期以來關於充裕(abundance)的論點,只是上週附上了一個更大的數字。#ZcashRises6% #XRPSinks10%
265
·
--
看漲
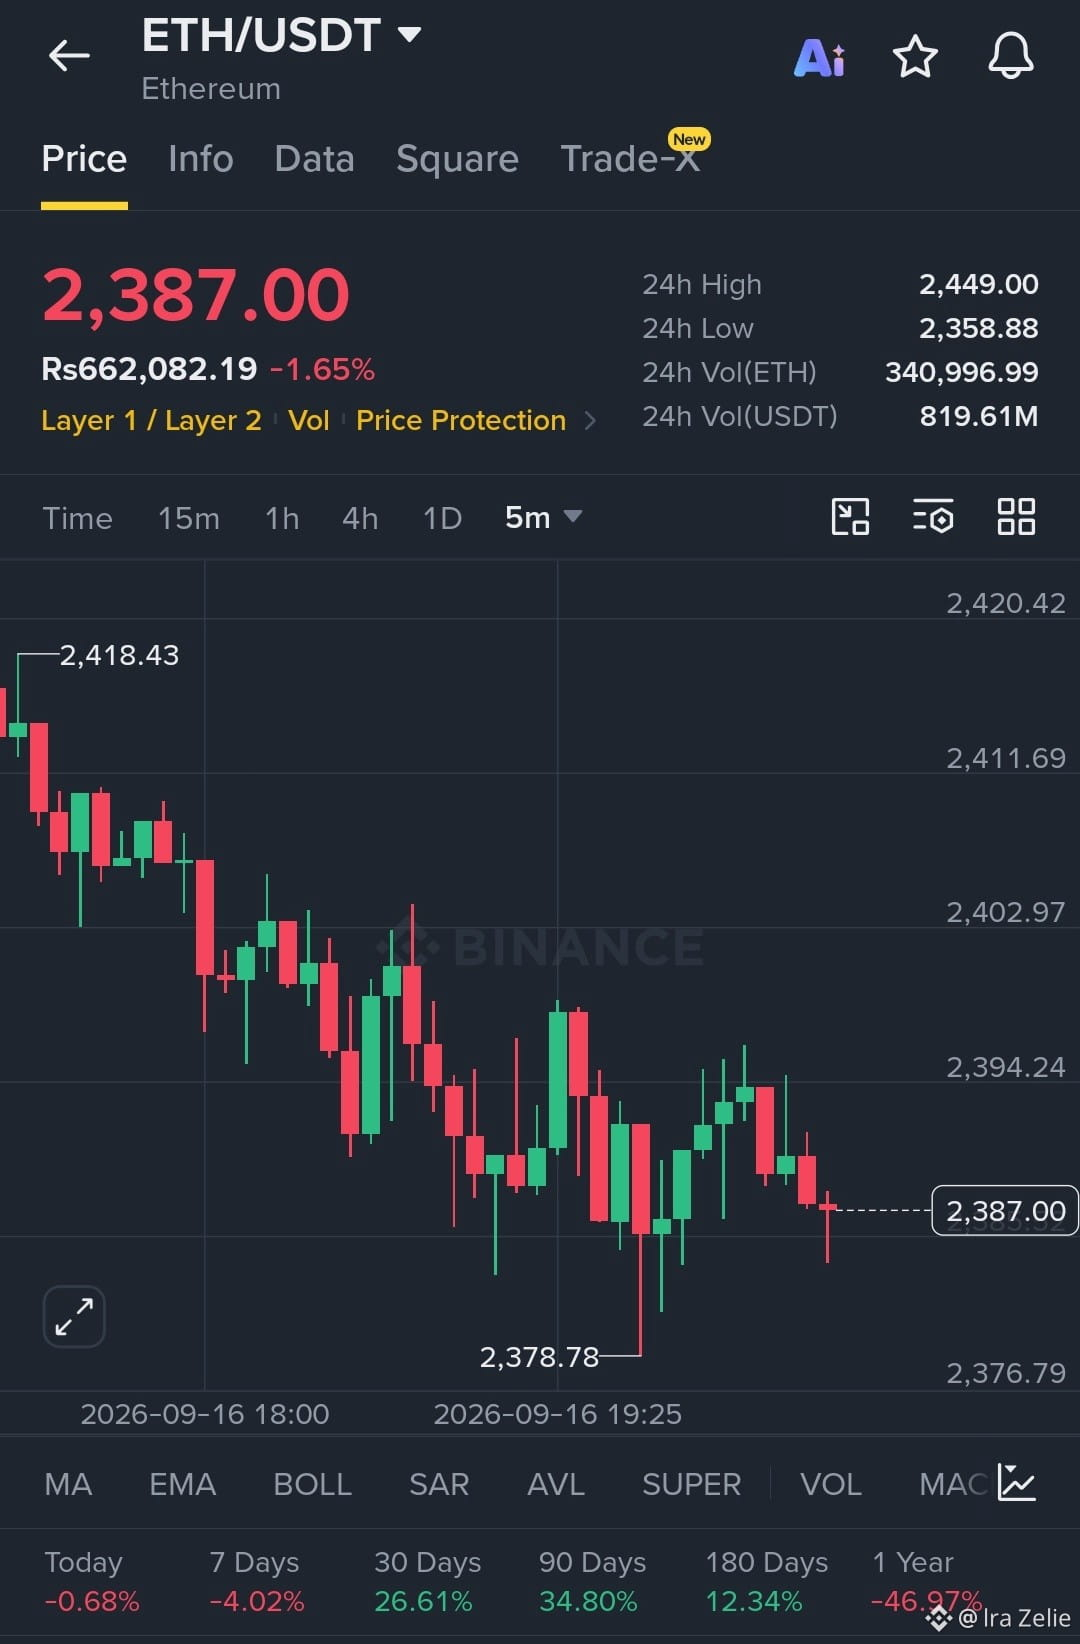
$ETH — 賣方仍在對復甦施壓。
在接近 2,425 美元附近被拒後,ETH 正在形成更低的高點,而 2,400–2,405 美元區域仍是重要阻力。若在該區域出現明確的回絕,較低目標可能會重新進入視野。
做空:$2,398–$2,405
TP1:$2,385
TP2:$2,375
TP3:$2,360
SL:$2,418
在入場區域附近等待確認,而不是追逐行情。保持風險可控。
{spot}(ETHUSDT)
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #ZcashHoldersBackNU7Upgrade #BitcoinFalls4%
$ETH — 賣方仍在對復甦施壓。
在接近 2,425 美元附近被拒後,ETH 正在形成更低的高點,而 2,400–2,405 美元區域仍是重要阻力。若在該區域出現明確的回絕,較低目標可能會重新進入視野。
做空:$2,398–$2,405
TP1:$2,385
TP2:$2,375
TP3:$2,360
SL:$2,418
在入場區域附近等待確認,而不是追逐行情。保持風險可控。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #ZcashHoldersBackNU7Upgrade #BitcoinFalls4%
在接近 2,425 美元附近被拒後,ETH 正在形成更低的高點,而 2,400–2,405 美元區域仍是重要阻力。若在該區域出現明確的回絕,較低目標可能會重新進入視野。
做空:$2,398–$2,405
TP1:$2,385
TP2:$2,375
TP3:$2,360
SL:$2,418
在入場區域附近等待確認,而不是追逐行情。保持風險可控。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #ZcashHoldersBackNU7Upgrade #BitcoinFalls4%
35
$ZEC
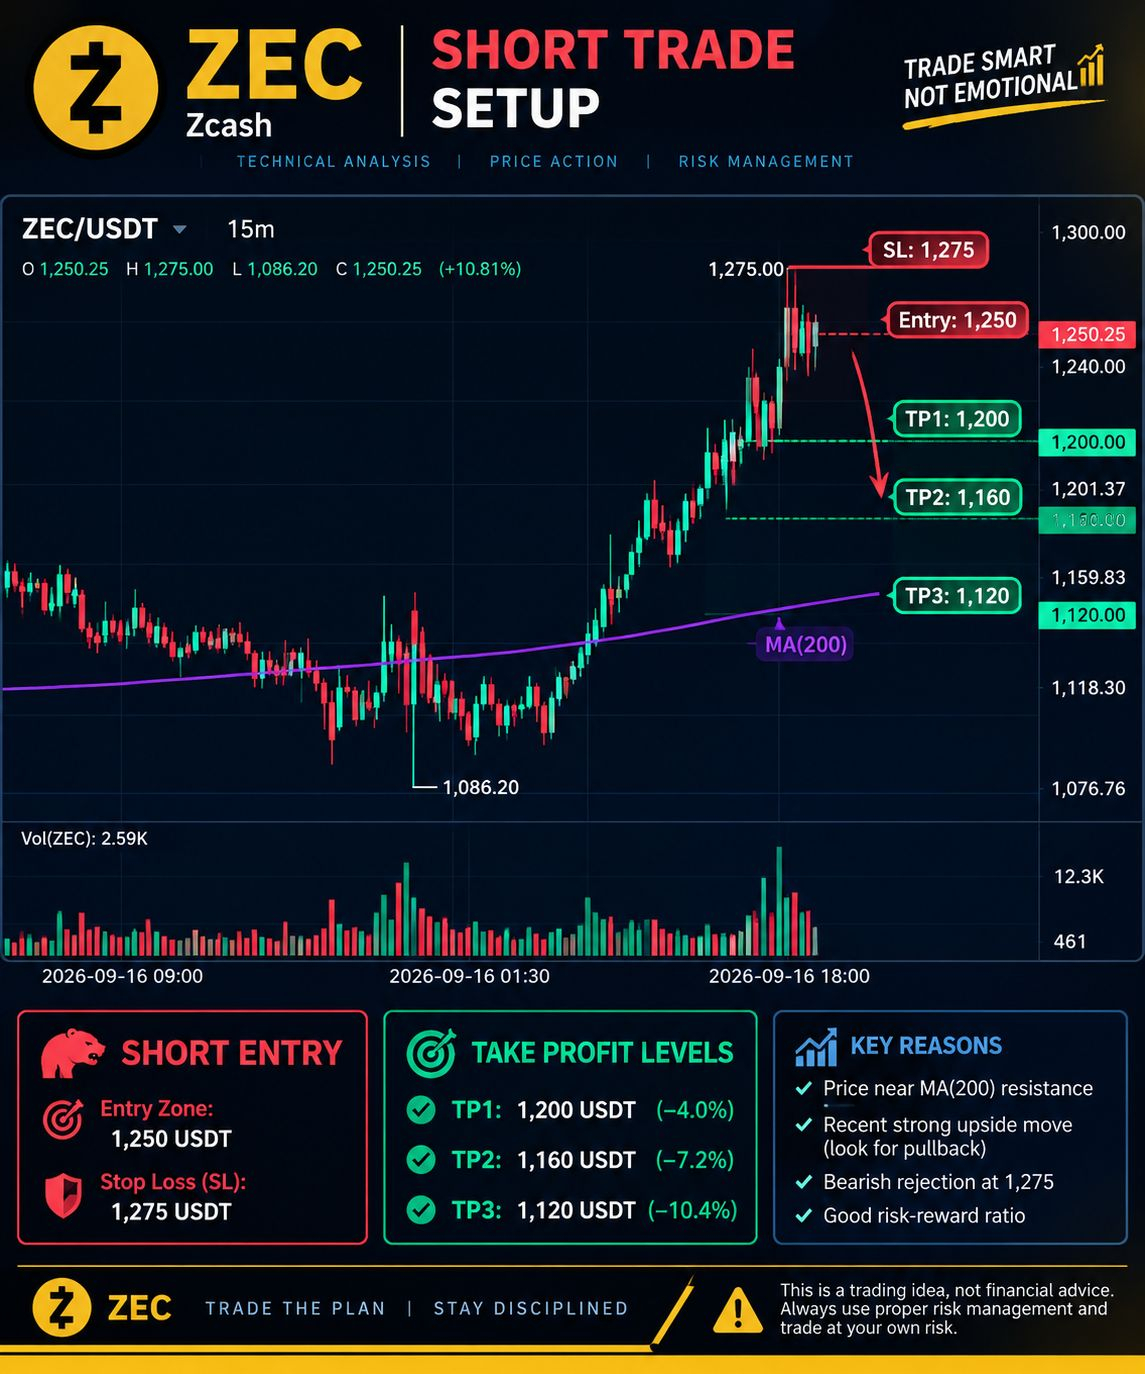
ZEC/USDT 空單設置
ZEC在經歷急速上漲後,於1,275附近顯示出強勁的回絕。若回調/回絕發生在目前的1,250區域,可能提供做空機會。
🎯 進場:1,250–1,275 USDT
🛑 止損:1,275 USDT
🎯 TP1:1,200
🎯 TP2:1,160
🎯 TP3:1,120
📊 關鍵位:1,275為近期高點/阻力位,而1,200與1,160是重要的下方目標位。進場前請等待確認/回絕訊號,而不是追價。
$NVDAB $BTC
#ZcashRises6%
#ZcashHoldersBackNU7Upgrade
#Write2Earn
#BitcoinFalls4%
#CircleOpensArcMainnet
$ZEC
ZEC/USDT 空單設置
ZEC在經歷急速上漲後,於1,275附近顯示出強勁的回絕。若回調/回絕發生在目前的1,250區域,可能提供做空機會。
🎯 進場:1,250–1,275 USDT
🛑 止損:1,275 USDT
🎯 TP1:1,200
🎯 TP2:1,160
🎯 TP3:1,120
📊 關鍵位:1,275為近期高點/阻力位,而1,200與1,160是重要的下方目標位。進場前請等待確認/回絕訊號,而不是追價。
$NVDAB $BTC
#ZcashRises6%
#ZcashHoldersBackNU7Upgrade
#Write2Earn
#BitcoinFalls4%
#CircleOpensArcMainnet
ZEC/USDT 空單設置
ZEC在經歷急速上漲後,於1,275附近顯示出強勁的回絕。若回調/回絕發生在目前的1,250區域,可能提供做空機會。
🎯 進場:1,250–1,275 USDT
🛑 止損:1,275 USDT
🎯 TP1:1,200
🎯 TP2:1,160
🎯 TP3:1,120
📊 關鍵位:1,275為近期高點/阻力位,而1,200與1,160是重要的下方目標位。進場前請等待確認/回絕訊號,而不是追價。
$NVDAB $BTC
#ZcashRises6%
#ZcashHoldersBackNU7Upgrade
#Write2Earn
#BitcoinFalls4%
#CircleOpensArcMainnet
180
·
--
看漲
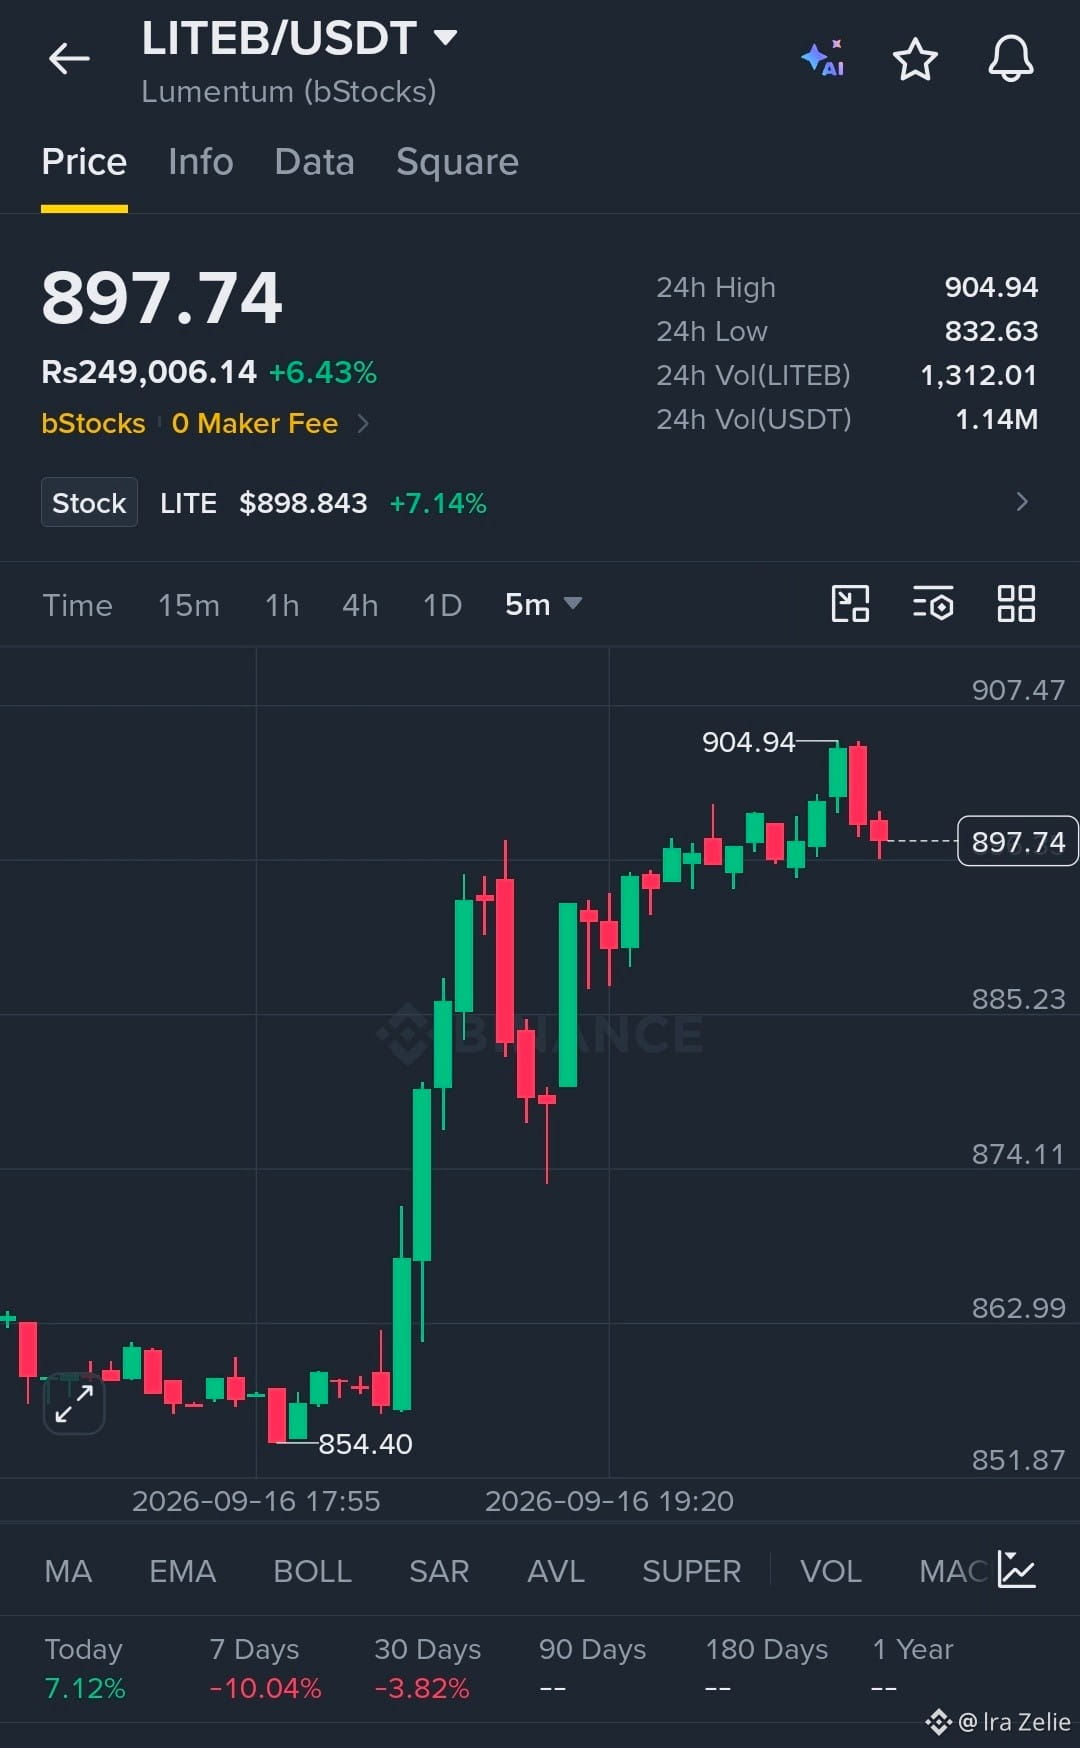
$LITE — 買家在重新奪回 $899 區域後,憑藉穩健的成交量展現出強勢。
如果價格守住進場區域之上,接下來的阻力位可能會進入視野。若能有效突破 $912,可能會帶來更多動能。
多單:$895–$903
TP1:$912
TP2:$922
TP3:$935
SL:$884
守住 $895 = 看漲結構
突破 $912 = 動能確認
控制風險並按你的計劃交易。
{future}(LITEUSDT)
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #MSTRTradingVolumeSurpassesMorganStanley #BitcoinFalls4%
$LITE — 買家在重新奪回 $899 區域後,憑藉穩健的成交量展現出強勢。
如果價格守住進場區域之上,接下來的阻力位可能會進入視野。若能有效突破 $912,可能會帶來更多動能。
多單:$895–$903
TP1:$912
TP2:$922
TP3:$935
SL:$884
守住 $895 = 看漲結構
突破 $912 = 動能確認
控制風險並按你的計劃交易。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #MSTRTradingVolumeSurpassesMorganStanley #BitcoinFalls4%
如果價格守住進場區域之上,接下來的阻力位可能會進入視野。若能有效突破 $912,可能會帶來更多動能。
多單:$895–$903
TP1:$912
TP2:$922
TP3:$935
SL:$884
守住 $895 = 看漲結構
突破 $912 = 動能確認
控制風險並按你的計劃交易。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet #MSTRTradingVolumeSurpassesMorganStanley #BitcoinFalls4%
61
·
--
看跌
Crypto Market Operator:
right meny bhi short kia hua ha es py
1
1
232
·
--
看跌
按我的觀點:
牛市已經結束,早就結束了。
那些談論牛市的人都在妄想泡泡(delulululu)世界裏。
遠離他們。
他們會掏空你的錢包。
戰爭正在被策劃,危機會在突發消息、封控新聞輪番出現時發生。
讓我想起了新冠19時期。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet
按我的觀點:
牛市已經結束,早就結束了。
那些談論牛市的人都在妄想泡泡(delulululu)世界裏。
遠離他們。
他們會掏空你的錢包。
戰爭正在被策劃,危機會在突發消息、封控新聞輪番出現時發生。
讓我想起了新冠19時期。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet
牛市已經結束,早就結束了。
那些談論牛市的人都在妄想泡泡(delulululu)世界裏。
遠離他們。
他們會掏空你的錢包。
戰爭正在被策劃,危機會在突發消息、封控新聞輪番出現時發生。
讓我想起了新冠19時期。
#FedRateWatch #ZcashRises6% #CircleOpensArcMainnet
Mr Curious
·
--
‼️比特幣的下跌需要的不止一個解釋。
被否決的加密貨幣法案可能會傷害市場情緒。
但這並不能證明下一個價格目標。
比特幣會受到流動性、槓桿、ETF資金流、利率以及投資者倉位的影響。
從75,000美元跌到70,000美元,跌幅約爲6.7%。
跌到63,000美元意味着從70,000美元再下跌10%。
從75,000美元到47,000美元,損失大約會達到37%。
因此,對精確預測應保持謹慎。
交易者可能準確識別出一個主要的階段性低點。
但這並不意味着所有未來預測都可靠。
市場可能會連續數週沿着某種模式運行。
隨後,一個政策決策、流動性變化或突發消息就可能改變路徑。
最重要的問題並不是誰喊出了上一個低點。
而是當前的論點背後是否有可衡量的證據支撐。
關注支撐位、成交量、衍生品槓桿以及機構資金流。
這些信號可以提供背景信息,但不承諾精確的拐點。
如果沒有風險控制,預測就不算是策略。
$BTC 👇🏻👇🏻👇🏻
#BitcoinFalls4%
被否決的加密貨幣法案可能會傷害市場情緒。
但這並不能證明下一個價格目標。
比特幣會受到流動性、槓桿、ETF資金流、利率以及投資者倉位的影響。
從75,000美元跌到70,000美元,跌幅約爲6.7%。
跌到63,000美元意味着從70,000美元再下跌10%。
從75,000美元到47,000美元,損失大約會達到37%。
因此,對精確預測應保持謹慎。
交易者可能準確識別出一個主要的階段性低點。
但這並不意味着所有未來預測都可靠。
市場可能會連續數週沿着某種模式運行。
隨後,一個政策決策、流動性變化或突發消息就可能改變路徑。
最重要的問題並不是誰喊出了上一個低點。
而是當前的論點背後是否有可衡量的證據支撐。
關注支撐位、成交量、衍生品槓桿以及機構資金流。
這些信號可以提供背景信息,但不承諾精確的拐點。
如果沒有風險控制,預測就不算是策略。
$BTC 👇🏻👇🏻👇🏻
#BitcoinFalls4%
85

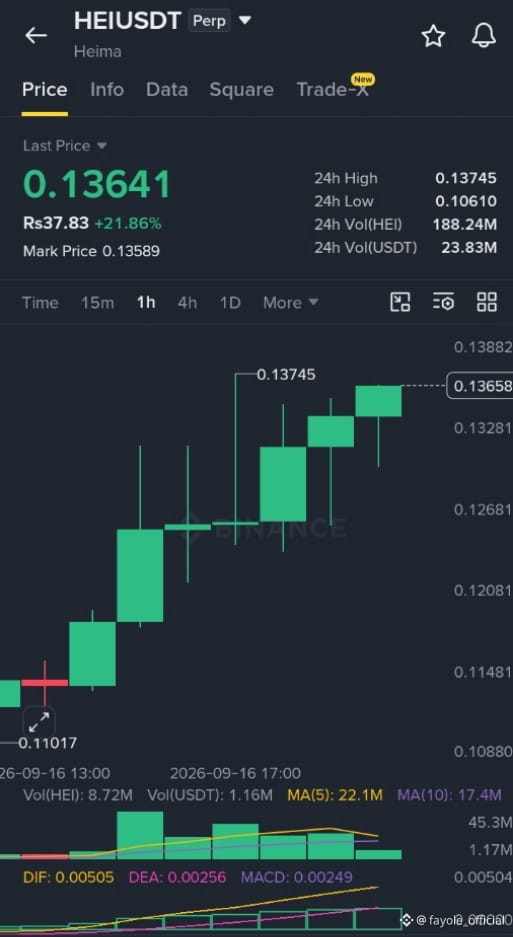
$HEI - 長
HEI 正在強勢上漲 +18.06%——關注下一輪推進。
交易計劃:入場:0.1300–0.1325 止損:0.1250 目標1:0.1380 目標2:0.1450 目標3:0.1550
爲什麼這個設置?• 價格:0.13223,動能 +18.06%。• 0.1300 是關鍵回撤區。• TP2 相對提供約 10% 的上行空間,而風險約 5.5%。
15m 結構必須守在支撐之上。
持有還是假突破?#ZcashRises6% #CircleOpensArcMainnet
$HEI - 長
HEI 正在強勢上漲 +18.06%——關注下一輪推進。
交易計劃:入場:0.1300–0.1325 止損:0.1250 目標1:0.1380 目標2:0.1450 目標3:0.1550
爲什麼這個設置?• 價格:0.13223,動能 +18.06%。• 0.1300 是關鍵回撤區。• TP2 相對提供約 10% 的上行空間,而風險約 5.5%。
15m 結構必須守在支撐之上。
持有還是假突破?#ZcashRises6% #CircleOpensArcMainnet
HEI 正在強勢上漲 +18.06%——關注下一輪推進。
交易計劃:入場:0.1300–0.1325 止損:0.1250 目標1:0.1380 目標2:0.1450 目標3:0.1550
爲什麼這個設置?• 價格:0.13223,動能 +18.06%。• 0.1300 是關鍵回撤區。• TP2 相對提供約 10% 的上行空間,而風險約 5.5%。
15m 結構必須守在支撐之上。
持有還是假突破?#ZcashRises6% #CircleOpensArcMainnet
65
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#美联储加息是否已成定局
1.3M 次瀏覽
3,951 討論中
2
#Zcash上涨6%
14,381 次瀏覽
92 討論中
3
#XRP下跌10%
13,232 次瀏覽
68 討論中
4
#比特币ETF净流出4.5亿美元
7,729 次瀏覽
69 討論中
5
#Circle开放Arc主网
8,977 次瀏覽
50 討論中
6
#Zcash持币者投票支持NU7升级
27,237 次瀏覽
219 討論中
7
#MSTR交易量超越摩根士丹利
29,943 次瀏覽
223 討論中
8
#比特币下跌4%
124,702 次瀏覽
543 討論中
9
#SK海力士洽谈首次在美产存储芯片
25,665 次瀏覽
209 討論中
10
#OpenAI商讨新一轮融资估值约1.2万亿美元
27,673 次瀏覽
220 討論中