

#riskcontrol
riskcontrol
1M 次瀏覽
1,543 討論中
熱門
最新
我的紅色警示在凌晨2點讓我焦慮,擔心那些我現在無法修復的事情,卻忽略了我其實可以處理的部分……比如設置止損。🐰
我不是那種會讓你去用止損的人,因爲我自己也有要忙的事😂
但在夜裏,請一定要用止損prikis!
#RiskControl
我的紅色警示在凌晨2點讓我焦慮,擔心那些我現在無法修復的事情,卻忽略了我其實可以處理的部分……比如設置止損。🐰
我不是那種會讓你去用止損的人,因爲我自己也有要忙的事😂
但在夜裏,請一定要用止損prikis!
#RiskControl
我不是那種會讓你去用止損的人,因爲我自己也有要忙的事😂
但在夜裏,請一定要用止損prikis!
#RiskControl
80

文章
安全檢查清單:如何在使用金融工具時不丟失資產 🔐安全檢查清單:如何在使用金融工具時不丟失資產 🔐
在打開任何交易或訂閱任何產品之前,請檢查以下要點:
1. 賬戶上是否已啓用雙因素認證(2FA)?
2. 你是否理解 APY(年利率)與每日派息之間的區別?
安全檢查清單:如何在使用金融工具時不丟失資產 🔐
安全檢查清單:如何在使用金融工具時不丟失資產 🔐
在打開任何交易或訂閱任何產品之前,請檢查以下要點:
1. 賬戶上是否已啓用雙因素認證(2FA)?
2. 你是否理解 APY(年利率)與每日派息之間的區別?
在打開任何交易或訂閱任何產品之前,請檢查以下要點:
1. 賬戶上是否已啓用雙因素認證(2FA)?
2. 你是否理解 APY(年利率)與每日派息之間的區別?
56
3. 心理學風格:紀律面對波動 🧠🧘♂️
在交易中,耐心帶來的回報往往比倉促行動更多 🛑⚡
市場的劇烈波動常常會讓我們的情緒經受考驗。人類的大腦被編程爲做出與我們應該做的事情相反的選擇:一邊是害怕錯過機會(FOMO),另一邊則是在回調時的恐慌(Panic Selling)。
🔑 牢記的 3 條紀律規則:
進場前先制定計劃:入場價格、獲利目標和無效(止損)水平。
接受風險:永遠不要投入一筆會讓你的日常生活受到影響的資金損失。
懂得不交易也是一種立場:如果市場缺乏清晰度,保全資本往往是最明智的決定。
保持有條理、讓思緒保持冷靜! 🤝
#TradingPsychology #DisciplinedTrader #CryptoMindset #RiskControl #BinanceCommunity @Square-Creator-ce2378404
3. 心理學風格:紀律面對波動 🧠🧘♂️
在交易中,耐心帶來的回報往往比倉促行動更多 🛑⚡
市場的劇烈波動常常會讓我們的情緒經受考驗。人類的大腦被編程爲做出與我們應該做的事情相反的選擇:一邊是害怕錯過機會(FOMO),另一邊則是在回調時的恐慌(Panic Selling)。
🔑 牢記的 3 條紀律規則:
進場前先制定計劃:入場價格、獲利目標和無效(止損)水平。
接受風險:永遠不要投入一筆會讓你的日常生活受到影響的資金損失。
懂得不交易也是一種立場:如果市場缺乏清晰度,保全資本往往是最明智的決定。
保持有條理、讓思緒保持冷靜! 🤝
#TradingPsychology #DisciplinedTrader #CryptoMindset #RiskControl #BinanceCommunity @BNB
9
·
--
看跌
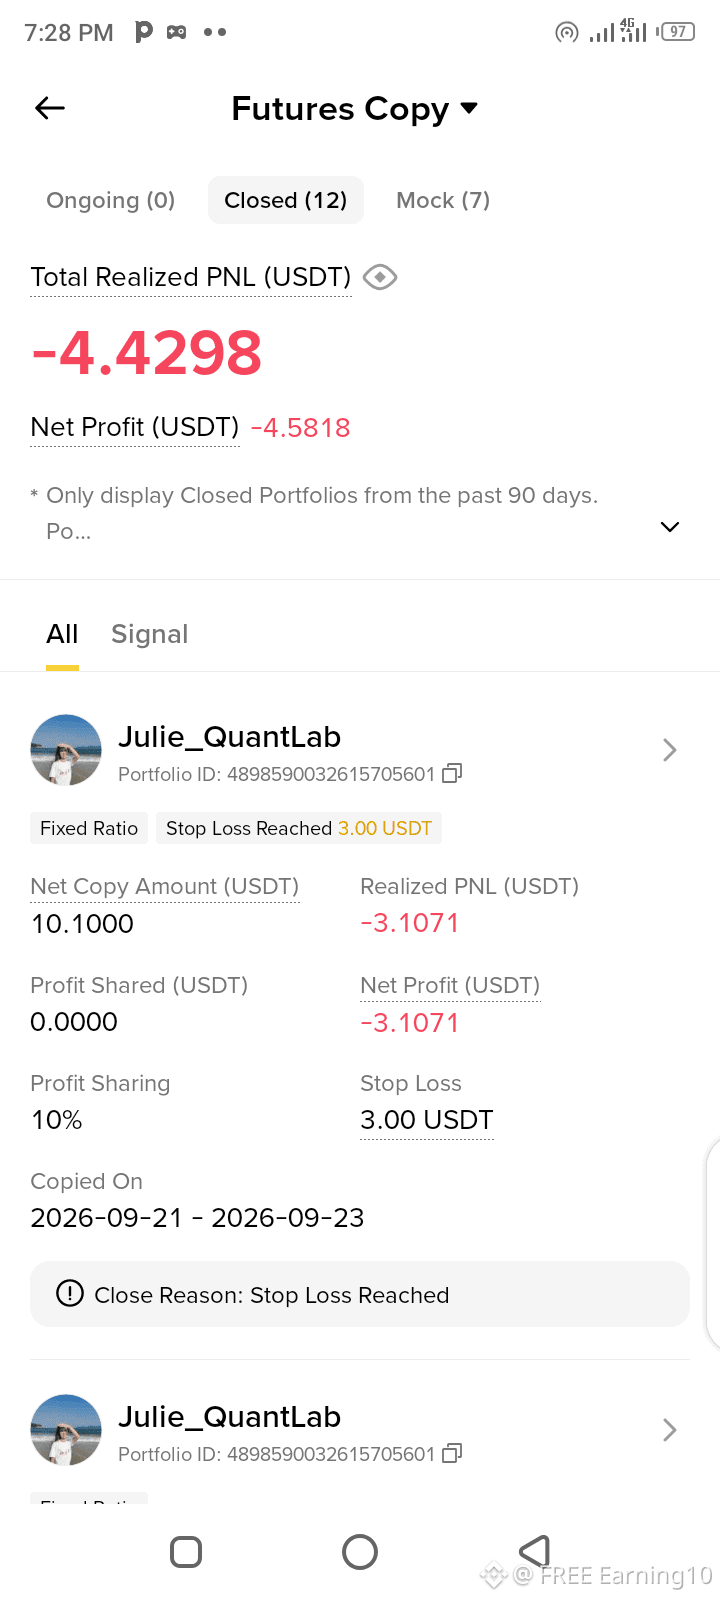
並不是每一筆交易都會盈利——而今天就是一個提醒。
我今天嘗試了跟單交易,但倉位觸發了止損。我的已實現盈虧(PNL)大約爲 -4.43 USDT。🤮🤮
與其沮喪,我把這當作一次學習經歷。跟單交易仍然存在風險,而交易員過去的表現並不能保證未來的結果。
接受虧損。吸取教訓。風險管理放在第一位。💪📚
明天又是學習和進步的一天。
#Copytrading #TradingSignal #RiskControl #CryptoCommunitys $BNB
並不是每一筆交易都會盈利——而今天就是一個提醒。
我今天嘗試了跟單交易,但倉位觸發了止損。我的已實現盈虧(PNL)大約爲 -4.43 USDT。🤮🤮
與其沮喪,我把這當作一次學習經歷。跟單交易仍然存在風險,而交易員過去的表現並不能保證未來的結果。
接受虧損。吸取教訓。風險管理放在第一位。💪📚
明天又是學習和進步的一天。
#Copytrading #TradingSignal #RiskControl #CryptoCommunitys $BNB
我今天嘗試了跟單交易,但倉位觸發了止損。我的已實現盈虧(PNL)大約爲 -4.43 USDT。🤮🤮
與其沮喪,我把這當作一次學習經歷。跟單交易仍然存在風險,而交易員過去的表現並不能保證未來的結果。
接受虧損。吸取教訓。風險管理放在第一位。💪📚
明天又是學習和進步的一天。
#Copytrading #TradingSignal #RiskControl #CryptoCommunitys $BNB
110

被加密市場的波動搞得心煩意亂嗎?現在最好的工具是控制你的情緒。每一筆交易都使用止損單來避免重大損失,並且不要把你總投資組合中超過很小的比例投入到單一資產。記住,就像綠色K線一樣,紅色K線也是市場的一部分。
#criptonews #RiskControl #TradingSignal
被加密市場的波動搞得心煩意亂嗎?現在最好的工具是控制你的情緒。每一筆交易都使用止損單來避免重大損失,並且不要把你總投資組合中超過很小的比例投入到單一資產。記住,就像綠色K線一樣,紅色K線也是市場的一部分。
#criptonews #RiskControl #TradingSignal
#criptonews #RiskControl #TradingSignal
80
交易心理學:接受虧損才能更好地進步
標題:止損不是失敗,而是一份人身保障 🛡️
內容:
交易中最大的心理障礙之一,是拒絕接受暫時性的虧損。
💡 所需的心態轉變:
一旦觸發止損,並不意味着失敗。這是爲否定一個未曾實現的交易情景所付出的代價,並且爲下一次機會保留您資金的 95%。
把你的錯誤變成經驗教訓。
記錄你的交易日誌。
在情緒驅使下,不要隨意調整止損,嚴格遵守最初的計劃。
#TraderMindset #CryptoPsychology #Binance #RiskControl #TradingJourney
交易心理學:接受虧損才能更好地進步
標題:止損不是失敗,而是一份人身保障 🛡️
內容:
交易中最大的心理障礙之一,是拒絕接受暫時性的虧損。
💡 所需的心態轉變:
一旦觸發止損,並不意味着失敗。這是爲否定一個未曾實現的交易情景所付出的代價,並且爲下一次機會保留您資金的 95%。
把你的錯誤變成經驗教訓。
記錄你的交易日誌。
在情緒驅使下,不要隨意調整止損,嚴格遵守最初的計劃。
#TraderMindset #CryptoPsychology #Binance #RiskControl #TradingJourney
標題:止損不是失敗,而是一份人身保障 🛡️
內容:
交易中最大的心理障礙之一,是拒絕接受暫時性的虧損。
💡 所需的心態轉變:
一旦觸發止損,並不意味着失敗。這是爲否定一個未曾實現的交易情景所付出的代價,並且爲下一次機會保留您資金的 95%。
把你的錯誤變成經驗教訓。
記錄你的交易日誌。
在情緒驅使下,不要隨意調整止損,嚴格遵守最初的計劃。
#TraderMindset #CryptoPsychology #Binance #RiskControl #TradingJourney
148
·
--
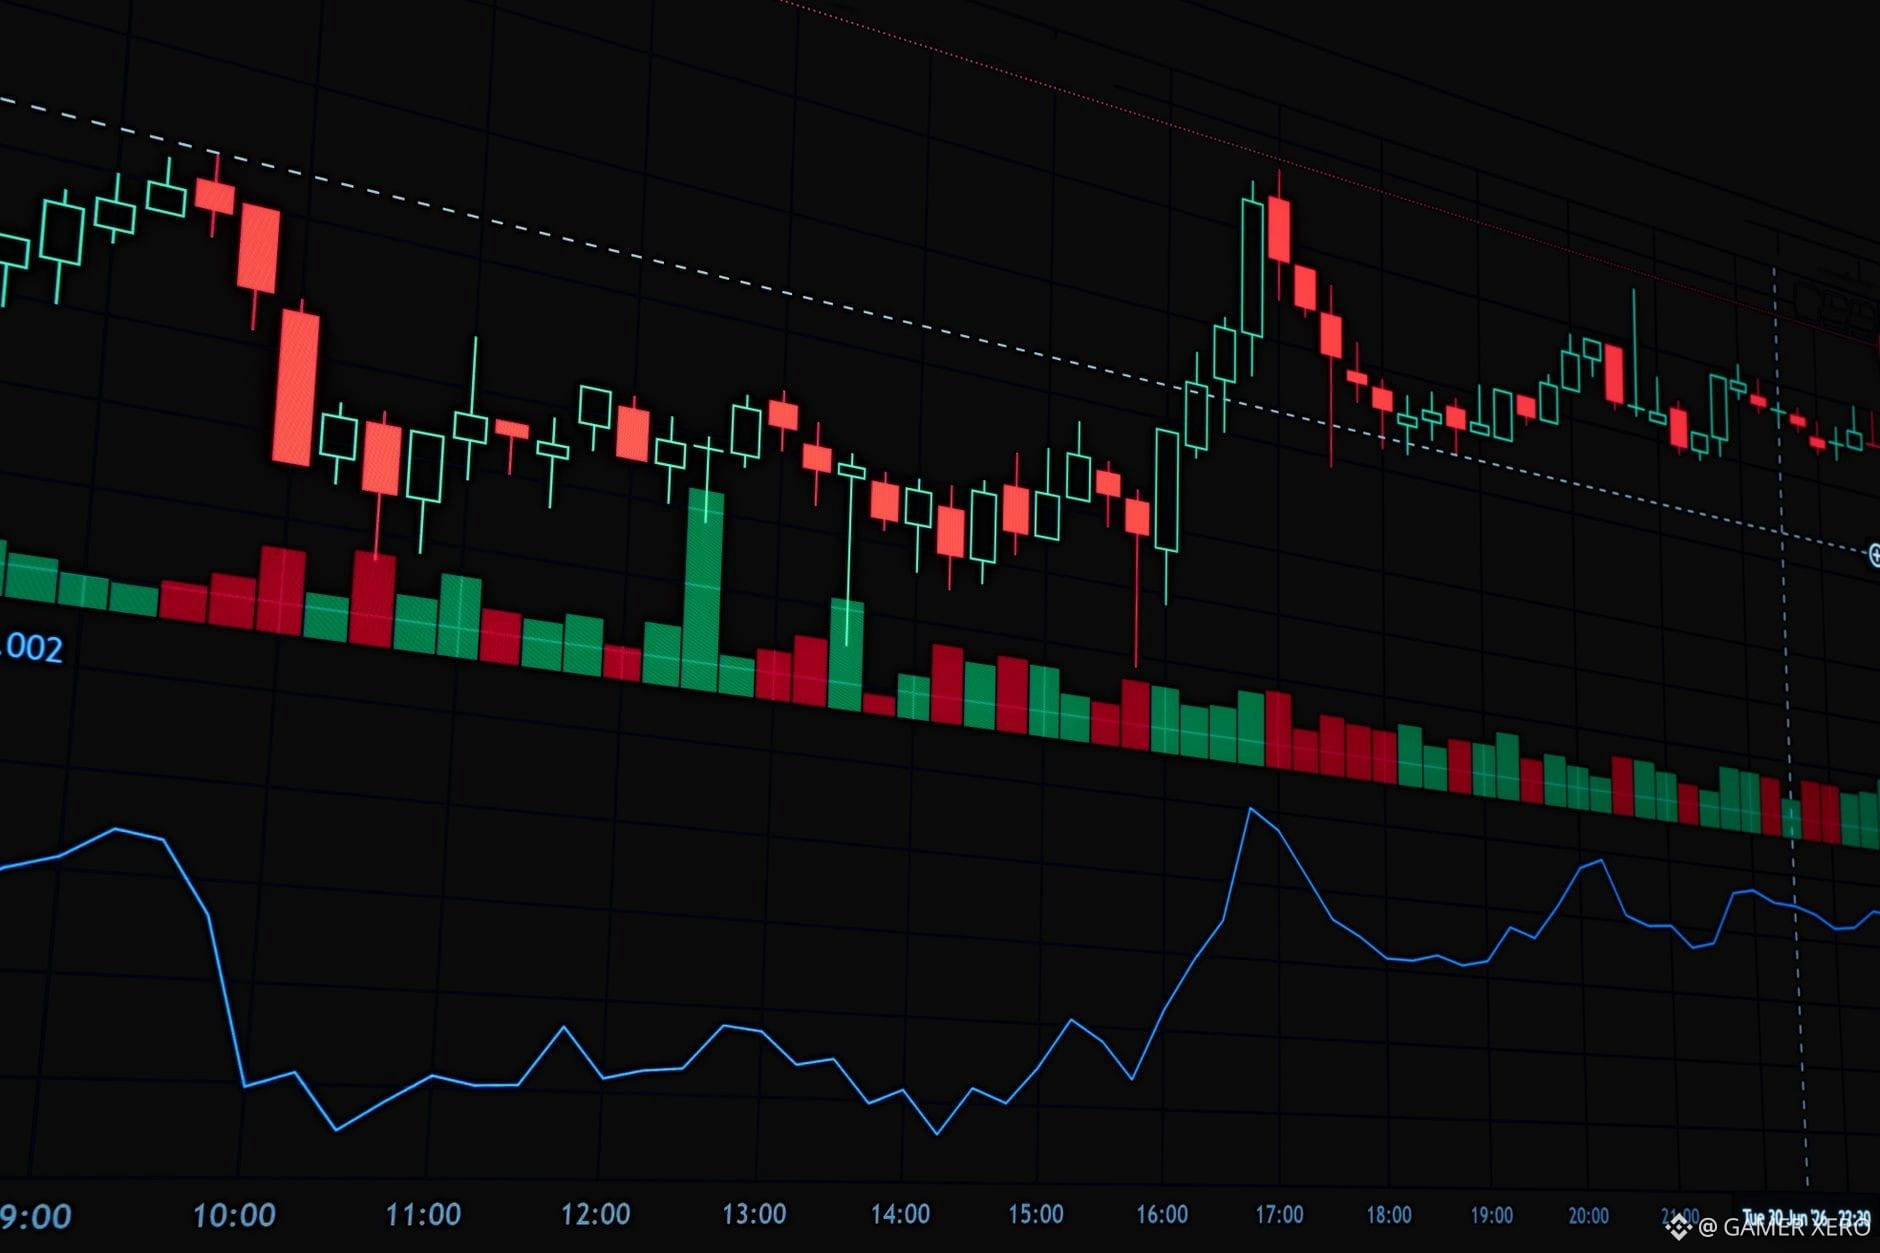
看到 $BTC 在約 $78,819 附近來回震盪,且 24 小時波動範圍僅爲 $1,246(最高 $79,926,最低 $78,680),這就是一個“教科書級”的風險緊縮案例。我的經驗法則:當波動率低於 2% 時,任何單一持倉都不要超過總權益的 5%。鑑於 $BTC 最近下跌了 -0.98%,那麼 5% 的上限換算成:對於每 $100k 的投資組合,風險敞口約爲 $3,940——足以在價格下滑數百點時仍然留在遊戲裏,但又足夠小,能夠撐過下一次行情波動。
分散配置與這個上限是相輔相成的。我會把 $BTC 搭配到一類低β資產,例如 $ETH:其 24 小時振幅爲 -0.55%,並且價差更緊,只有 $48。將 3% 配給 $BTC 、將 2% 配給 $ETH ,同時分散相關性風險,並讓整個加密倉位合計佔投資組合的 5%。如果市場整體下跌 10%,加密這部分的虧損大約相當於總權益的 0.5%,更容易通過一套紀律性的回撤計劃去恢復(例如:僅在該倉位反彈 20% 之後才逐步補回)。
當市場一直處於窄幅區間時,你如何在持倉規模與分散配置之間取得平衡?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
看到 $BTC 在約 $78,819 附近來回震盪,且 24 小時波動範圍僅爲 $1,246(最高 $79,926,最低 $78,680),這就是一個“教科書級”的風險緊縮案例。我的經驗法則:當波動率低於 2% 時,任何單一持倉都不要超過總權益的 5%。鑑於 $BTC 最近下跌了 -0.98%,那麼 5% 的上限換算成:對於每 $100k 的投資組合,風險敞口約爲 $3,940——足以在價格下滑數百點時仍然留在遊戲裏,但又足夠小,能夠撐過下一次行情波動。
分散配置與這個上限是相輔相成的。我會把 $BTC 搭配到一類低β資產,例如 $ETH :其 24 小時振幅爲 -0.55%,並且價差更緊,只有 $48。將 3% 配給 $BTC 、將 2% 配給 $ETH ,同時分散相關性風險,並讓整個加密倉位合計佔投資組合的 5%。如果市場整體下跌 10%,加密這部分的虧損大約相當於總權益的 0.5%,更容易通過一套紀律性的回撤計劃去恢復(例如:僅在該倉位反彈 20% 之後才逐步補回)。
當市場一直處於窄幅區間時,你如何在持倉規模與分散配置之間取得平衡?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
54
·
--
高風險,高情緒。像 $PEPE 這樣的迷因幣,對你的衝動控制的考驗,遠比任何技術指標都更大。在 Binance 上的黃金法則是:永遠不要用你無法承受波動的資金進行交易。先保護好你的心態。
#Binance #PEPE #Memecoins🤑🤑 #CryptoTrends2026 #RiskControl
高風險,高情緒。像 $PEPE 這樣的迷因幣,對你的衝動控制的考驗,遠比任何技術指標都更大。在 Binance 上的黃金法則是:永遠不要用你無法承受波動的資金進行交易。先保護好你的心態。
#Binance #PEPE #Memecoins🤑🤑 #CryptoTrends2026 #RiskControl
#Binance #PEPE #Memecoins🤑🤑 #CryptoTrends2026 #RiskControl
23
🧭 VIP 信號 🧭 增長計劃 ✅💎 起始資金 = 100 美元
💎 每月目標 = 300 美元
📈 每日目標 = 10 美元 平均
💰 10 美元 × 30 天 = 300 美元 ✅
💎 每筆交易風險 = 3% - 5%
💎 保證金 = 3 - 5 美元
💎 槓桿 = 10X - 20X(隔離)
⚠️ 請嚴格遵守止損(SL)與風控(Risk Management)
🚀 小資金一步步增長
🔰 關注我獲取 VIP 信號,免費
#vipsignal #RiskManagementMastery #RiskControl #ProfitPotential
🧭 VIP 信號 🧭 增長計劃 ✅
💎 起始資金 = 100 美元
💎 每月目標 = 300 美元
📈 每日目標 = 10 美元 平均
💰 10 美元 × 30 天 = 300 美元 ✅
💎 每筆交易風險 = 3% - 5%
💎 保證金 = 3 - 5 美元
💎 槓桿 = 10X - 20X(隔離)
⚠️ 請嚴格遵守止損(SL)與風控(Risk Management)
🚀 小資金一步步增長
🔰 關注我獲取 VIP 信號,免費
#vipsignal #RiskManagementMastery #RiskControl #ProfitPotential
💎 每月目標 = 300 美元
📈 每日目標 = 10 美元 平均
💰 10 美元 × 30 天 = 300 美元 ✅
💎 每筆交易風險 = 3% - 5%
💎 保證金 = 3 - 5 美元
💎 槓桿 = 10X - 20X(隔離)
⚠️ 請嚴格遵守止損(SL)與風控(Risk Management)
🚀 小資金一步步增長
🔰 關注我獲取 VIP 信號,免費
#vipsignal #RiskManagementMastery #RiskControl #ProfitPotential
2
19
🧭 VIP 信號 🧭 增長計劃 ✅
💎 起始資金 = $10
💎 每月目標 = $30
📈 每日目標 = $1 平均
💰 $1 × 30 天 = $30 ✅
💎 每筆交易風險 = 2% - 3%
💎 保證金 = $0.20 - $0.30
💎 槓桿 = 10X - 15X(隔離)
⚠️ 切勿承擔超過你所能承受的虧損
🚀 資金小 • 風險小 • 穩定增長
#RiskManagementMastery #RiskControl #ProfitPotential #GrowthPlan
🧭 VIP 信號 🧭 增長計劃 ✅
💎 起始資金 = $10
💎 每月目標 = $30
📈 每日目標 = $1 平均
💰 $1 × 30 天 = $30 ✅
💎 每筆交易風險 = 2% - 3%
💎 保證金 = $0.20 - $0.30
💎 槓桿 = 10X - 15X(隔離)
⚠️ 切勿承擔超過你所能承受的虧損
🚀 資金小 • 風險小 • 穩定增長
#RiskManagementMastery #RiskControl #ProfitPotential #GrowthPlan
💎 起始資金 = $10
💎 每月目標 = $30
📈 每日目標 = $1 平均
💰 $1 × 30 天 = $30 ✅
💎 每筆交易風險 = 2% - 3%
💎 保證金 = $0.20 - $0.30
💎 槓桿 = 10X - 15X(隔離)
⚠️ 切勿承擔超過你所能承受的虧損
🚀 資金小 • 風險小 • 穩定增長
#RiskManagementMastery #RiskControl #ProfitPotential #GrowthPlan
2
91
第 10 課:將槓桿控制在 5 倍以內
高槓杆(20x、50x、125x)是一種營銷陷阱,旨在通過費用和強制平倉來榨取你的資本。加密市場本身就足夠波動,因此在低槓桿下也能獲得鉅額回報。
在像 $SOL 或 $NEAR 這樣的高動量資產上使用 2x 到 5x,會給你的交易留出必要的喘息空間,使其在突發的波動峯值出現時不至於觸發災難性的強制平倉。
#Solana #nearprotocol #LeverageTrading #BinanceFutures #RiskControl
第 10 課:將槓桿控制在 5 倍以內
高槓杆(20x、50x、125x)是一種營銷陷阱,旨在通過費用和強制平倉來榨取你的資本。加密市場本身就足夠波動,因此在低槓桿下也能獲得鉅額回報。
在像 $SOL 或 $NEAR 這樣的高動量資產上使用 2x 到 5x,會給你的交易留出必要的喘息空間,使其在突發的波動峯值出現時不至於觸發災難性的強制平倉。
#Solana #nearprotocol #LeverageTrading #BinanceFutures #RiskControl
高槓杆(20x、50x、125x)是一種營銷陷阱,旨在通過費用和強制平倉來榨取你的資本。加密市場本身就足夠波動,因此在低槓桿下也能獲得鉅額回報。
在像 $SOL 或 $NEAR 這樣的高動量資產上使用 2x 到 5x,會給你的交易留出必要的喘息空間,使其在突發的波動峯值出現時不至於觸發災難性的強制平倉。
#Solana #nearprotocol #LeverageTrading #BinanceFutures #RiskControl
59
最快的爆倉方式 大多數交易者並不是因爲市場“被操控”而被強平……
他們被強平是因爲對正常波動過度使用了槓桿。
如果1-2%的蠟燭線就能結束你,那你的倉位就錯了。
今天的規則:調整倉位,確保你即使錯了也能繼續生存。
NFA。管理風險。
#RiskControl
最快的爆倉方式 大多數交易者並不是因爲市場“被操控”而被強平……
他們被強平是因爲對正常波動過度使用了槓桿。
如果1-2%的蠟燭線就能結束你,那你的倉位就錯了。
今天的規則:調整倉位,確保你即使錯了也能繼續生存。
NFA。管理風險。
#RiskControl
他們被強平是因爲對正常波動過度使用了槓桿。
如果1-2%的蠟燭線就能結束你,那你的倉位就錯了。
今天的規則:調整倉位,確保你即使錯了也能繼續生存。
NFA。管理風險。
#RiskControl
209
·
--
提醒:加密貨幣波動性大。
不要用租金來交易。合理設置倉位,設定止損,避免因錯失機會而入場。
幣安工具很有幫助——但你的策略和耐心纔是最重要的。
#Binance #TradingPsychology #RiskControl
$HEI
提醒:加密貨幣波動性大。
不要用租金來交易。合理設置倉位,設定止損,避免因錯失機會而入場。
幣安工具很有幫助——但你的策略和耐心纔是最重要的。
#Binance #TradingPsychology #RiskControl
$HEI
不要用租金來交易。合理設置倉位,設定止損,避免因錯失機會而入場。
幣安工具很有幫助——但你的策略和耐心纔是最重要的。
#Binance #TradingPsychology #RiskControl
$HEI
212

對於$TRX 的'止損 (SL)'在0.34113是我絕對不能妥協的。即使有'累積未平倉合約'和71.7%的有利'大戶多空比',風險管理仍然至關重要。我始終尊重我的止損,以保護資金,尤其是在像$BROCCOLI714這樣的資產中面對市場波動時。
🔥 深度市場情報
👉 訂單簿:重賣牆 (0.52x)
👉 1小時未平倉合約:累積 (+)
👉 大戶多空比:43.1% 多
👉 交易者流入:2.63x
👉
🎯 $TRX 上升趨勢警報 🌪️
👉 進場區域:0.34642 - 0.35170
👉 🎯 目標 1:0.35522
👉 🎯 目標 2:0.35873
👉 🎯 目標 3:0.36295
👉 🛑 止損 (SL):0.34220
🔥 深度市場情報
👉 訂單簿:平衡 DOM (0.95x)
👉 1小時未平倉合約:累積 (+)
👉 大戶多空比:71.7% 多
👉 交易者流入:1.19x 📊
#RiskControl #加密安全
對於$TRX 的'止損 (SL)'在0.34113是我絕對不能妥協的。即使有'累積未平倉合約'和71.7%的有利'大戶多空比',風險管理仍然至關重要。我始終尊重我的止損,以保護資金,尤其是在像$BROCCOLI714 這樣的資產中面對市場波動時。
🔥 深度市場情報
👉 訂單簿:重賣牆 (0.52x)
👉 1小時未平倉合約:累積 (+)
👉 大戶多空比:43.1% 多
👉 交易者流入:2.63x
👉
🎯 $TRX 上升趨勢警報 🌪️
👉 進場區域:0.34642 - 0.35170
👉 🎯 目標 1:0.35522
👉 🎯 目標 2:0.35873
👉 🎯 目標 3:0.36295
👉 🛑 止損 (SL):0.34220
🔥 深度市場情報
👉 訂單簿:平衡 DOM (0.95x)
👉 1小時未平倉合約:累積 (+)
👉 大戶多空比:71.7% 多
👉 交易者流入:1.19x 📊
#RiskControl #加密安全
🔥 深度市場情報
👉 訂單簿:重賣牆 (0.52x)
👉 1小時未平倉合約:累積 (+)
👉 大戶多空比:43.1% 多
👉 交易者流入:2.63x
👉
🎯 $TRX 上升趨勢警報 🌪️
👉 進場區域:0.34642 - 0.35170
👉 🎯 目標 1:0.35522
👉 🎯 目標 2:0.35873
👉 🎯 目標 3:0.36295
👉 🛑 止損 (SL):0.34220
🔥 深度市場情報
👉 訂單簿:平衡 DOM (0.95x)
👉 1小時未平倉合約:累積 (+)
👉 大戶多空比:71.7% 多
👉 交易者流入:1.19x 📊
#RiskControl #加密安全
340
·
--
紅牌與清算
一張紅牌會徹底改變比賽策略。在加密貨幣中,如果你沒有止損(Stop-Loss)卻過度加槓桿,那就是你的個人紅牌——保持在場,管理風險!🟥⚠️
$ETH $BTC
#FuturesTrading #RiskControl #Leverage #BinanceTrading #crypto
紅牌與清算
一張紅牌會徹底改變比賽策略。在加密貨幣中,如果你沒有止損(Stop-Loss)卻過度加槓桿,那就是你的個人紅牌——保持在場,管理風險!🟥⚠️
$ETH $BTC
#FuturesTrading #RiskControl #Leverage #BinanceTrading #crypto
一張紅牌會徹底改變比賽策略。在加密貨幣中,如果你沒有止損(Stop-Loss)卻過度加槓桿,那就是你的個人紅牌——保持在場,管理風險!🟥⚠️
$ETH $BTC
#FuturesTrading #RiskControl #Leverage #BinanceTrading #crypto
34
·
--
⏱️ 補時獲勝者與管理交易槓桿
世界盃淘汰賽中的戲劇性90+分鐘獲勝。一個分秒之間的決定就足以改變一切。
💡 加密課程:槓桿過高的交易可能會在突發價格“尖刺”時幾秒內被清算。務必謹慎管理你的槓桿,避免一次突然波動直接把你清出局!$ETH $BTC
#FuturesTrading #RiskControl #Leverage #BinanceSquare #CryptoMarket
⏱️ 補時獲勝者與管理交易槓桿
世界盃淘汰賽中的戲劇性90+分鐘獲勝。一個分秒之間的決定就足以改變一切。
💡 加密課程:槓桿過高的交易可能會在突發價格“尖刺”時幾秒內被清算。務必謹慎管理你的槓桿,避免一次突然波動直接把你清出局!$ETH $BTC
#FuturesTrading #RiskControl #Leverage #BinanceSquare #CryptoMarket
世界盃淘汰賽中的戲劇性90+分鐘獲勝。一個分秒之間的決定就足以改變一切。
💡 加密課程:槓桿過高的交易可能會在突發價格“尖刺”時幾秒內被清算。務必謹慎管理你的槓桿,避免一次突然波動直接把你清出局!$ETH $BTC
#FuturesTrading #RiskControl #Leverage #BinanceSquare #CryptoMarket
36
·
--
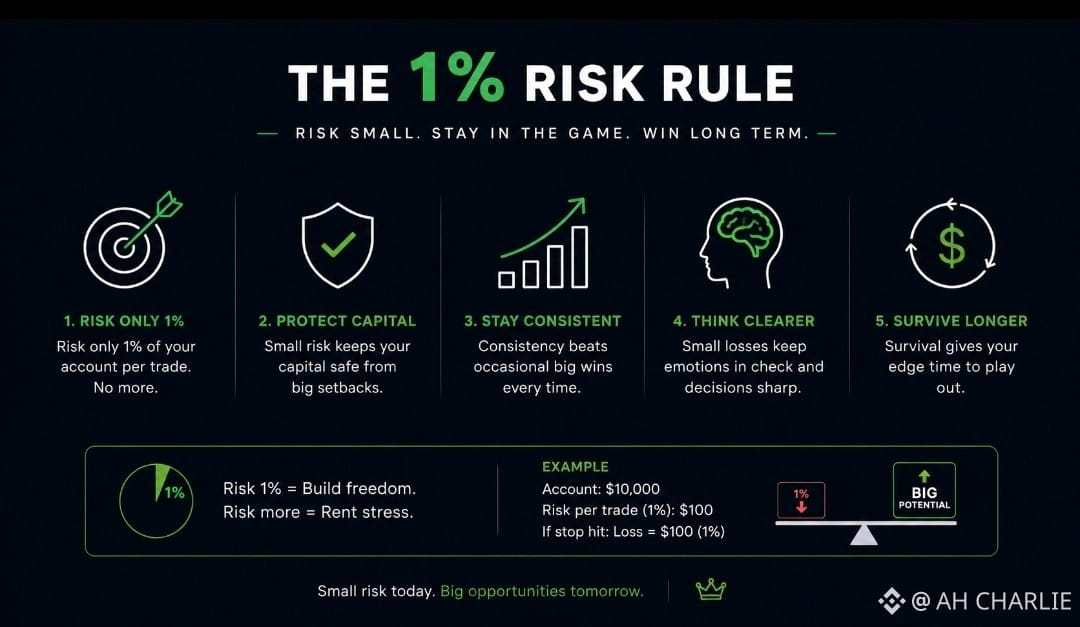
每個人都癡迷於尋找下一個盈利交易……而我花更多時間去保護下一個虧損。
一次糟糕的決定,絕不應該獲得抹去數週紀律化執行成果的權利。
我把每一筆倉位限制在賬戶風險的1%以內——無聊得幾乎讓人覺得冒犯。很好。市場不會獎勵自負。它懲罰的是比糟糕分析更快出現的過度自信。
小幅虧損爲你留下思考空間。留下調整空間。五筆糟糕的交易會刺痛……但它們不會逼你恐慌、不會讓你報復,也不會讓你倉位變得絕望。資本保持活着。判斷力也同樣。
優勢不只在入場。優勢在於活得足夠久,讓概率站在你這邊,而不是站在你對面。
大多數賬戶的死亡不是因爲一連串普通水平的錯誤,而是因爲一次過於巨大的失誤。我更在意的是自己能否繼續留在這個遊戲裏,而不是今天就證明我對了。你的風險參數應該與你自己的資本、經驗以及對虧損的承受能力相匹配。
#RiskControl #RiskManagement
2
150
·
--
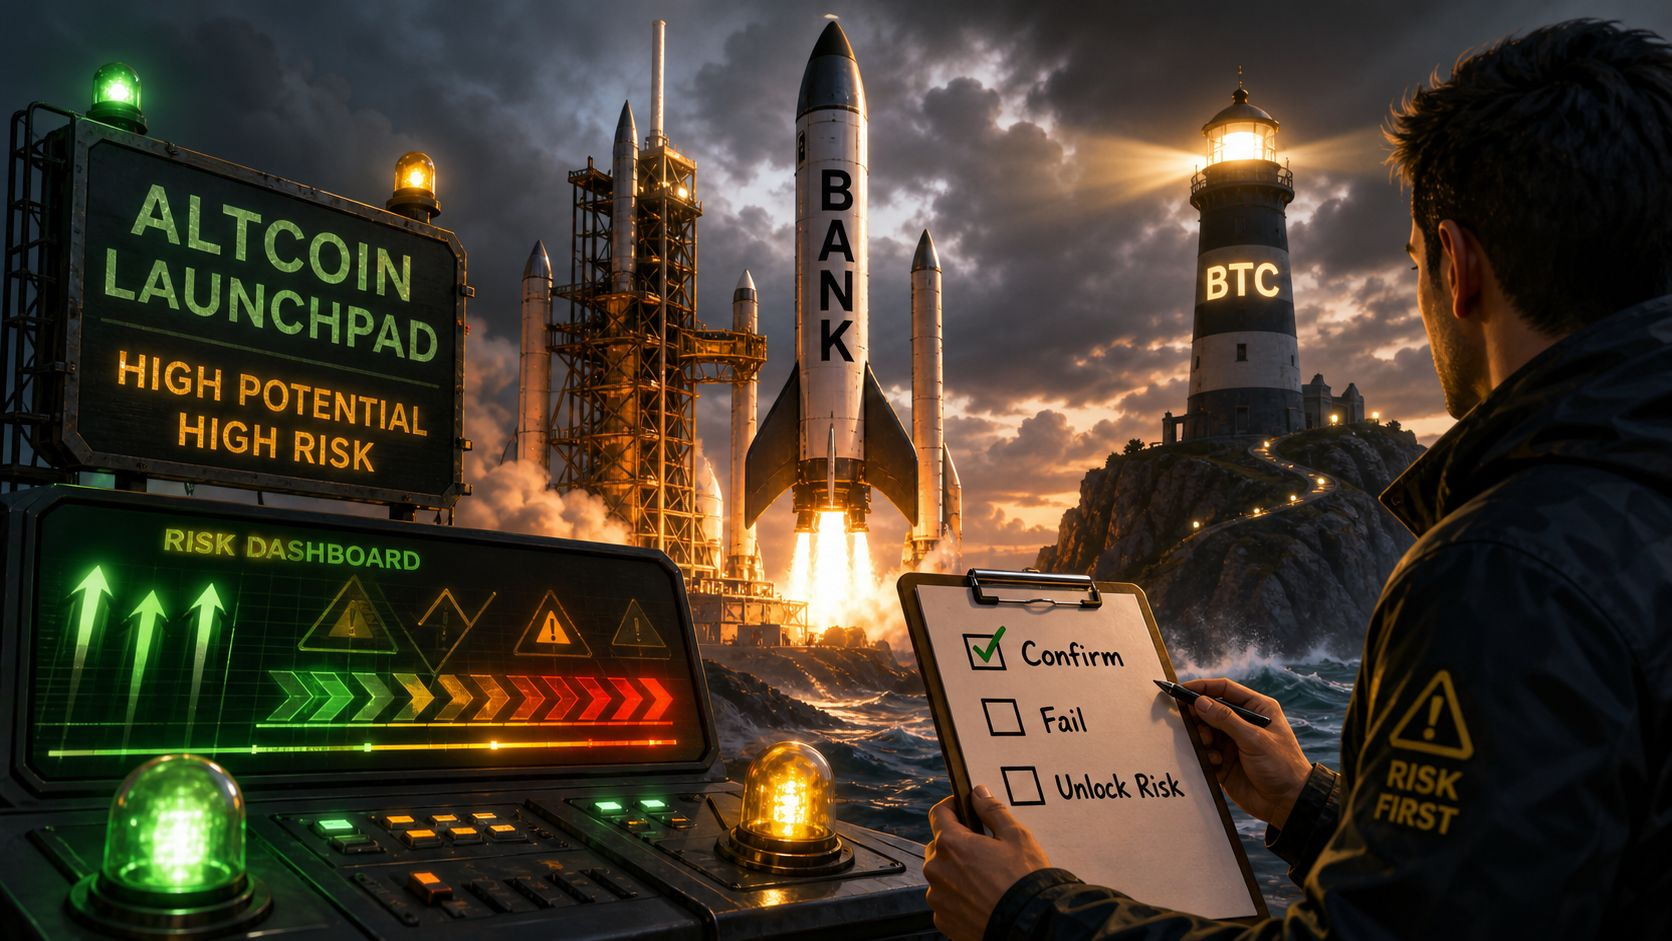
BANK 這種 24小時拉 20% 的幣,最容易讓人手癢,也最容易讓人買在情緒最燙的時候。
Binance 現貨快照顯示,$BANK 24小時漲幅 20.46%,成交額約 4669萬 USDT;同一時間 $BTC 只是溫和反彈。意思很直接:山寨局部有火,但主線並沒有全面放水。這個環境裏,機會是真的,陷阱也是真的。
我會把它當成事件前的高波動觀察,而不是閉眼追。未來半個月有 CPI、PPI 和 FOMC 紀要,宏觀一旦壓風險偏好,小幣先被抽流動性。反過來,如果 BTC 不破位,BANK 回踩還能縮量,才說明不是純情緒單。
確認條件:回調不吞掉啓動陽線,成交還能留在前排,BTC 不突然走弱。失效條件:放量衝高後快速跌回啓動區,或者主流幣穩住它自己先泄氣。追高最怕的不是買錯,是沒有退出線。
山寨可以做,但別把波動當信仰。想看機會,先看確認;想活得久,先看失效。
$BANK $BTC #Altcoins #RiskControl
164
·
--
$ATH$GRASS$TRX 你的倉位大小在$TRX 對於當前的波動性是否合適?風險管理從倉位大小開始。如果市場波動劇烈,減少你的倉位。如果市場趨勢強勁,你可以小心地逐步加倉。永遠不要在任何單一交易中下注超過你能承受的損失。這不是財務建議。自己做研究。
#PositionSizing #RiskControl #TradingDiscipline #資本保值
你如何調整高波動性幣種的倉位大小?
$ATH $GRASS $TRX 你的倉位大小在$TRX 對於當前的波動性是否合適?風險管理從倉位大小開始。如果市場波動劇烈,減少你的倉位。如果市場趨勢強勁,你可以小心地逐步加倉。永遠不要在任何單一交易中下注超過你能承受的損失。這不是財務建議。自己做研究。
#PositionSizing #RiskControl #TradingDiscipline #資本保值
你如何調整高波動性幣種的倉位大小?
#PositionSizing #RiskControl #TradingDiscipline #資本保值
你如何調整高波動性幣種的倉位大小?
1
40
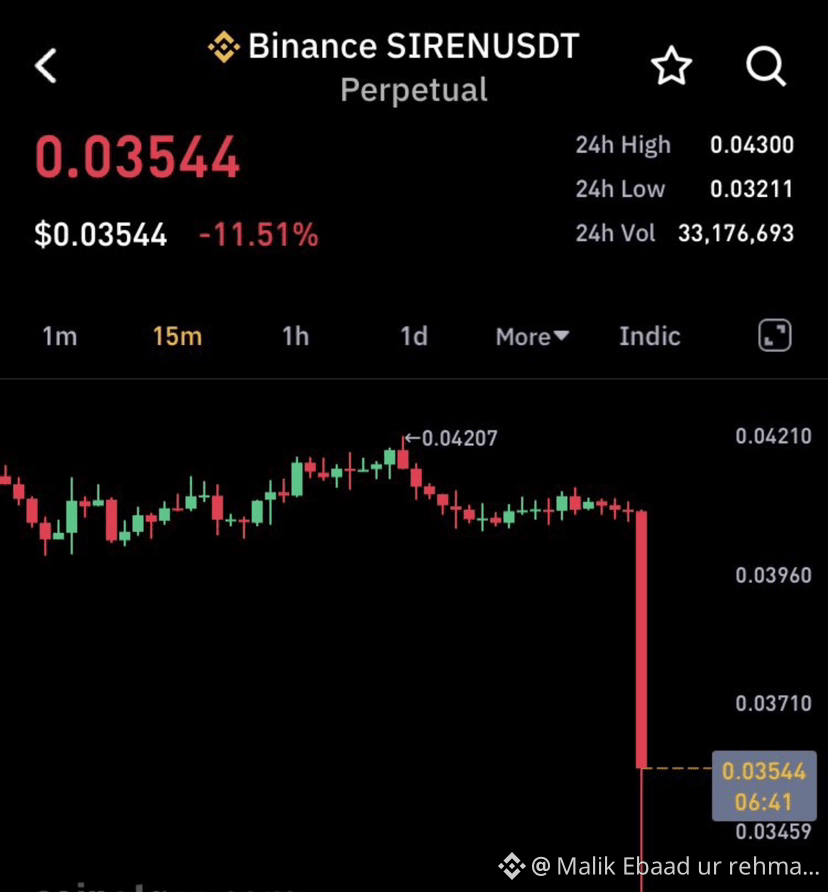
🚨 來自$SIREN 的市場課程🚨
快速拉昇後可能會有更快速的出貨。
當流動性稀薄時,出貨比進場更重要。
如果你在低市值幣種中,永遠要問:誰提供出貨流動性?
#SIREN #Crypto #DeFi #RiskControl #Altcoins!
🚨 來自$SIREN 的市場課程🚨
快速拉昇後可能會有更快速的出貨。
當流動性稀薄時,出貨比進場更重要。
如果你在低市值幣種中,永遠要問:誰提供出貨流動性?
#SIREN #Crypto #DeFi #RiskControl #Altcoins!
快速拉昇後可能會有更快速的出貨。
當流動性稀薄時,出貨比進場更重要。
如果你在低市值幣種中,永遠要問:誰提供出貨流動性?
#SIREN #Crypto #DeFi #RiskControl #Altcoins!
1
212
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#黄金跌至4144美元
17,048 次瀏覽
119 討論中
2
#QNT从日内高点回落逾40%
7,851 次瀏覽
76 討論中
3
#韩股Kospi指数跌2.7%三星SK海力士跌超5%
2,231 次瀏覽
31 討論中
4
#Bitget确认3.88亿美元资产被盗
14,736 次瀏覽
52 討論中
5
#比特币跌破8.3万美元
72,172 次瀏覽
346 討論中
6
#Bitget公布安全事件时间线
12,531 次瀏覽
58 討論中
7
#比特币现货ETF周净流入23.9亿美元
13,092 次瀏覽
99 討論中
8
#美联储拟定支付稳定币规则
58,711 次瀏覽
221 討論中
9
#中国或允许阿里字节买英伟达芯片
32,544 次瀏覽
146 討論中
10
#中美公布300亿美元关税减免清单
63,574 次瀏覽
130 討論中