

#learnwithfatima
learnwithfatima
1M 次瀏覽
2,299 討論中
熱門
最新

·
--
看漲
親愛的 #LearnWithFatima 家人們 🙌💛
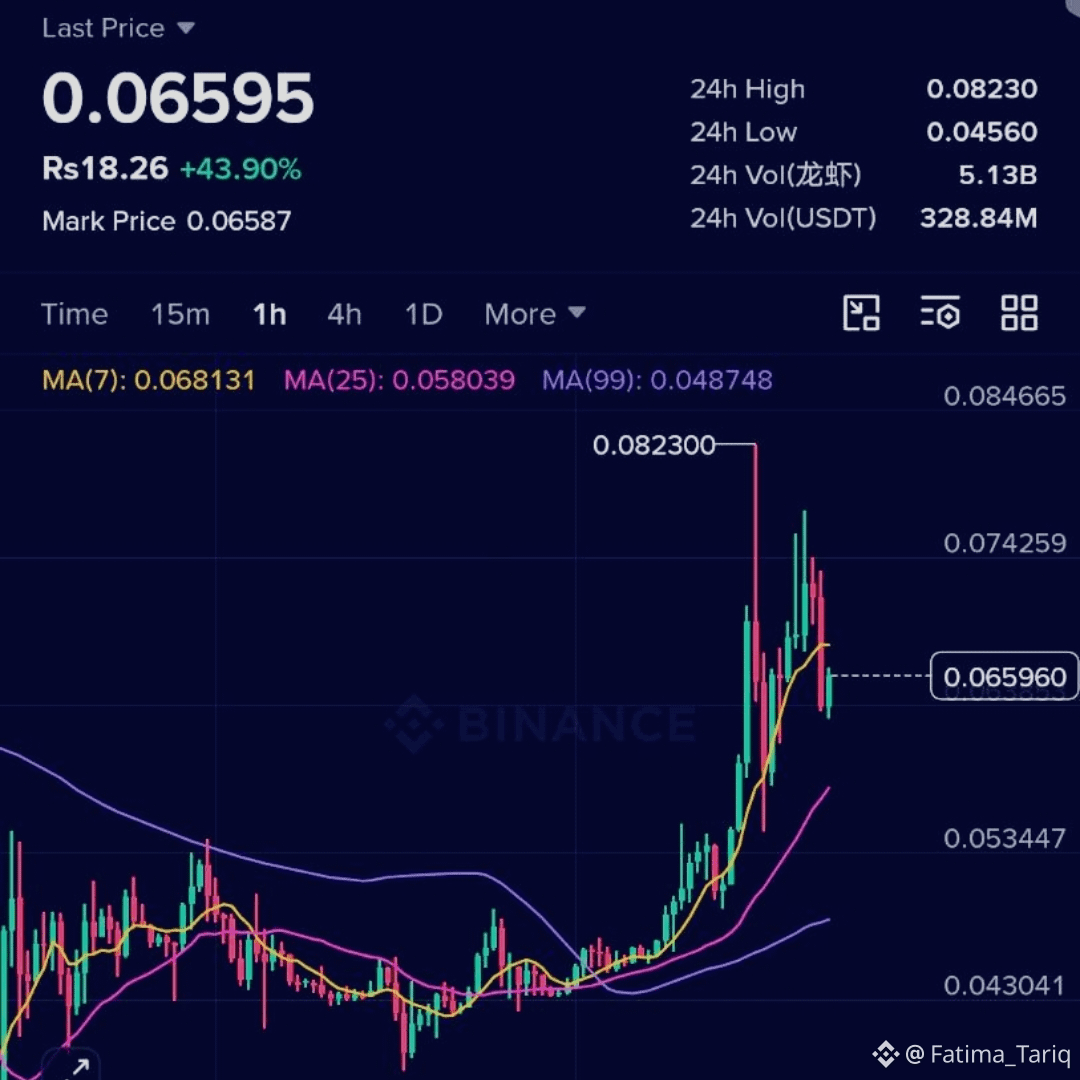
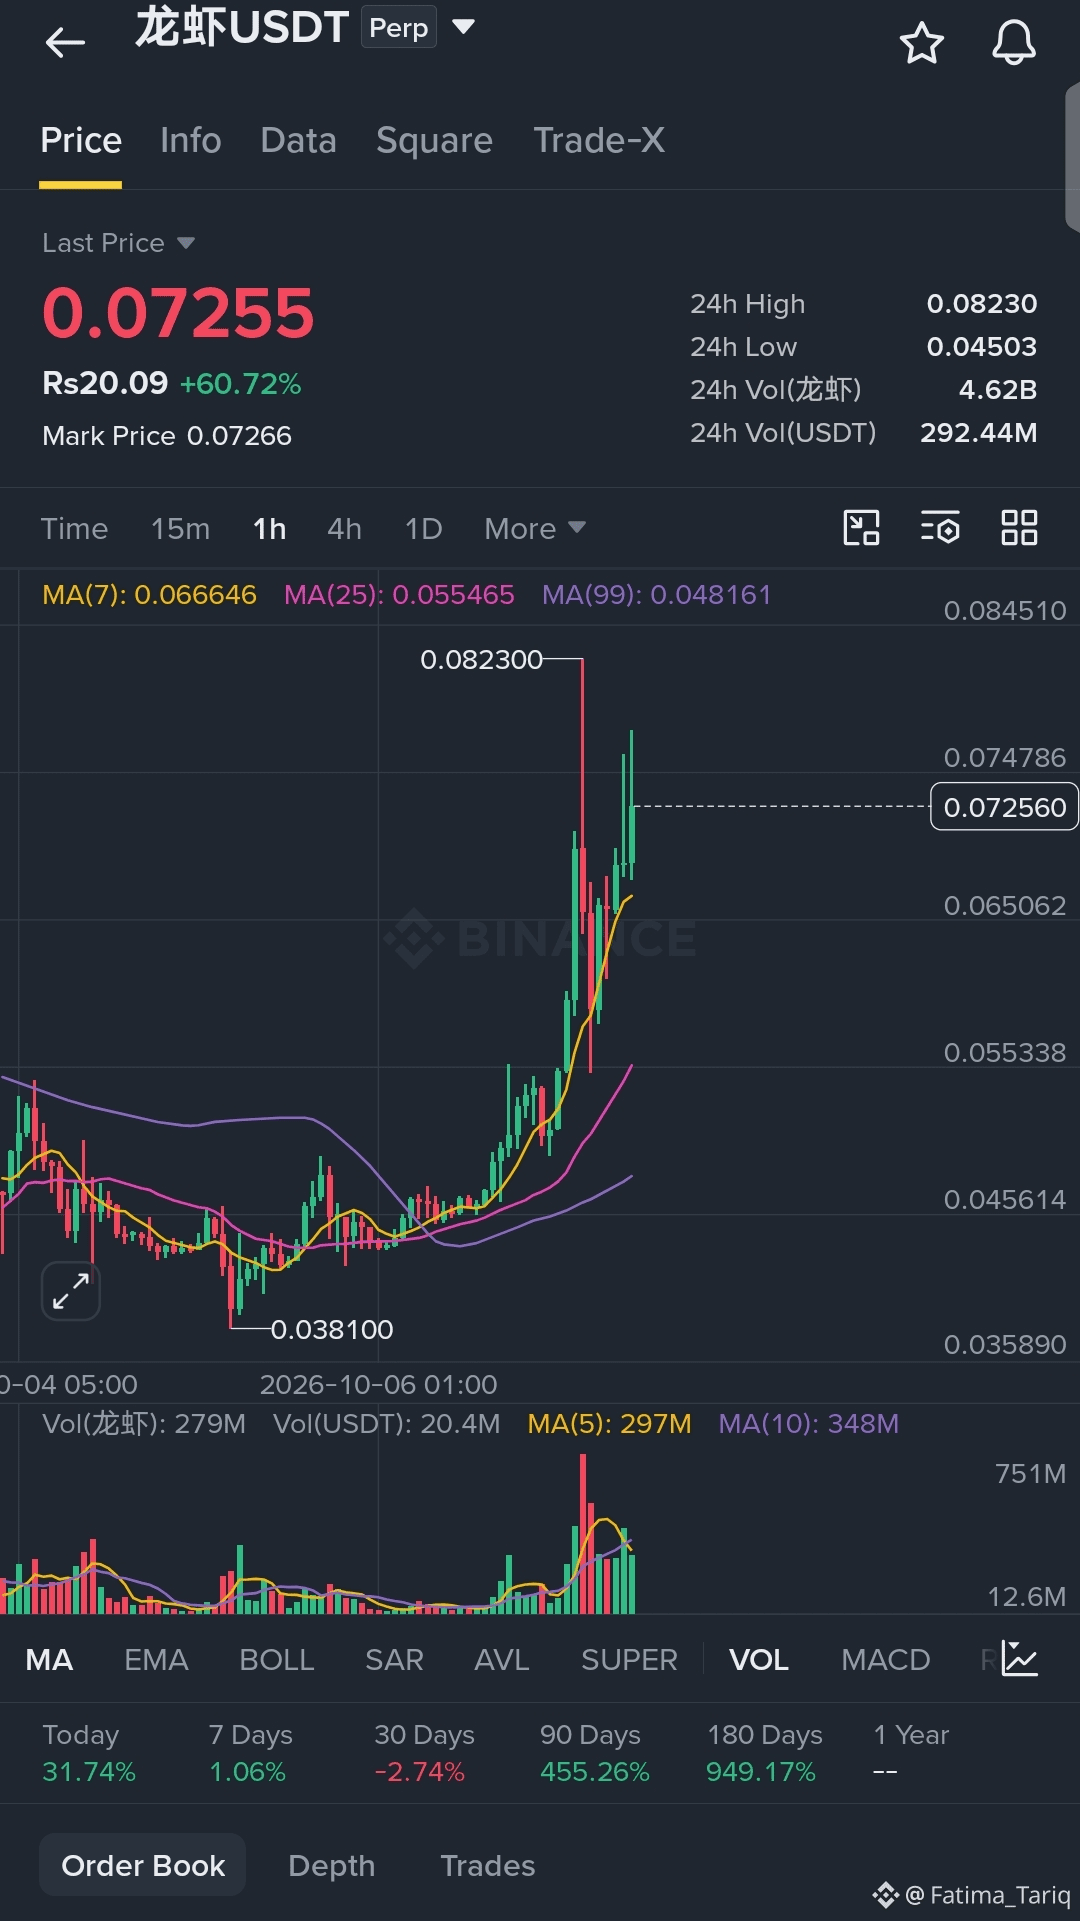
$龍蝦 LOBSTER TP1 和 TP2 都成功達成!
恭喜所有獲利的朋友們 🥳🎉
TP1:$0.050 ✅
TP2:$0.060 ✅
走勢正如預期般順利!現在關注 $0.075,等待 TP3 👀
不追高,只需耐心並遵循計劃。📊
非投資建議,請自行研究。
{future}(龍蝦USDT)
#BinanceLaunchesBinanceIntelligence #DubaiVARAIssuesReserveAssetAuditCircular #SECApproves3XBitcoinETF #WinklevossFilesSpotZcashETFApplication
親愛的 #LearnWithFatima 家人們 🙌💛
$龍蝦 LOBSTER TP1 和 TP2 都成功達成!
恭喜所有獲利的朋友們 🥳🎉
TP1:$0.050 ✅
TP2:$0.060 ✅
走勢正如預期般順利!現在關注 $0.075,等待 TP3 👀
不追高,只需耐心並遵循計劃。📊
非投資建議,請自行研究。
#BinanceLaunchesBinanceIntelligence #DubaiVARAIssuesReserveAssetAuditCircular #SECApproves3XBitcoinETF #WinklevossFilesSpotZcashETFApplication
$龍蝦 LOBSTER TP1 和 TP2 都成功達成!
恭喜所有獲利的朋友們 🥳🎉
TP1:$0.050 ✅
TP2:$0.060 ✅
走勢正如預期般順利!現在關注 $0.075,等待 TP3 👀
不追高,只需耐心並遵循計劃。📊
非投資建議,請自行研究。
#BinanceLaunchesBinanceIntelligence #DubaiVARAIssuesReserveAssetAuditCircular #SECApproves3XBitcoinETF #WinklevossFilesSpotZcashETFApplication
Fatima_Tariq
·
--
Gm #LearnWithFatima 家人們!希望大家都過得不錯,我正在密切關注 3 個高波動性形態
$龍蝦
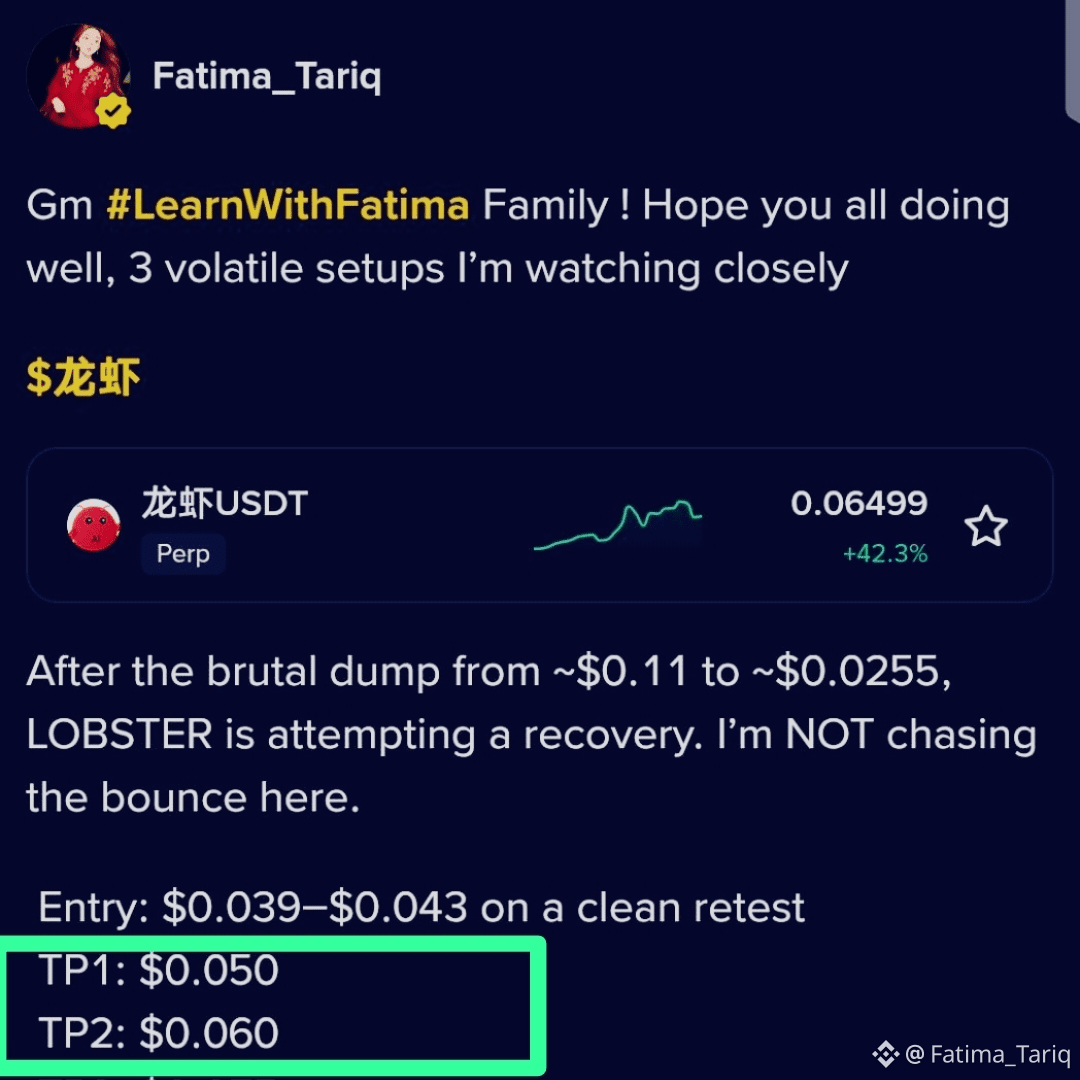
在從約 $0.11 殘酷暴跌到 ~$0.0255 之後,LOBSTER 正在嘗試反彈。我不會在這裏追漲。
入場:在乾淨回測後於 $0.039–$0.043 介入
TP1: $0.050
TP2: $0.060
TP3: $0.075
SL: $0.035
關鍵在於買家能否重新站上並守住 ~$0.06 的阻力區域。如果 $0.039 伴隨強勁拋壓跌破,我寧願觀望等待。
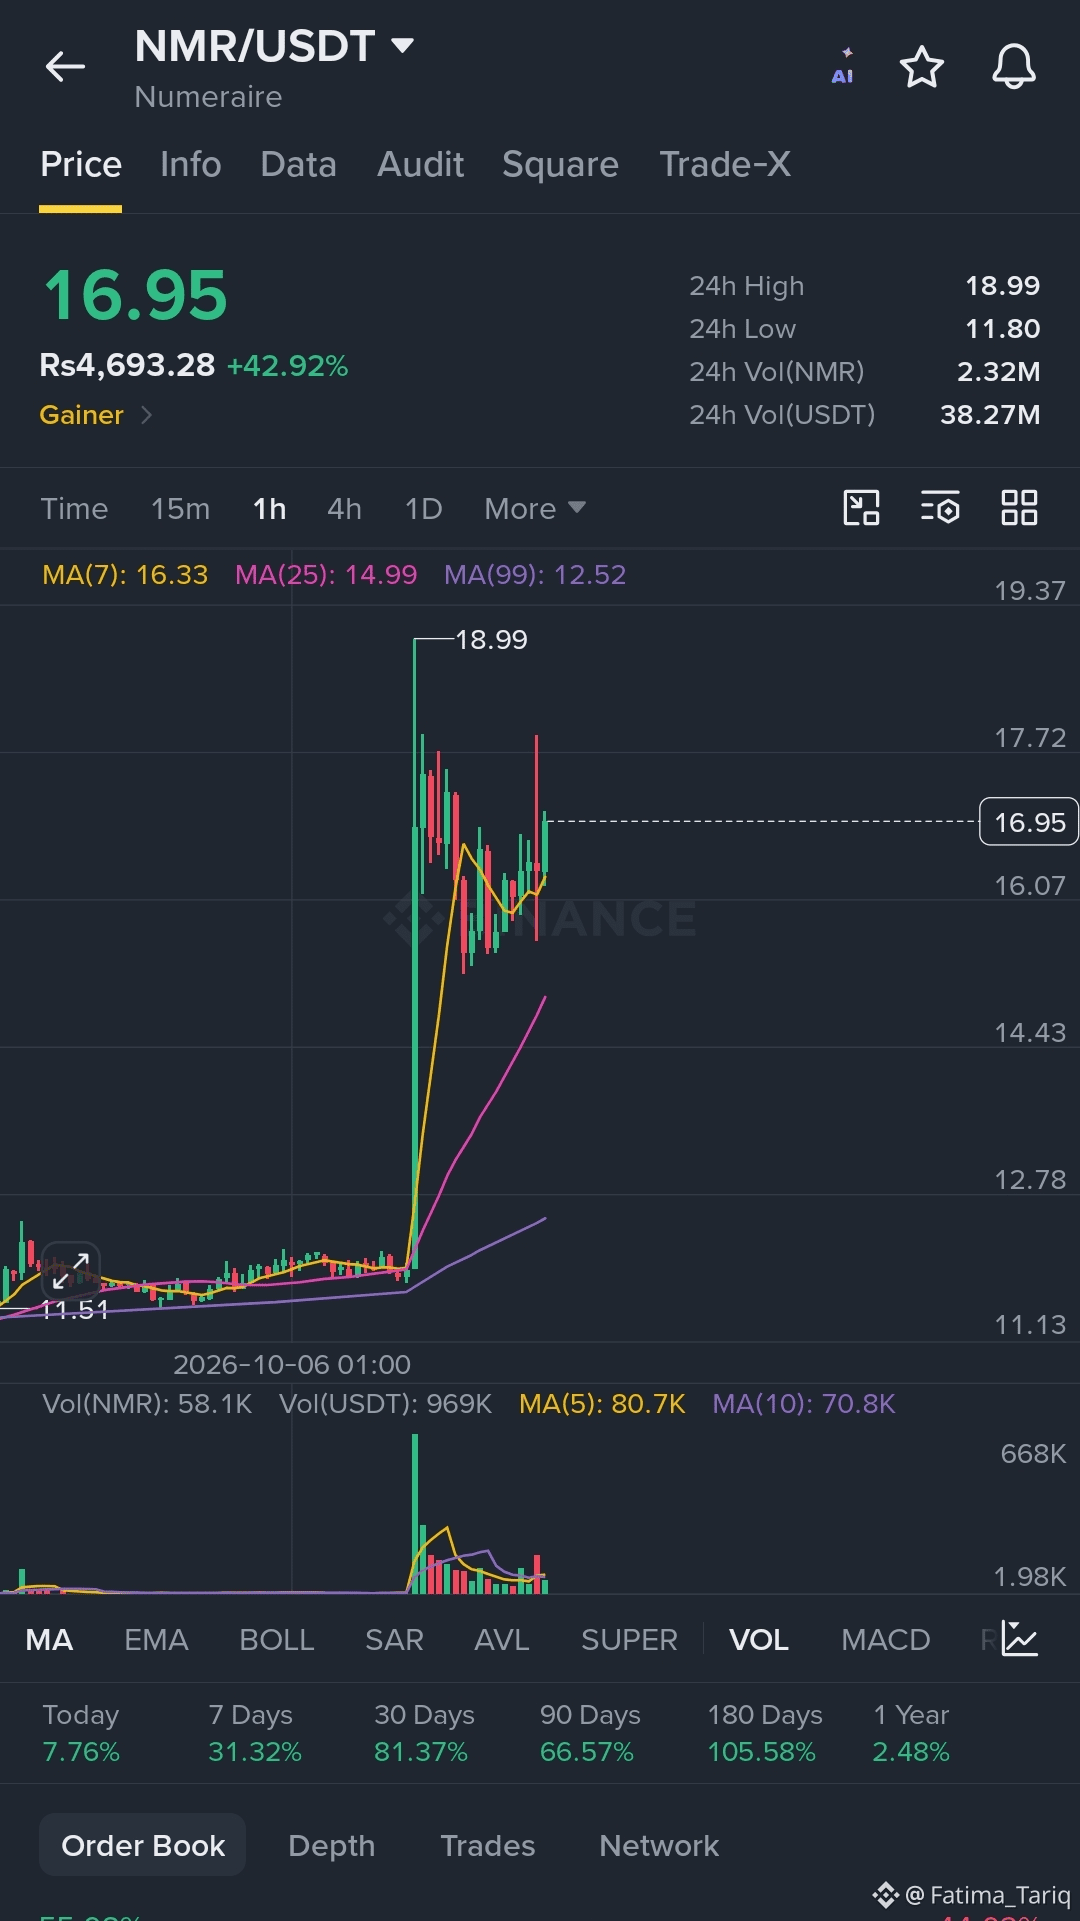
$NMR
NMR 一直是最強勢的走勢之一,突破了此前的 $15 區域,並在降溫前衝向 $19–$20 區間。
入場:回測時於 $14.50–$15.50 介入
TP1: $17.50
TP2: $19.00
TP3: $21.00
SL: $13.60
相比追另外兩個,我更喜歡 NMR,但在如此激進的上漲之後,我需要確認前阻力正在轉化爲支撐。
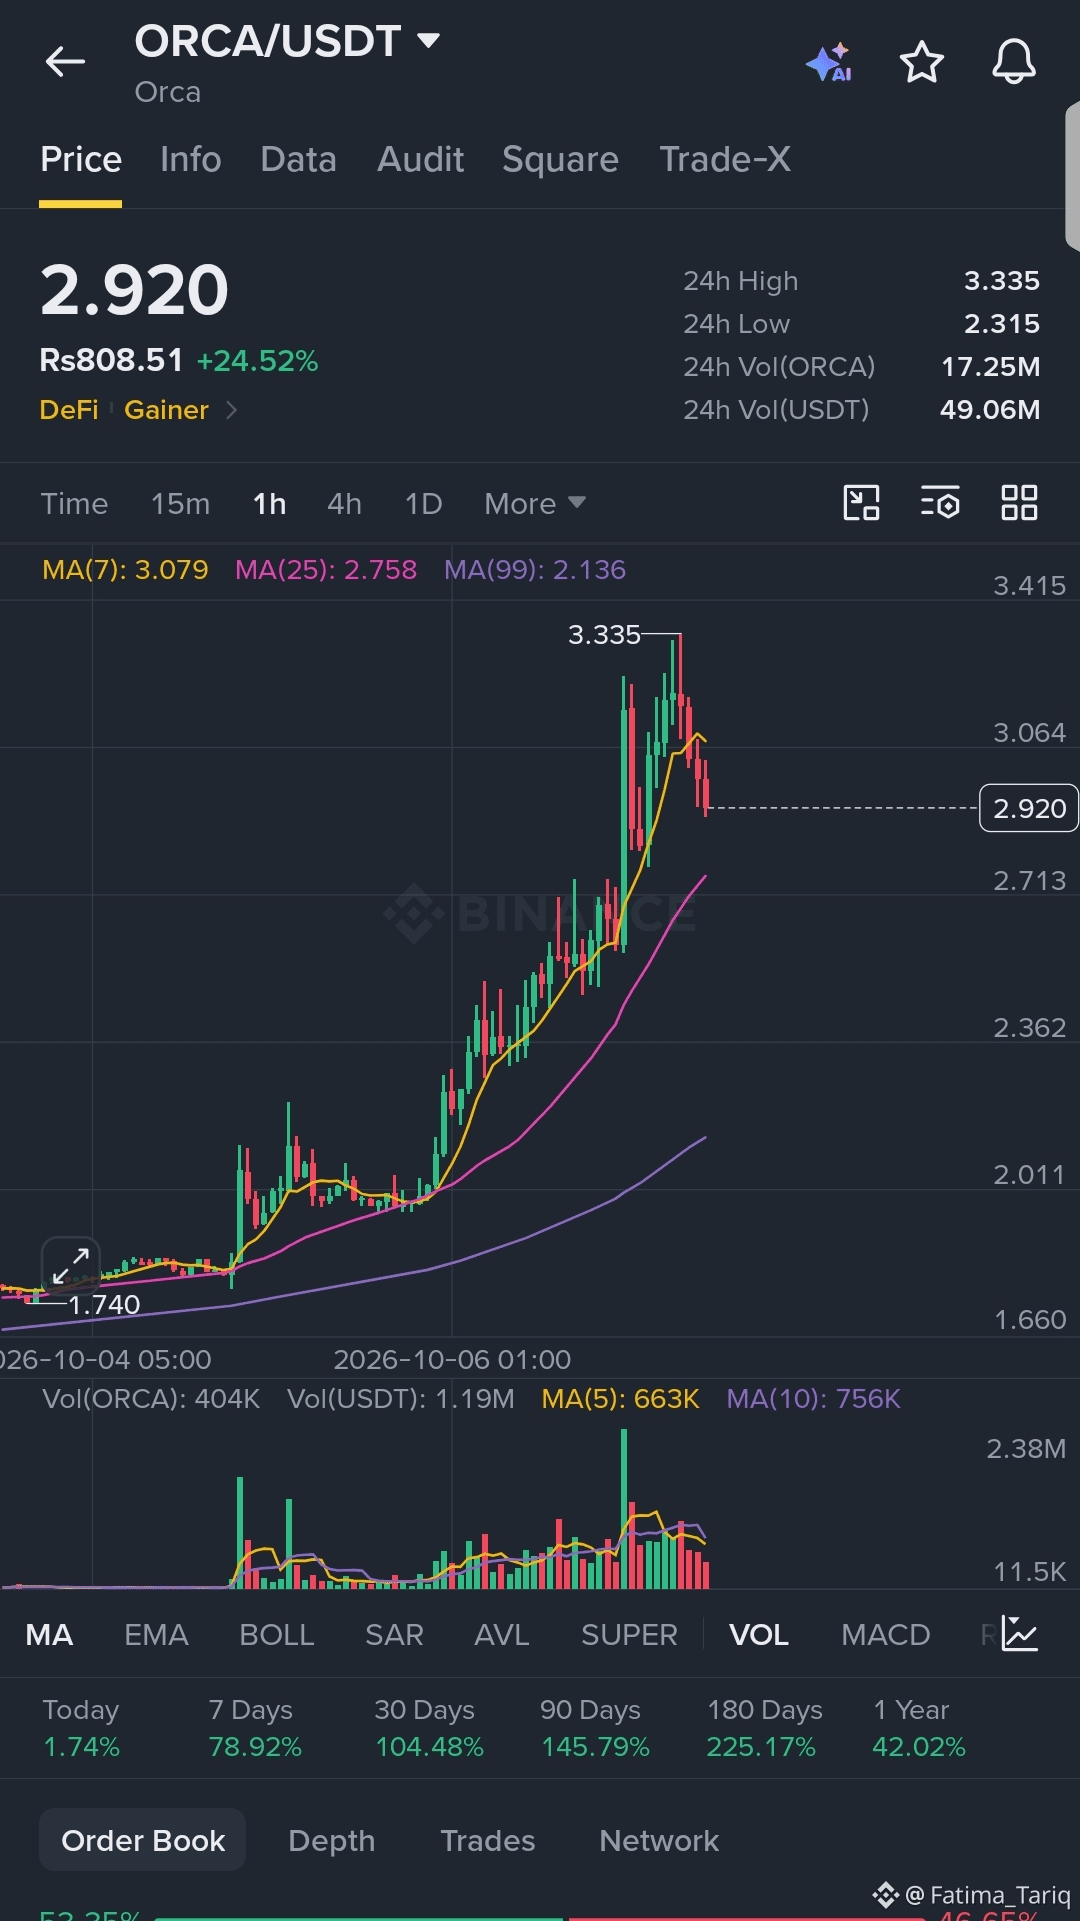
$ORCA
ORCA 已經從大約 $1 漲到接近 $3,所以趨勢很驚人,但這波上漲已經有些過度拉伸。
我的做空設置:
入場:若確認受阻,則在 $2.85–$3.00 介入
TP1: $2.70
TP2: $2.50
TP3: $2.30
SL: $3.15
對我來說,只有在價格持續受阻於 $3 區域時,做空纔有意義。若能有效突破並站穩其上,這個形態就失效了。
⚠️ 這些都是高波動性設置,不是“買入後放着不管”的交易。
小倉位。明確止損。不要使用不必要的槓桿。永遠不要追一根直線拉昇的K線。
務必自行研究,這不是任何金融建議
你會選擇哪個設置:LOBSTER、NMR 還是 ORCA?
#BinanceLaunchesBinanceIntelligence #WinklevossFilesSpotZcashETFApplication #IglooShutsDownAbstractBlockchain #StrategyMarketCapSurpassesRumble
5
1.1k
·
--
Gm #LearnWithFatima 家人們!希望大家都過得不錯,我正在密切關注 3 個高波動性形態
$龍蝦
{future}(龍蝦USDT)
在從約 $0.11 殘酷暴跌到 ~$0.0255 之後,LOBSTER 正在嘗試反彈。我不會在這裏追漲。
入場:在乾淨回測後於 $0.039–$0.043 介入
TP1: $0.050
TP2: $0.060
TP3: $0.075
SL: $0.035
關鍵在於買家能否重新站上並守住 ~$0.06 的阻力區域。如果 $0.039 伴隨強勁拋壓跌破,我寧願觀望等待。
$NMR
{future}(NMRUSDT)
NMR 一直是最強勢的走勢之一,突破了此前的 $15 區域,並在降溫前衝向 $19–$20 區間。
入場:回測時於 $14.50–$15.50 介入
TP1: $17.50
TP2: $19.00
TP3: $21.00
SL: $13.60
相比追另外兩個,我更喜歡 NMR,但在如此激進的上漲之後,我需要確認前阻力正在轉化爲支撐。
$ORCA
{future}(ORCAUSDT)
ORCA 已經從大約 $1 漲到接近 $3,所以趨勢很驚人,但這波上漲已經有些過度拉伸。
我的做空設置:
入場:若確認受阻,則在 $2.85–$3.00 介入
TP1: $2.70
TP2: $2.50
TP3: $2.30
SL: $3.15
對我來說,只有在價格持續受阻於 $3 區域時,做空纔有意義。若能有效突破並站穩其上,這個形態就失效了。
⚠️ 這些都是高波動性設置,不是“買入後放着不管”的交易。
小倉位。明確止損。不要使用不必要的槓桿。永遠不要追一根直線拉昇的K線。
務必自行研究,這不是任何金融建議
你會選擇哪個設置:LOBSTER、NMR 還是 ORCA?
#BinanceLaunchesBinanceIntelligence #WinklevossFilesSpotZcashETFApplication #IglooShutsDownAbstractBlockchain #StrategyMarketCapSurpassesRumble
Gm #LearnWithFatima 家人們!希望大家都過得不錯,我正在密切關注 3 個高波動性形態
$龍蝦
在從約 $0.11 殘酷暴跌到 ~$0.0255 之後,LOBSTER 正在嘗試反彈。我不會在這裏追漲。
入場:在乾淨回測後於 $0.039–$0.043 介入
TP1: $0.050
TP2: $0.060
TP3: $0.075
SL: $0.035
關鍵在於買家能否重新站上並守住 ~$0.06 的阻力區域。如果 $0.039 伴隨強勁拋壓跌破,我寧願觀望等待。
$NMR
NMR 一直是最強勢的走勢之一,突破了此前的 $15 區域,並在降溫前衝向 $19–$20 區間。
入場:回測時於 $14.50–$15.50 介入
TP1: $17.50
TP2: $19.00
TP3: $21.00
SL: $13.60
相比追另外兩個,我更喜歡 NMR,但在如此激進的上漲之後,我需要確認前阻力正在轉化爲支撐。
$ORCA
ORCA 已經從大約 $1 漲到接近 $3,所以趨勢很驚人,但這波上漲已經有些過度拉伸。
我的做空設置:
入場:若確認受阻,則在 $2.85–$3.00 介入
TP1: $2.70
TP2: $2.50
TP3: $2.30
SL: $3.15
對我來說,只有在價格持續受阻於 $3 區域時,做空纔有意義。若能有效突破並站穩其上,這個形態就失效了。
⚠️ 這些都是高波動性設置,不是“買入後放着不管”的交易。
小倉位。明確止損。不要使用不必要的槓桿。永遠不要追一根直線拉昇的K線。
務必自行研究,這不是任何金融建議
你會選擇哪個設置:LOBSTER、NMR 還是 ORCA?
#BinanceLaunchesBinanceIntelligence #WinklevossFilesSpotZcashETFApplication #IglooShutsDownAbstractBlockchain #StrategyMarketCapSurpassesRumble
Saqib2174:
today I'm not trading because very loss in few days
2
1
5
1.6k
·
--
文章
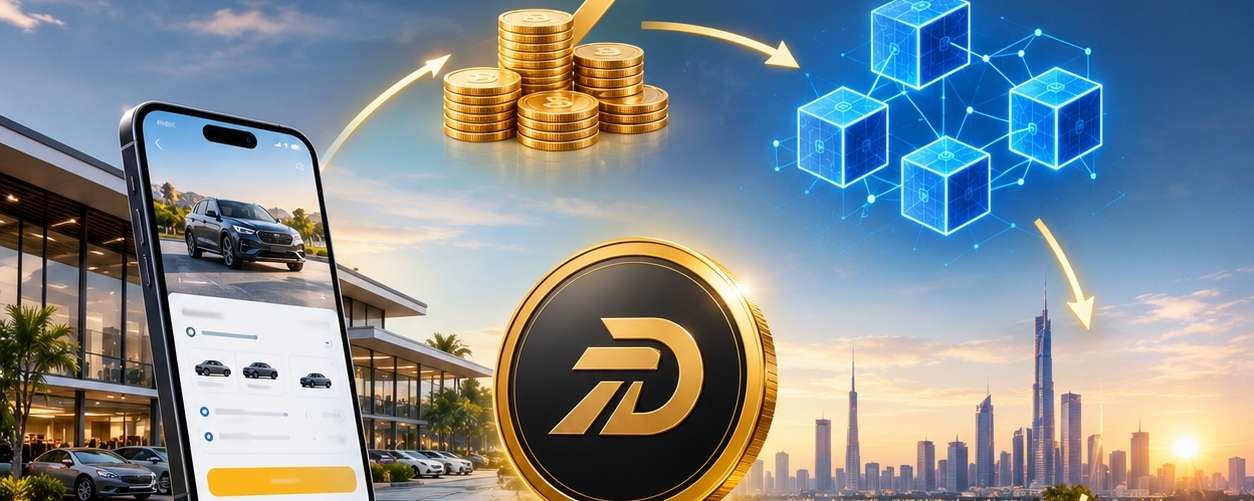
DRIVX:更深入瞭解一個圍繞代幣打造的汽車租賃業務現實世界資產的敘事在加密領域變得越來越常見,但始終需要問的重要問題是:代幣背後究竟是什麼?
我瞭解了 DRIVX,這是一項基於 BNB 智能鏈的項目,其說法是它正在把現實世界的租車運營與鏈上代幣生態系統連接起來。以下是該項目所呈現的模型方式:
1️⃣ 什麼是 DRIVX?
根據 DRIVX 的說法,該模型包含三個主要步驟:
1. 代幣預售
參與者在預售期間獲得 DRIVX。
2. 資本 → 租賃運營
該項目表示,資本將用於擴展其汽車租賃業務,包括車輛和運營基礎設施。
DRIVX:更深入瞭解一個圍繞代幣打造的汽車租賃業務
現實世界資產的敘事在加密領域變得越來越常見,但始終需要問的重要問題是:代幣背後究竟是什麼?
我瞭解了 DRIVX,這是一項基於 BNB 智能鏈的項目,其說法是它正在把現實世界的租車運營與鏈上代幣生態系統連接起來。以下是該項目所呈現的模型方式:
1️⃣ 什麼是 DRIVX?
根據 DRIVX 的說法,該模型包含三個主要步驟:
1. 代幣預售
參與者在預售期間獲得 DRIVX。
2. 資本 → 租賃運營
該項目表示,資本將用於擴展其汽車租賃業務,包括車輛和運營基礎設施。
我瞭解了 DRIVX,這是一項基於 BNB 智能鏈的項目,其說法是它正在把現實世界的租車運營與鏈上代幣生態系統連接起來。以下是該項目所呈現的模型方式:
1️⃣ 什麼是 DRIVX?
根據 DRIVX 的說法,該模型包含三個主要步驟:
1. 代幣預售
參與者在預售期間獲得 DRIVX。
2. 資本 → 租賃運營
該項目表示,資本將用於擴展其汽車租賃業務,包括車輛和運營基礎設施。
Asghar3067:
good
2
4
436
·
--
加密市場回顧 || 10月2日
1️⃣ BNB Chain || 代幣化股票
- 2026年1月:代幣化股票市場 = 7.19億美元
BNB Chain:13% || 以太坊:48% || Solana:31%
- 2026年9月:市場增長至約33.5億美元,較8月的28.7億美元環比上漲約17%。當前市場估計約爲37億美元。
- 10月2日:BNB Chain 在代幣化股票與ETF方面突破11億美元,約佔市場的30%。以太坊持有8.28億美元(22%),Solana爲7.38億美元(20%)。
- BNB Chain 還有180萬持有者,約佔全部代幣化股票持有者的45%。Binance Research 表示,代幣化股票的轉賬在2026年Q3超過1000億美元,而2026年Q1僅爲60億美元。
這種轉變不僅僅是市值層面的變化。代幣化權益正在成爲鏈上可用於交易、作爲抵押品以及DeFi的可用資產;該板塊的DeFi部署比例在2026年從1.8% → 6.3%上升。
2️⃣ ₿ 比特幣 || [槓桿 + 宏觀]
- 9月30日:BTC約爲8.35萬美元,未平倉合約(OI)接近62.5萬BTC,接近12個月低點。
- 10月2日:BTC攀升至約8.65萬美元附近,同時OI增加了2.7萬BTC,約爲65.3萬BTC / 562億美元。
- 永續合約資金費率在短短兩天內從約3%跳升至10%。價格上漲同時OI上升,暗示有新倉位進入;但更高的資金成本也會在價格反轉時提高清算風險。
美國就業 | 10月2日
9月NFP:+2.9萬
預期:+9萬
8月修正:+13.3萬
失業率:4.2%,高於4.1%
報告發布前,10月美聯儲加息的定價已從約69%下滑至22%。
關鍵差異很有意思:代幣化正在擴大結構性鏈上採用;而BTC在槓桿走高的同時推動價格。前者是採用故事;後者則仍然高度依賴資金費率、流動性和宏觀數據。
隨着代幣化資產擴張、BTC槓桿上升且美國招聘走弱,哪一個因素可能對加密資產下一次重大走勢影響最大?
#LearnWithFatima #NFPWatch #BitcoinFundingRateTriplesTo10% #ZcashFalls21%FromSeptemberPeak #USSeptemberPayrollsAdd29KUnemploymentRises4.2%
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$MAGMA 目前處在熱度之中 ✈️
{future}(MAGMAUSDT)
加密市場回顧 || 10月2日
1️⃣ BNB Chain || 代幣化股票
- 2026年1月:代幣化股票市場 = 7.19億美元
BNB Chain:13% || 以太坊:48% || Solana:31%
- 2026年9月:市場增長至約33.5億美元,較8月的28.7億美元環比上漲約17%。當前市場估計約爲37億美元。
- 10月2日:BNB Chain 在代幣化股票與ETF方面突破11億美元,約佔市場的30%。以太坊持有8.28億美元(22%),Solana爲7.38億美元(20%)。
- BNB Chain 還有180萬持有者,約佔全部代幣化股票持有者的45%。Binance Research 表示,代幣化股票的轉賬在2026年Q3超過1000億美元,而2026年Q1僅爲60億美元。
這種轉變不僅僅是市值層面的變化。代幣化權益正在成爲鏈上可用於交易、作爲抵押品以及DeFi的可用資產;該板塊的DeFi部署比例在2026年從1.8% → 6.3%上升。
2️⃣ ₿ 比特幣 || [槓桿 + 宏觀]
- 9月30日:BTC約爲8.35萬美元,未平倉合約(OI)接近62.5萬BTC,接近12個月低點。
- 10月2日:BTC攀升至約8.65萬美元附近,同時OI增加了2.7萬BTC,約爲65.3萬BTC / 562億美元。
- 永續合約資金費率在短短兩天內從約3%跳升至10%。價格上漲同時OI上升,暗示有新倉位進入;但更高的資金成本也會在價格反轉時提高清算風險。
美國就業 | 10月2日
9月NFP:+2.9萬
預期:+9萬
8月修正:+13.3萬
失業率:4.2%,高於4.1%
報告發布前,10月美聯儲加息的定價已從約69%下滑至22%。
關鍵差異很有意思:代幣化正在擴大結構性鏈上採用;而BTC在槓桿走高的同時推動價格。前者是採用故事;後者則仍然高度依賴資金費率、流動性和宏觀數據。
隨着代幣化資產擴張、BTC槓桿上升且美國招聘走弱,哪一個因素可能對加密資產下一次重大走勢影響最大?
#LearnWithFatima #NFPWatch #BitcoinFundingRateTriplesTo10% #ZcashFalls21%FromSeptemberPeak #USSeptemberPayrollsAdd29KUnemploymentRises4.2%
$BTC
$BNB
$MAGMA 目前處在熱度之中 ✈️
Tokenization Growth
42%
Leverage Flush
0%
Macro Shift
8%
Liquidity Return
50%
12 票 • 投票已結束
1
8
1.3k
·
--
文章
比特幣83K:爲什麼不斷上升的收益率、疲弱的現貨需求以及就業報告比頭條更重要比特幣正以與今年年初衝向12.6萬美元歷史高點時截然不同的市場結構,進入9月的最後幾天。
9月30日(週三),比特幣在約83,700–83,800美元區間交易。日內小幅走低,且在9月21日嘗試衝破87,300美元但失敗後仍處於盤整狀態。乍一看,市場相對平靜。但在價格之下,幾股重要力量正在朝着相反的方向變化。
最大的疑問不再只是:美債收益率是否正在走高。
比特幣83K:爲什麼不斷上升的收益率、疲弱的現貨需求以及就業報告比頭條更重要
比特幣正以與今年年初衝向12.6萬美元歷史高點時截然不同的市場結構,進入9月的最後幾天。
9月30日(週三),比特幣在約83,700–83,800美元區間交易。日內小幅走低,且在9月21日嘗試衝破87,300美元但失敗後仍處於盤整狀態。乍一看,市場相對平靜。但在價格之下,幾股重要力量正在朝着相反的方向變化。
最大的疑問不再只是:美債收益率是否正在走高。
9月30日(週三),比特幣在約83,700–83,800美元區間交易。日內小幅走低,且在9月21日嘗試衝破87,300美元但失敗後仍處於盤整狀態。乍一看,市場相對平靜。但在價格之下,幾股重要力量正在朝着相反的方向變化。
最大的疑問不再只是:美債收益率是否正在走高。
3
8
1.5k
·
--
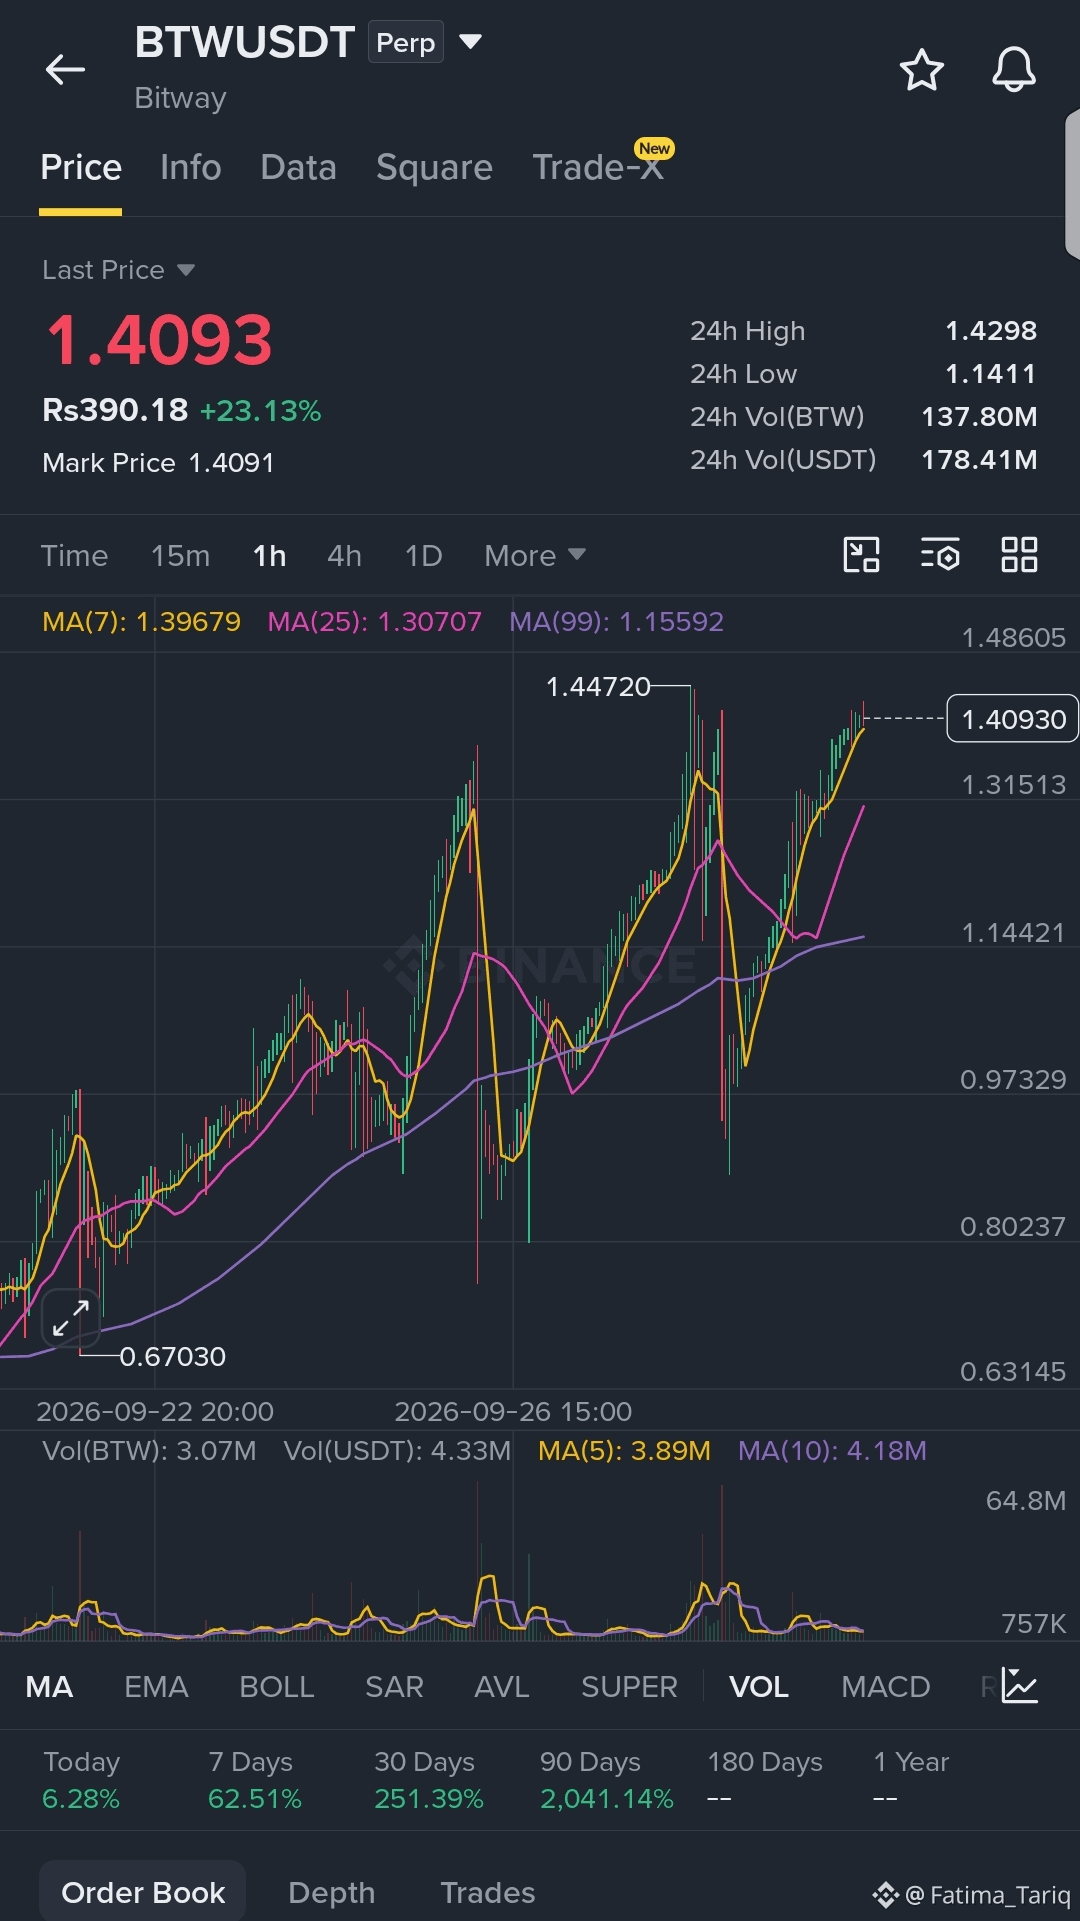
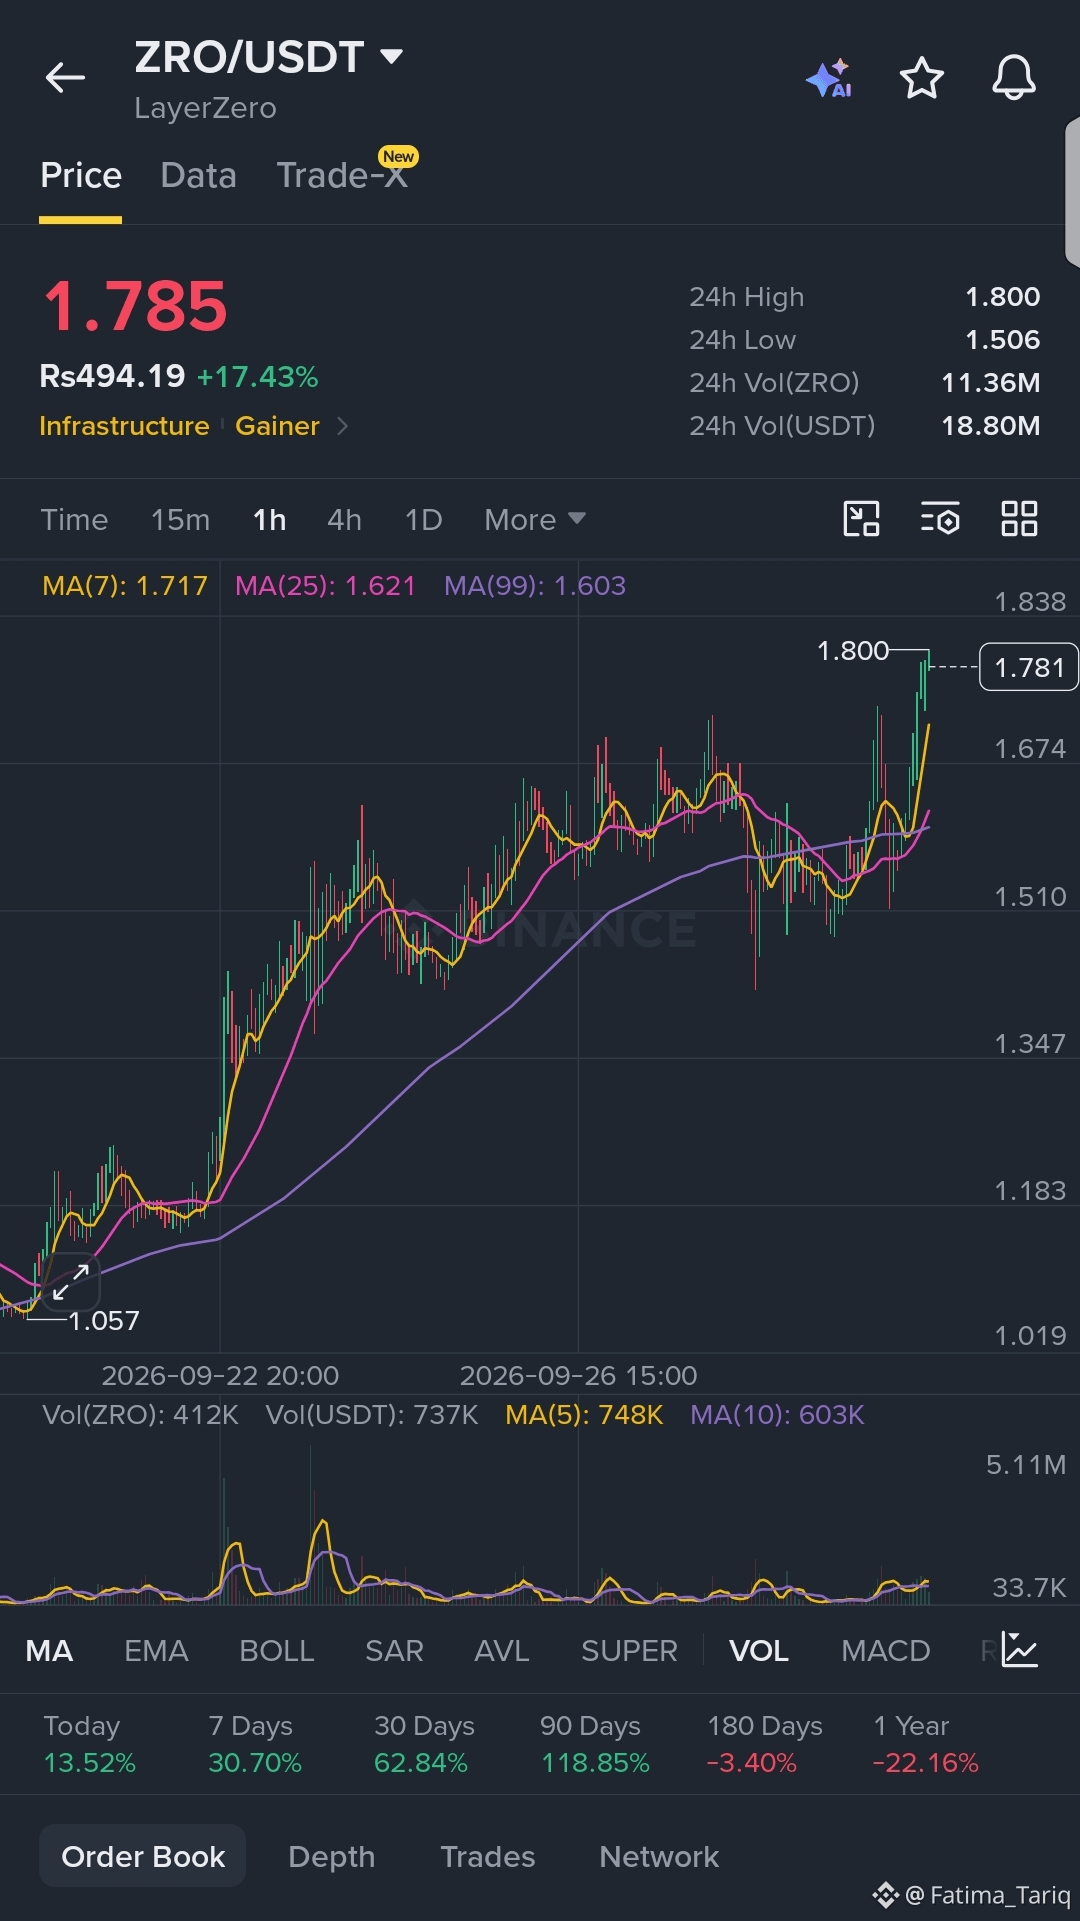
我雷達上有兩個佈局 👀
$ZRO 價格正在接近一個關鍵突破區。如果 $1.75–$1.80 能作爲進場區域守住,我關注 $1.90 → $2.00 → $2.20 → $2.50 → $3.00。
SL:$1.61
{future}(ZROUSDT)
$BTW 觀察空頭佈局,區間在 $1.44–$1.40。如果賣方掌控局勢,下方目標位是 $1.30 → $1.20 → $1.00 → $0.80 → $0.50。
SL:$1.54
{alpha}(560x444045b0ee1ee319a660a5e3d604ca0ffa35acaa)
兩個不同方向,但同一條規則:先看關鍵價位,再等確認後再追單。不是理財建議,DYOR(自行盡調),投資前務必先做研究。
#zro #BTW
#EarningsSeason
#LearnWithFatima
#CryptoTradingTip
我雷達上有兩個佈局 👀
$ZRO 價格正在接近一個關鍵突破區。如果 $1.75–$1.80 能作爲進場區域守住,我關注 $1.90 → $2.00 → $2.20 → $2.50 → $3.00。
SL:$1.61
$BTW 觀察空頭佈局,區間在 $1.44–$1.40。如果賣方掌控局勢,下方目標位是 $1.30 → $1.20 → $1.00 → $0.80 → $0.50。
SL:$1.54
兩個不同方向,但同一條規則:先看關鍵價位,再等確認後再追單。不是理財建議,DYOR(自行盡調),投資前務必先做研究。
#zro #BTW
#EarningsSeason
#LearnWithFatima
#CryptoTradingTip
5
1.3k
·
--
看漲
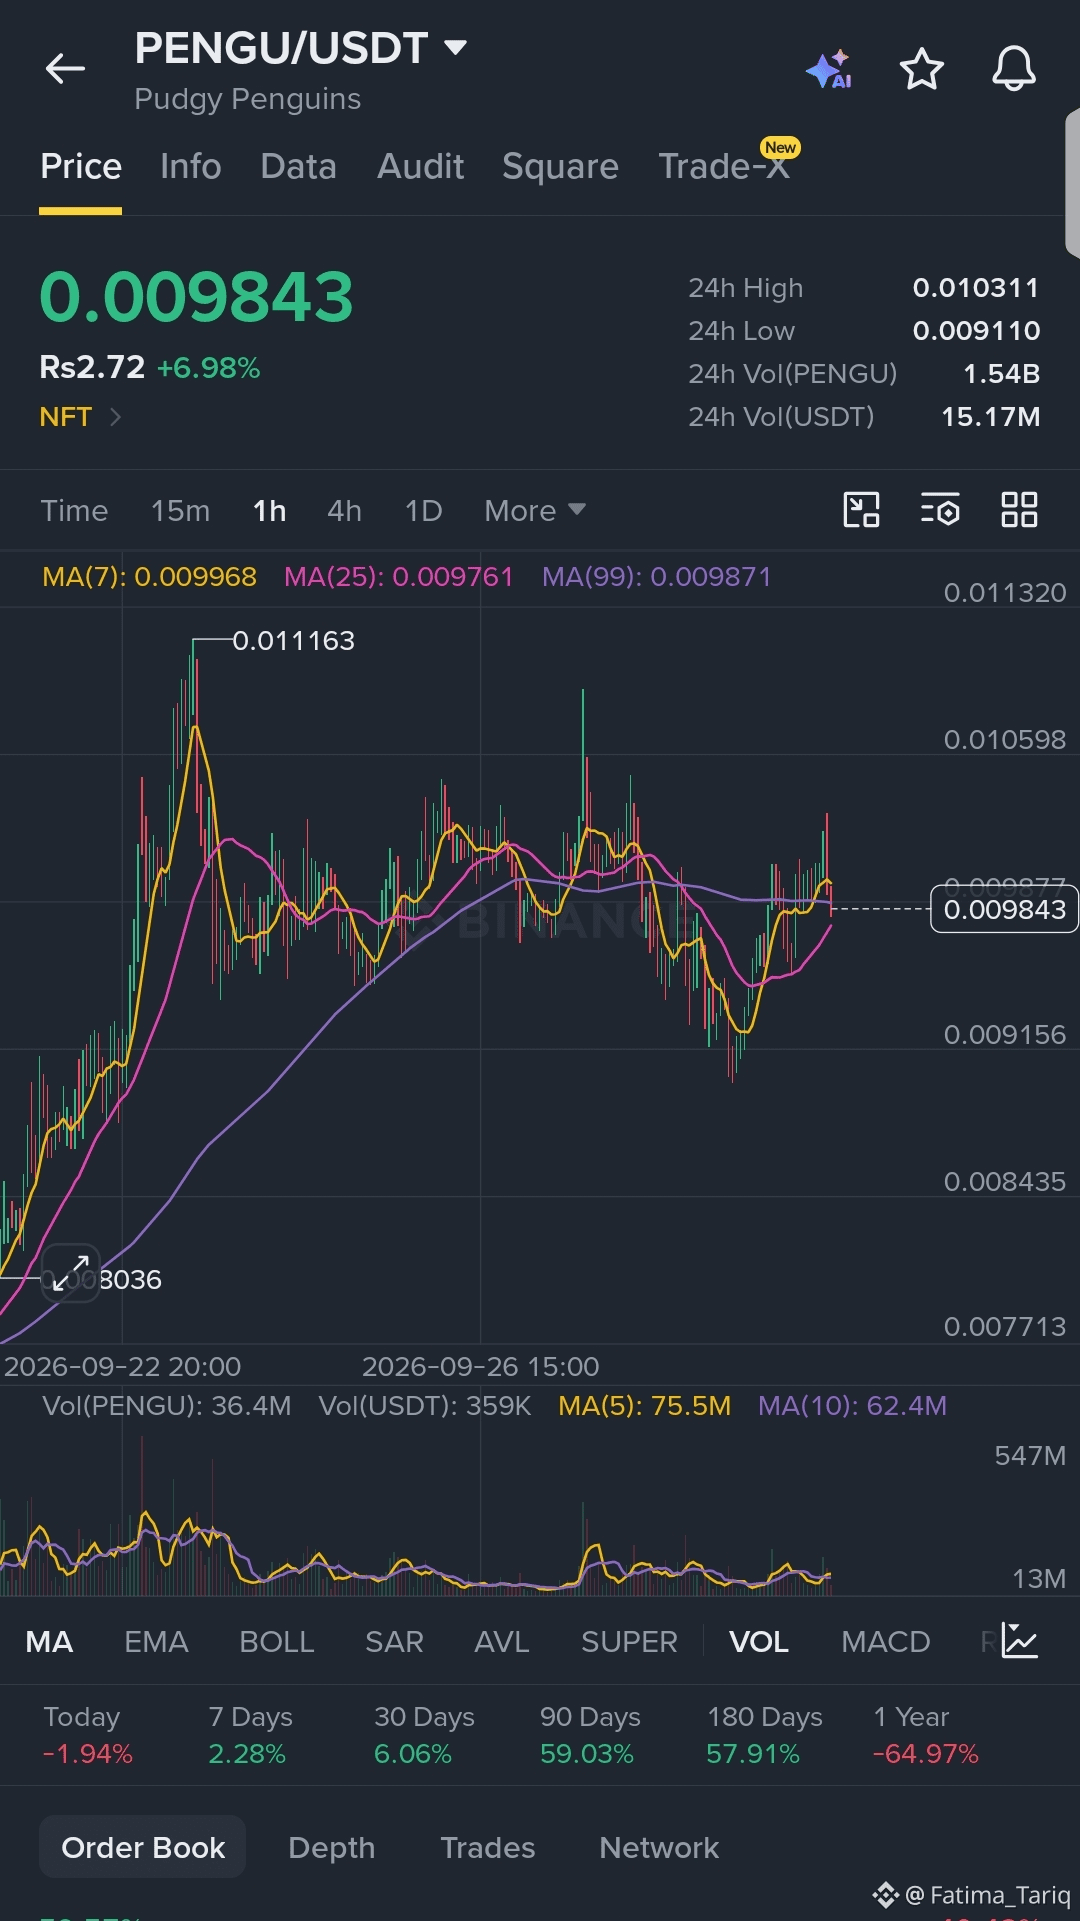
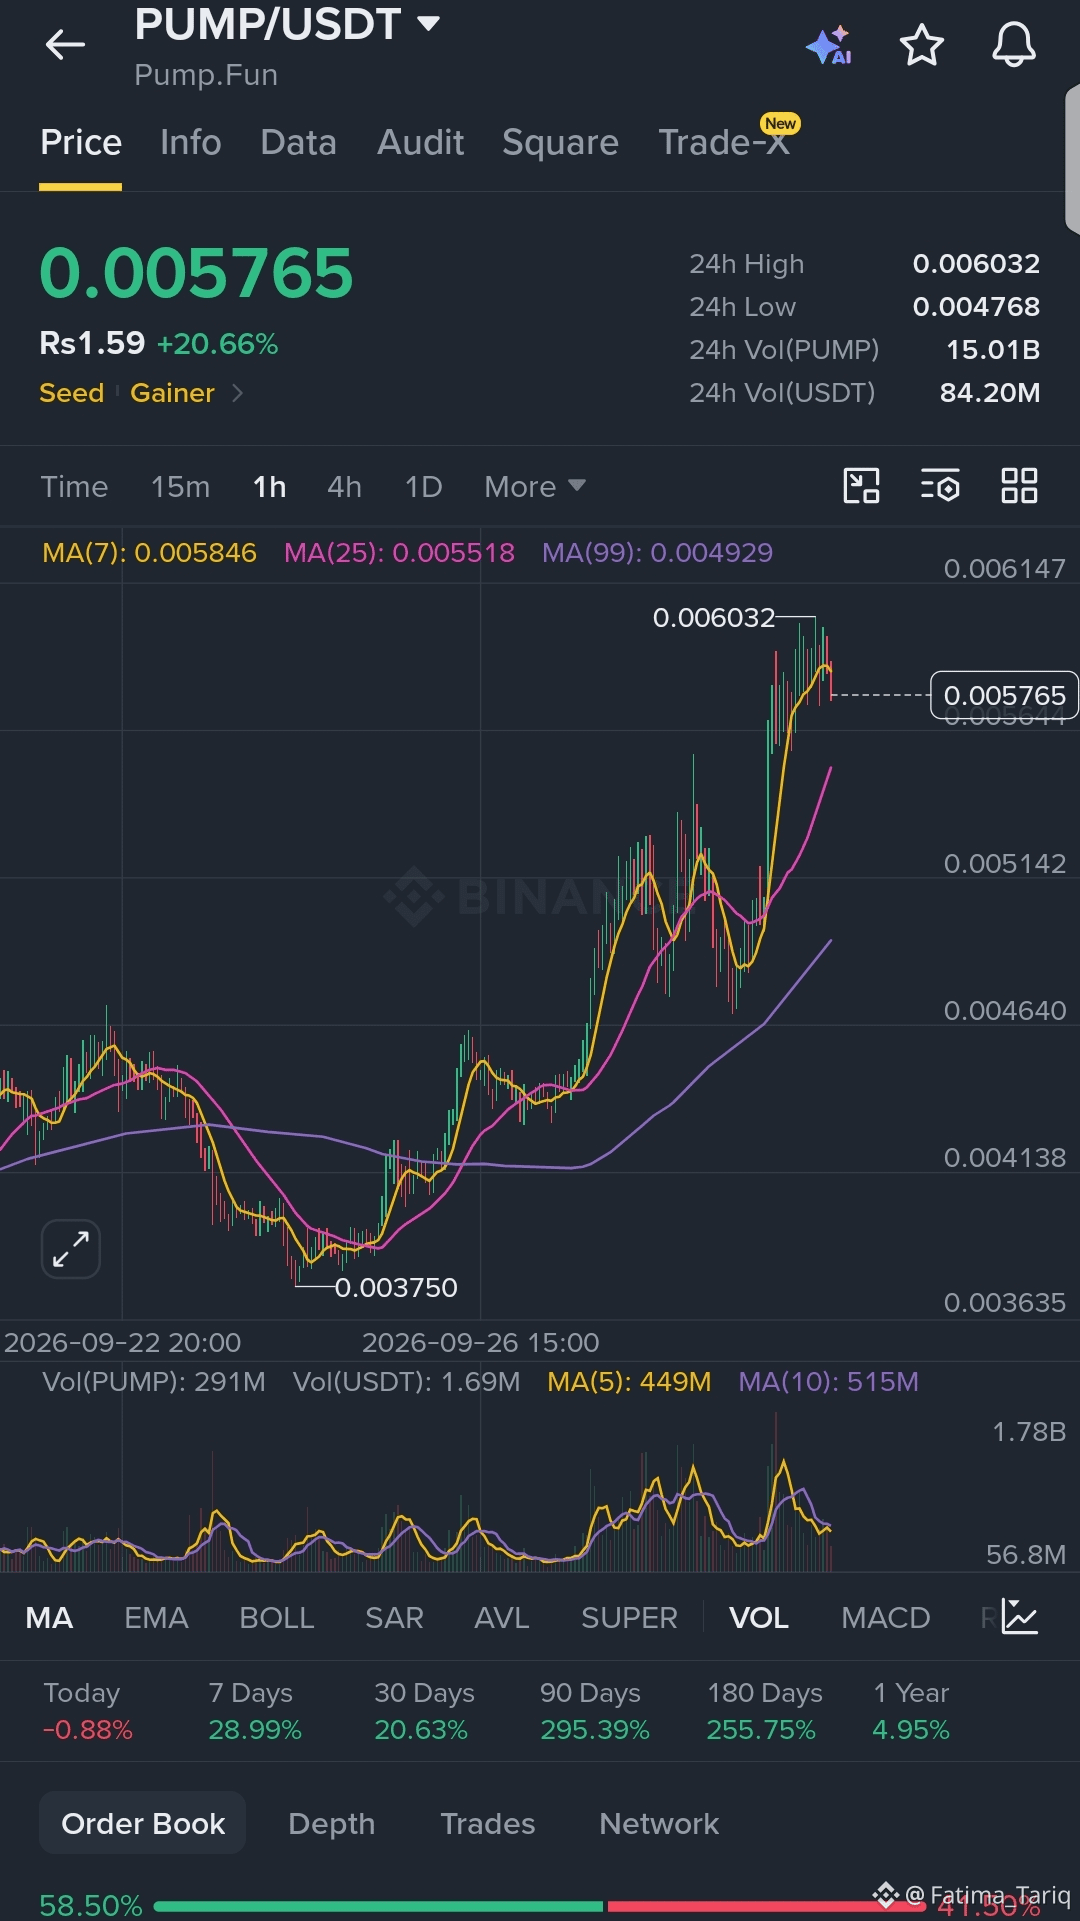
目前正密切關注三個設置 👀
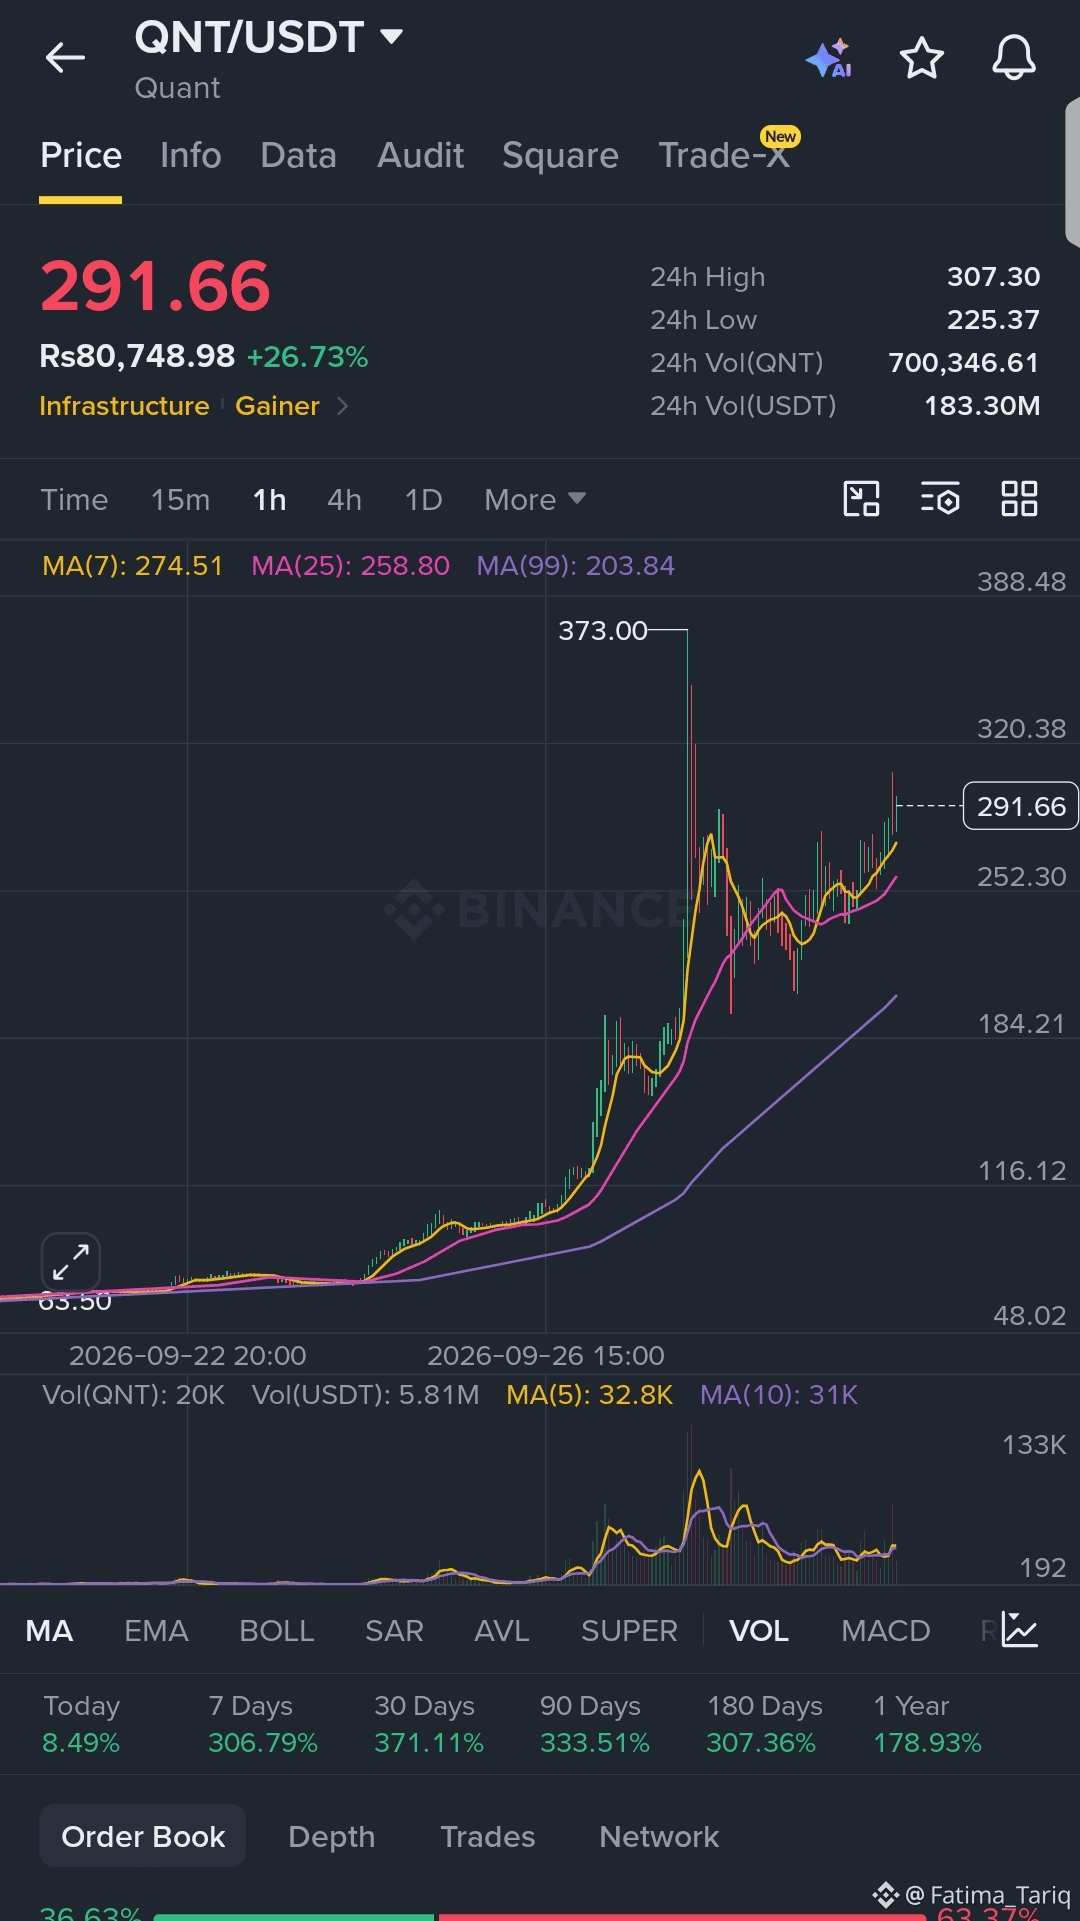
$QNT 低買高賣。持有 $270–$280 區域可能爲衝擊 $300、$330、$360、$400 以及潛在的 $500 打開路徑。失效條件:$252。
{future}(QNTUSDT)
$PUMP $0.0055 的阻力已被重新奪回,且價格正在其上方站穩。下一目標位:$0.0065 → $0.007 → $0.008 → $0.009 → $0.01。止損:$0.0053。
{future}(PUMPUSDT)
$PENGU 對 $0.0106 的反覆測試正在累積壓力。只要出現乾淨的突破,目標可能是 $0.011 → $0.012 → $0.013 → $0.014 → $0.016。止損:$0.0092。
{future}(PENGUUSDT)
三個圖表,三種不同結構。我在等確認,而不是追逐K線。
這不是投資理財建議,自己做研究(DYOR)。
#QNT #pump #PENGU
#LearnWithFatima #EarningsSeason
目前正密切關注三個設置 👀
$QNT 低買高賣。持有 $270–$280 區域可能爲衝擊 $300、$330、$360、$400 以及潛在的 $500 打開路徑。失效條件:$252。
$PUMP $0.0055 的阻力已被重新奪回,且價格正在其上方站穩。下一目標位:$0.0065 → $0.007 → $0.008 → $0.009 → $0.01。止損:$0.0053。
$PENGU 對 $0.0106 的反覆測試正在累積壓力。只要出現乾淨的突破,目標可能是 $0.011 → $0.012 → $0.013 → $0.014 → $0.016。止損:$0.0092。
三個圖表,三種不同結構。我在等確認,而不是追逐K線。
這不是投資理財建議,自己做研究(DYOR)。
#QNT #pump #PENGU
#LearnWithFatima #EarningsSeason
2
4
1.3k
·
--
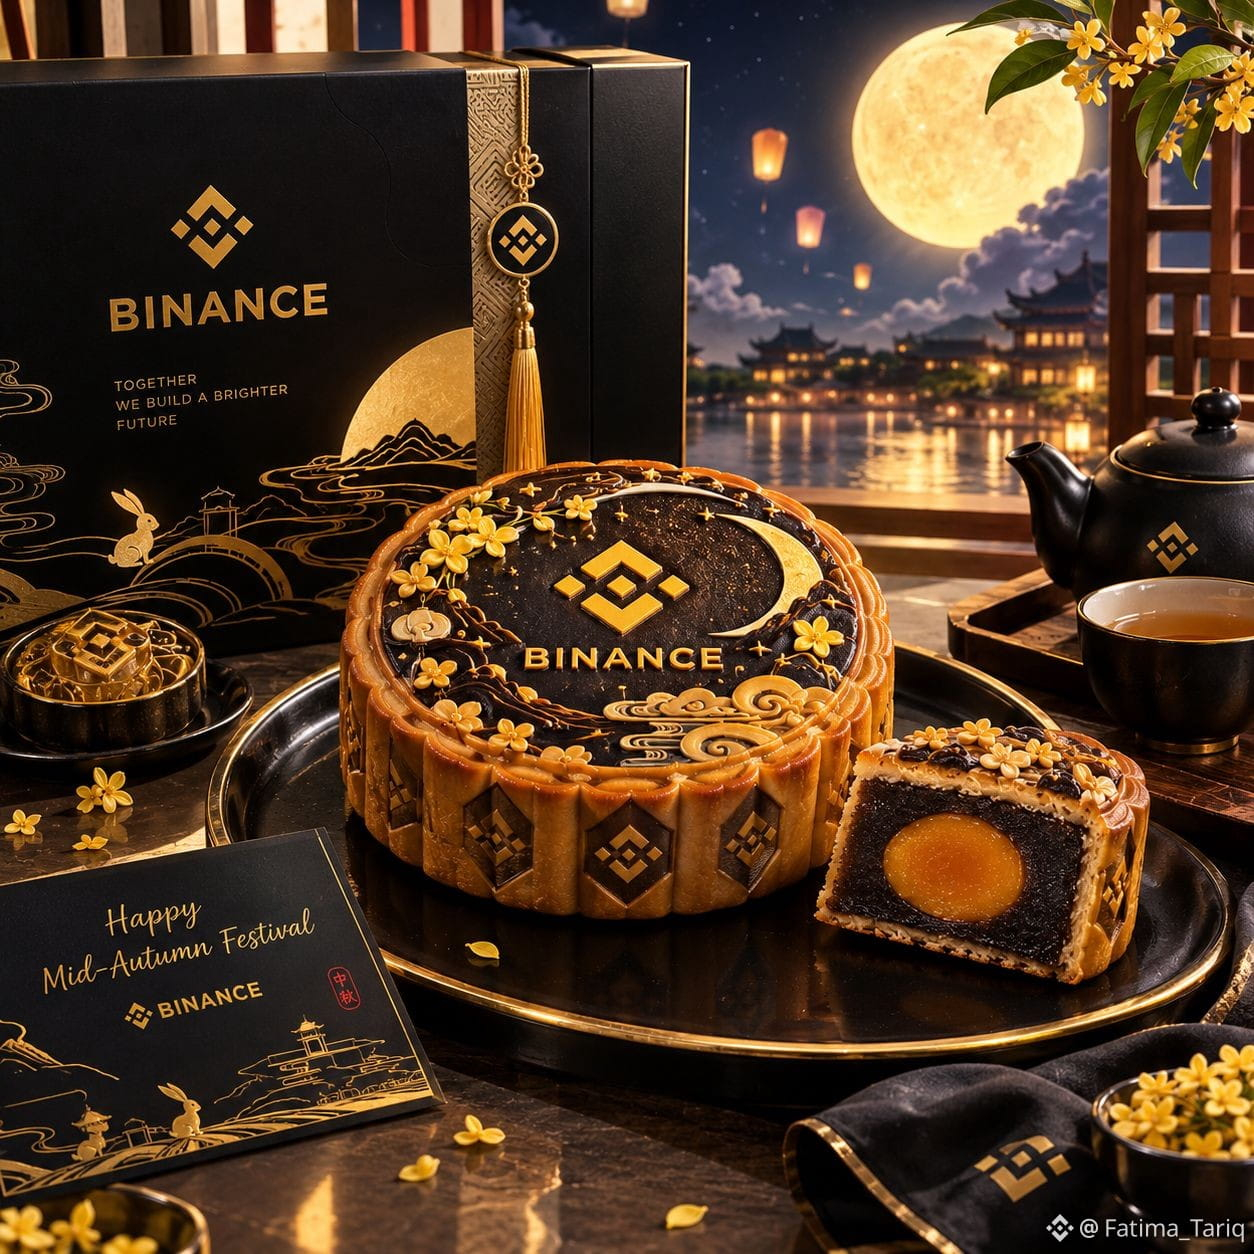
🌕🥮 我的 Binance 月餅做好啦!💛
一點點月光,一點點創意,和滿滿的 Binance 精神!✨
我以 Binance 的品牌標識爲核心設計了這款月餅,因爲中秋佳節就是爲了讓人們聚在一起、分享美好時刻,並以社區的力量共同慶祝。
祝願 Binance 大家庭中秋節明亮又喜悅!🌕💛
#BinanceSquareTG #BinanceMidAutumn @BinanceTG #LearnWithFatima
🌕🥮 我的 Binance 月餅做好啦!💛
一點點月光,一點點創意,和滿滿的 Binance 精神!✨
我以 Binance 的品牌標識爲核心設計了這款月餅,因爲中秋佳節就是爲了讓人們聚在一起、分享美好時刻,並以社區的力量共同慶祝。
祝願 Binance 大家庭中秋節明亮又喜悅!🌕💛
#BinanceSquareTG #BinanceMidAutumn @Binance TG Community #LearnWithFatima
一點點月光,一點點創意,和滿滿的 Binance 精神!✨
我以 Binance 的品牌標識爲核心設計了這款月餅,因爲中秋佳節就是爲了讓人們聚在一起、分享美好時刻,並以社區的力量共同慶祝。
祝願 Binance 大家庭中秋節明亮又喜悅!🌕💛
#BinanceSquareTG #BinanceMidAutumn @Binance TG Community #LearnWithFatima
9
22
2.2k
·
--
真實
#EarningsSeason | $MU : 86%毛利測試
美光(Micron)截至9月30日的2026財年第四季度(Q4)業績,重點並不僅僅是“是否跑贏預期”,而在於當前的內存超級週期,能否支撐再邁出一大步。
美光在Q3實現收入414.6億美元,較Q2的238.6億美元大幅增長,毛利率約爲84.6%。對於Q4,管理層指引收入500億美元±10億美元、約86%的毛利率,以及31±1美元的非GAAP每股收益(EPS)。
這份指引本身就設定了非常高的門檻:
414.6億美元 → 500億美元收入
≈ 環比增長20.6%
≈84.6% → ≈86%毛利率
≈ +1.4個百分點
真正更大的看點在HBM與AI基礎設施。美光表示,其HBM4已在其主要客戶處實現高量產出貨,而HBM4E的研發正在推進,預計將於2027年進入量產。
同時,供給面也很關鍵。三星今天表示,HBM明年在全球DRAM晶圓產能中的佔比可能接近30%,而目前約爲20%。由於HBM與標準DRAM使用相同的晶圓產能,更大的HBM分配會收緊傳統DRAM的供給。
因此我的交易計劃很簡單:我不會追逐財報後第一根放量的K線。我想看到三件事同時出現:
1️⃣ 收入:$MU 會否超過或只是勉強達到50億美元指引?
2️⃣ 毛利:美光能否真正維持或超過約86%的目標?
3️⃣ 2027財年展望:管理層是否釋放信號,表明AI/HBM需求與定價強度可以繼續?
如果財報超預期但2027財年的表述顯示毛利承壓,那麼頭條數字可能並不能講完整故事。
對我來說,真正的問題不是“美光會不會出現強勁一季”。
而是:
當內存超級週期進入下一階段時,86%+的毛利率環境能否變得可持續?
在調整我$MU 持倉之前,我會重點盯住這一點。
#EarningsSeason #LearnWithFatima
在美光指引Q4收入500億美元、毛利率約86%的情況下,HBM需求與更緊的DRAM供給能否在2027財年期間——在競爭與產能擴張的背景下——持續把毛利率維持在86%以上?
🟢 A. Strong HBM
50%
🟡 B. Margin Normalizes
10%
🔴 C. Supply Pressure
30%
⚪ D. Unclear Outlook
10%
10 票 • 投票已結束
11
3.8k
·
--
看跌
我仍然記得我最早期的一次重大交易虧損。
那是$PEPE ,我大約虧了1,200美元。
讓這個故事不同的是:我並沒有追逐絕對的最高點。事實上,我成功拿到了我認爲不錯的入場點。市場結構看起來很有希望,動能很強,當時這筆交易對我來說是有道理的。
然後到了10月。
$PEPE 出現了突然且猛烈的崩盤,反向走勢發生得比我預想的要快得多。我原本自信的交易,最終變成了鉅額虧損。
就在那時,我學到了一件我之前沒有真正理解透的事:
好的入場,並不意味着交易不可能出錯。
我花了更多時間思考要在哪裏入場,而不是思考如果市場突然朝我不利的方向變化時,我該做什麼。
這次虧損不只是關於$PEPE 。
它讓我明白,倉位規模、失效點(invalidation)、風險管理以及擁有退出計劃到底有多麼重要。
在那筆交易之前,我一直以爲找到正確的入場點是交易裏最難的部分。
在虧了大約1,200美元之後,我意識到更難的部分是:當你判斷錯了時,你願意虧多少。
我仍然在交易。我仍然會犯錯。但我不再像以前那樣,用同一種方式看待每一個強勢的交易設置。
因爲加密貨幣今天能給你一個完美看起來的入場點,明天卻可能徹底改變市場。
那1,200美元的虧損當時很痛。
但它成了我擁有的最重要的交易教訓之一。
市場不只是從我這裏拿走了1,200美元。
它讓我看到了我當時沒準備好的東西。
#LearnWithFatima
{spot}(PEPEUSDT)
我仍然記得我最早期的一次重大交易虧損。
那是$PEPE ,我大約虧了1,200美元。
讓這個故事不同的是:我並沒有追逐絕對的最高點。事實上,我成功拿到了我認爲不錯的入場點。市場結構看起來很有希望,動能很強,當時這筆交易對我來說是有道理的。
然後到了10月。
$PEPE 出現了突然且猛烈的崩盤,反向走勢發生得比我預想的要快得多。我原本自信的交易,最終變成了鉅額虧損。
就在那時,我學到了一件我之前沒有真正理解透的事:
好的入場,並不意味着交易不可能出錯。
我花了更多時間思考要在哪裏入場,而不是思考如果市場突然朝我不利的方向變化時,我該做什麼。
這次虧損不只是關於$PEPE 。
它讓我明白,倉位規模、失效點(invalidation)、風險管理以及擁有退出計劃到底有多麼重要。
在那筆交易之前,我一直以爲找到正確的入場點是交易裏最難的部分。
在虧了大約1,200美元之後,我意識到更難的部分是:當你判斷錯了時,你願意虧多少。
我仍然在交易。我仍然會犯錯。但我不再像以前那樣,用同一種方式看待每一個強勢的交易設置。
因爲加密貨幣今天能給你一個完美看起來的入場點,明天卻可能徹底改變市場。
那1,200美元的虧損當時很痛。
但它成了我擁有的最重要的交易教訓之一。
市場不只是從我這裏拿走了1,200美元。
它讓我看到了我當時沒準備好的東西。
#LearnWithFatima
TradeWithPassion:
Heavy amount invest in one crypto coins not a good decision. invest in 4 to 5 main coins besides some investment in others. Beat wishes for future trade
8
30
9.8k
·
--
看跌
交易並不只是爲了永遠盈利,而是要從整體的失誤中學習
$XAU 交易更新!
在 $4,297 開立了多單 LONG,但價格隨後移動到約 $4,288,因此在突破確認之前就先進入了。
支撐位現在是 $4,286:收回區間爲 $4,291–$4,297;若跌破 $4,286,設置就會變弱
在 20× 槓桿下,風險管理比想要快速追回更重要。不要攤平(加倉)。等待確認後再做下一步。
這不是金融建議,自己做研究(DYOR)。
#XAU #LearnWithFatima
交易並不只是爲了永遠盈利,而是要從整體的失誤中學習
$XAU 交易更新!
在 $4,297 開立了多單 LONG,但價格隨後移動到約 $4,288,因此在突破確認之前就先進入了。
支撐位現在是 $4,286:收回區間爲 $4,291–$4,297;若跌破 $4,286,設置就會變弱
在 20× 槓桿下,風險管理比想要快速追回更重要。不要攤平(加倉)。等待確認後再做下一步。
這不是金融建議,自己做研究(DYOR)。
#XAU #LearnWithFatima
$XAU 交易更新!
在 $4,297 開立了多單 LONG,但價格隨後移動到約 $4,288,因此在突破確認之前就先進入了。
支撐位現在是 $4,286:收回區間爲 $4,291–$4,297;若跌破 $4,286,設置就會變弱
在 20× 槓桿下,風險管理比想要快速追回更重要。不要攤平(加倉)。等待確認後再做下一步。
這不是金融建議,自己做研究(DYOR)。
#XAU #LearnWithFatima
2
14
3.1k
·
--
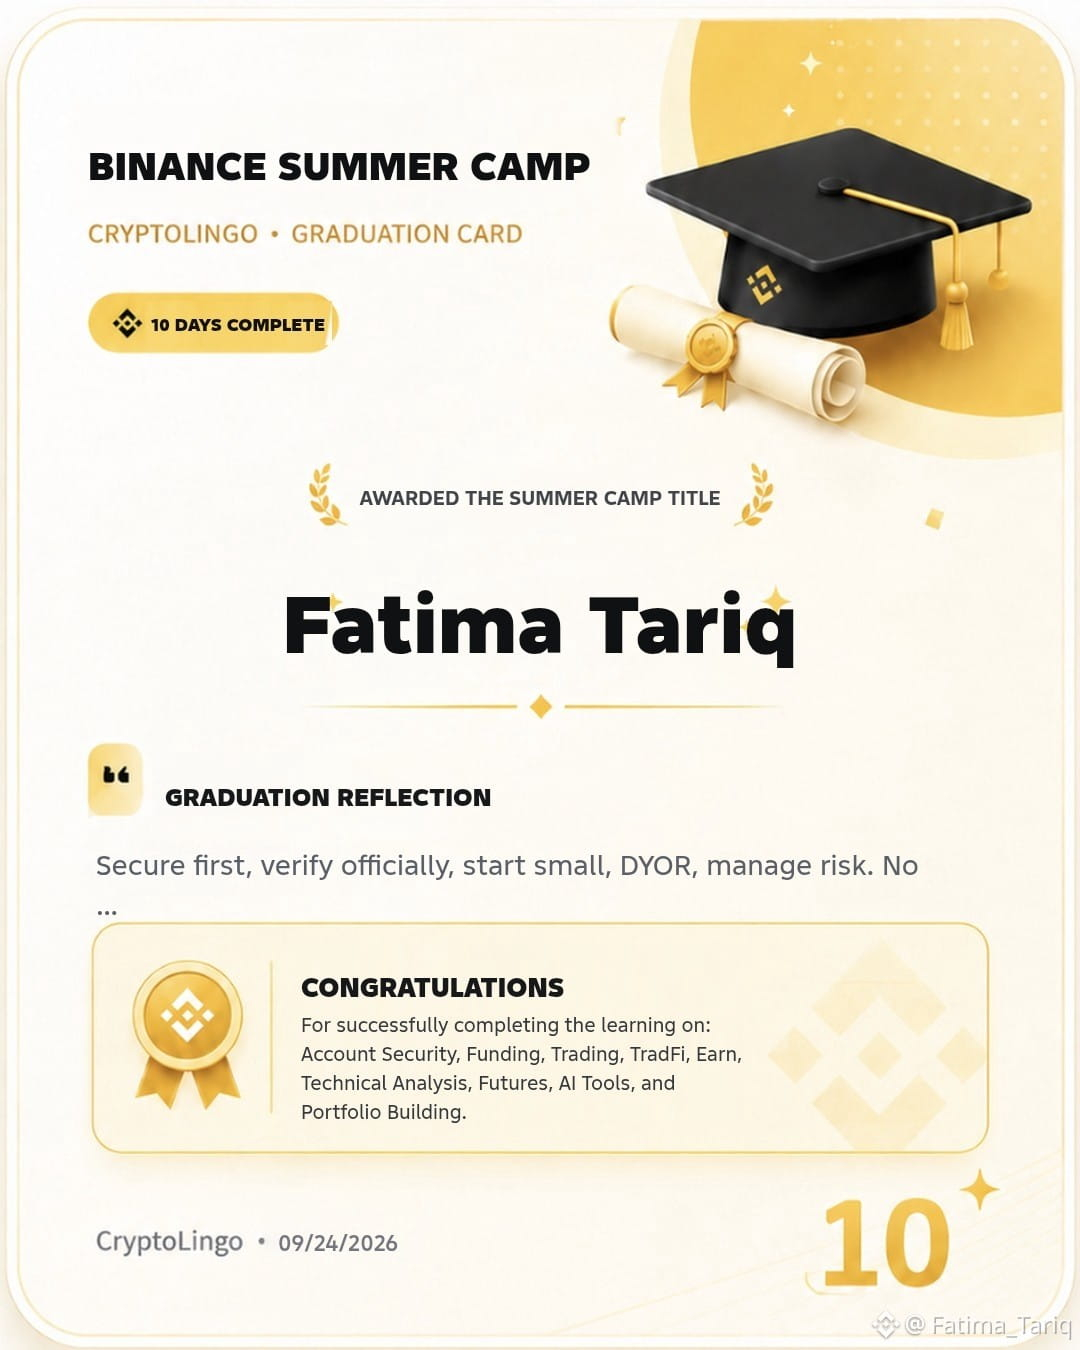
親愛的 #LearnWithFatima 家人!
我獲得了 Camp MVP(營地 MVP)稱號。
我最喜歡的是第 1-10 天之間的銜接方式:安全保障 → 小額真實交易 → 風險控制 → 思維方式。沒有炒作,只有在建立一個安全的習慣:先保障安全,從小開始,自己做研究(DYOR),多看少動。它讓我從 FOMO(錯失恐懼)轉變爲專注。
#BinanceSummerCamp
愛這 10 天旅程的一切。
親愛的 #LearnWithFatima 家人!
我獲得了 Camp MVP(營地 MVP)稱號。
我最喜歡的是第 1-10 天之間的銜接方式:安全保障 → 小額真實交易 → 風險控制 → 思維方式。沒有炒作,只有在建立一個安全的習慣:先保障安全,從小開始,自己做研究(DYOR),多看少動。它讓我從 FOMO(錯失恐懼)轉變爲專注。
#BinanceSummerCamp
愛這 10 天旅程的一切。
我獲得了 Camp MVP(營地 MVP)稱號。
我最喜歡的是第 1-10 天之間的銜接方式:安全保障 → 小額真實交易 → 風險控制 → 思維方式。沒有炒作,只有在建立一個安全的習慣:先保障安全,從小開始,自己做研究(DYOR),多看少動。它讓我從 FOMO(錯失恐懼)轉變爲專注。
#BinanceSummerCamp
愛這 10 天旅程的一切。
4
22
2k
·
--
看漲
阿爾哈姆杜利拉 😌!交易不僅僅是關於運氣。
你可能會在一筆交易中碰巧賺到,但僅靠運氣無法建立穩定性。
好的交易源自理解市場、管理風險、控制情緒,並在進入倉位之前制定計劃。
有時候,最好的交易就是不做交易。
一筆盈利的交易並不總意味着你做出了正確的決定,而一筆虧損的交易也不總意味着你做得不好。
真正的目標是活過那些糟糕的交易,保護你的資金,並保持自律足夠久,直到你的優勢發揮作用。
運氣會影響一筆交易。
流程決定了在數百筆交易中會發生什麼。#LearnWithFatima
阿爾哈姆杜利拉 😌!交易不僅僅是關於運氣。
你可能會在一筆交易中碰巧賺到,但僅靠運氣無法建立穩定性。
好的交易源自理解市場、管理風險、控制情緒,並在進入倉位之前制定計劃。
有時候,最好的交易就是不做交易。
一筆盈利的交易並不總意味着你做出了正確的決定,而一筆虧損的交易也不總意味着你做得不好。
真正的目標是活過那些糟糕的交易,保護你的資金,並保持自律足夠久,直到你的優勢發揮作用。
運氣會影響一筆交易。
流程決定了在數百筆交易中會發生什麼。#LearnWithFatima
你可能會在一筆交易中碰巧賺到,但僅靠運氣無法建立穩定性。
好的交易源自理解市場、管理風險、控制情緒,並在進入倉位之前制定計劃。
有時候,最好的交易就是不做交易。
一筆盈利的交易並不總意味着你做出了正確的決定,而一筆虧損的交易也不總意味着你做得不好。
真正的目標是活過那些糟糕的交易,保護你的資金,並保持自律足夠久,直到你的優勢發揮作用。
運氣會影響一筆交易。
流程決定了在數百筆交易中會發生什麼。#LearnWithFatima
20
55
13.1k
·
--
文章
比特幣突破 85K:空頭擠壓遇上新的宏觀考驗比特幣在本週開局時迎來了數月以來最強走勢:9月21日攀升至 85,000 美元以上,並在盤中觸及約 85,166 的高點,這是自 1 月以來的最高水平。該走勢發生在 BTC 重新收復 80,000–82,000 美元區間之後,並且是在其 45 周以來首次在周線層面重新站上 50 周移動均線之後。
現在最重要的問題不只是比特幣能否繼續走高,而是這輪行情能否從空頭回補轉向持續的現貨需求:當 BTC 進入主要持幣人供應區時,且宏觀條件仍然錯綜複雜。
比特幣突破 85K:空頭擠壓遇上新的宏觀考驗
比特幣在本週開局時迎來了數月以來最強走勢:9月21日攀升至 85,000 美元以上,並在盤中觸及約 85,166 的高點,這是自 1 月以來的最高水平。該走勢發生在 BTC 重新收復 80,000–82,000 美元區間之後,並且是在其 45 周以來首次在周線層面重新站上 50 周移動均線之後。
現在最重要的問題不只是比特幣能否繼續走高,而是這輪行情能否從空頭回補轉向持續的現貨需求:當 BTC 進入主要持幣人供應區時,且宏觀條件仍然錯綜複雜。
現在最重要的問題不只是比特幣能否繼續走高,而是這輪行情能否從空頭回補轉向持續的現貨需求:當 BTC 進入主要持幣人供應區時,且宏觀條件仍然錯綜複雜。
8
990
·
--
真實
文章
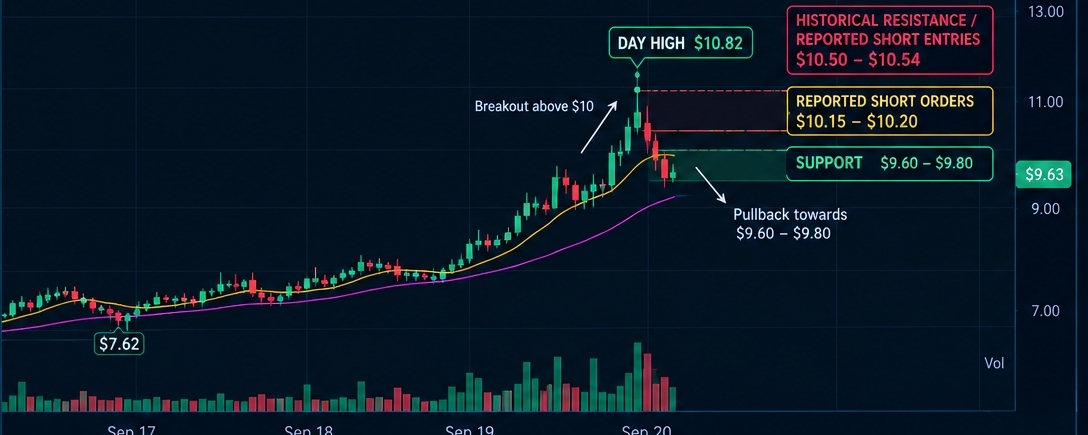
AVAX 突破 10 美元,隨後出現 1386 萬美元的空頭牆AVAX 突破 10 美元,但上方正等着一面 1386 萬美元的空頭“短梯”牆。👀
$AVAX 在 9 月作出了一次其最強勁的動作之一,但鏈上持倉的情況如今變得愈發有意思。
2026 年 9 月 20 日,AVAX 短暫衝高至約 10.82 美元,此前本週早些時候其交易區間接近 7.2–8.3 美元。日度數據顯示,AVAX 從 9 月 17 日的 7.61 美元收盤 → 9 月 18 日的 8.20 美元 → 9 月 19 日的 10.10 美元,隨後在今天回落。
該動作發生在 Avalanche 的 Helicon 主網升級(定於 9 月 22 日)之前;此次升級帶來多項變化,包括更短的最小質押期限、自動續期質押以及在 C-Chain 上啓用連續執行(Continuous Execution)。
AVAX 突破 10 美元,隨後出現 1386 萬美元的空頭牆
AVAX 突破 10 美元,但上方正等着一面 1386 萬美元的空頭“短梯”牆。👀
$AVAX 在 9 月作出了一次其最強勁的動作之一,但鏈上持倉的情況如今變得愈發有意思。
2026 年 9 月 20 日,AVAX 短暫衝高至約 10.82 美元,此前本週早些時候其交易區間接近 7.2–8.3 美元。日度數據顯示,AVAX 從 9 月 17 日的 7.61 美元收盤 → 9 月 18 日的 8.20 美元 → 9 月 19 日的 10.10 美元,隨後在今天回落。
該動作發生在 Avalanche 的 Helicon 主網升級(定於 9 月 22 日)之前;此次升級帶來多項變化,包括更短的最小質押期限、自動續期質押以及在 C-Chain 上啓用連續執行(Continuous Execution)。
3
8
3.3k
·
--
文章
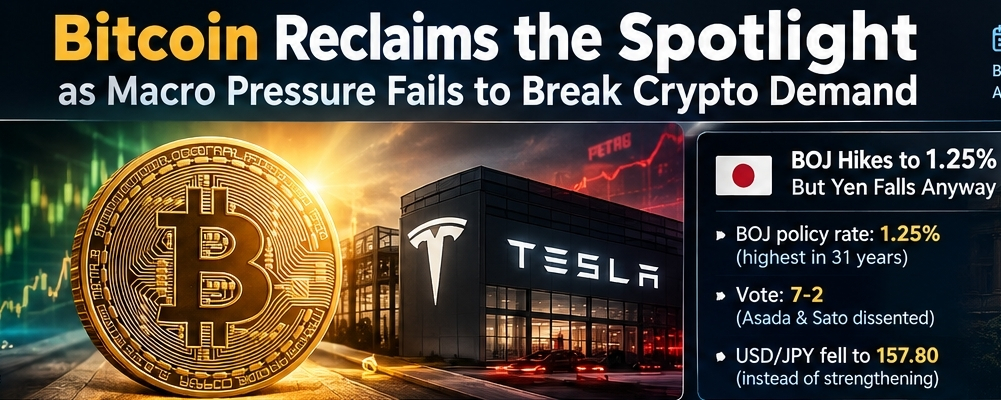
比特幣重奪聚光燈:宏觀壓力未能擊穿加密需求加密市場正帶着與宏觀頭條所暗示的截然不同的態勢迎來週末。
2026年9月19日,比特幣的市值上升至1.63萬億美元以上,使其領先於特斯拉約1.438萬億美元的市值,約高出1900億美元,並使比特幣重回全球資產的第一梯隊。儘管過去一週美聯儲加息、日本央行加息、油價走高以及美國加密立法再次遭遇挫折,比特幣在過去24小時內仍錄得約5%的漲幅。
比特幣重奪聚光燈:宏觀壓力未能擊穿加密需求
加密市場正帶着與宏觀頭條所暗示的截然不同的態勢迎來週末。
2026年9月19日,比特幣的市值上升至1.63萬億美元以上,使其領先於特斯拉約1.438萬億美元的市值,約高出1900億美元,並使比特幣重回全球資產的第一梯隊。儘管過去一週美聯儲加息、日本央行加息、油價走高以及美國加密立法再次遭遇挫折,比特幣在過去24小時內仍錄得約5%的漲幅。
2026年9月19日,比特幣的市值上升至1.63萬億美元以上,使其領先於特斯拉約1.438萬億美元的市值,約高出1900億美元,並使比特幣重回全球資產的第一梯隊。儘管過去一週美聯儲加息、日本央行加息、油價走高以及美國加密立法再次遭遇挫折,比特幣在過去24小時內仍錄得約5%的漲幅。
4
17
6.5k
·
--
Fatima_Tariq
·
--
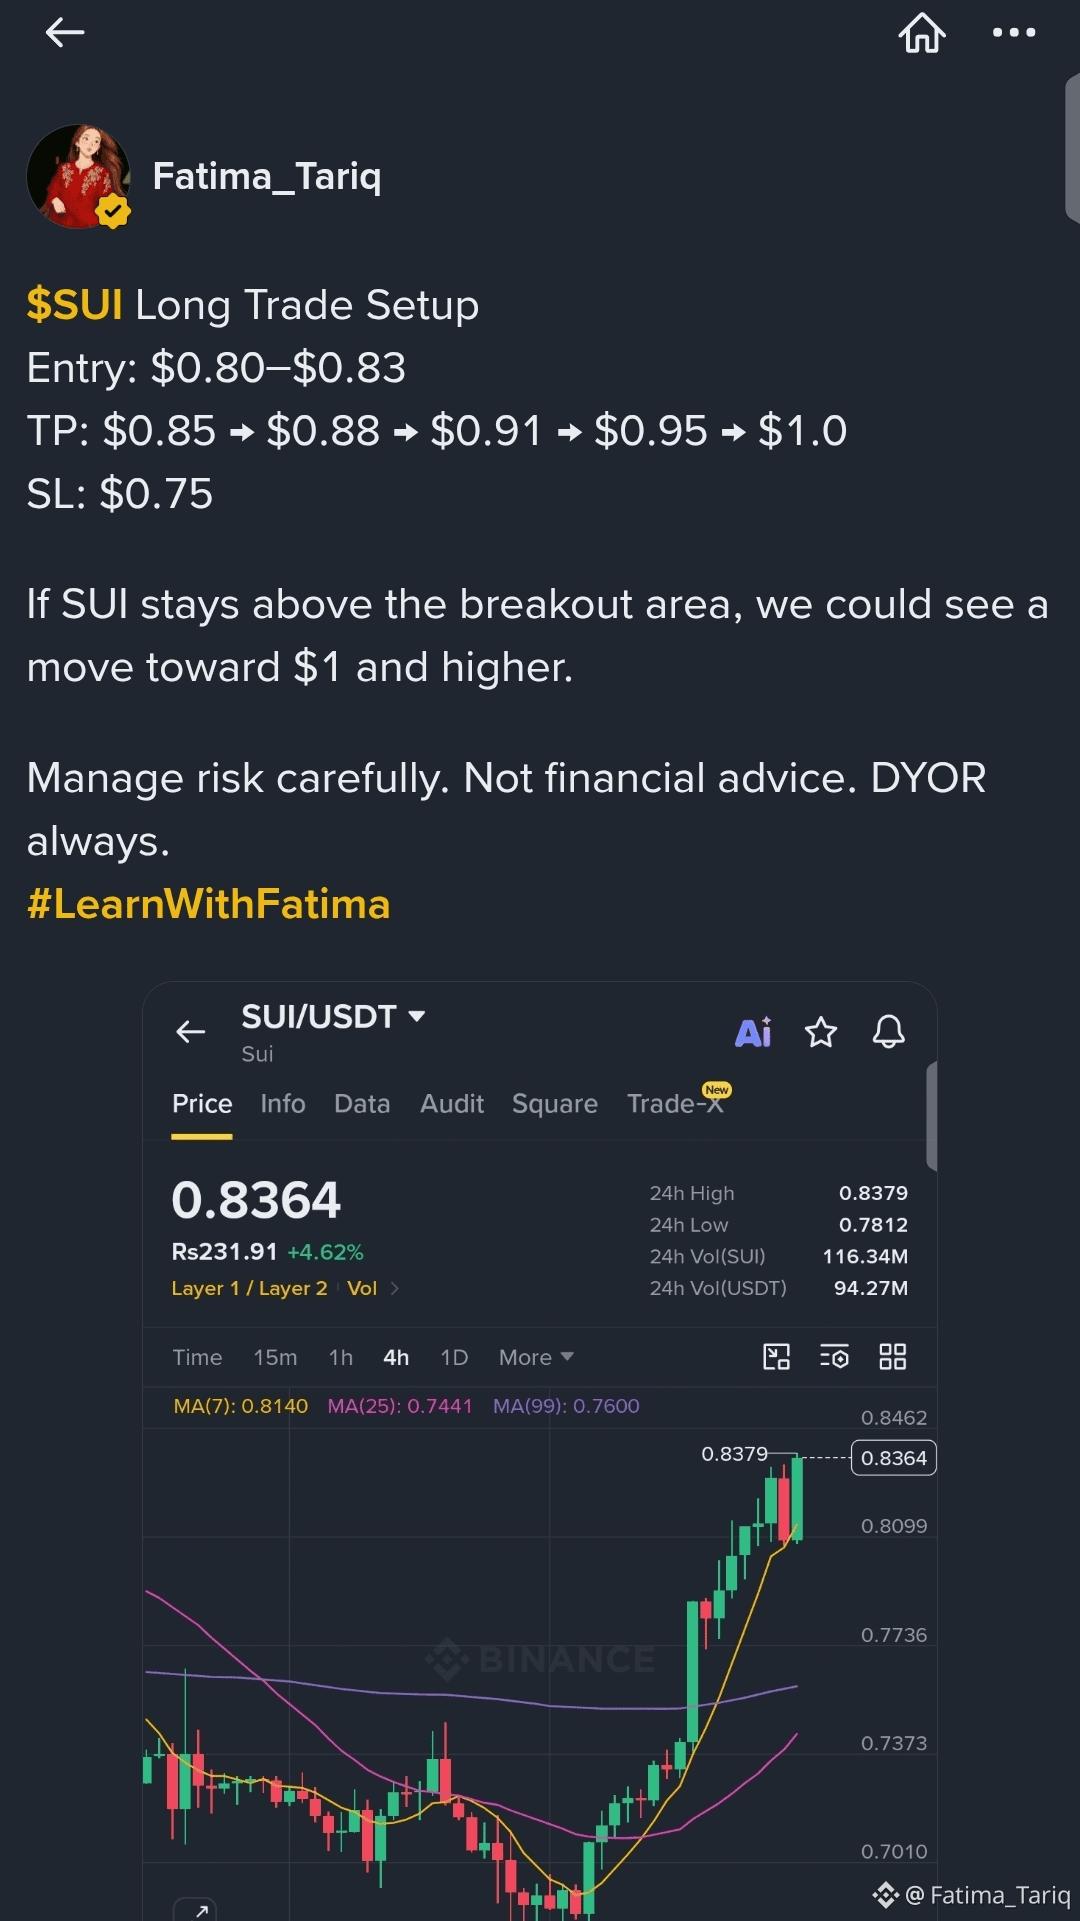
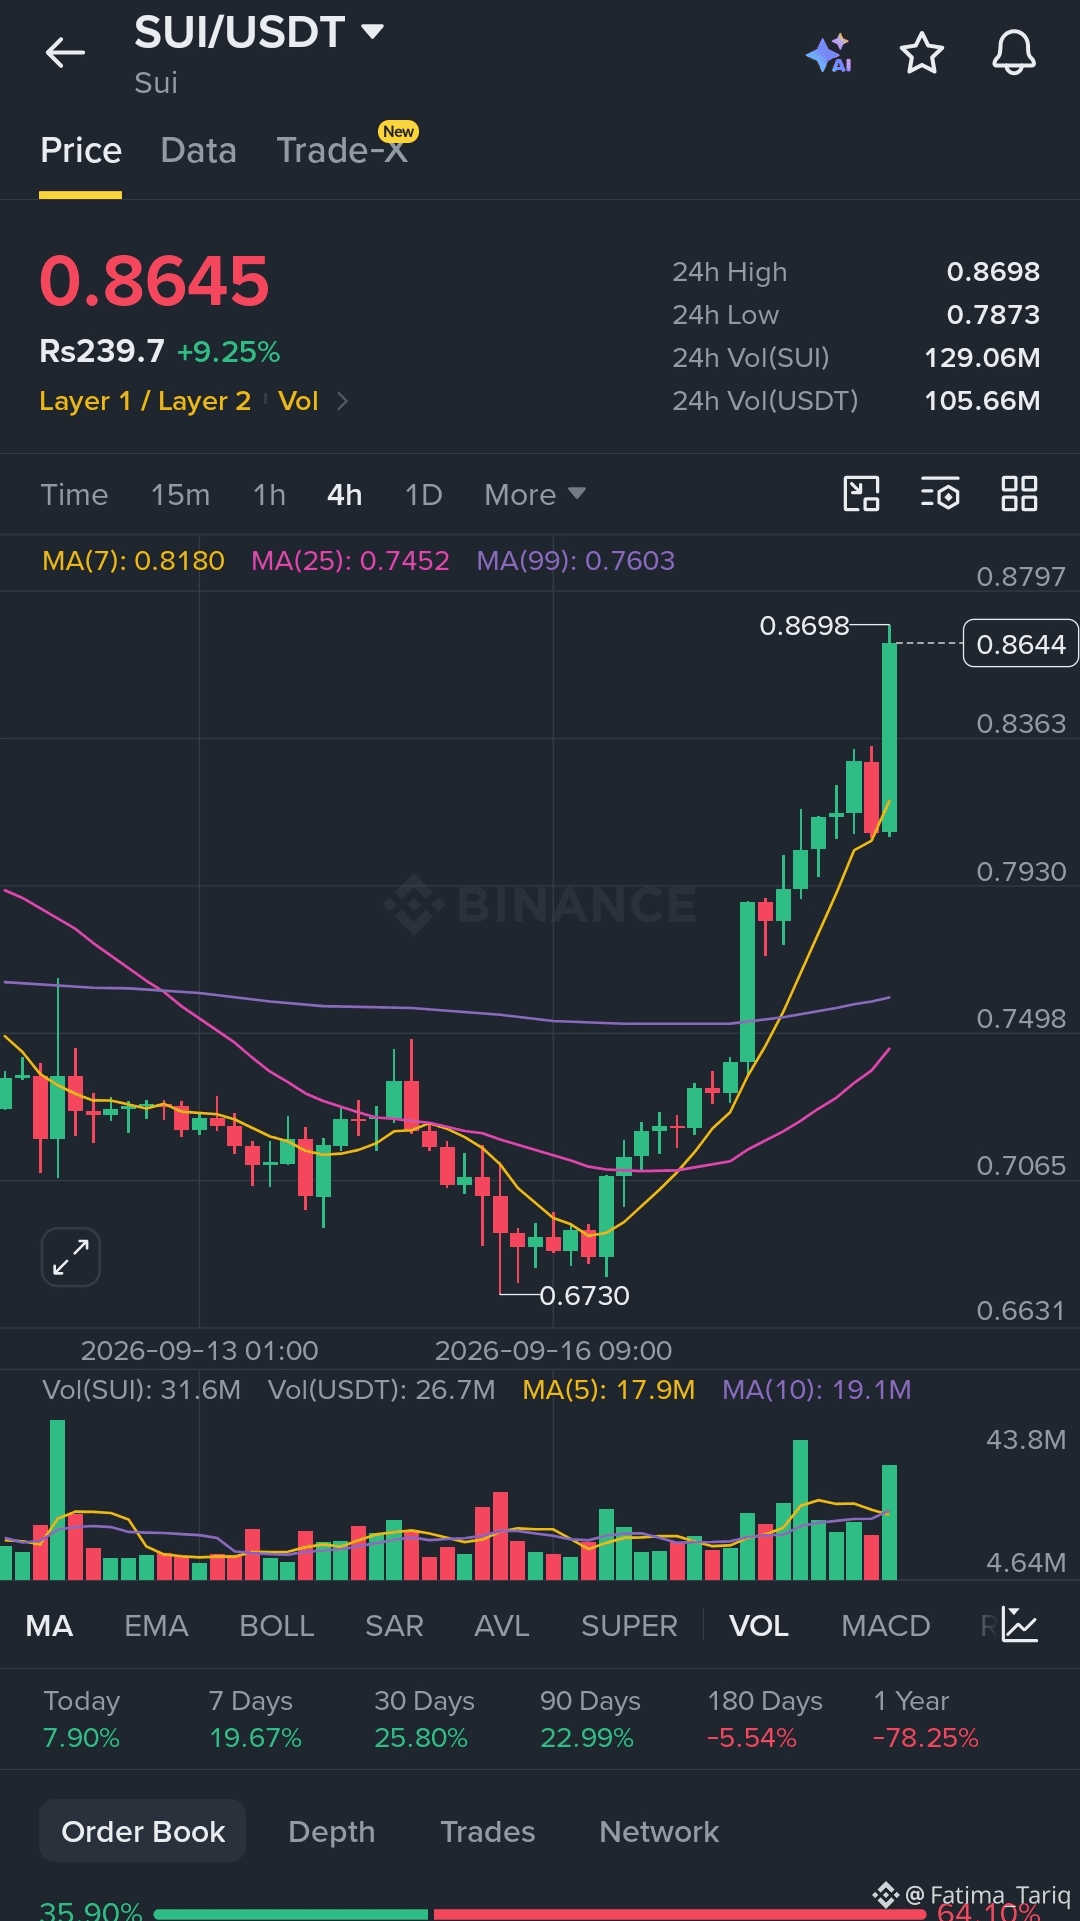
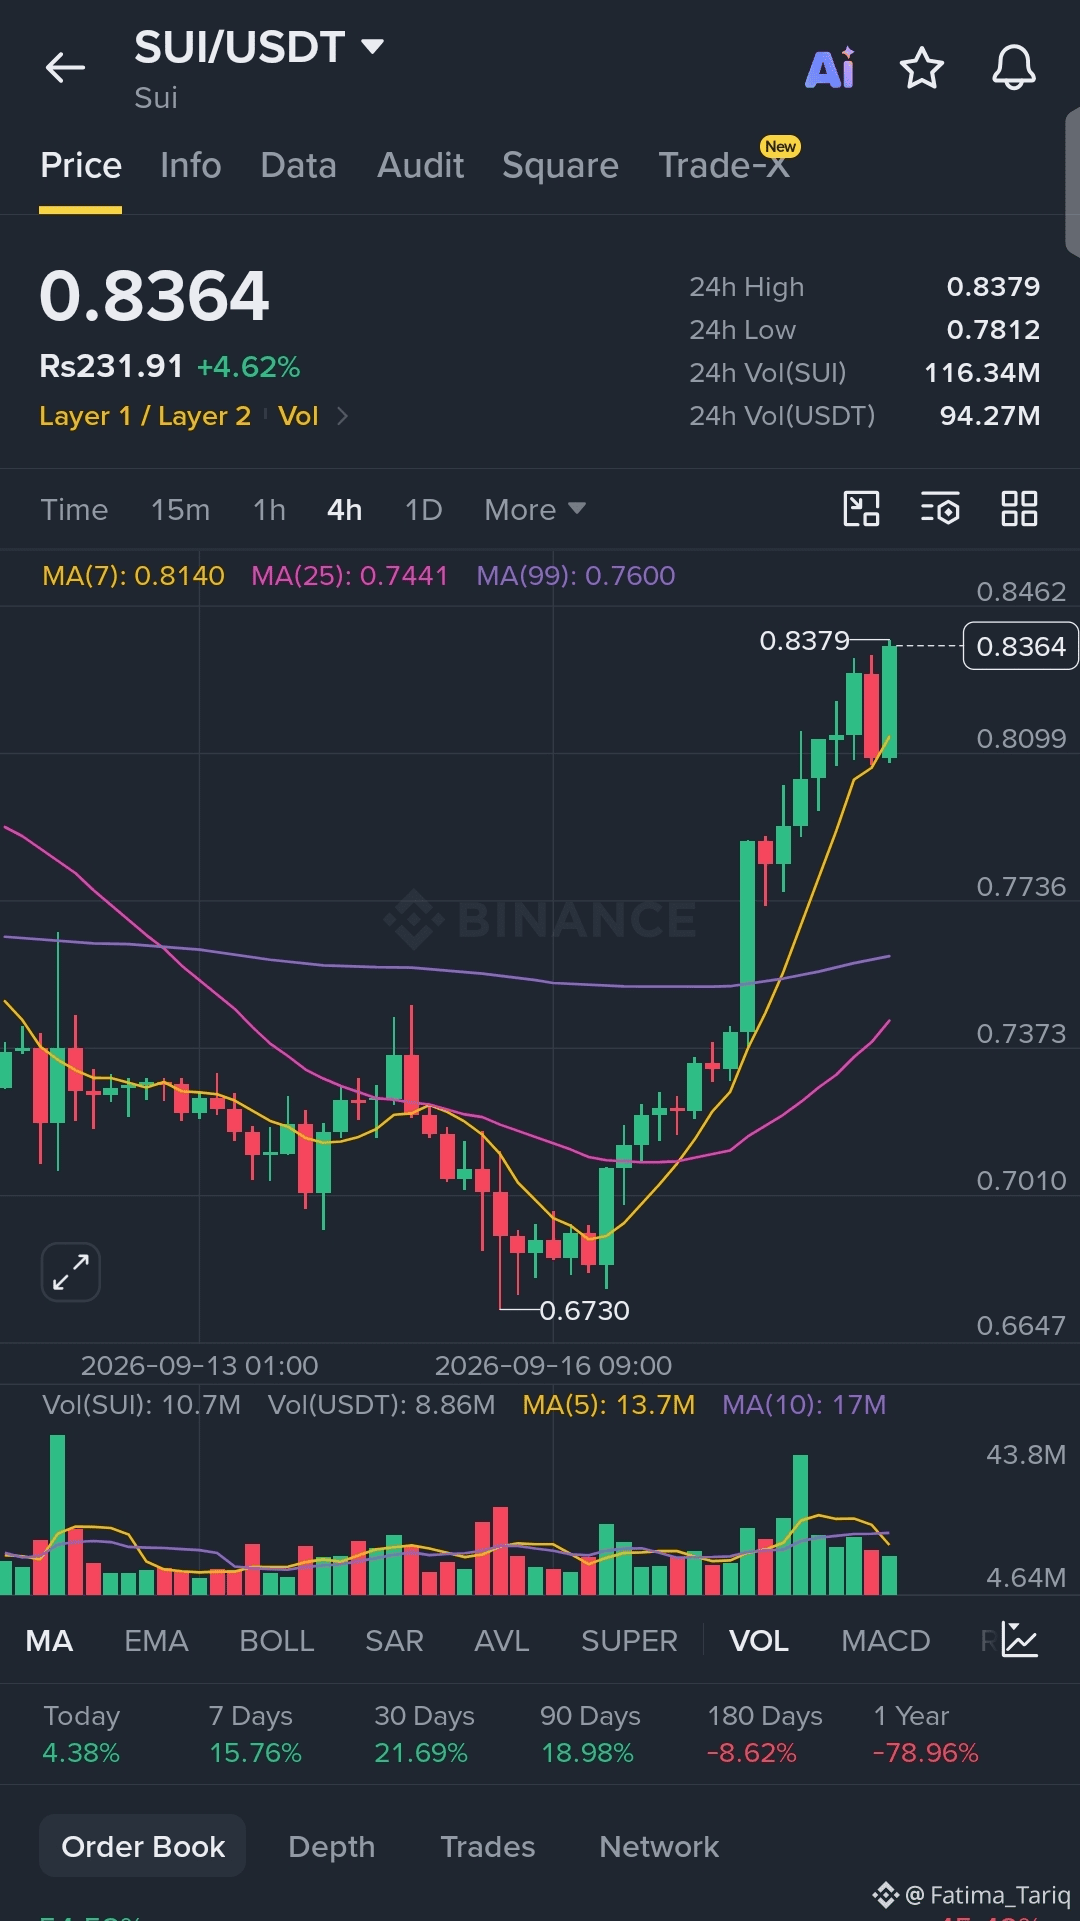
看漲$SUI Long Trade Setup
入場:$0.80–$0.83
止盈(TP):$0.85 → $0.88 → $0.91 → $0.95 → $1.0
止損(SL):$0.75
如果 SUI 能夠維持在突破區域之上,我們可能會看到價格朝向 $1 以及更高的位置發展。
請謹慎管理風險。非財務建議。務必自行研究(DYOR)。
#LearnWithFatima
入場:$0.80–$0.83
止盈(TP):$0.85 → $0.88 → $0.91 → $0.95 → $1.0
止損(SL):$0.75
如果 SUI 能夠維持在突破區域之上,我們可能會看到價格朝向 $1 以及更高的位置發展。
請謹慎管理風險。非財務建議。務必自行研究(DYOR)。
#LearnWithFatima
4
346
·
--
看漲
$SUI Long Trade Setup
{future}(SUIUSDT)
入場:$0.80–$0.83
止盈(TP):$0.85 → $0.88 → $0.91 → $0.95 → $1.0
止損(SL):$0.75
如果 SUI 能夠維持在突破區域之上,我們可能會看到價格朝向 $1 以及更高的位置發展。
請謹慎管理風險。非財務建議。務必自行研究(DYOR)。
#LearnWithFatima
$SUI Long Trade Setup
入場:$0.80–$0.83
止盈(TP):$0.85 → $0.88 → $0.91 → $0.95 → $1.0
止損(SL):$0.75
如果 SUI 能夠維持在突破區域之上,我們可能會看到價格朝向 $1 以及更高的位置發展。
請謹慎管理風險。非財務建議。務必自行研究(DYOR)。
#LearnWithFatima
入場:$0.80–$0.83
止盈(TP):$0.85 → $0.88 → $0.91 → $0.95 → $1.0
止損(SL):$0.75
如果 SUI 能夠維持在突破區域之上,我們可能會看到價格朝向 $1 以及更高的位置發展。
請謹慎管理風險。非財務建議。務必自行研究(DYOR)。
#LearnWithFatima
1
6
896
·
--
看漲
$TAO Long 交易設置
{future}(TAOUSDT)
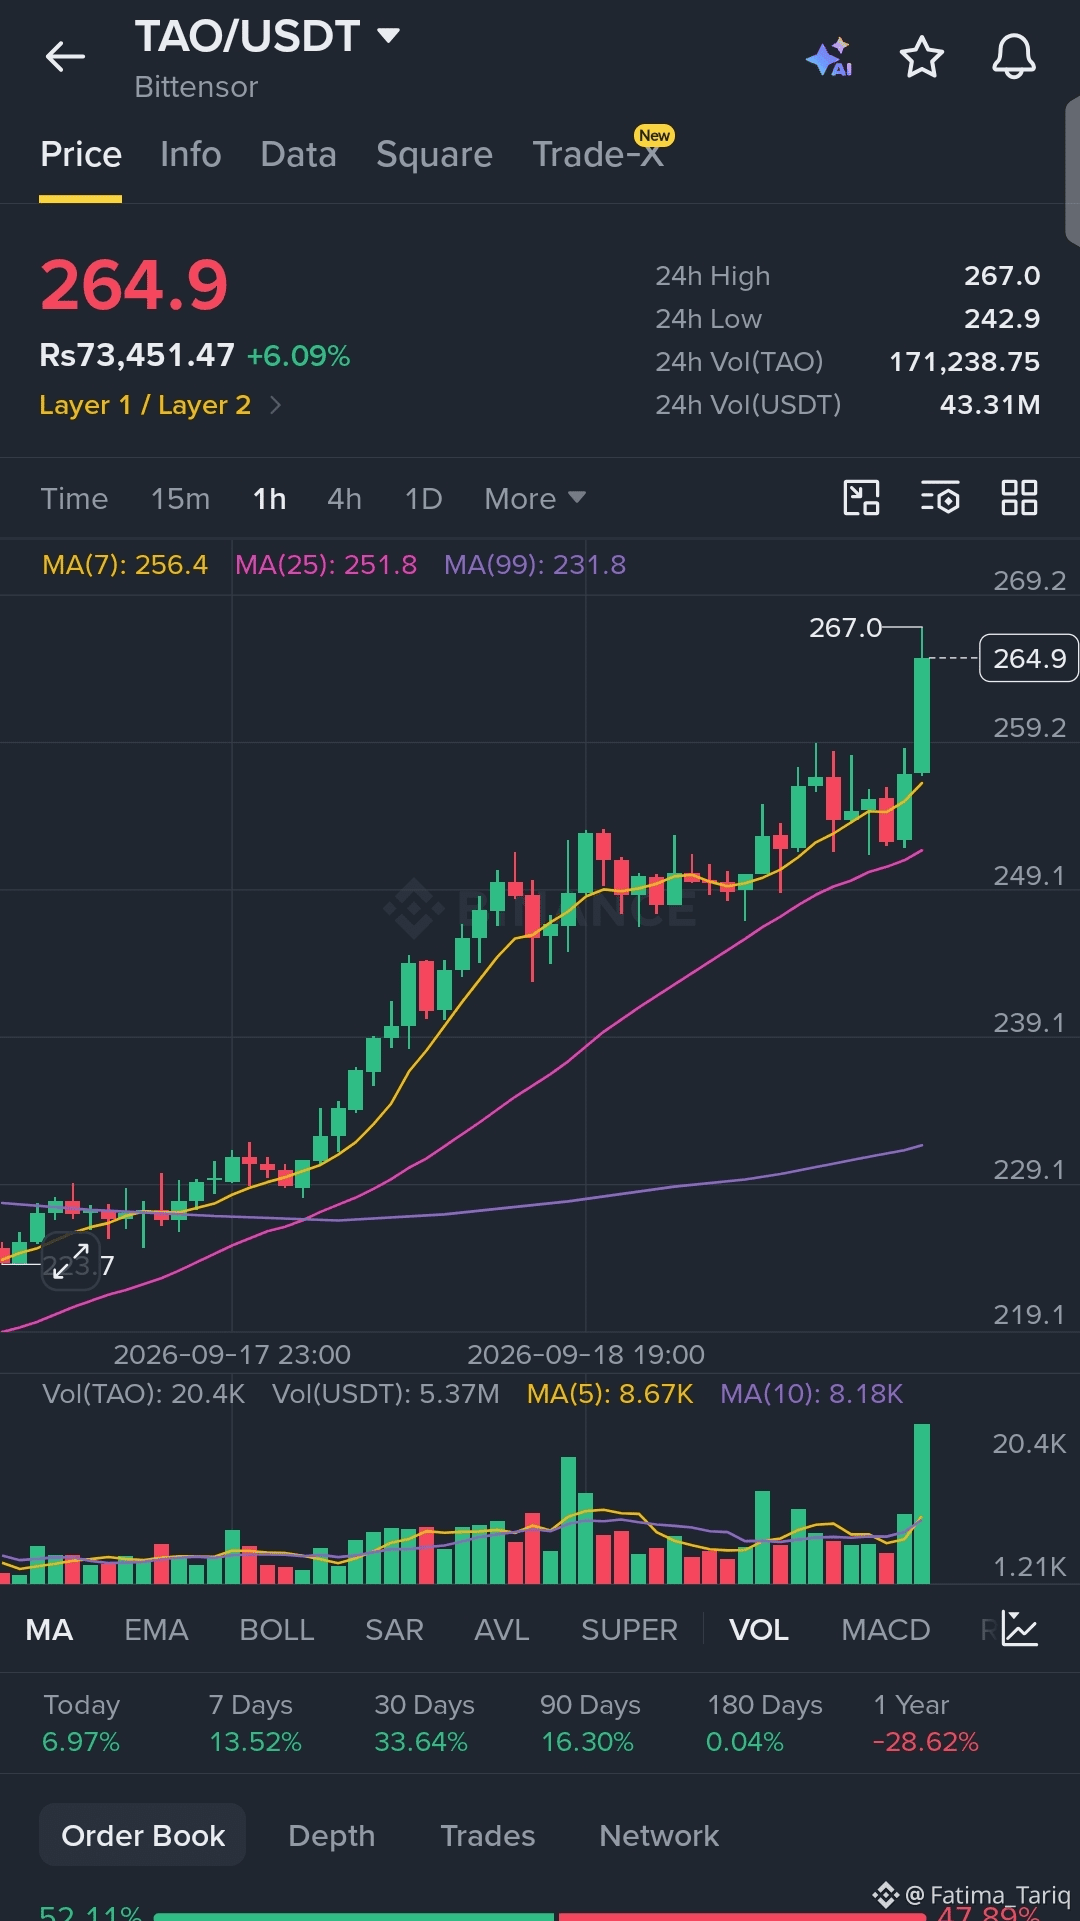
$TAO 正處於上升趨勢中:出現更高的高點和更高的低點,同時價格仍在關鍵移動均線之上。$260–$270 區域是我關注的入場區。
主要阻力位在 $290。若出現乾淨的突破並站穩在 $290 之上,可能爲以下目標打開空間:
TP1: $279,TP2: $328,TP3: $399,
TP4: $399,TP5: $480,SL: $238。
對我而言,關鍵的確認信號是:在 $290 之上必須有放量支撐的強勢。如果該價位被突破並保持,結構可能會繼續向上擴展。
非財務建議。請務必自行研究(DYOR)。
#LearnWithFatima
$TAO Long 交易設置
$TAO 正處於上升趨勢中:出現更高的高點和更高的低點,同時價格仍在關鍵移動均線之上。$260–$270 區域是我關注的入場區。
主要阻力位在 $290。若出現乾淨的突破並站穩在 $290 之上,可能爲以下目標打開空間:
TP1: $279,TP2: $328,TP3: $399,
TP4: $399,TP5: $480,SL: $238。
對我而言,關鍵的確認信號是:在 $290 之上必須有放量支撐的強勢。如果該價位被突破並保持,結構可能會繼續向上擴展。
非財務建議。請務必自行研究(DYOR)。
#LearnWithFatima
$TAO 正處於上升趨勢中:出現更高的高點和更高的低點,同時價格仍在關鍵移動均線之上。$260–$270 區域是我關注的入場區。
主要阻力位在 $290。若出現乾淨的突破並站穩在 $290 之上,可能爲以下目標打開空間:
TP1: $279,TP2: $328,TP3: $399,
TP4: $399,TP5: $480,SL: $238。
對我而言,關鍵的確認信號是:在 $290 之上必須有放量支撐的強勢。如果該價位被突破並保持,結構可能會繼續向上擴展。
非財務建議。請務必自行研究(DYOR)。
#LearnWithFatima
2
5
412
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#Vitalik警告AI或将加速削弱密码学安全
0 次瀏覽
20 討論中
2
#XRP现货ETF持仓17亿美元周流入放缓
16,377 次瀏覽
128 討論中
3
#FrenchHill敦促跛脚鸭会期通过CLARITY法案
14,401 次瀏覽
60 討論中
4
#以太坊现货ETF单日净流出1.61亿美元
4,790 次瀏覽
58 討論中
5
#IMF豁免萨尔瓦多比特币持仓超限
95,522 次瀏覽
309 討論中
6
#Sui创4060万TPS纪录
64,859 次瀏覽
221 討論中
7
#币安推出BinanceIntelligence
1.7M 次瀏覽
3,153 討論中
8
#Evernorth推迟纳斯达克上市至10月12日
127,730 次瀏覽
232 討論中
9
#美联储纪要聚焦10月暂停加息
351,258 次瀏覽
992 討論中
10
#Robinhood增持2500万美元比特币
167,948 次瀏覽
348 討論中