

#backtesting
backtesting
30,760 次瀏覽
2,145 討論中
熱門
最新
·
--
回測方法有助於交易者評估策略表現。具體做法是在歷史數據上模擬交易。例如,某策略在 2020 年的 $BTC 數據上成功率達到 80%。前向測試框架更進一步,使用全新的、未見過的數據進行測試。這有助於確認策略是否能保持較高的成功率。交易者會同時使用這兩種方法來改進交易方式,通常會使用 $ETH 和 $LTC 數據。結合回測和前向測試,交易者可以深入瞭解策略的有效性。成功率達到 70% 或更高的交易策略可以進一步優化。交易策略 #backtesting #加密貨幣交易
回測方法有助於交易者評估策略表現。具體做法是在歷史數據上模擬交易。例如,某策略在 2020 年的 $BTC 數據上成功率達到 80%。前向測試框架更進一步,使用全新的、未見過的數據進行測試。這有助於確認策略是否能保持較高的成功率。交易者會同時使用這兩種方法來改進交易方式,通常會使用 $ETH 和 $LTC 數據。結合回測和前向測試,交易者可以深入瞭解策略的有效性。成功率達到 70% 或更高的交易策略可以進一步優化。交易策略 #backtesting #加密貨幣交易
95

·
--
我的機器人有7個版本,同時運行
我的期貨機器人(使用測試網資金)有一個“影子實驗室”:不同的規則集在同一個市場進行模擬交易,每個版本的初始資金都是5,000 USDT。運行30天后,數據如下:
• 通道突破 55/20:+1.3%,最大回撤 −5.0%,16筆交易,盈利比例19%
• EMA 20/50交叉:+1.2%,最大回撤 −3.0%,8筆交易,盈利比例12%
• RSI 30/70回調:+0.8%,最大回撤 −0.2%,1筆交易
• 僅做空:+0.7%,最大回撤 −0.5%,2筆交易仍未平倉
• 僅做多:−0.5%,1筆交易
• 當前規則,不啓用新聞模式:−0.9%,4筆交易,0筆盈利
• 不使用$BTC 過濾器:−2.1%,7筆交易,0筆盈利
我的結論是:目前還看不出太多。排名前兩位的版本因爲持倉尚未平倉,以及少數幾筆盈利交易而處於盈利狀態;但它們的平均每筆交易收益仍爲負數(−0.52R和−0.85R)。大多數變體的已平倉交易不到10筆,而我自己的原則是每個版本至少交易20–30筆後再進行比較。
有一點已經很明顯:移除BTC趨勢過濾器後,結果變差了——交易了7筆,一筆都沒贏。
你認爲要經過多少筆交易,才值得相信模擬盤或回測的結果?
#TradingBot #Backtesting #Testnet
我的機器人有7個版本,同時運行
我的期貨機器人(使用測試網資金)有一個“影子實驗室”:不同的規則集在同一個市場進行模擬交易,每個版本的初始資金都是5,000 USDT。運行30天后,數據如下:
• 通道突破 55/20:+1.3%,最大回撤 −5.0%,16筆交易,盈利比例19%
• EMA 20/50交叉:+1.2%,最大回撤 −3.0%,8筆交易,盈利比例12%
• RSI 30/70回調:+0.8%,最大回撤 −0.2%,1筆交易
• 僅做空:+0.7%,最大回撤 −0.5%,2筆交易仍未平倉
• 僅做多:−0.5%,1筆交易
• 當前規則,不啓用新聞模式:−0.9%,4筆交易,0筆盈利
• 不使用$BTC 過濾器:−2.1%,7筆交易,0筆盈利
我的結論是:目前還看不出太多。排名前兩位的版本因爲持倉尚未平倉,以及少數幾筆盈利交易而處於盈利狀態;但它們的平均每筆交易收益仍爲負數(−0.52R和−0.85R)。大多數變體的已平倉交易不到10筆,而我自己的原則是每個版本至少交易20–30筆後再進行比較。
有一點已經很明顯:移除BTC趨勢過濾器後,結果變差了——交易了7筆,一筆都沒贏。
你認爲要經過多少筆交易,才值得相信模擬盤或回測的結果?
#TradingBot #Backtesting #Testnet
我的期貨機器人(使用測試網資金)有一個“影子實驗室”:不同的規則集在同一個市場進行模擬交易,每個版本的初始資金都是5,000 USDT。運行30天后,數據如下:
• 通道突破 55/20:+1.3%,最大回撤 −5.0%,16筆交易,盈利比例19%
• EMA 20/50交叉:+1.2%,最大回撤 −3.0%,8筆交易,盈利比例12%
• RSI 30/70回調:+0.8%,最大回撤 −0.2%,1筆交易
• 僅做空:+0.7%,最大回撤 −0.5%,2筆交易仍未平倉
• 僅做多:−0.5%,1筆交易
• 當前規則,不啓用新聞模式:−0.9%,4筆交易,0筆盈利
• 不使用$BTC 過濾器:−2.1%,7筆交易,0筆盈利
我的結論是:目前還看不出太多。排名前兩位的版本因爲持倉尚未平倉,以及少數幾筆盈利交易而處於盈利狀態;但它們的平均每筆交易收益仍爲負數(−0.52R和−0.85R)。大多數變體的已平倉交易不到10筆,而我自己的原則是每個版本至少交易20–30筆後再進行比較。
有一點已經很明顯:移除BTC趨勢過濾器後,結果變差了——交易了7筆,一筆都沒贏。
你認爲要經過多少筆交易,才值得相信模擬盤或回測的結果?
#TradingBot #Backtesting #Testnet
1
99

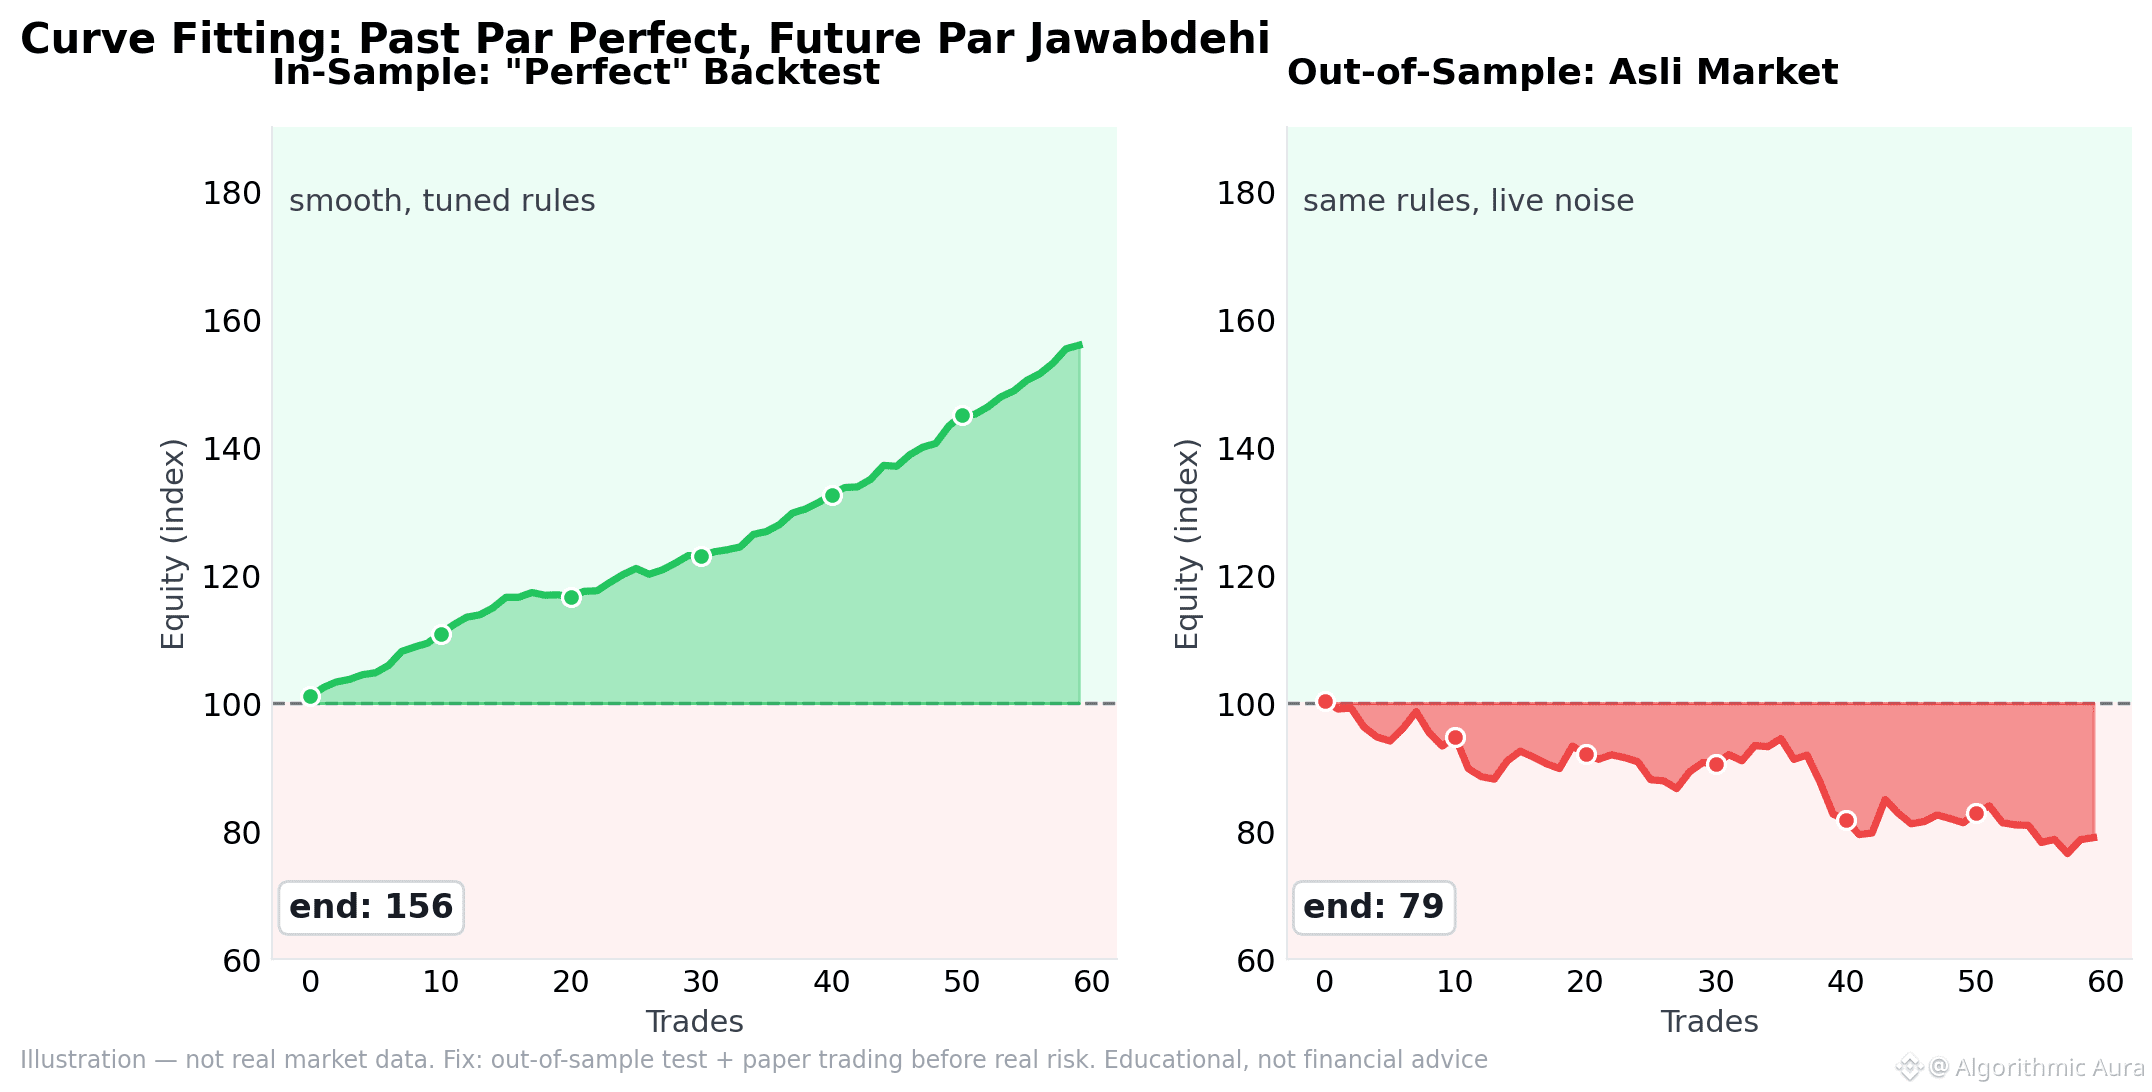
🧪 一張圖:回測中最常見的騙局——曲線擬合。
左圖:樣本內結果平滑向上(規則是根據過去的數據調整的)。右圖:同一套規則用於樣本外——面對實時噪聲,結果就完全不同。
1️⃣ 擬合很容易:加上 15 個條件,過去的數據就能變得完美
2️⃣ 但那不是策略,而是記憶——未來的數據不會符合那個形狀
3️⃣ 修正方法:進行樣本外測試,然後模擬交易
4️⃣ 樣本量:20 筆交易不算統計學依據
回測的意義:找到候選策略,而不是得到確定結論。示意圖——非真實數據。
$BTC #CryptoEducation #Backtesting #交易策略
🧪 一張圖:回測中最常見的騙局——曲線擬合。
左圖:樣本內結果平滑向上(規則是根據過去的數據調整的)。右圖:同一套規則用於樣本外——面對實時噪聲,結果就完全不同。
1️⃣ 擬合很容易:加上 15 個條件,過去的數據就能變得完美
2️⃣ 但那不是策略,而是記憶——未來的數據不會符合那個形狀
3️⃣ 修正方法:進行樣本外測試,然後模擬交易
4️⃣ 樣本量:20 筆交易不算統計學依據
回測的意義:找到候選策略,而不是得到確定結論。示意圖——非真實數據。
$BTC #CryptoEducation #Backtesting #交易策略
左圖:樣本內結果平滑向上(規則是根據過去的數據調整的)。右圖:同一套規則用於樣本外——面對實時噪聲,結果就完全不同。
1️⃣ 擬合很容易:加上 15 個條件,過去的數據就能變得完美
2️⃣ 但那不是策略,而是記憶——未來的數據不會符合那個形狀
3️⃣ 修正方法:進行樣本外測試,然後模擬交易
4️⃣ 樣本量:20 筆交易不算統計學依據
回測的意義:找到候選策略,而不是得到確定結論。示意圖——非真實數據。
$BTC #CryptoEducation #Backtesting #交易策略
8
🧪 回測——用過去的數據測試,但陷阱依然如故。
1️⃣ 好處:粗略估算期望收益,不受主觀感覺影響
2️⃣ 陷阱 1——曲線擬合:如果只針對過去完美調優,就無法識別未來;15 個條件不叫策略,而是死記硬背
3️⃣ 陷阱 2——樣本太小:20 筆交易不具備統計意義
4️⃣ 陷阱 3——倖存者偏差:剔除已經消亡的幣種數據,只測試贏家
5️⃣ 解決方法:樣本外測試 + 模擬交易——它今天還有效嗎?過去的數據無法告訴你
回測提供候選策略,而非確定性。懂得這一區別的人,才能贏得長跑。
$BTC #CryptoEducation #TradingStrategy #回測
🧪 回測——用過去的數據測試,但陷阱依然如故。
1️⃣ 好處:粗略估算期望收益,不受主觀感覺影響
2️⃣ 陷阱 1——曲線擬合:如果只針對過去完美調優,就無法識別未來;15 個條件不叫策略,而是死記硬背
3️⃣ 陷阱 2——樣本太小:20 筆交易不具備統計意義
4️⃣ 陷阱 3——倖存者偏差:剔除已經消亡的幣種數據,只測試贏家
5️⃣ 解決方法:樣本外測試 + 模擬交易——它今天還有效嗎?過去的數據無法告訴你
回測提供候選策略,而非確定性。懂得這一區別的人,才能贏得長跑。
$BTC #CryptoEducation #TradingStrategy #回測
1️⃣ 好處:粗略估算期望收益,不受主觀感覺影響
2️⃣ 陷阱 1——曲線擬合:如果只針對過去完美調優,就無法識別未來;15 個條件不叫策略,而是死記硬背
3️⃣ 陷阱 2——樣本太小:20 筆交易不具備統計意義
4️⃣ 陷阱 3——倖存者偏差:剔除已經消亡的幣種數據,只測試贏家
5️⃣ 解決方法:樣本外測試 + 模擬交易——它今天還有效嗎?過去的數據無法告訴你
回測提供候選策略,而非確定性。懂得這一區別的人,才能贏得長跑。
$BTC #CryptoEducation #TradingStrategy #回測
9
·
--
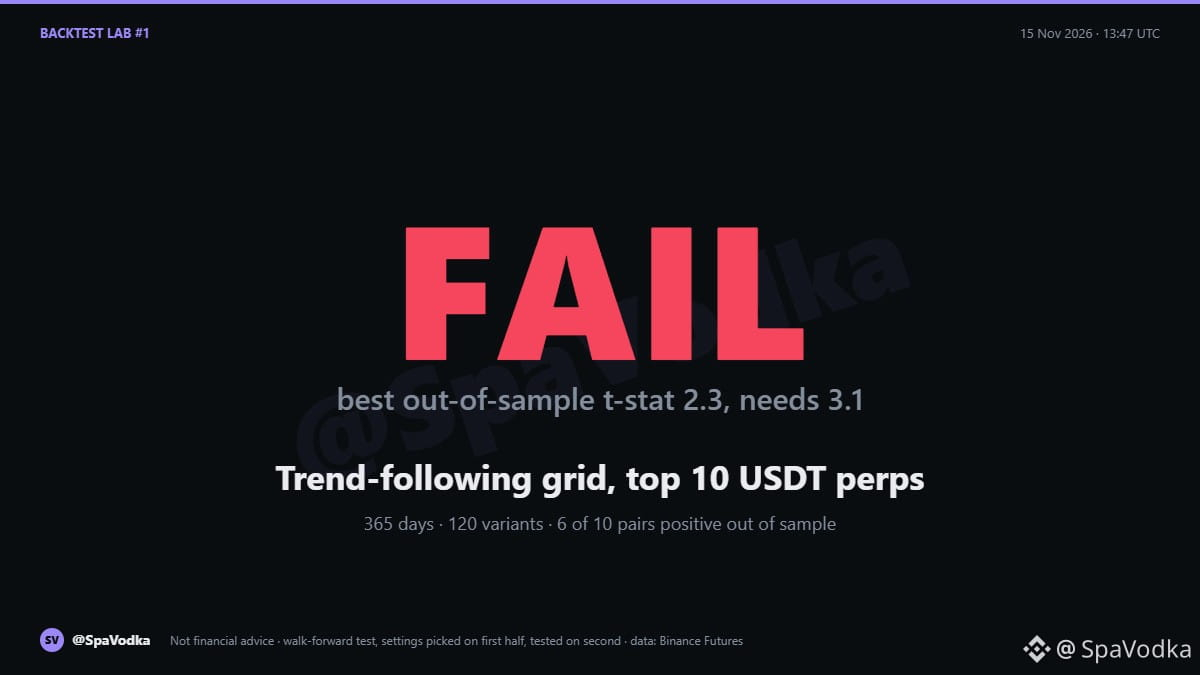
$NEAR 樣本外收益最高,但策略仍然失敗。
回測實驗室 #1:順勢網格真的有效嗎?
思路:運行期貨網格,但根據日線趨勢選擇方向。價格高於 MA20 且 MA7 高於 MA25 時做多網格;兩者都低於時做空網格;MA7 與 MA25 相差在 3% 以內時保持中性。運行七天,3 倍槓桿,止損設在區間外 1.5%,計入幣安手續費。
數據:按成交量排名前 10 的 USDT 永續合約,365 天的 15 分鐘 K 線。僅用上半年數據挑選參數(每個交易對 12 個變體,共 120 個),然後在模型從未見過的下半年數據上測試。
樣本外結果:10 個交易對中有 6 個保持盈利。最高 t 統計量爲 2.3(SOL 和 NEAR)。嘗試了 120 個變體後,真正的優勢至少需要達到 3.1。NEAR 在 38% 的每週運行中觸發止損。HYPE 在訓練數據上盈利,樣本外卻虧損。
結論:失敗。這裏的正收益,是嘗試 120 個版本並挑出表現最好的一個後得到的結果,並不能證明策略有優勢。
我的處理:不交易這個策略。結論與我 11 月 4 日的首次測試相同;新數據並未改變結果。
接下來要測:解鎖窗口、山寨幣相對 BTC 的貝塔、極端資金費率反轉。你覺得我接下來該測哪一個?
不構成投資建議。
#Backtesting #tradingStrategy #gridtrading
{future}(NEARUSDT)
$NEAR 樣本外收益最高,但策略仍然失敗。
回測實驗室 #1:順勢網格真的有效嗎?
思路:運行期貨網格,但根據日線趨勢選擇方向。價格高於 MA20 且 MA7 高於 MA25 時做多網格;兩者都低於時做空網格;MA7 與 MA25 相差在 3% 以內時保持中性。運行七天,3 倍槓桿,止損設在區間外 1.5%,計入幣安手續費。
數據:按成交量排名前 10 的 USDT 永續合約,365 天的 15 分鐘 K 線。僅用上半年數據挑選參數(每個交易對 12 個變體,共 120 個),然後在模型從未見過的下半年數據上測試。
樣本外結果:10 個交易對中有 6 個保持盈利。最高 t 統計量爲 2.3(SOL 和 NEAR)。嘗試了 120 個變體後,真正的優勢至少需要達到 3.1。NEAR 在 38% 的每週運行中觸發止損。HYPE 在訓練數據上盈利,樣本外卻虧損。
結論:失敗。這裏的正收益,是嘗試 120 個版本並挑出表現最好的一個後得到的結果,並不能證明策略有優勢。
我的處理:不交易這個策略。結論與我 11 月 4 日的首次測試相同;新數據並未改變結果。
接下來要測:解鎖窗口、山寨幣相對 BTC 的貝塔、極端資金費率反轉。你覺得我接下來該測哪一個?
不構成投資建議。
#Backtesting #tradingStrategy #gridtrading
回測實驗室 #1:順勢網格真的有效嗎?
思路:運行期貨網格,但根據日線趨勢選擇方向。價格高於 MA20 且 MA7 高於 MA25 時做多網格;兩者都低於時做空網格;MA7 與 MA25 相差在 3% 以內時保持中性。運行七天,3 倍槓桿,止損設在區間外 1.5%,計入幣安手續費。
數據:按成交量排名前 10 的 USDT 永續合約,365 天的 15 分鐘 K 線。僅用上半年數據挑選參數(每個交易對 12 個變體,共 120 個),然後在模型從未見過的下半年數據上測試。
樣本外結果:10 個交易對中有 6 個保持盈利。最高 t 統計量爲 2.3(SOL 和 NEAR)。嘗試了 120 個變體後,真正的優勢至少需要達到 3.1。NEAR 在 38% 的每週運行中觸發止損。HYPE 在訓練數據上盈利,樣本外卻虧損。
結論:失敗。這裏的正收益,是嘗試 120 個版本並挑出表現最好的一個後得到的結果,並不能證明策略有優勢。
我的處理:不交易這個策略。結論與我 11 月 4 日的首次測試相同;新數據並未改變結果。
接下來要測:解鎖窗口、山寨幣相對 BTC 的貝塔、極端資金費率反轉。你覺得我接下來該測哪一個?
不構成投資建議。
#Backtesting #tradingStrategy #gridtrading
254
🧪 先在模擬盤測試策略——模擬交易的好處。
1️⃣ 真實市場數據,虛擬資金——在沒有財務風險的情況下測試規則
2️⃣ 回測:在歷史數據上運行規則——查看盈利、虧損和最大回撤
3️⃣ 前向測試:在實時市場環境中檢驗紀律性
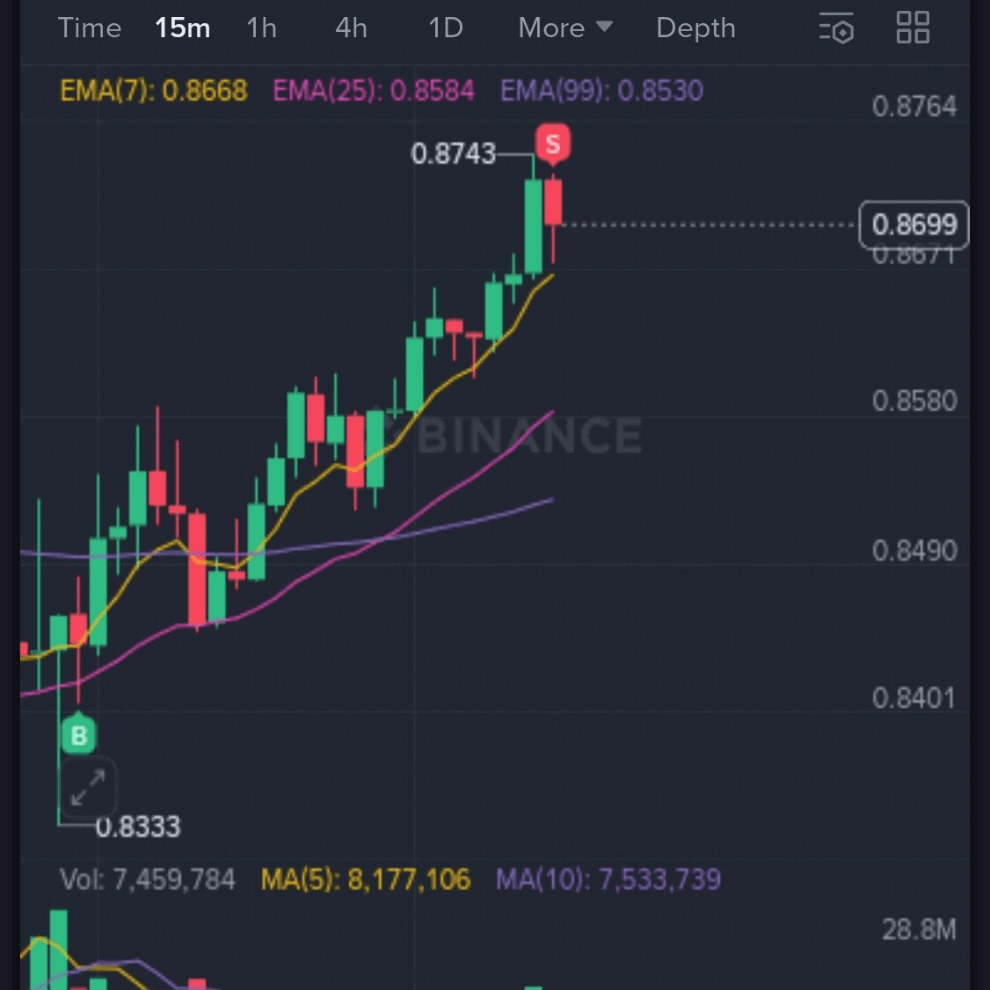
爲什麼:今天 BTC 從 $74.8K 反彈至 $77K——適用於震盪行情的策略,只有用真實數據才能驗證,而不是憑感覺。
進行 30–50 筆模擬交易後,模式就會清晰:規則真的有優勢,還是隻是在憑心情做決定?
在模擬盤犯錯,代價小;實盤犯錯,代價高。先測試,再信任。🔬
$BTC
#PaperTrading #Backtesting #加密貨幣教育
🧪 先在模擬盤測試策略——模擬交易的好處。
1️⃣ 真實市場數據,虛擬資金——在沒有財務風險的情況下測試規則
2️⃣ 回測:在歷史數據上運行規則——查看盈利、虧損和最大回撤
3️⃣ 前向測試:在實時市場環境中檢驗紀律性
爲什麼:今天 BTC 從 $74.8K 反彈至 $77K——適用於震盪行情的策略,只有用真實數據才能驗證,而不是憑感覺。
進行 30–50 筆模擬交易後,模式就會清晰:規則真的有優勢,還是隻是在憑心情做決定?
在模擬盤犯錯,代價小;實盤犯錯,代價高。先測試,再信任。🔬
$BTC
#PaperTrading #Backtesting #加密貨幣教育
1️⃣ 真實市場數據,虛擬資金——在沒有財務風險的情況下測試規則
2️⃣ 回測:在歷史數據上運行規則——查看盈利、虧損和最大回撤
3️⃣ 前向測試:在實時市場環境中檢驗紀律性
爲什麼:今天 BTC 從 $74.8K 反彈至 $77K——適用於震盪行情的策略,只有用真實數據才能驗證,而不是憑感覺。
進行 30–50 筆模擬交易後,模式就會清晰:規則真的有優勢,還是隻是在憑心情做決定?
在模擬盤犯錯,代價小;實盤犯錯,代價高。先測試,再信任。🔬
$BTC
#PaperTrading #Backtesting #加密貨幣教育
·
--
我在 BTC、ETH 和 SOL 上測試了 144 種交易策略。結果是這樣的 🧪
我用手機(Termux)搭建了一個機器人,並使用 MEXC 提供的 1 年小時級數據對它進行了回測,計入手續費並使用 10 倍槓桿。
設置:
• 70% 的數據用於訓練,另外 30% 留作測試
• EMA 交叉和突破策略,分別測試了有無趨勢過濾器的情況
• 基於 ATR 的止損,以及不同的風險回報比
結果:
• 144 種組合中,只有 22 種在未見過的數據上盈利
• 在訓練數據上表現“最好”的策略,在測試期間虧損了 61%
• 10 倍槓桿下,最大回撤超過 100%,這意味着賬戶被徹底爆倉
• 在同一時期,僅僅持有 $BTC、$ETH 或 $SOL,收益約爲 +18-20%,且沒有使用槓桿
我的收穫:
1. 在歷史數據上看起來很棒的策略,往往會在新數據上失效(過擬合)
2. 高槓杆會讓大多數優勢消失
3. 跑贏市場比看起來難得多
我不會用真錢交易這個策略。接下來我會測試更長的時間週期和更低的槓桿,無論結果如何都會分享。
以上不構成投資建議。過往表現不能預測未來結果。
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
我在 BTC、ETH 和 SOL 上測試了 144 種交易策略。結果是這樣的 🧪
我用手機(Termux)搭建了一個機器人,並使用 MEXC 提供的 1 年小時級數據對它進行了回測,計入手續費並使用 10 倍槓桿。
設置:
• 70% 的數據用於訓練,另外 30% 留作測試
• EMA 交叉和突破策略,分別測試了有無趨勢過濾器的情況
• 基於 ATR 的止損,以及不同的風險回報比
結果:
• 144 種組合中,只有 22 種在未見過的數據上盈利
• 在訓練數據上表現“最好”的策略,在測試期間虧損了 61%
• 10 倍槓桿下,最大回撤超過 100%,這意味着賬戶被徹底爆倉
• 在同一時期,僅僅持有 $BTC 、$ETH 或 $SOL,收益約爲 +18-20%,且沒有使用槓桿
我的收穫:
1. 在歷史數據上看起來很棒的策略,往往會在新數據上失效(過擬合)
2. 高槓杆會讓大多數優勢消失
3. 跑贏市場比看起來難得多
我不會用真錢交易這個策略。接下來我會測試更長的時間週期和更低的槓桿,無論結果如何都會分享。
以上不構成投資建議。過往表現不能預測未來結果。
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
我用手機(Termux)搭建了一個機器人,並使用 MEXC 提供的 1 年小時級數據對它進行了回測,計入手續費並使用 10 倍槓桿。
設置:
• 70% 的數據用於訓練,另外 30% 留作測試
• EMA 交叉和突破策略,分別測試了有無趨勢過濾器的情況
• 基於 ATR 的止損,以及不同的風險回報比
結果:
• 144 種組合中,只有 22 種在未見過的數據上盈利
• 在訓練數據上表現“最好”的策略,在測試期間虧損了 61%
• 10 倍槓桿下,最大回撤超過 100%,這意味着賬戶被徹底爆倉
• 在同一時期,僅僅持有 $BTC 、$ETH 或 $SOL,收益約爲 +18-20%,且沒有使用槓桿
我的收穫:
1. 在歷史數據上看起來很棒的策略,往往會在新數據上失效(過擬合)
2. 高槓杆會讓大多數優勢消失
3. 跑贏市場比看起來難得多
我不會用真錢交易這個策略。接下來我會測試更長的時間週期和更低的槓桿,無論結果如何都會分享。
以上不構成投資建議。過往表現不能預測未來結果。
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
148
·
--
回測是評估交易策略的關鍵步驟。它包括使用歷史數據測試策略,瞭解其過去的表現。例如,可以使用過去一年的$BTC 數據對基於移動平均線的策略進行回測。前向測試框架則更進一步,使用新的、未見過的數據測試策略。這有助於驗證策略的表現。回測成功率達到80%的策略,在前向測試中的表現可能並沒有那麼好。例如,在$ETH 數據上表現良好的策略,可能難以應對$BTC 數據。理解這些方法對於成功交易至關重要。交易策略和高級分析需要經過謹慎評估。交易策略 #backtesting #加密貨幣交易
回測是評估交易策略的關鍵步驟。它包括使用歷史數據測試策略,瞭解其過去的表現。例如,可以使用過去一年的$BTC 數據對基於移動平均線的策略進行回測。前向測試框架則更進一步,使用新的、未見過的數據測試策略。這有助於驗證策略的表現。回測成功率達到80%的策略,在前向測試中的表現可能並沒有那麼好。例如,在$ETH 數據上表現良好的策略,可能難以應對$BTC 數據。理解這些方法對於成功交易至關重要。交易策略和高級分析需要經過謹慎評估。交易策略 #backtesting #加密貨幣交易
24
歷史數據不保證未來
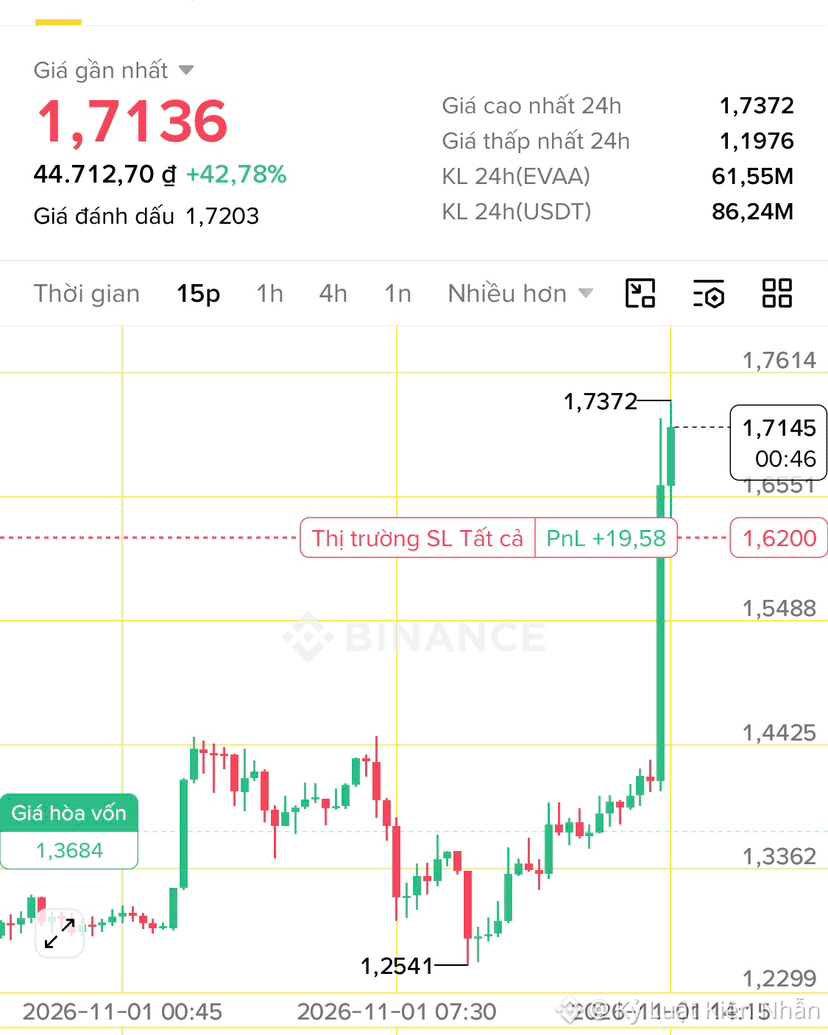
我曾經看到一種方法在過去的數據中表現良好,便預期它會繼續奏效。
但當市場狀況改變時,實際結果就不再像我想像的那樣。
我的體會是,過去的數據對研究非常有幫助,但無法保證接下來交易的結果。
$ETH $EVAA
大家會在市場變化時重新檢視自己的方法嗎?一起交流吧!
#回測
歷史數據不保證未來
我曾經看到一種方法在過去的數據中表現良好,便預期它會繼續奏效。
但當市場狀況改變時,實際結果就不再像我想像的那樣。
我的體會是,過去的數據對研究非常有幫助,但無法保證接下來交易的結果。
$ETH $EVAA
大家會在市場變化時重新檢視自己的方法嗎?一起交流吧!
#回測
我曾經看到一種方法在過去的數據中表現良好,便預期它會繼續奏效。
但當市場狀況改變時,實際結果就不再像我想像的那樣。
我的體會是,過去的數據對研究非常有幫助,但無法保證接下來交易的結果。
$ETH $EVAA
大家會在市場變化時重新檢視自己的方法嗎?一起交流吧!
#回測
1
1
229
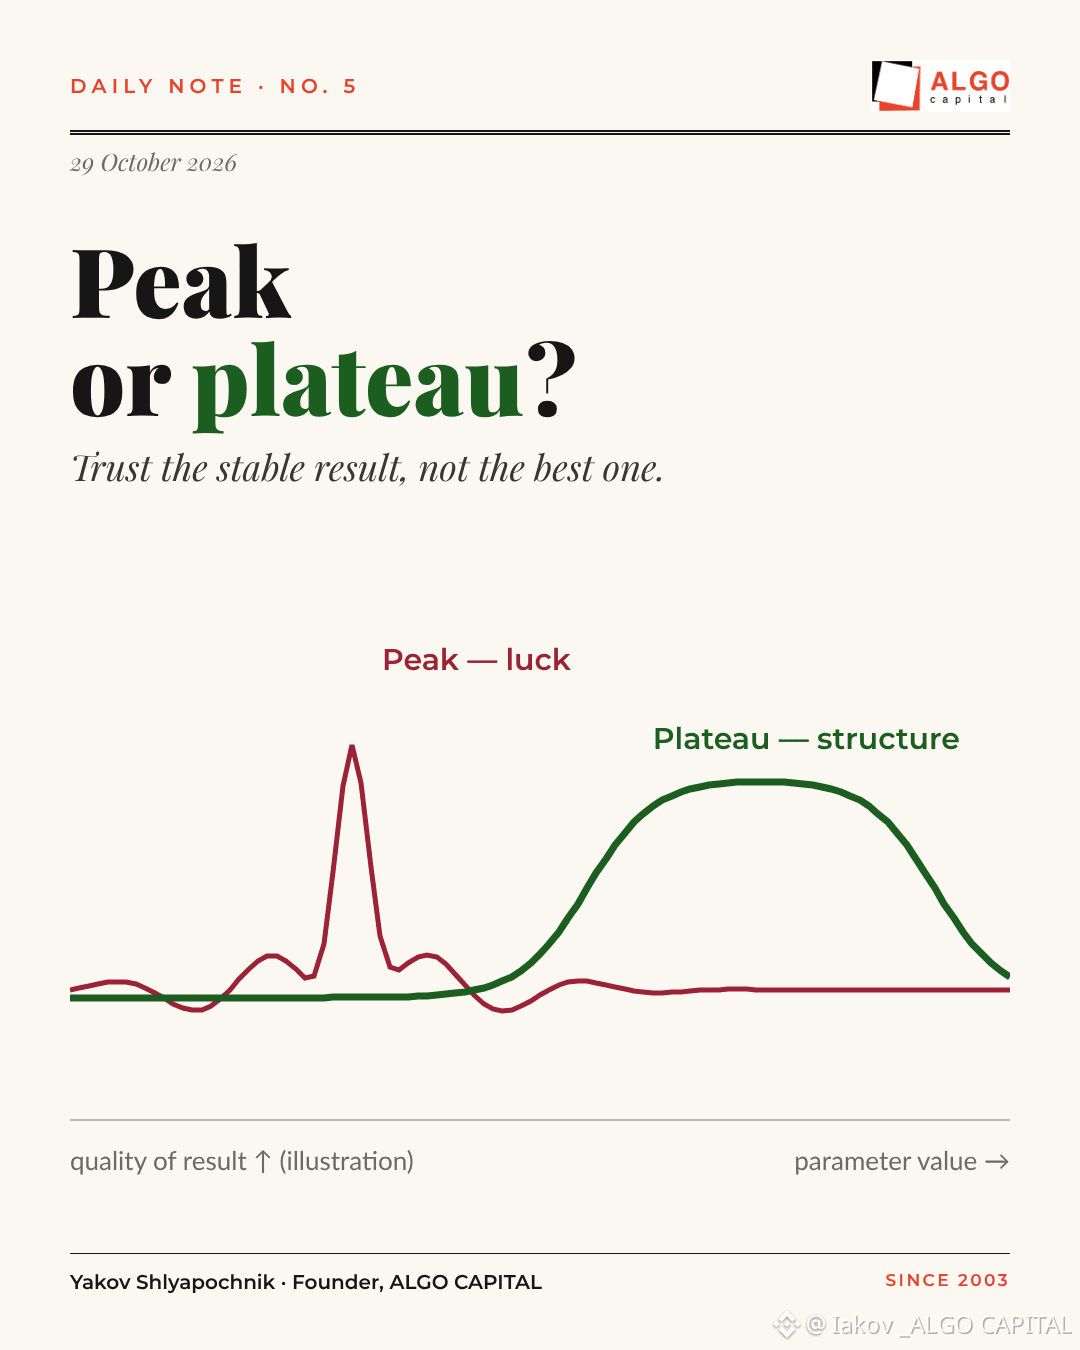
金融領域最危險的東西,是一份漂亮的回測。
參數足夠多,就能擬合任何一段歷史。曲線一路向右上方攀升——卻對未來毫無啓示。
我們用來避免自我欺騙的三條規則:
1️⃣ 看平臺期,不看峯值。我們選擇寬闊穩定區間中部的參數,而不是單個表現最好的點。峯值是運氣;平臺期纔是結構。
2️⃣ 每次測試都隨機選取不同的樣本內和樣本外月份——這樣,艱難的月份就無處藏身。
3️⃣ 實盤交易纔是最終裁判。回測是一種假設;真實賬戶纔是證據。
如果只記住一件事:對最佳結果保持懷疑,信任穩定的結果。
#backtesting #quant #加密貨幣
金融領域最危險的東西,是一份漂亮的回測。
參數足夠多,就能擬合任何一段歷史。曲線一路向右上方攀升——卻對未來毫無啓示。
我們用來避免自我欺騙的三條規則:
1️⃣ 看平臺期,不看峯值。我們選擇寬闊穩定區間中部的參數,而不是單個表現最好的點。峯值是運氣;平臺期纔是結構。
2️⃣ 每次測試都隨機選取不同的樣本內和樣本外月份——這樣,艱難的月份就無處藏身。
3️⃣ 實盤交易纔是最終裁判。回測是一種假設;真實賬戶纔是證據。
如果只記住一件事:對最佳結果保持懷疑,信任穩定的結果。
#backtesting #quant #加密貨幣
參數足夠多,就能擬合任何一段歷史。曲線一路向右上方攀升——卻對未來毫無啓示。
我們用來避免自我欺騙的三條規則:
1️⃣ 看平臺期,不看峯值。我們選擇寬闊穩定區間中部的參數,而不是單個表現最好的點。峯值是運氣;平臺期纔是結構。
2️⃣ 每次測試都隨機選取不同的樣本內和樣本外月份——這樣,艱難的月份就無處藏身。
3️⃣ 實盤交易纔是最終裁判。回測是一種假設;真實賬戶纔是證據。
如果只記住一件事:對最佳結果保持懷疑,信任穩定的結果。
#backtesting #quant #加密貨幣
80
·
--
回測是評估交易策略的關鍵。它通過在歷史數據上測試策略,瞭解該策略過去的表現。例如,可以使用 $BTC 和 $ETH 制定策略,並在過去一年的數據上進行回測,看看是否能夠盈利。前向測試框架則更進一步,在全新、未見過的數據上測試策略。這有助於確認當市場處於當前價位時,策略是否仍然有效。結合回測和前向測試,可以幫助交易者完善策略,做出更明智的決策。使用 $BTC 進行交易可能頗具挑戰,但採用正確的方法也能有所收穫。交易策略 #backtesting #加密貨幣交易
回測是評估交易策略的關鍵。它通過在歷史數據上測試策略,瞭解該策略過去的表現。例如,可以使用 $BTC 和 $ETH 制定策略,並在過去一年的數據上進行回測,看看是否能夠盈利。前向測試框架則更進一步,在全新、未見過的數據上測試策略。這有助於確認當市場處於當前價位時,策略是否仍然有效。結合回測和前向測試,可以幫助交易者完善策略,做出更明智的決策。使用 $BTC 進行交易可能頗具挑戰,但採用正確的方法也能有所收穫。交易策略 #backtesting #加密貨幣交易
19
“不想做回測?有人已經替你做好功課了。”
回測可能既耗時又費力,但它能揭示你的策略勝率、風險回報比、最大回撤,以及是否值得你用真金白銀去信任它。
我已經用 1,000 多筆交易測試了自己的交易策略,重點是在妥善管理風險的同時最大化回報。
不想自己做研究?
你可以打造自己的優勢——也可以跟隨已經擁有優勢的人。
歡迎跟單,但請記住:每個人的風險偏好和承壓能力都不同。附註:過往表現不代表未來結果。
理性交易,跟我一起操作。
#CryptoTrading #Backtesting #RiskManagement #跟單交易
“不想做回測?有人已經替你做好功課了。”
回測可能既耗時又費力,但它能揭示你的策略勝率、風險回報比、最大回撤,以及是否值得你用真金白銀去信任它。
我已經用 1,000 多筆交易測試了自己的交易策略,重點是在妥善管理風險的同時最大化回報。
不想自己做研究?
你可以打造自己的優勢——也可以跟隨已經擁有優勢的人。
歡迎跟單,但請記住:每個人的風險偏好和承壓能力都不同。附註:過往表現不代表未來結果。
理性交易,跟我一起操作。
#CryptoTrading #Backtesting #RiskManagement #跟單交易
回測可能既耗時又費力,但它能揭示你的策略勝率、風險回報比、最大回撤,以及是否值得你用真金白銀去信任它。
我已經用 1,000 多筆交易測試了自己的交易策略,重點是在妥善管理風險的同時最大化回報。
不想自己做研究?
你可以打造自己的優勢——也可以跟隨已經擁有優勢的人。
歡迎跟單,但請記住:每個人的風險偏好和承壓能力都不同。附註:過往表現不代表未來結果。
理性交易,跟我一起操作。
#CryptoTrading #Backtesting #RiskManagement #跟單交易
1
1
223
文章
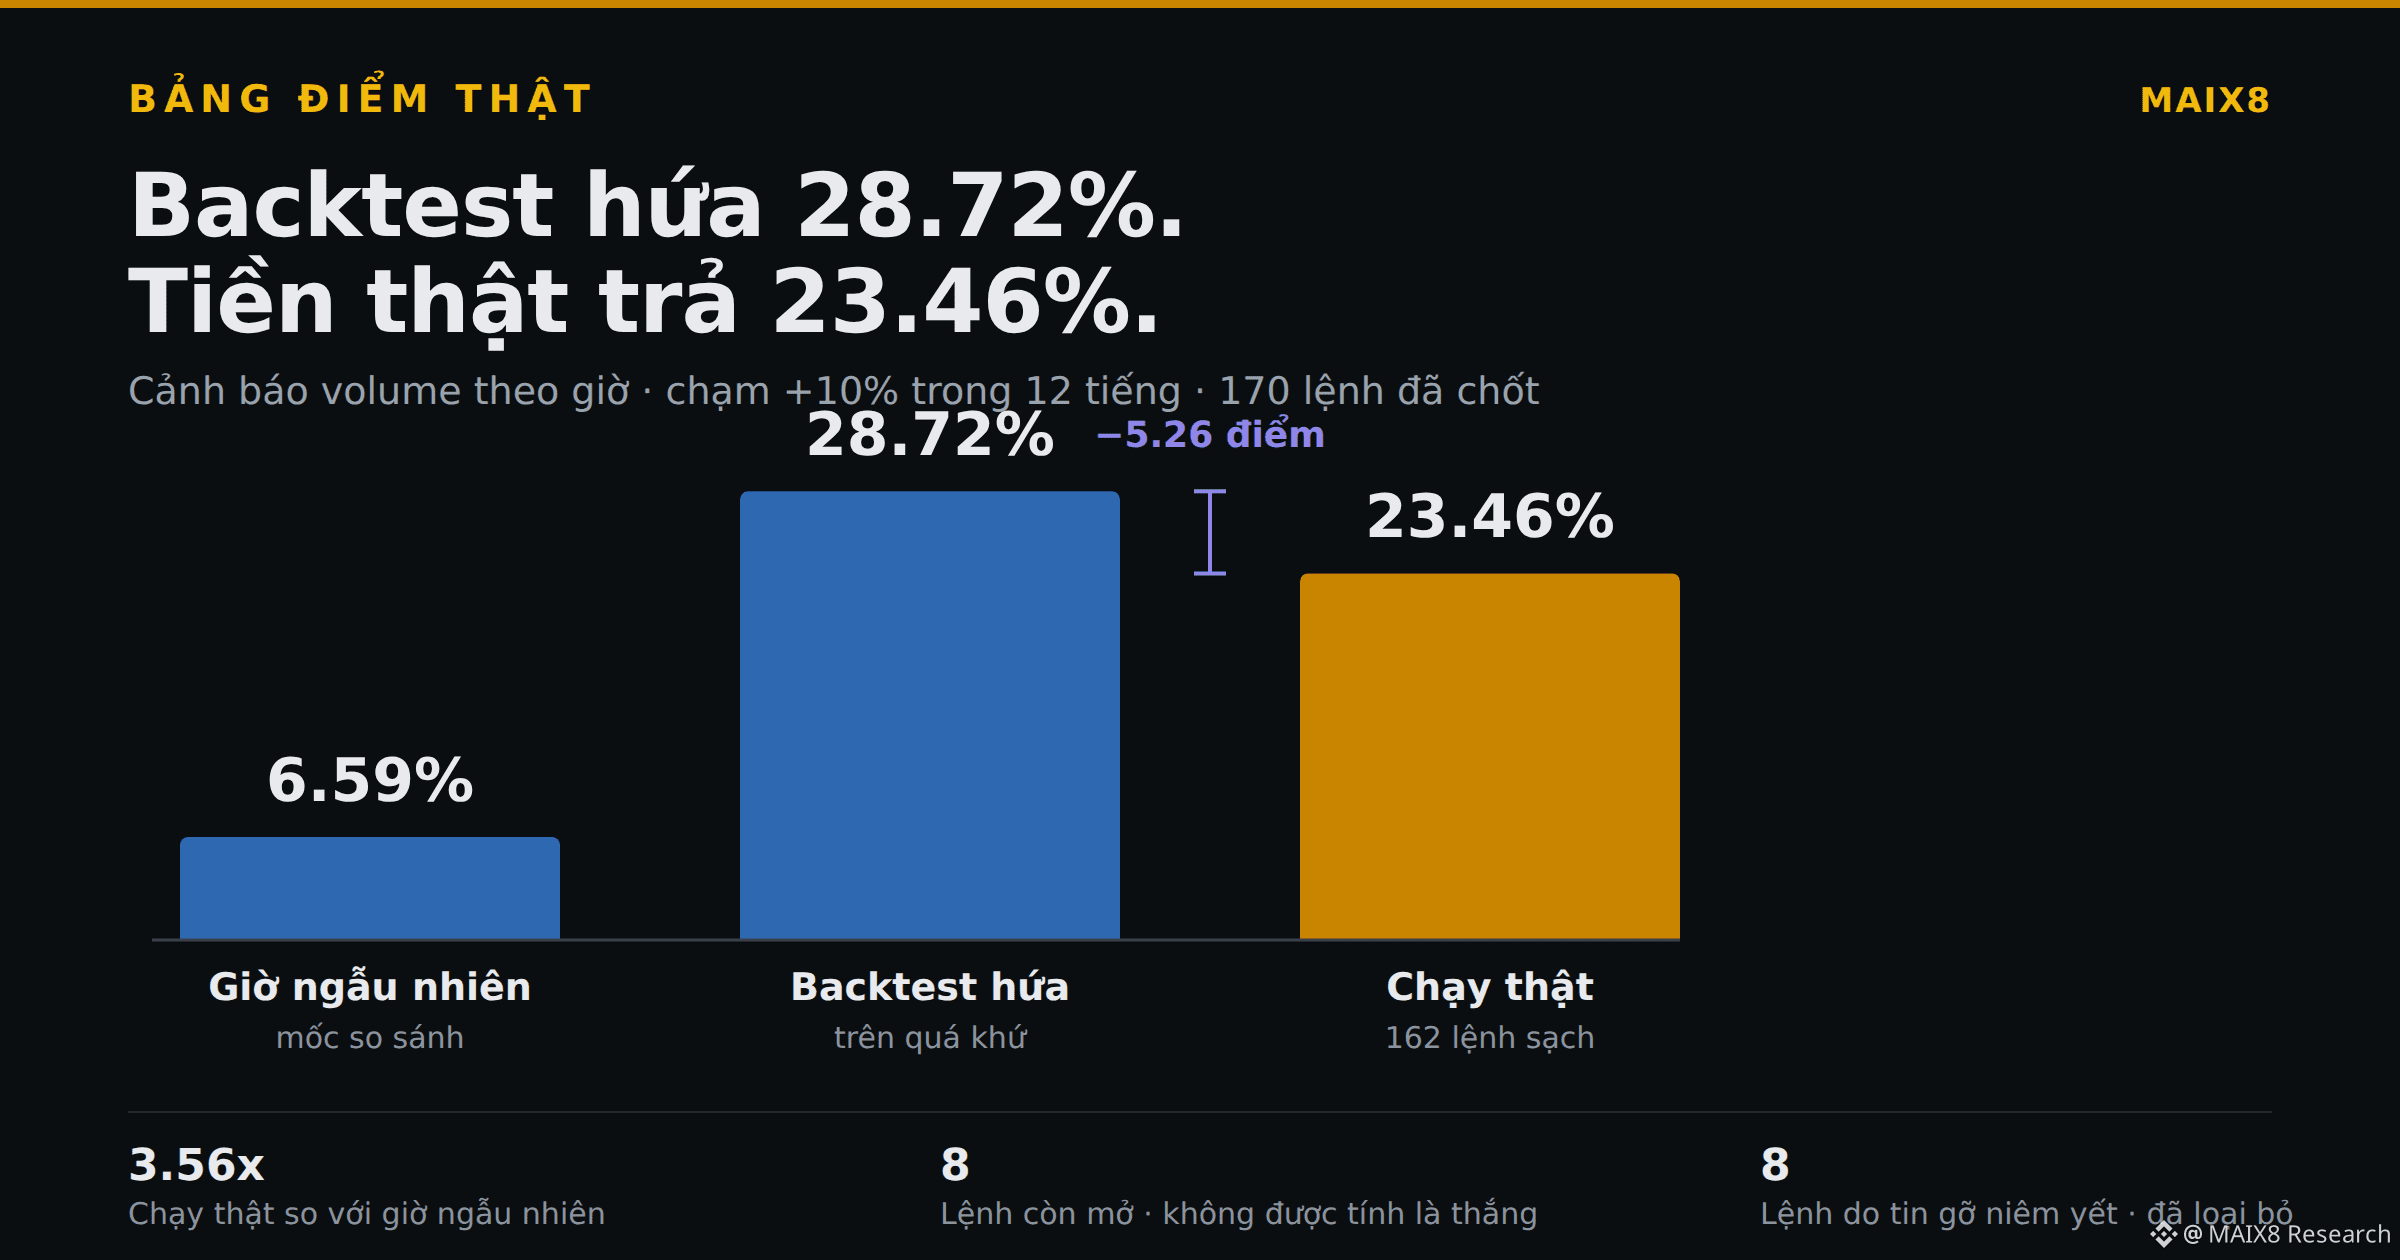
回測承諾 28.72%。用真金白銀跑出來卻只有 23.46%。回測承諾:我自己的按小時成交量警報在 12 小時內達到 +10%,有 28.72% 的次數。
機器已經真實運行。170 條警報關閉窗口。得分:
**23.46%** 在 162 條幹淨指令之上。
比回測少了 5.26 分。正如所有回測:真實交易確實不如紙面表現。
但仍然在**每小時** **3.56 倍**隨機水平之上(6.59%)。優勢是真實存在的,只是小於宣傳的那張廣告紙。
這三個要點都和那個數字相關。
**一。** 還有 8 條警報保持未關閉且**不計入**。倉位在未結束該時間框架之前就不算獲勝。
回測承諾 28.72%。用真金白銀跑出來卻只有 23.46%。
回測承諾:我自己的按小時成交量警報在 12 小時內達到 +10%,有 28.72% 的次數。
機器已經真實運行。170 條警報關閉窗口。得分:
**23.46%** 在 162 條幹淨指令之上。
比回測少了 5.26 分。正如所有回測:真實交易確實不如紙面表現。
但仍然在**每小時** **3.56 倍**隨機水平之上(6.59%)。優勢是真實存在的,只是小於宣傳的那張廣告紙。
這三個要點都和那個數字相關。
**一。** 還有 8 條警報保持未關閉且**不計入**。倉位在未結束該時間框架之前就不算獲勝。
機器已經真實運行。170 條警報關閉窗口。得分:
**23.46%** 在 162 條幹淨指令之上。
比回測少了 5.26 分。正如所有回測:真實交易確實不如紙面表現。
但仍然在**每小時** **3.56 倍**隨機水平之上(6.59%)。優勢是真實存在的,只是小於宣傳的那張廣告紙。
這三個要點都和那個數字相關。
**一。** 還有 8 條警報保持未關閉且**不計入**。倉位在未結束該時間框架之前就不算獲勝。
120
·
--
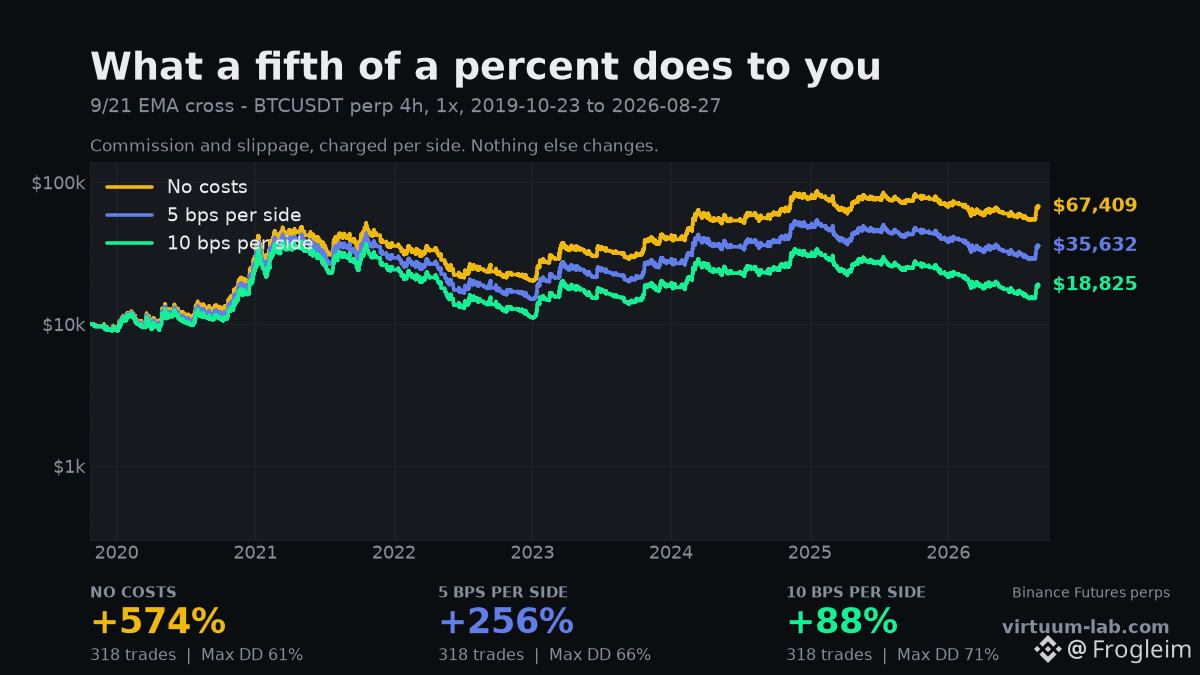
0.1% 的交易成本使該策略獲得 486 點。
在 BTCUSDT 永續合約上採用 9/21 EMA 交叉信號,4 小時K線,1x,時間範圍爲 2019-10-23 至今天。共 318 筆交易。該策略從不改變——只改變每一筆交易的成本。
完全不收成本:+574%
每邊 5 bps:+256%
每邊 10 bps:+88%
10 bps 相當於 0.1%。這大致就是你在把點差和滑點算進去後作爲“喫單方”實際支付的費用;它會把一場精彩的回測結果變成一場普通的表現。
之所以咬得這麼狠,是因爲有 318 筆交易。成本是按每筆交易計費的,所以會隨着交易頻率增長而放大,而你的優勢並不會等比例增加。慢吞吞的策略可以忽略手續費。每隔幾天才交易一次的策略做不到——它在 318 次交易裏都得“繳房租”。
這就是爲什麼最常見的回測錯誤並不是糟糕的指標。最常見的錯誤是:費用框裏填了 0。在 0 bps 的情況下,幾乎所有高頻策略看起來都非常輝煌。
如果你的回測器沒有按每邊收取佣金和滑點,它就沒有在測試你的策略。它測試的是一種“免費交易”的幻想版本。
按你的交易所向你收取的費用給自己“計費” 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0.1% 的交易成本使該策略獲得 486 點。
在 BTCUSDT 永續合約上採用 9/21 EMA 交叉信號,4 小時K線,1x,時間範圍爲 2019-10-23 至今天。共 318 筆交易。該策略從不改變——只改變每一筆交易的成本。
完全不收成本:+574%
每邊 5 bps:+256%
每邊 10 bps:+88%
10 bps 相當於 0.1%。這大致就是你在把點差和滑點算進去後作爲“喫單方”實際支付的費用;它會把一場精彩的回測結果變成一場普通的表現。
之所以咬得這麼狠,是因爲有 318 筆交易。成本是按每筆交易計費的,所以會隨着交易頻率增長而放大,而你的優勢並不會等比例增加。慢吞吞的策略可以忽略手續費。每隔幾天才交易一次的策略做不到——它在 318 次交易裏都得“繳房租”。
這就是爲什麼最常見的回測錯誤並不是糟糕的指標。最常見的錯誤是:費用框裏填了 0。在 0 bps 的情況下,幾乎所有高頻策略看起來都非常輝煌。
如果你的回測器沒有按每邊收取佣金和滑點,它就沒有在測試你的策略。它測試的是一種“免費交易”的幻想版本。
按你的交易所向你收取的費用給自己“計費” 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
在 BTCUSDT 永續合約上採用 9/21 EMA 交叉信號,4 小時K線,1x,時間範圍爲 2019-10-23 至今天。共 318 筆交易。該策略從不改變——只改變每一筆交易的成本。
完全不收成本:+574%
每邊 5 bps:+256%
每邊 10 bps:+88%
10 bps 相當於 0.1%。這大致就是你在把點差和滑點算進去後作爲“喫單方”實際支付的費用;它會把一場精彩的回測結果變成一場普通的表現。
之所以咬得這麼狠,是因爲有 318 筆交易。成本是按每筆交易計費的,所以會隨着交易頻率增長而放大,而你的優勢並不會等比例增加。慢吞吞的策略可以忽略手續費。每隔幾天才交易一次的策略做不到——它在 318 次交易裏都得“繳房租”。
這就是爲什麼最常見的回測錯誤並不是糟糕的指標。最常見的錯誤是:費用框裏填了 0。在 0 bps 的情況下,幾乎所有高頻策略看起來都非常輝煌。
如果你的回測器沒有按每邊收取佣金和滑點,它就沒有在測試你的策略。它測試的是一種“免費交易”的幻想版本。
按你的交易所向你收取的費用給自己“計費” 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
153
·
--
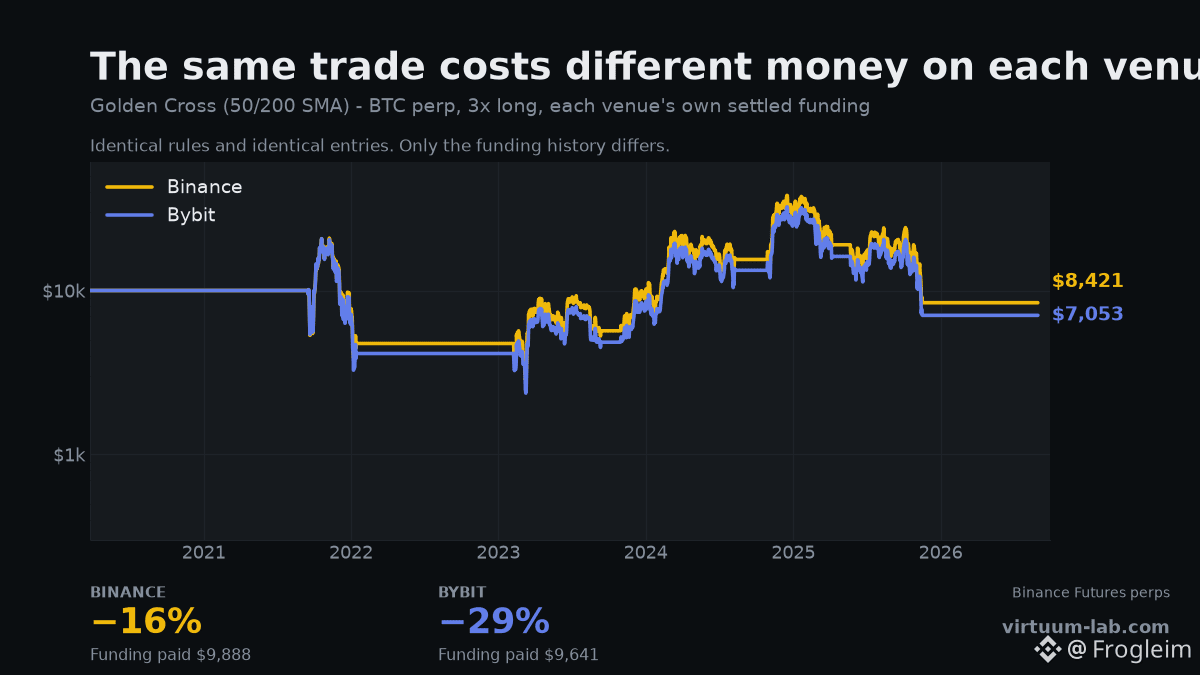
同樣的策略。同樣的交易對。同樣的五筆交易,在同樣的日期進行。兩個交易所,相隔14個點。
黃金交叉,50/200日均線,3倍做多 BTCUSDT 永續合約,時間從2020-03-25到今天;每個場所都收取各自結算資金費用。
Binance:−16% — 支付了$9,888的資金費用
Bybit:−29% — 支付了$9,641的資金費用
入場與出場完全相同。相同的信號日期——全部5個。而且兩邊的資金費用賬單相差幾百美元左右,所以這也不是解釋。
差異來自K線。每個交易所都會輸出自己的價格,而一條寫着“收盤價站上200日均線”的規則,在每個平臺上會對應略微不同的收盤結果。規則相同、報價不同、成交不同——到最後就差了14個點。
這意味着,回測的真實程度只和你回測在哪個平臺上運行一樣。如果你用某個交易所的數據做回測,卻在另一個交易所下單,那你測試的是一個並沒有被你實際部署的策略。
這也給精確度設定了下限。如果兩個誠實的數據源在同一條規則下相差14個點,那麼任何回測結果都不可能精確到小數位。有人如果給你報出到小數位的結果,那就是在賣東西。
選擇你實際交易的交易所 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
同樣的策略。同樣的交易對。同樣的五筆交易,在同樣的日期進行。兩個交易所,相隔14個點。
黃金交叉,50/200日均線,3倍做多 BTCUSDT 永續合約,時間從2020-03-25到今天;每個場所都收取各自結算資金費用。
Binance:−16% — 支付了$9,888的資金費用
Bybit:−29% — 支付了$9,641的資金費用
入場與出場完全相同。相同的信號日期——全部5個。而且兩邊的資金費用賬單相差幾百美元左右,所以這也不是解釋。
差異來自K線。每個交易所都會輸出自己的價格,而一條寫着“收盤價站上200日均線”的規則,在每個平臺上會對應略微不同的收盤結果。規則相同、報價不同、成交不同——到最後就差了14個點。
這意味着,回測的真實程度只和你回測在哪個平臺上運行一樣。如果你用某個交易所的數據做回測,卻在另一個交易所下單,那你測試的是一個並沒有被你實際部署的策略。
這也給精確度設定了下限。如果兩個誠實的數據源在同一條規則下相差14個點,那麼任何回測結果都不可能精確到小數位。有人如果給你報出到小數位的結果,那就是在賣東西。
選擇你實際交易的交易所 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
黃金交叉,50/200日均線,3倍做多 BTCUSDT 永續合約,時間從2020-03-25到今天;每個場所都收取各自結算資金費用。
Binance:−16% — 支付了$9,888的資金費用
Bybit:−29% — 支付了$9,641的資金費用
入場與出場完全相同。相同的信號日期——全部5個。而且兩邊的資金費用賬單相差幾百美元左右,所以這也不是解釋。
差異來自K線。每個交易所都會輸出自己的價格,而一條寫着“收盤價站上200日均線”的規則,在每個平臺上會對應略微不同的收盤結果。規則相同、報價不同、成交不同——到最後就差了14個點。
這意味着,回測的真實程度只和你回測在哪個平臺上運行一樣。如果你用某個交易所的數據做回測,卻在另一個交易所下單,那你測試的是一個並沒有被你實際部署的策略。
這也給精確度設定了下限。如果兩個誠實的數據源在同一條規則下相差14個點,那麼任何回測結果都不可能精確到小數位。有人如果給你報出到小數位的結果,那就是在賣東西。
選擇你實際交易的交易所 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
140
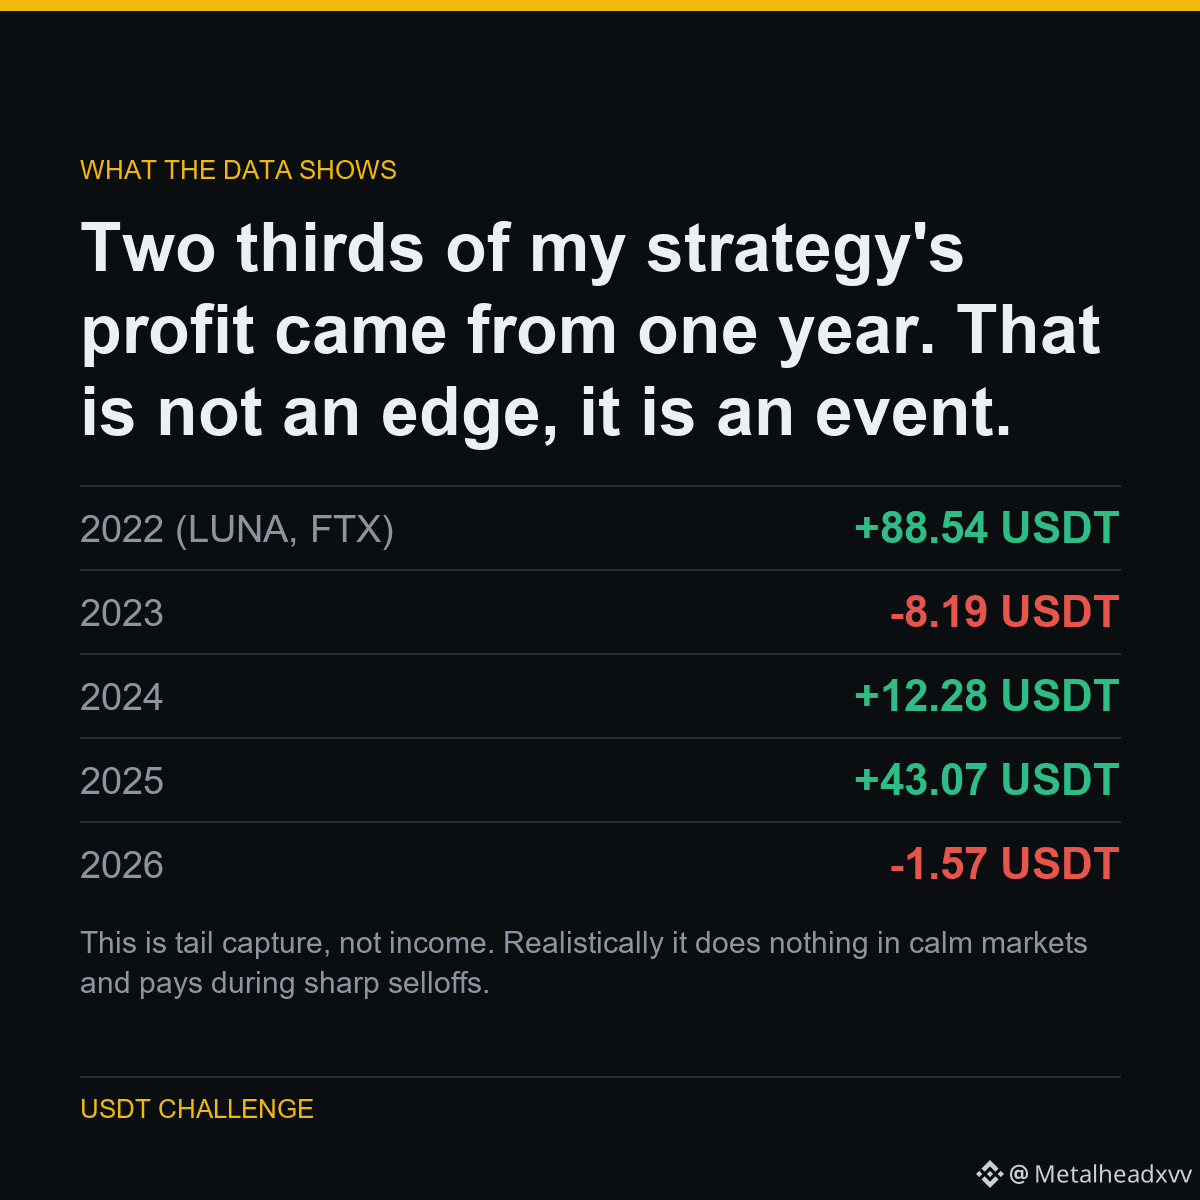
這只是尾部捕獲,不是收入。現實情況下,在平穩市場中它基本沒用,只會在急劇下跌時纔會支付。指望它每個月都能賺到錢,這就是人們在策略真正奏效前就退出的方式。
以下是這些數據來源。
我策略的三分之二利潤來自一年。那不是優勢(edge),那是一種事件。
標題數字是來自短線突破(short breakouts)的 +134.12 USDT。然後我按年份把它拆開。
2022——LUNA 崩盤與 FTX 失敗的那一年——貢獻了其中的 88.54。把這一年剔除後,接下來的四年交易一共回報了 45.59 USDT,其中大部分來自 2025。
截至 2026 年目前是持平(flat)。
公開實驗的一部分:從 5,063 USDT 到 1,000,000 USDT,發佈每一次結果——包括那些會讓我看起來不太好看的結果。
在 $BTC $LTC 上運行
#Binance #Futures #Backtesting #TradingBot #CryptoData
這只是尾部捕獲,不是收入。現實情況下,在平穩市場中它基本沒用,只會在急劇下跌時纔會支付。指望它每個月都能賺到錢,這就是人們在策略真正奏效前就退出的方式。
以下是這些數據來源。
我策略的三分之二利潤來自一年。那不是優勢(edge),那是一種事件。
標題數字是來自短線突破(short breakouts)的 +134.12 USDT。然後我按年份把它拆開。
2022——LUNA 崩盤與 FTX 失敗的那一年——貢獻了其中的 88.54。把這一年剔除後,接下來的四年交易一共回報了 45.59 USDT,其中大部分來自 2025。
截至 2026 年目前是持平(flat)。
公開實驗的一部分:從 5,063 USDT 到 1,000,000 USDT,發佈每一次結果——包括那些會讓我看起來不太好看的結果。
在 $BTC $LTC 上運行
#Binance #Futures #Backtesting #TradingBot #CryptoData
以下是這些數據來源。
我策略的三分之二利潤來自一年。那不是優勢(edge),那是一種事件。
標題數字是來自短線突破(short breakouts)的 +134.12 USDT。然後我按年份把它拆開。
2022——LUNA 崩盤與 FTX 失敗的那一年——貢獻了其中的 88.54。把這一年剔除後,接下來的四年交易一共回報了 45.59 USDT,其中大部分來自 2025。
截至 2026 年目前是持平(flat)。
公開實驗的一部分:從 5,063 USDT 到 1,000,000 USDT,發佈每一次結果——包括那些會讓我看起來不太好看的結果。
在 $BTC $LTC 上運行
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
61

·
--
文章
交易就像野馬:在實驗室中孕育而成作爲一個新手交易者,我想告訴你,沒系統操作就像是盲目駕駛...
我必須承認,當我剛入行時,最讓我困擾的事情之一就是記住RSI在70時意味着超買,而在30時則意味着超賣。這樣‘基礎’的知識在我腦海中產生了可怕的空白。而且,不,這並不是因爲智力不足;而是因爲帶着閱讀障礙和計算障礙做交易,讓我生活在一個數字和方向有時變成死衚衕的宇宙裏。
交易就像野馬:在實驗室中孕育而成
作爲一個新手交易者,我想告訴你,沒系統操作就像是盲目駕駛...
我必須承認,當我剛入行時,最讓我困擾的事情之一就是記住RSI在70時意味着超買,而在30時則意味着超賣。這樣‘基礎’的知識在我腦海中產生了可怕的空白。而且,不,這並不是因爲智力不足;而是因爲帶着閱讀障礙和計算障礙做交易,讓我生活在一個數字和方向有時變成死衚衕的宇宙裏。
我必須承認,當我剛入行時,最讓我困擾的事情之一就是記住RSI在70時意味着超買,而在30時則意味着超賣。這樣‘基礎’的知識在我腦海中產生了可怕的空白。而且,不,這並不是因爲智力不足;而是因爲帶着閱讀障礙和計算障礙做交易,讓我生活在一個數字和方向有時變成死衚衕的宇宙裏。
1
650
·
--
看漲
我們相信,加密貨幣應該少一點像賭場的感覺。
多一些像是經過良好測試的可持續增長系統。
這就是CryptoGates存在的原因:
→ 構建策略——而不是盲目猜測
→ 在真實歷史數據上進行回測——而不是假設
→ 預測與優化——而不是希望
→ 有紀律地自動化——而不是被動反應
輕鬆賺取收益。
參與而不執着。
增長而不賭博。
無需註冊。無需信用卡。只需構建。👇
$BTC $BNB #Backtesting
我們相信,加密貨幣應該少一點像賭場的感覺。
多一些像是經過良好測試的可持續增長系統。
這就是CryptoGates存在的原因:
→ 構建策略——而不是盲目猜測
→ 在真實歷史數據上進行回測——而不是假設
→ 預測與優化——而不是希望
→ 有紀律地自動化——而不是被動反應
輕鬆賺取收益。
參與而不執着。
增長而不賭博。
無需註冊。無需信用卡。只需構建。👇
$BTC $BNB #Backtesting
多一些像是經過良好測試的可持續增長系統。
這就是CryptoGates存在的原因:
→ 構建策略——而不是盲目猜測
→ 在真實歷史數據上進行回測——而不是假設
→ 預測與優化——而不是希望
→ 有紀律地自動化——而不是被動反應
輕鬆賺取收益。
參與而不執着。
增長而不賭博。
無需註冊。無需信用卡。只需構建。👇
$BTC $BNB #Backtesting
136
·
--
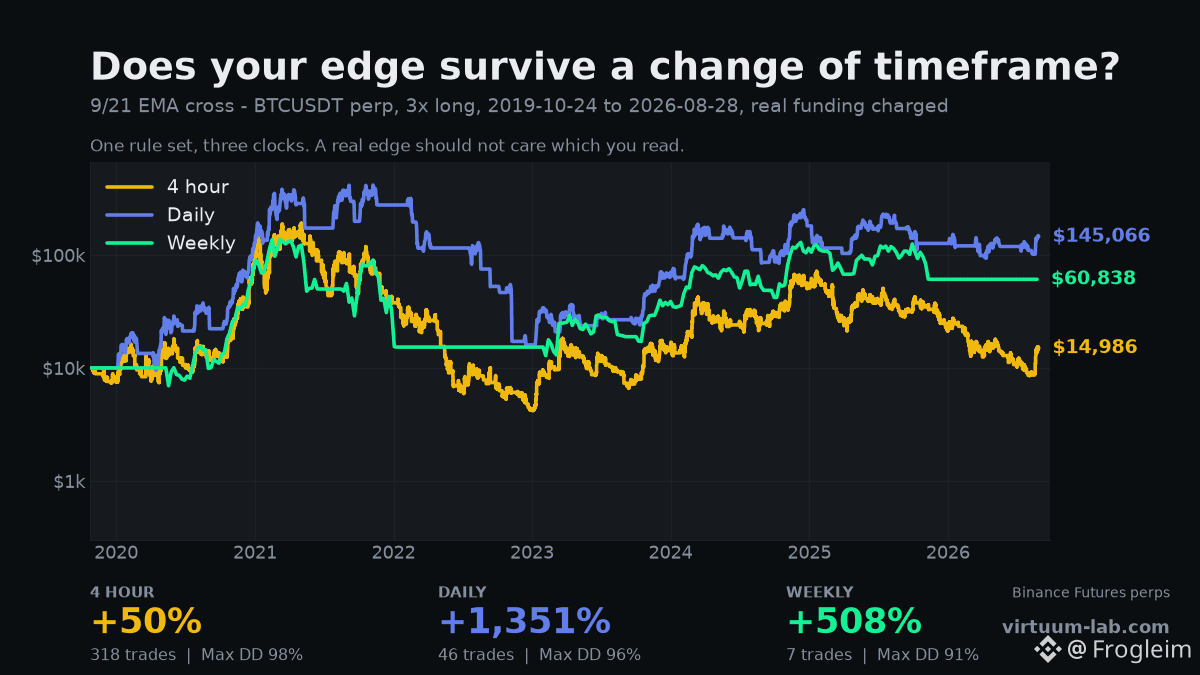
同樣的規則。三組時鐘。相差 1,301 個點。
9/21 EMA 交叉,3x 做多 BTCUSDT 永續,使用真實的 Binance 資金費率,三者同一窗口,確保沒有人搶先。
4 小時:+50% — 318 筆交易,最大回撤 98%
日線:+1,351% — 46 筆交易,最大回撤 96%
周線:+508% — 7 筆交易,最大回撤 91%
沒人會隨便選擇週期——你之所以選了它,是因爲你的圖表打開時默認就是那個週期。
4 小時版本交易 318 次,幾乎把賺到的全都還回去——每一次交叉都會帶來手續費、滑點和資金費率,而且在快節奏的時鐘上,大多數交叉只是噪聲。周線版本在 41 年裏只做 7 筆交易,卻保留了更多它賺到的東西。
不舒服但真實的解讀:如果一個策略只在某一個週期有效,那麼“週期”在起作用,而不是“策略”。真正的優勢在更換時鐘時會表現得更穩定、緩慢衰減。而這個不行——它會在 1,301 個點之間來回擺動。
在你信任回測之前,把它分別跑在你喜歡的那個週期前後各一個週期上。
換一換時鐘,看什麼還能活下來 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
同樣的規則。三組時鐘。相差 1,301 個點。
9/21 EMA 交叉,3x 做多 BTCUSDT 永續,使用真實的 Binance 資金費率,三者同一窗口,確保沒有人搶先。
4 小時:+50% — 318 筆交易,最大回撤 98%
日線:+1,351% — 46 筆交易,最大回撤 96%
周線:+508% — 7 筆交易,最大回撤 91%
沒人會隨便選擇週期——你之所以選了它,是因爲你的圖表打開時默認就是那個週期。
4 小時版本交易 318 次,幾乎把賺到的全都還回去——每一次交叉都會帶來手續費、滑點和資金費率,而且在快節奏的時鐘上,大多數交叉只是噪聲。周線版本在 41 年裏只做 7 筆交易,卻保留了更多它賺到的東西。
不舒服但真實的解讀:如果一個策略只在某一個週期有效,那麼“週期”在起作用,而不是“策略”。真正的優勢在更換時鐘時會表現得更穩定、緩慢衰減。而這個不行——它會在 1,301 個點之間來回擺動。
在你信任回測之前,把它分別跑在你喜歡的那個週期前後各一個週期上。
換一換時鐘,看什麼還能活下來 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
9/21 EMA 交叉,3x 做多 BTCUSDT 永續,使用真實的 Binance 資金費率,三者同一窗口,確保沒有人搶先。
4 小時:+50% — 318 筆交易,最大回撤 98%
日線:+1,351% — 46 筆交易,最大回撤 96%
周線:+508% — 7 筆交易,最大回撤 91%
沒人會隨便選擇週期——你之所以選了它,是因爲你的圖表打開時默認就是那個週期。
4 小時版本交易 318 次,幾乎把賺到的全都還回去——每一次交叉都會帶來手續費、滑點和資金費率,而且在快節奏的時鐘上,大多數交叉只是噪聲。周線版本在 41 年裏只做 7 筆交易,卻保留了更多它賺到的東西。
不舒服但真實的解讀:如果一個策略只在某一個週期有效,那麼“週期”在起作用,而不是“策略”。真正的優勢在更換時鐘時會表現得更穩定、緩慢衰減。而這個不行——它會在 1,301 個點之間來回擺動。
在你信任回測之前,把它分別跑在你喜歡的那個週期前後各一個週期上。
換一換時鐘,看什麼還能活下來 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
124
一個策略在日線蠟燭上看起來完美無瑕,卻仍然會在實盤中被打爆。
爲什麼?
日線數據會把日內的影線和假突破“抹平”,而你的機器人從未在這些情況下接受過測試。
CG 使用 1 分鐘 OHLCV 數據對 DCA、網格和再平衡機器人進行回測——沒有捷徑。
對你自己的策略做壓力測試……
#Bitcoin #CryptoTrading #Backtesting
一個策略在日線蠟燭上看起來完美無瑕,卻仍然會在實盤中被打爆。
爲什麼?
日線數據會把日內的影線和假突破“抹平”,而你的機器人從未在這些情況下接受過測試。
CG 使用 1 分鐘 OHLCV 數據對 DCA、網格和再平衡機器人進行回測——沒有捷徑。
對你自己的策略做壓力測試……
#Bitcoin #CryptoTrading #Backtesting
爲什麼?
日線數據會把日內的影線和假突破“抹平”,而你的機器人從未在這些情況下接受過測試。
CG 使用 1 分鐘 OHLCV 數據對 DCA、網格和再平衡機器人進行回測——沒有捷徑。
對你自己的策略做壓力測試……
#Bitcoin #CryptoTrading #Backtesting
79
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#多名巨鲸逢低买入,比特币回升突破6万美元
86,475 次瀏覽
250 討論中
2
#加州英伟达调查涉潜在刑事违法
1,076 次瀏覽
24 討論中
3
#贝莱德推出港元数字流动性基金
799 次瀏覽
25 討論中
4
#英伟达一个半月市值减少2.7万亿美元
227,576 次瀏覽
338 討論中
5
#全球股市创三年来最长连跌,投资者避险情绪升温
662,060 次瀏覽
1,239 討論中
6
#贝莱德IBIT单日流出5.41亿美元创纪录
133,860 次瀏覽
200 討論中
7
#Anthropic上市次日大跌,股价接近破发
191,173 次瀏覽
311 討論中
8
#TwentyOneCapital增持172.25枚BTC
97,490 次瀏覽
114 討論中
9
#香港代币化存款拟不列虚拟资产
104,615 次瀏覽
323 討論中
10
#香港拟罚冒用加密头衔者10万港元
59,418 次瀏覽
305 討論中