

#azure
azure
55,509 次瀏覽
67 討論中
熱門
最新

·
--
看漲
微軟季度營收923億美元,同比增長19%;Azure增長48%,微軟雲收入達到639億美元,商業合同積壓更升至6770億美元。
另一邊,Windows OEM及設備收入暴跌22%,Xbox內容收入也下降2%。微軟已經證明AI能賺錢,但它越來越像一家賣算力的基礎設施公司——如果消費者業務持續萎縮,這究竟是轉型成功,還是主動放棄基本盤?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
{spot}(MSFTBUSDT)
微軟季度營收923億美元,同比增長19%;Azure增長48%,微軟雲收入達到639億美元,商業合同積壓更升至6770億美元。
另一邊,Windows OEM及設備收入暴跌22%,Xbox內容收入也下降2%。微軟已經證明AI能賺錢,但它越來越像一家賣算力的基礎設施公司——如果消費者業務持續萎縮,這究竟是轉型成功,還是主動放棄基本盤?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
另一邊,Windows OEM及設備收入暴跌22%,Xbox內容收入也下降2%。微軟已經證明AI能賺錢,但它越來越像一家賣算力的基礎設施公司——如果消費者業務持續萎縮,這究竟是轉型成功,還是主動放棄基本盤?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
王小神:
微软云和Azure增速很亮,但消费端在掉。市场现在更在意这门算力生意能不能持续兑现。
2
1
273
·
--
查看翻譯
微软这份卷子,Azure涨了48%同一个晚上,两家大厂,两种待遇。
微软盘后涨了好几个点。
数字很硬:每股收益4.89美元,营收902.8亿,同比涨19%,都比预期好。最关键的Azure,增长48%,单季收入超过330亿。
这么大的体量还能接近五成的增速,说实话有点离谱。
当然它也在疯狂花钱。季度资本开支超过450亿,同比多了三成。自由现金流也掉了27%,到186亿左右。
那为什么市场不骂它?
因为花出去的钱能看到回来的路。Azure增速就是那条路。投资人能接受你今天少赚点,前提是明天的收入曲线已经画出来了。
拿它跟谷歌一比,就很清楚了:现在市场不罚“花钱”,罚的是“花钱看不到回报”。
我会把这条当成这轮财报季的一把尺子。后面亚马逊、Meta出来,也拿这把尺子量:云和AI收入增速,能不能盖住资本开支的增速。
盖得住,就是好卷子。盖不住,再大的名字也得挨打。
以上内容仅供参考,不构成投资建议。
关注我哈哈哈
#微软 #Azure #美股
微软这份卷子,Azure涨了48%
同一个晚上,两家大厂,两种待遇。
微软盘后涨了好几个点。
数字很硬:每股收益4.89美元,营收902.8亿,同比涨19%,都比预期好。最关键的Azure,增长48%,单季收入超过330亿。
这么大的体量还能接近五成的增速,说实话有点离谱。
当然它也在疯狂花钱。季度资本开支超过450亿,同比多了三成。自由现金流也掉了27%,到186亿左右。
那为什么市场不骂它?
因为花出去的钱能看到回来的路。Azure增速就是那条路。投资人能接受你今天少赚点,前提是明天的收入曲线已经画出来了。
拿它跟谷歌一比,就很清楚了:现在市场不罚“花钱”,罚的是“花钱看不到回报”。
我会把这条当成这轮财报季的一把尺子。后面亚马逊、Meta出来,也拿这把尺子量:云和AI收入增速,能不能盖住资本开支的增速。
盖得住,就是好卷子。盖不住,再大的名字也得挨打。
以上内容仅供参考,不构成投资建议。
关注我哈哈哈
#微软 #Azure #美股
27

·
--
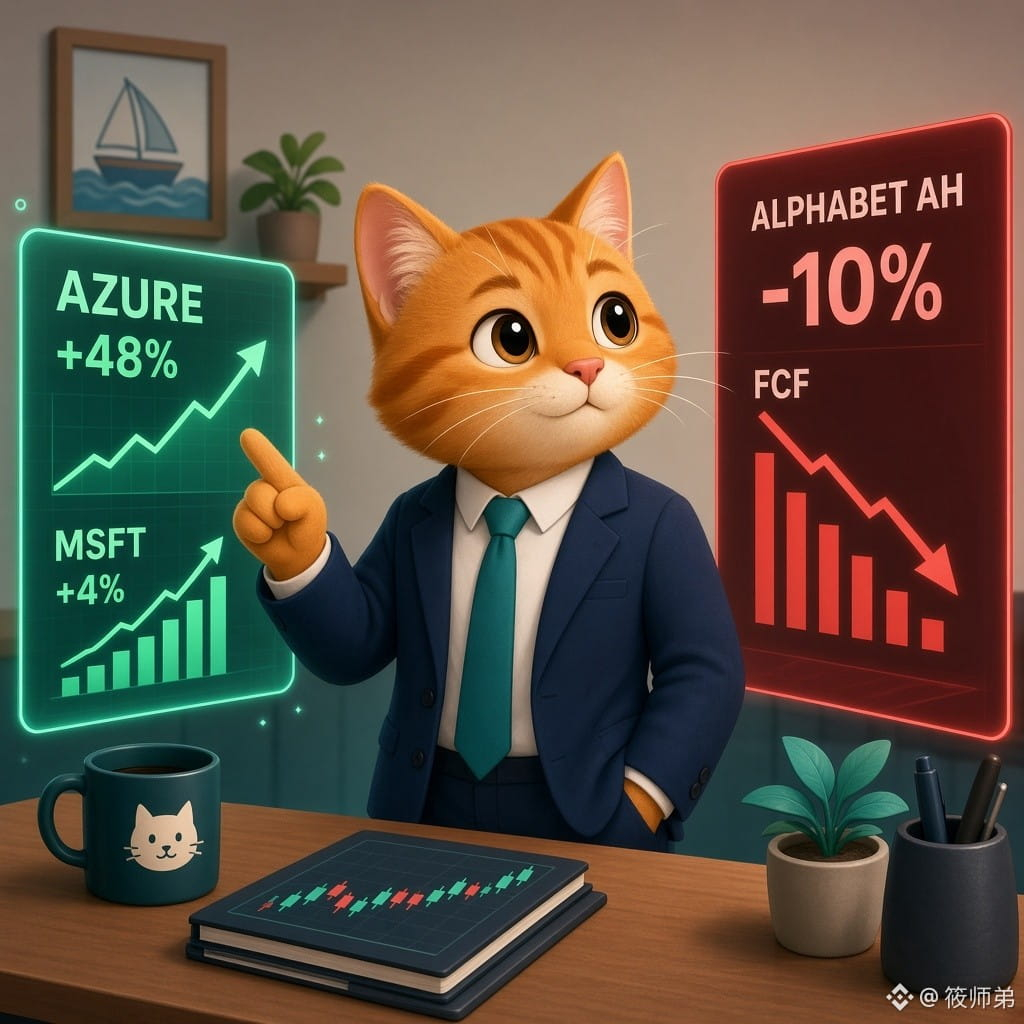
微軟財報超預期:Azure暴增48%,盤後漲約4%
據微軟官方與CNBC/路透:FY27 Q1營收923億美元+19%(預期約907億),調整EPS 4.89超預期4.73。Azure營收331.7億美元+48%,首次按美元披露,成最大單一業務;微軟雲639億+30%。商業RPO +73%至6770億。指引Q2營收960-971億,Azure恆定貨幣增速約49%-50%。資本開支與融資租賃452億(低於預期約507億),FCF仍正但同比-27%至186億。對比Alphabet盤後跌逾10%、FCF約-91億。
【觀點】
同樣砸錢買AI算力,微軟用Azure增速和仍爲正的自由現金流回應了「AI燒錢」質疑;Alphabet則被營收miss和現金流拖累。超大規模雲商開始分化:誰能證明capex變成收入,誰就能被重新定價。
【機會/風險】
關注Azure指引兌現、Q2 capex加速與第三方產能延期;算力鏈對「需求仍大於供給」的定價;$BTC對AI敘事分化的風險偏好傳導。風險是FCF繼續承壓、債務融資打開後估值再承壓。
微軟用Azure增速證明AI投入在變現,你會更信雲商還是更信芯片股?
#微软财报 #Azure #AI基建 $BTC $RENDER
僅供參考,不構成投資建議。
微軟財報超預期:Azure暴增48%,盤後漲約4%
據微軟官方與CNBC/路透:FY27 Q1營收923億美元+19%(預期約907億),調整EPS 4.89超預期4.73。Azure營收331.7億美元+48%,首次按美元披露,成最大單一業務;微軟雲639億+30%。商業RPO +73%至6770億。指引Q2營收960-971億,Azure恆定貨幣增速約49%-50%。資本開支與融資租賃452億(低於預期約507億),FCF仍正但同比-27%至186億。對比Alphabet盤後跌逾10%、FCF約-91億。
【觀點】
同樣砸錢買AI算力,微軟用Azure增速和仍爲正的自由現金流回應了「AI燒錢」質疑;Alphabet則被營收miss和現金流拖累。超大規模雲商開始分化:誰能證明capex變成收入,誰就能被重新定價。
【機會/風險】
關注Azure指引兌現、Q2 capex加速與第三方產能延期;算力鏈對「需求仍大於供給」的定價;$BTC 對AI敘事分化的風險偏好傳導。風險是FCF繼續承壓、債務融資打開後估值再承壓。
微軟用Azure增速證明AI投入在變現,你會更信雲商還是更信芯片股?
#微软财报 #Azure #AI基建 $BTC $RENDER
僅供參考,不構成投資建議。
·
--
真實
#微软财报能否兑现ai红利
6780億美元訂單堆在門口,但微軟需要先“造門”才能收錢
微軟AI紅利最堅實的證據,不在利潤表裏,而在一個很多人忽略的數字上:商業剩餘履約義務(RPO)。
上一季度末,微軟RPO達到6780億美元,同比增長84%,環比增加約510億美元。更關鍵的是,公司明確表示,本季度RPO環比新增部分全部來自美國頭部基礎模型廠商以外的客戶。這意味着訂單增長不再主要依賴OpenAI等少數超大客戶,傳統企業的雲遷移、數據平臺升級、模型推理及Agent應用正在成爲新的需求來源。
但RPO不是收入,它是“已經簽了合同、但還沒交付”的錢。 微軟需要把算力產能建好,才能把這些訂單轉化爲營收。公司正在以每季度約1吉瓦的速度增加數據中心容量,目標是兩年內整體算力翻倍。美銀指出,Azure的增長正是在把6780億美元的積壓訂單轉化爲收入。
“AI紅利能否兌現”的終極答案,藏在“產能交付速度”與“訂單轉化節奏”的賽跑裏。 如果Azure本季度47.7%的增速能夠兌現,說明這場賽跑正在按計劃推進;如果因爲產能瓶頸而低於指引,那6780億的訂單就只是賬面上的安慰劑。
$MSFT #RPO #訂單積壓 #產能瓶頸 #Azure
风中浪客:
6780亿刀……先看能不能收到钱吧
1
1
6.7k
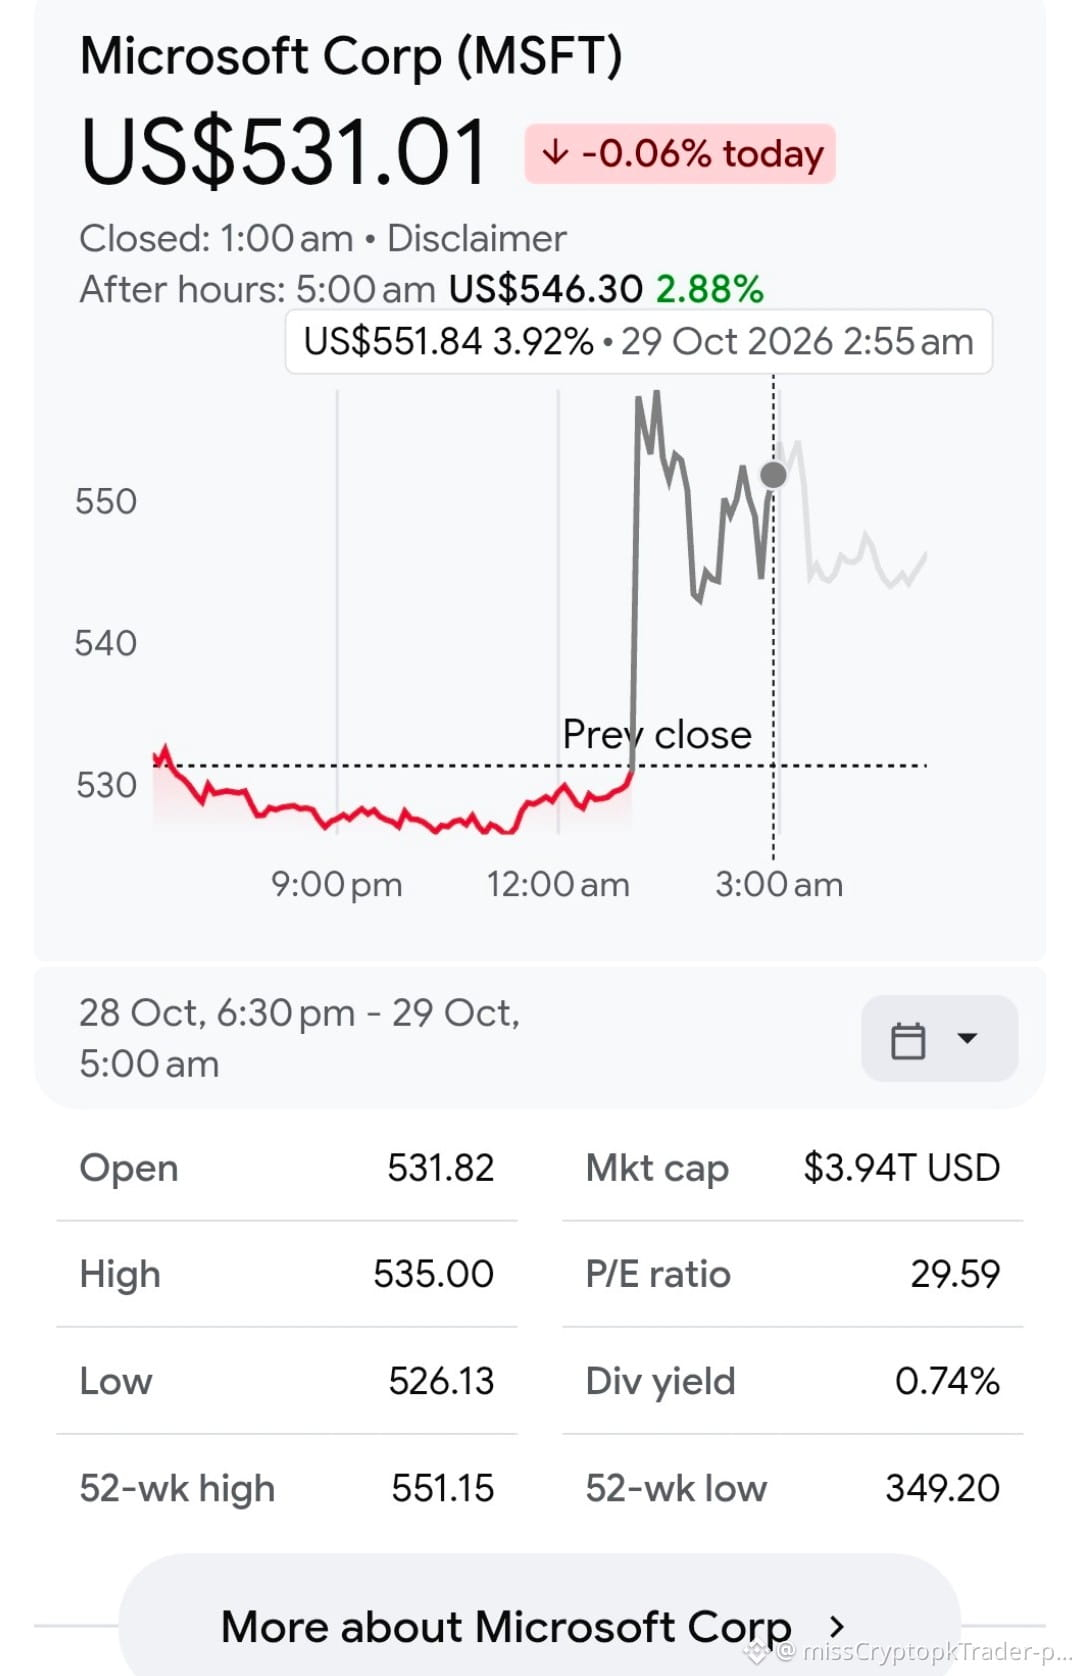
#MicrosoftSharesRise6%AfterHours
🚨 Microsoft $MSFT 盤後大漲6%!
2027財年第一季度:營收 $92.28B,同比增長19%(高於預期的 $90.6B)| 每股收益 $4.89(高於預期的 $4.73)| 淨利潤 $36.6B,增長32%
🔥 Azure 營收 $33.17B,同比增長48%(高於預期的44–45%)——AI需求激增
💰 資本支出 $45.2B(比擔憂的水平低 $5B)+ 自由現金流 $18.6B(高於預期 $10B)
常規交易時段收盤價 $531.01,下跌0.06% → 盤後 $546.30 → 最高 $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
{future}(MSFTUSDT)
#MicrosoftSharesRise6%AfterHours
🚨 Microsoft $MSFT 盤後大漲6%!
2027財年第一季度:營收 $92.28B,同比增長19%(高於預期的 $90.6B)| 每股收益 $4.89(高於預期的 $4.73)| 淨利潤 $36.6B,增長32%
🔥 Azure 營收 $33.17B,同比增長48%(高於預期的44–45%)——AI需求激增
💰 資本支出 $45.2B(比擔憂的水平低 $5B)+ 自由現金流 $18.6B(高於預期 $10B)
常規交易時段收盤價 $531.01,下跌0.06% → 盤後 $546.30 → 最高 $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
1
61
·
--
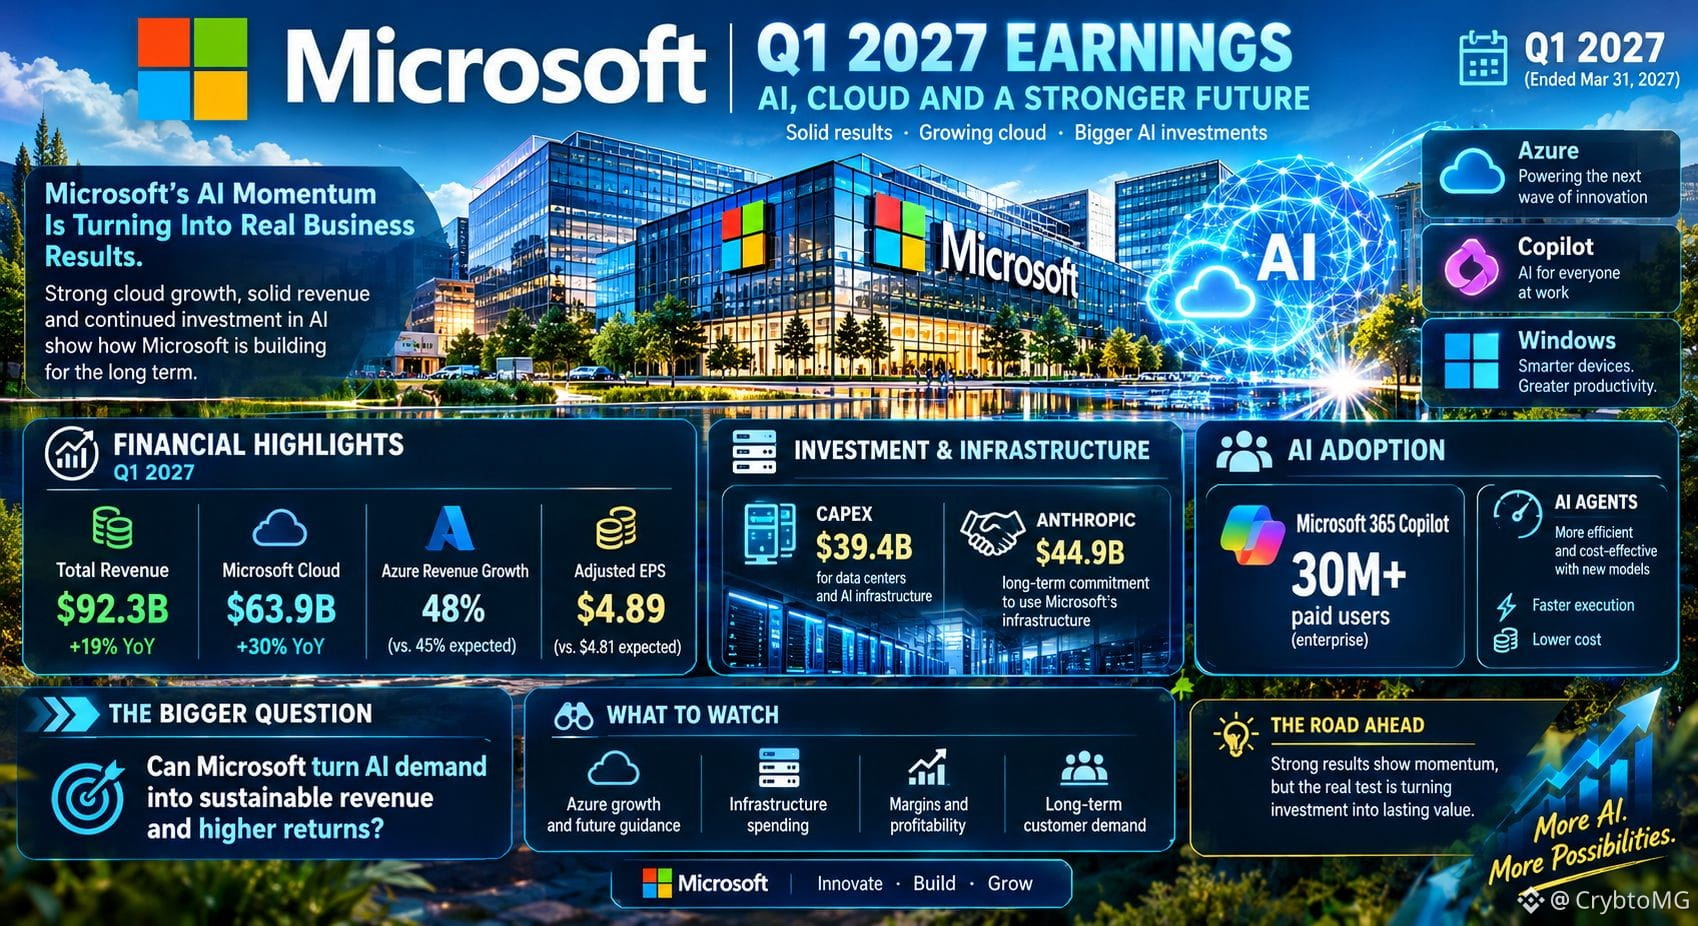
微軟的 AI 增長確有其事,但能否帶來長期回報?
微軟最新業績顯示,雲服務和 AI 服務需求強勁:
📊 總營收:923 億美元,同比增長 19%
☁️ Microsoft Cloud:639 億美元,同比增長 30%
⚙️ Azure:營收增速加快至 48%
💰 調整後每股收益:4.89 美元
更值得關注的是,微軟在大力投資數據中心和 AI 基礎設施的同時,如何將這些需求轉化爲可持續回報。
Anthropic 對基礎設施的長期投入承諾,也凸顯了市場對計算能力的巨大需求。
但營收強勁增長只是全貌的一部分。投資成本、利潤率和未來客戶需求同樣重要。
對於 AI 的長期成功而言,哪一點更重要:更快的增長,還是更高的投資回報?
#Microsoft #Aİ #Azure
1
99
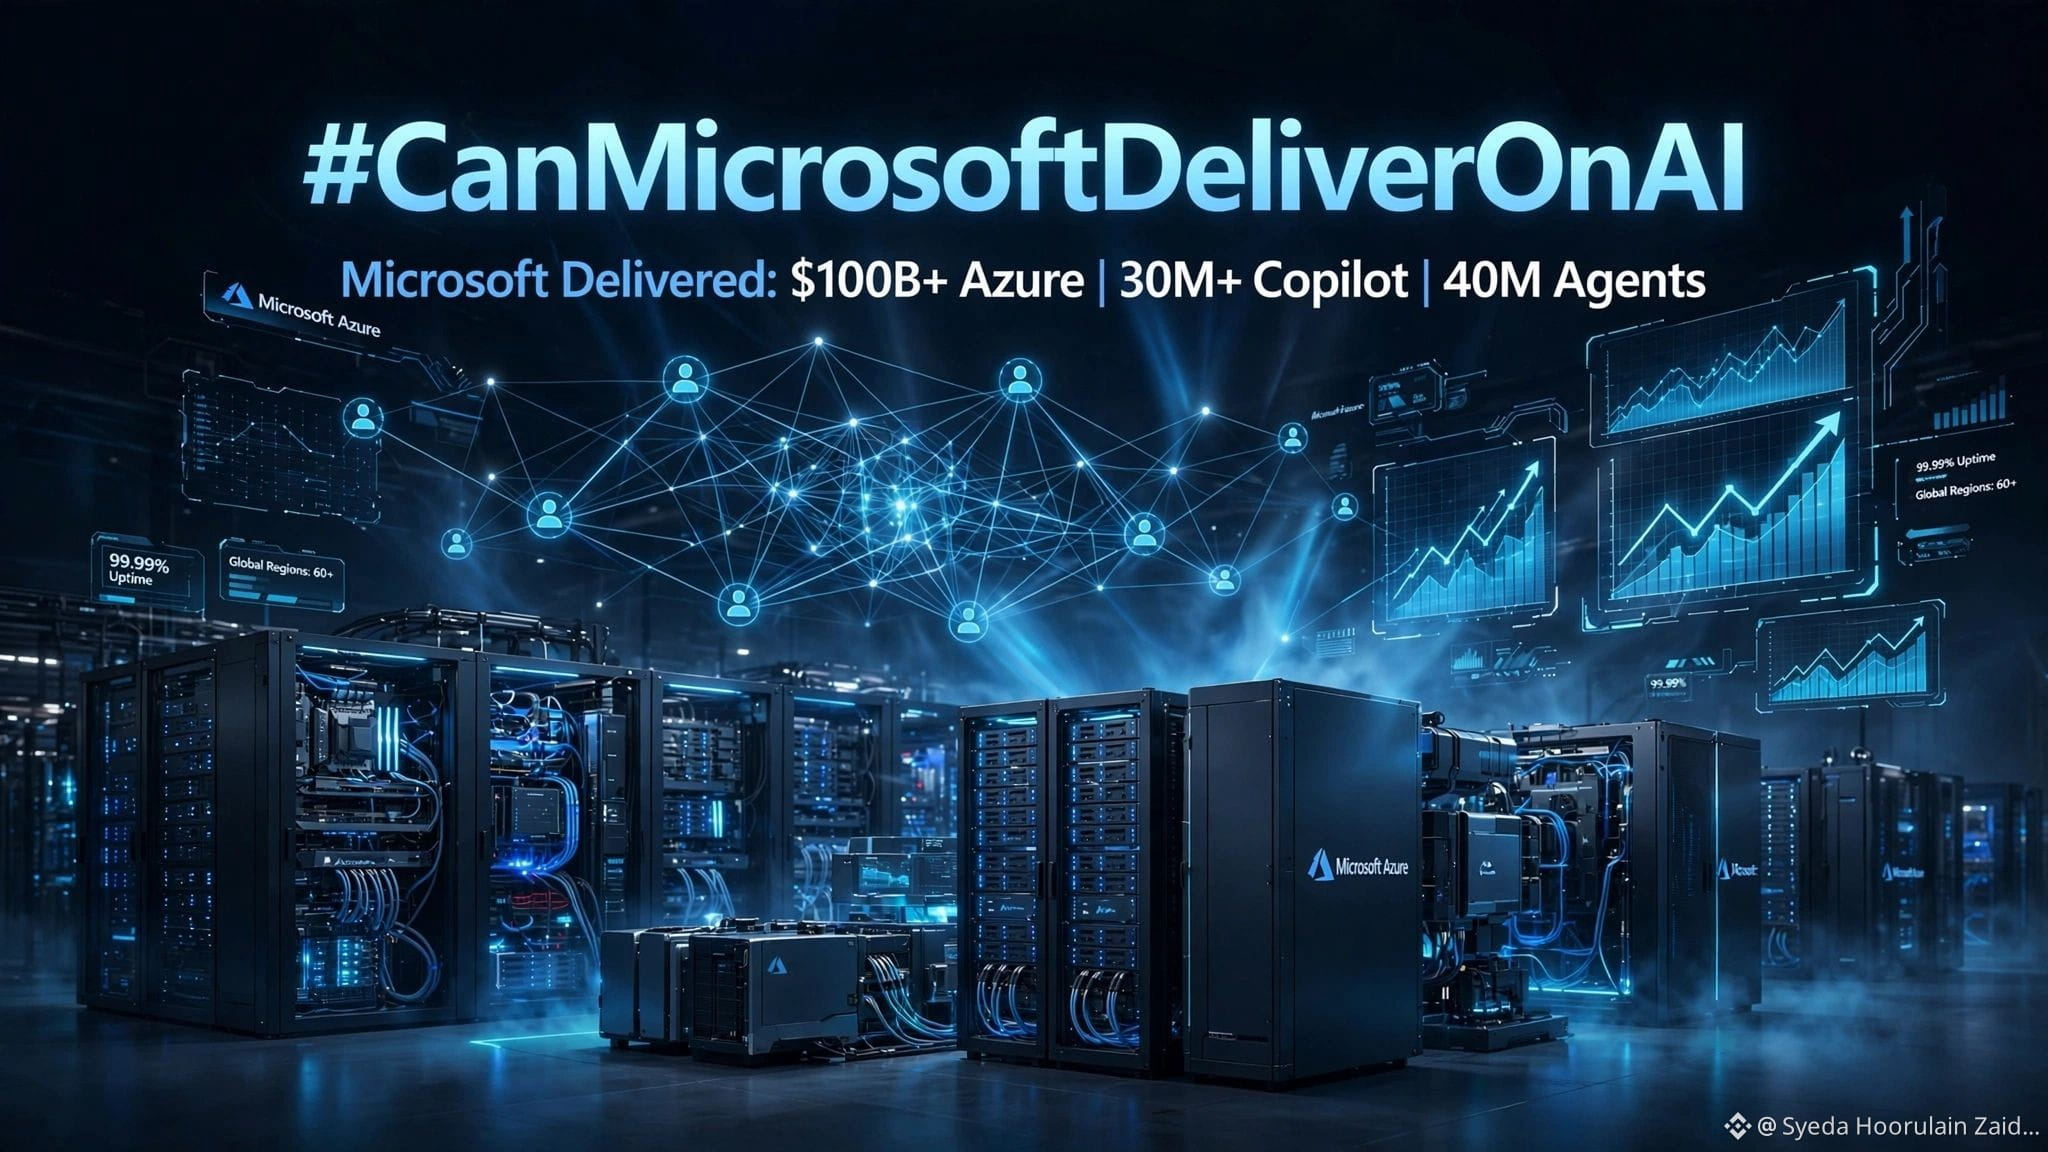
#CanMicrosoftDeliverOnAI
當所有人都在爭論 AI 熱潮時,微軟已經交出了成績單:
🔹 Azure 年收入突破 *1000 億美元*,產能依然供不應求
🔹 *3000 多萬個付費 Copilot 席位*,每季度翻倍
🔹 60 天內基於 Agent 365 構建了 *4000 多萬個 AI 智能體*
🔹 自研前沿模型——MAI-Voice、MAI-Thinking,以及 Maia 200 芯片
🔹 *投資超過 800 億美元*,建設全球 AI 超級工廠
微軟不再只是 AI 投資者,而是整個 AI 經濟的基礎設施層。
*這對我們加密領域有什麼意義?*
微軟一有成果,AI 代幣就會跟上。對算力、智能體和數據的需求是真實存在的。$FET 、$TAO 、$RENDER 、$AKT。
問題是:#CanMicrosoftDeliverOnAI
答案是:它已經實現了。
你怎麼看——AI 加密領域會是下一個交出成績的嗎?
#Microsoft #Azure #AgenticAI

like, share , follow
來自 Syeda Hoorulain Zaidi
1
169
查看翻譯
#CanMicrosoftDeliverOnAI
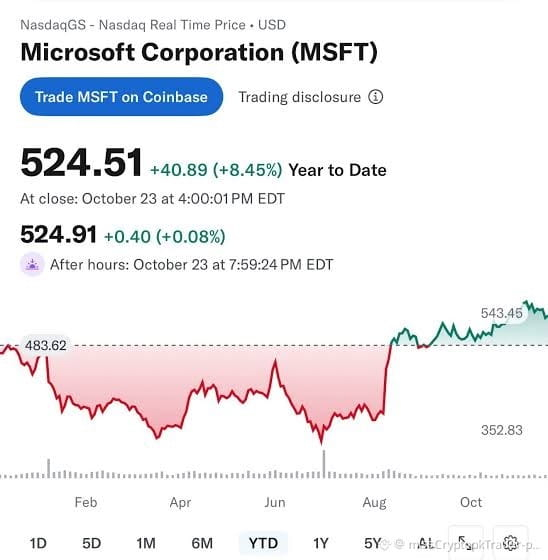
🚨 MSFT YTD +8.45% 🚀 Can Microsoft Deliver On AI? Earnings Oct 28!
At Close: $524.51 (+$40.89 YTD) | After hours $524.91
YTD low 483.62 -> Now 543.46 peak
Azure 45% guidance, $50B+ CapEx, Copilot 30M seats
Consensus EPS $4.71, Rev $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
2
732
·
--
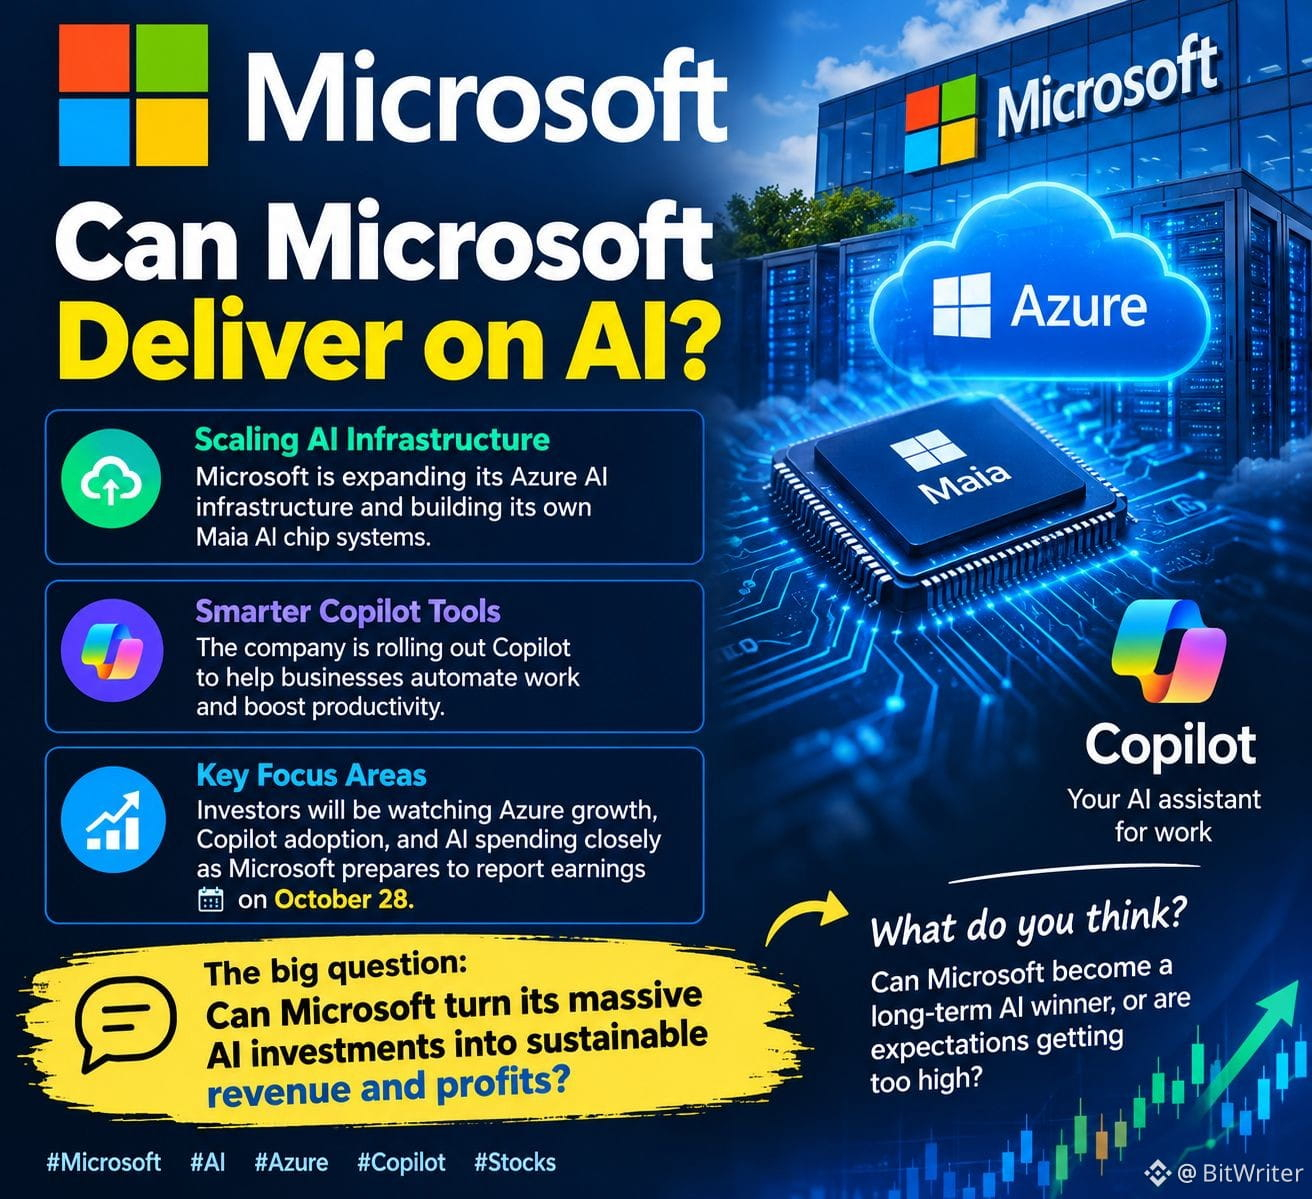
#CanMicrosoftDeliverOnAI 微軟能否兌現AI承諾?🤖📈
微軟正加倍投入AI,擴建Azure AI基礎設施,並開發更智能的Copilot工具,幫助企業實現工作自動化。其最新計劃包括擴大自研Maia AI芯片系統的規模。
🚨 關鍵問題是:微軟能否將鉅額AI投資轉化爲可持續的營收和利潤?
隨着微軟準備於10月28日公佈財報,投資者將密切關注Azure的增長、Copilot的普及情況以及AI支出。
💬 你怎麼看?微軟能成爲長期的AI贏家嗎?還是說市場預期已經過高?
#Microsoft #AI #Azure
#CanMicrosoftDeliverOnAI 微軟能否兌現AI承諾?🤖📈
微軟正加倍投入AI,擴建Azure AI基礎設施,並開發更智能的Copilot工具,幫助企業實現工作自動化。其最新計劃包括擴大自研Maia AI芯片系統的規模。
🚨 關鍵問題是:微軟能否將鉅額AI投資轉化爲可持續的營收和利潤?
隨着微軟準備於10月28日公佈財報,投資者將密切關注Azure的增長、Copilot的普及情況以及AI支出。
💬 你怎麼看?微軟能成爲長期的AI贏家嗎?還是說市場預期已經過高?
#Microsoft #AI #Azure
微軟正加倍投入AI,擴建Azure AI基礎設施,並開發更智能的Copilot工具,幫助企業實現工作自動化。其最新計劃包括擴大自研Maia AI芯片系統的規模。
🚨 關鍵問題是:微軟能否將鉅額AI投資轉化爲可持續的營收和利潤?
隨着微軟準備於10月28日公佈財報,投資者將密切關注Azure的增長、Copilot的普及情況以及AI支出。
💬 你怎麼看?微軟能成爲長期的AI贏家嗎?還是說市場預期已經過高?
#Microsoft #AI #Azure
1
31
真實
#canmicrosoftdeliveronai
🚨 微軟面臨500億美元AI支出考驗:Azure能否帶來華爾街期待的利潤?
微軟($MSFT )將於10月28日公佈季度財報,投資者正準備迎接人工智能熱潮面臨的最大考驗之一。
預計微軟季度營收約爲906億美元,每股收益接近4.71美元。但真正的焦點將是Azure——微軟的雲平臺,爲全球企業和AI應用提供支持。
📊 投資者將關注的三個數字:
• 906億美元:預期季度營收。
• 45%:根據管理層此前的指引,Azure按固定匯率計算的預期同比增幅。
• 超過500億美元:微軟預期的季度資本支出,其中包括租賃重新分類的影響。
⚠️ 挑戰正變得愈發明朗。AI需求蓬勃增長,但數據中心、先進芯片和計算基礎設施的成本極其高昂。
投資者希望看到證據,證明Azure的增長和Copilot付費用戶的增加能夠帶來足夠的額外營收和現金流,從而證明這些投資物有所值。
微軟還將根據新的報告結構,進一步披露Azure以美元計的營收,讓市場更清楚地瞭解其雲業務。
關鍵問題已不再只是AI是否在增長,而是微軟能否將這種增長轉化爲可持續利潤,同時不犧牲利潤率。
#Microsoft #Azure #artificialintelligence
The _Trading _Geek:
🔥 Great Post! 📈 Join my “CHAT ROOM” 📌 for FREE Trading Insights, LONG & SHORT Setups, and Market Updates 🎯🚀 Find it pinned at the top of my "PROFILE "👑 Tap “JOIN NOW” and stay connected with the community for upcoming market opportunities! ⚡Hope To See You There Bro !😇👇
Click Here To Join "CHAT ROOM"
1
1
7
6.9k
·
--
微軟的 AI 豪賭:回報是否值得付出成本?
微軟將於 10 月 28 日公佈 2027 財年第一季度財報,一個問題尤爲突出:AI 收入能否跟上其背後基礎設施建設的成本?
以下是我關注的重點:
🔹 Azure 增長:分析師預計雲服務需求強勁,按固定匯率計算的增長預期約爲 45%。
🔹 資本支出:隨着微軟擴建 AI 基礎設施,公司預計季度資本支出將超過 500 億美元。
🔹 現金流與回報:收入增長很重要,但投資者也需要看到證據,證明這些投資能夠帶來可持續的財務回報。
我的看法:微軟似乎已做好充分準備,可以從不斷增長的 AI 需求中受益,但執行至關重要。如果支出增長快於其帶來的回報,僅靠強勁的收入可能還不夠。
這份財報將是一次重要考驗,檢驗 AI 需求是否正轉化爲持久的商業價值。
對你來說,什麼更重要:Azure 更快增長,還是微軟 AI 投資帶來更高回報?
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
1
16
·
--
#CanMicrosoftDeliverOnAI
大家都在談論 AI 資本支出,但微軟卻在用實際營收證明一切。
看漲理由:
✅ Azure 年營收突破 1,000 億美元(同比增長 41%)——史上首次
✅ Copilot 付費席位現已超過 3,000 萬——企業採用是真實的,不是炒作
✅ 2026 財年第四季度:銷售額 900 億美元,利潤 358 億美元(增長 31%)——AI 已經實現盈利
✅ 財報將於 10 月 28 日發佈——市場一致預期:營收 907.5 億美元,Azure 增長預計爲 44%–47%
看跌理由:
⚠️ 資本支出高得驚人:上季度 410 億美元,預計下季度將超過 500 億美元
⚠️ Azure AI 增長中約 50% 來自 OpenAI——存在集中度風險
⚠️ 由於 AI 基礎設施建設,到 2028 年,自由現金流預計將從 670 億美元降至 143 億美元 2a69be3538f8
華爾街正在追問一個問題:雲業務增長能否證明 2026 年超過 1,750 億美元的基礎設施支出是合理的?
我的看法:微軟是目前唯一一家證明 AI 投資回報率的大型科技公司。如果 Azure 明天公佈的增長率達到 46% 以上,將提振整個 AI 市場——包括加密 AI 代幣。
你押哪邊?MSFT 會超預期還是不及預期?
#CanMicrosoftDeliverOnAI #MSFT #AI #Azure #Crypto #Binance
1
88
·
--
微軟 AI:鉅額投資能否帶來可持續增長?
建設 AI 基礎設施成本高昂。如何將其轉變爲盈利業務,纔是真正的挑戰。
微軟有一項優勢:它已經通過 Microsoft 365、Azure、Windows 和企業軟件爲企業提供服務。這讓公司有多種途徑向現有客戶提供 AI 工具。
但光靠分銷還不夠。
要讓 AI 戰略創造持久價值,以下三點至關重要:
☁️ Azure 增長:AI 計算需求能否轉化爲持續的雲收入?
🤖 Copilot 採用情況:企業是否經常使用 AI 工具,並取得可衡量的生產力提升?
📊 盈利能力:AI 相關收入能否實現足夠增長,從而證明在數據中心、芯片、能源和模型開發上的投入物有所值?
關鍵區別在於:讓企業對 AI 感興趣,與打造企業願意長期付費的產品,並不是一回事。
微軟不必贏得每一場 AI 競賽。它需要讓自己的 AI 產品實用、廣泛普及,並在經濟上實現可持續發展。
從長遠來看,最重要的會是什麼:微軟現有的客戶羣,還是控制 AI 基礎設施成本的能力?
#Microsoft #MicrosoftAI #Aİ #Azure
1
2
·
--
微軟的人工智能戰略:鉅額投資能否帶來實際成果?
微軟正在向人工智能領域投入數十億美元,但真正的挑戰在於,如何將這些支出轉化爲可持續的業務增長。
☁️ 機遇:雲計算需求不斷增長,人工智能應用日益普及,這些趨勢有望支撐微軟的長期業務發展。
⚠️ 風險:競爭激烈,基礎設施成本高昂,而且這些投資可能需要一段時間才能產生顯著回報。
對我來說,關鍵問題不只是微軟在人工智能上投入了多少,而是這些投資能否爲業務創造持久價值。
評估微軟的人工智能戰略時,你最看重什麼:Azure 的增長、人工智能的普及,還是盈利能力?
#Microsoft #MSFT #Aİ #Azure
微軟的人工智能戰略:鉅額投資能否帶來實際成果?
微軟正在向人工智能領域投入數十億美元,但真正的挑戰在於,如何將這些支出轉化爲可持續的業務增長。
☁️ 機遇:雲計算需求不斷增長,人工智能應用日益普及,這些趨勢有望支撐微軟的長期業務發展。
⚠️ 風險:競爭激烈,基礎設施成本高昂,而且這些投資可能需要一段時間才能產生顯著回報。
對我來說,關鍵問題不只是微軟在人工智能上投入了多少,而是這些投資能否爲業務創造持久價值。
評估微軟的人工智能戰略時,你最看重什麼:Azure 的增長、人工智能的普及,還是盈利能力?
#Microsoft #MSFT #Aİ #Azure
微軟正在向人工智能領域投入數十億美元,但真正的挑戰在於,如何將這些支出轉化爲可持續的業務增長。
☁️ 機遇:雲計算需求不斷增長,人工智能應用日益普及,這些趨勢有望支撐微軟的長期業務發展。
⚠️ 風險:競爭激烈,基礎設施成本高昂,而且這些投資可能需要一段時間才能產生顯著回報。
對我來說,關鍵問題不只是微軟在人工智能上投入了多少,而是這些投資能否爲業務創造持久價值。
評估微軟的人工智能戰略時,你最看重什麼:Azure 的增長、人工智能的普及,還是盈利能力?
#Microsoft #MSFT #Aİ #Azure
1
2
·
--
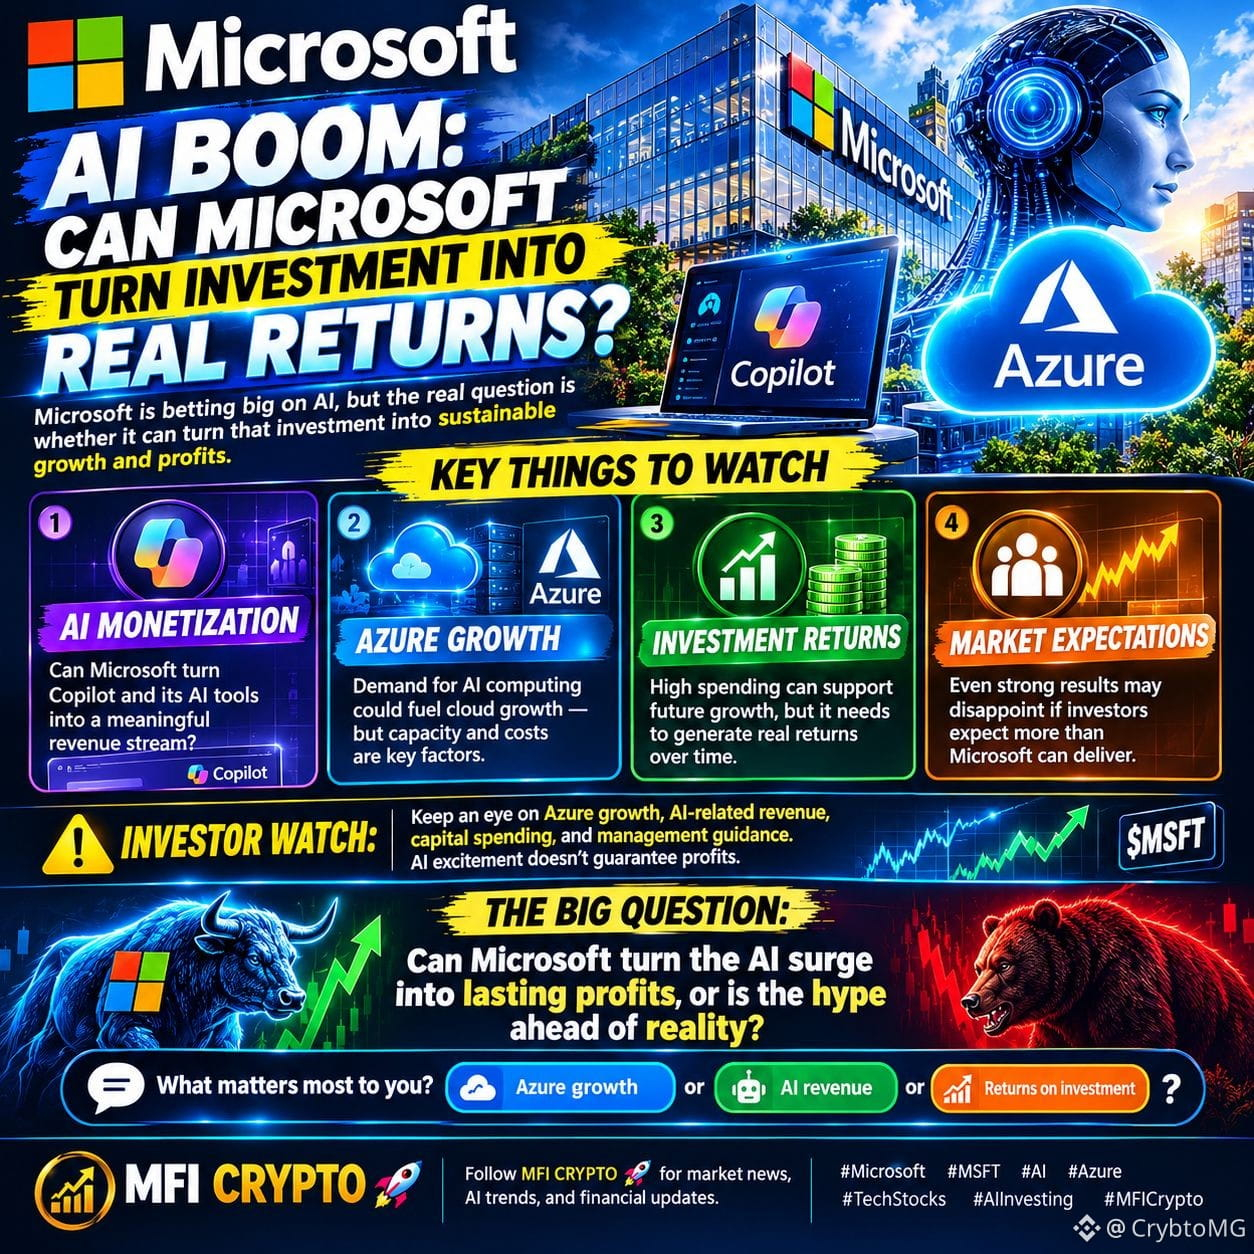
微軟的 AI 挑戰:如何將投資轉化爲長期價值
微軟($MSFT)正在大力投資 AI,但關鍵問題是,它能否有效地將這些支出轉化爲可持續的業務增長。
以下三點值得關注:
☁️ Azure 增長:AI 計算需求能否持續推動雲業務增長?
🤖 AI 變現:Copilot 和其他 AI 工具能否爲微軟帶來可觀收入?
📊 投資回報:收入和生產力的提升,能否證明建設和運營 AI 基礎設施的成本是合理的?
強勁的需求並不能說明全部情況。投資者還需要考慮產能限制、運營成本以及管理層的展望。
更重要的問題不只是 AI 的應用是否會擴大,而是微軟能否將這種應用轉化爲持久的財務成果。
評估微軟的 AI 戰略時,最重要的是什麼:Azure 增長、AI 收入,還是投資回報?
#Microsoft #Aİ #Azure #Tech
1
8
·
--
看跌
🔥 $MSFT - MICROSOFT 飛向 500!這家科技巨頭接下來會怎樣?🔥
微軟在 Azure 反彈中大幅衝到 499.32,目前正停在 486.48。多頭完全掌控局面!
問你:
❓ MSFT 會突破 500 並反彈至 520 嗎?
❓ 還是會被回落打回,並重新測試 470?
⚠️ 在下方留下你的預測!
✅ 如果你看漲,請評論“🖥️ MSFT BULL”!
🔻 如果你看跌,請評論“📉 MSFT BEAR”!
雲端大戰正在升溫!👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
🔥 $MSFT - MICROSOFT 飛向 500!這家科技巨頭接下來會怎樣?🔥
微軟在 Azure 反彈中大幅衝到 499.32,目前正停在 486.48。多頭完全掌控局面!
問你:
❓ MSFT 會突破 500 並反彈至 520 嗎?
❓ 還是會被回落打回,並重新測試 470?
⚠️ 在下方留下你的預測!
✅ 如果你看漲,請評論“🖥️ MSFT BULL”!
🔻 如果你看跌,請評論“📉 MSFT BEAR”!
雲端大戰正在升溫!👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
微軟在 Azure 反彈中大幅衝到 499.32,目前正停在 486.48。多頭完全掌控局面!
問你:
❓ MSFT 會突破 500 並反彈至 520 嗎?
❓ 還是會被回落打回,並重新測試 470?
⚠️ 在下方留下你的預測!
✅ 如果你看漲,請評論“🖥️ MSFT BULL”!
🔻 如果你看跌,請評論“📉 MSFT BEAR”!
雲端大戰正在升溫!👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
16
·
--
$MSFT — 雲業務增長依然重要
儘管科技行業部分領域承壓,微軟憑藉強勁的雲業務業績脫穎而出。Azure公佈的營收增長了48%,這有助於證明,與人工智能相關的需求能夠支撐實際業務增長。
但基本面強勁,並不意味着股價明天就一定會上漲。
交易傾向:確認突破後做多。
我的檢查清單:
- 價格突破最近確認的阻力位。
- 突破時成交量放大。
- 回測時,價格守住突破位。
- 納斯達克整體環境沒有明顯惡化。
失效條件:突破失敗,隨後收盤價跌回已收復的價位下方。
相比假設每份強勁的財報都會立即帶來上漲,我更傾向於買入已確認的強勢走勢。
#Microsoft #MSFT #Azure #AIStocksWhatNew #stockmarket
37
·
--
看漲
🚀 #CanMicrosoftDeliverOnAI?
$MSFTB 正將 AI 投資轉化爲增長!🤖📈
微軟正在 AI 競賽中採取重大行動——但它能否將鉅額基礎設施支出轉化爲可持續的長期利潤?
🔥 重點摘要:
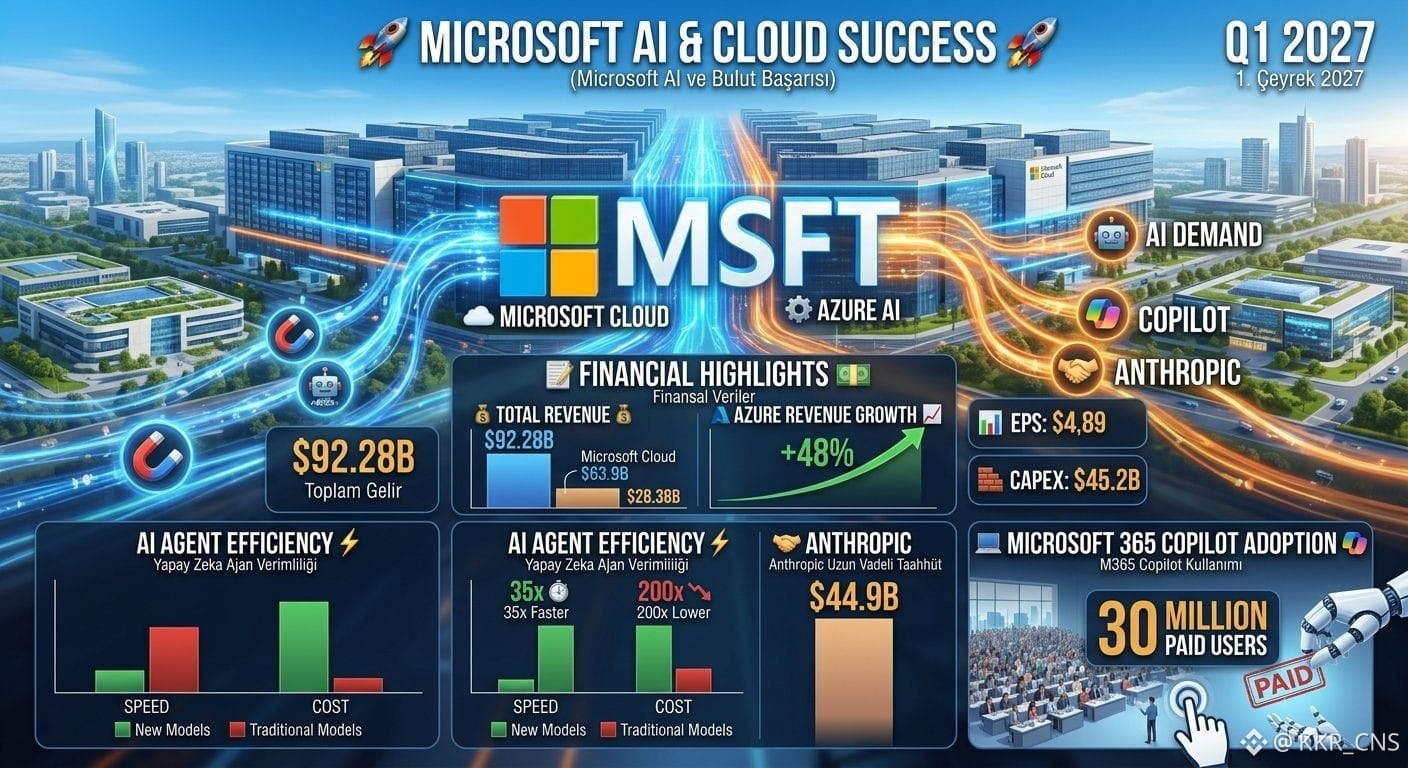
💰 總營收 922.8 億美元
☁️ 微軟雲營收 639 億美元,同比增長 30%
⚡ Azure 增長 48%,受 AI 需求推動
📊 每股收益 4.89 美元,超出市場預期
🏗️ 投入 452 億美元資本支出,用於基礎設施建設
🤖 AI 驅動的效率提升有望進一步提高生產力並降低運營成本。
🎯 核心問題:微軟能否保持 AI 增長勢頭、將企業需求轉化爲收入,並從鉅額投資中獲得可持續回報?
AI 不再只是一個未來概念——它正成爲一個重要的商業機遇。但執行力、競爭和基礎設施成本將決定誰能勝出。
💬 你怎麼看 $MSFT 的前景?
📈 上漲空間還很大,還是市場預期已經過高?
👇 分享你的看法!
$MSFT $SNXX $XPIN
{spot}(MSFTBUSDT)
{etf_us}(SNXX.ETF)
{alpha}(560xd955c9ba56fb1ab30e34766e252a97ccce3d31a6)
#Microsoft #AI #Azure #ArtificialIntelligence
🚀 #CanMicrosoftDeliverOnAI?
$MSFTB 正將 AI 投資轉化爲增長!🤖📈
微軟正在 AI 競賽中採取重大行動——但它能否將鉅額基礎設施支出轉化爲可持續的長期利潤?
🔥 重點摘要:
💰 總營收 922.8 億美元
☁️ 微軟雲營收 639 億美元,同比增長 30%
⚡ Azure 增長 48%,受 AI 需求推動
📊 每股收益 4.89 美元,超出市場預期
🏗️ 投入 452 億美元資本支出,用於基礎設施建設
🤖 AI 驅動的效率提升有望進一步提高生產力並降低運營成本。
🎯 核心問題:微軟能否保持 AI 增長勢頭、將企業需求轉化爲收入,並從鉅額投資中獲得可持續回報?
AI 不再只是一個未來概念——它正成爲一個重要的商業機遇。但執行力、競爭和基礎設施成本將決定誰能勝出。
💬 你怎麼看 $MSFT 的前景?
📈 上漲空間還很大,還是市場預期已經過高?
👇 分享你的看法!
$MSFT $SNXX $XPIN
#Microsoft #AI #Azure #ArtificialIntelligence
20
·
--
看漲
🚀 #CanMicrosoftDeliverOnAI ?
🤖 微軟的 AI 革命:下一個重大的增長機遇?
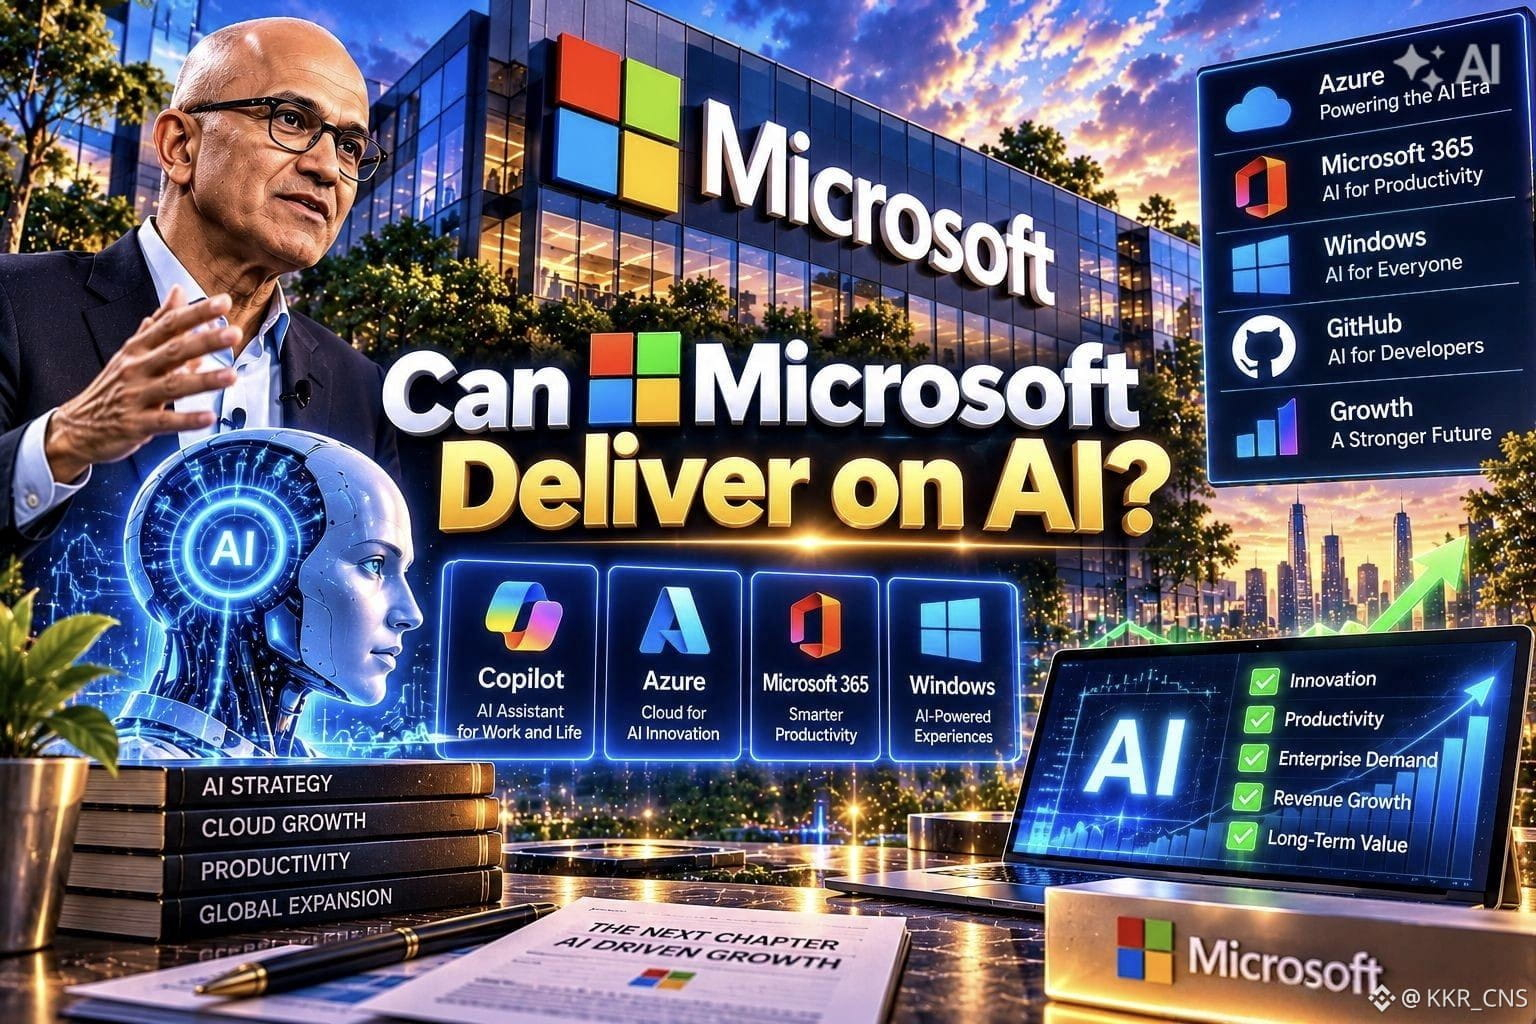
微軟正在將 AI 整合到其整個生態系統中,涵蓋 Azure、Copilot、Microsoft 365、Windows 和 GitHub。目標很明確:讓 AI 成爲提升企業生產力和推動數字化轉型的重要組成部分。
📊 哪些因素可能推動增長?
🔹 Azure:雲計算和 AI 基礎設施需求不斷增長。
🔹 Copilot:將 AI 助手融入日常工作流程。
🔹 Microsoft 365:藉助智能工具提升生產力。
🔹 GitHub:幫助開發者更高效地構建軟件。
🔹 企業 AI:將企業應用轉化爲持續性收入。
💰 最大的挑戰
鉅額的 AI 投資帶來了巨大機遇,但基礎設施成本、利潤率和客戶需求將決定這些支出能否帶來可持續回報。
₿ 爲什麼這與加密貨幣有關
強勁的科技公司業績可能提振整體風險偏好,而業績不佳或成本上升則可能打壓市場情緒。不過,加密貨幣價格也會受到流動性、利率和比特幣自身市場結構的影響。
🎯 我的看法:AI 熱潮能夠吸引關注,但長期成功取決於可衡量的收入、盈利能力和實際應用。
🔥 你怎麼看?微軟能否將 AI 投資轉化爲持久增長,還是市場預期已經過高?
👇 分享你的看法!
{spot}(MSFTBUSDT)
{spot}(GOOGLBUSDT)
{spot}(METABUSDT)
#Microsoft #MSFT #AI #Azure #Copilot #加密貨幣市場 #比特幣 #科技股 #市場分析
🚀 #CanMicrosoftDeliverOnAI ?
🤖 微軟的 AI 革命:下一個重大的增長機遇?
微軟正在將 AI 整合到其整個生態系統中,涵蓋 Azure、Copilot、Microsoft 365、Windows 和 GitHub。目標很明確:讓 AI 成爲提升企業生產力和推動數字化轉型的重要組成部分。
📊 哪些因素可能推動增長?
🔹 Azure:雲計算和 AI 基礎設施需求不斷增長。
🔹 Copilot:將 AI 助手融入日常工作流程。
🔹 Microsoft 365:藉助智能工具提升生產力。
🔹 GitHub:幫助開發者更高效地構建軟件。
🔹 企業 AI:將企業應用轉化爲持續性收入。
💰 最大的挑戰
鉅額的 AI 投資帶來了巨大機遇,但基礎設施成本、利潤率和客戶需求將決定這些支出能否帶來可持續回報。
₿ 爲什麼這與加密貨幣有關
強勁的科技公司業績可能提振整體風險偏好,而業績不佳或成本上升則可能打壓市場情緒。不過,加密貨幣價格也會受到流動性、利率和比特幣自身市場結構的影響。
🎯 我的看法:AI 熱潮能夠吸引關注,但長期成功取決於可衡量的收入、盈利能力和實際應用。
🔥 你怎麼看?微軟能否將 AI 投資轉化爲持久增長,還是市場預期已經過高?
👇 分享你的看法!
#Microsoft #MSFT #AI #Azure #Copilot #加密貨幣市場 #比特幣 #科技股 #市場分析
444
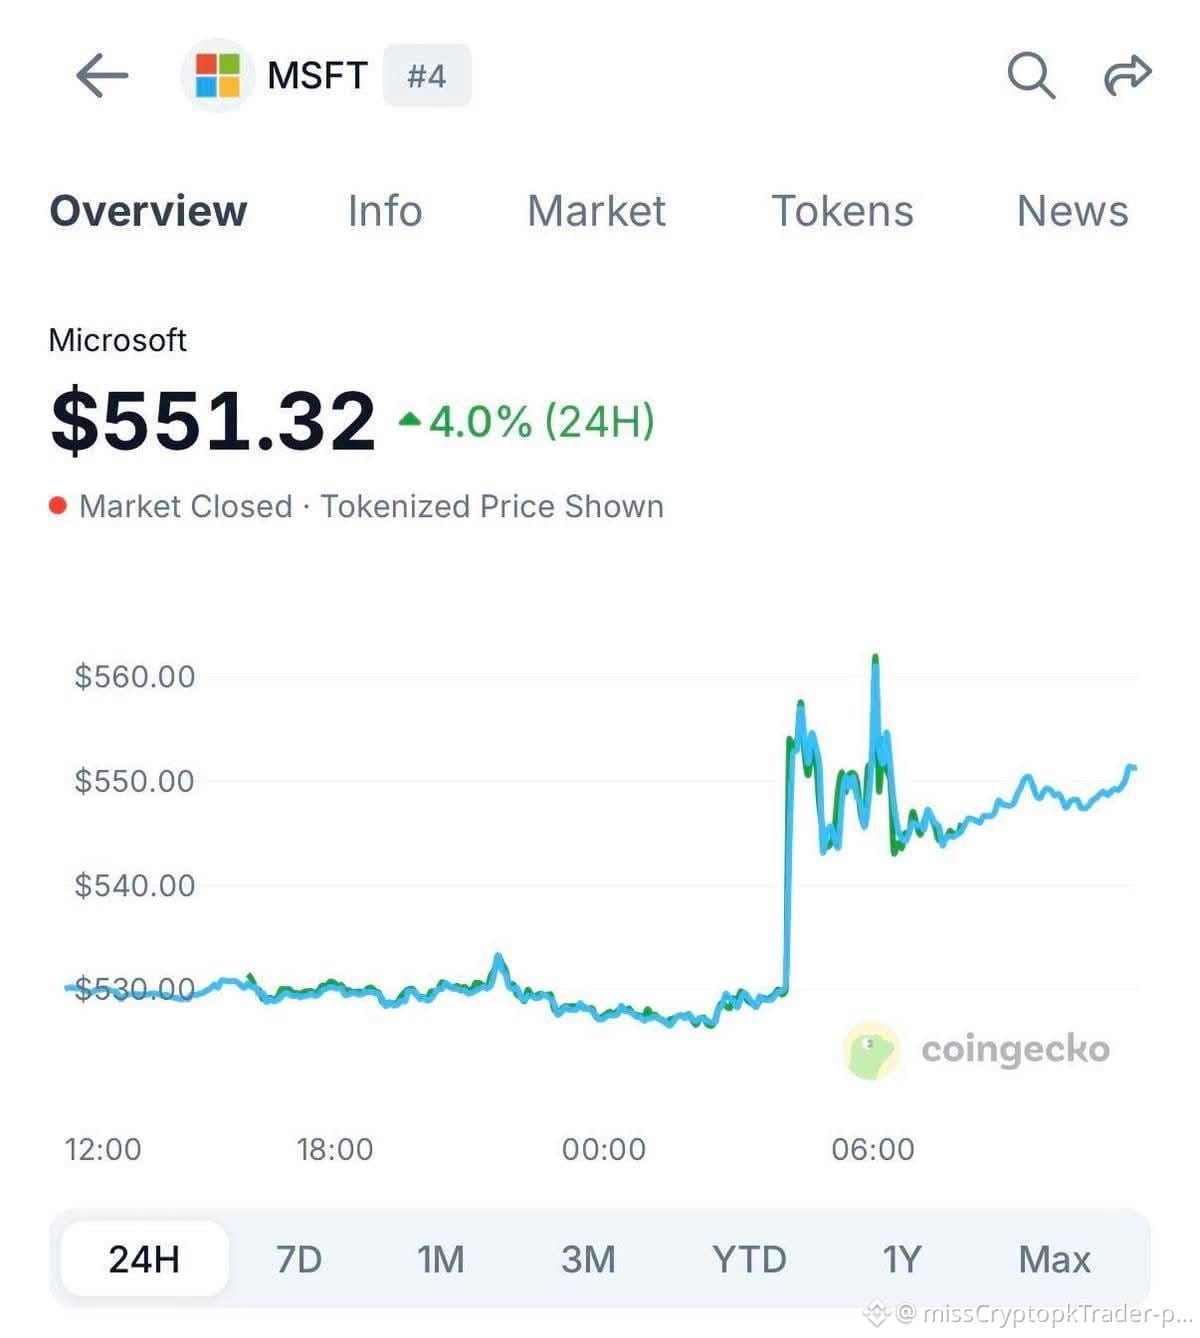
$MSFT 在財年第一季度財報公佈後上漲了 4% 🚀
$551.32 ▲4.0%(24小時)
Azure 和 AI 收入強勁增長,加上樂觀的第二季度業績指引緩解了市場對 AI 支出的擔憂,推動了此輪上漲。
#MSFT #Microsoft #Azure #AI #Earnings
{future}(MSFTUSDT)
$MSFT 在財年第一季度財報公佈後上漲了 4% 🚀
$551.32 ▲4.0%(24小時)
Azure 和 AI 收入強勁增長,加上樂觀的第二季度業績指引緩解了市場對 AI 支出的擔憂,推動了此輪上漲。
#MSFT #Microsoft #Azure #AI #Earnings
$551.32 ▲4.0%(24小時)
Azure 和 AI 收入強勁增長,加上樂觀的第二季度業績指引緩解了市場對 AI 支出的擔憂,推動了此輪上漲。
#MSFT #Microsoft #Azure #AI #Earnings
47
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#FOMC会议
1.1M 次瀏覽
3,281 討論中
2
#美国中期选举倒计时,美股博弈窗口已开启?
169,740 次瀏覽
604 討論中
3
#Strategy旗下STRC165天来首次升至99.95美元
18,993 次瀏覽
66 討論中
4
#币安将上线PREDICT现货交易
56,256 次瀏覽
158 討論中
5
#瑞士首只现货比特币ETF预计11月上市
34,201 次瀏覽
143 討論中
6
#两地址约12.8亿枚USDT遭冻结
5,501 次瀏覽
34 討論中
7
#FirstDigital拉黑持约340万枚FDUSD攻击者地址
18,170 次瀏覽
55 討論中
8
#英国央行征询代币化抵押品意见
32,022 次瀏覽
193 討論中
9
#巴西加密交易所须周五前申请牌照
55,552 次瀏覽
245 討論中
10
#ICE联手TradeXYZ拟推美国永续合约
70,213 次瀏覽
217 討論中