

Dr diana
4.4k 个内容
Dr diana
举报
屏蔽用户
949 关注
2.5K+ 粉丝
9.0K+ 点赞
帖子
全部
引用
直播
·
--
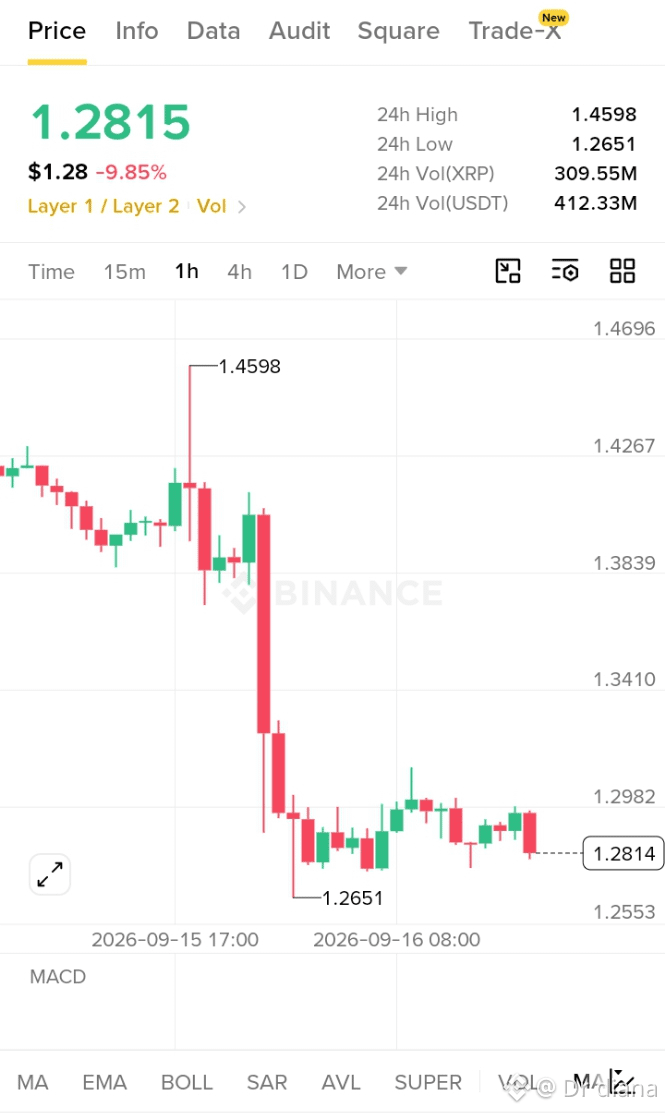
$XRP /USDT — 反弹设置
入场:$1.27–$1.29
止盈:$1.30 / $1.32 / $1.35
止损:$1.25
$XRP 在大幅下跌9.85%后,正于$1.28附近盘整。若$1.265支撑位守住,短期内可能会出现反弹,目标看向$1.30–$1.35。
#Write2Earrn
$XRP /USDT — 反弹设置
入场:$1.27–$1.29
止盈:$1.30 / $1.32 / $1.35
止损:$1.25
$XRP 在大幅下跌9.85%后,正于$1.28附近盘整。若$1.265支撑位守住,短期内可能会出现反弹,目标看向$1.30–$1.35。
#Write2Earrn
入场:$1.27–$1.29
止盈:$1.30 / $1.32 / $1.35
止损:$1.25
$XRP 在大幅下跌9.85%后,正于$1.28附近盘整。若$1.265支撑位守住,短期内可能会出现反弹,目标看向$1.30–$1.35。
#Write2Earrn
124
·
--
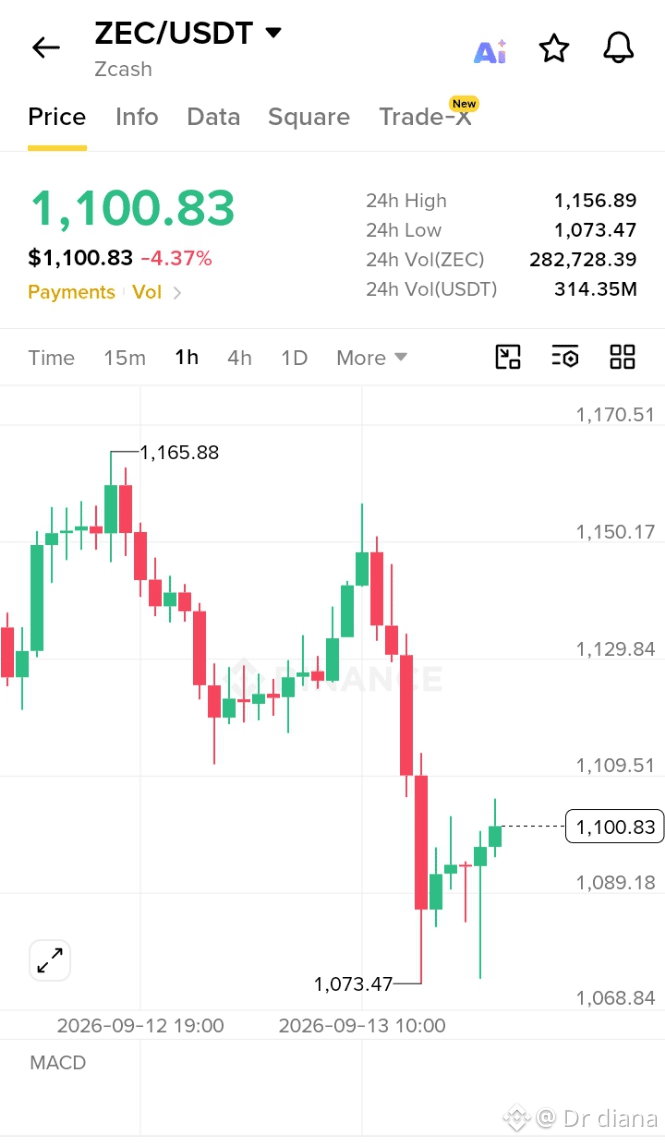
$ZEC /USDT — 快速反弹设置
入场:$1,090–$1,102
止盈:$1,110 / $1,130 / $1,150
止损:$1,072
$ZEC 在从$1,073反弹后显示出小幅修复。如果动能继续,可能很快会重新测试$1,130附近。控制风险。
#Write2Earn
$ZEC /USDT — 快速反弹设置
入场:$1,090–$1,102
止盈:$1,110 / $1,130 / $1,150
止损:$1,072
$ZEC 在从$1,073反弹后显示出小幅修复。如果动能继续,可能很快会重新测试$1,130附近。控制风险。
#Write2Earn
入场:$1,090–$1,102
止盈:$1,110 / $1,130 / $1,150
止损:$1,072
$ZEC 在从$1,073反弹后显示出小幅修复。如果动能继续,可能很快会重新测试$1,130附近。控制风险。
#Write2Earn
301
·
--
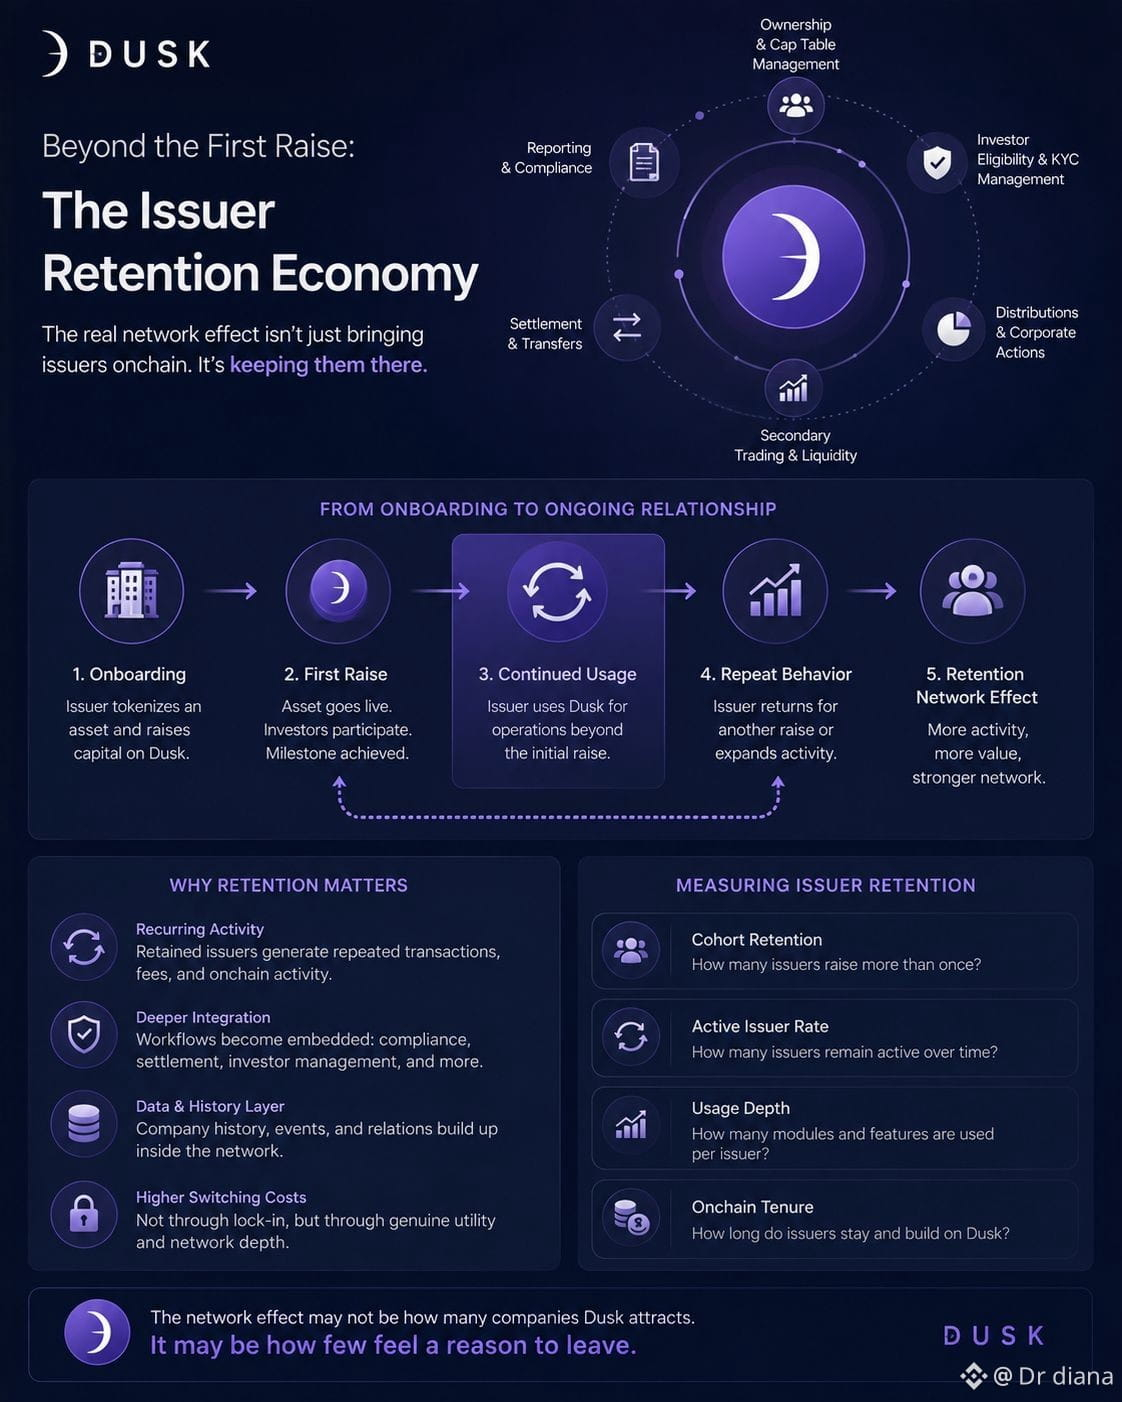
我开始怀疑:首次代币化事件,是否真的是发行人与某个网络关系中最不重要的部分。一家公司融资,资产进入链上,所有人都在统计发行额……然后呢?起初我以为,把更多发行人带到 DUSK 自然而然就会带来网络效应。但也许仅仅看发行人数量会掩盖一些更关键的东西。
更强的信号也许在于:这些公司是否会留下来。
如果一家中小企业只融资一次,然后持续保留其所有权记录、投资者资格、分红、二级交易、结算,并在最终又在同一套 Dusk 基础设施内发起下一轮融资——那么情况就会改变。网络不再只是帮助创建某个资产。它开始在围绕该资产保存这段财务历史。
我把这称为“发行人留存经济(Issuer Retention Economy)”。
一次融资是“使用”。同一家公司第二次融资则体现为“行为”。
这种区分很重要,因为持续的发行人可能会带来反复的交易和费用,而 Dusk 不必一直为了获得完全新的财务活动去不断拓展新的发行人。但这也有不舒服的一面:留存只有在公司因为工作流程确实更好而愿意留下时才有意义。如果由于数据、流动性或合规语境无法转移到别处,离开变得困难,那么留存就更像是“锁定”。
因此我大概会观察发行人队列(cohorts):谁只融资过一次,谁仍保持活跃,谁会回来。
网络效应未必体现在 Dusk 吸引来了多少家公司。它可能体现在:有多少公司觉得没有必要离开。
#dusk $DUSK @Dusk_Foundation $BMT $EDEN
我开始怀疑:首次代币化事件,是否真的是发行人与某个网络关系中最不重要的部分。一家公司融资,资产进入链上,所有人都在统计发行额……然后呢?起初我以为,把更多发行人带到 DUSK 自然而然就会带来网络效应。但也许仅仅看发行人数量会掩盖一些更关键的东西。
更强的信号也许在于:这些公司是否会留下来。
如果一家中小企业只融资一次,然后持续保留其所有权记录、投资者资格、分红、二级交易、结算,并在最终又在同一套 Dusk 基础设施内发起下一轮融资——那么情况就会改变。网络不再只是帮助创建某个资产。它开始在围绕该资产保存这段财务历史。
我把这称为“发行人留存经济(Issuer Retention Economy)”。
一次融资是“使用”。同一家公司第二次融资则体现为“行为”。
这种区分很重要,因为持续的发行人可能会带来反复的交易和费用,而 Dusk 不必一直为了获得完全新的财务活动去不断拓展新的发行人。但这也有不舒服的一面:留存只有在公司因为工作流程确实更好而愿意留下时才有意义。如果由于数据、流动性或合规语境无法转移到别处,离开变得困难,那么留存就更像是“锁定”。
因此我大概会观察发行人队列(cohorts):谁只融资过一次,谁仍保持活跃,谁会回来。
网络效应未必体现在 Dusk 吸引来了多少家公司。它可能体现在:有多少公司觉得没有必要离开。
#dusk $DUSK @Dusk $BMT $EDEN
5
258
·
--
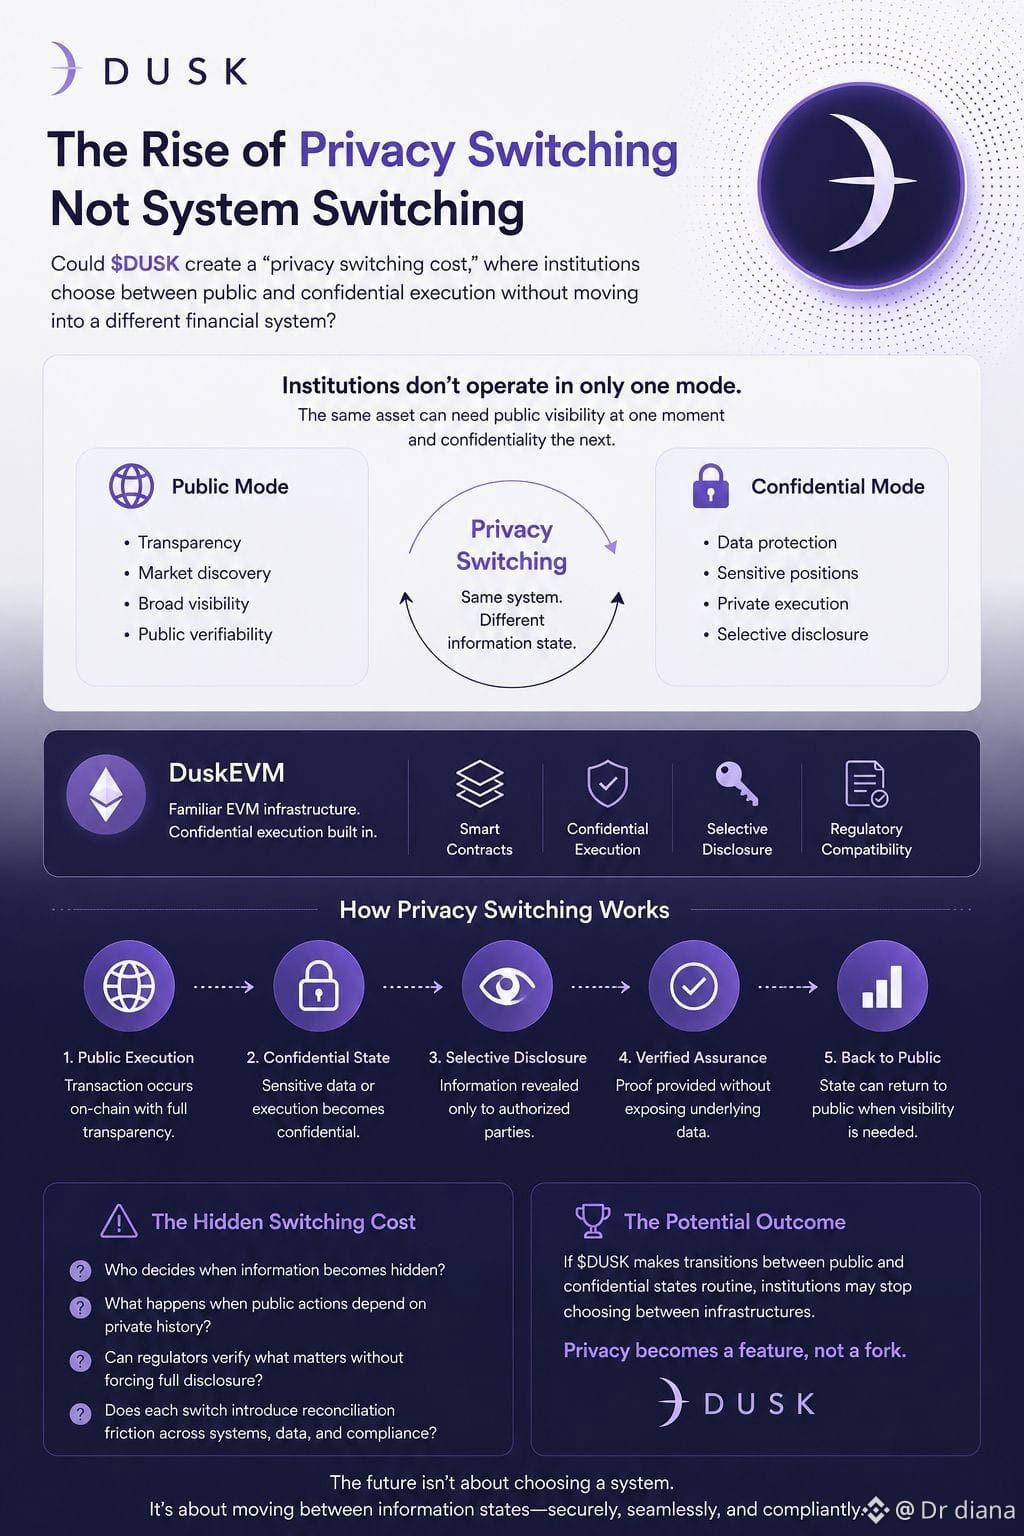
关于金融中的隐私这件事,我总觉得有点“反过来了”。我们通常会把讨论方式说成是:某个机构首先必须选择它想要什么样的系统——透明还是私有——然后再围绕这个决定去搭建工作流。但现实中的机构往往并不会那么整齐。同一项资产,在某个时刻可能需要公开可见性,而在五分钟后又可能需要受限信息。
这让我在想 DUSK 是否可以创造一种“隐私切换成本”,不过也许“成本”这个词不太准确。它可能更像是“不切换”的代价。
如果 DuskEVM 让机构能够在熟悉的 EVM 基础设施上运作,同时机密执行又能位于同一个更大的环境之中,那么隐私就不再像一个终点,而更像是一种交易状态。需要公开时就公开——当投资者数据、持仓或敏感执行需要保护时就保密。然后在授权方确实需要证据时再进行选择性披露。
一开始听起来像是灵活。但话说回来,每一次切换都会划出边界。谁来决定何时信息被隐藏?当某个公开动作依赖于某些私下发生的事情时会怎样?监管者又能否在不迫使整笔交易都回到披露状态的前提下,核验其中关键部分?
我认为,真正的“切换成本”就在这里出现。
在区块链之间迁移显然会带来摩擦。在不破坏所有权、合规性、流动性或信任的前提下,在不同信息状态之间切换要安静得多。
如果 DUSK 能把这些切换变得例行化,那么机构或许会不再需要在公共与私有基础设施之间做二选一。
但如果每一次切换又引入了另一个对账问题,那么系统并没有消除碎片化;它只是把碎片化挪到了更难被看见的地方。
#dusk $DUSK @Dusk_Foundation $ONG $ANPA.US
关于金融中的隐私这件事,我总觉得有点“反过来了”。我们通常会把讨论方式说成是:某个机构首先必须选择它想要什么样的系统——透明还是私有——然后再围绕这个决定去搭建工作流。但现实中的机构往往并不会那么整齐。同一项资产,在某个时刻可能需要公开可见性,而在五分钟后又可能需要受限信息。
这让我在想 DUSK 是否可以创造一种“隐私切换成本”,不过也许“成本”这个词不太准确。它可能更像是“不切换”的代价。
如果 DuskEVM 让机构能够在熟悉的 EVM 基础设施上运作,同时机密执行又能位于同一个更大的环境之中,那么隐私就不再像一个终点,而更像是一种交易状态。需要公开时就公开——当投资者数据、持仓或敏感执行需要保护时就保密。然后在授权方确实需要证据时再进行选择性披露。
一开始听起来像是灵活。但话说回来,每一次切换都会划出边界。谁来决定何时信息被隐藏?当某个公开动作依赖于某些私下发生的事情时会怎样?监管者又能否在不迫使整笔交易都回到披露状态的前提下,核验其中关键部分?
我认为,真正的“切换成本”就在这里出现。
在区块链之间迁移显然会带来摩擦。在不破坏所有权、合规性、流动性或信任的前提下,在不同信息状态之间切换要安静得多。
如果 DUSK 能把这些切换变得例行化,那么机构或许会不再需要在公共与私有基础设施之间做二选一。
但如果每一次切换又引入了另一个对账问题,那么系统并没有消除碎片化;它只是把碎片化挪到了更难被看见的地方。
#dusk $DUSK @Dusk $ONG $ANPA.US
2
5
158
·
--
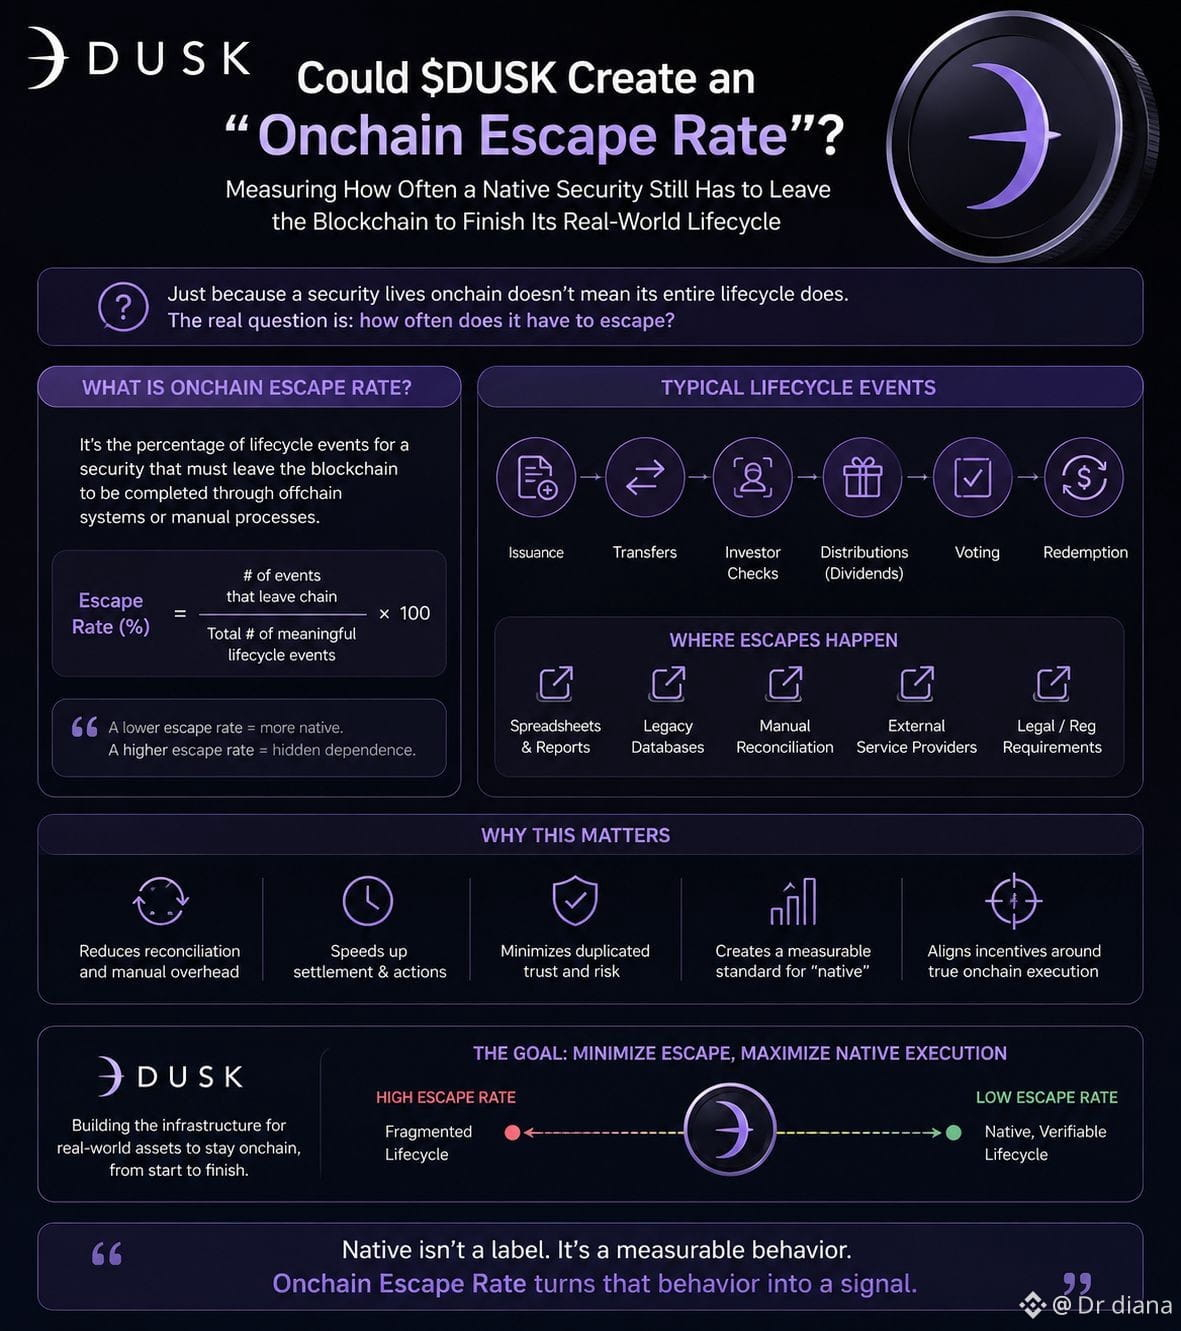
我一直在想某件听起来有些“反过来”的事……也许判断一种证券是否真正原生于某条区块链的最佳方式,是统计它需要离开区块链的频率。
用 DUSK 的说法,我会称之为“链上逃逸率(Onchain Escape Rate)”。
一种证券可以在链上发行、在链上记录所有权、在链上完成交易结算。一开始看起来确实很“原生”。但随后发生分红,有人导出了一份电子表格。投资者的身份发生变化,另一个数据库也随之被更新。公司行为(corporate action)需要手动对账。赎回到来,而流程中的一部分会悄悄地穿过传统(legacy)基础设施。
从技术上说,资产并没有“离开”这条链。但工作流(workflow)离开了。
这种差别一直让我感到困扰。
也许真正有用的度量很简单:围绕某种证券的每一个关键生命周期事件——发行、转让、投资者核验、分配、投票、赎回——然后计算其中有多少百分比能够最终完成,而不会回落到外部系统。
逃逸率下降的含义,可能比关于代币化价值的另一条标题更能告诉我答案。不过这事本身也会变得很复杂。有些链下步骤之所以存在,是因为法律或机构要求它们,而不是因为区块链失败了。
仅仅为了把数字做得更好,就强行让所有事情都上链,这也毫无意义。
所以也许,“零逃逸”根本就不是目标。
有趣的问题在于,DUSK 能否在一个可验证的生命周期里,把那些产生对账、延迟与重复信任的部分持续保留下来。
这时,“原生(native)”就不再只是一个标签,而会变成某种可以衡量的东西。
#dusk $DUSK @Dusk_Foundation $PROM $PORTAL
我一直在想某件听起来有些“反过来”的事……也许判断一种证券是否真正原生于某条区块链的最佳方式,是统计它需要离开区块链的频率。
用 DUSK 的说法,我会称之为“链上逃逸率(Onchain Escape Rate)”。
一种证券可以在链上发行、在链上记录所有权、在链上完成交易结算。一开始看起来确实很“原生”。但随后发生分红,有人导出了一份电子表格。投资者的身份发生变化,另一个数据库也随之被更新。公司行为(corporate action)需要手动对账。赎回到来,而流程中的一部分会悄悄地穿过传统(legacy)基础设施。
从技术上说,资产并没有“离开”这条链。但工作流(workflow)离开了。
这种差别一直让我感到困扰。
也许真正有用的度量很简单:围绕某种证券的每一个关键生命周期事件——发行、转让、投资者核验、分配、投票、赎回——然后计算其中有多少百分比能够最终完成,而不会回落到外部系统。
逃逸率下降的含义,可能比关于代币化价值的另一条标题更能告诉我答案。不过这事本身也会变得很复杂。有些链下步骤之所以存在,是因为法律或机构要求它们,而不是因为区块链失败了。
仅仅为了把数字做得更好,就强行让所有事情都上链,这也毫无意义。
所以也许,“零逃逸”根本就不是目标。
有趣的问题在于,DUSK 能否在一个可验证的生命周期里,把那些产生对账、延迟与重复信任的部分持续保留下来。
这时,“原生(native)”就不再只是一个标签,而会变成某种可以衡量的东西。
#dusk $DUSK @Dusk $PROM $PORTAL
2
4
116
·
--
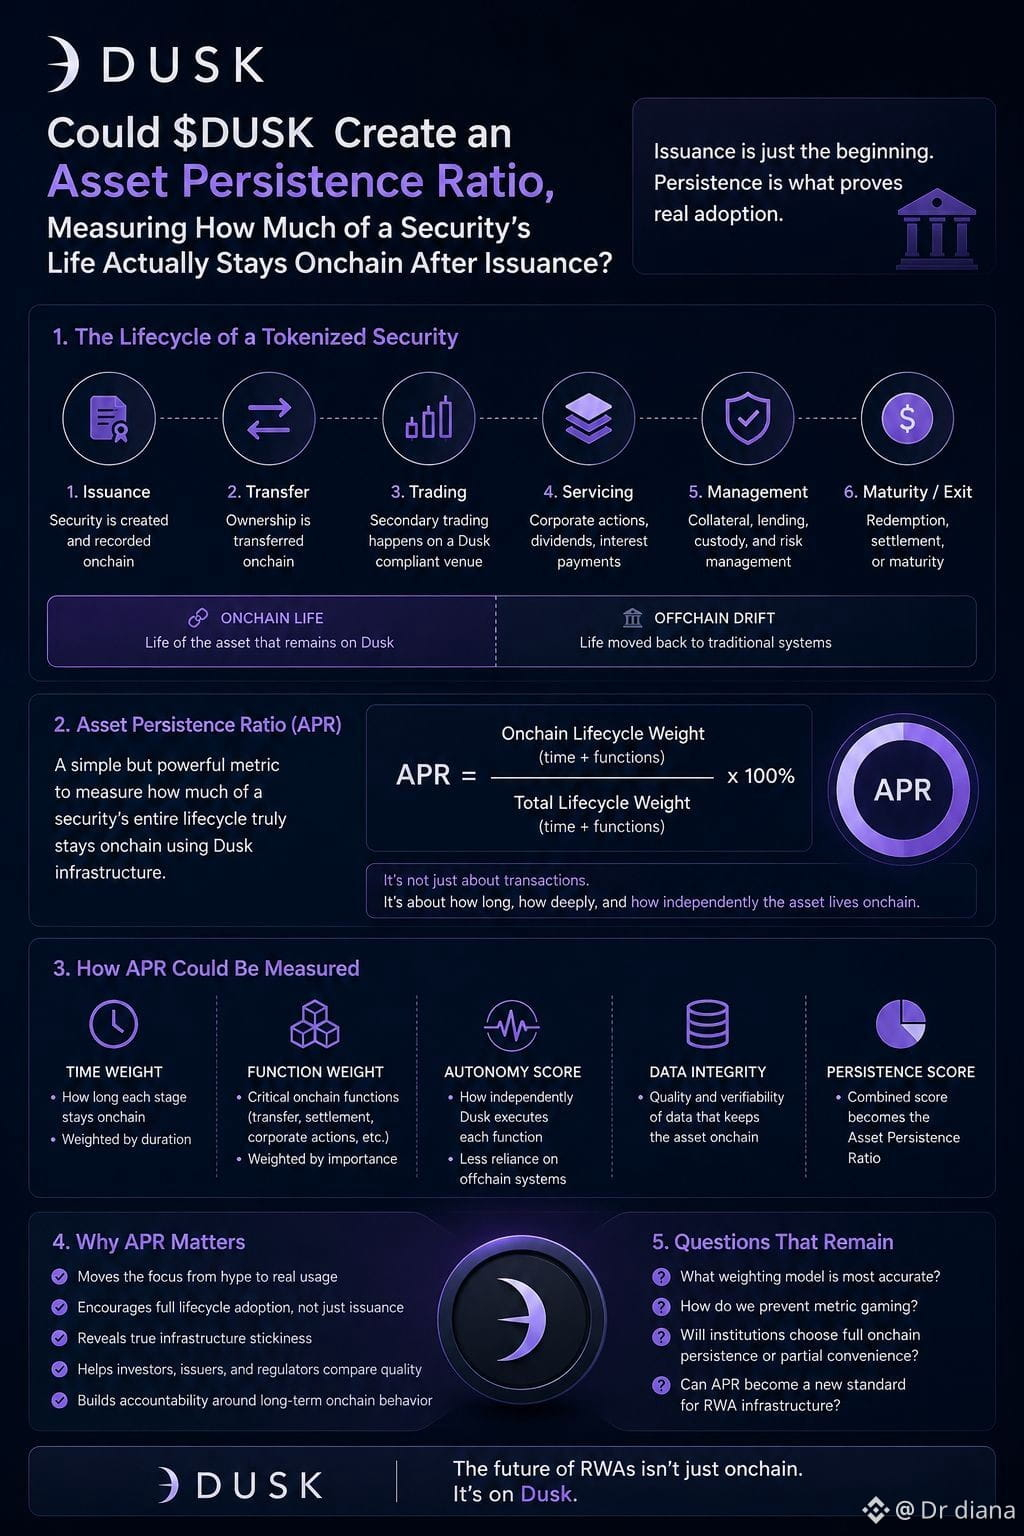
我一直在想:代币化证券在刚上线链上时,会如何被评估。发行发生了,数字看起来很漂亮,我们就把这当作采用(adoption)。但随后我又会疑惑——六个月之后会怎样?三年之后又会怎样?
这也是我开始觉得,DUSK 需要一个“资产持续性比率(Asset Persistence Ratio)”。
一项证券的生命期出人意料地长。它会被发行、转移、交易、结算,可能还会被用作抵押,然后分红或利息会支付,所有权再次发生变化,接着出现披露。最终,它要么到期,要么被赎回。如果只有最初这一步在链上发生,而后续的一切都悄悄地又回到了数据库、电子邮件以及传统中介机构里——那我不确定这项资产是否真的被带上了链上。也许它的发行确实上链了。
所以我想追踪的比率大概是:整个生命周期中,有多少仍在持续使用 Dusk 的基础设施?
一开始我以为,更多的链上步骤就意味着更高的网络需求。但反过来,一次发行可能会带来成千上万次转账;而另一种发行几乎不动,却仍然需要多年维护。仅仅数交易次数会把画面扭曲。
也许,持续性需要衡量时间和功能,而不仅仅是活动量。
这也让我的视角对 RWA 的采用(adoption)有了些微变化。更重要的问题也许不是有多少价值进入了 Dusk。
而可能是:那份价值之后又多么少需要再次离开。
以及机构是否真的愿意把那些困难的部分继续留在链上——这一点仍未解决。
#dusk $DUSK @Dusk_Foundation $TUT $ZRO
我一直在想:代币化证券在刚上线链上时,会如何被评估。发行发生了,数字看起来很漂亮,我们就把这当作采用(adoption)。但随后我又会疑惑——六个月之后会怎样?三年之后又会怎样?
这也是我开始觉得,DUSK 需要一个“资产持续性比率(Asset Persistence Ratio)”。
一项证券的生命期出人意料地长。它会被发行、转移、交易、结算,可能还会被用作抵押,然后分红或利息会支付,所有权再次发生变化,接着出现披露。最终,它要么到期,要么被赎回。如果只有最初这一步在链上发生,而后续的一切都悄悄地又回到了数据库、电子邮件以及传统中介机构里——那我不确定这项资产是否真的被带上了链上。也许它的发行确实上链了。
所以我想追踪的比率大概是:整个生命周期中,有多少仍在持续使用 Dusk 的基础设施?
一开始我以为,更多的链上步骤就意味着更高的网络需求。但反过来,一次发行可能会带来成千上万次转账;而另一种发行几乎不动,却仍然需要多年维护。仅仅数交易次数会把画面扭曲。
也许,持续性需要衡量时间和功能,而不仅仅是活动量。
这也让我的视角对 RWA 的采用(adoption)有了些微变化。更重要的问题也许不是有多少价值进入了 Dusk。
而可能是:那份价值之后又多么少需要再次离开。
以及机构是否真的愿意把那些困难的部分继续留在链上——这一点仍未解决。
#dusk $DUSK @Dusk $TUT $ZRO
3
4
133
·
--
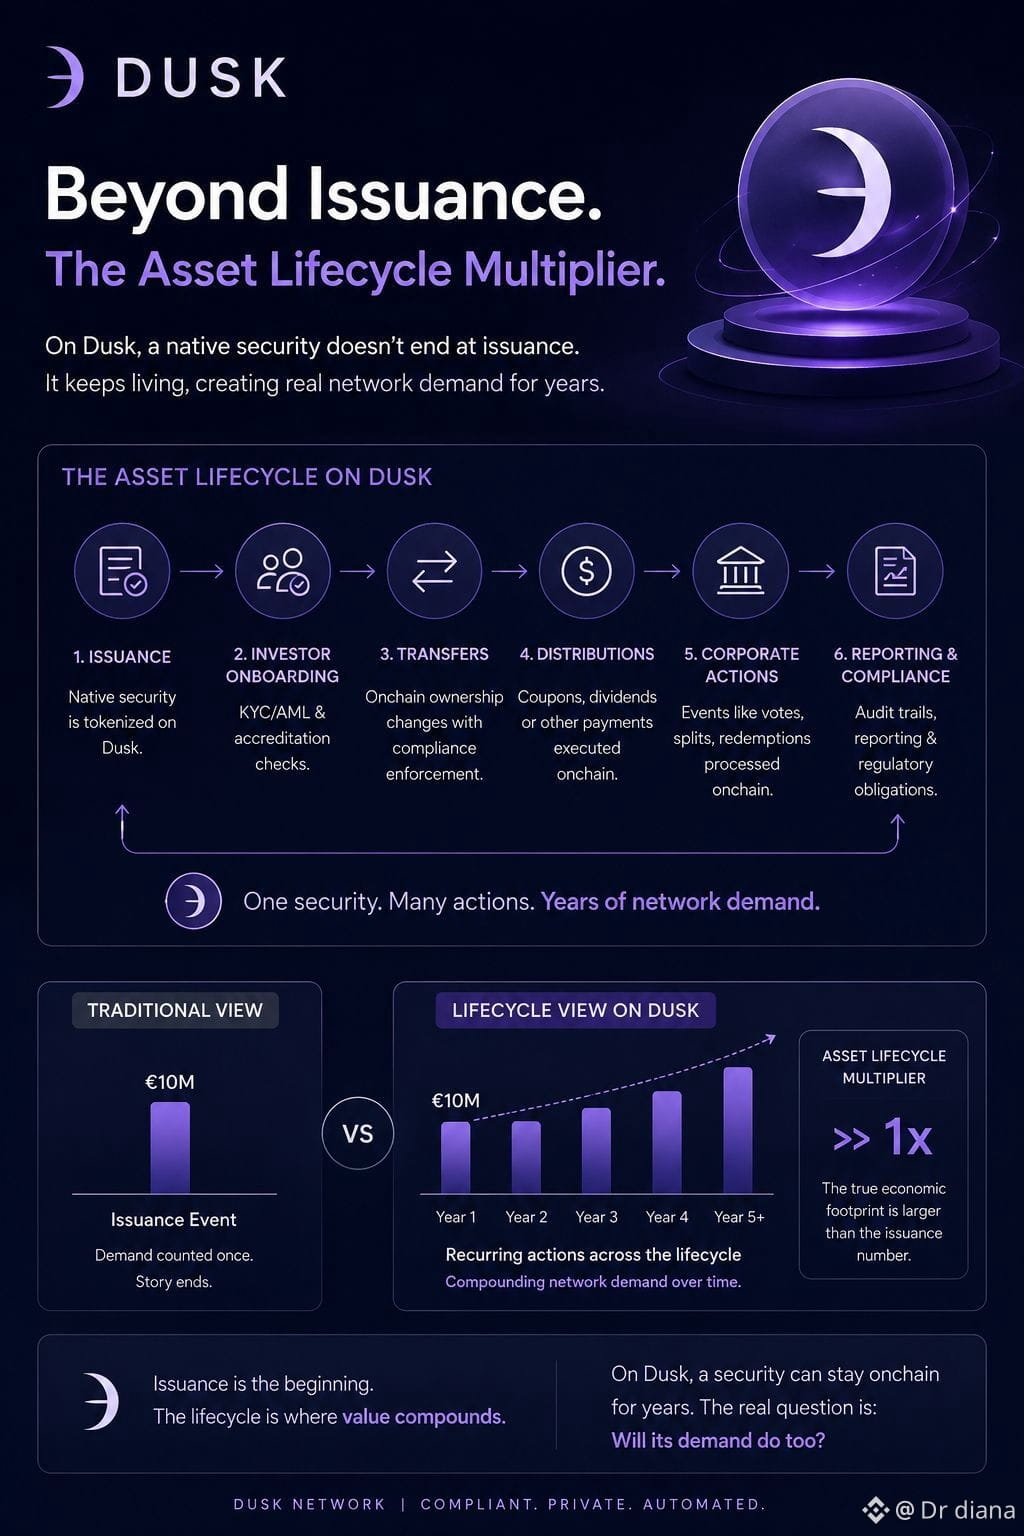
我一直在想,我们以多么奇怪的方式来衡量被代币化的资产。发行方把价值 1000 万欧元的证券带到链上,大家都点算那 1000 万欧元,故事似乎就到此为止了。
但证券在发行之后并不会停止存在。
如果我理解得没错,DUSK 的原生发行意味着:资产可以继续在同一套基础设施上“活着”,随着所有权发生变化而持续流转,投资者会被核验,转账会完成结算,分配会发生,企业行动会被处理,最终还会出现报告或合规审查等环节。单一证券在最初代币化事件很久之后,仍可能持续产生活跃度与网络活动。
这让我想起一个“资产生命周期乘数”。
也许 1 欧元的发行额并不真正等同于 1 欧元的网络需求。如果这笔资产在数年内触发了 20 项有意义的行动,那么它在网络上的经济足迹,可能会比最初发行数字所暗示的要大得多。
不过说实话,我在这里也同样产生怀疑。只有当这些行动确实仍留在 DUSK 上时,它们才对 DUSK 有意义。如果托管、合规、支付或报告悄悄地又回到传统系统中,那么生命周期就会被切碎,乘数也就消失了。
所以,也许“已确认的发行”只是起始数字。
我真正想知道的是:每一笔已发行资产在第一年之后、第二年之后、第五年之后,分别会带来多少持续性的活动。
一项证券可以在链上停留数年。
而它的需求是否也会随之停留,这似乎才是更难回答的问题。
#dusk $DUSK @Dusk_Foundation $TRUMP $MOVE
我一直在想,我们以多么奇怪的方式来衡量被代币化的资产。发行方把价值 1000 万欧元的证券带到链上,大家都点算那 1000 万欧元,故事似乎就到此为止了。
但证券在发行之后并不会停止存在。
如果我理解得没错,DUSK 的原生发行意味着:资产可以继续在同一套基础设施上“活着”,随着所有权发生变化而持续流转,投资者会被核验,转账会完成结算,分配会发生,企业行动会被处理,最终还会出现报告或合规审查等环节。单一证券在最初代币化事件很久之后,仍可能持续产生活跃度与网络活动。
这让我想起一个“资产生命周期乘数”。
也许 1 欧元的发行额并不真正等同于 1 欧元的网络需求。如果这笔资产在数年内触发了 20 项有意义的行动,那么它在网络上的经济足迹,可能会比最初发行数字所暗示的要大得多。
不过说实话,我在这里也同样产生怀疑。只有当这些行动确实仍留在 DUSK 上时,它们才对 DUSK 有意义。如果托管、合规、支付或报告悄悄地又回到传统系统中,那么生命周期就会被切碎,乘数也就消失了。
所以,也许“已确认的发行”只是起始数字。
我真正想知道的是:每一笔已发行资产在第一年之后、第二年之后、第五年之后,分别会带来多少持续性的活动。
一项证券可以在链上停留数年。
而它的需求是否也会随之停留,这似乎才是更难回答的问题。
#dusk $DUSK @Dusk $TRUMP $MOVE
7
8
273
·
--
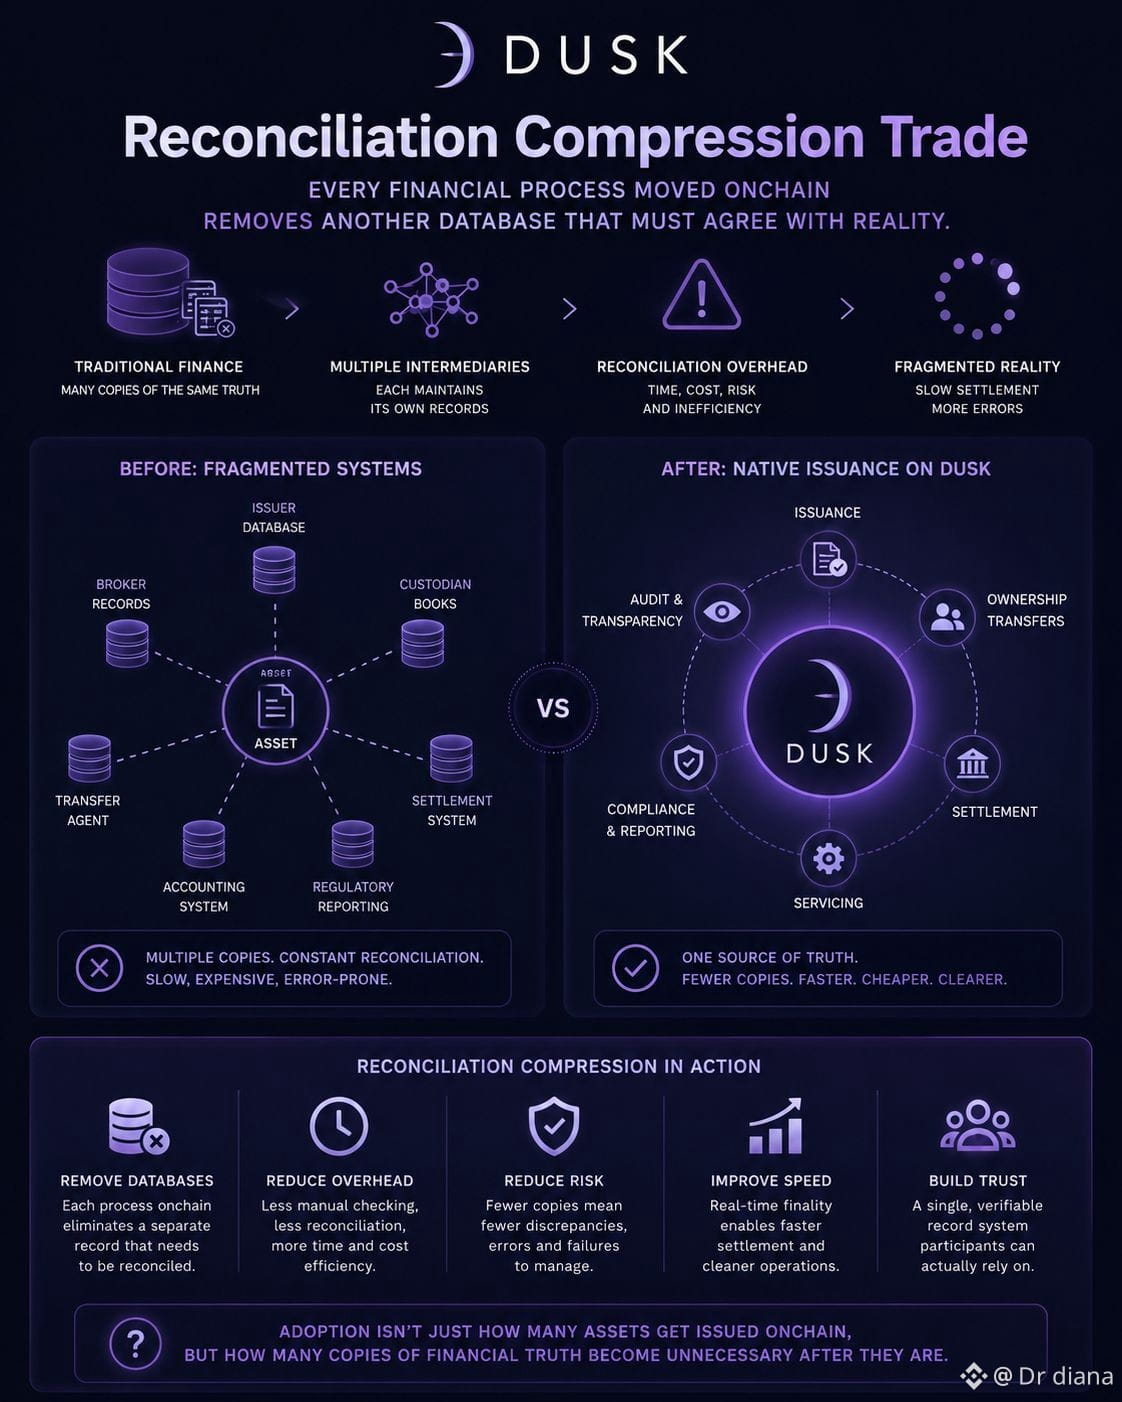
我一直在想,传统金融里的“所有权”究竟有多奇怪。某一项资产竟然可以在发行人数据库、经纪商记录、托管机构账本、过户代理系统、交割基础设施……等多个地方,都以某种方式作为“同一”资产存在;然后大家又花大量时间,确保这些副本彼此仍然一致。
起初我以为,在 DUSK 上进行本地发行(native issuance)大多只是另一个代币化(tokenization)的故事。把证券放到链上,让转账更顺畅。但如果我认真想一想,更有趣的部分可能在于:围绕这项资产最终会消失什么。
如果发行、所有权转移、交割以及最终的托管/服务(servicing)都建立在同一套底层账本之上,那么每一个过程迁移进去,都可能减少掉另一个对账(reconciliation)的节点。未必是又多了一个中间人。更像是又一份“版本的现实”,需要与其他每一份版本核对。
这感觉像是一种对账压缩(reconciliation compression)的权衡。
而我认为,这一区分很关键。对某样东西进行代币化,但让“权威的所有权记录”仍然躲在别处,就可能等于又新增了一个数据库。只有当这条链成为参与方真正愿意信任的记录时,本地发行才会更有意思。
不过,仍然有种说不清的未决感。机构不可能因为有了一条账本存在,就突然删除内部系统。合规记录、会计处理、资金流动以及监管申报,完全可以继续在链下分散存在。
所以,也许 DUSK 的真正采用(adoption)指标并不只是有多少资产被发行。
而是:当某些事物发生之后,原本需要保留的、彼此独立的“多份金融真相”还剩下多少份副本不再必要。
#dusk $DUSK @Dusk_Foundation $HEMI $ONG
我一直在想,传统金融里的“所有权”究竟有多奇怪。某一项资产竟然可以在发行人数据库、经纪商记录、托管机构账本、过户代理系统、交割基础设施……等多个地方,都以某种方式作为“同一”资产存在;然后大家又花大量时间,确保这些副本彼此仍然一致。
起初我以为,在 DUSK 上进行本地发行(native issuance)大多只是另一个代币化(tokenization)的故事。把证券放到链上,让转账更顺畅。但如果我认真想一想,更有趣的部分可能在于:围绕这项资产最终会消失什么。
如果发行、所有权转移、交割以及最终的托管/服务(servicing)都建立在同一套底层账本之上,那么每一个过程迁移进去,都可能减少掉另一个对账(reconciliation)的节点。未必是又多了一个中间人。更像是又一份“版本的现实”,需要与其他每一份版本核对。
这感觉像是一种对账压缩(reconciliation compression)的权衡。
而我认为,这一区分很关键。对某样东西进行代币化,但让“权威的所有权记录”仍然躲在别处,就可能等于又新增了一个数据库。只有当这条链成为参与方真正愿意信任的记录时,本地发行才会更有意思。
不过,仍然有种说不清的未决感。机构不可能因为有了一条账本存在,就突然删除内部系统。合规记录、会计处理、资金流动以及监管申报,完全可以继续在链下分散存在。
所以,也许 DUSK 的真正采用(adoption)指标并不只是有多少资产被发行。
而是:当某些事物发生之后,原本需要保留的、彼此独立的“多份金融真相”还剩下多少份副本不再必要。
#dusk $DUSK @Dusk $HEMI $ONG
19
6
312
·
--
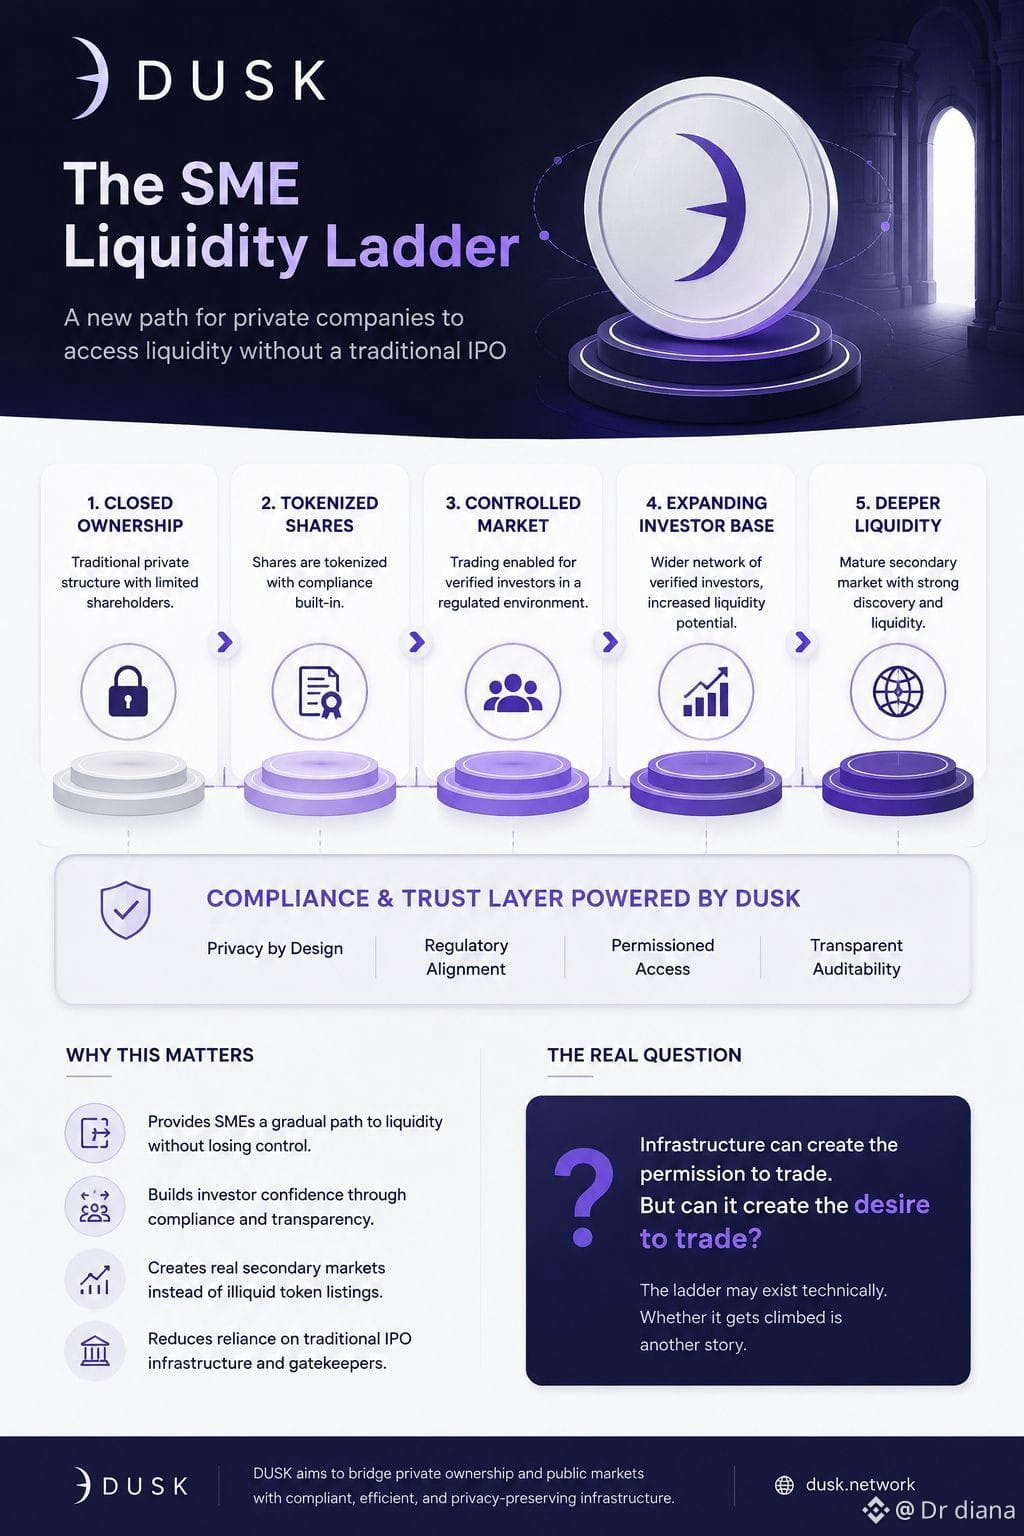
我一直在想,从私营公司走向公开市场,这个跃迁到底有多奇怪。一家公司可能在一个封闭的小型股东基础上经营多年,然而突然之间,IPO 要求它像某种为持续的公众持有与流动性而建的东西那样运作。中间状态并不多。
所以我很好奇,DUSK 是否能够打造出更接近 SME 流动性阶梯的东西。
据我理解,私营公司并不一定要从封闭持有直接跳到完全公开的市场。它可以将股份代币化,让经过验证的投资者能够获取,并把转让控制在合规规则之内,然后逐步扩大这一投资者网络。股权会变得更具流动性,但又不会完全开放。
不过话说回来,流动性并不会仅仅因为股份可以转让就自动出现。
这种差别让我不太安心。基础设施可以带来“允许交易”的权限。它却无法创造“想要交易”的动力。
如果一家 SME 从 20 位股东发展到 200 位,进而到 2,000 位经过验证的投资者,真正有趣的信号并不只是有多少钱包是合格的。关键在于:二级交易会不会反复发生,买方是否会回来,卖方能否在不破坏价格发现的情况下退出。
也许这会开辟一条新路径:私营公司 → 受控市场 → 更深层、更受监管的流动性,而不是传统 IPO 成为不可避免的终点。
不过,即便投资者需求依然偏薄,技术上阶梯依然存在,只是可能没有人真正去攀爬。我觉得,值得关注的正是这一点。
#dusk $DUSK @Dusk_Foundation $RE $TRUMP
我一直在想,从私营公司走向公开市场,这个跃迁到底有多奇怪。一家公司可能在一个封闭的小型股东基础上经营多年,然而突然之间,IPO 要求它像某种为持续的公众持有与流动性而建的东西那样运作。中间状态并不多。
所以我很好奇,DUSK 是否能够打造出更接近 SME 流动性阶梯的东西。
据我理解,私营公司并不一定要从封闭持有直接跳到完全公开的市场。它可以将股份代币化,让经过验证的投资者能够获取,并把转让控制在合规规则之内,然后逐步扩大这一投资者网络。股权会变得更具流动性,但又不会完全开放。
不过话说回来,流动性并不会仅仅因为股份可以转让就自动出现。
这种差别让我不太安心。基础设施可以带来“允许交易”的权限。它却无法创造“想要交易”的动力。
如果一家 SME 从 20 位股东发展到 200 位,进而到 2,000 位经过验证的投资者,真正有趣的信号并不只是有多少钱包是合格的。关键在于:二级交易会不会反复发生,买方是否会回来,卖方能否在不破坏价格发现的情况下退出。
也许这会开辟一条新路径:私营公司 → 受控市场 → 更深层、更受监管的流动性,而不是传统 IPO 成为不可避免的终点。
不过,即便投资者需求依然偏薄,技术上阶梯依然存在,只是可能没有人真正去攀爬。我觉得,值得关注的正是这一点。
#dusk $DUSK @Dusk $RE $TRUMP
18
10
125
·
--
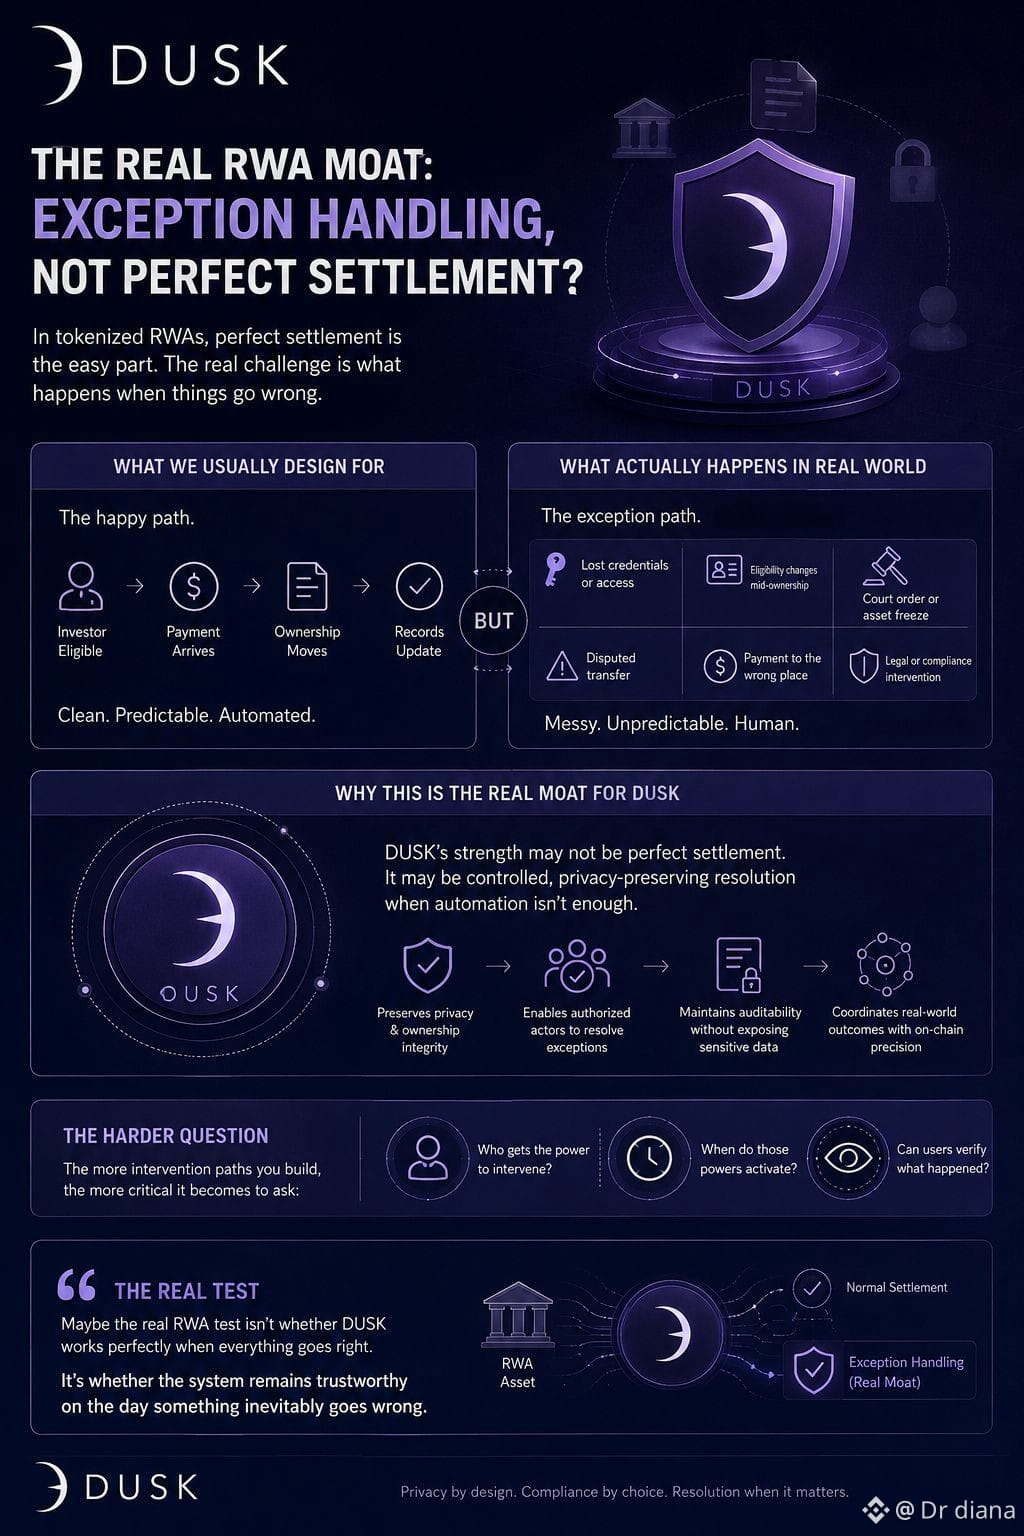
我一直在想一些关于代币化 RWA(现实世界资产)略显不舒服的地方。我们花了大量时间去设计结算流程,去适配“一切都顺利”的那一刻。买方具备资格,款项到账,所有权转移,记录更新。干净利落。
但真实的金融似乎大多围绕的都是:当事情没有那么顺利时会发生什么。
这就是我开始看到 $DUSK 可能具备的另一种潜在护城河的地方。或许完美结算几乎是最简单的部分。更难的基础设施在于:当投资者丢失凭证时,所有权过程中资格发生变化时,法院冻结了一项资产时,有人对转让提出争议时,或者款项到了错误的地方。
起初我以为区块链应该消除这些例外。但话说回来,监管型资产大概做不到。它们会在链之外带来法律后果。代码可以让所有权变得精确,但它无法让那个制造所有权的混乱世界消失。
所以,异常处理就变得格外重要。
如果 $DUSK 能在仍然为被授权的参与者提供受控方式来解决这些情况的同时,保全隐私与所有权完整性,那么网络开始做的就不只是简单地自动化交易。它开始协调:当自动化已经不够时,接下来会发生什么。
不过,说实话,这又带来了另一个问题。你构建的介入路径越多,就越需要更谨慎地追问:这些权力属于谁、何时触发,以及用户是否真的能验证发生了什么。
也许,真正的 RWA 测试并不在于 $DUSK 是否运行得完美。
而在于:一旦不可避免地出错的那一天,系统是否依然值得信赖。
#dusk $DUSK @Dusk_Foundation
我一直在想一些关于代币化 RWA(现实世界资产)略显不舒服的地方。我们花了大量时间去设计结算流程,去适配“一切都顺利”的那一刻。买方具备资格,款项到账,所有权转移,记录更新。干净利落。
但真实的金融似乎大多围绕的都是:当事情没有那么顺利时会发生什么。
这就是我开始看到 $DUSK 可能具备的另一种潜在护城河的地方。或许完美结算几乎是最简单的部分。更难的基础设施在于:当投资者丢失凭证时,所有权过程中资格发生变化时,法院冻结了一项资产时,有人对转让提出争议时,或者款项到了错误的地方。
起初我以为区块链应该消除这些例外。但话说回来,监管型资产大概做不到。它们会在链之外带来法律后果。代码可以让所有权变得精确,但它无法让那个制造所有权的混乱世界消失。
所以,异常处理就变得格外重要。
如果 $DUSK 能在仍然为被授权的参与者提供受控方式来解决这些情况的同时,保全隐私与所有权完整性,那么网络开始做的就不只是简单地自动化交易。它开始协调:当自动化已经不够时,接下来会发生什么。
不过,说实话,这又带来了另一个问题。你构建的介入路径越多,就越需要更谨慎地追问:这些权力属于谁、何时触发,以及用户是否真的能验证发生了什么。
也许,真正的 RWA 测试并不在于 $DUSK 是否运行得完美。
而在于:一旦不可避免地出错的那一天,系统是否依然值得信赖。
#dusk $DUSK @Dusk
23
10
132
·
--
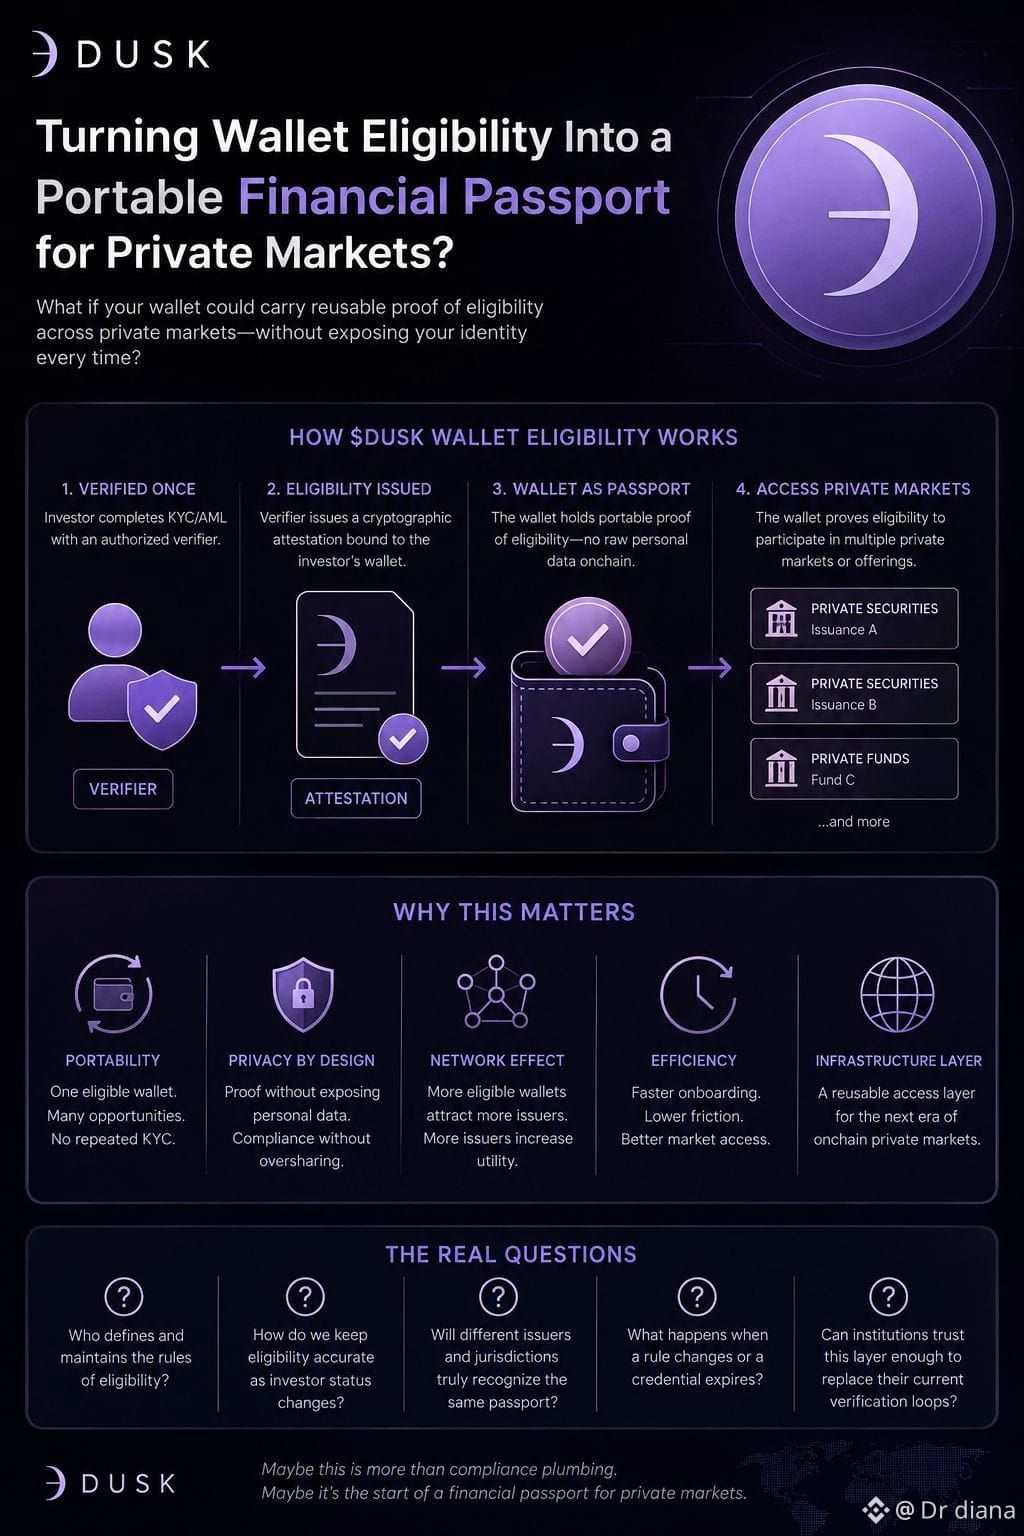
我一直在想,私募市场里的身份感怎么还会让人觉得如此奇怪。你先证明你是谁,证明你有权进行投资;然后转到另一项资产,整个流程又以某种方式重新开始。也许这种重复是必要的。但它又像是一种永远学不会如何记住“信任”的基础设施。
这就是我觉得 DUSK 的“钱包资格”理念很有意思的地方。就我理解,它是让投资者的资格与某个钱包关联起来,从而网络可以在不把所有底层的个人信息上链的情况下,检查该钱包是否被允许与某个受监管的资产进行交互。
起初我把它主要看作合规层面的管道搭建。现在我开始怀疑,更重要的也许是“可携带性”。
如果一只经过验证的钱包能够在不同的私募证券、发行方和市场之间移动,同时携带可用的资格证明,那么该钱包的行为就会越来越像一张金融护照。不是身份本身。更像是可重复使用的权限。
但问题又来了:到底是谁来决定这份“权限”的可携带性究竟有多强?
不同的发行方有不同的规则。司法辖区也会发生变化。投资者的身份状态可能会过期。对某一种证券被接受的证明,可能对另一种证券几乎没有多大意义。于是,困难的部分就不再是只证明一次资格,而是要在许多市场都依赖它的情况下,持续保持资格的准确性。
而这就产生了一个有趣的网络效应。更多具备资格的钱包,可能会让新的发行更容易分发,从而吸引更多发行方;而发行方的增加,又会让这些钱包获得更多参与的场所。
也许 DUSK 不只是想把私募资产上链。它可能是在为这些资产构建一层可复用的访问通道。
至于机构是否真的会信任这种访问通道,进而停止重复他们旧的验证流程——这一点我仍然不太确定。
#dusk $DUSK @Dusk_Foundation $RED
{spot}(REDUSDT)
我一直在想,私募市场里的身份感怎么还会让人觉得如此奇怪。你先证明你是谁,证明你有权进行投资;然后转到另一项资产,整个流程又以某种方式重新开始。也许这种重复是必要的。但它又像是一种永远学不会如何记住“信任”的基础设施。
这就是我觉得 DUSK 的“钱包资格”理念很有意思的地方。就我理解,它是让投资者的资格与某个钱包关联起来,从而网络可以在不把所有底层的个人信息上链的情况下,检查该钱包是否被允许与某个受监管的资产进行交互。
起初我把它主要看作合规层面的管道搭建。现在我开始怀疑,更重要的也许是“可携带性”。
如果一只经过验证的钱包能够在不同的私募证券、发行方和市场之间移动,同时携带可用的资格证明,那么该钱包的行为就会越来越像一张金融护照。不是身份本身。更像是可重复使用的权限。
但问题又来了:到底是谁来决定这份“权限”的可携带性究竟有多强?
不同的发行方有不同的规则。司法辖区也会发生变化。投资者的身份状态可能会过期。对某一种证券被接受的证明,可能对另一种证券几乎没有多大意义。于是,困难的部分就不再是只证明一次资格,而是要在许多市场都依赖它的情况下,持续保持资格的准确性。
而这就产生了一个有趣的网络效应。更多具备资格的钱包,可能会让新的发行更容易分发,从而吸引更多发行方;而发行方的增加,又会让这些钱包获得更多参与的场所。
也许 DUSK 不只是想把私募资产上链。它可能是在为这些资产构建一层可复用的访问通道。
至于机构是否真的会信任这种访问通道,进而停止重复他们旧的验证流程——这一点我仍然不太确定。
#dusk $DUSK @Dusk $RED
27
12
122
·
--
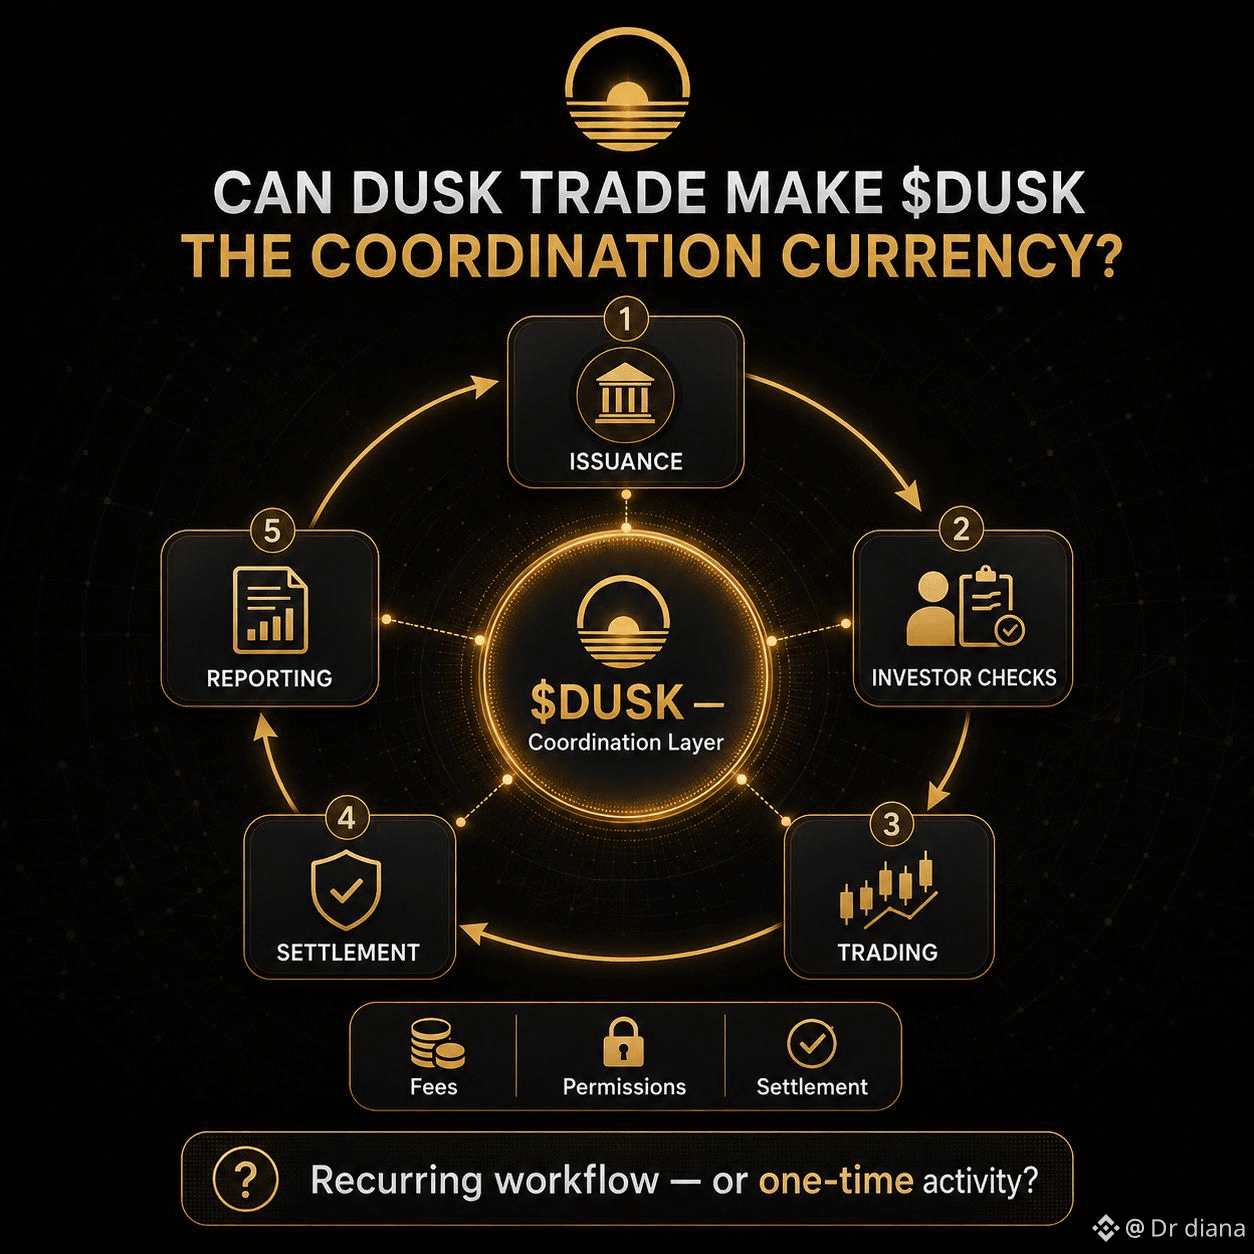
我一直在想,这里“协调货币(coordination currency)”到底意味着什么。把 DUSK 称为 Dusk Trade 的“燃气代币(gas token)”似乎太狭窄了。证券流程并不是一个动作就能完成的事。它包含发行、投资者审核、交易、结算、报告,而且有时还涉及对持有人资格与持有权限的限制。通常这些步骤分布在不同公司、不同数据库、以及彼此几乎不沟通的审批流程中。
Dusk Trade 看起来在说,这些彼此分离的运作可以在一个共享系统里完成。如果真能做到,那么 DUSK 可能不只是支付交易费用。它甚至可能成为连接每一位需要让该流程持续运转的参与者的共同经济层。
但话说回来,只有当活动不断重复时,“协调”才能形成可持续的代币需求。一次代币化的发行看起来可能很亮眼,然而更关键的问题是:投资者是否会继续交易、发行方是否会持续报告、机构是否会在发生活动的热度散去之后仍通过同一网络来完成结算。否则,DUSK 的风险可能在于更多是在协调公告,而不是真正的证券层面活动。
还让我困扰的是,受监管的市场无法完全消除人的决策。仍然有人在定义资格、批准披露、回应争议,并更新规则。把这些指令写入代码也许能减少摩擦,但同样也把关键性集中在控制权限以及向系统喂入数据的那个人或那一方身上。
所以,也许 Dusk Trade 的真正检验并不是它能列出多少资产。而是:某一项资产能否带来持续不断的费用链条、审核、交易与结算,并且反复回流到 DUSK。这个工作流在纸面上听起来是统一的。但它的经济价值是否真的会在代币上累积,目前仍显得没有定论。
{spot}(PORTALUSDT)
#dusk $DUSK @Dusk_Foundation $GPS $PORTAL
我一直在想,这里“协调货币(coordination currency)”到底意味着什么。把 DUSK 称为 Dusk Trade 的“燃气代币(gas token)”似乎太狭窄了。证券流程并不是一个动作就能完成的事。它包含发行、投资者审核、交易、结算、报告,而且有时还涉及对持有人资格与持有权限的限制。通常这些步骤分布在不同公司、不同数据库、以及彼此几乎不沟通的审批流程中。
Dusk Trade 看起来在说,这些彼此分离的运作可以在一个共享系统里完成。如果真能做到,那么 DUSK 可能不只是支付交易费用。它甚至可能成为连接每一位需要让该流程持续运转的参与者的共同经济层。
但话说回来,只有当活动不断重复时,“协调”才能形成可持续的代币需求。一次代币化的发行看起来可能很亮眼,然而更关键的问题是:投资者是否会继续交易、发行方是否会持续报告、机构是否会在发生活动的热度散去之后仍通过同一网络来完成结算。否则,DUSK 的风险可能在于更多是在协调公告,而不是真正的证券层面活动。
还让我困扰的是,受监管的市场无法完全消除人的决策。仍然有人在定义资格、批准披露、回应争议,并更新规则。把这些指令写入代码也许能减少摩擦,但同样也把关键性集中在控制权限以及向系统喂入数据的那个人或那一方身上。
所以,也许 Dusk Trade 的真正检验并不是它能列出多少资产。而是:某一项资产能否带来持续不断的费用链条、审核、交易与结算,并且反复回流到 DUSK。这个工作流在纸面上听起来是统一的。但它的经济价值是否真的会在代币上累积,目前仍显得没有定论。
#dusk $DUSK @Dusk $GPS $PORTAL
28
10
174
·
--
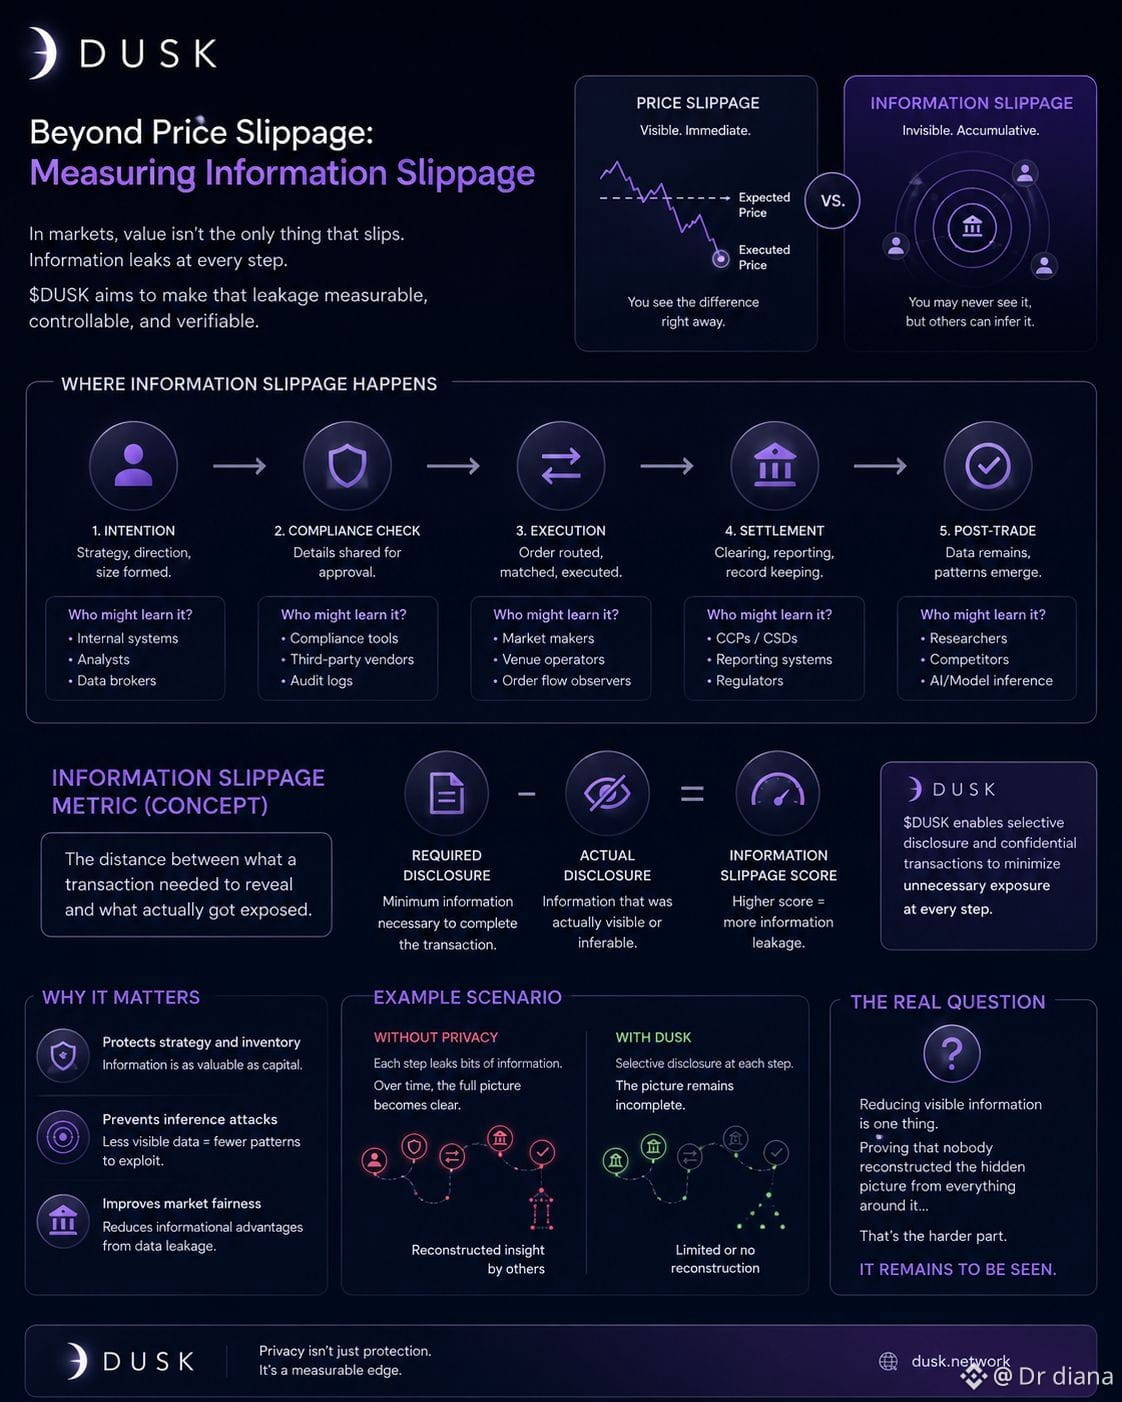
我总在想,滑点仿佛只是价格层面才会被我们注意到的东西。你试图在某个价位买入,执行却发生在更差的位置,于是差异会立刻变得显而易见。但机构市场似乎还有另一种滑点——它很少出现在图表上。
交易在移动过程中发生信息泄露。
有了 $DUSK,选择性披露和机密交易让我在想:这种泄露是否其实可能变得可度量。想象一家机构从交易意图 → 合规检查 → 执行 → 结算。每一步,都可能有另一个参与方或系统学到一些东西:身份、持仓规模、交易对手、时间点,甚至可能是未来意图。
所以,“信息滑点”也许就是:一笔交易本需要披露多少,与它实际暴露了多少之间的距离。
这种说法比单纯把某些东西叫做“私密”要更有意思。
一笔交易即使能完美结算,也仍可能泄露足够的信息,让其他人推断出库存或策略。而且很奇怪,最大的一笔交易未必带来最大的泄露。反复进行的小额操作,可能会慢慢重建出同样的画面。
但话说回来,要衡量这一点会让人感到不适。你要如何量化那些本不应该逃逸出去的信息?
也许 DUSK 最终可以通过“按每笔交易的披露面”让隐私变得可度量,而不是把机密性简单地当作是/否。
即便如此,减少可见信息是一回事。证明没人从周围的所有信息中重建出隐藏的画面要难得多。
#dusk $DUSK @Dusk_Foundation $HEMI $DOLO
我总在想,滑点仿佛只是价格层面才会被我们注意到的东西。你试图在某个价位买入,执行却发生在更差的位置,于是差异会立刻变得显而易见。但机构市场似乎还有另一种滑点——它很少出现在图表上。
交易在移动过程中发生信息泄露。
有了 $DUSK ,选择性披露和机密交易让我在想:这种泄露是否其实可能变得可度量。想象一家机构从交易意图 → 合规检查 → 执行 → 结算。每一步,都可能有另一个参与方或系统学到一些东西:身份、持仓规模、交易对手、时间点,甚至可能是未来意图。
所以,“信息滑点”也许就是:一笔交易本需要披露多少,与它实际暴露了多少之间的距离。
这种说法比单纯把某些东西叫做“私密”要更有意思。
一笔交易即使能完美结算,也仍可能泄露足够的信息,让其他人推断出库存或策略。而且很奇怪,最大的一笔交易未必带来最大的泄露。反复进行的小额操作,可能会慢慢重建出同样的画面。
但话说回来,要衡量这一点会让人感到不适。你要如何量化那些本不应该逃逸出去的信息?
也许 DUSK 最终可以通过“按每笔交易的披露面”让隐私变得可度量,而不是把机密性简单地当作是/否。
即便如此,减少可见信息是一回事。证明没人从周围的所有信息中重建出隐藏的画面要难得多。
#dusk $DUSK @Dusk $HEMI $DOLO
50
14
166
·
--
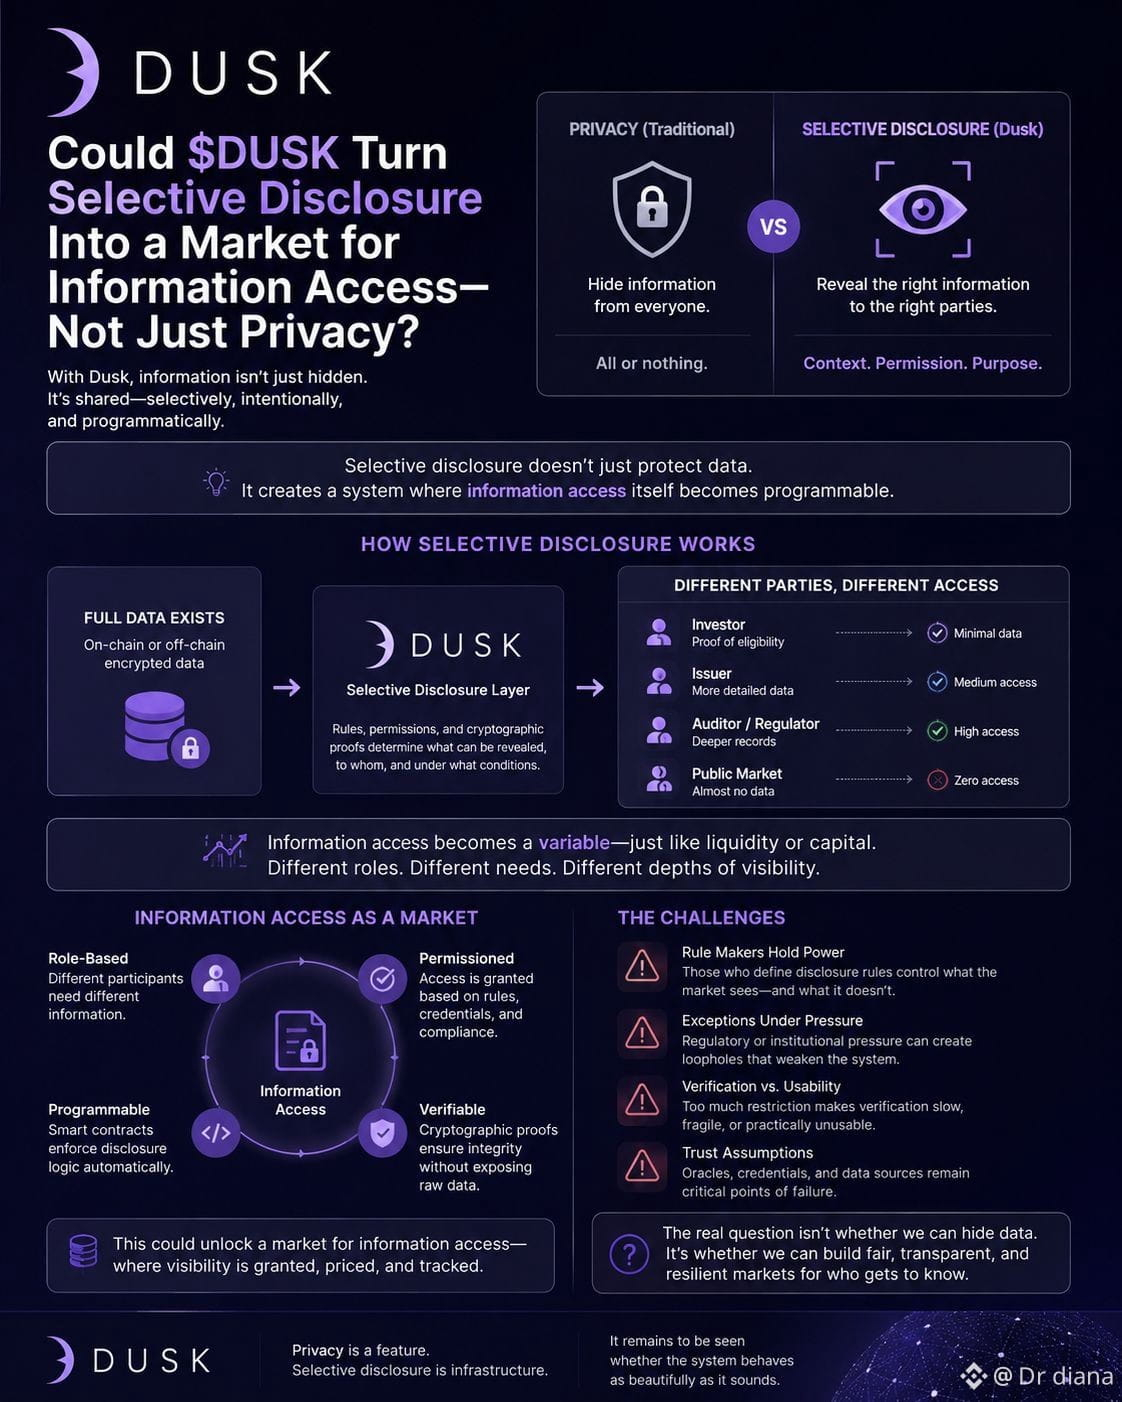
我一直在想,我们是否把“选择性披露”描述得太狭窄了。
用 $DUSK 来看,最直观的解释是隐私:把敏感的交易或身份数据隐藏起来,然后在合规或监管需要时再只展示必要的信息。乍一看,这确实像是更好的隐私系统。但如果我仔细想,底层发生的事情可能不止这些。
信息本身正在获得“权限”。
一位投资者也许只需要证明另一个参与方具备资格。发行方需要更多。审计方可能需要更深层的记录。更广泛的市场可能几乎不需要这些。因此,同一项资产可以同时存在于若干不同的信息环境之中。
“隐私会隐藏信息。选择性披露决定谁能知道。”
这种区分比我最初以为的要更重要。
因为一旦访问变得可编程,信息也许开始表现得有点像流动性。不同的参与者会根据他们的角色、凭证或法律要求,获得不同深度的可见性。
但话说回来,这又带来另一个问题:不管是谁来定义这些披露规则,都会在悄无声息中获得大量权力。权限设置得不当可能会暴露太多信息,而设置得过于严格则可能让核验变慢,甚至在实际中变得毫无用处。
在机构压力之下,例外总会出现。
所以,也许 Dusk 不只是测试受监管的市场能否保持私密。更难的问题是:信息访问本身是否能成为基础设施,而又不会在系统内部制造新的“把关者”。
我并不完全确信这种边界还能保持干净。
#dusk $DUSK @Dusk_Foundation $COW $KII
我一直在想,我们是否把“选择性披露”描述得太狭窄了。
用 $DUSK 来看,最直观的解释是隐私:把敏感的交易或身份数据隐藏起来,然后在合规或监管需要时再只展示必要的信息。乍一看,这确实像是更好的隐私系统。但如果我仔细想,底层发生的事情可能不止这些。
信息本身正在获得“权限”。
一位投资者也许只需要证明另一个参与方具备资格。发行方需要更多。审计方可能需要更深层的记录。更广泛的市场可能几乎不需要这些。因此,同一项资产可以同时存在于若干不同的信息环境之中。
“隐私会隐藏信息。选择性披露决定谁能知道。”
这种区分比我最初以为的要更重要。
因为一旦访问变得可编程,信息也许开始表现得有点像流动性。不同的参与者会根据他们的角色、凭证或法律要求,获得不同深度的可见性。
但话说回来,这又带来另一个问题:不管是谁来定义这些披露规则,都会在悄无声息中获得大量权力。权限设置得不当可能会暴露太多信息,而设置得过于严格则可能让核验变慢,甚至在实际中变得毫无用处。
在机构压力之下,例外总会出现。
所以,也许 Dusk 不只是测试受监管的市场能否保持私密。更难的问题是:信息访问本身是否能成为基础设施,而又不会在系统内部制造新的“把关者”。
我并不完全确信这种边界还能保持干净。
#dusk $DUSK @Dusk $COW $KII
58
22
286
·
--
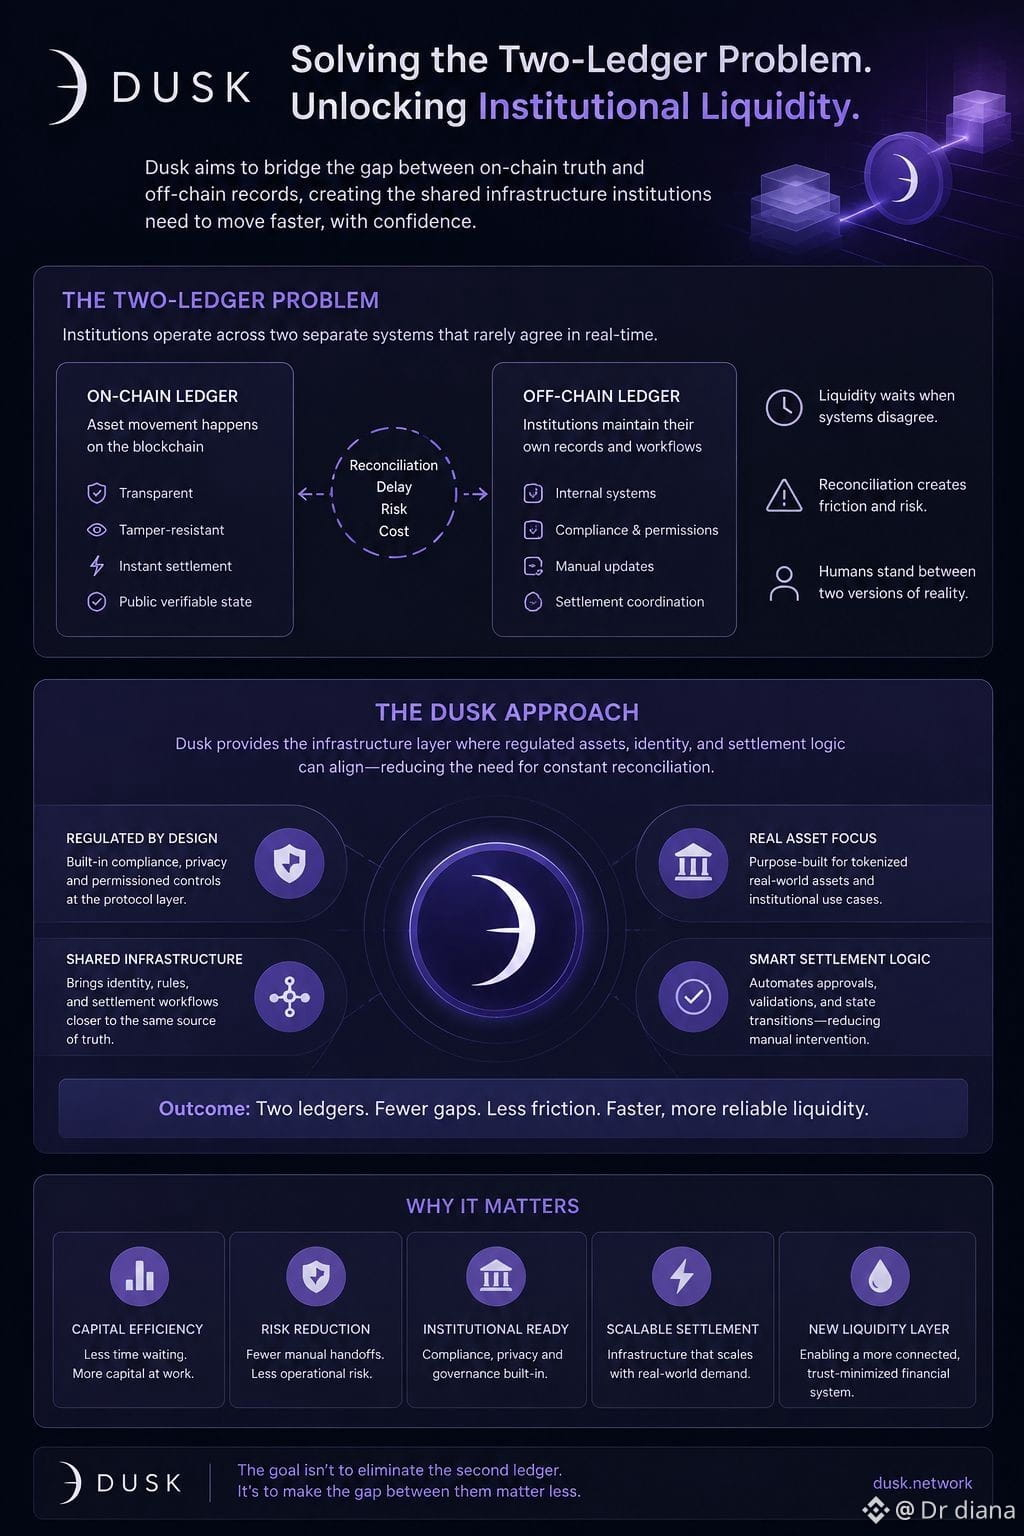
我一直在想 $DUSK… 这种事情:机构可能并不存在真正的区块链问题。更可能是同步问题。
一种证券可以存在于链上,但负责它的机构仍然会在别处保留自己的记录。比如:所有权、合规状态、现金流动、结算指令。于是你会得到两套“现实版本”,它们需要不断地相互达成一致。
起初听起来还算可控。只要把它们对账就行。
但话说回来,对账本质上是在承认这些系统并不完全信任同一状态。一个账本说资产已经转移了。另一个系统仍需要检查这是否被允许、更新自己的记录、协调支付,并最终将这次转移当作最终结果。
延迟就在那里,流动性会悄悄变得更沉重。
让我对 Dusk 感兴趣的是:监管资产、身份规则与结算能否开始共享足够多的基础设施,从而让这道鸿沟变得更小。不是“把一切都放到链上”。机构大概也不想那么做。更像是减少需要由人介入、让两个独立系统彼此之间反复站在中间去对接的频率。
而这也许是一个被忽视的流动性问题。
因为流动性不仅仅取决于有多少买家存在。
“当系统对刚发生的事情存在分歧时,资本也会等待。”
不过,我还没有完全确信:如果能自动解决账本问题,就一定能带来机构层面的流动性。银行仍会保留内部系统。法律上的所有权可能仍取决于司法辖区。某种程度的对账大概率永远不会消失。
所以也许 $DUSK 并不需要彻底消除第二套账本。
也许真正的机会在于:让它变得没那么重要。
机构是否足够重视这一点,进而真正去移动流动性,这一点才是我会关注的。
$DUSK #dusk @Dusk_Foundation $ACE
我一直在想 $DUSK … 这种事情:机构可能并不存在真正的区块链问题。更可能是同步问题。
一种证券可以存在于链上,但负责它的机构仍然会在别处保留自己的记录。比如:所有权、合规状态、现金流动、结算指令。于是你会得到两套“现实版本”,它们需要不断地相互达成一致。
起初听起来还算可控。只要把它们对账就行。
但话说回来,对账本质上是在承认这些系统并不完全信任同一状态。一个账本说资产已经转移了。另一个系统仍需要检查这是否被允许、更新自己的记录、协调支付,并最终将这次转移当作最终结果。
延迟就在那里,流动性会悄悄变得更沉重。
让我对 Dusk 感兴趣的是:监管资产、身份规则与结算能否开始共享足够多的基础设施,从而让这道鸿沟变得更小。不是“把一切都放到链上”。机构大概也不想那么做。更像是减少需要由人介入、让两个独立系统彼此之间反复站在中间去对接的频率。
而这也许是一个被忽视的流动性问题。
因为流动性不仅仅取决于有多少买家存在。
“当系统对刚发生的事情存在分歧时,资本也会等待。”
不过,我还没有完全确信:如果能自动解决账本问题,就一定能带来机构层面的流动性。银行仍会保留内部系统。法律上的所有权可能仍取决于司法辖区。某种程度的对账大概率永远不会消失。
所以也许 $DUSK 并不需要彻底消除第二套账本。
也许真正的机会在于:让它变得没那么重要。
机构是否足够重视这一点,进而真正去移动流动性,这一点才是我会关注的。
$DUSK #dusk @Dusk $ACE
24
11
160
·
--
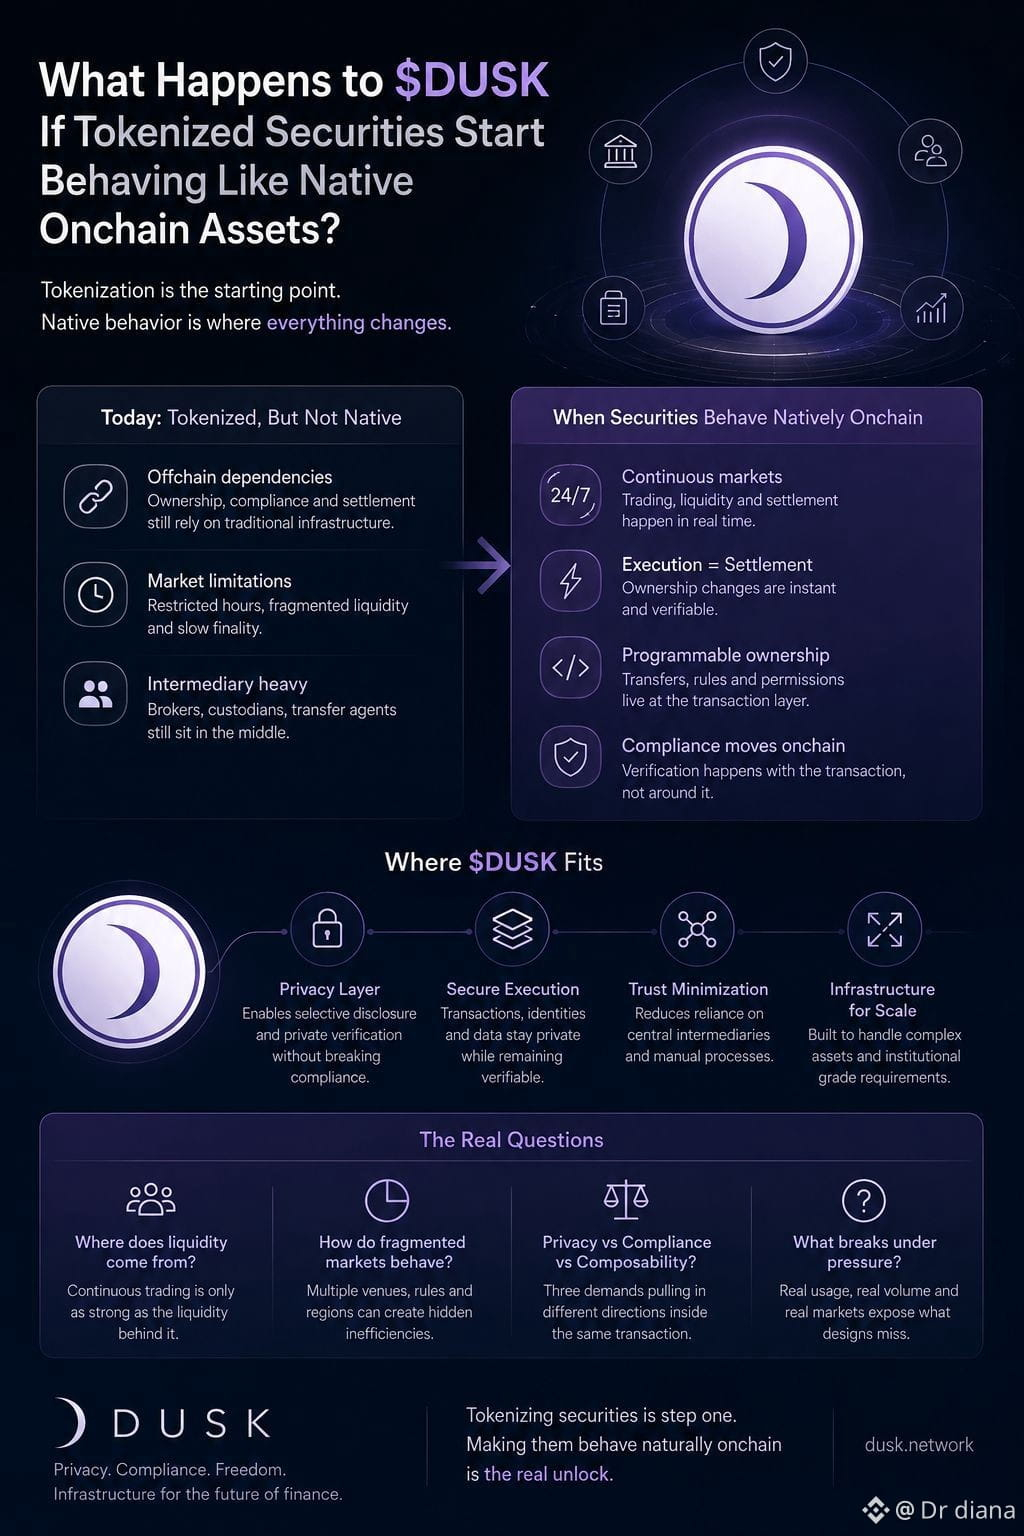
我一直在想:当一种代币化证券不再像某个链下事物的代币化“复制品”时,究竟会发生什么变化。
因为就目前来看,很多代币化似乎仍在继承它下方那套旧的市场逻辑。资产当然是在链上发生移动,但资格、清算、所有权校验、交易时段、合规……流程中的这些环节仍然让人感觉,它们在向别处“请求许可”。
$DUSK 当这一点开始消失时,才对我变得更有意思。
如果证券可以在同一个环境中被发行、转移、私下验证并完成清算,那么也许这枚代币就不只是代表那项资产了。它开始像资产本身一样运作。直到你再想想接下来会发生什么,这听起来才只是个很小的区别。
市场可能会变得更连续。清算会成为执行的一部分,而不是在执行之后某个等待的环节。所有权的变更会变成可编程的。甚至合规也会更靠近交易本身,而不是围绕在交易之外。
但话又说回来,原生行为也会带来原生问题。
如果这些资产能够持续交易,那么凌晨 3 点的流动性到底来自哪里?谁来处理碎片化的市场?当隐私、监管与可组合性希望从同一笔交易中得到三种不同的东西时,会发生什么?
这也是我对 $DUSK 仍然不太确定的原因。
把证券上链是一件事。
让它们在链上自然地运行,而不是在不声不响中重建全部旧的中介机构——这才是更难的那一件。
#dusk $DUSK @Dusk_Foundation
我一直在想:当一种代币化证券不再像某个链下事物的代币化“复制品”时,究竟会发生什么变化。
因为就目前来看,很多代币化似乎仍在继承它下方那套旧的市场逻辑。资产当然是在链上发生移动,但资格、清算、所有权校验、交易时段、合规……流程中的这些环节仍然让人感觉,它们在向别处“请求许可”。
$DUSK 当这一点开始消失时,才对我变得更有意思。
如果证券可以在同一个环境中被发行、转移、私下验证并完成清算,那么也许这枚代币就不只是代表那项资产了。它开始像资产本身一样运作。直到你再想想接下来会发生什么,这听起来才只是个很小的区别。
市场可能会变得更连续。清算会成为执行的一部分,而不是在执行之后某个等待的环节。所有权的变更会变成可编程的。甚至合规也会更靠近交易本身,而不是围绕在交易之外。
但话又说回来,原生行为也会带来原生问题。
如果这些资产能够持续交易,那么凌晨 3 点的流动性到底来自哪里?谁来处理碎片化的市场?当隐私、监管与可组合性希望从同一笔交易中得到三种不同的东西时,会发生什么?
这也是我对 $DUSK 仍然不太确定的原因。
把证券上链是一件事。
让它们在链上自然地运行,而不是在不声不响中重建全部旧的中介机构——这才是更难的那一件。
#dusk $DUSK @Dusk
27
1
12
135
·
--
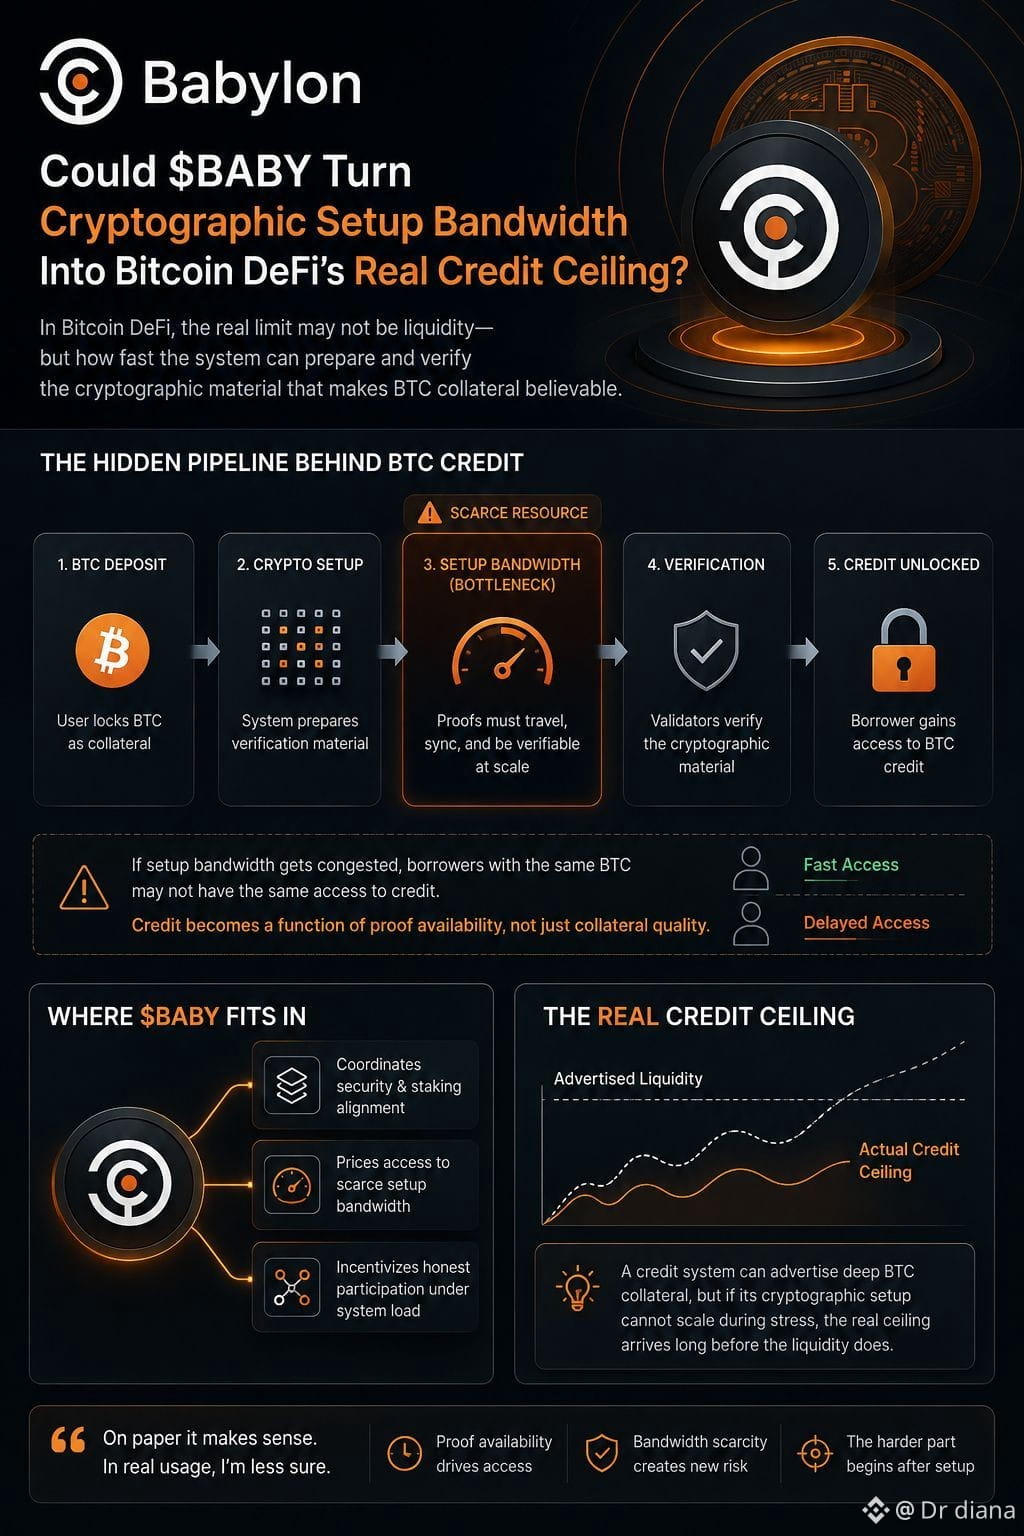
我一直在想:比特币 DeFi 真正的借贷上限,究竟是否只是关于流动性。大家自然会去看有多少 BTC 能进入、借款人想要多少、市场深度到什么程度。但有了 Babylon 之后,我开始怀疑,更紧的“天花板”可能藏在不那么显眼的地方:系统需要多快就绪、完成验证,并调动制作该抵押品“可信”所需的加密材料。
以我目前的理解来说,原生 BTC 授信并不是在有人存入比特币时才开始。它始于:足够的证明能够在系统中传递,而不会变得过于沉重、过于缓慢,或昂贵到无法检查。乍一听这像是个技术细节。但反过来想,信用市场往往会被“确认所需时间最长的那件事”所限制。
如果设定带宽变得拥堵,那么两位手里持有相同 BTC 的借款人,可能在实际可用的授信上并不相同:一位很快完成验证,另一位却要等待。风险不再只通过抵押品质量来定价,而是通过“证明可用性”和“系统负载”来定价。
这就是 BABY 在我眼中变得有意思的地方。也许它的角色不只是协调安全。也许最终它会把对稀缺的验证能力的访问进行定价。
不过,仍然觉得有些问题尚未理清。一个信贷系统可以宣称拥有深厚的比特币抵押,但如果它的加密设置在压力来临时无法扩展,那么真正的上限可能会在流动性到达之前就先出现。
#baby $BABY @babylonlabs_io $HFT $HEI
我一直在想:比特币 DeFi 真正的借贷上限,究竟是否只是关于流动性。大家自然会去看有多少 BTC 能进入、借款人想要多少、市场深度到什么程度。但有了 Babylon 之后,我开始怀疑,更紧的“天花板”可能藏在不那么显眼的地方:系统需要多快就绪、完成验证,并调动制作该抵押品“可信”所需的加密材料。
以我目前的理解来说,原生 BTC 授信并不是在有人存入比特币时才开始。它始于:足够的证明能够在系统中传递,而不会变得过于沉重、过于缓慢,或昂贵到无法检查。乍一听这像是个技术细节。但反过来想,信用市场往往会被“确认所需时间最长的那件事”所限制。
如果设定带宽变得拥堵,那么两位手里持有相同 BTC 的借款人,可能在实际可用的授信上并不相同:一位很快完成验证,另一位却要等待。风险不再只通过抵押品质量来定价,而是通过“证明可用性”和“系统负载”来定价。
这就是 BABY 在我眼中变得有意思的地方。也许它的角色不只是协调安全。也许最终它会把对稀缺的验证能力的访问进行定价。
不过,仍然觉得有些问题尚未理清。一个信贷系统可以宣称拥有深厚的比特币抵押,但如果它的加密设置在压力来临时无法扩展,那么真正的上限可能会在流动性到达之前就先出现。
#baby $BABY @BabylonLabs_io $HFT $HEI
43
23
463
·
--
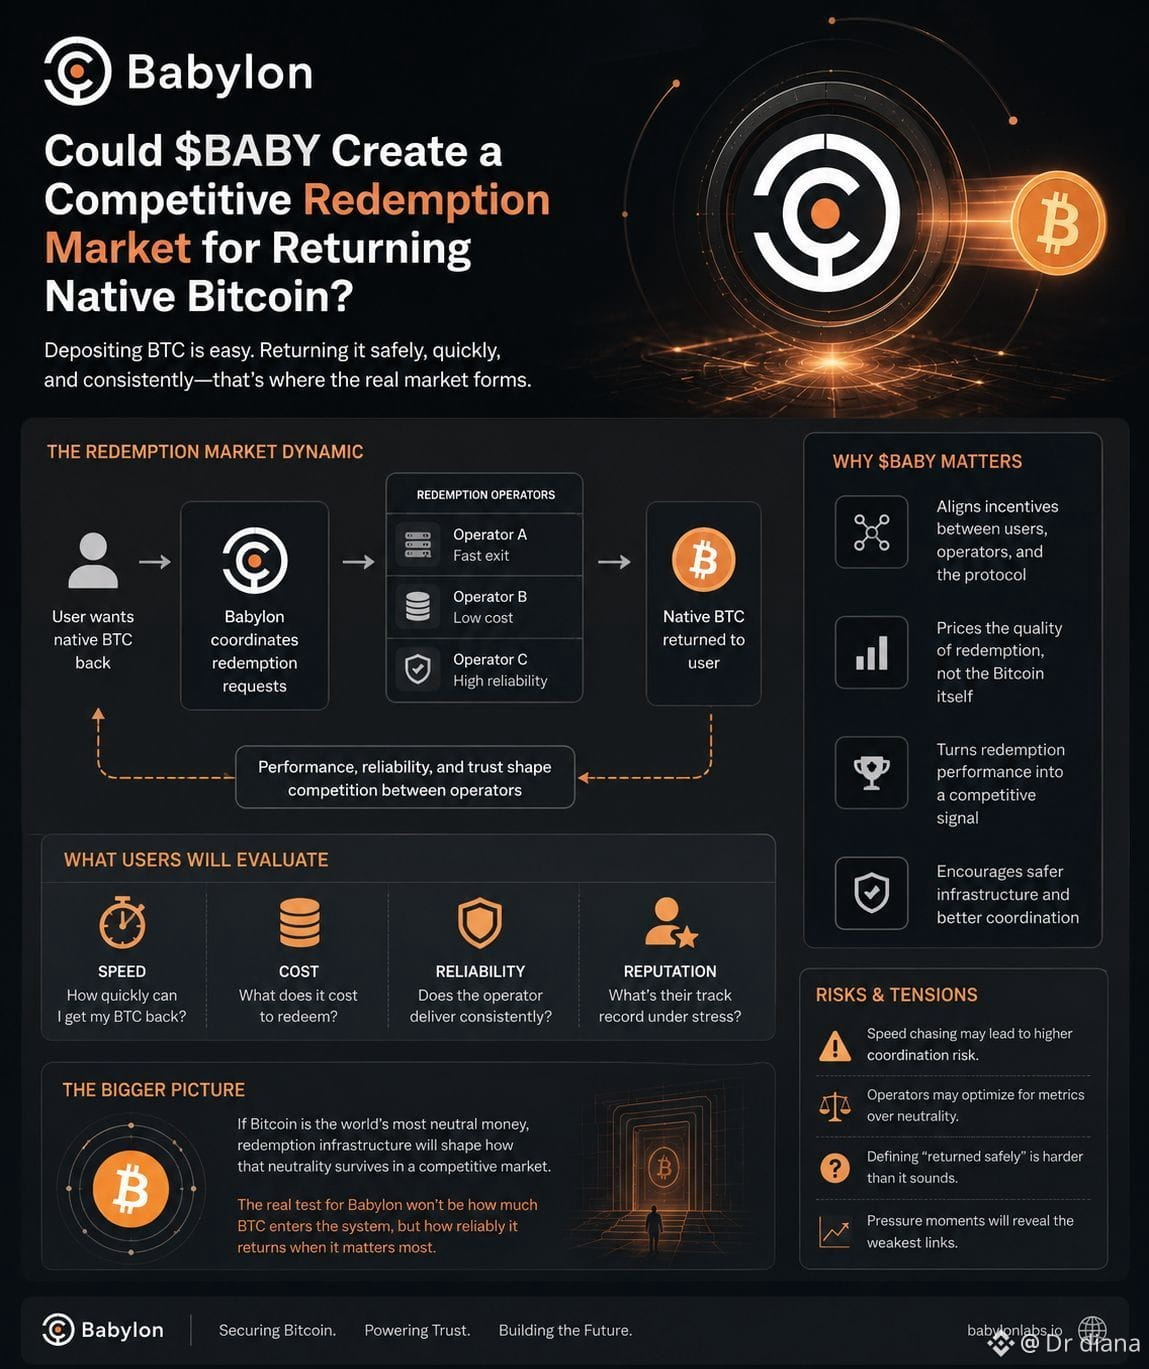
我一直在想,本土比特币必须要回来的那个时刻。
关于 Babylon 和 baby 的大部分讨论似乎都聚焦于让 BTC 发挥作用,但它回来的方式可能会成为这个系统更具揭示性的那一面。提供抵押品通常很简单。每个人都想要活跃度。赎回则不同,因为那时流动性、验证、时机以及用户耐心都会在同一刻相遇。
起初我以为赎回只是一个技术性的退出路径。但话说回来,当涉及多个运营方时,它就开始更像一个市场。有些路径可能让 BTC 回得更快。另一些可能更便宜、更可靠,或更擅长承受压力。$BABY 最终可能会在这些路径之间协调竞争,而不是通过给比特币本身定价,而是通过给“把 BTC 取回”这一过程的质量定价。
这听起来很有用,不过老实说,它又引出了一个问题:当速度变得比中立性更有价值时会发生什么?运营方可能会为了可见的赎回表现进行优化,同时默默承担更多的协调风险。用户也可能开始像现在选择交易所那样选择路线——根据声誉、成本和提现历史。
如果我仔细想想,最强的信号也许不是有多少 BTC 进入 Babylon,而是它能多么稳定地在不产生摩擦的情况下离开。
也许 baby 可以把赎回变成一种竞争性的服务层。不过,一旦归还本土比特币变成了市场,就必然有人要定义,“安全归还”到底意味着什么。
#baby $BABY @babylonlabs_io $VIC
我一直在想,本土比特币必须要回来的那个时刻。
关于 Babylon 和 baby 的大部分讨论似乎都聚焦于让 BTC 发挥作用,但它回来的方式可能会成为这个系统更具揭示性的那一面。提供抵押品通常很简单。每个人都想要活跃度。赎回则不同,因为那时流动性、验证、时机以及用户耐心都会在同一刻相遇。
起初我以为赎回只是一个技术性的退出路径。但话说回来,当涉及多个运营方时,它就开始更像一个市场。有些路径可能让 BTC 回得更快。另一些可能更便宜、更可靠,或更擅长承受压力。$BABY 最终可能会在这些路径之间协调竞争,而不是通过给比特币本身定价,而是通过给“把 BTC 取回”这一过程的质量定价。
这听起来很有用,不过老实说,它又引出了一个问题:当速度变得比中立性更有价值时会发生什么?运营方可能会为了可见的赎回表现进行优化,同时默默承担更多的协调风险。用户也可能开始像现在选择交易所那样选择路线——根据声誉、成本和提现历史。
如果我仔细想想,最强的信号也许不是有多少 BTC 进入 Babylon,而是它能多么稳定地在不产生摩擦的情况下离开。
也许 baby 可以把赎回变成一种竞争性的服务层。不过,一旦归还本土比特币变成了市场,就必然有人要定义,“安全归还”到底意味着什么。
#baby $BABY @BabylonLabs_io $VIC
59
27
513
·
--
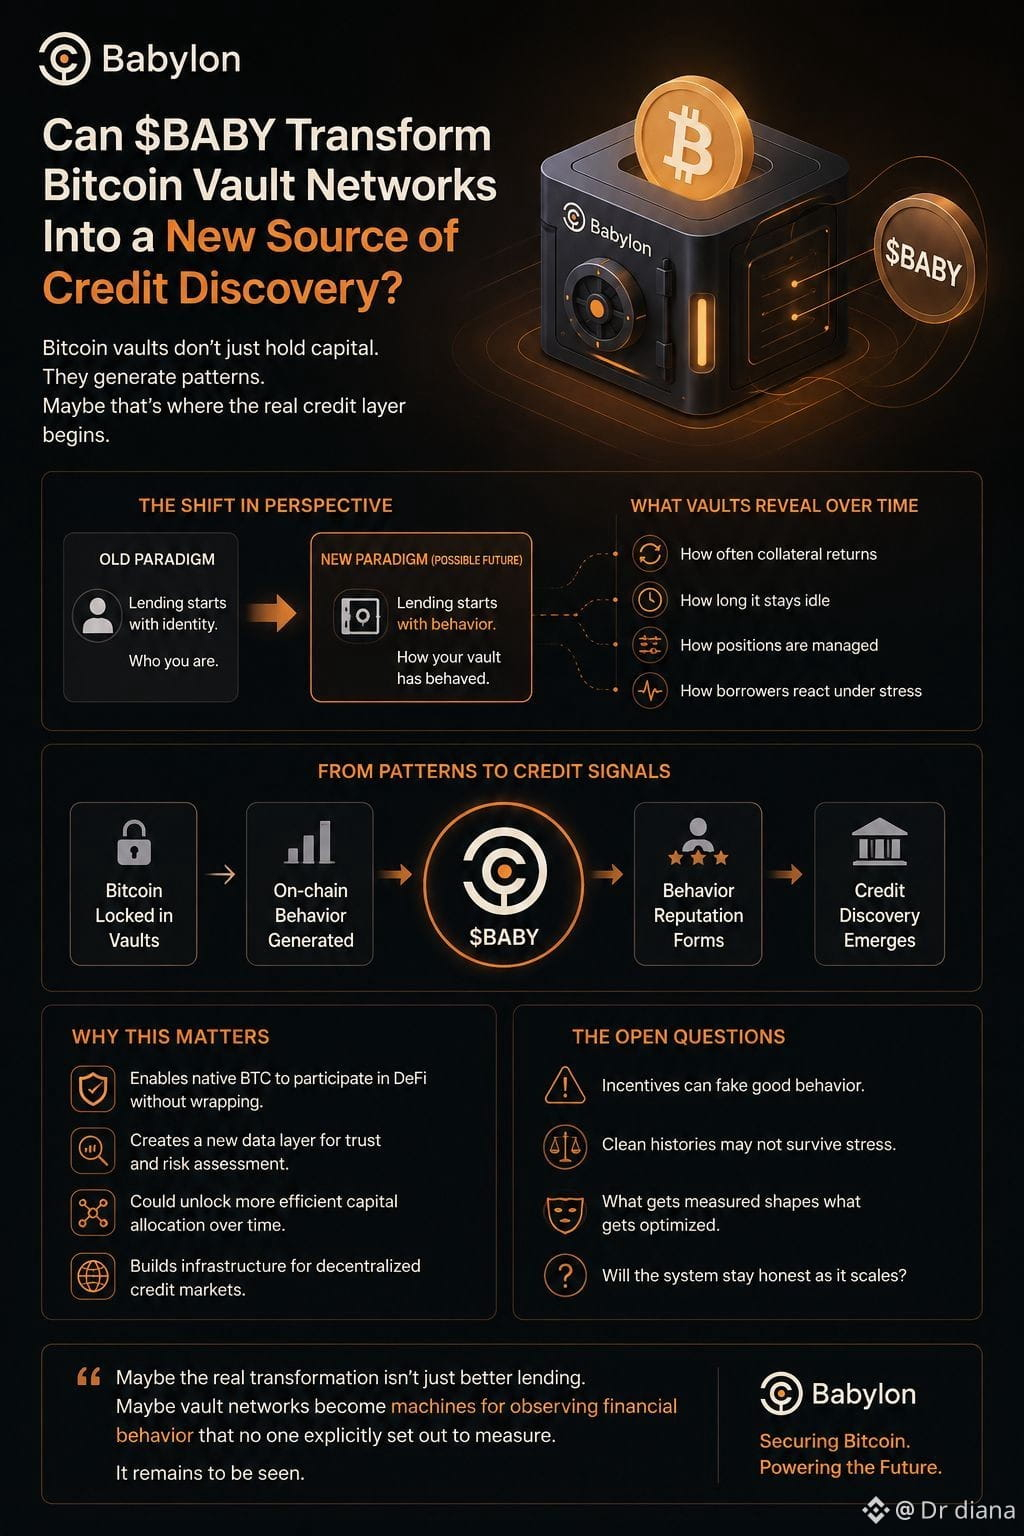
我一直在想一些容易被忽略的东西。我们通常会把比特币金库说成是资金被安全停放的地方,但我开始怀疑,更有意思的东西也许根本不是比特币本身。也许是围绕它所产生的行为。
我目前的理解是,$BABY 不仅仅是想让原生 BTC 在无需包装的情况下参与 DeFi。它还会营造一种环境,使金库在其中留下特征:抵押品多久会归还,闲置多久,借款人是否能平稳地解除仓位,还是只能在被迫的情况下才解除。这些细节一开始看起来不像“信用”。但话说回来,或许信用从来都不只是资产本身,而更在于一再发生的行为。
这就让事情变得有趣了。传统借贷往往是先问你是谁。一个以比特币为抵押的系统,可能会逐渐改为先问:你的金库在一段时间里表现如何。这些问题非常不同。
我并不完全确信它会自动带来更好的信用发现。激励机制同样可以像制造 TVL 那样,轻易制造出“看起来很好”的历史。一份完全干净的金库记录,可能只是谨慎耕作的结果,而不一定代表在压力之下的真实可靠性。
也许真正的变化并不是比特币成为借贷的抵押品。也许金库网络正在慢慢变成用于观察金融行为的机器——而这些行为没有人明确设定要去衡量。纸面上看起来很优雅。但当市场变得拥挤之后,这些观察还能否保持诚实,又是另一回事。
#baby $BABY @babylonlabs_io
我一直在想一些容易被忽略的东西。我们通常会把比特币金库说成是资金被安全停放的地方,但我开始怀疑,更有意思的东西也许根本不是比特币本身。也许是围绕它所产生的行为。
我目前的理解是,$BABY 不仅仅是想让原生 BTC 在无需包装的情况下参与 DeFi。它还会营造一种环境,使金库在其中留下特征:抵押品多久会归还,闲置多久,借款人是否能平稳地解除仓位,还是只能在被迫的情况下才解除。这些细节一开始看起来不像“信用”。但话说回来,或许信用从来都不只是资产本身,而更在于一再发生的行为。
这就让事情变得有趣了。传统借贷往往是先问你是谁。一个以比特币为抵押的系统,可能会逐渐改为先问:你的金库在一段时间里表现如何。这些问题非常不同。
我并不完全确信它会自动带来更好的信用发现。激励机制同样可以像制造 TVL 那样,轻易制造出“看起来很好”的历史。一份完全干净的金库记录,可能只是谨慎耕作的结果,而不一定代表在压力之下的真实可靠性。
也许真正的变化并不是比特币成为借贷的抵押品。也许金库网络正在慢慢变成用于观察金融行为的机器——而这些行为没有人明确设定要去衡量。纸面上看起来很优雅。但当市场变得拥挤之后,这些观察还能否保持诚实,又是另一回事。
#baby $BABY @BabylonLabs_io
39
18
169
·
--
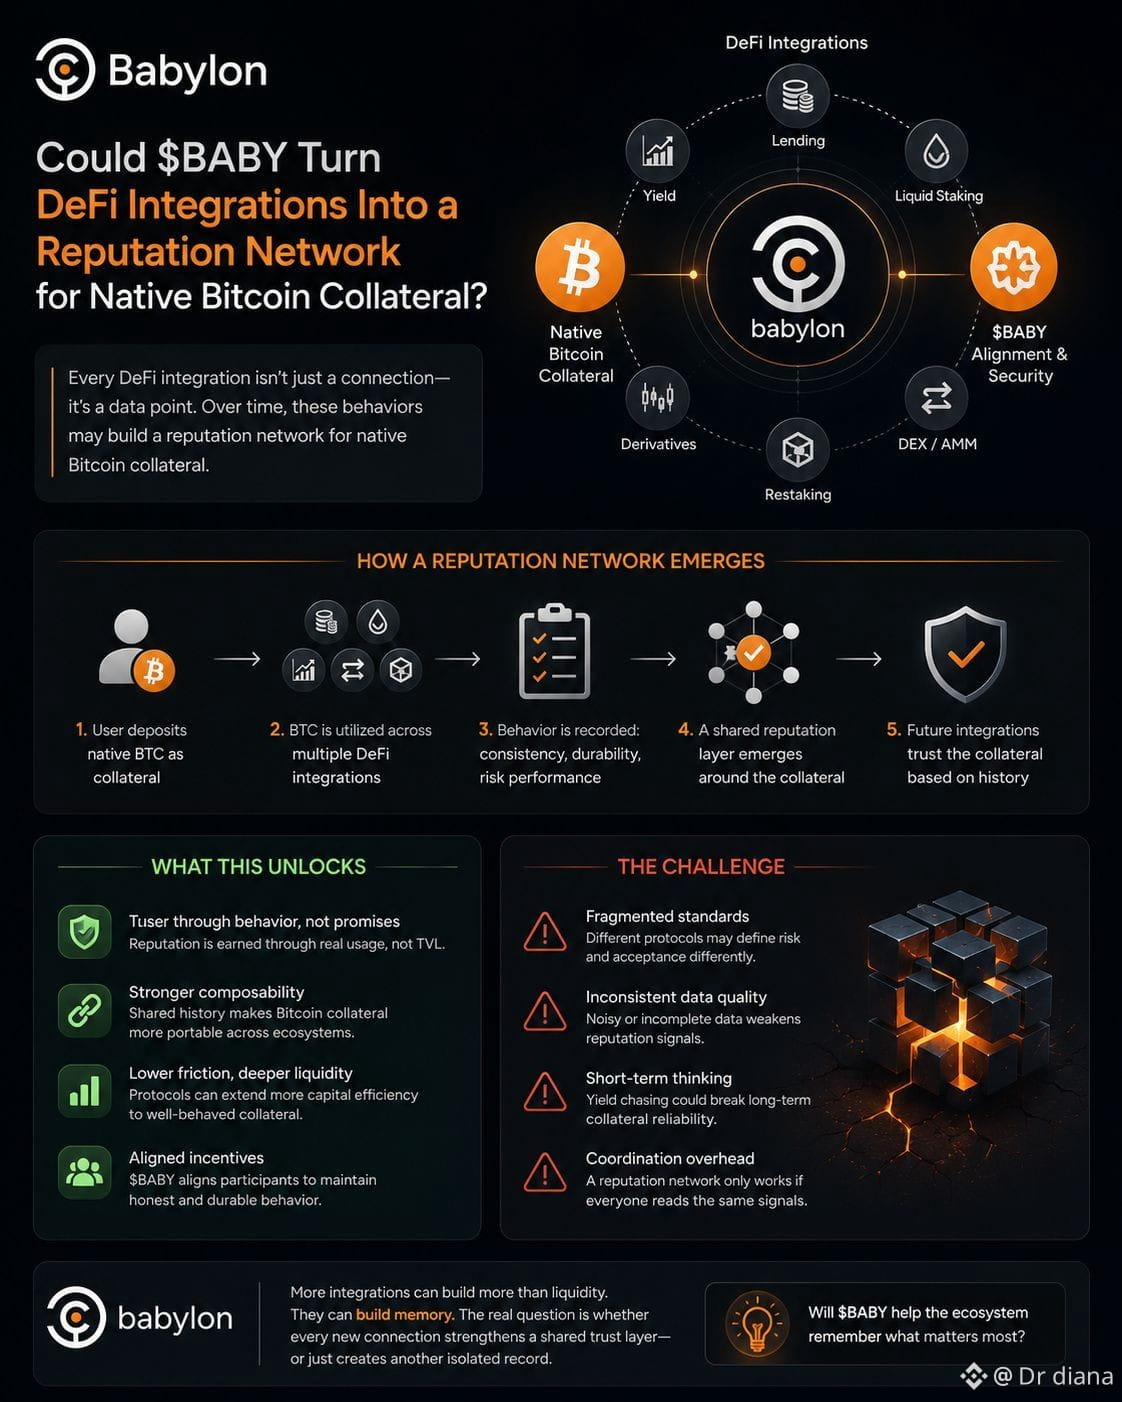
我一直在想一些容易被忽视的东西。我们通常会庆祝新的 DeFi 集成,仿佛每多接入一个协议,网络就会自动更强。但也许只有在每次集成都确实比另一条流动性连接留下了更有价值的东西时,这种说法才成立。
这就是我不断回到 Babylon 和 $BABY 的原因。表面上看,用原生的、以比特币为抵押的借贷,像是又一种让闲置 BTC 变得更有生产力的方式。但如果我仔细想想,每一次集成也都会记录行为。不只是比特币是否被存入,还包括它在多大程度上持续保持可用、抵押品在市场状况变化时有多频繁地经受住了考验,以及那同一份比特币在不同环境中是否仍被持续接纳,而不需要每次都重新建立信任。
也许,集成本身会慢慢变成一种信号。
这让问题有点变化。与其去问有多少协议支持原生比特币抵押,或许更有意思的问题是:这些协议是否因为抵押品累积的历史而开始信任它,而不是因为营销公告或 TVL 数据。
不过说实话,我并不完全相信这会自动发生。更多的集成也可能会把不一致的标准、碎片化的假设以及对可接受风险的不同定义进一步放大。只有当每个参与者对同一种行为以大致相同的方式进行解读时,一个声誉网络才会奏效。
所以,也许 $BABY 的隐藏挑战根本不在于把比特币接入更多 DeFi。更可能是:每一条新的连接,是否都会强化共同的记忆……或者只是创造另一份彼此隔离的记录,而没有人真正完全信任它。
#baby $BABY @babylonlabs_io
我一直在想一些容易被忽视的东西。我们通常会庆祝新的 DeFi 集成,仿佛每多接入一个协议,网络就会自动更强。但也许只有在每次集成都确实比另一条流动性连接留下了更有价值的东西时,这种说法才成立。
这就是我不断回到 Babylon 和 $BABY 的原因。表面上看,用原生的、以比特币为抵押的借贷,像是又一种让闲置 BTC 变得更有生产力的方式。但如果我仔细想想,每一次集成也都会记录行为。不只是比特币是否被存入,还包括它在多大程度上持续保持可用、抵押品在市场状况变化时有多频繁地经受住了考验,以及那同一份比特币在不同环境中是否仍被持续接纳,而不需要每次都重新建立信任。
也许,集成本身会慢慢变成一种信号。
这让问题有点变化。与其去问有多少协议支持原生比特币抵押,或许更有意思的问题是:这些协议是否因为抵押品累积的历史而开始信任它,而不是因为营销公告或 TVL 数据。
不过说实话,我并不完全相信这会自动发生。更多的集成也可能会把不一致的标准、碎片化的假设以及对可接受风险的不同定义进一步放大。只有当每个参与者对同一种行为以大致相同的方式进行解读时,一个声誉网络才会奏效。
所以,也许 $BABY 的隐藏挑战根本不在于把比特币接入更多 DeFi。更可能是:每一条新的连接,是否都会强化共同的记忆……或者只是创造另一份彼此隔离的记录,而没有人真正完全信任它。
#baby $BABY @BabylonLabs_io
30
15
131
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
币安推出BinanceIntelligence
1.5M 次浏览
2,751 人讨论中
#币安推出BinanceIntelligence 昨天全程听完了一姐的AMA,不得不说一姐真的太拼了,怀孕了还在每天高强度工作。这次bn的新产品,确实也有点东西。
对于普通用户来说,平时刷新闻、盯行情、看各种分析,信息看了一大堆,最后还是会困惑:这条消息到底是利好还是利空?
Binance Intelligence这次是根据不同用户类型找准了痛点:
1.了解市场(给所有人)
Binance AI会在App里提供个性化市场分析,包括市场简报、资产跟踪、智能提醒和盈亏回顾,简报还可以直接听音频。
对我来说,这部分最实用的地方就是省时间。不用每天在一堆消息里翻来翻去,先看看哪些值得关注、哪些跟自己的持仓有关,再决定要不要深入研究。
2.把想法变成策略(给交易者)
比如,你想“监测持仓有没有明显变化”,AI Pro的方向是把这类自然语言需求,变成可以查看、修改的工作流,并在你设置的限制内运行。
它介绍了模拟交易能力,让你有机会先用虚拟资金试一试,可以过过高倍杠杆的瘾。
不过,新版AI Pro预计要等到10月下旬才能上线,现在还在内测阶段。
3.支持把常用AI接入币安(给开发者)
Agent OS可以让兼容的外部AI工具,在授权后查询行情、查看持仓,甚至进行交易操作。
看到这里,估计有人跟我一样,第一反应是:AI会不会乱动我的钱?
我查了下,官方MCP接入文档写明:Agent在独立子账户内操作,需要你手动转入资金,没有提现权限;下单、撤单、内部划转等操作需要先获得你的确认。
当然,这不代表交给AI就没风险了。别想着有了AI制定策略,就能次次精准抄底逃顶。毕竟交易是一个长期、动态的博弈过程,行情不会因为你用了AI就变得好猜。
价格这一块,Binance AI是免费使用的、AI Pro采用免费+付费模式,价格为19.99 U/月,更适合高频交易者。
华尔街Alex
·44次点赞
·105.9k 次浏览
Evernorth推迟纳斯达克上市至10月12日
50,895 次浏览
76 人讨论中
美联储纪要聚焦10月暂停加息
192,456 次浏览
444 人讨论中