

Frogleim
103 个内容
Frogleim
举报
屏蔽用户
Algo Trader | AI & Algo Trading | DeFi Enthusiast Building AI-driven trading bots & automated strategies
follow me on twitter - @SFrogleim
2 关注
286 粉丝
365 点赞
帖子
全部
引用
视频
·
--
文章
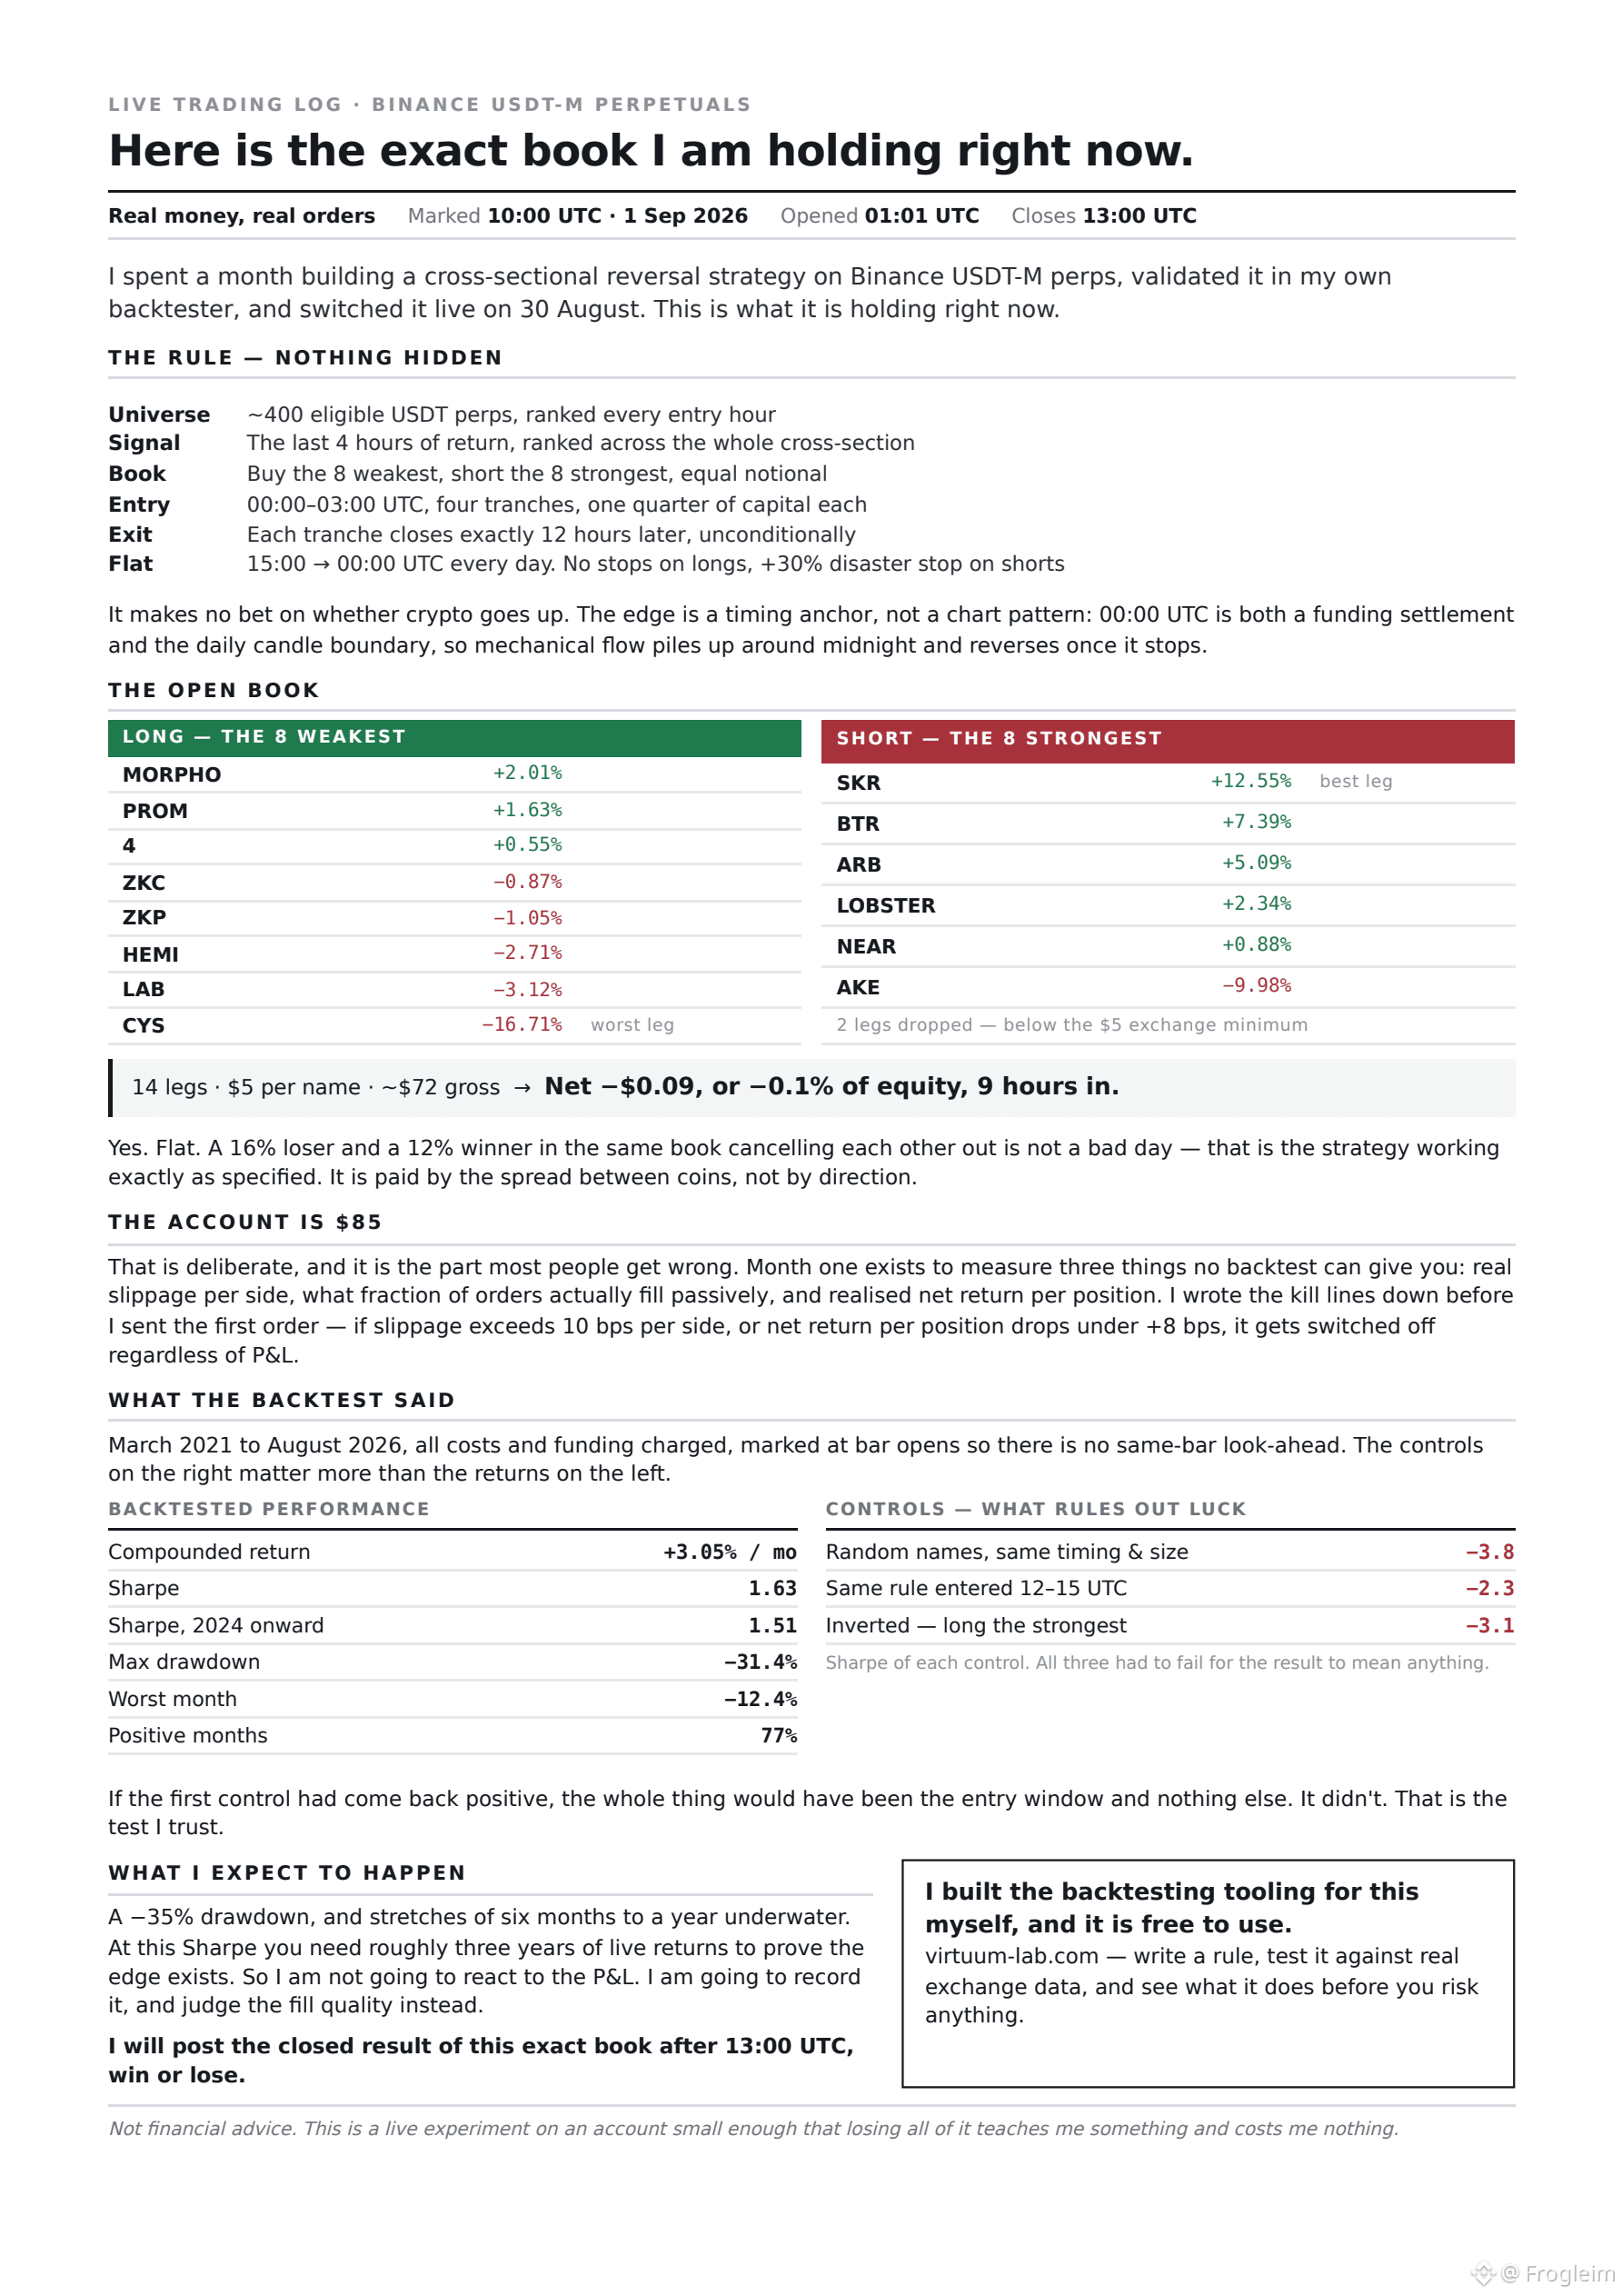
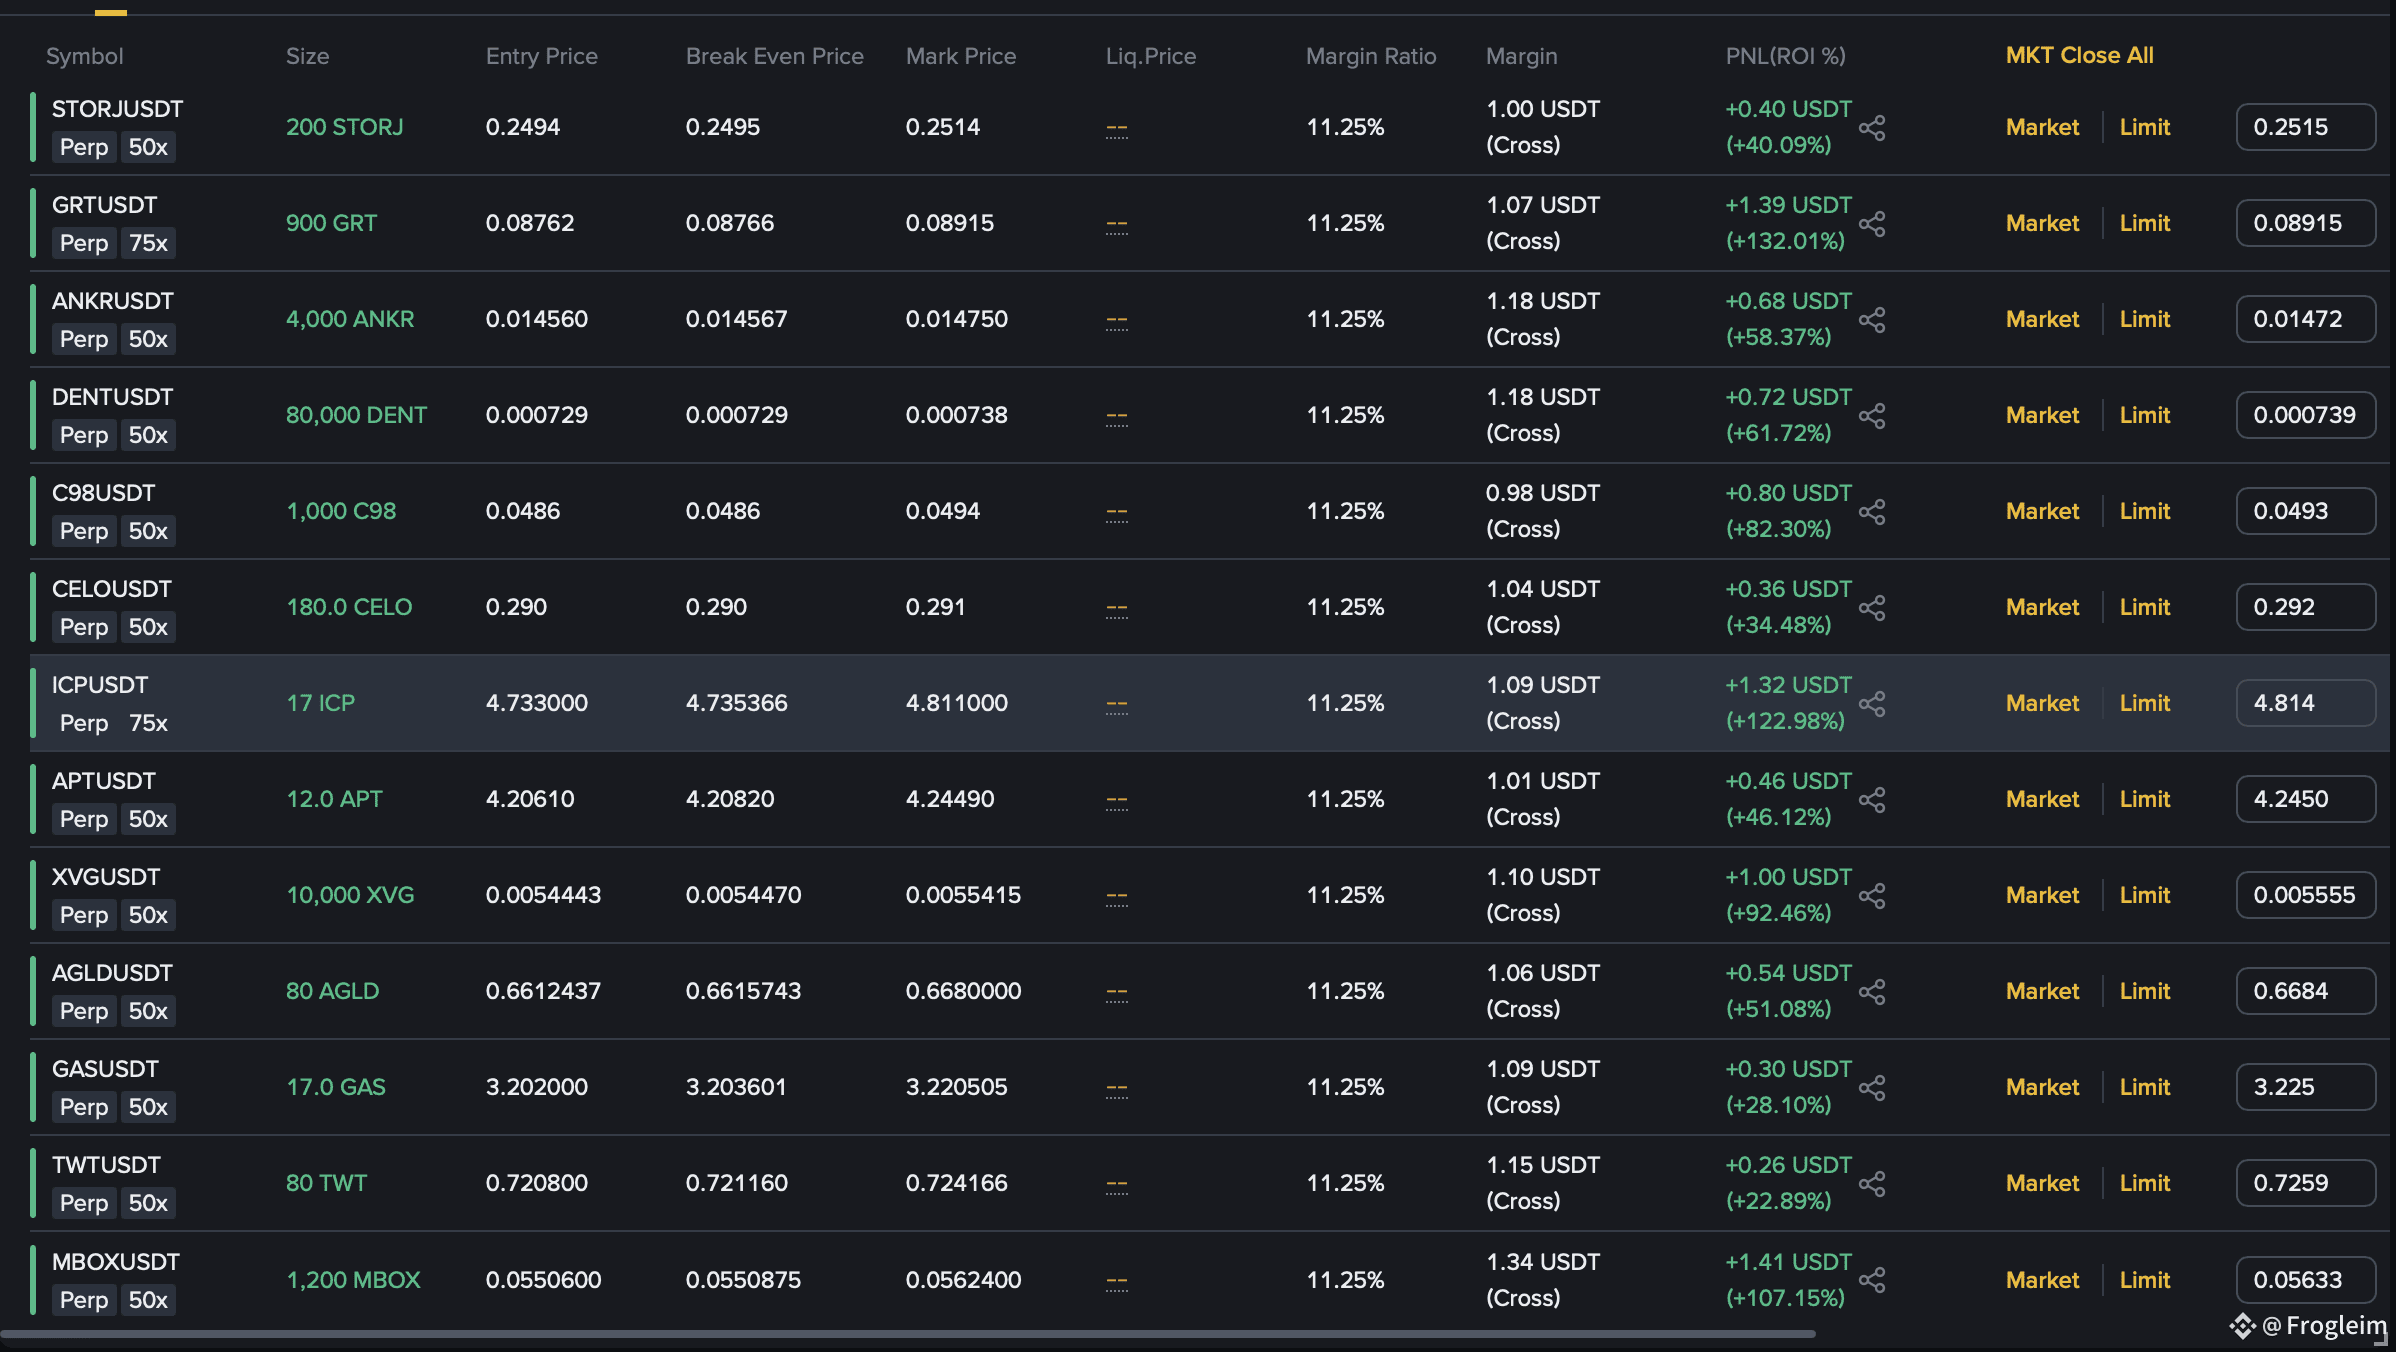
这是我此刻正在持有的完整委托簿真金白银、真实下单,而且它今天在 13:00 UTC 平仓。
我花了一个月在 Binance 的 USDT-M 永续合约上构建了一套截面反转策略,在我自己的回测器中验证后,于 8 月 30 日将其上线交易。下面就是它在今天 10:00 UTC 正在持有的内容。
THE RULE(没有隐藏内容)
每天在 00–03 UTC,我会根据过去 4 小时的收益率,将约 400 个符合条件的 USDT 永续合约按表现进行排名。我买入最弱的 8 个,做空最强的 8 个,名义本金等额。每一笔分批恰好在 12 小时后收盘,无条件执行。每天从 15:00 到 00:00 UTC 期间保持不操作。做多不设置止损,做空设置 +30% 的灾难性止损。这并不赌加密货币会上涨。
这是我此刻正在持有的完整委托簿
真金白银、真实下单,而且它今天在 13:00 UTC 平仓。
我花了一个月在 Binance 的 USDT-M 永续合约上构建了一套截面反转策略,在我自己的回测器中验证后,于 8 月 30 日将其上线交易。下面就是它在今天 10:00 UTC 正在持有的内容。
THE RULE(没有隐藏内容)
每天在 00–03 UTC,我会根据过去 4 小时的收益率,将约 400 个符合条件的 USDT 永续合约按表现进行排名。我买入最弱的 8 个,做空最强的 8 个,名义本金等额。每一笔分批恰好在 12 小时后收盘,无条件执行。每天从 15:00 到 00:00 UTC 期间保持不操作。做多不设置止损,做空设置 +30% 的灾难性止损。这并不赌加密货币会上涨。
我花了一个月在 Binance 的 USDT-M 永续合约上构建了一套截面反转策略,在我自己的回测器中验证后,于 8 月 30 日将其上线交易。下面就是它在今天 10:00 UTC 正在持有的内容。
THE RULE(没有隐藏内容)
每天在 00–03 UTC,我会根据过去 4 小时的收益率,将约 400 个符合条件的 USDT 永续合约按表现进行排名。我买入最弱的 8 个,做空最强的 8 个,名义本金等额。每一笔分批恰好在 12 小时后收盘,无条件执行。每天从 15:00 到 00:00 UTC 期间保持不操作。做多不设置止损,做空设置 +30% 的灾难性止损。这并不赌加密货币会上涨。
309
·
--
我自己的回测器说:我的策略输给了什么都不做。
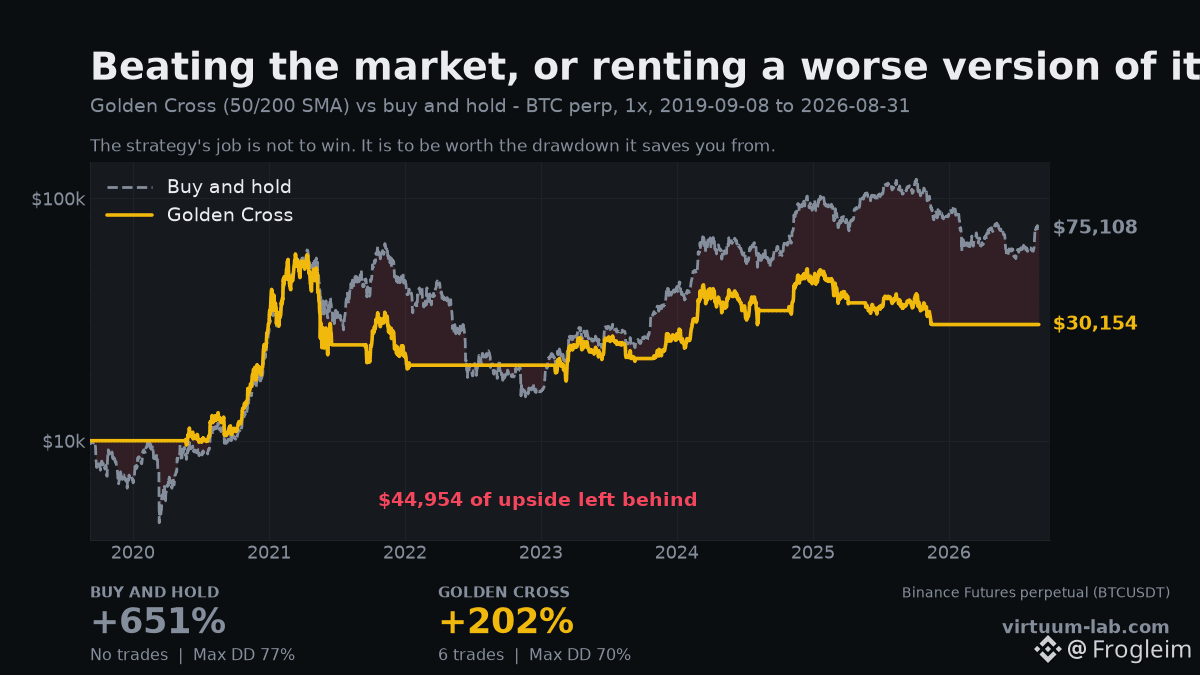
黄金交叉,50/200日均线,BTCUSDT 永续合约,1x 杠杆,时间范围为 2019-09-08 至今天。与同一窗口内的买入并持有(Buy and Hold)相比。
买入并持有:+651%,最大回撤 77%
黄金交叉:+202%,最大回撤 70%
七年里总共做了六笔交易,最后却落后于某个一次性买入并“放到外面晒”的人,差了 44,954 美元。
我之所以发出来,是因为这是一项几乎没人会去运行的对照,而且只有它能决定一个策略是否“值钱”。策略不是在和零竞争。它在和你本来就会做的那件事竞争。
它的用处在哪里——如果它真的有用的话:在于回撤。持有意味着眼睁睁看着 77% 蒸发而不卖出。策略最糟的阶段是 70%——虽然更好,但还不足以证明需要做六次决策、并投入六年的关注。
这是我自己工具给出的真实结果,它表明这个策略还不够好。只能让你看起来更漂亮的回测器,只是玩具。
在你交易它之前,把它和买入并持有对比一下 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
107
·
--
同样的策略。同样的交易对。同样的五笔交易,在同样的日期进行。两个交易所,相隔14个点。
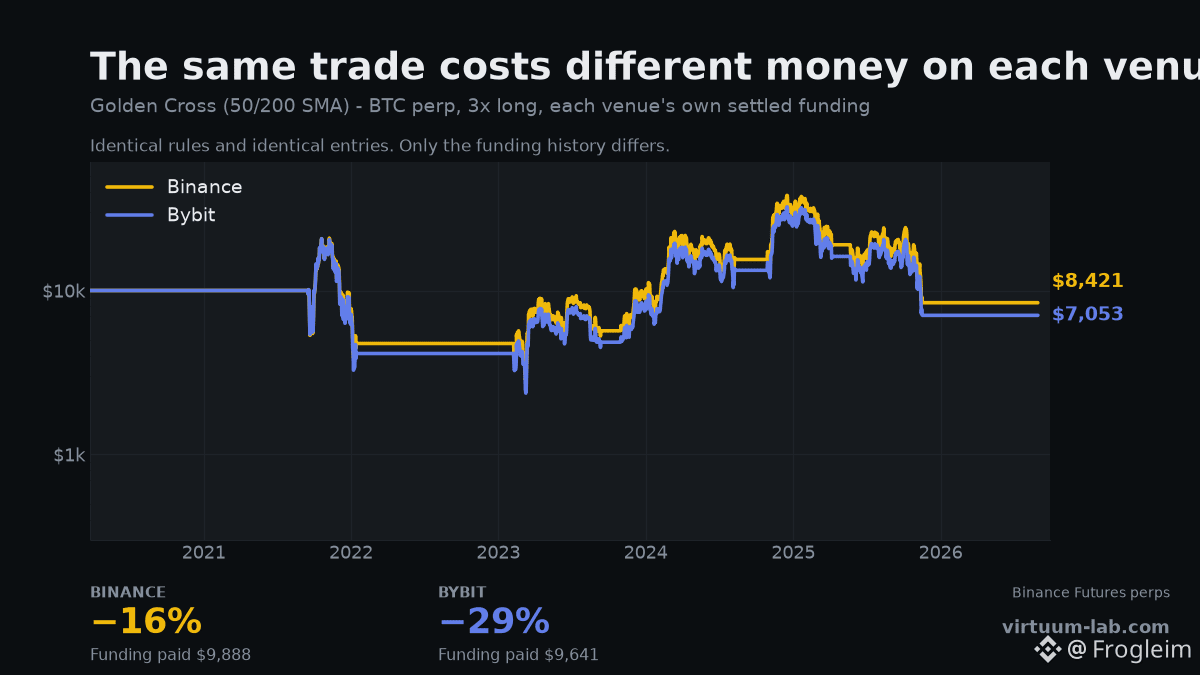
黄金交叉,50/200日均线,3倍做多 BTCUSDT 永续合约,时间从2020-03-25到今天;每个场所都收取各自结算资金费用。
Binance:−16% — 支付了$9,888的资金费用
Bybit:−29% — 支付了$9,641的资金费用
入场与出场完全相同。相同的信号日期——全部5个。而且两边的资金费用账单相差几百美元左右,所以这也不是解释。
差异来自K线。每个交易所都会输出自己的价格,而一条写着“收盘价站上200日均线”的规则,在每个平台上会对应略微不同的收盘结果。规则相同、报价不同、成交不同——到最后就差了14个点。
这意味着,回测的真实程度只和你回测在哪个平台上运行一样。如果你用某个交易所的数据做回测,却在另一个交易所下单,那你测试的是一个并没有被你实际部署的策略。
这也给精确度设定了下限。如果两个诚实的数据源在同一条规则下相差14个点,那么任何回测结果都不可能精确到小数位。有人如果给你报出到小数位的结果,那就是在卖东西。
选择你实际交易的交易所 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
109
·
--
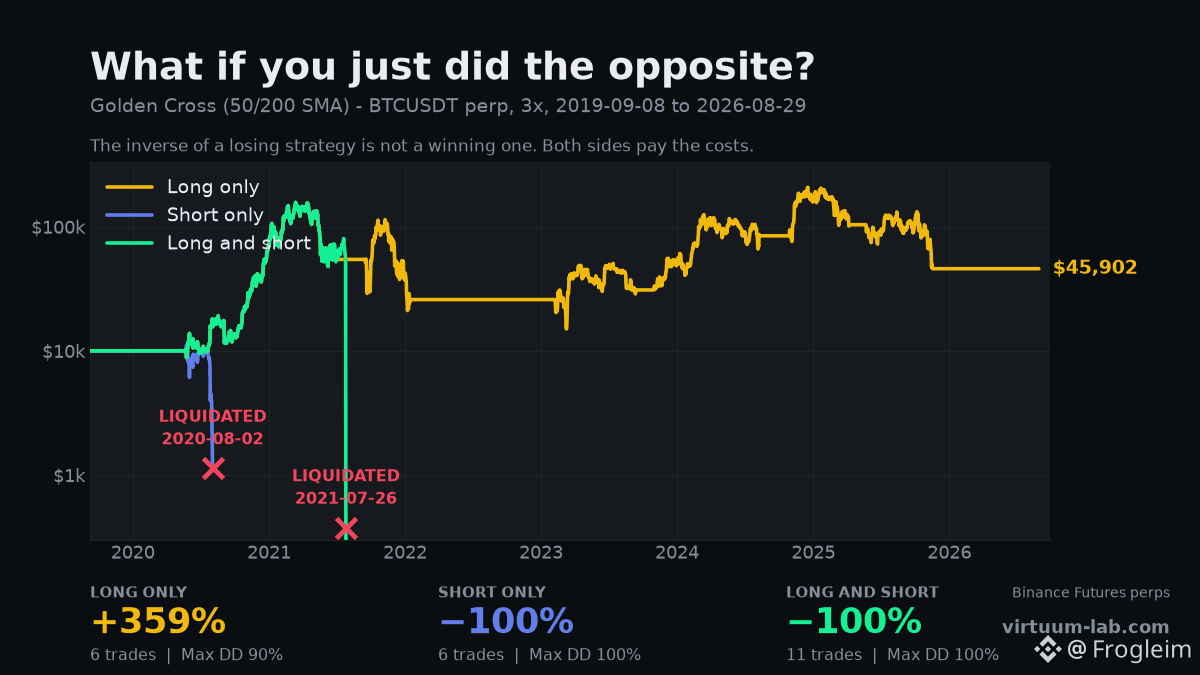
"只要做一套失败策略的反面就行。好吧,我试过了。
黄金交叉、50/200 均线、3x、BTCUSDT 永续合约,时间范围从 2019-09-08 到今天,收取了真实的 Binance 资金费率。
只做多:+359%
只做空:−100% — 被强平
多空都做:−100% — 被强平
策略的反向并不等同于它的镜像,人们正是忽略了这一点。
成本不会跟着你“翻转”。资金费率、手续费和滑点在两个方向都会收取。所以,一套在做多时亏一点的策略,在做空时会亏掉这点*再加上*同样的成本。你会继承亏损,并且付两次通行费。
而永续合约上的不对称性非常残酷:做多最多可能把保证金亏掉 100%。做空则是在下注一种可以无限上涨的资产——因此只做空的表现不只是“跑输”那么简单:它会被强平并且直接停止存在。
站到一套差策略的另一边,并不会得到好策略,只会得到另一套同样差的策略。真正能赚钱的不是把策略反过来,而是没有这些成本;而要知道这一点,唯一的方法就是把成本算正确。
不管做多、做空还是两者都跑一遍,你就会看到 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
94
·
--
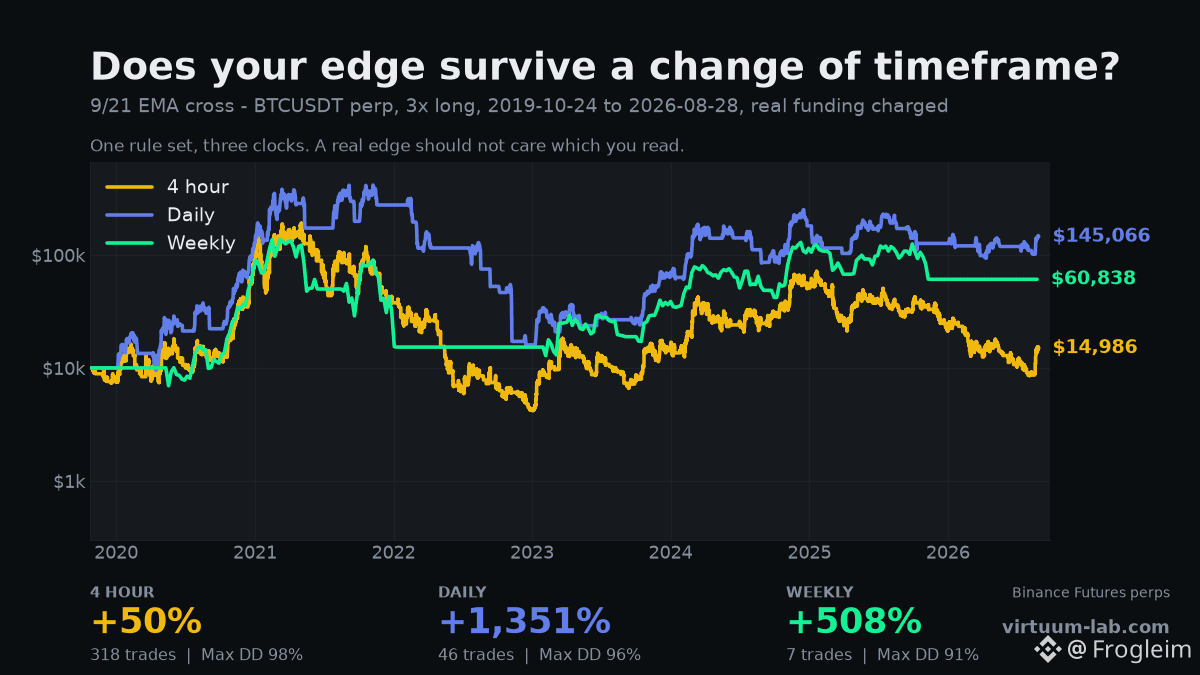
同样的规则。三组时钟。相差 1,301 个点。
9/21 EMA 交叉,3x 做多 BTCUSDT 永续,使用真实的 Binance 资金费率,三者同一窗口,确保没有人抢先。
4 小时:+50% — 318 笔交易,最大回撤 98%
日线:+1,351% — 46 笔交易,最大回撤 96%
周线:+508% — 7 笔交易,最大回撤 91%
没人会随便选择周期——你之所以选了它,是因为你的图表打开时默认就是那个周期。
4 小时版本交易 318 次,几乎把赚到的全都还回去——每一次交叉都会带来手续费、滑点和资金费率,而且在快节奏的时钟上,大多数交叉只是噪声。周线版本在 41 年里只做 7 笔交易,却保留了更多它赚到的东西。
不舒服但真实的解读:如果一个策略只在某一个周期有效,那么“周期”在起作用,而不是“策略”。真正的优势在更换时钟时会表现得更稳定、缓慢衰减。而这个不行——它会在 1,301 个点之间来回摆动。
在你信任回测之前,把它分别跑在你喜欢的那个周期前后各一个周期上。
换一换时钟,看什么还能活下来 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
103
·
--
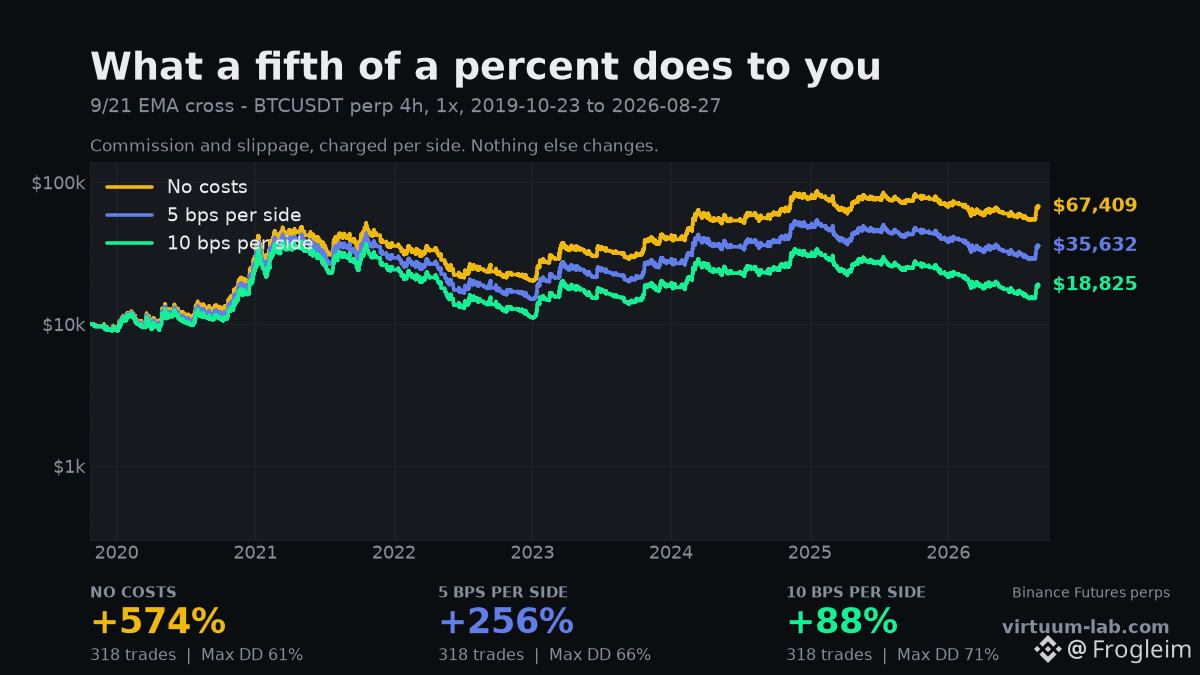
0.1% 的交易成本使该策略获得 486 点。
在 BTCUSDT 永续合约上采用 9/21 EMA 交叉信号,4 小时K线,1x,时间范围为 2019-10-23 至今天。共 318 笔交易。该策略从不改变——只改变每一笔交易的成本。
完全不收成本:+574%
每边 5 bps:+256%
每边 10 bps:+88%
10 bps 相当于 0.1%。这大致就是你在把点差和滑点算进去后作为“吃单方”实际支付的费用;它会把一场精彩的回测结果变成一场普通的表现。
之所以咬得这么狠,是因为有 318 笔交易。成本是按每笔交易计费的,所以会随着交易频率增长而放大,而你的优势并不会等比例增加。慢吞吞的策略可以忽略手续费。每隔几天才交易一次的策略做不到——它在 318 次交易里都得“缴房租”。
这就是为什么最常见的回测错误并不是糟糕的指标。最常见的错误是:费用框里填了 0。在 0 bps 的情况下,几乎所有高频策略看起来都非常辉煌。
如果你的回测器没有按每边收取佣金和滑点,它就没有在测试你的策略。它测试的是一种“免费交易”的幻想版本。
按你的交易所向你收取的费用给自己“计费” 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
121
·
--
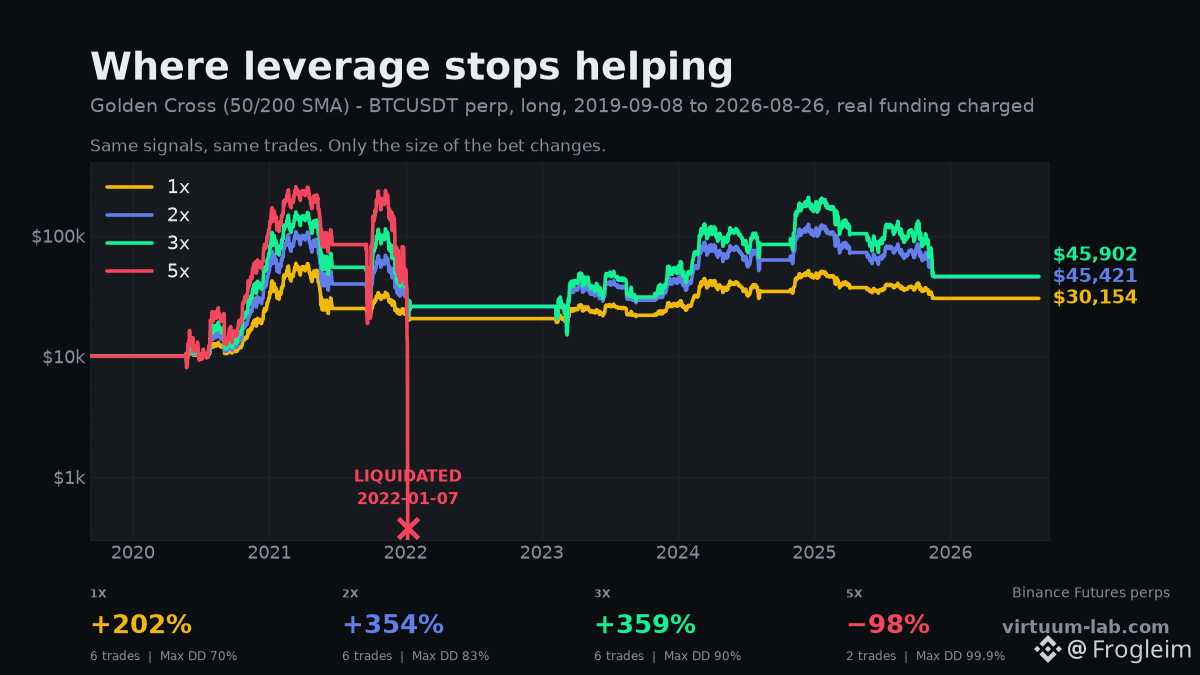
3倍几乎翻倍我的回报。5倍直接清零账户。
金叉、50/200 SMA、做多 BTCUSDT 永续合约,时间从 2019-09-08 到今天,按真实币安资金费率计费。同样的信号,同样的 6 笔交易。唯一改变的是下注的规模。
1x:+202%
2x:+354%
3x:+359%
5x:−98%——被强平
看看它在什么地方开始不再“支付”。从 1x 到 2x 会带来显著的回报提升。从 2x 到 3x 几乎没有额外收益,因为资金费会随仓位规模增加,吞掉杠杆带来的提升。
而 5x 从来没机会“知道”结果。它在 2022 年 1 月 7 日就被强平了——2 笔交易之后,就没有回头路了——剩下的四个信号发生时,账户里已是空的。
回报曲线会把这部分隐藏起来。杠杆不会等比例放大你的结果,它会把你的结果放大,直到第一次不再成立;然后这个数字将永远是 −100%。
3x 的最大回撤是 90%。如果这个数字没能吓到你,说明你还没经历过一次。
在市场告诉你之前,先找出你自己的“悬崖” 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
136
·
--
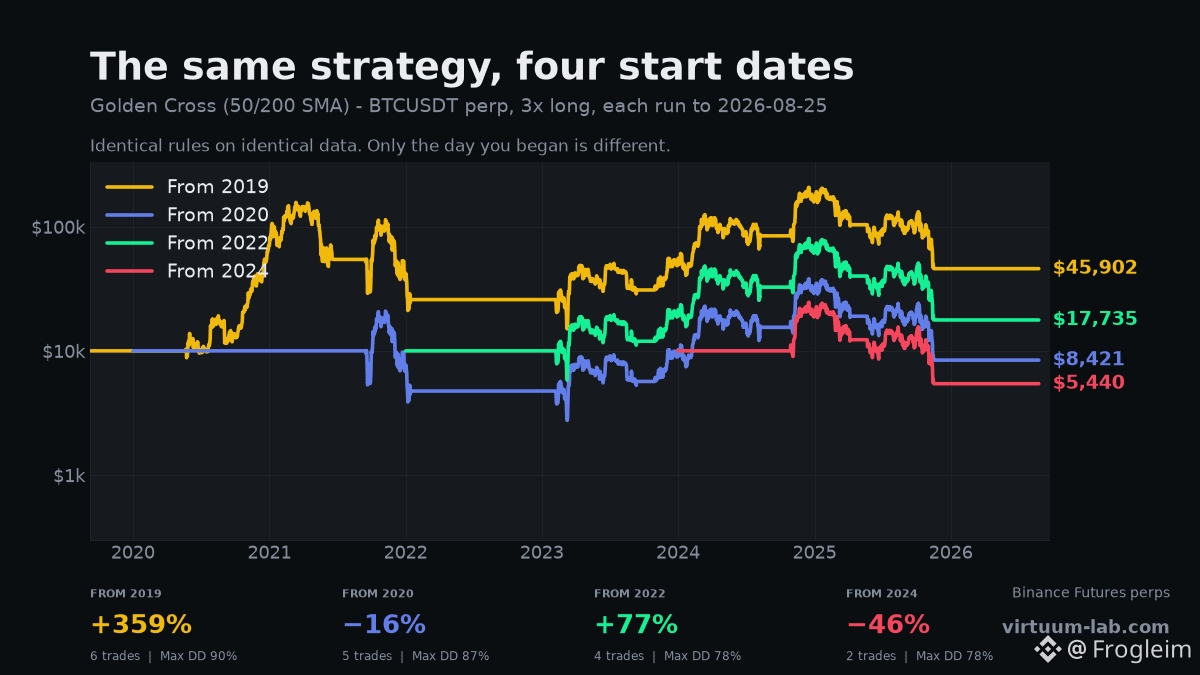
同一套策略带来了 +359% 和 −46%。唯一的区别在于我启动它的那一天。
黄金交叉、50/200 SMA、3倍做多 BTCUSDT 永续合约,并计入真实的币安资金费率。规则完全一致、数据完全一致,四套策略全部运行到今天。唯一的变量就是你什么时候把它打开。
2019年开始:+359%
2020年开始:−16%
2022年开始:+77%
2024年开始:−46%
价差 405 个点,而且一行策略都没有改变。
这是没有人会公布的数字。当有人给你展示回测时,他们已经选定了起始日期——并且是在看到结果之后才选的。把起点往前或往后挪一年,同样的规则就能从“好运”变成“陷阱”。
这也不只是所谓“运气会随着时间平均掉”。2019 年的那一轮足够早地抓到了一段巨大趋势,带来的收益足以覆盖后面所有支出。2024 年的那一轮只做了 2 笔交易,而且从未得到那份“礼物”。
该怎么做:在你还不相信任何一套结果之前,从多个起始日期去运行你的规则。如果只有某一个特定星期二才有效,那就不是优势——那只是和“好营销”碰巧重合。
用你喜欢的每一个起始日期测试同一套规则 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
115
·
--
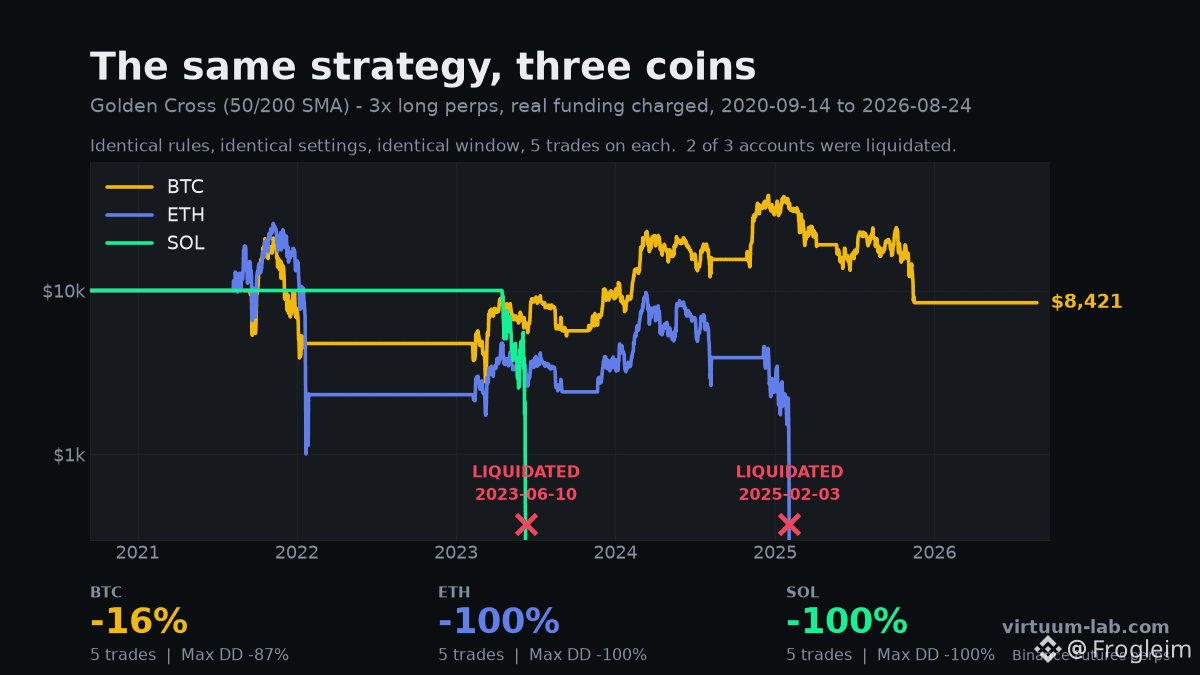
同一策略。三枚硬币。两个账户归零。
我上一条帖子展示了真实资金费率对 BTC 上黄金交叉的影响。接下来显而易见的问题是:该策略是否有效,还是 BTC 只是本来就会上涨?
因此我把同样的规则应用在 ETH 和 SOL 上。相同的 50/200 SMA 交叉,相同的 3x 做多,相同的时间窗口,并计入真实的 Binance 资金费率。三者都在同一天开始,所以没人占先机。
BTC:−16%——存活了,但回撤达到 87%
ETH:−99.9%——在 2025 年 2 月 3 日被强平
SOL:−100%——被强平两次,第一次发生在其开仓交易
每个标的各 5 笔交易。规则完全一致。一个账户“苟延残喘”,两个都没了。
现在把杠杆降到 1x,就不会被强平了:BTC +21%,ETH −38%,SOL +2%。历时六年。这才是真正的优势——几乎没有。3x 并没有放大优势。它只是把强平价格推得足够近,近到可以碰触。
如果一个策略只能在你为其构建的那枚币上“活下来”,那你并没有找到优势。你只是拟合了一张图表。
在别人还没说之前先说明两个限制:五笔交易是非常小的样本,而且 SOL 的第一次入场要到 2023 年才出现,因为 200 日 SMA 需要 200 天的形成时间,而 SOL 上市较晚。
是的——BTC 在我上一条帖子里涨了 +359%,而这里却是 −16%。规则相同,币种相同,运行引擎相同。唯一差别是开始日期:2019 年而不是 2020 年。
把你的规则测试在你并未为其设计的币种上 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
99
·
--
你的 BTC 回测在骗你:大约 1,600%我在 BTCUSDT 永续合约上用黄金交叉(50/200 SMA)做了回测。做多 3x。币安数据,2019 年 9 月 → 今天。
忽略资金费:+2,003%
为真实的币安资金费率充值:+359%
同样的策略。相同的入场。相同的出场。相同的六笔交易。差距在于资金费支付方面相差 96,561 美元。
为什么它这么大:BTCUSDT 的资金费率自 2019 年以来在每 8 小时结算中平均为 0.0106%——大约一年 11.6%。听起来没什么。用全仓权益 3 倍杠杆,每年大约相当于你账户的 35%,而且黄金交叉可以连续维持好几个月。
你的 BTC 回测在骗你:大约 1,600%
我在 BTCUSDT 永续合约上用黄金交叉(50/200 SMA)做了回测。做多 3x。币安数据,2019 年 9 月 → 今天。
忽略资金费:+2,003%
为真实的币安资金费率充值:+359%
同样的策略。相同的入场。相同的出场。相同的六笔交易。差距在于资金费支付方面相差 96,561 美元。
为什么它这么大:BTCUSDT 的资金费率自 2019 年以来在每 8 小时结算中平均为 0.0106%——大约一年 11.6%。听起来没什么。用全仓权益 3 倍杠杆,每年大约相当于你账户的 35%,而且黄金交叉可以连续维持好几个月。
忽略资金费:+2,003%
为真实的币安资金费率充值:+359%
同样的策略。相同的入场。相同的出场。相同的六笔交易。差距在于资金费支付方面相差 96,561 美元。
为什么它这么大:BTCUSDT 的资金费率自 2019 年以来在每 8 小时结算中平均为 0.0106%——大约一年 11.6%。听起来没什么。用全仓权益 3 倍杠杆,每年大约相当于你账户的 35%,而且黄金交叉可以连续维持好几个月。
1
122
·
--
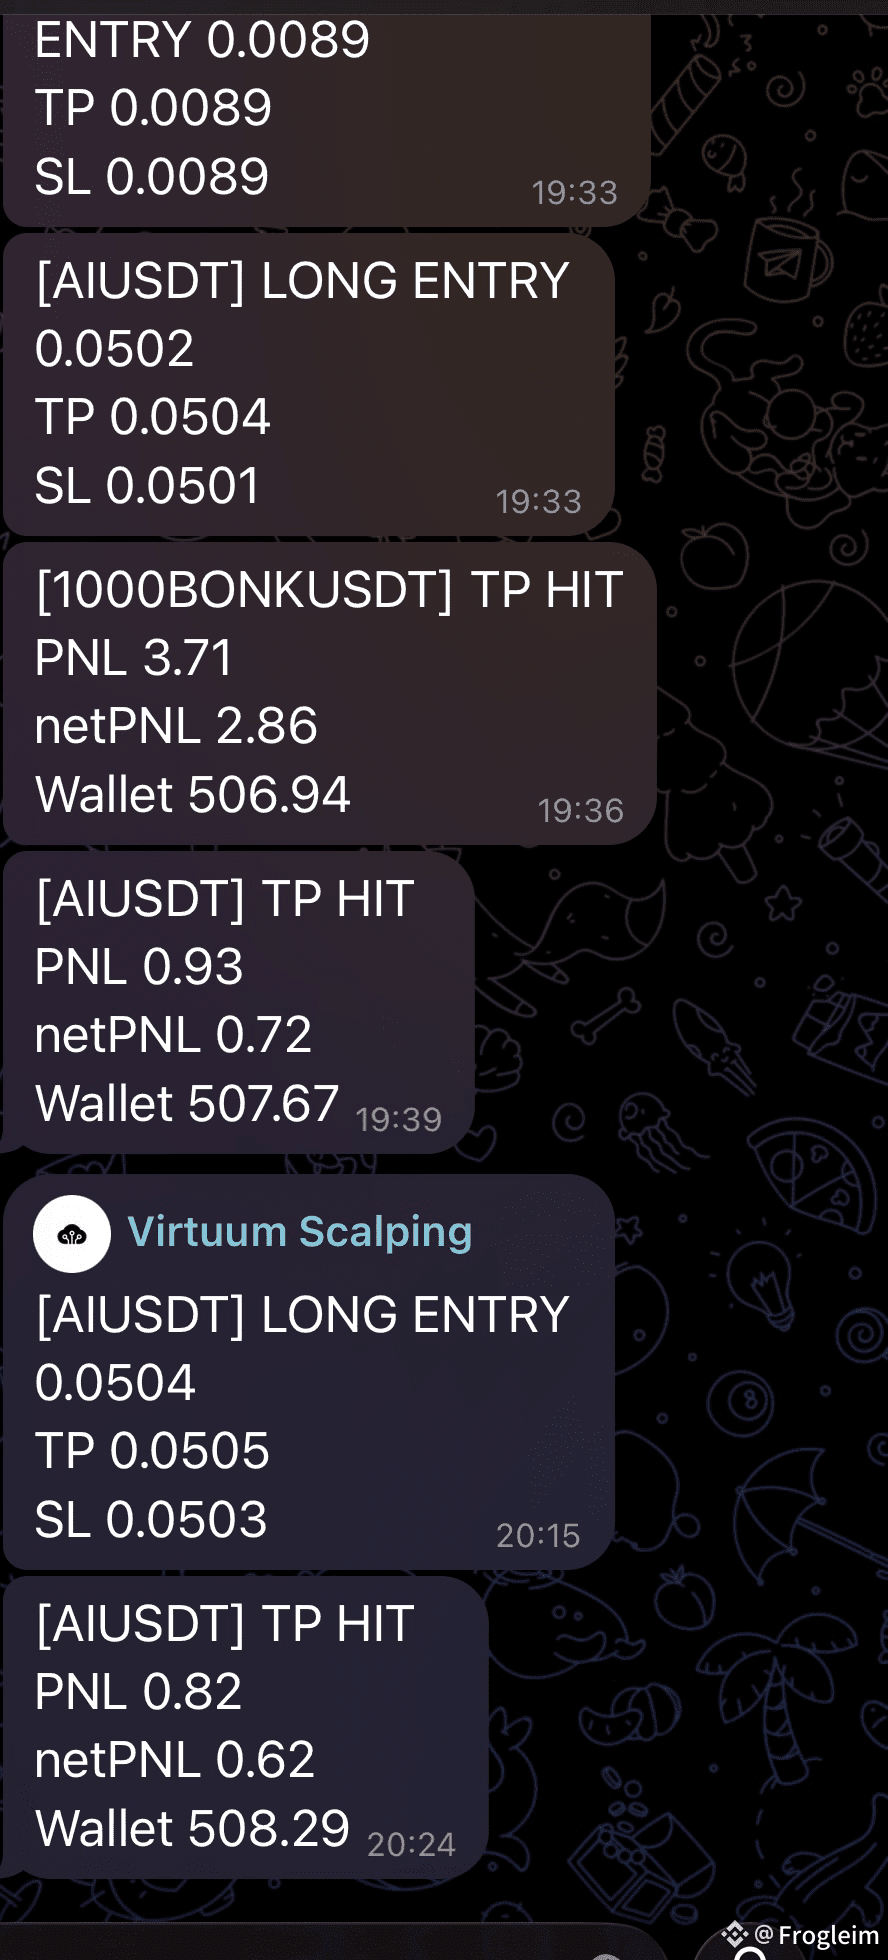
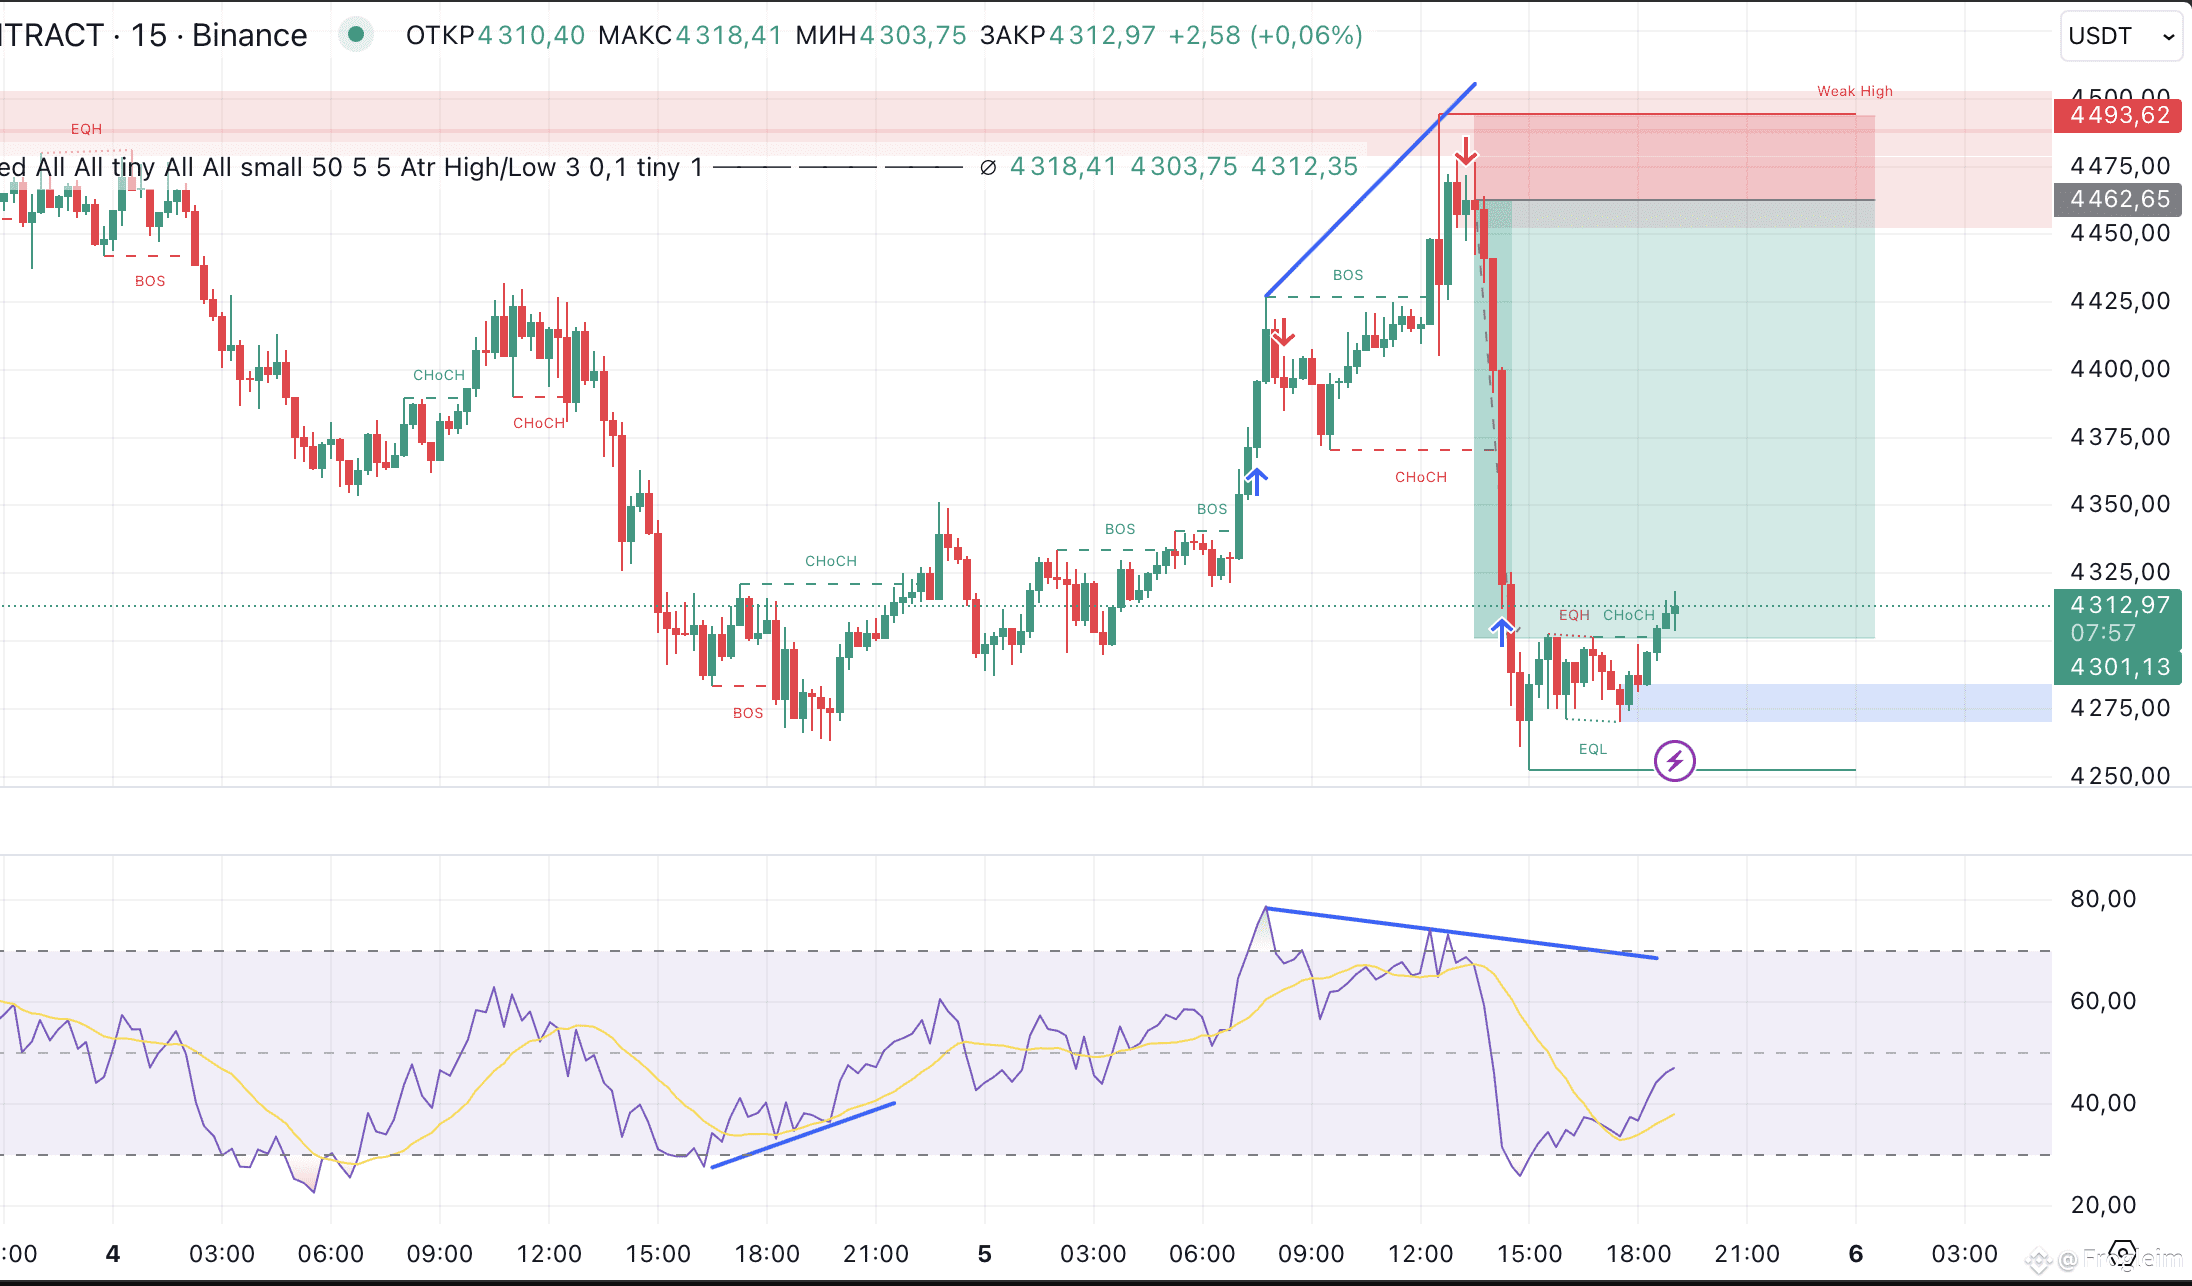
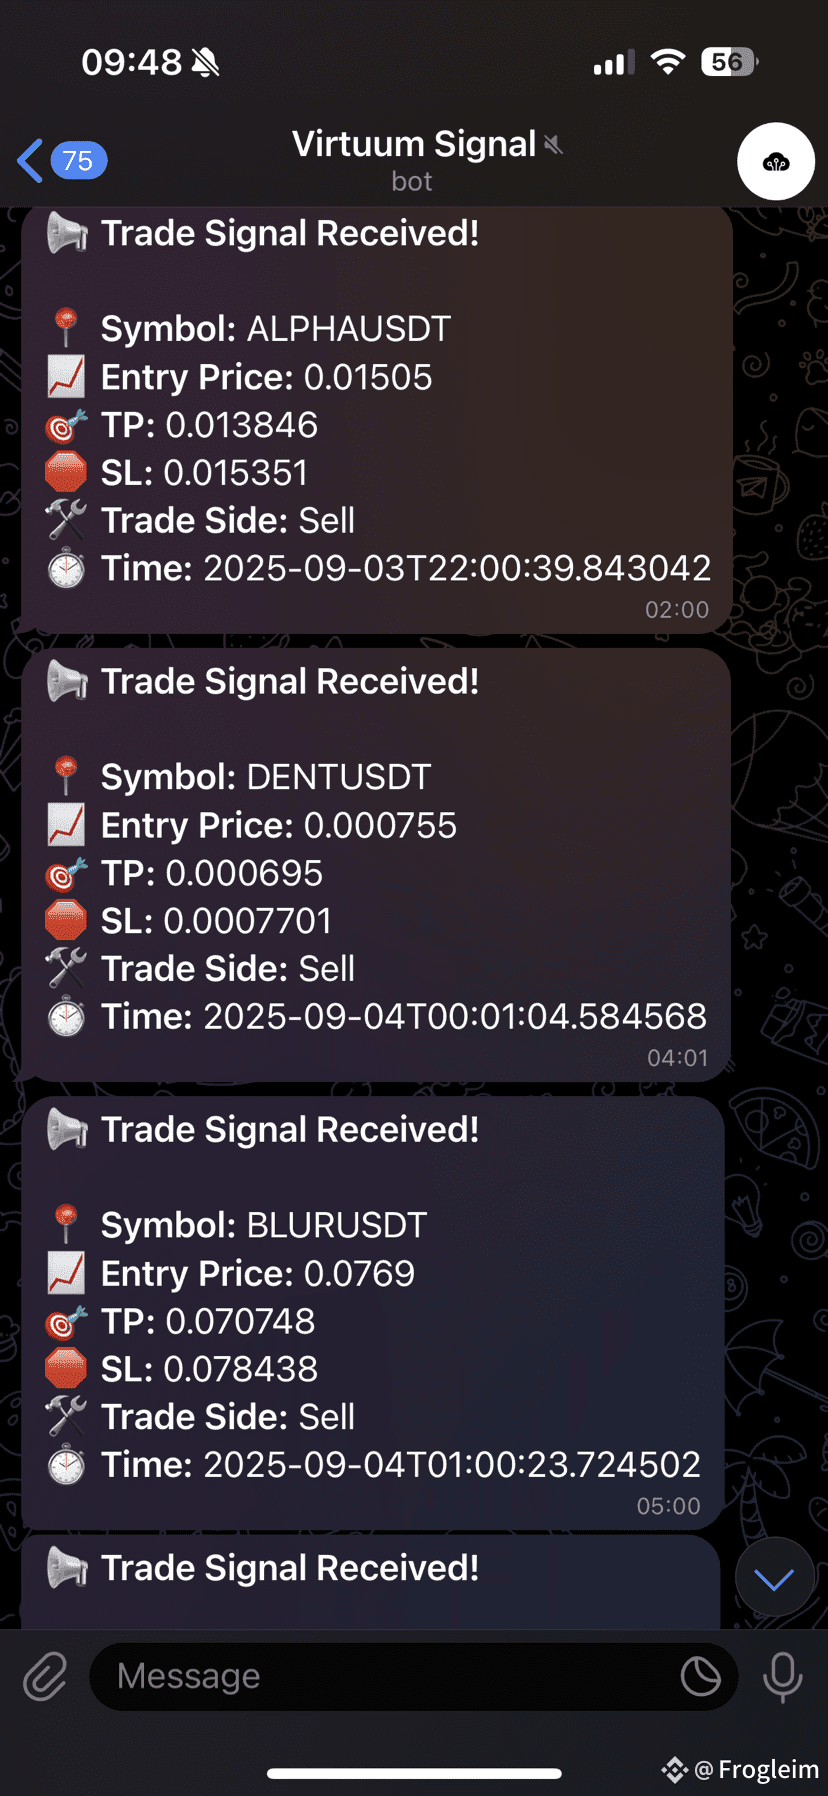
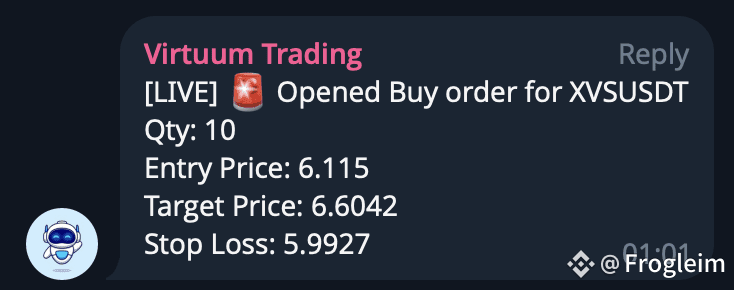
7天算法交易更新 📊
在过去的一周里,我一直在运行一个完全自动化的期货交易系统,该系统基于15分钟时间框架的动量/趋势跟随框架构建。
该系统在进入交易之前使用多个确认,包括:
• 趋势检测
• 动量确认
• 成交量过滤
• 波动性调整风险管理
目标不是预测市场,而是系统地捕捉动量,同时控制下行风险。
#signaladvisor
7天算法交易更新 📊
在过去的一周里,我一直在运行一个完全自动化的期货交易系统,该系统基于15分钟时间框架的动量/趋势跟随框架构建。
该系统在进入交易之前使用多个确认,包括:
• 趋势检测
• 动量确认
• 成交量过滤
• 波动性调整风险管理
目标不是预测市场,而是系统地捕捉动量,同时控制下行风险。
#signaladvisor
在过去的一周里,我一直在运行一个完全自动化的期货交易系统,该系统基于15分钟时间框架的动量/趋势跟随框架构建。
该系统在进入交易之前使用多个确认,包括:
• 趋势检测
• 动量确认
• 成交量过滤
• 波动性调整风险管理
目标不是预测市场,而是系统地捕捉动量,同时控制下行风险。
#signaladvisor
1
102
·
--
看涨
1
1
1
150
·
--
1k
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
SEC因拨款中断暂停加密ETF审查
57,901 次浏览
90 人讨论中
$ETH
政府关门把SEC干停了
90多分加密ETF申请全TM卡死
莱特币XRP SOL排着队等死?
兄弟们
10月1号美国联邦财政年度开始
国会没批预算
现在SEC直接进入拨款中断状态
新的加密ETF审查
全部暂停
你品品这个画面
90多分待审申请
有些截止日期就在10月初
现在全TM冻结了
目前哪些倒霉蛋被卡住了?
莱特币、SOL、XRP
现货ETF审批全部暂停
现在不是拒绝
不是不批
而是
没人给你办了
已经上市的BTC、ETH等ETF不受影响
照样可以交易、申购、赎回
现在被卡住的是新的ETF审批进度
这事儿弄得
前几年加密市场天天求SEC
哥,给弄个ETF吧
现在好不容易ETF越来越多
SEC又TM暂停了
你说这不是扯呢吗
这个事本质上是属于美国财政的程序性时间
不是加密的政策转向
目前更多的是情绪上的影响
并且短期会打掉一部分资金对新ETF落地的预期
容易导致资金情绪偏谨慎
只要国会把预算恢复
审批能够重新启动的话
长期的逻辑是不变的
#sec因拨款中断暂停加密etf审查
孔大锤
·15次点赞
·23.4k 次浏览
Zcash现货ETF首现周度净流出9360万美元
229,264 次浏览
276 人讨论中
比特币冲击8.7万美元遇阻回落
292,668 次浏览
458 人讨论中