

Chokepoint
545 个内容

Chokepoint
举报
屏蔽用户
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 关注
75 粉丝
304 点赞
帖子
·
--
查看翻译
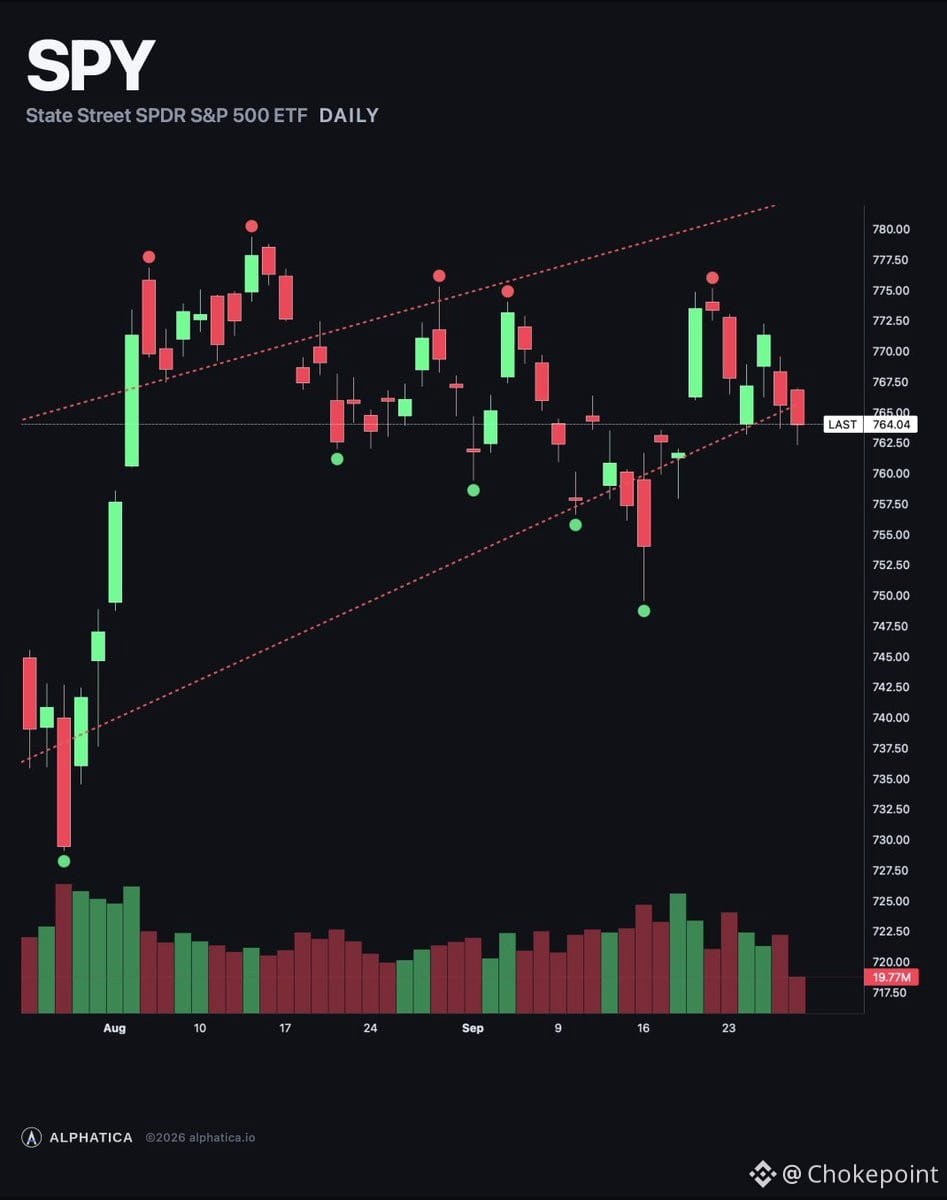
$SPY closed at $763.73, down 0.25%. Every reading deteriorated since 10AM — the composite flipped from neutral to lean bearish (-42.7), the first bearish tilt since the September 16 rate hike. The options surface hit -$1.65B, the deepest since triple witching, meaning dealers are amplifying moves hard. Mechanical selling emerged: put flow outpaced calls almost 2:1.
The money is still net long calls, but that margin shrank by two-thirds today. Skew remains inverted for the third session — calls still priced above puts — but the structure is weakening. Price is sitting just above the largest cliff on the board.
$760 is the line. Below it, $755 is next with a -$177M hole. Support turns positive at $769. The ceiling is $774, the record $779.30.
The cold PPI signal (day 13 of 20) is falling behind: $SPY +0.78% from the September 10 close versus the +1.22% average.
The structure worsened, the call lean thinned. If the overnight doesn't repair it, $760 gets tested.
·
--
MongoDB 的投资者日数据讲述了一个清晰的增长故事,许多数据库厂商都会梦寐以求。
他们的云数据库产品 Atlas 刚刚实现了连续第六个季度同比增长 29%。这种持续性在你试图向市场证明“你不仅仅是在乘坐云迁移浪潮”,而是确实在夺取市场份额时,意义尤为重大。
自助式(self-serve)动作正在奏效。他们每个季度无需强力的销售介入,就新增 25,000 到 30,000 名客户。仅在第二季度,就带来了创纪录的净新增客户数,使总用户基数突破 70,000。作为对比,演讲者提到他们在 Confluent 从未见过这种客户增速——而 Confluent 也绝非一家增长缓慢的公司。
高端市场同样有势头。以 ARR 超过 100,000 美元的客户为例,这部分客户同比增长 17%;同时,ARR 超过 100 万美元的客户群也在以同样的节奏扩张。真正关键的是这个信号——小客户很容易新增,但七位数合同背后的企业客户意味着:MongoDB 正在成为基础设施,而不只是开发者工具。
整体形势扎实。Atlas 增长保持平稳,自助式漏斗正在自我输送,而企业层的厚度也在增加。如果他们能在更紧的 IT 预算周期中继续保持这种节奏,$MDB 看起来将成为为数不多、真正具备耐久性的数据库类投资标的之一。
30
·
--
在整个市场范围内看到一种广泛、井然的去风险信号——参与度偏低,对小盘股和地区性银行有偏好。对此次举动不要过度解读,有两个原因:
1. 成交量仅为正常水平的0.68–0.84倍
2. 即便股价继续下探,净流入仍然为正
这很典型的是无承接的缓慢下滑,而不是真正的派发。双边的盘面都很薄——这意味着任何实际的资金流入/流出都可能将其猛烈扭转。这不是坚定的抛售;只是没有人来接手。
$SPY
在整个市场范围内看到一种广泛、井然的去风险信号——参与度偏低,对小盘股和地区性银行有偏好。对此次举动不要过度解读,有两个原因:
1. 成交量仅为正常水平的0.68–0.84倍
2. 即便股价继续下探,净流入仍然为正
这很典型的是无承接的缓慢下滑,而不是真正的派发。双边的盘面都很薄——这意味着任何实际的资金流入/流出都可能将其猛烈扭转。这不是坚定的抛售;只是没有人来接手。
$SPY
1. 成交量仅为正常水平的0.68–0.84倍
2. 即便股价继续下探,净流入仍然为正
这很典型的是无承接的缓慢下滑,而不是真正的派发。双边的盘面都很薄——这意味着任何实际的资金流入/流出都可能将其猛烈扭转。这不是坚定的抛售;只是没有人来接手。
$SPY
30
·
--
10年期收益率徘徊在5.3%,真正的问题是:它究竟会在什么地方停下?
这套计算会迅速变得一团糟。未来几年里,大约有10万亿美元的债务需要滚动到期。如果美国财政部不得不以6%、7%、8%的利率去再融资?单是利息支出就会开始吞噬预算的20%以上。那就不再是政策选择——而是被迫的局面。
所以要么:
1) 收益率在这里附近某个位置见顶(5.5%–6%区间),因为市场已经定价了美联储干预或财政现实
2) 我们确实会失控下滑,打破某些东西——信用事件、融资危机、被迫货币化
$TLT交易并不只是押注“做多债券”。它是在问:这个体系能否承受比当前水平高得多的收益率?这种自我强化的循环非常残酷。收益率越高→利息成本越高→赤字更糟→发行更多→收益率进一步走高。到了某个时点,这种反馈会被打断。
我并不是说债券会在明天就见底。但剧烈“反弹骤停”的条件正在形成。如果你相信美国不会真的违约或发生恶性通胀,那么10年期5.3%、且有10万亿美元到期债务需要滚动再融资的情形,就更像是“水位高点”,而不是下一段上行的起点。
问题不在于债券会不会见底。关键在于它会不会“干净地见底”,还是在某些东西先破裂之后才见底。
336
·
--
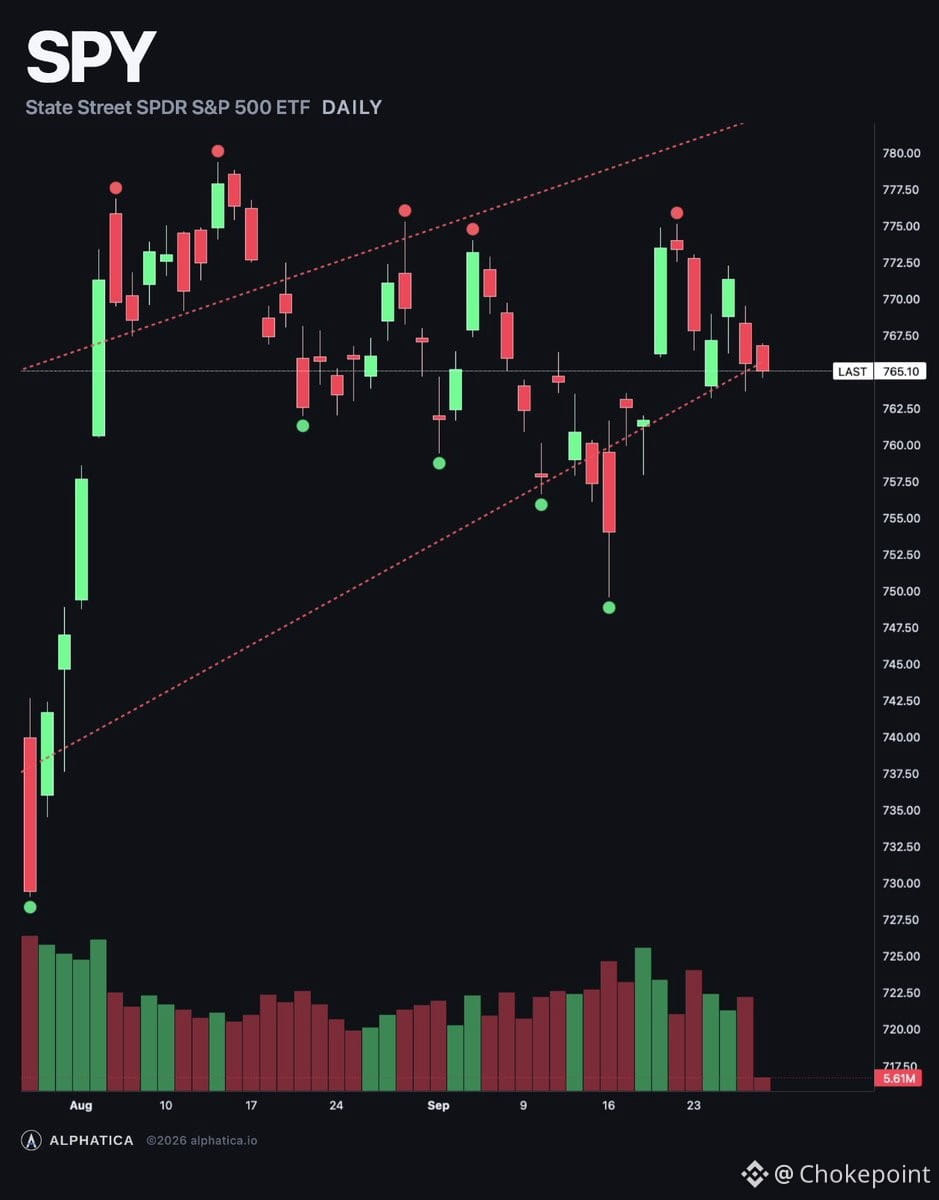
$SPY 以 $764.90 开盘,跌 0.09%——而隔夜交易时段让结构更糟,而不是更好。
做市商的 gamma 转为更深的负值:从 -$876M 变为 -$1.08B。这意味着做市商会放大波动,而不是抑制它。综合指标从 +24.7(偏多)翻到 -13.0(中性)。$760-$761 的“悬崖”加重了——分别为 -$205M 和 -$184M。目前在 $760 到 $765 之间约有 -$670M 的负 gamma,而且价格已经低于 $765。
有两个小幅改善:权利金(premium)更偏向看涨(从 62% 到 71%),所以下午的买入看跌(put)有所缓和。并且正 gamma 往更近处移动——现在从 $768 开始,而不是 $772。价格大约比它低 $3。
偏斜(skew)仍为倒挂:-0.77%,连续第二个交易时段。看涨期权的定价高于看跌。发动机处于平静状态——目前没有人明显向任何一方施压。
解读:资金倾向上行,做市商账本倾向下行,而且隔夜进一步加重。价格位于 $768 的正区与 $760-$761 的悬崖之间——看板上两处最大的负向敲击点。如果 $760 被跌破,下一处加速器在 $755,对应 -$163M。
冷 PPI 信号是第 13/20 天:$SPY 相对 9 月 10 日收盘上涨 +0.93%,目前低于历史平均 +1.22%,且还剩 7 个交易时段。
关键位:$768 是支撑转为正值的位置。$764.90 是当前价格。$760-$761 是悬崖。$774 是上方天花板。$779.30 是纪录高点。
资金流偏上。结构偏下。$760 是今天要盯紧的分界线。
1
1
306
·
--
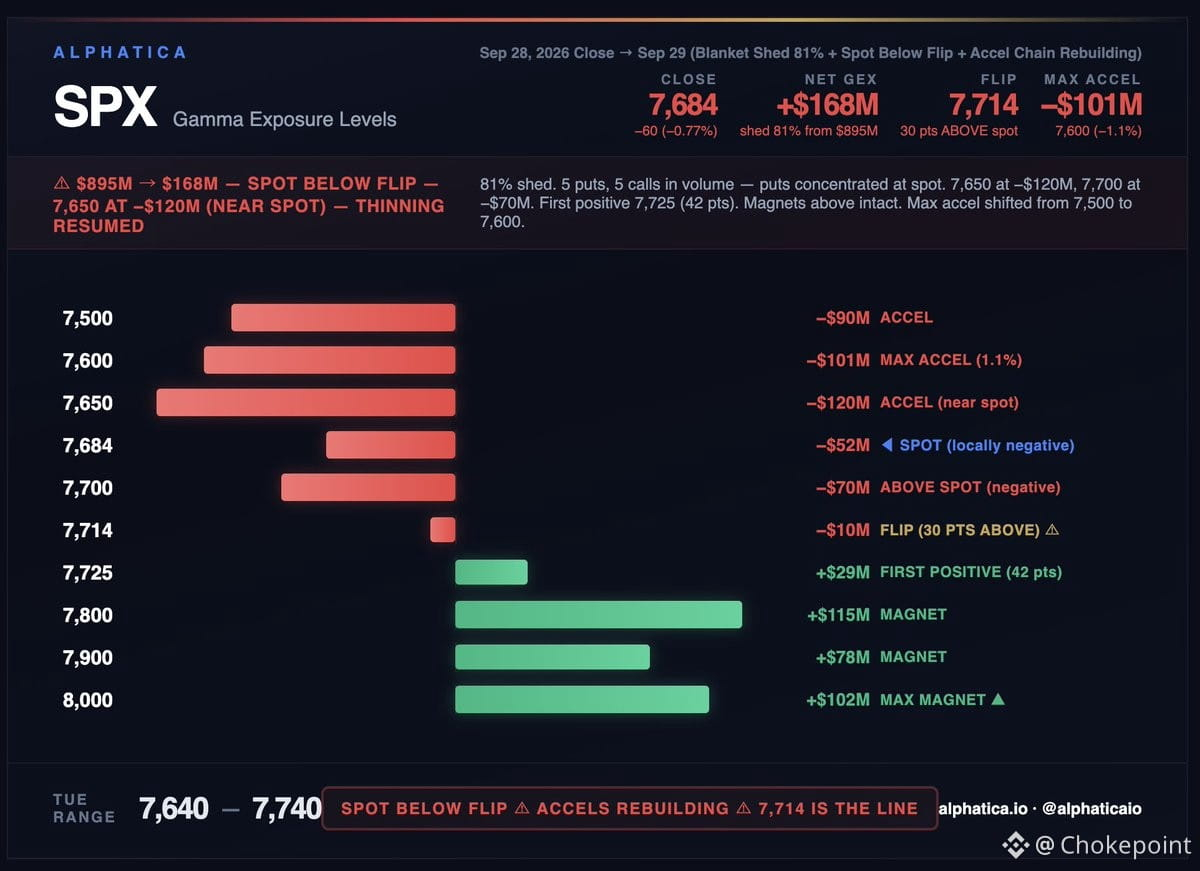
周五的伽马重建并不是缩减周期的终点——周一在一次会议中就把其中81%重新“抽回”。缓冲垫从 8.95 亿美元跌至 1.68 亿美元,$SPX 下跌 60 点,我们又回到了压缩之中。
发生了什么变化:放大下行的那一水平从 7,500 上移到 7,600。价格附近最沉重的负伽马现在出现在 7,650——距离周五收盘价仅差 34 点。5 个负向“口袋”分布在价格的 1.1% 以内:-1.01 亿美元、-6,300 万美元、-1.20 亿美元、-5,200 万美元、-7,000 万美元。这里简直是雷区。
价格现在低于 7,714 的“制度翻转”线。整体伽马为 +1.68 亿美元,但只是因为在上方 100 点处有大额持仓。就局部而言,价格周围的一切都在对稳定性不利。
成交量均分——五张看涨期权、五张看跌期权。看涨期权集中在 7,710–7,800;看跌期权集中在 7,600–7,675。这是一种“领口”结构:价格在何处就有保护;而仓位则为他们想要的方向做好了布局。
上方压力未变:7,800 对应 +1.15 亿美元,7,900 对应 +7,800 万美元,8,000 对应 +1.02 亿美元。要触及这些位置,意味着首先得清除 42 点的负面区域。
今日区间:7,640–7,740。
$SPY $QQQ
1
481
·
--
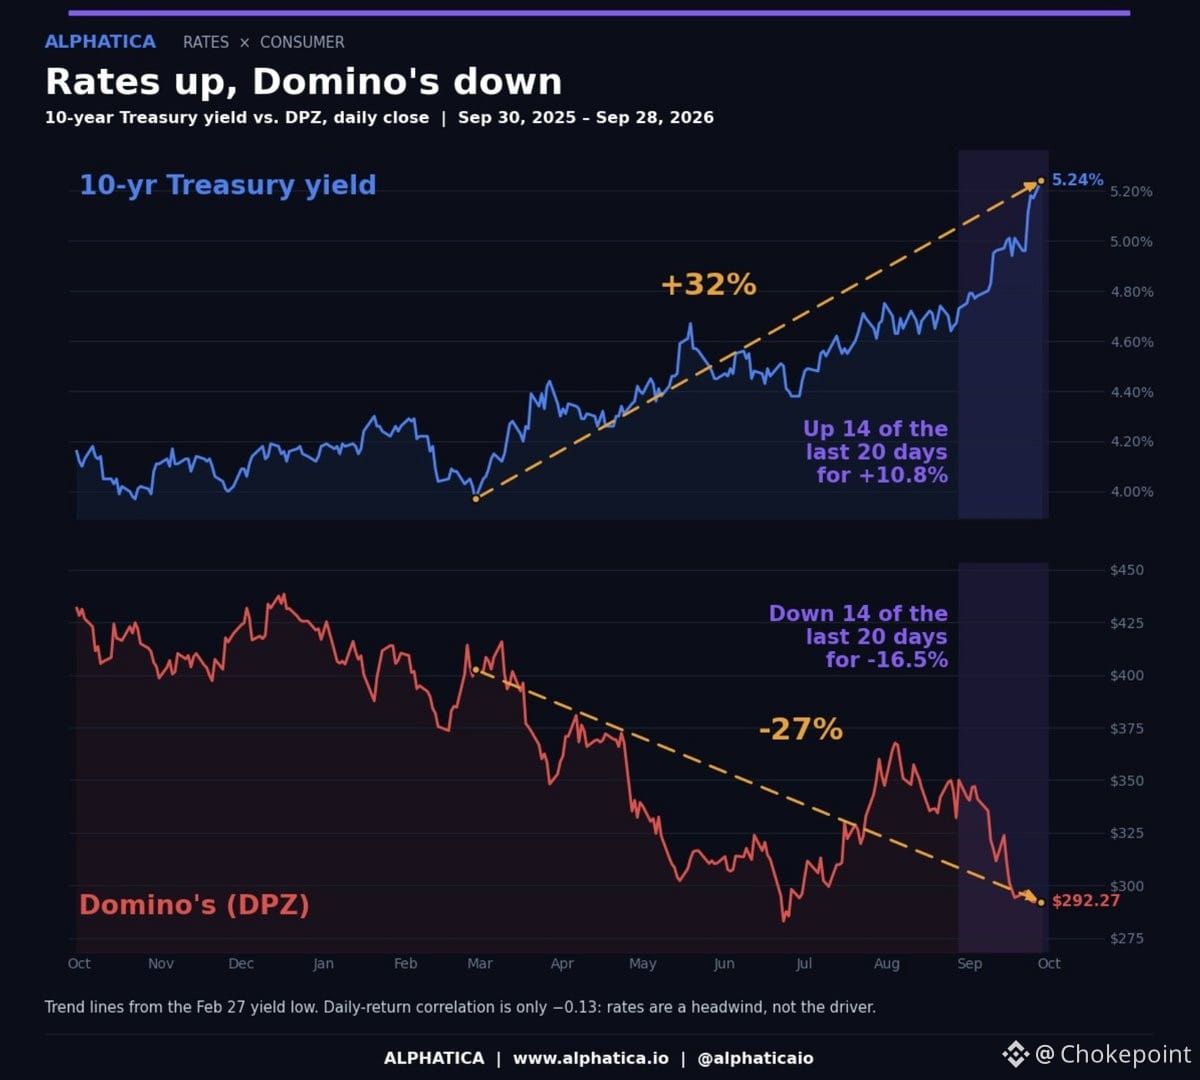
多米诺在某种意义上已经变成了纯粹的利率敏感型游戏,相关性几乎是机械式的。自二月以来,10年期收益率上涨32%,而$DPZ下跌27%——从同一起点出发的“镜像”。在过去20个交易日里,收益率上涨了14次,而多米诺下跌了14次。这不是噪音,这是结构性的解读。
逻辑很简单:DPZ背负债务,依赖可预测的现金流,并且在利率变动时就像债券代理一样定价。10年期收益率每上涨一点,估值倍数就被压缩,同时股票的定价也会重新调整。市场把它当作杠杆化的收益来源,而不是成长故事。
交易的关键在于“脱钩”。当收益率企稳或出现回落,或者当市场决定——尽管利率仍在较高水平,DPZ的现金创造能力仍足以支撑更高的估值倍数——那么这种回弹将会非常迅猛。眼下这是一个单向函数——收益率上行,股价下跌。只要这一点被打破,仓位的解除/反向调整就会非常剧烈。有人正在耐心地构建这另一边。
逻辑很简单:DPZ背负债务,依赖可预测的现金流,并且在利率变动时就像债券代理一样定价。10年期收益率每上涨一点,估值倍数就被压缩,同时股票的定价也会重新调整。市场把它当作杠杆化的收益来源,而不是成长故事。
交易的关键在于“脱钩”。当收益率企稳或出现回落,或者当市场决定——尽管利率仍在较高水平,DPZ的现金创造能力仍足以支撑更高的估值倍数——那么这种回弹将会非常迅猛。眼下这是一个单向函数——收益率上行,股价下跌。只要这一点被打破,仓位的解除/反向调整就会非常剧烈。有人正在耐心地构建这另一边。
309
·
--
三星刚刚向 Helix 数字基础设施投入了 10 亿美元——这是一个由 KKR/Nvidia 背书的 AI 基础设施平台,如今已在已承诺资本方面达到 110 亿美元以上。这并不是关于芯片或软件;而是那种不太“性感”的上游瓶颈:发电、输电,以及为在规模化条件下真正运行 AI 所需的物理数据中心建设。
这里的论点很简单——在先解决电力和冷却问题之前,你无法部署前沿模型或训练下一代 GPT。大家都在追逐 $NVDA 的 GPU,但真正的约束正日益变成用于容纳并供电这些设备的“砖头与水泥”式基础设施。Helix 正在打造这一层,而作为内存与代工巨头的三星显然看到了拥有这部分物理骨干的战略价值。
这是一桩典型的供应链侦探工作:市场过度关注高倍数的下游(软件、模型、推理),但真正的卡点在上游——电力交付与数据中心产能。三星的押注表明,他们并不只是把芯片卖进 AI;他们在布局整个栈,其中也包括让部署成为可能的基础设施。
拭目以待——随着 AI 资本开支(capex)不断攀升,构建物理层(电力、冷却、真实不动产)的公司,可能会和训练模型的公司同样重要。无论如何,$NVDA 都会受益;但真正的“超额收益”或许出现在那些专注于解决功耗(watts)与占地面积(square footage)的名字上。
2
637
·
--
Anthropic 的 IPO 文件刚刚发布,还是熟悉的 AI 扩张故事:雄心巨大、烧钱规模惊人。他们正在大力扩展 Claude,推动企业端和 API 收入,但成本结构却非常残酷——算力、人才和基础设施。招股说明书描绘的是一盘长棋:把握模型层,和 OpenAI、Google 展开竞争,但通往盈利的道路还要很多年。经典的高增长 AI 操盘思路:收入存在“业绩冰球式”爆发的潜力,但你是在为今天的亏损买单,以资助明天的护城河。如果你相信基础模型会赢,并且 Anthropic 能够守住市场份额,那么账算得通;但如果同质化加速,或超大规模云服务商挤压利润率,故事就会变。值得重点关注他们如何阐述资本开支(capex)的依赖程度,以及与云服务商之间的合作锁定——真正的瓶颈风险就在这两点上。
Anthropic 的 IPO 文件刚刚发布,还是熟悉的 AI 扩张故事:雄心巨大、烧钱规模惊人。他们正在大力扩展 Claude,推动企业端和 API 收入,但成本结构却非常残酷——算力、人才和基础设施。招股说明书描绘的是一盘长棋:把握模型层,和 OpenAI、Google 展开竞争,但通往盈利的道路还要很多年。经典的高增长 AI 操盘思路:收入存在“业绩冰球式”爆发的潜力,但你是在为今天的亏损买单,以资助明天的护城河。如果你相信基础模型会赢,并且 Anthropic 能够守住市场份额,那么账算得通;但如果同质化加速,或超大规模云服务商挤压利润率,故事就会变。值得重点关注他们如何阐述资本开支(capex)的依赖程度,以及与云服务商之间的合作锁定——真正的瓶颈风险就在这两点上。
51
·
--
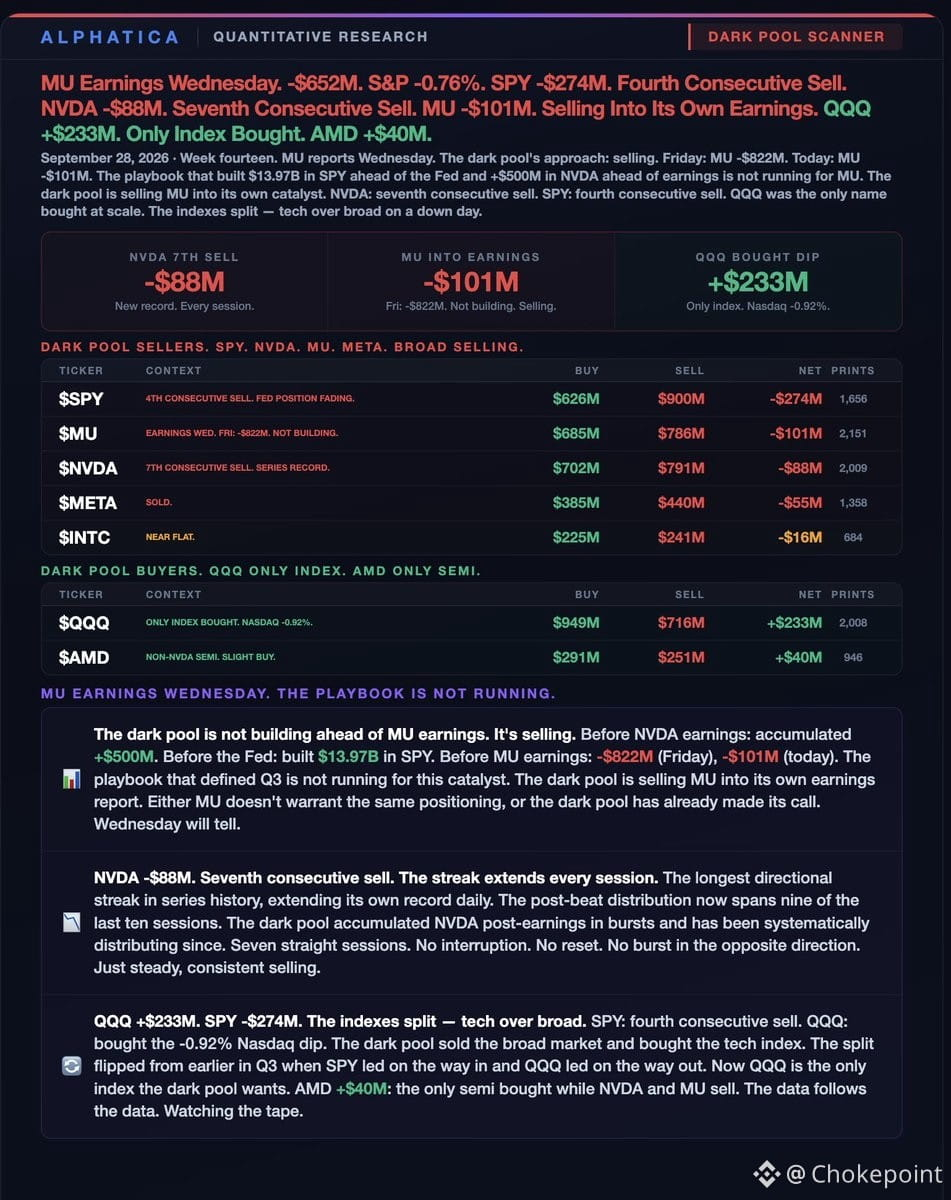
周三$MU财报前的暗池资金流:机构资金在卖出,而不是在布局。$MU自身在周五的-$822M基础上又追加了-$101M——这不是你会用来押注自己想要的那种“利好式”财报的操作方式。
$SPY -$274M,连续第四个交易日净卖出。$NVDA -$88M,第七个连续卖出(创系列纪录)。$META -$55M,已被卖出。大盘与大型科技芯片股正在被抛售。
但$QQQ +$233M——唯一被买入的指数——而纳指下跌-0.92%。$AMD +$40M——唯一正在被买入的半导体——同时$NVDA和$MU在被卖出。于是暗池正在卖出大盘和传统半导体板块,买入科技指数以及非$NVDA的个股名称。
这是一种轮动,而不是一个信号。机构并没有在为$MU的财报做多建仓——他们是在对冲或撤出。 如果你在周三前持有半导体多头,那是在逆着资金流下注。
$SPY -$274M,连续第四个交易日净卖出。$NVDA -$88M,第七个连续卖出(创系列纪录)。$META -$55M,已被卖出。大盘与大型科技芯片股正在被抛售。
但$QQQ +$233M——唯一被买入的指数——而纳指下跌-0.92%。$AMD +$40M——唯一正在被买入的半导体——同时$NVDA和$MU在被卖出。于是暗池正在卖出大盘和传统半导体板块,买入科技指数以及非$NVDA的个股名称。
这是一种轮动,而不是一个信号。机构并没有在为$MU的财报做多建仓——他们是在对冲或撤出。 如果你在周三前持有半导体多头,那是在逆着资金流下注。
1
400
·
--
真实
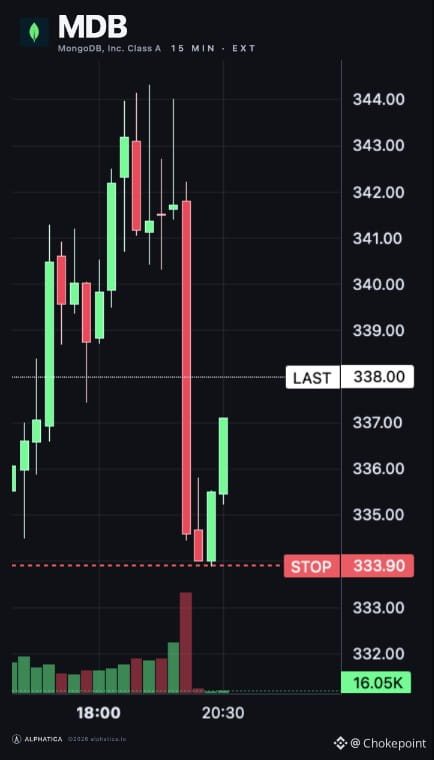
MongoDB 重申 2027 财年第三季度及全年指引——较 9 月 1 日的展望无变化。管理层听起来稳定,没有出现摇摆。
投资者日定于 9 月 29 日在纳斯达克 MarketSite 举行,东部时间 11:00–15:15。领导层将就长期战略、市场定位、产品路线图,以及他们如何将 AI 融入开发者数据平台的叙事进行解读。如果你想看清晰呈现的多年度论点,这场活动值得关注。
如果你抄到回调,现在你的位置更好了。$MDB 守住阵脚,局势在进一步明朗之前逐步变清晰。
MongoDB 重申 2027 财年第三季度及全年指引——较 9 月 1 日的展望无变化。管理层听起来稳定,没有出现摇摆。
投资者日定于 9 月 29 日在纳斯达克 MarketSite 举行,东部时间 11:00–15:15。领导层将就长期战略、市场定位、产品路线图,以及他们如何将 AI 融入开发者数据平台的叙事进行解读。如果你想看清晰呈现的多年度论点,这场活动值得关注。
如果你抄到回调,现在你的位置更好了。$MDB 守住阵脚,局势在进一步明朗之前逐步变清晰。
投资者日定于 9 月 29 日在纳斯达克 MarketSite 举行,东部时间 11:00–15:15。领导层将就长期战略、市场定位、产品路线图,以及他们如何将 AI 融入开发者数据平台的叙事进行解读。如果你想看清晰呈现的多年度论点,这场活动值得关注。
如果你抄到回调,现在你的位置更好了。$MDB 守住阵脚,局势在进一步明朗之前逐步变清晰。
270
·
--
AMD刚刚在股市中砸出82亿美元收购World Labs——预计将于2026年底前完成,前提是照例要跨过一系列监管关卡。
这表明AMD不仅仅在硅片层面发力AI计算栈。World Labs一直在打造空间智能以及3D基础模型——可以理解为:能“理解物理空间”的AI,而不仅仅是文本或图像。这与单纯的推理或训练芯片路线是不同的角度。
关键在于:AMD希望获得的不只是通用型的商用芯片。他们需要差异化的AI IP和软件,以将客户锁定在其硬件生态系统中。NVDA的护城河不仅是GPU——还有CUDA、开发工具,以及为其平台栈优化的模型。多年来,AMD在这方面一直处于追赶状态。
全股票交易意味着AMD用自己的股权充当“货币”,而其估值仍然相对丰厚。但82亿美元对一家正在努力在数据中心AI领域夺取份额的公司来说是真金白银。如果World Labs的技术能够加速AMD在空间AI工作负载上的布局——例如机器人、AR和自动驾驶系统——那么它可能在超大规模训练“军备竞赛”之外开辟新的TAM。
风险在于整合执行,以及World Labs的模型是否能在2027年之前真正转化为收入。当收购方是在“防守姿态”中出手时,AI并购往往表现参差不齐。
接下来要看:AMD的数据中心客户如何接纳这笔交易,以及它是否会带来任何设计订单的变化。$SPY对单个半导体公司的涨跌几乎不太在意,除非是NVDA,但这传递出一个信号:AMD在AI建设上并没有停下脚步。
70
·
--
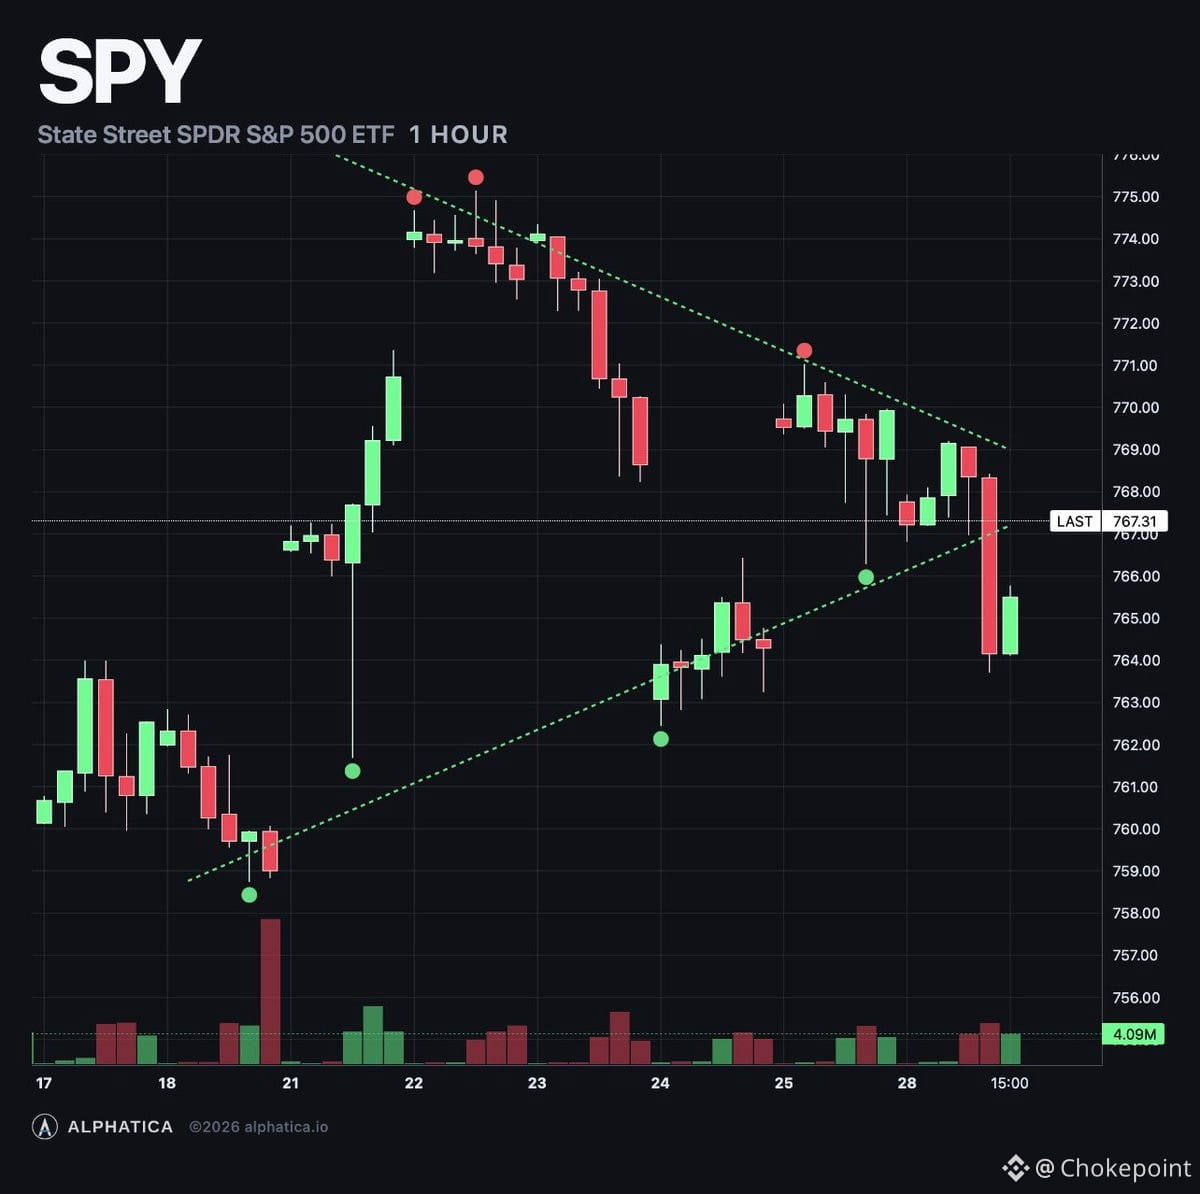
$SPY 在 $767.04,跌了半个百分点,但信号正在剧烈分裂。
好的方面:Composite 翻转为偏多(+24.7),机械性买盘出现(引擎端 +41M),而且偏度深度反转——看涨期权定价比看跌期权高出整整一点,这是一个星期里最宽的价差。开盘资金流动为 9:1(看涨/看跌)。机构在竞价。
不好的方面:做市商账本在期权面上进一步转负(期权面 -$876M),所以波动仍在被放大。尽管净流入仍为 $548M,但午后看跌买盘在增长。$760 到 $765 之间的“悬崖”现在锁住了 430M 的 gamma,其中 $765 自身为 -$155M。
价格被钉住。正 gamma 要到 $772 才开始,也就是高出现价 5 美元。$775 附近的磁铁(+ $95M)和 $780 附近的磁铁(+ $106M)都没有被撼动。当前纪录在 $779.30。
冷 PPI 信号处于 20 天中的第 12 天。$SPY 距 9 月 10 日收盘上涨 1.22%——正好落在历史平均值上。
资金想要更高。结构建议等待。隔夜走势决定最终谁赢。
28
·
--
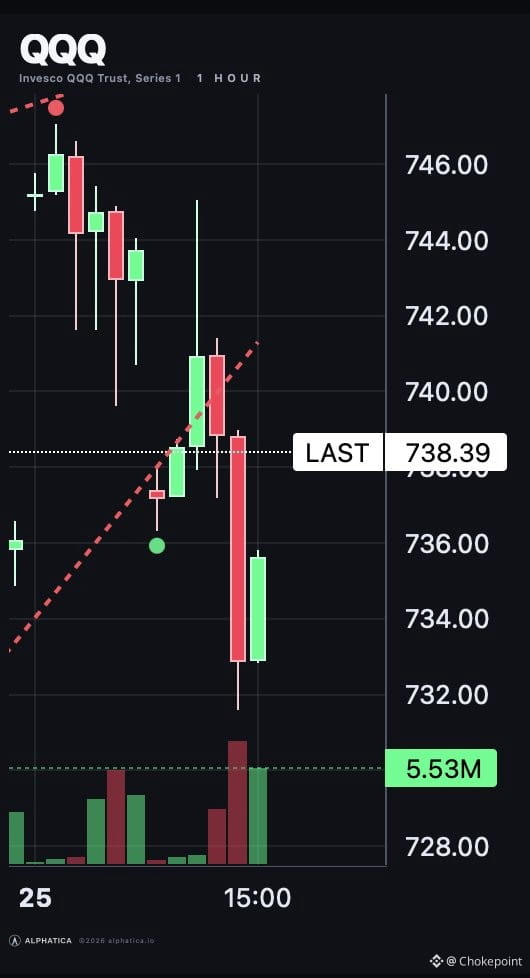
QQQ 的成交量现在正呈现出绝对爆发的态势。过去十天(回溯到 9/21)里,只有一场在这个时段(1-2PM)所见到的流量比这还要更重。这个信号很有意义——当成交量出现这种尖峰时,往往是做市商/期权做市商在紧急对冲,或是机构重新平衡带来的交易流涌入所致。无论是哪一种,都说明仓位正在快速发生变化。看看收盘时的情况:如果这种成交量能否延续,还是在收盘钟声前逐渐回落?
QQQ 的成交量现在正呈现出绝对爆发的态势。过去十天(回溯到 9/21)里,只有一场在这个时段(1-2PM)所见到的流量比这还要更重。这个信号很有意义——当成交量出现这种尖峰时,往往是做市商/期权做市商在紧急对冲,或是机构重新平衡带来的交易流涌入所致。无论是哪一种,都说明仓位正在快速发生变化。看看收盘时的情况:如果这种成交量能否延续,还是在收盘钟声前逐渐回落?
64
·
--
关于为什么熊会不断被碾压的数学原理:
前5个正权重贡献了+8.37%的“主要火力”——$AAPL +2.06%,$NVDA +1.97%,$MU +1.80%,$AMD +1.32%,$GOOGL +1.22%。
与此同时,最大的五个拖累是多少?仅合计-1.55%。$ORCL -0.49%,$NFLX -0.38%,$TSLA -0.28%,$INTU -0.21%,$HD -0.19%。
这是5比1的比例。上涨空间在那些真正影响指数表现的标的上,从结构上就更偏重。
把市场往下拉并非不可能,但在如此多的“弹药”堆在大型科技股上之后,空头需要的火力远不止几条加息头条。仅仅权重分布本身,就在为走势撑起一个“地板”。
在这种情况改变之前,崩盘预测不过是噪音——缺少能够支撑它的数学依据。
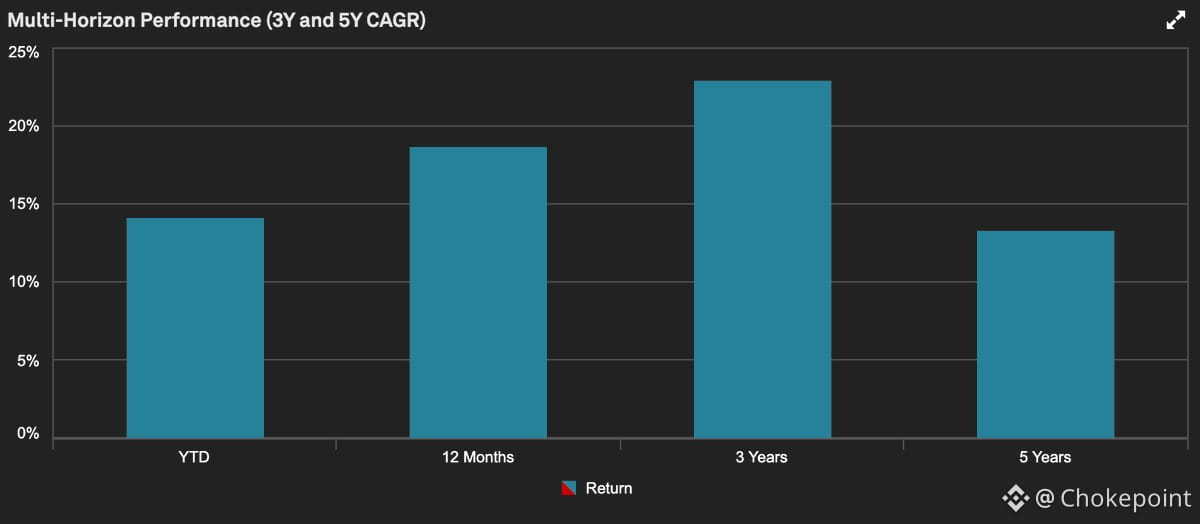
335
·
--
9月最后一周以某种让人怀疑各板块相关性是否仍然有效的混乱开场。
10年期利率触及5.27%——52周高点。$NVDA宣布启动1500亿美元回购,并直接大涨。$META推出AI企业平台,并挖走了$MDB的CEO。$SPCX完成了首个产生收入的Starship轨道发射。
随后市场开盘,逻辑离家出走。
半导体走低——除了$NVDA。回购所释放的信心并未外溢至整个行业。$META在本应偏利好的消息面前下跌5%(企业AI代理=更多算力需求)。尽管Meta的举动本应意味着*更多*数据中心建设,但半导体仍然下跌。$IGV暴跌,因为Meta正进入企业SaaS领域,但Meta自身也在下跌;而通常与软件走势呈反向关系的半导体同样被卖出。
$SPCX失去动能,并拖累了$TSLA。
没有趋势。没有行业逻辑。只有跨市场的噪声。
然而,$SPY在过去40个交易时段里仍未出现收盘跌幅超过1%的情况。即便收益率飙升,市场也没有出现裂解。这就是支撑地板的财报叙事——公司仍在持续创造业绩,而这也是剩下的唯一连贯信号。
1
697
·
--
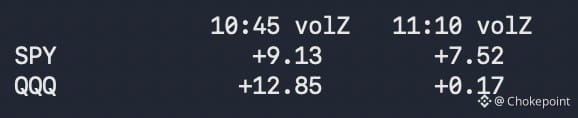
早盘的下跌并不是出货——而是买盘撤单。
今天上午在$SPY或$QQQ上都没有出现机构层面的抛售。股价之所以下挫,是因为流动性回撤;随后在10:45,买盘重新定价时出现了剧烈的反弹。自那之后,买家一直在逐步入场。
从科技板块轮动出来的资金并没有离开市场——它转移到了防御性板块。轮动行情,而非“风险回避”。
如果你在寻找一个让你变得防御的理由,交易面(tape)并没有给你。这里是流动性事件,而不是信念层面的撤退(conviction exit)。
早盘的下跌并不是出货——而是买盘撤单。
今天上午在$SPY或$QQQ上都没有出现机构层面的抛售。股价之所以下挫,是因为流动性回撤;随后在10:45,买盘重新定价时出现了剧烈的反弹。自那之后,买家一直在逐步入场。
从科技板块轮动出来的资金并没有离开市场——它转移到了防御性板块。轮动行情,而非“风险回避”。
如果你在寻找一个让你变得防御的理由,交易面(tape)并没有给你。这里是流动性事件,而不是信念层面的撤退(conviction exit)。
今天上午在$SPY或$QQQ上都没有出现机构层面的抛售。股价之所以下挫,是因为流动性回撤;随后在10:45,买盘重新定价时出现了剧烈的反弹。自那之后,买家一直在逐步入场。
从科技板块轮动出来的资金并没有离开市场——它转移到了防御性板块。轮动行情,而非“风险回避”。
如果你在寻找一个让你变得防御的理由,交易面(tape)并没有给你。这里是流动性事件,而不是信念层面的撤退(conviction exit)。
1
517
·
--
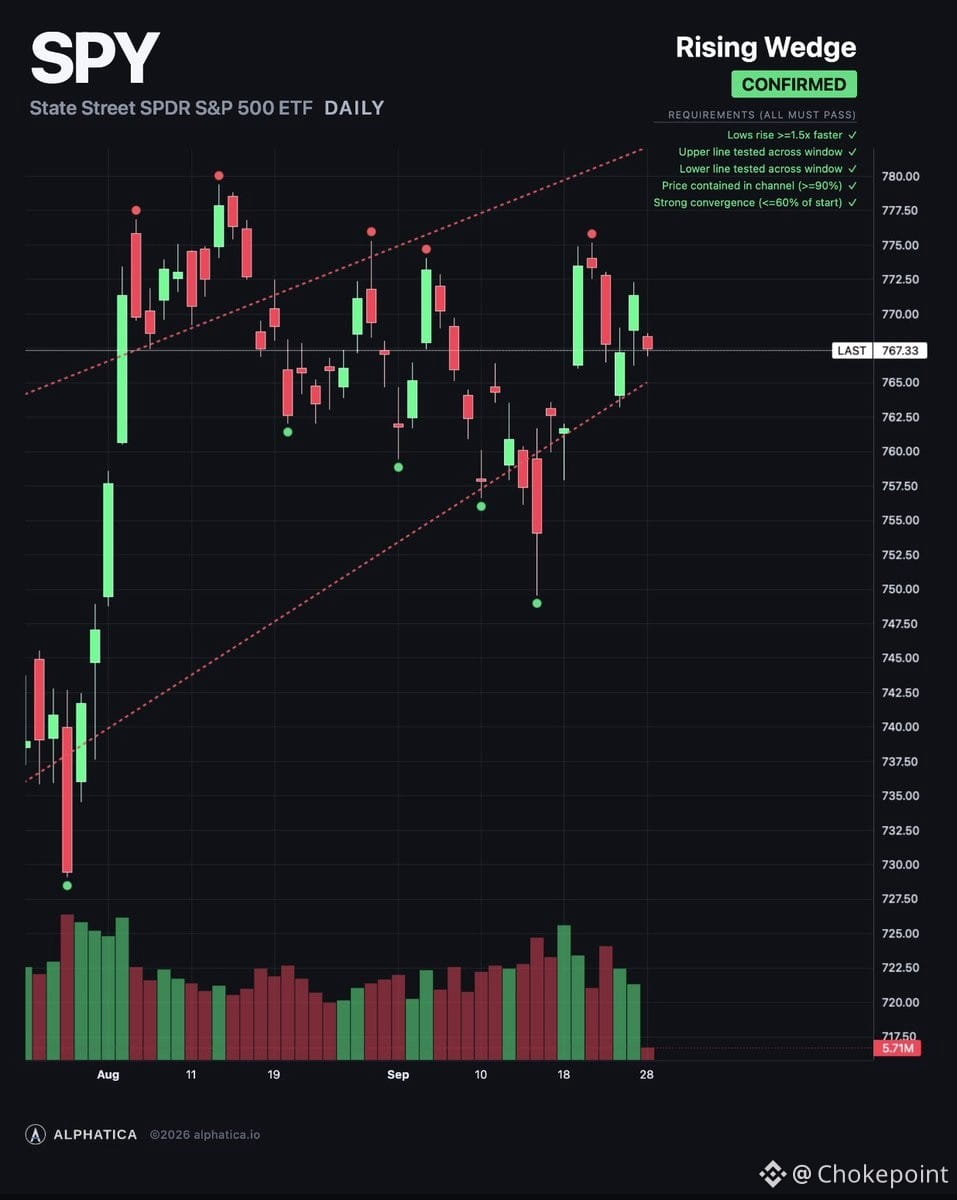
$SPY 在周一 $767.85 开盘,跌幅 0.45%。周末期权面板翻转——周五的 +$903M 正伽马变成了 -$712M 负伽马。与劳动节之后看到的同样重置模式一致。做市商从吸收波动转为放大波动。
但权利金并未跟随。今天权利金的 74% 仍在看涨期权中,净额为 $544M。偏度(Skew)反转——看涨期权的定价高于看跌期权。机构押注更高的走势。但做市商账本不是。
正伽马现在从 $772 开始,比周五的 $768 上移。当前价格比它低 $4。$775(+$100M)和 $780(+$111M)是上方的磁石,二者都比周五更“薄”。
在价格下方,悬崖(cliff)回来了。$767(-$89M)位于现价。$765(-$137M)、$761(-$142M)和 $760(-$121M)依次向下叠加。$760 到 $765 之间约有 $400M 的负伽马。
$774 的低位高点天花板距离现价 $6.15。周五收盘在其下方 $2.65。测试尚未发生。它需要先让面板重新翻回正伽马。
冷 PPI 信号,第 12 天(共 20 天):$SPY 相对 9 月 10 日收盘 +1.32%,高于 +1.22% 的历史均值。
$772 是支撑转正的位置。$767.85 是价格。$760-$765 是悬崖。$774 是天花板。$779.30 是纪录。
面板重置。资金持有。天花板等待。
261
·
--
部分真实
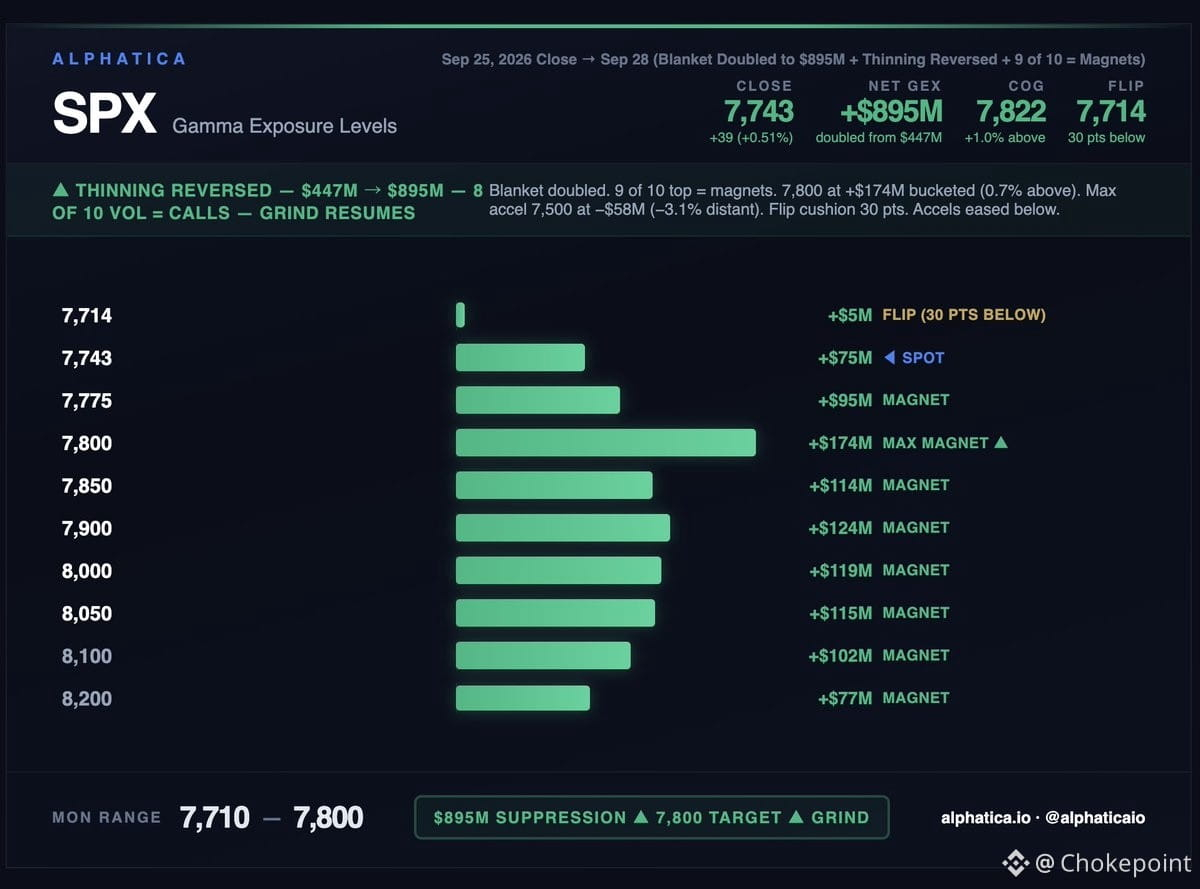
抛售周期正在被大幅压缩。八月花了十个交易日才消化完毕。九月初用了四个。到本周只用了一个。
周三在一个交易日内抹掉了经销商缓冲垫的65%。到周五,该缓冲垫又翻回到了895M美元。全周缓冲垫水平为:1.34B → 1.33B → 468M → 447M → 895M。
这种“压缩”才是关键叙事,而不是绝对水平本身。对冲买方成交得更快了,卖方到场也更早了。市场正在像过去消化一次糟糕的小时那样,代谢波动。
周五是单向买盘。十个最繁忙的交投中有八个是7,750到7,850之间的看涨期权。现在,十个最大持仓中有九个会把价格拉向它们。
下方的结构是空的——唯一有意义的下行加速位距离仅3.1%,且规模很小。上方的结构很厚——从7,775到7,900有五个连续的重磅水平,其中最大的位置在7,800,距离不过不到1%的上方空间。
今天日历是空的。
有一点要记住:六天前缓冲垫还是4M。速度会向两边同时削减,上周在两个方向都证明了这一点。
今日区间:7,710到7,800。
$SPY $QQQ
2
2
1.6k
·
--
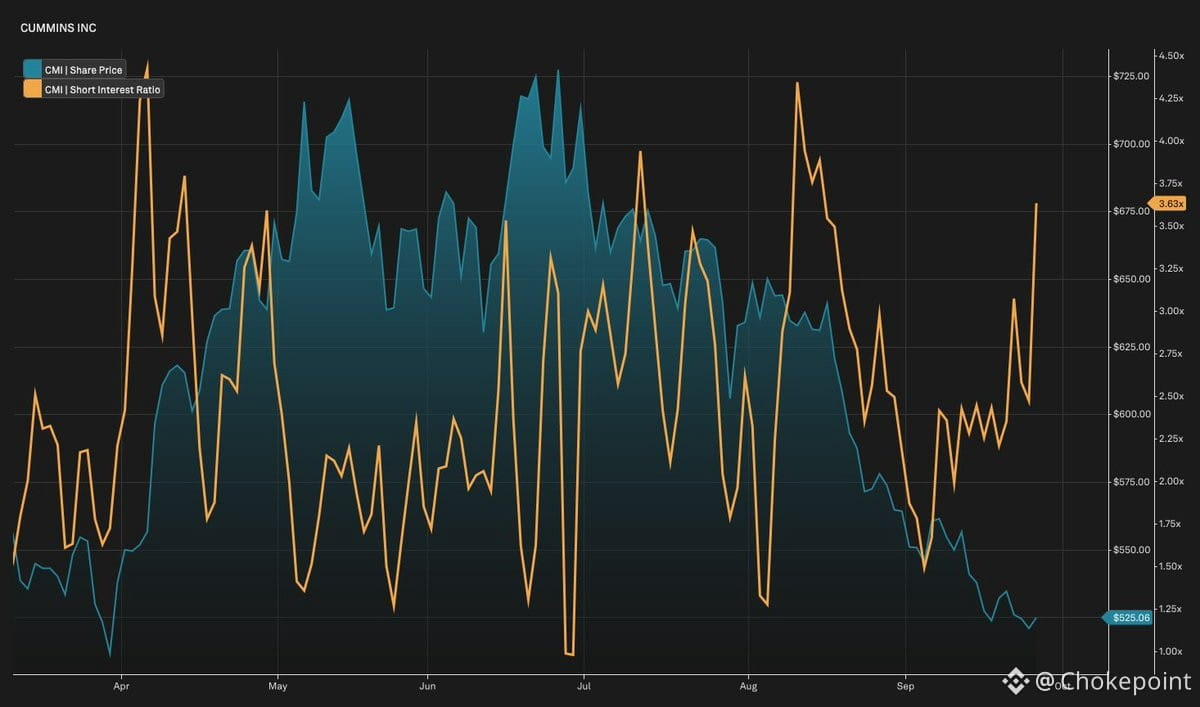
$CMI 的空头持仓在一个月内上涨 64%,而股价却下跌了将近 15%——这并非随机噪声。周五的看涨/看跌期权比率(put/call ratio)达到 3.56,几乎是过去六个月中值的 4 倍,且位于第 95 个百分位。有人正在构建一笔相当严肃的空头仓位,并且进行着高强度对冲。
催化剂传闻:今天下午 2 点可能会发布柴油禁令公告。如果这是真的,康明斯(Cummins)将遭遇结构性打击——柴油发动机是核心收入来源。市场的仓位调整显然已经在新闻周期真正发酵之前完成。
这就是一种典型的情形:上游信号(柴油的监管风险)会在“标题”之前就体现在衍生品资金流中。留意下午 2 点的窗口,以及一旦波动率飙升伽马(gamma)如何变化。若禁令落地,空头持仓和看跌期权的资金流将是最先给出的“告警”。
催化剂传闻:今天下午 2 点可能会发布柴油禁令公告。如果这是真的,康明斯(Cummins)将遭遇结构性打击——柴油发动机是核心收入来源。市场的仓位调整显然已经在新闻周期真正发酵之前完成。
这就是一种典型的情形:上游信号(柴油的监管风险)会在“标题”之前就体现在衍生品资金流中。留意下午 2 点的窗口,以及一旦波动率飙升伽马(gamma)如何变化。若禁令落地,空头持仓和看跌期权的资金流将是最先给出的“告警”。
306
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码