

MR WHICK
7.4k 个内容
MR WHICK
举报
屏蔽用户
THE WORLD BOWS DOWN, IF THERE IS SOMEONE TO MAKE IT BOW 😉
674 关注
29.4K+ 粉丝
22.9K+ 点赞
帖子
全部
视频
·
--
文章
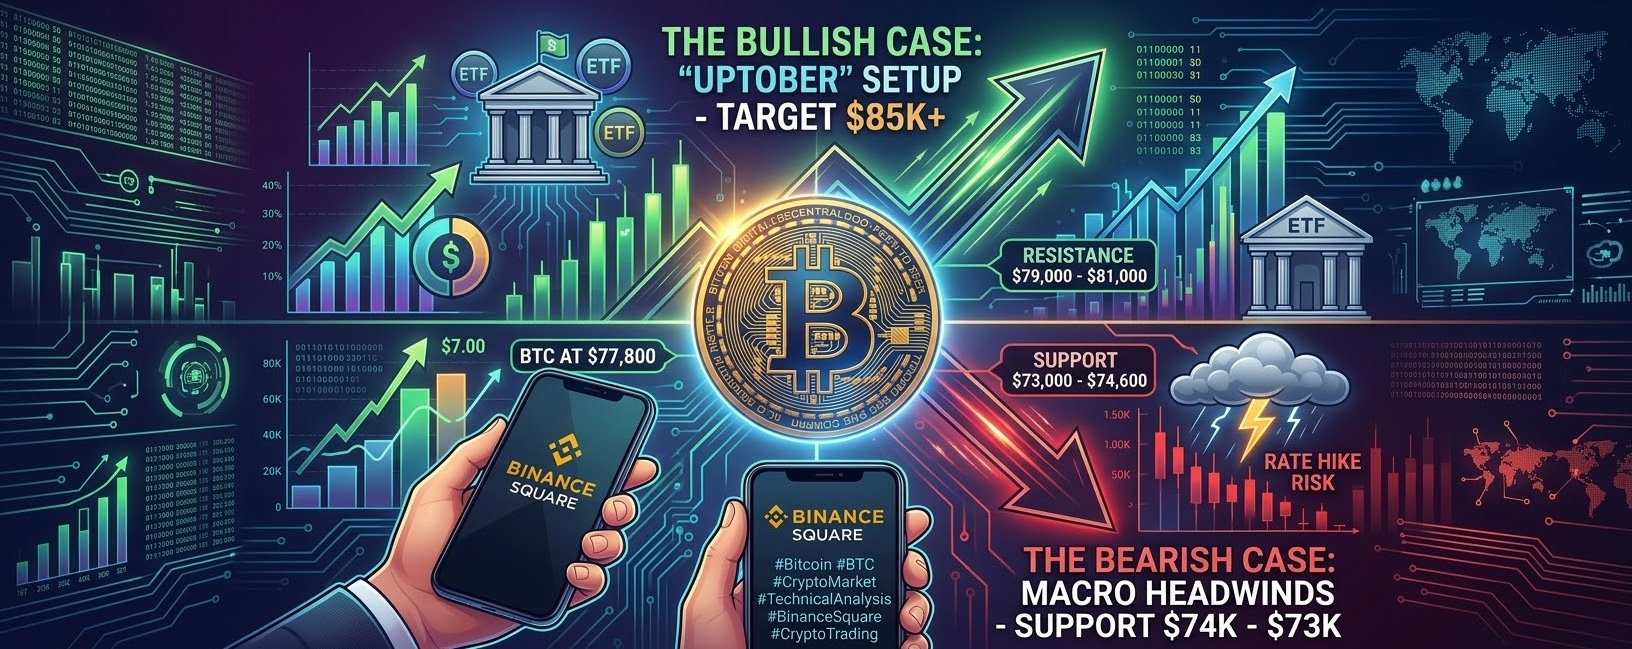
⚠️ 关键BTC警报:85K向上突破 vs 74K向下跌破 即将到来!🚨比特币接下来的大动作:我们准备冲击85K,还是跌向74K?🚨
BTC目前正在77,800美元附近盘整。上周出现了爆发式行情,曾一度突破81,000美元!🚀
但随着近期回调,大家都在问:接下来会发生什么?
下面是当前技术面与宏观面状况的拆解:
📉 看空情景(宏观阻力):杰克逊霍尔的近期偏鹰派表态让9月份再次加息的可能性重新上桌。这导致短期美国国债收益率跳升,从而对比特币等风险资产造成直接压力。如果趋势线被打破且抛压持续,需要重点关注的关键需求区间是73,000 - 74,600美元。
⚠️ 关键BTC警报:85K向上突破 vs 74K向下跌破 即将到来!
🚨比特币接下来的大动作:我们准备冲击85K,还是跌向74K?🚨
BTC目前正在77,800美元附近盘整。上周出现了爆发式行情,曾一度突破81,000美元!🚀
但随着近期回调,大家都在问:接下来会发生什么?
下面是当前技术面与宏观面状况的拆解:
📉 看空情景(宏观阻力):杰克逊霍尔的近期偏鹰派表态让9月份再次加息的可能性重新上桌。这导致短期美国国债收益率跳升,从而对比特币等风险资产造成直接压力。如果趋势线被打破且抛压持续,需要重点关注的关键需求区间是73,000 - 74,600美元。
BTC目前正在77,800美元附近盘整。上周出现了爆发式行情,曾一度突破81,000美元!🚀
但随着近期回调,大家都在问:接下来会发生什么?
下面是当前技术面与宏观面状况的拆解:
📉 看空情景(宏观阻力):杰克逊霍尔的近期偏鹰派表态让9月份再次加息的可能性重新上桌。这导致短期美国国债收益率跳升,从而对比特币等风险资产造成直接压力。如果趋势线被打破且抛压持续,需要重点关注的关键需求区间是73,000 - 74,600美元。
142
·
--
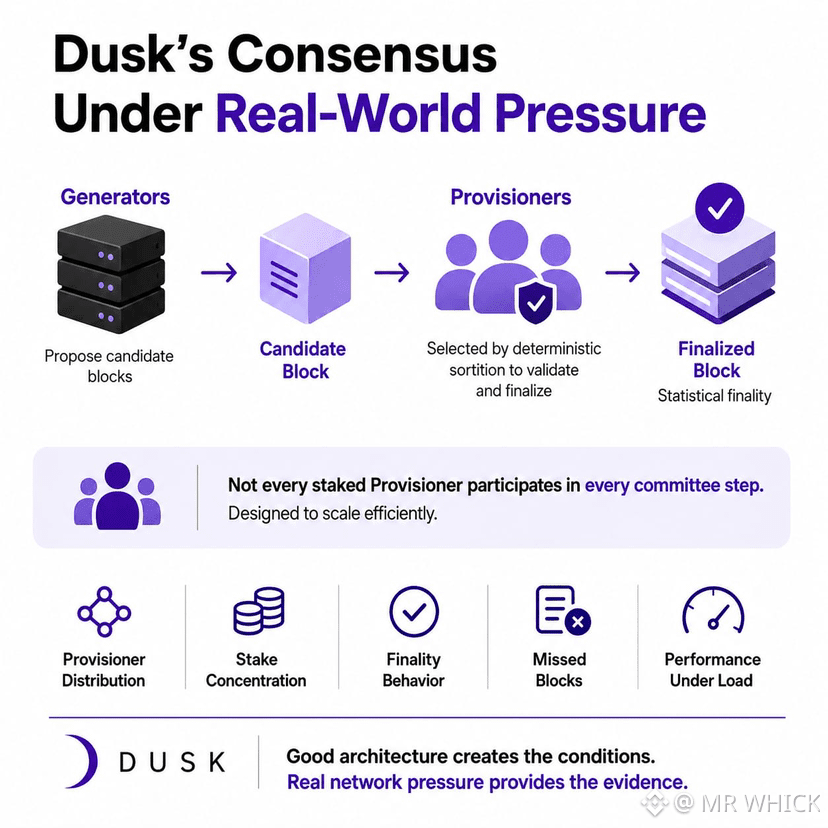
#dusk 我一直反复思考关于 Dusk 共识的一个问题:效率在纸面上看起来很有说服力,但当真实的网络活动开始对系统施压时,会发生什么?
Dusk 的分离式拜占庭协议(SBA)将共识职责拆分开来。生成器(Generators)提出候选区块,而通过确定性排序(deterministic sortition)选出的提供者(Provisioners)会进入委员会,用于验证并最终确认这些区块。其目标是统计意义上的最终性:一旦某个区块被最终确定,它应当以仅有极其微小的概率发生分叉,从而变得不可逆。
我觉得有意思的是,Dusk 不要求每一位已质押的 Provisioner 都必须参与每一个委员会步骤。随着活动规模扩大,这一点可能会变得很重要。不过,仅凭该架构本身并不能证明在持续的现实世界需求之下,网络将能够多么高效地运行。
我更想观察的是这一点,而不是直接假设。
Provisioner 的分布情况、质押集中度、最终性表现、漏出(missed)区块的情况,以及在高强度活动下的性能,都应当能让我们更深入地了解 DUSK 的共识究竟有多么经得起考验。
良好的架构会创造条件。真实的网络压力则提供证据。 @Dusk_Foundation $DUSK
#dusk 我一直反复思考关于 Dusk 共识的一个问题:效率在纸面上看起来很有说服力,但当真实的网络活动开始对系统施压时,会发生什么?
Dusk 的分离式拜占庭协议(SBA)将共识职责拆分开来。生成器(Generators)提出候选区块,而通过确定性排序(deterministic sortition)选出的提供者(Provisioners)会进入委员会,用于验证并最终确认这些区块。其目标是统计意义上的最终性:一旦某个区块被最终确定,它应当以仅有极其微小的概率发生分叉,从而变得不可逆。
我觉得有意思的是,Dusk 不要求每一位已质押的 Provisioner 都必须参与每一个委员会步骤。随着活动规模扩大,这一点可能会变得很重要。不过,仅凭该架构本身并不能证明在持续的现实世界需求之下,网络将能够多么高效地运行。
我更想观察的是这一点,而不是直接假设。
Provisioner 的分布情况、质押集中度、最终性表现、漏出(missed)区块的情况,以及在高强度活动下的性能,都应当能让我们更深入地了解 DUSK 的共识究竟有多么经得起考验。
良好的架构会创造条件。真实的网络压力则提供证据。 @Dusk $DUSK
1
3
416
·
--
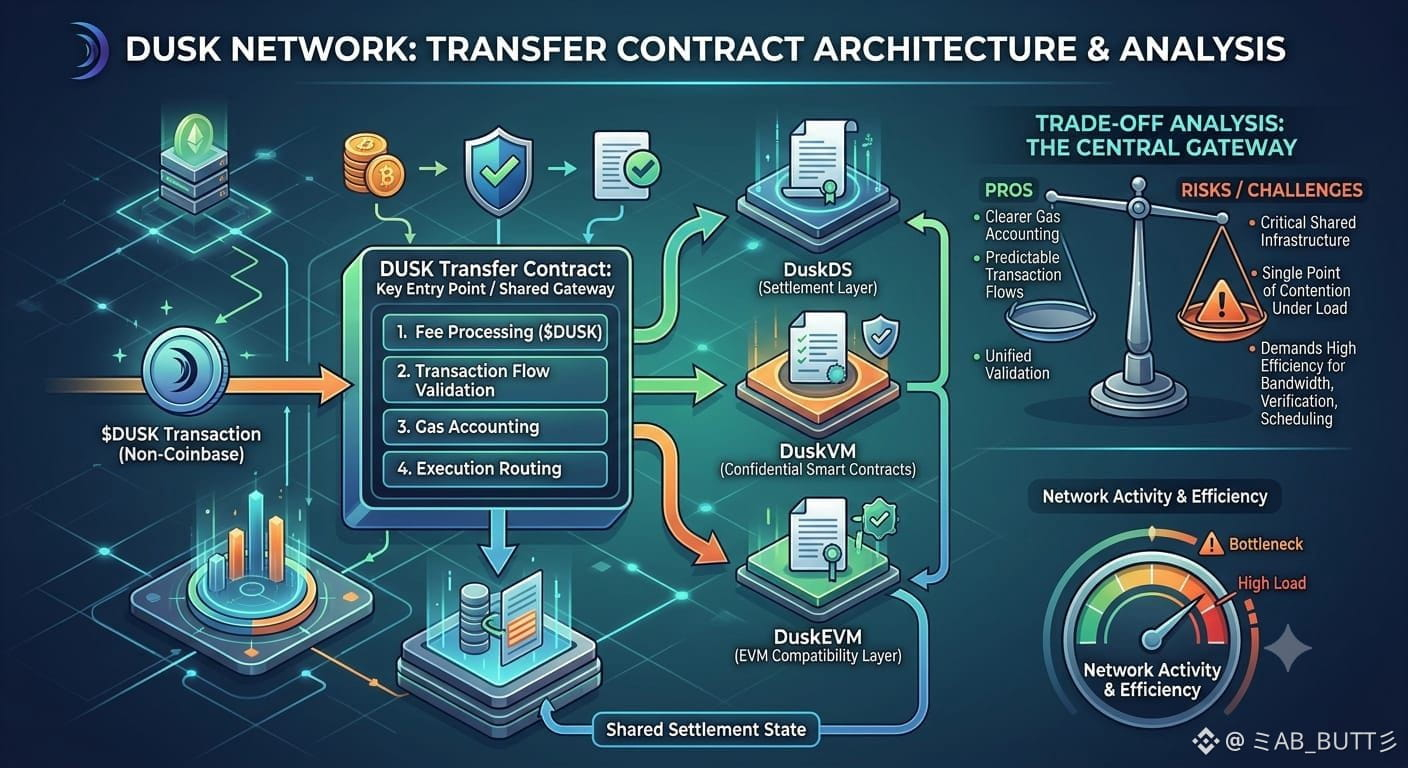
我注意到的一点是,使用任何 dApp 都会通过同一条初始协议路径 @Dusk_Foundation 。
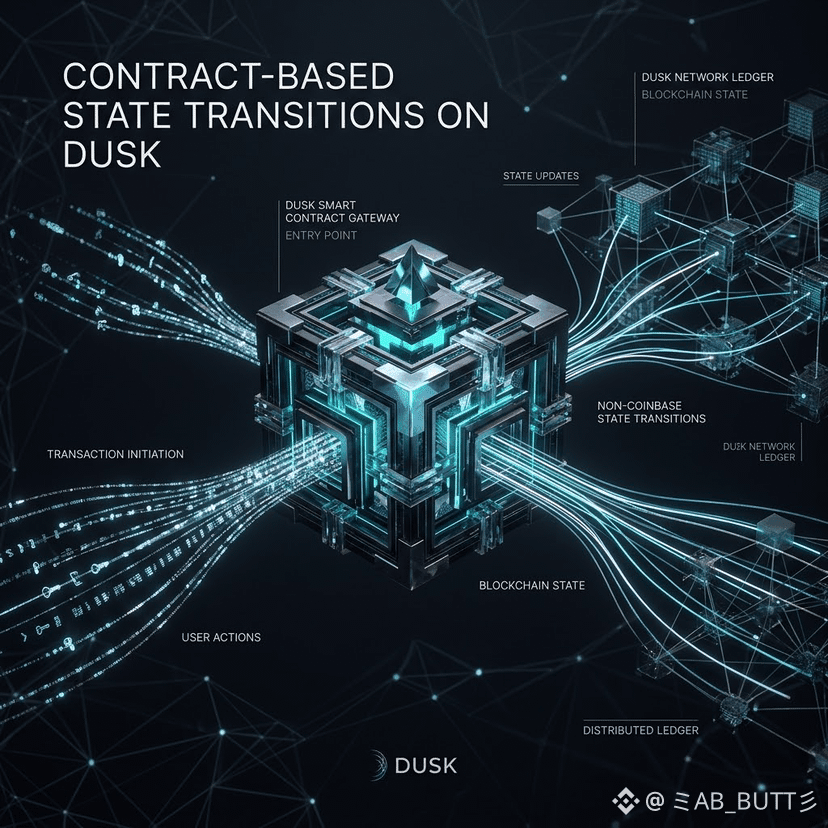
我将 DUSK Transfer Contract 视为 DuskDS 上非来自 Coinbase 的状态变更的重要入口。协议在理论上将资产层与计算层分离,但它们仍通过共享的结算状态进行协调。
$DUSK 是网络上用于支付计算的原生代币。这就是为什么标准交易会先通过 Transfer Contract 处理费用。它负责费用、校验相关的交易流程,然后将执行路由到目标智能合约。
这为什么重要?使用一个共享网关可以让 gas 的计量更清晰、也更可预测。但这也有取舍。Transfer Contract 会变成关键的共享基础设施,因为每一笔交易都必须经过它的费用与验证路径。
如果网络活动显著增长,对带宽、验证以及交易调度的需求可能会上升。这并不必然意味着计算层会成为瓶颈,但它会让在高负载下的效率成为一个需要重点关注的重要指标。
Dusk 的架构(包括 DuskDS、DuskVM 和 DuskEVM)旨在支持不同的执行需求,同时确保结算仍连接到同一网络。 #dusk $DUSK @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
我注意到的一点是,使用任何 dApp 都会通过同一条初始协议路径 @Dusk 。
我将 DUSK Transfer Contract 视为 DuskDS 上非来自 Coinbase 的状态变更的重要入口。协议在理论上将资产层与计算层分离,但它们仍通过共享的结算状态进行协调。
$DUSK 是网络上用于支付计算的原生代币。这就是为什么标准交易会先通过 Transfer Contract 处理费用。它负责费用、校验相关的交易流程,然后将执行路由到目标智能合约。
这为什么重要?使用一个共享网关可以让 gas 的计量更清晰、也更可预测。但这也有取舍。Transfer Contract 会变成关键的共享基础设施,因为每一笔交易都必须经过它的费用与验证路径。
如果网络活动显著增长,对带宽、验证以及交易调度的需求可能会上升。这并不必然意味着计算层会成为瓶颈,但它会让在高负载下的效率成为一个需要重点关注的重要指标。
Dusk 的架构(包括 DuskDS、DuskVM 和 DuskEVM)旨在支持不同的执行需求,同时确保结算仍连接到同一网络。 #dusk $DUSK @Dusk $DUSK
3
2
212
·
--
所有人都在谈论 RWA 合规,但几乎没有人真正理解使其能够运作的链上架构。
我在深入研究 Dusk 如何处理这一点,发现他们的 Zedger 模型比人们想象的要复杂得多。受监管的 DeFi 会带来一个棘手的工程问题:参与者身份、历史账户余额以及在途转账分别运行在完全不同的生命周期中。
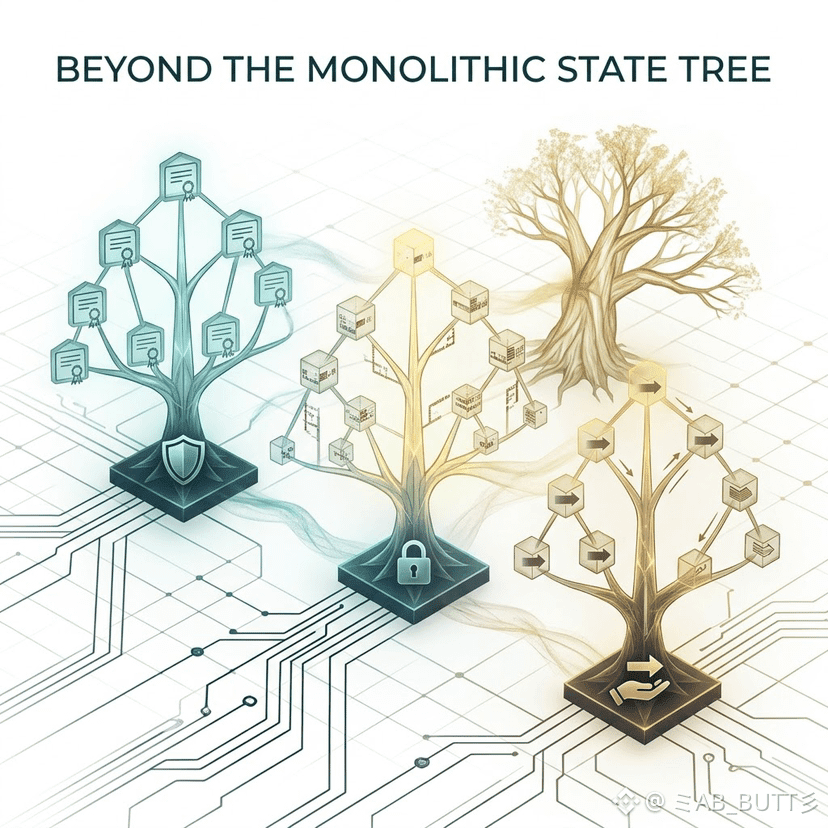
大多数区块链只是把所有这些数据塞进一个巨大的单体状态树里。相反,Dusk 将状态在三棵专用的 Poseidon Merkle 树之间进行隔离:
- whitelistTree:在不向公开账本暴露真实个人凭据的情况下,验证你的授权身份。
- memorySlotTree:通过跟踪用户账户的根承诺(Sparse Merkle-Segment Tries),来让你的余额历史保持私密。
- coinTree:作为瞬态层,管理类似 UTXO 的转账;当资产等待接收方确认或超时后的索取时,这一层负责其处理。
在三种不同的树之间进行成员证明验证,会增加零知识计算成本吗?会。但这种三层分离彻底消除了交易图谱泄漏,同时又让机构级发行人与监管标准保持严格一致。这是一个非常出色的权衡。
你认为这种三层架构会成为机构级 DeFi 的标准吗?在下方告诉我你的想法吧!👇 #dusk $DUSK @Dusk
387
·
--
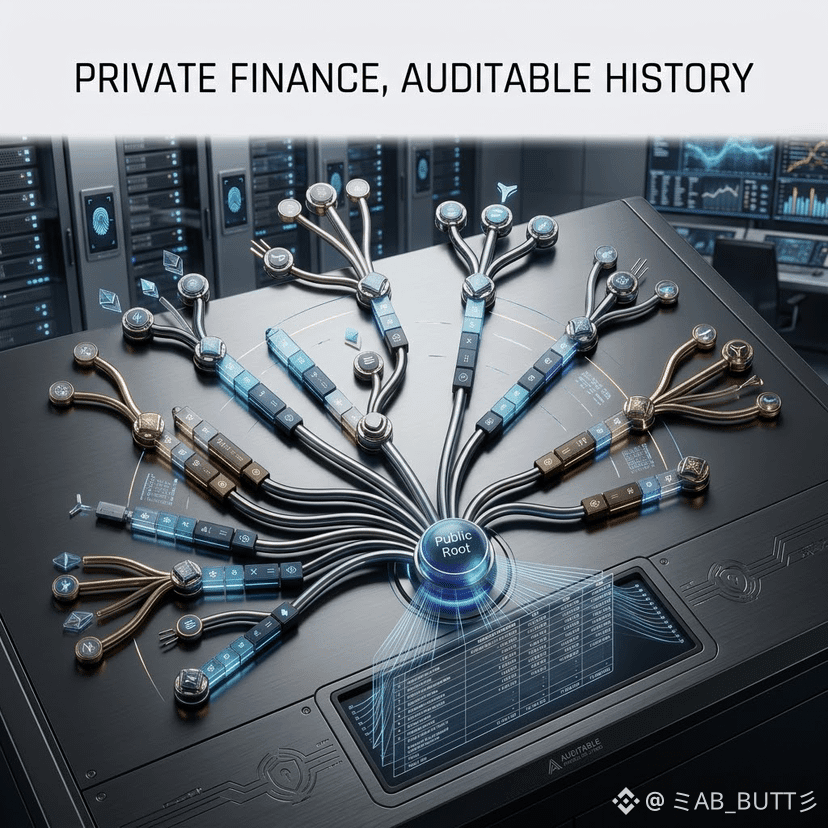
大多数区块链都面临一个核心冲突:证券监管要求提供账户余额的详细历史记录,但公开账本却会暴露一切。为了解决这个问题,Dusk 为其 Zedger 模型创建了一种全新的方案:稀疏默克尔-分段 Trie(SMST)。
标准的 UTXO 模型无法追踪区间余额,也无法将有资格分红的资金与交易资金分开。SMST 通过将稀疏默克尔树的密码学累加器特性,与线段树存储区间数据的能力结合来修复这一点。
在 SMST 内部,每个节点都会记录特定的余额状态:最大余额、交易余额、投票余额以及分红余额。该设计使得账户能够在不降低安全性的前提下,可靠地记录跨不同时间段的每一次余额变化,同时仅向外界公开公共根节点的变化。
这意味着什么?资产运营方可以在任意历史时间点、用于合规目的,明确重建资本化表,同时不会剥夺用户在链上的隐私。 #dusk $DUSK @Dusk
标准的 UTXO 模型无法追踪区间余额,也无法将有资格分红的资金与交易资金分开。SMST 通过将稀疏默克尔树的密码学累加器特性,与线段树存储区间数据的能力结合来修复这一点。
在 SMST 内部,每个节点都会记录特定的余额状态:最大余额、交易余额、投票余额以及分红余额。该设计使得账户能够在不降低安全性的前提下,可靠地记录跨不同时间段的每一次余额变化,同时仅向外界公开公共根节点的变化。
这意味着什么?资产运营方可以在任意历史时间点、用于合规目的,明确重建资本化表,同时不会剥夺用户在链上的隐私。 #dusk $DUSK @Dusk
12
10
969
·
--
真实
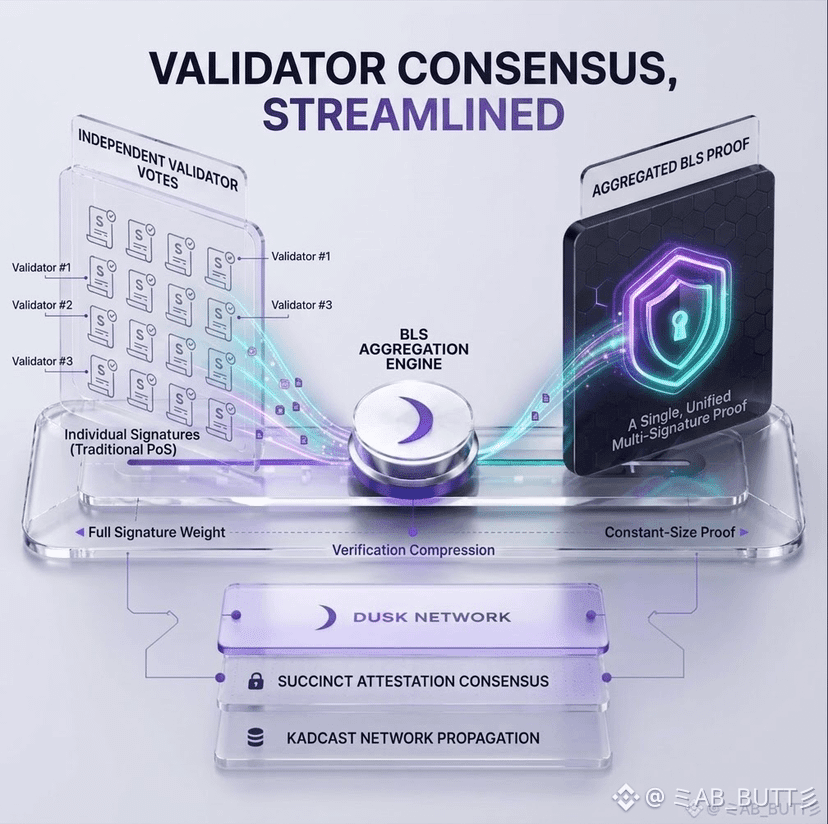
#dusk 在黄昏(Dusk)的共识架构中,一个细节让这件事变得更有意思。网络不再为每个验证者单独存储其投票,而是将 BLS 签名聚合为一个单一的证明。在传统方案中,每个验证者的签名都会占用各自的区块空间。在 Dusk 中,数百个委员会的投票被压缩成一种恒定大小的签名,同时仍然能够验证每一位参与者。
我认为这里有用的想法是可扩展性。Dusk 并没有强迫节点去存储每一个独立签名,因为随着时间推移,永久性的验证者“膨胀”会让运行节点的成本变得太高。
甚至还有一个实际的权衡:聚合 BLS 签名需要进行略多的密码学计算,但它节省了大量带宽和链上存储。这有助于让节点运行者的硬件需求保持较低。
所以更好的问题并不是“有多少验证者能签名?”而是“链条能多高效地记录他们的共识?” $DUSK @Dusk_Foundation
#dusk 在黄昏(Dusk)的共识架构中,一个细节让这件事变得更有意思。网络不再为每个验证者单独存储其投票,而是将 BLS 签名聚合为一个单一的证明。在传统方案中,每个验证者的签名都会占用各自的区块空间。在 Dusk 中,数百个委员会的投票被压缩成一种恒定大小的签名,同时仍然能够验证每一位参与者。
我认为这里有用的想法是可扩展性。Dusk 并没有强迫节点去存储每一个独立签名,因为随着时间推移,永久性的验证者“膨胀”会让运行节点的成本变得太高。
甚至还有一个实际的权衡:聚合 BLS 签名需要进行略多的密码学计算,但它节省了大量带宽和链上存储。这有助于让节点运行者的硬件需求保持较低。
所以更好的问题并不是“有多少验证者能签名?”而是“链条能多高效地记录他们的共识?” $DUSK @Dusk
我认为这里有用的想法是可扩展性。Dusk 并没有强迫节点去存储每一个独立签名,因为随着时间推移,永久性的验证者“膨胀”会让运行节点的成本变得太高。
甚至还有一个实际的权衡:聚合 BLS 签名需要进行略多的密码学计算,但它节省了大量带宽和链上存储。这有助于让节点运行者的硬件需求保持较低。
所以更好的问题并不是“有多少验证者能签名?”而是“链条能多高效地记录他们的共识?” $DUSK @Dusk
9
9
574
·
--
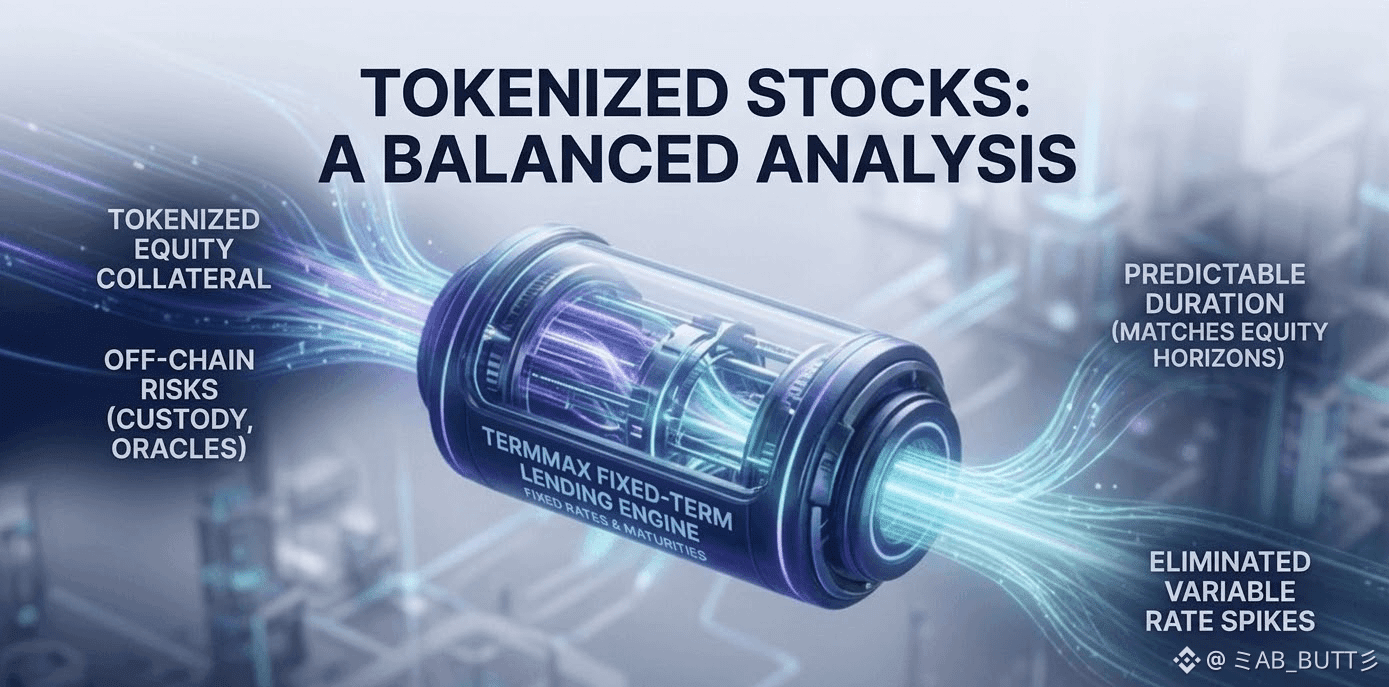
把代币化股票作为抵押品会引发一个对我来说至关重要的问题:当传统市场风险进入 DeFi 时,究竟会发生什么变化?
在 @termmax Alpha 的定期借贷引擎中,答案归结于结构性摩擦:市场交易时间与 24/7 清算之间的不匹配。
传统股票在周末不交易,但智能合约会不间断运行。如果场外股票在周一开盘时出现跳空下跌,那么链上金库就必须在单个区块中吸收数天累计的价格波动。
TermMax 通过将固定借款利率与与股票持有期限相匹配的固定到期日进行锁定,从而解决了期限问题。
不过,这种取舍是有代价的。借款人可以避免突发的浮动利率飙升,但他们需要改为承担场外托管封装以及预言机结算风险。
这也是我觉得有意思的地方:固定利率带来可预测性,但 RWA 抵押品意味着必须在链上接受真实世界的市场摩擦。 #termmax @TermMax
把代币化股票作为抵押品会引发一个对我来说至关重要的问题:当传统市场风险进入 DeFi 时,究竟会发生什么变化?
在 @TermMax Alpha 的定期借贷引擎中,答案归结于结构性摩擦:市场交易时间与 24/7 清算之间的不匹配。
传统股票在周末不交易,但智能合约会不间断运行。如果场外股票在周一开盘时出现跳空下跌,那么链上金库就必须在单个区块中吸收数天累计的价格波动。
TermMax 通过将固定借款利率与与股票持有期限相匹配的固定到期日进行锁定,从而解决了期限问题。
不过,这种取舍是有代价的。借款人可以避免突发的浮动利率飙升,但他们需要改为承担场外托管封装以及预言机结算风险。
这也是我觉得有意思的地方:固定利率带来可预测性,但 RWA 抵押品意味着必须在链上接受真实世界的市场摩擦。 #termmax @TermMax
2
6
443
·
--
#dusk one detail in Dusk’s Phoenix model makes this more interesting. The network can keep track of balance changes without exposing every transaction and value behind them. Instead of publishing a complete financial history, Phoenix uses encrypted notes and zero-knowledge proofs to maintain valid state while keeping sensitive details private.
我认为这里有个有用的点在于“连续性”。Dusk 不需要让所有人都看到每一笔过去的交易,才能知道当前状态是有效的。
这就带来了一个有趣的权衡:网络可以在保留长期余额变动记录的同时,避免发布这些余额背后完整的财务历史。
所以,更好的问题不是“Dusk 是否保留交易历史?”而是:其中有多少历史必须是公开的?$DUSK @Dusk
我认为这里有个有用的点在于“连续性”。Dusk 不需要让所有人都看到每一笔过去的交易,才能知道当前状态是有效的。
这就带来了一个有趣的权衡:网络可以在保留长期余额变动记录的同时,避免发布这些余额背后完整的财务历史。
所以,更好的问题不是“Dusk 是否保留交易历史?”而是:其中有多少历史必须是公开的?$DUSK @Dusk
13
9
459
·
--
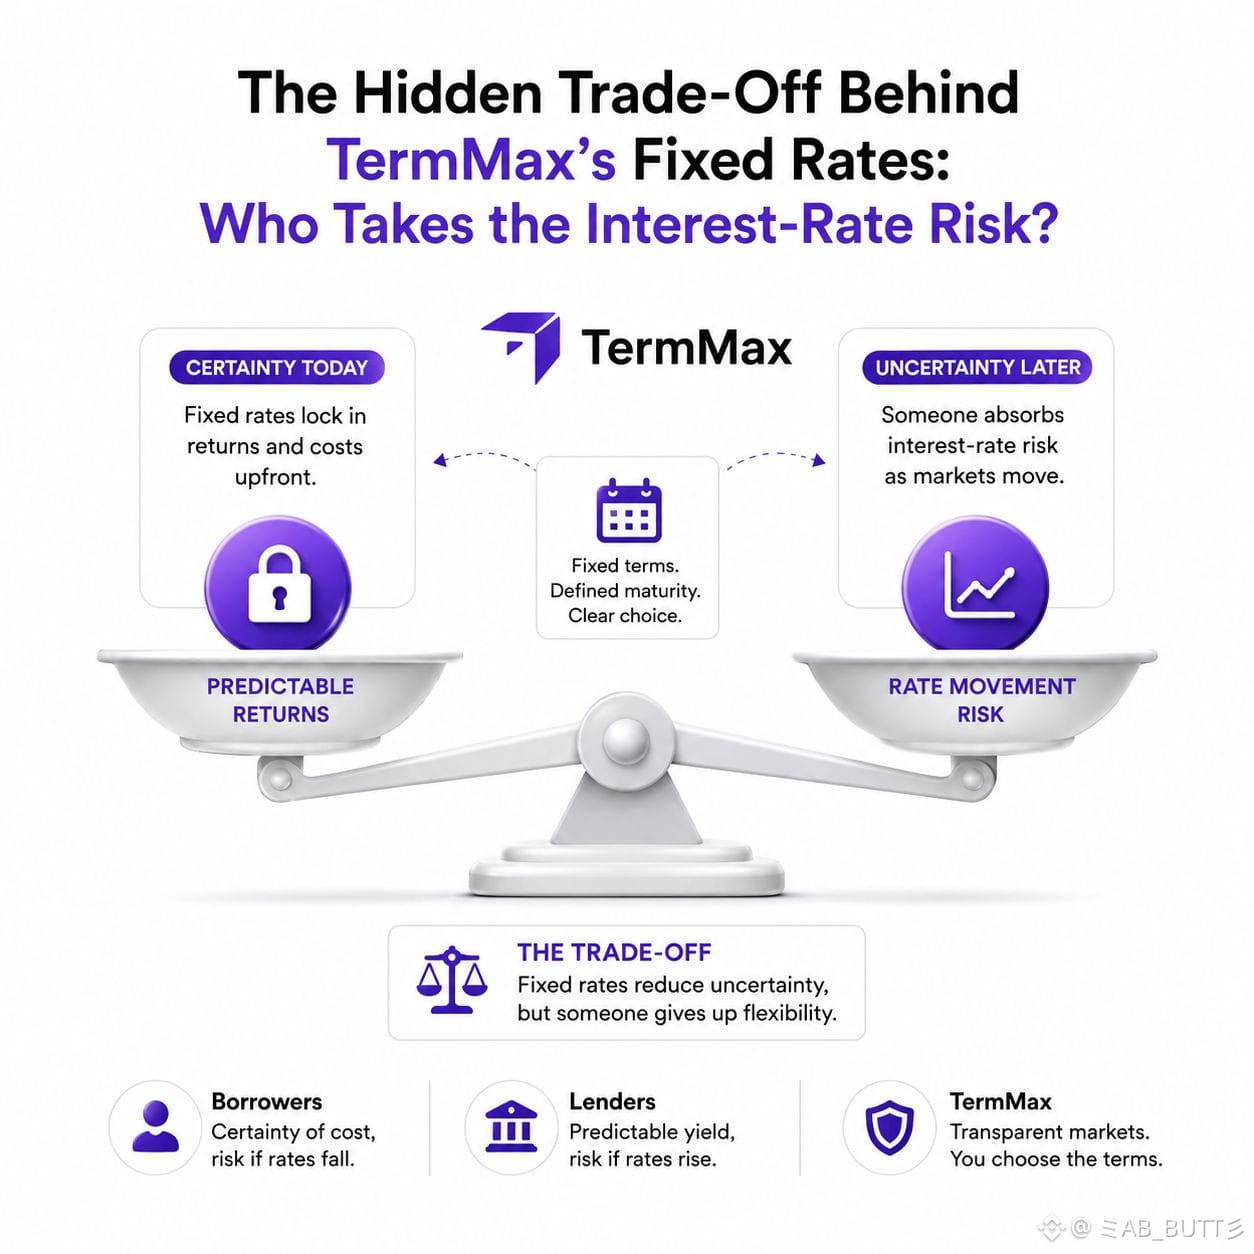
固定利率听起来像确定性——直到你问:到底是谁来承担它背后的不确定性。
在@termmax 中,固定利率的借贷会在特定期限内锁定利率,因此借款人可以提前知道利息成本,而出借人也能获得可预测的回报。TermMax的界面会按到期日将这些固定利率市场进行区分,用户会选择具体的期限,而不是无限期地浮动。(TermMax)
这种可预测性并不能消除利率风险。它只是改变了风险所在的位置。
我的理解是:当后来市场利率发生变化时,锁定固定利率的一方会放弃一些灵活性。如果利率下跌,借款人可能会被迫继续支付已约定的利率;如果利率上升,出借人可能会错过其他地方更好的机会。
这就是隐藏的权衡:固定回报降低了利率不确定性,但也可能带来机会成本。
所以,真正有趣的问题并不是利率是否固定。而是:当市场偏离这条固定利率时,究竟谁会受益?#termmax @termmax
固定利率听起来像确定性——直到你问:到底是谁来承担它背后的不确定性。
在@TermMax 中,固定利率的借贷会在特定期限内锁定利率,因此借款人可以提前知道利息成本,而出借人也能获得可预测的回报。TermMax的界面会按到期日将这些固定利率市场进行区分,用户会选择具体的期限,而不是无限期地浮动。(TermMax)
这种可预测性并不能消除利率风险。它只是改变了风险所在的位置。
我的理解是:当后来市场利率发生变化时,锁定固定利率的一方会放弃一些灵活性。如果利率下跌,借款人可能会被迫继续支付已约定的利率;如果利率上升,出借人可能会错过其他地方更好的机会。
这就是隐藏的权衡:固定回报降低了利率不确定性,但也可能带来机会成本。
所以,真正有趣的问题并不是利率是否固定。而是:当市场偏离这条固定利率时,究竟谁会受益?#termmax @TermMax
8
9
362
·
--
部分真实
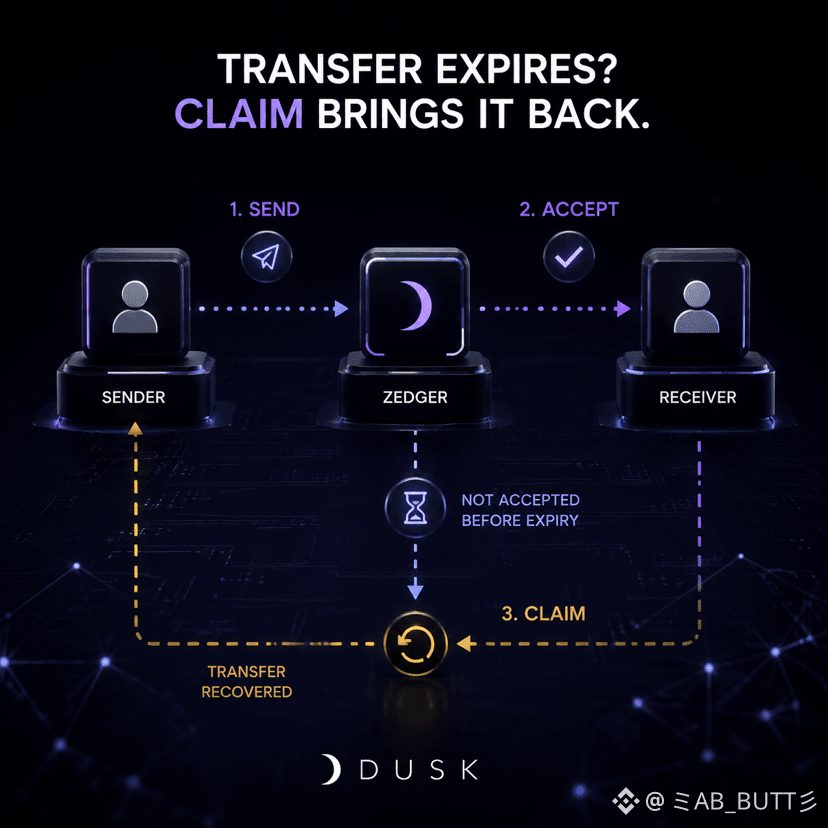
#dusk $DUSK @Dusk_Foundation a Zedger 转账可以在不变成接收方最终可用余额之前发送——这正是 CLAIM 存在的原因。
在 Dusk 的 Zedger 设计中,SEND 并不会立即将一笔转账变成接收方已接受的余额。接收方必须在转账过期前执行 ACCEPT。
如果这种情况从未发生,CLAIM 会为发送方提供一种明确的方式来收回已过期的转账,而不是让它无限期地悬而未决。
这就形成了一个有趣的三步生命周期:
SEND 发起 → ACCEPT 完成 → CLAIM 处理过期。
值得注意的是,Zedger 明确考虑了这样一种情况:接收端只是单纯地什么都不做。该协议不必假设每一笔发起的转账都必然能成功完成。
未回答的问题更具实际意义:在真实网络活动中,CLAIM 需要被用到的频率有多高?
这一机制已被记录下来。它在现实世界中的使用情况,才是接下来值得关注的证据。
#dusk $DUSK @Dusk a Zedger 转账可以在不变成接收方最终可用余额之前发送——这正是 CLAIM 存在的原因。
在 Dusk 的 Zedger 设计中,SEND 并不会立即将一笔转账变成接收方已接受的余额。接收方必须在转账过期前执行 ACCEPT。
如果这种情况从未发生,CLAIM 会为发送方提供一种明确的方式来收回已过期的转账,而不是让它无限期地悬而未决。
这就形成了一个有趣的三步生命周期:
SEND 发起 → ACCEPT 完成 → CLAIM 处理过期。
值得注意的是,Zedger 明确考虑了这样一种情况:接收端只是单纯地什么都不做。该协议不必假设每一笔发起的转账都必然能成功完成。
未回答的问题更具实际意义:在真实网络活动中,CLAIM 需要被用到的频率有多高?
这一机制已被记录下来。它在现实世界中的使用情况,才是接下来值得关注的证据。
12
10
640
·
--
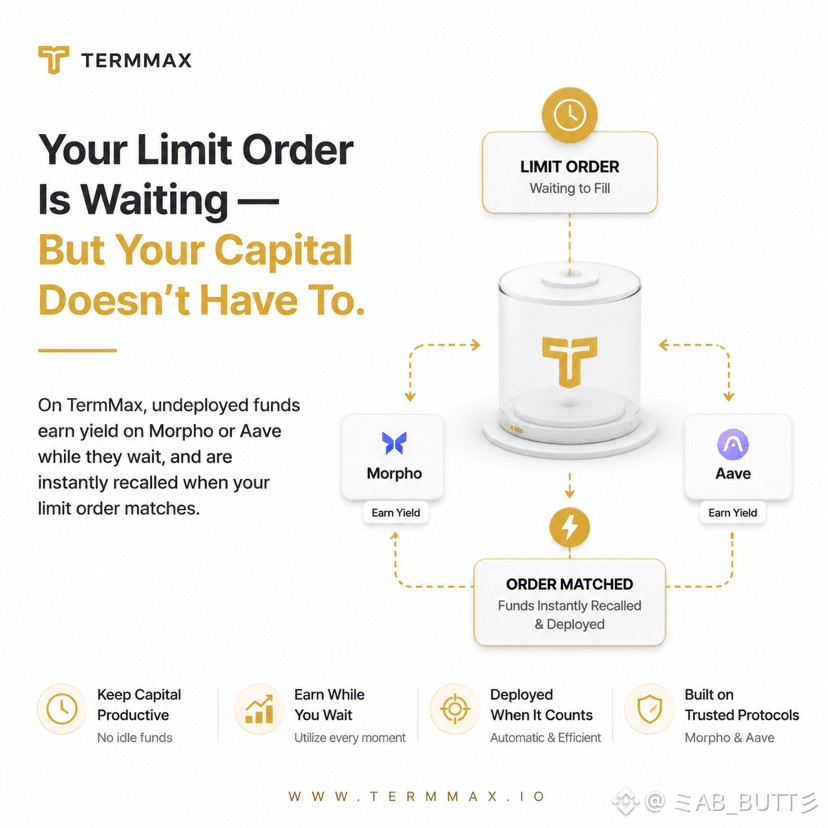
#termmax A 限价单等待成交通常意味着资本也在等待。TermMax 正在尝试改变这一点。
在 TermMax 的策展人(curator)金库设计中,未部署的资金可以在等待期间被路由到 Morpho 或 Aave,以赚取浮动收益。当借款人匹配金库的利率曲线时,所需资金会被以原子方式回收,并部署到固定利率市场中。
这将改变“等待”的经济性。策展人并不一定非要在“为未来的固定利率交易保持流动性”与“将这笔资本用于其他地方”之间二选一。
有趣的并不只是“额外收益”。关键在于资本利用率:TermMax 试图在不将流动性从原本的固定利率策略中移除的前提下,让等待期也变得富有产出。
代价是什么?这段闲置收益仍取决于外部借贷场所的状况,以及其当下的利率与风险。
对 TermMax 来说,执行效率甚至可能在订单成交之前就开始了。@TermMax
11
7
246
·
--
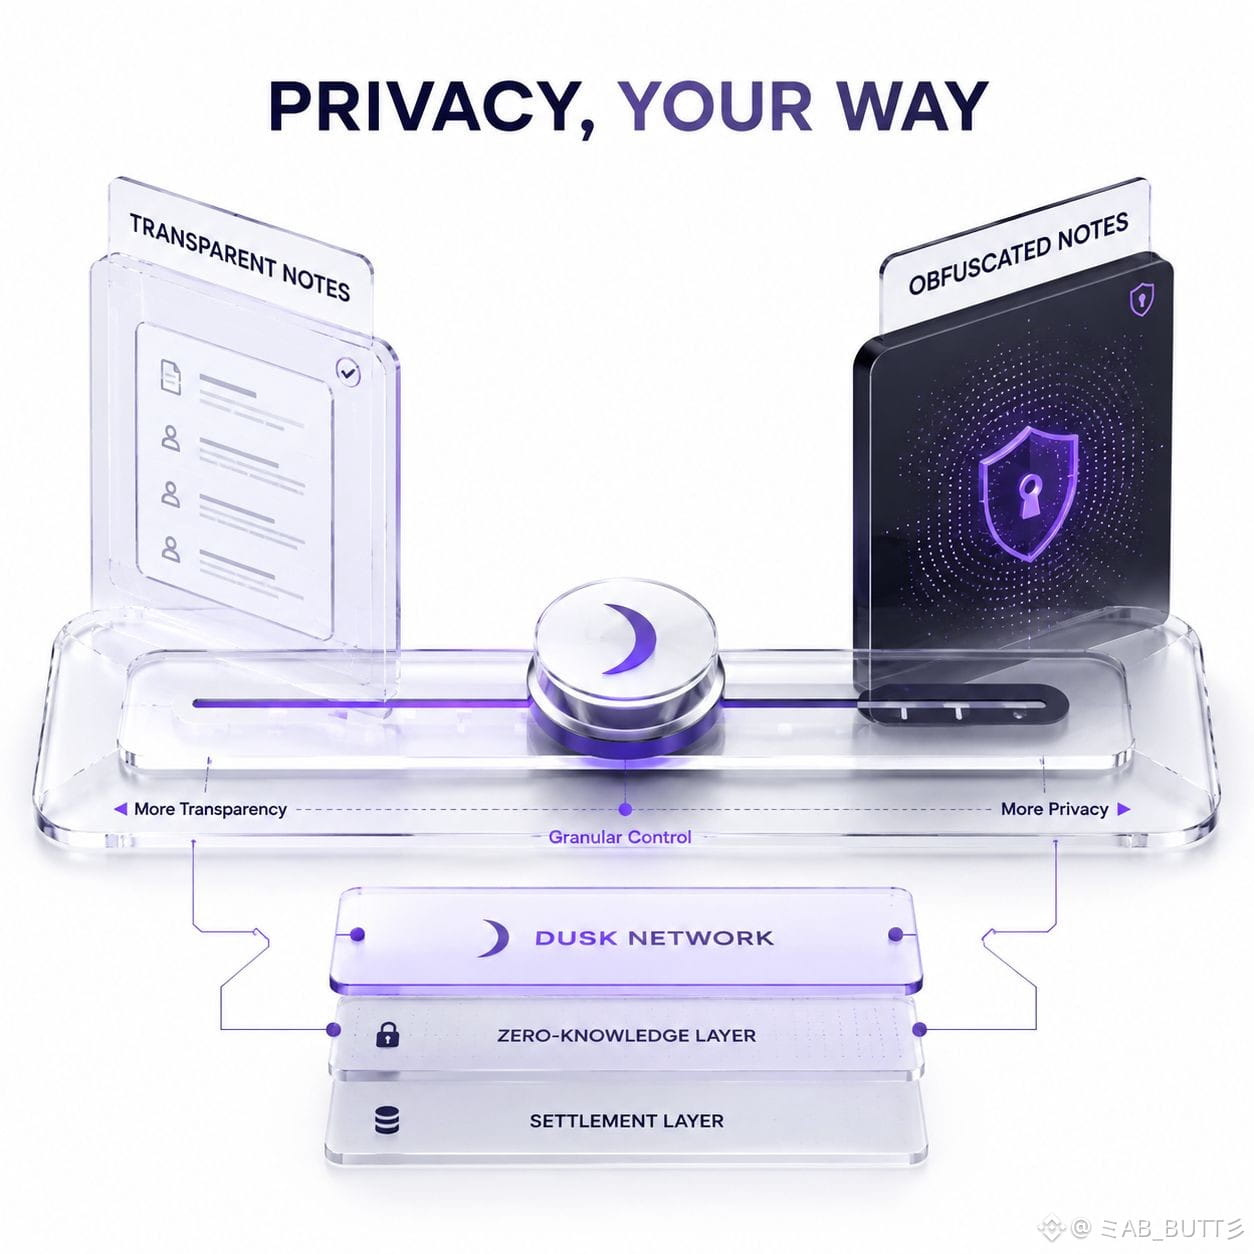
#dusk 破晓(Dusk)的凤凰(Phoenix)模型中有一个细节让它更有趣。笔记可以是透明的或被隐藏(obfuscated),这意味着系统能够在同一个交易模型内处理不同层级的信息可见性。在透明的笔记中,该数值是可见的。在被隐藏的笔记中,该数值会被加密,但该笔记仍然使用破晓的隐私机制。
我认为这里有个有用的思路:灵活性。破晓并没有让每一条笔记都同等可见,因为有些数据可能需要被检查,而有些则应该保持隐藏。
甚至还有一个实际的权衡:破晓将零值交易设为透明,因为如果把它们也隐藏起来,会在笔记树(note tree)中产生不必要的条目。这有助于随着时间的推移减少可避免的数据增长。
所以,更好的问题并不是“私密还是公开?”而是“到底需要哪些内容是可见的?” $DUSK @Dusk_Foundation
#dusk 破晓(Dusk)的凤凰(Phoenix)模型中有一个细节让它更有趣。笔记可以是透明的或被隐藏(obfuscated),这意味着系统能够在同一个交易模型内处理不同层级的信息可见性。在透明的笔记中,该数值是可见的。在被隐藏的笔记中,该数值会被加密,但该笔记仍然使用破晓的隐私机制。
我认为这里有个有用的思路:灵活性。破晓并没有让每一条笔记都同等可见,因为有些数据可能需要被检查,而有些则应该保持隐藏。
甚至还有一个实际的权衡:破晓将零值交易设为透明,因为如果把它们也隐藏起来,会在笔记树(note tree)中产生不必要的条目。这有助于随着时间的推移减少可避免的数据增长。
所以,更好的问题并不是“私密还是公开?”而是“到底需要哪些内容是可见的?” $DUSK @Dusk
我认为这里有个有用的思路:灵活性。破晓并没有让每一条笔记都同等可见,因为有些数据可能需要被检查,而有些则应该保持隐藏。
甚至还有一个实际的权衡:破晓将零值交易设为透明,因为如果把它们也隐藏起来,会在笔记树(note tree)中产生不必要的条目。这有助于随着时间的推移减少可避免的数据增长。
所以,更好的问题并不是“私密还是公开?”而是“到底需要哪些内容是可见的?” $DUSK @Dusk
9
10
460
·
--
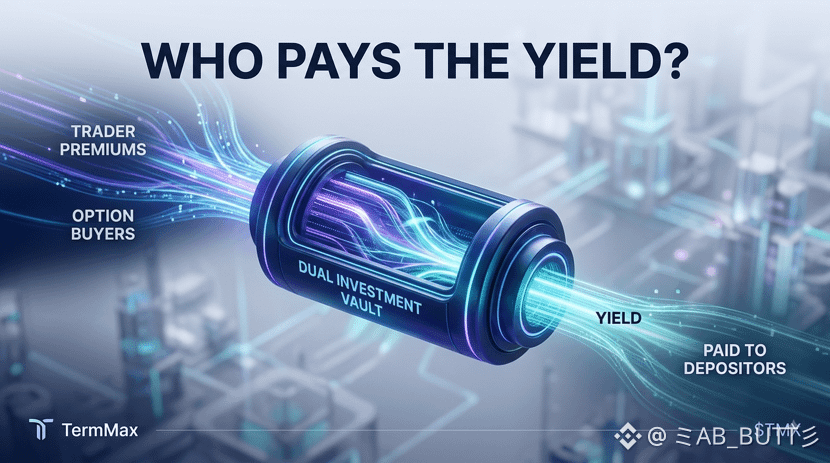
高收益总让我想到一个问题:到底是谁在付这笔钱?
在 @termmax Alpha 的双重投资金库(Dual Investment Vaults)中,答案出人意料地直截了当:Long(做多)与 Short(做空)期权的买方。
交易者会先行支付权利金,以获得带杠杆的看涨(Call)或看跌(Put)敞口。这些权利金会成为双重投资金库的流动性提供者所获得的收益,后者正是站在对立的一方。TermMax 自己的 Alpha 界面明确写到,金库收益由 Long/Short 买方支付。(TermMax)
所以收益并不是凭空出现的。它反映了对期权与杠杆的真实需求。
不过代价是关键的。金库的存款人相当于在为这些期权“承保”,因此回报伴随着对标的资产与结算条件的敞口——而不是“白拿”的收益。
这正是我觉得有意思的地方:更高的期权需求确实可能带来更多的权利金收入,但收益之所以存在,是因为总有人在承担另一侧的风险。#termmax @TermMax
高收益总让我想到一个问题:到底是谁在付这笔钱?
在 @TermMax Alpha 的双重投资金库(Dual Investment Vaults)中,答案出人意料地直截了当:Long(做多)与 Short(做空)期权的买方。
交易者会先行支付权利金,以获得带杠杆的看涨(Call)或看跌(Put)敞口。这些权利金会成为双重投资金库的流动性提供者所获得的收益,后者正是站在对立的一方。TermMax 自己的 Alpha 界面明确写到,金库收益由 Long/Short 买方支付。(TermMax)
所以收益并不是凭空出现的。它反映了对期权与杠杆的真实需求。
不过代价是关键的。金库的存款人相当于在为这些期权“承保”,因此回报伴随着对标的资产与结算条件的敞口——而不是“白拿”的收益。
这正是我觉得有意思的地方:更高的期权需求确实可能带来更多的权利金收入,但收益之所以存在,是因为总有人在承担另一侧的风险。#termmax @TermMax
19
12
255
·
--
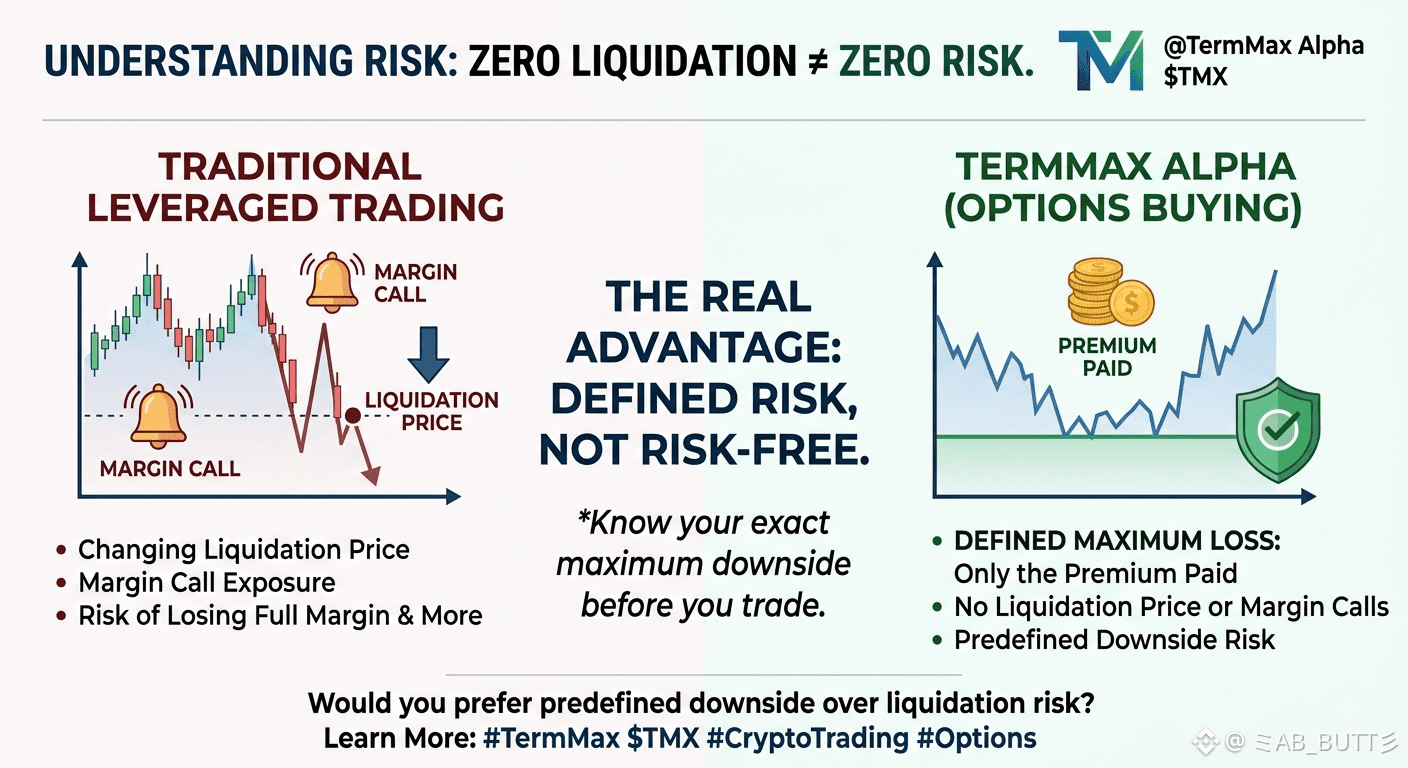
“零清算”并不意味着零风险。
关于 @termmax Alpha,最重要的就是要理解这一点。
当你买入看涨期权或看跌期权时,你会在一开始就支付期权权利金。与传统的杠杆交易不同,不存在变更清算价格或追加保证金的情况。对于期权买方而言,最大亏损就是已支付的权利金。
所以,如果你的交易成本是 50 美元,而你的预测完全失败,你可能会损失这全部 50 美元——但仅限于该笔持仓带来的损失,不会再多。
这才是真正的优势:风险是明确界定的,而不是“无风险交易”。
但仍然有另一个问题:流动性。想要提前平仓,你需要对手方,因此流动性较薄的市场可能会导致滑点,或难以退出。
另外,这种有限亏损的结构适用于期权买方,并不必然自动适用于双重投资的流动性提供者。
TermMax Alpha 并不能消除风险。它只是改变了风险的结构方式。
你更想要预先定义的下行风险,而不是清算风险吗?
#termmax @TermMax
“零清算”并不意味着零风险。
关于 @TermMax Alpha,最重要的就是要理解这一点。
当你买入看涨期权或看跌期权时,你会在一开始就支付期权权利金。与传统的杠杆交易不同,不存在变更清算价格或追加保证金的情况。对于期权买方而言,最大亏损就是已支付的权利金。
所以,如果你的交易成本是 50 美元,而你的预测完全失败,你可能会损失这全部 50 美元——但仅限于该笔持仓带来的损失,不会再多。
这才是真正的优势:风险是明确界定的,而不是“无风险交易”。
但仍然有另一个问题:流动性。想要提前平仓,你需要对手方,因此流动性较薄的市场可能会导致滑点,或难以退出。
另外,这种有限亏损的结构适用于期权买方,并不必然自动适用于双重投资的流动性提供者。
TermMax Alpha 并不能消除风险。它只是改变了风险的结构方式。
你更想要预先定义的下行风险,而不是清算风险吗?
#termmax @TermMax
3
5
390
·
--
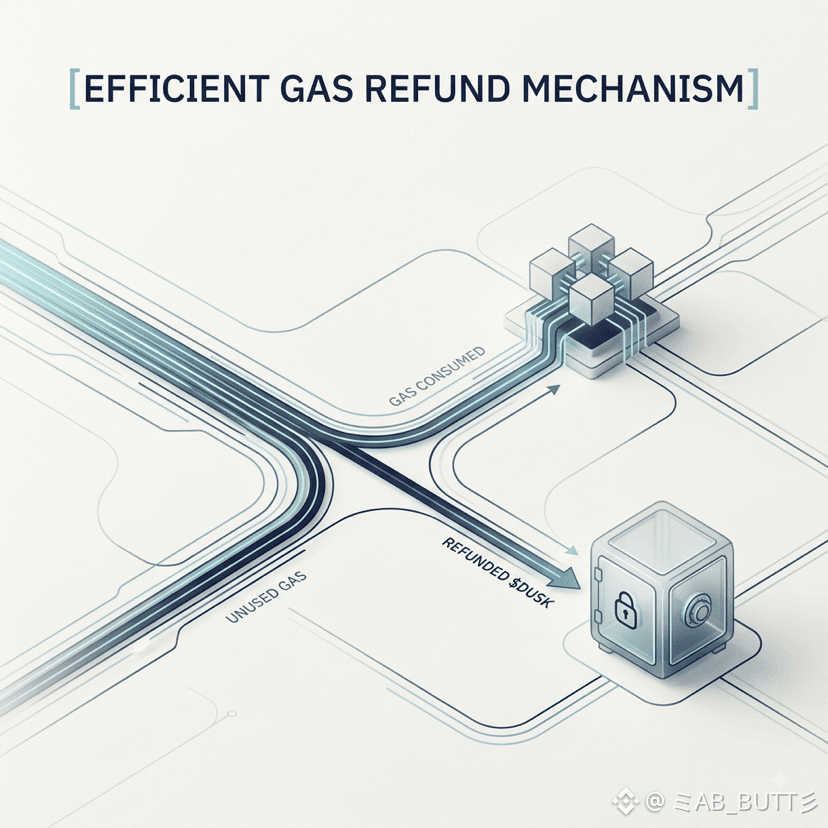
#dusk 如果你预留的 gas 超过了实际使用的 DUSK 交易量,会发生什么?未使用的部分并不会简单丢失。
当一笔交易设置其 gas 价格和 gas 上限时,Dusk 也会在费用数据中包含一个隐蔽地址(stealth address)。如果执行在未消耗完所分配的所有 gas 的情况下就结束了,剩余的价值可以作为退款返回到该地址。
这个细节很容易被忽略,但它很重要。用户需要足够的 gas 额度来让合约顺利完成执行,但他们不应该把每一笔未用的 gas 都当作浪费 $DUSK 。
这种设计也符合 Dusk 更广泛的思路:在不让退款流程变得不必要地公开的前提下,保持交易处理的精确性。
我在实践中仍会关注的一个问题是:在更复杂的合约执行过程中,这些退款有多可预测。
对我来说,这是一个带有实际意义的机制:良好的交易设计不仅是为计算计费,还要妥善处理那些实际上从未被使用的部分。$DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk 如果你预留的 gas 超过了实际使用的 DUSK 交易量,会发生什么?未使用的部分并不会简单丢失。
当一笔交易设置其 gas 价格和 gas 上限时,Dusk 也会在费用数据中包含一个隐蔽地址(stealth address)。如果执行在未消耗完所分配的所有 gas 的情况下就结束了,剩余的价值可以作为退款返回到该地址。
这个细节很容易被忽略,但它很重要。用户需要足够的 gas 额度来让合约顺利完成执行,但他们不应该把每一笔未用的 gas 都当作浪费 $DUSK 。
这种设计也符合 Dusk 更广泛的思路:在不让退款流程变得不必要地公开的前提下,保持交易处理的精确性。
我在实践中仍会关注的一个问题是:在更复杂的合约执行过程中,这些退款有多可预测。
对我来说,这是一个带有实际意义的机制:良好的交易设计不仅是为计算计费,还要妥善处理那些实际上从未被使用的部分。$DUSK @Dusk
16
12
587
·
--
部分真实
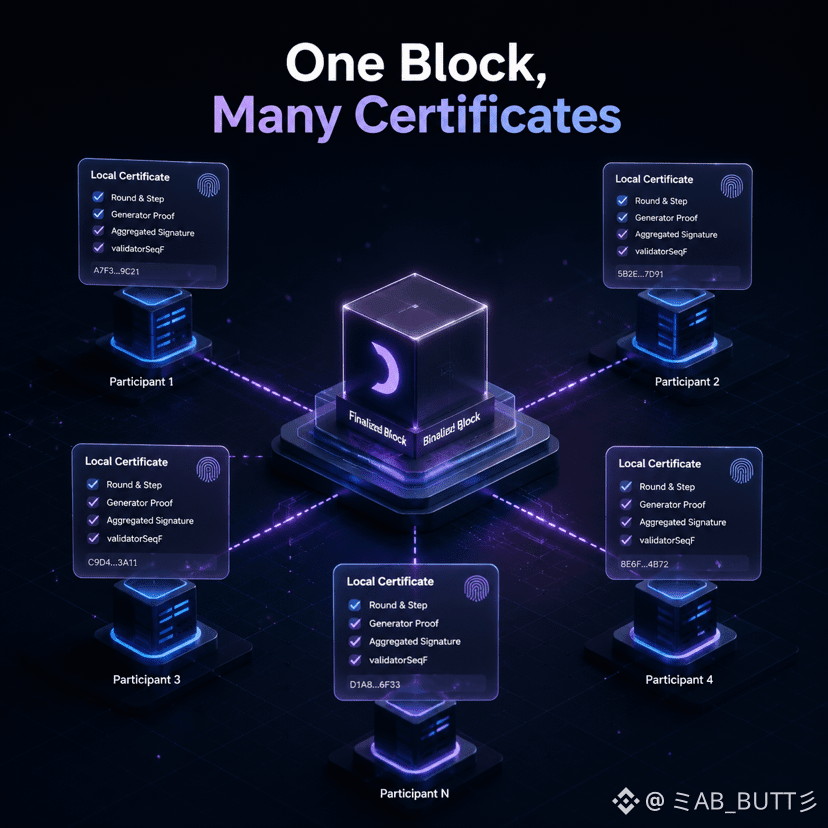
#dusk 如果两个 DUSK 参与者为同一个区块完成最终确认,但却不持有完全相同的证书对象,会怎样?
这实际上是按设计允许的。Dusk 的白皮书指出,区块证书是由每个共识参与者在本地构建的,也就是说,共识轮次不存在统一的证书。
关键在于证书内部包含的证据。证书包含轮次和共识步骤、生成者的盲标出价证明(Proof-of-Blind-Bid)及其得分、来自委员会验证者的聚合 BLS 签名,以及 validatorSeqF(一个二进制映射,用于表示在三个相关委员会中,哪些验证者提供了签名)。
白皮书并未明确解释将证书设为本地构建的动机,因此声称某个具体原因只能算是推测。
我觉得有趣的是,这种设计带来的区分:参与者需要就最终确认的区块达成一致,但并不需要存在某种在全网普遍分发、且表示该区块证书的唯一形式。
对于 $DUSK 而言,因此共识关注的是共享的最终性(shared finality)——不一定要求本地构建出来的最终性证据必须完全相同。@Dusk_Foundation $DUSK @Dusk_Foundation
#dusk 如果两个 DUSK 参与者为同一个区块完成最终确认,但却不持有完全相同的证书对象,会怎样?
这实际上是按设计允许的。Dusk 的白皮书指出,区块证书是由每个共识参与者在本地构建的,也就是说,共识轮次不存在统一的证书。
关键在于证书内部包含的证据。证书包含轮次和共识步骤、生成者的盲标出价证明(Proof-of-Blind-Bid)及其得分、来自委员会验证者的聚合 BLS 签名,以及 validatorSeqF(一个二进制映射,用于表示在三个相关委员会中,哪些验证者提供了签名)。
白皮书并未明确解释将证书设为本地构建的动机,因此声称某个具体原因只能算是推测。
我觉得有趣的是,这种设计带来的区分:参与者需要就最终确认的区块达成一致,但并不需要存在某种在全网普遍分发、且表示该区块证书的唯一形式。
对于 $DUSK 而言,因此共识关注的是共享的最终性(shared finality)——不一定要求本地构建出来的最终性证据必须完全相同。@Dusk $DUSK @Dusk
35
19
829
·
--
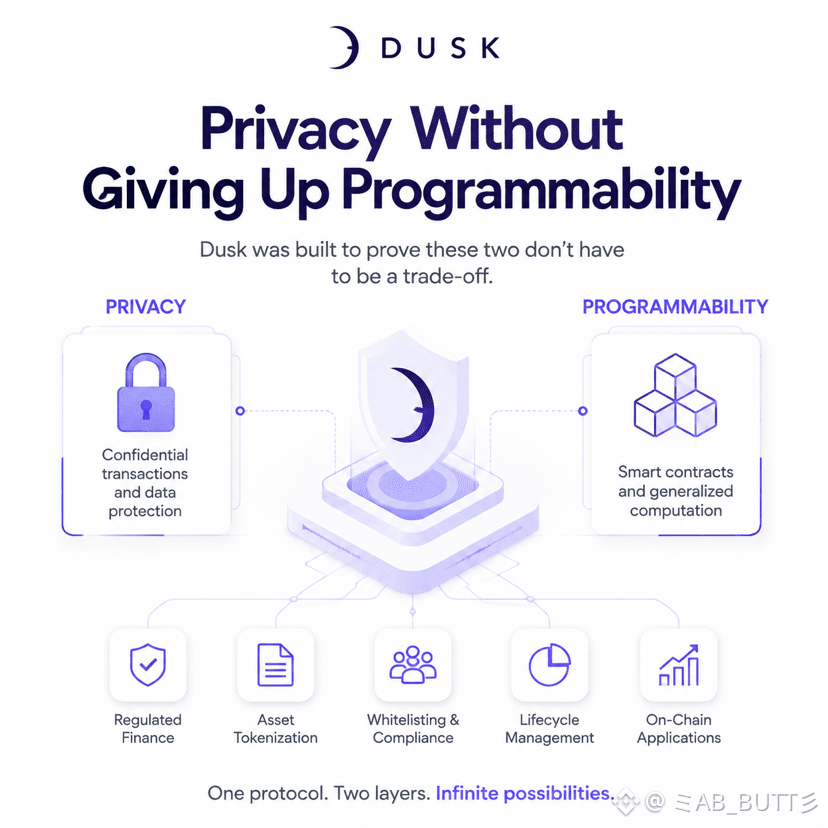
只有当网络仍能支持有意义的计算时,区块链上的隐私才是有用的。正是这种张力让 DUSK 变得特别有趣。Dusk 被设计为一种注重隐私的分布式账本,采用两层相互连接的结构:原生的 DUSK 资产层,以及一个通用的计算层。其目标并不仅仅是保护交易信息。它要在仍然允许可编程状态变更与智能合约执行的同时,支持机密交易。这很重要,因为受监管的金融需要的不止是私密支付。它还需要规则验证的生命周期管理,以及能够在链上运行而不向公众暴露每一项敏感细节的应用。Dusk 通过在其计算环境中结合以隐私为中心的交易模型与原生零知识证明支持来应对这一挑战。核心想法很简单:隐私不应迫使区块链牺牲可编程性。Dusk 的设计目标是在同一协议内让这两种能力共存。#dusk $DUSK @Dusk
只有当网络仍能支持有意义的计算时,区块链上的隐私才是有用的。正是这种张力让 DUSK 变得特别有趣。Dusk 被设计为一种注重隐私的分布式账本,采用两层相互连接的结构:原生的 DUSK 资产层,以及一个通用的计算层。其目标并不仅仅是保护交易信息。它要在仍然允许可编程状态变更与智能合约执行的同时,支持机密交易。这很重要,因为受监管的金融需要的不止是私密支付。它还需要规则验证的生命周期管理,以及能够在链上运行而不向公众暴露每一项敏感细节的应用。Dusk 通过在其计算环境中结合以隐私为中心的交易模型与原生零知识证明支持来应对这一挑战。核心想法很简单:隐私不应迫使区块链牺牲可编程性。Dusk 的设计目标是在同一协议内让这两种能力共存。#dusk $DUSK @Dusk
17
9
239
·
--
隐私与监管往往被视为彼此对立的目标。@Dusk_Foundation 采取了不同的思路,通过在其架构中同时兼顾两者来实现平衡。$DUSK #dusk
其 Zedger 模型是专门为隐私保护的安全型代币(security tokenization)以及生命周期管理而创建的。Zedger 并非将每一笔交易都简单地视为完全公开或完全隐藏,而是引入了诸如白名单用户以及对入站转账进行明确审批等可控机制。
它还为与交易相关的投票以及有资格获得股息的余额分别保留独立记录。之所以重要,是因为受监管的金融资产可能需要的不仅仅是简单的所有权追踪。它们可能需要受控的参与方式,以及可审计的余额变动历史。
有趣的是其设计理念。Dusk 并不只是把隐私特性简单地叠加到现有的金融系统上。其白皮书探讨了隐私功能如何能够与受监管资产的结构化要求共存。
对于链上金融而言,这可能是一种具有意义的架构方向。#dusk $DUSK @Dusk_Foundation
隐私与监管往往被视为彼此对立的目标。@Dusk 采取了不同的思路,通过在其架构中同时兼顾两者来实现平衡。$DUSK #dusk
其 Zedger 模型是专门为隐私保护的安全型代币(security tokenization)以及生命周期管理而创建的。Zedger 并非将每一笔交易都简单地视为完全公开或完全隐藏,而是引入了诸如白名单用户以及对入站转账进行明确审批等可控机制。
它还为与交易相关的投票以及有资格获得股息的余额分别保留独立记录。之所以重要,是因为受监管的金融资产可能需要的不仅仅是简单的所有权追踪。它们可能需要受控的参与方式,以及可审计的余额变动历史。
有趣的是其设计理念。Dusk 并不只是把隐私特性简单地叠加到现有的金融系统上。其白皮书探讨了隐私功能如何能够与受监管资产的结构化要求共存。
对于链上金融而言,这可能是一种具有意义的架构方向。#dusk $DUSK @Dusk
13
5
344
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码