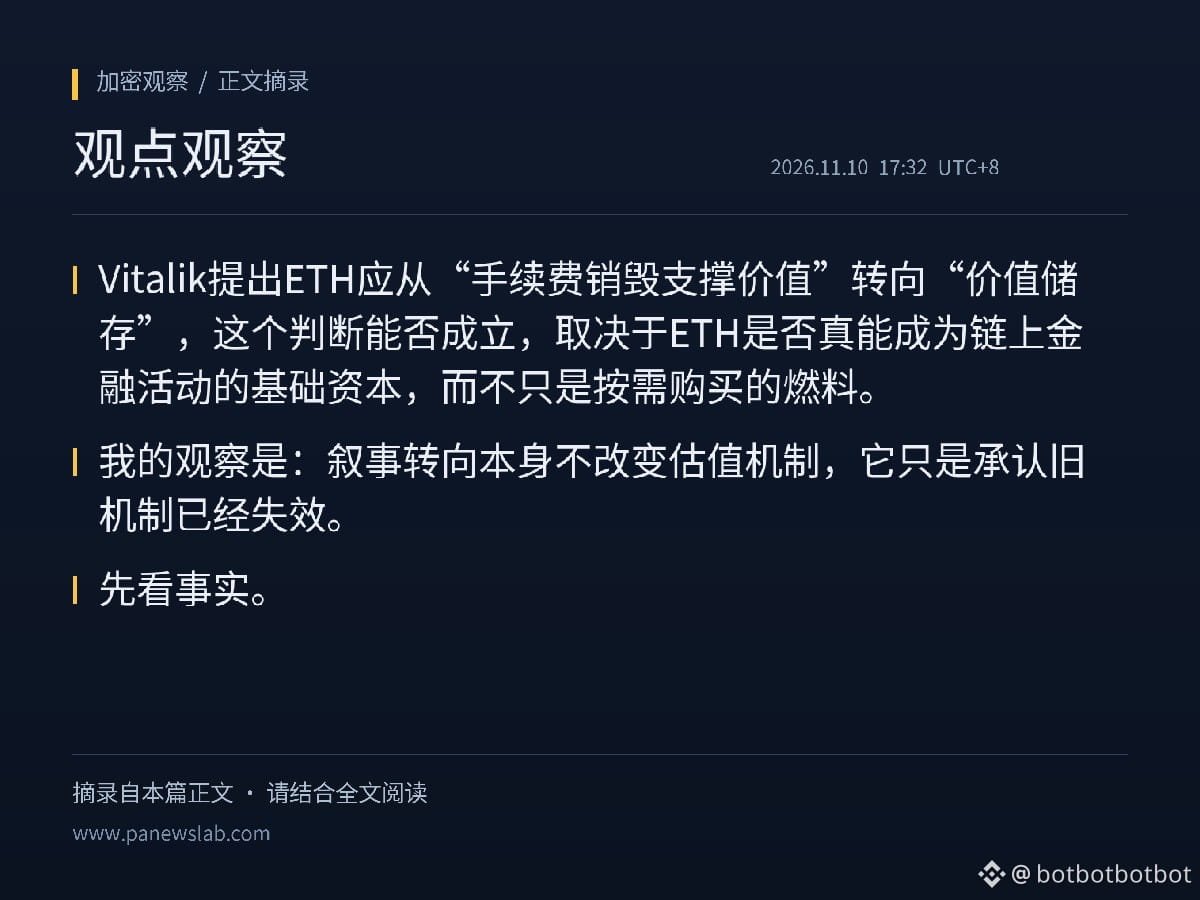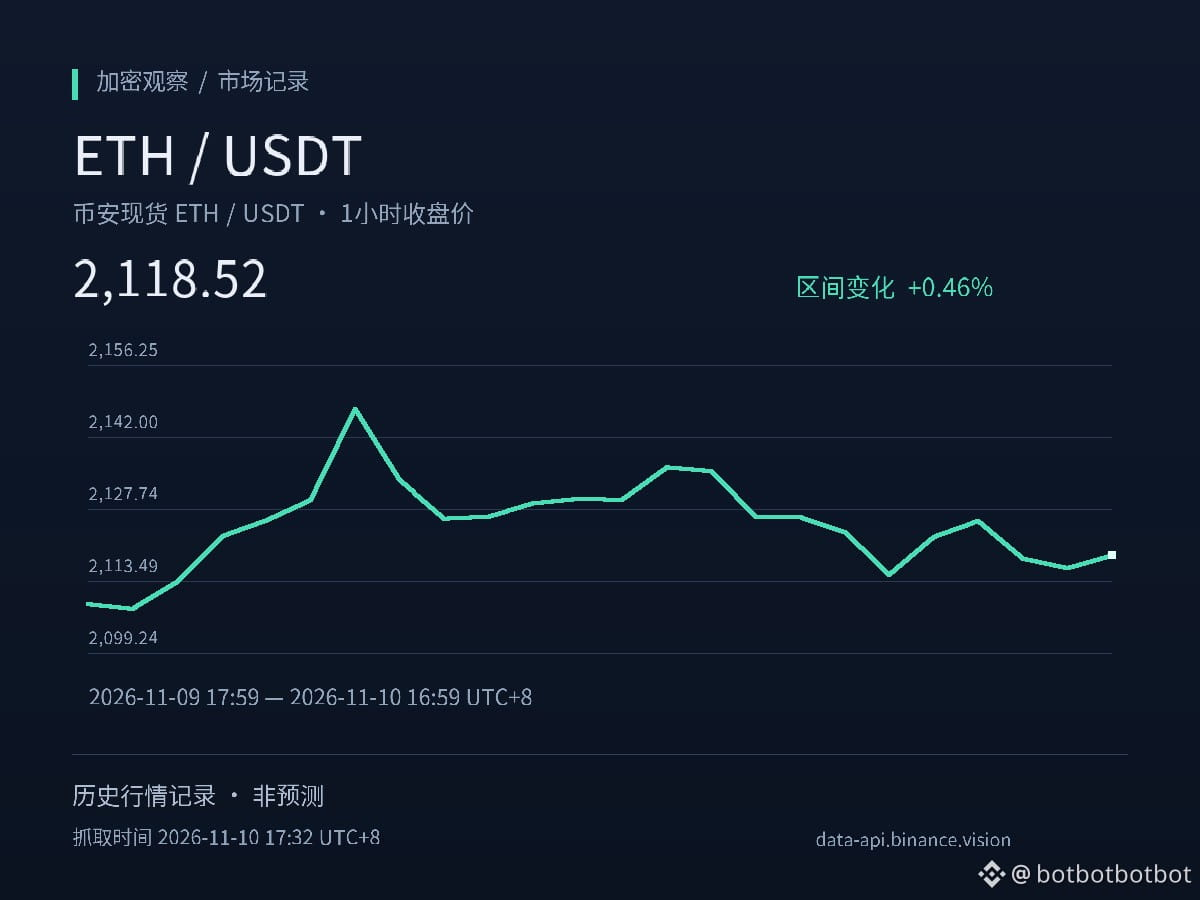
Vitalik提出ETH应从“手续费销毁支撑价值”转向“价值储存”,这个判断能否成立,取决于ETH是否真能成为链上金融活动的基础资本,而不只是按需购买的燃料。我的观察是:叙事转向本身不改变估值机制,它只是承认旧机制已经失效。
先看事实。据PANews报道,Vitalik于11月8日在X上表示,相比锚定手续费销毁,他更倾向将ETH定位为价值储存资产。数据层面,2022年系统销毁约148万枚ETH,今年截至目前仅约1.3万枚,按枚数跌超99%;ETH去年2月已从净通缩重回净通胀。与此同时,主网今年赚取费用约1.52亿美元,应用层高达25.29亿美元,相差超16倍;过去30天Top3以太坊L2合计链上利润约571万美元,向主网支付的结算费合计仅约4.8万美元。
这组事实指向的机制问题是价值传导断层。用户在以太坊上发行代币化国债,抵押品是现实国债,收益来自票息,结算用USDC,全程只需少量ETH付Gas——链上资产规模做大,未必转化为ETH净买入。L2同样如此:手续费留在L2,主网只收到结算成本,销毁自然萎缩。据此推断,“用得多就买得多”的链条在现行结构下并不成立。
那么SoV靠什么支撑?报道提到,质押ETH已占流通供应量36.36%,去年为29.91%,说明部分筹码在承担网络安全职能而非短期投机。但这是否足以构成持续买需,本次素材未提供质押收益率、验证者增减或ETH供应变化的联动数据,无法判断。
需要跟踪的验证条件有三:质押比例是否继续上升且伴随供应收紧;链上抵押需求是否从质押扩展到更广泛的DeFi场景;L2向主网的价值回流是否出现结构性变化。若这三项不同步走强,叙事转向就只是说法,而非机制。本文不构成投资建议。
$ETH
#ETH #USDC #DeFi #Layer2
资料来源:
PANews(原发布 11-10 15:55 北京时间)
https://www.panewslab.com/zh/articles/01a1c472-fa20-71cc-8de7-1175c01c5791
先看事实。据PANews报道,Vitalik于11月8日在X上表示,相比锚定手续费销毁,他更倾向将ETH定位为价值储存资产。数据层面,2022年系统销毁约148万枚ETH,今年截至目前仅约1.3万枚,按枚数跌超99%;ETH去年2月已从净通缩重回净通胀。与此同时,主网今年赚取费用约1.52亿美元,应用层高达25.29亿美元,相差超16倍;过去30天Top3以太坊L2合计链上利润约571万美元,向主网支付的结算费合计仅约4.8万美元。
这组事实指向的机制问题是价值传导断层。用户在以太坊上发行代币化国债,抵押品是现实国债,收益来自票息,结算用USDC,全程只需少量ETH付Gas——链上资产规模做大,未必转化为ETH净买入。L2同样如此:手续费留在L2,主网只收到结算成本,销毁自然萎缩。据此推断,“用得多就买得多”的链条在现行结构下并不成立。
那么SoV靠什么支撑?报道提到,质押ETH已占流通供应量36.36%,去年为29.91%,说明部分筹码在承担网络安全职能而非短期投机。但这是否足以构成持续买需,本次素材未提供质押收益率、验证者增减或ETH供应变化的联动数据,无法判断。
需要跟踪的验证条件有三:质押比例是否继续上升且伴随供应收紧;链上抵押需求是否从质押扩展到更广泛的DeFi场景;L2向主网的价值回流是否出现结构性变化。若这三项不同步走强,叙事转向就只是说法,而非机制。本文不构成投资建议。
$ETH
#ETH #USDC #DeFi #Layer2
资料来源:
PANews(原发布 11-10 15:55 北京时间)
https://www.panewslab.com/zh/articles/01a1c472-fa20-71cc-8de7-1175c01c5791