
#memorysupercycle
memorysupercycle
212 次浏览
10 人讨论中
热门
最新内容
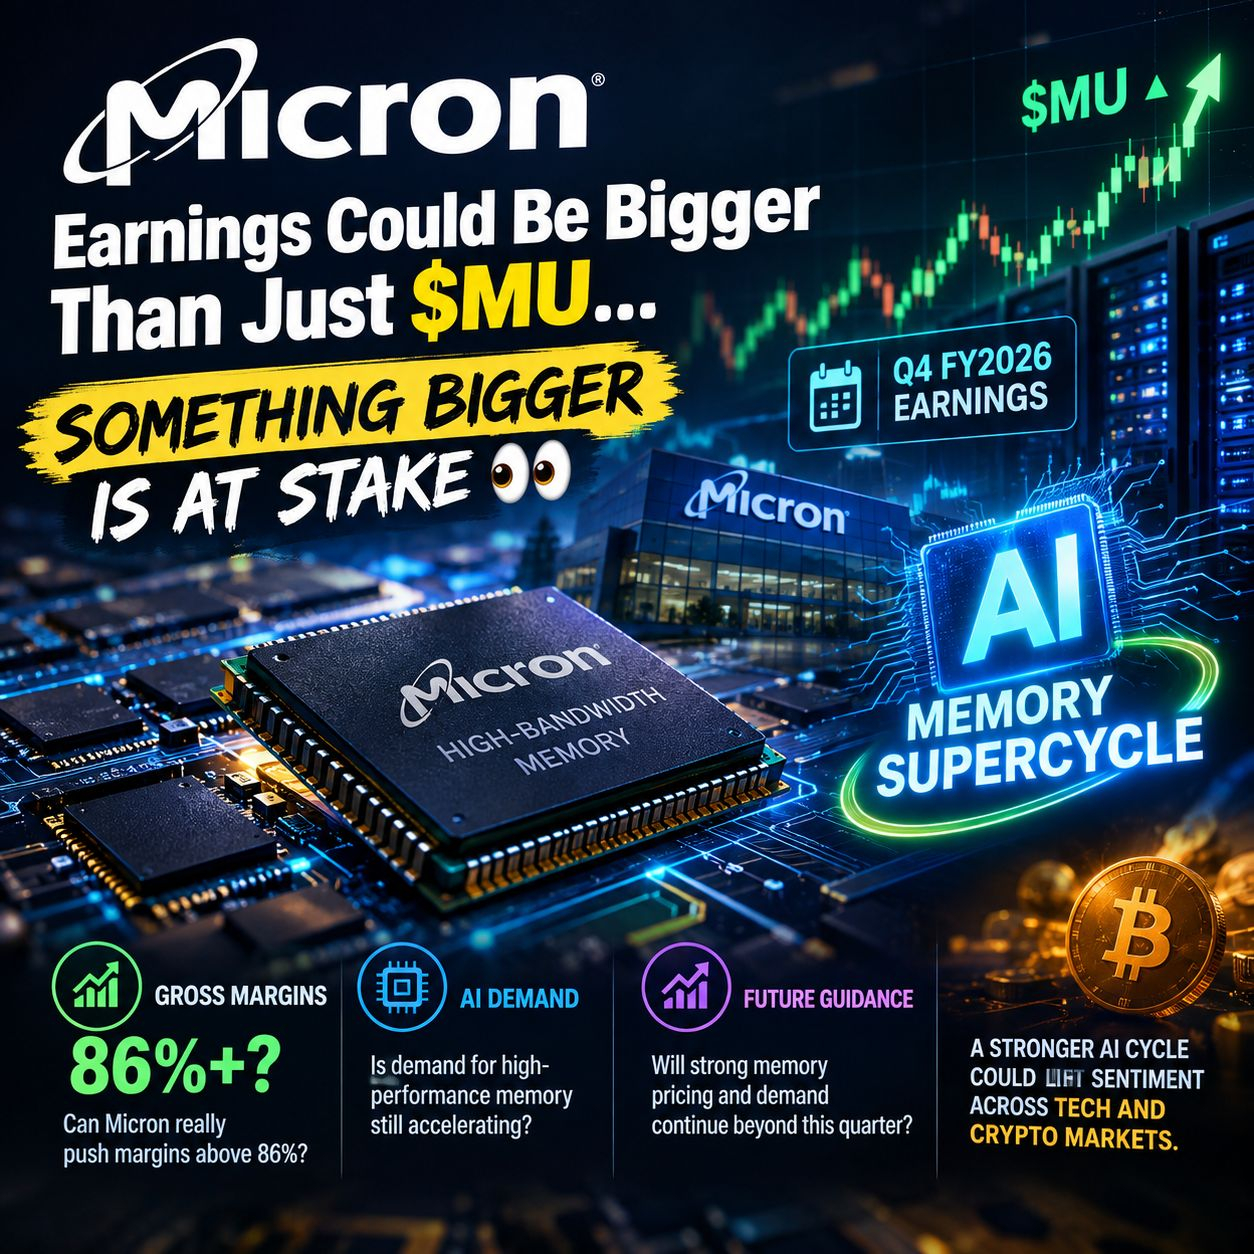
🚨 美光(Micron)财报可能不止于“$MU
{future}(MUUSDT)
… 更大的事情正在酝酿
美光的2026财年第四季度(Q4 FY2026)财报即将检验AI市场中最重磅的故事之一:
内存超级周期(Memory Supercycle)是否真的才刚刚开始?
所有人都会盯着的标题是:$MU.
但真正的故事可能藏在数字里。
毛利率
美光真的能把毛利率推到86%以上吗?
AI需求
随着AI基础设施扩张,高性能存储器的需求是否仍在加速?
📈 未来指引
管理层会否暗示强劲的内存定价和需求可以延续到本季度之后?
如果美光给出强劲的业绩和指引,市场可能会将其视为对AI基础设施需求仍然强劲的又一次确认。
而这件事的意义不止是一只股票。
更强的AI投资周期,可能会影响更广泛的“风险偏好”叙事,包括科技与加密市场的情绪。
但如果毛利率或前瞻指引令人失望……
市场可能会开始问一个完全不同的问题:
内存超级周期是否已经见顶了?👀
这也是为什么$MU 的财报可能远不止美光本身。
🔥 重点关注:86%+的毛利率。
你觉得报告之后会发生什么?
#EarningsSeason #MemorySupercycle #Crypto
🚨 美光(Micron)财报可能不止于“$MU
… 更大的事情正在酝酿
美光的2026财年第四季度(Q4 FY2026)财报即将检验AI市场中最重磅的故事之一:
内存超级周期(Memory Supercycle)是否真的才刚刚开始?
所有人都会盯着的标题是:$MU .
但真正的故事可能藏在数字里。
毛利率
美光真的能把毛利率推到86%以上吗?
AI需求
随着AI基础设施扩张,高性能存储器的需求是否仍在加速?
📈 未来指引
管理层会否暗示强劲的内存定价和需求可以延续到本季度之后?
如果美光给出强劲的业绩和指引,市场可能会将其视为对AI基础设施需求仍然强劲的又一次确认。
而这件事的意义不止是一只股票。
更强的AI投资周期,可能会影响更广泛的“风险偏好”叙事,包括科技与加密市场的情绪。
但如果毛利率或前瞻指引令人失望……
市场可能会开始问一个完全不同的问题:
内存超级周期是否已经见顶了?👀
这也是为什么$MU 的财报可能远不止美光本身。
🔥 重点关注:86%+的毛利率。
你觉得报告之后会发生什么?
#EarningsSeason #MemorySupercycle #Crypto
… 更大的事情正在酝酿
美光的2026财年第四季度(Q4 FY2026)财报即将检验AI市场中最重磅的故事之一:
内存超级周期(Memory Supercycle)是否真的才刚刚开始?
所有人都会盯着的标题是:$MU .
但真正的故事可能藏在数字里。
毛利率
美光真的能把毛利率推到86%以上吗?
AI需求
随着AI基础设施扩张,高性能存储器的需求是否仍在加速?
📈 未来指引
管理层会否暗示强劲的内存定价和需求可以延续到本季度之后?
如果美光给出强劲的业绩和指引,市场可能会将其视为对AI基础设施需求仍然强劲的又一次确认。
而这件事的意义不止是一只股票。
更强的AI投资周期,可能会影响更广泛的“风险偏好”叙事,包括科技与加密市场的情绪。
但如果毛利率或前瞻指引令人失望……
市场可能会开始问一个完全不同的问题:
内存超级周期是否已经见顶了?👀
这也是为什么$MU 的财报可能远不止美光本身。
🔥 重点关注:86%+的毛利率。
你觉得报告之后会发生什么?
#EarningsSeason #MemorySupercycle #Crypto
2
135

·
--
为什么没有人谈论美光(Micron)2024年Q4财报,作为内存超级周期叙事的成败测试?
加密交易者一边纯靠炒作堆砌AI代币仓位,却完全不关注这些传统财报。正是这种做法会让人错过关键信号,最终要么在高点买入,要么在下跌时扛单。
美光的2026财年Q4业绩本周公布,而这远远不只是$MU “数字的来回变动”。这是一则关于当真正的数据摆上桌面时,整个内存繁荣故事是否站得住脚的真实案例。
市场一直假设来自AI建设的高速内存需求将会源源不断。一个令人失望的财报可能会动摇这一假设,影响到像$NVDA 以及$AMD等多家公司。
如果强势超预期且指引良好,或许还能维持动能。若出现不及预期,可能迫使市场对估值进行更现实的重新评估,并外溢至同样搭载该叙事的加密AI代币。
你觉得接下来会走向哪里?
#MicronEarnings #MemorySupercycle #AIBoom
为什么没有人谈论美光(Micron)2024年Q4财报,作为内存超级周期叙事的成败测试?
加密交易者一边纯靠炒作堆砌AI代币仓位,却完全不关注这些传统财报。正是这种做法会让人错过关键信号,最终要么在高点买入,要么在下跌时扛单。
美光的2026财年Q4业绩本周公布,而这远远不只是$MU “数字的来回变动”。这是一则关于当真正的数据摆上桌面时,整个内存繁荣故事是否站得住脚的真实案例。
市场一直假设来自AI建设的高速内存需求将会源源不断。一个令人失望的财报可能会动摇这一假设,影响到像$NVDA 以及$AMD 等多家公司。
如果强势超预期且指引良好,或许还能维持动能。若出现不及预期,可能迫使市场对估值进行更现实的重新评估,并外溢至同样搭载该叙事的加密AI代币。
你觉得接下来会走向哪里?
#MicronEarnings #MemorySupercycle #AIBoom
加密交易者一边纯靠炒作堆砌AI代币仓位,却完全不关注这些传统财报。正是这种做法会让人错过关键信号,最终要么在高点买入,要么在下跌时扛单。
美光的2026财年Q4业绩本周公布,而这远远不只是$MU “数字的来回变动”。这是一则关于当真正的数据摆上桌面时,整个内存繁荣故事是否站得住脚的真实案例。
市场一直假设来自AI建设的高速内存需求将会源源不断。一个令人失望的财报可能会动摇这一假设,影响到像$NVDA 以及$AMD 等多家公司。
如果强势超预期且指引良好,或许还能维持动能。若出现不及预期,可能迫使市场对估值进行更现实的重新评估,并外溢至同样搭载该叙事的加密AI代币。
你觉得接下来会走向哪里?
#MicronEarnings #MemorySupercycle #AIBoom
374
为什么没人在谈论英特尔(Micron)本周财报?这才是整个内存超级周期的真正考验?
加密交易者不断因FOMO而追涨购买AI概念股,前提是他们认为芯片需求将永远无限增长。他们最终会在半导体数据无法匹配故事时,立刻吐回之前的涨幅。
本周,Micron 将公布FY2026 Q4业绩,这比 $MU 本身更关键。这份公告将揭示:用于内存的AI数据中心需求是否仍在加速,还是已经出现裂痕。
我认为市场过于麻木。无论是业绩不及预期,还是更为谨慎的展望,都可能打击相关代币,例如 $TAO 和 $RNDR——尤其是在它们已经被提前计入“完美情况”的前提下。
先砍仓位再看数字。让交易的第一小时先平稳下来,再决定这套论点是否仍站得住。财报公布时保持满仓的做法,不过是“碰运气”。
你怎么看:这个叙事是否还能活下来?
#EarningsSeason #AI #MemorySupercycle
为什么没人在谈论英特尔(Micron)本周财报?这才是整个内存超级周期的真正考验?
加密交易者不断因FOMO而追涨购买AI概念股,前提是他们认为芯片需求将永远无限增长。他们最终会在半导体数据无法匹配故事时,立刻吐回之前的涨幅。
本周,Micron 将公布FY2026 Q4业绩,这比 $MU 本身更关键。这份公告将揭示:用于内存的AI数据中心需求是否仍在加速,还是已经出现裂痕。
我认为市场过于麻木。无论是业绩不及预期,还是更为谨慎的展望,都可能打击相关代币,例如 $TAO 和 $RNDR——尤其是在它们已经被提前计入“完美情况”的前提下。
先砍仓位再看数字。让交易的第一小时先平稳下来,再决定这套论点是否仍站得住。财报公布时保持满仓的做法,不过是“碰运气”。
你怎么看:这个叙事是否还能活下来?
#EarningsSeason #AI #MemorySupercycle
加密交易者不断因FOMO而追涨购买AI概念股,前提是他们认为芯片需求将永远无限增长。他们最终会在半导体数据无法匹配故事时,立刻吐回之前的涨幅。
本周,Micron 将公布FY2026 Q4业绩,这比 $MU 本身更关键。这份公告将揭示:用于内存的AI数据中心需求是否仍在加速,还是已经出现裂痕。
我认为市场过于麻木。无论是业绩不及预期,还是更为谨慎的展望,都可能打击相关代币,例如 $TAO 和 $RNDR——尤其是在它们已经被提前计入“完美情况”的前提下。
先砍仓位再看数字。让交易的第一小时先平稳下来,再决定这套论点是否仍站得住。财报公布时保持满仓的做法,不过是“碰运气”。
你怎么看:这个叙事是否还能活下来?
#EarningsSeason #AI #MemorySupercycle
26
🦈 高盛刚上调 $SMSN 目标价——内存供给缺口才是真正的故事
目标:490,000 韩元 🚀
这笔 AI 内存交易刚获得了一枚新的机构背书。高盛将未来12个月对 $SMSN 的目标价上调至 490,000 韩元,同时将 2026-2028 年的 EPS 预测上调约 2%——但真正的优势在于供给面。📊 预计内存需求将远超供给,差距将在 2027 年进一步扩大,而紧张态势将延续到 2028 年。
重头戏是?与主要数据中心客户的长期协议正在锁定可视性,并预计 HBM4 将在 2026 年下半年贡献超过 60% 的 HBM 收入。💡 按 约 3.1 倍的 2027 年盈利、1.2 倍账面价值计算,且股东回报率接近 50%,市场仍将其定价为周期性行情,而非持续复利的 AI 垄断者。🔍
💬 怀疑者会说这是内存高峰——你认为这轮 AI 内存超级周期足以让 $SMSN 再次获得更高估值吗?👇
⚠️ 不构成财务建议。请务必管理好你的风险。🛡️
🏷️ #SMSN #Samsung #AI #MemorySuperCycle #StockMarket
🎯 🦈
🦈 高盛刚上调 $SMSN 目标价——内存供给缺口才是真正的故事
目标:490,000 韩元 🚀
这笔 AI 内存交易刚获得了一枚新的机构背书。高盛将未来12个月对 $SMSN 的目标价上调至 490,000 韩元,同时将 2026-2028 年的 EPS 预测上调约 2%——但真正的优势在于供给面。📊 预计内存需求将远超供给,差距将在 2027 年进一步扩大,而紧张态势将延续到 2028 年。
重头戏是?与主要数据中心客户的长期协议正在锁定可视性,并预计 HBM4 将在 2026 年下半年贡献超过 60% 的 HBM 收入。💡 按 约 3.1 倍的 2027 年盈利、1.2 倍账面价值计算,且股东回报率接近 50%,市场仍将其定价为周期性行情,而非持续复利的 AI 垄断者。🔍
💬 怀疑者会说这是内存高峰——你认为这轮 AI 内存超级周期足以让 $SMSN 再次获得更高估值吗?👇
⚠️ 不构成财务建议。请务必管理好你的风险。🛡️
🏷️ #SMSN #Samsung #AI #MemorySuperCycle #StockMarket
🎯 🦈
目标:490,000 韩元 🚀
这笔 AI 内存交易刚获得了一枚新的机构背书。高盛将未来12个月对 $SMSN 的目标价上调至 490,000 韩元,同时将 2026-2028 年的 EPS 预测上调约 2%——但真正的优势在于供给面。📊 预计内存需求将远超供给,差距将在 2027 年进一步扩大,而紧张态势将延续到 2028 年。
重头戏是?与主要数据中心客户的长期协议正在锁定可视性,并预计 HBM4 将在 2026 年下半年贡献超过 60% 的 HBM 收入。💡 按 约 3.1 倍的 2027 年盈利、1.2 倍账面价值计算,且股东回报率接近 50%,市场仍将其定价为周期性行情,而非持续复利的 AI 垄断者。🔍
💬 怀疑者会说这是内存高峰——你认为这轮 AI 内存超级周期足以让 $SMSN 再次获得更高估值吗?👇
⚠️ 不构成财务建议。请务必管理好你的风险。🛡️
🏷️ #SMSN #Samsung #AI #MemorySuperCycle #StockMarket
🎯 🦈
16

·
--
🦈 华尔街一致性瞄准 $SSNLF — 上涨潜力达 124%(相对 37% 的回撤)💥
目标:320 🚀
📌 关键在于机构资金的足迹:汇丰(HSBC)指出,市场所隐含的盈利周期正在从约 6 年骤降至 2.7 年——也就是在定价一种“记忆体”下行即将出现的情景,但现实中并没有发生。如今,BofA、UBS 和 Rosenblatt 纷纷上调至买入评级,理由是 AI 基础设施建设加速,以及结构性记忆体供给紧张将延续至 2028 年。📊
💡 最激进的目标价为 320 美元(Rosenblatt),而 UBS 将基准情景锚定在 204 美元。自 6 月高点回撤 37% 后,风险不对称正果断转向有利于重新定价。🦈 这种“有把握”的覆盖启动,聪明资金不会随便来。💬 你会在记忆体重估加速前布局,还是等最后一次流动性洗盘跌破之后再行动?👇
⚠️ 非财务建议。请务必管理好你的风险。🛡️
🏷️ #SSNLF #Samsung #MemorySuperCycle #SmartMoney #ReRate
🦈 🎯
🦈 华尔街一致性瞄准 $SSNLF — 上涨潜力达 124%(相对 37% 的回撤)💥
目标:320 🚀
📌 关键在于机构资金的足迹:汇丰(HSBC)指出,市场所隐含的盈利周期正在从约 6 年骤降至 2.7 年——也就是在定价一种“记忆体”下行即将出现的情景,但现实中并没有发生。如今,BofA、UBS 和 Rosenblatt 纷纷上调至买入评级,理由是 AI 基础设施建设加速,以及结构性记忆体供给紧张将延续至 2028 年。📊
💡 最激进的目标价为 320 美元(Rosenblatt),而 UBS 将基准情景锚定在 204 美元。自 6 月高点回撤 37% 后,风险不对称正果断转向有利于重新定价。🦈 这种“有把握”的覆盖启动,聪明资金不会随便来。💬 你会在记忆体重估加速前布局,还是等最后一次流动性洗盘跌破之后再行动?👇
⚠️ 非财务建议。请务必管理好你的风险。🛡️
🏷️ #SSNLF #Samsung #MemorySuperCycle #SmartMoney #ReRate
🦈 🎯
目标:320 🚀
📌 关键在于机构资金的足迹:汇丰(HSBC)指出,市场所隐含的盈利周期正在从约 6 年骤降至 2.7 年——也就是在定价一种“记忆体”下行即将出现的情景,但现实中并没有发生。如今,BofA、UBS 和 Rosenblatt 纷纷上调至买入评级,理由是 AI 基础设施建设加速,以及结构性记忆体供给紧张将延续至 2028 年。📊
💡 最激进的目标价为 320 美元(Rosenblatt),而 UBS 将基准情景锚定在 204 美元。自 6 月高点回撤 37% 后,风险不对称正果断转向有利于重新定价。🦈 这种“有把握”的覆盖启动,聪明资金不会随便来。💬 你会在记忆体重估加速前布局,还是等最后一次流动性洗盘跌破之后再行动?👇
⚠️ 非财务建议。请务必管理好你的风险。🛡️
🏷️ #SSNLF #Samsung #MemorySuperCycle #SmartMoney #ReRate
🦈 🎯
8

$SKH ADR IPO 目标 $30 亿 – 30% 上涨潜力 🔥
入场价:不适用(未提供具体价格)
目标价:不适用
止损:不适用
SK 海力士将在 7 月 10 日于纳斯达克上市其 ADR,计划筹集近 $30 亿,这将是历史上最大的 ADR 发行之一。这个内存芯片巨头正乘着由 AI 驱动的 HBM 需求推动的结构性超级周期,分析师指出,供应可能会在未来几年继续滞后于需求。今年股价上涨了 200%,目前该股票正处于一个重大流动性事件的边缘,这可能会触发对美光(Micron)估值水平的重新评估。
你在关注这个 IPO 还是已经为内存超级周期做好了布局?
并非投资建议。始终管理你的风险。
#SKH #IPO #ADROffering #MemorySupercycle #HBM
🔥
$SKH ADR IPO 目标 $30 亿 – 30% 上涨潜力 🔥
入场价:不适用(未提供具体价格)
目标价:不适用
止损:不适用
SK 海力士将在 7 月 10 日于纳斯达克上市其 ADR,计划筹集近 $30 亿,这将是历史上最大的 ADR 发行之一。这个内存芯片巨头正乘着由 AI 驱动的 HBM 需求推动的结构性超级周期,分析师指出,供应可能会在未来几年继续滞后于需求。今年股价上涨了 200%,目前该股票正处于一个重大流动性事件的边缘,这可能会触发对美光(Micron)估值水平的重新评估。
你在关注这个 IPO 还是已经为内存超级周期做好了布局?
并非投资建议。始终管理你的风险。
#SKH #IPO #ADROffering #MemorySupercycle #HBM
🔥
入场价:不适用(未提供具体价格)
目标价:不适用
止损:不适用
SK 海力士将在 7 月 10 日于纳斯达克上市其 ADR,计划筹集近 $30 亿,这将是历史上最大的 ADR 发行之一。这个内存芯片巨头正乘着由 AI 驱动的 HBM 需求推动的结构性超级周期,分析师指出,供应可能会在未来几年继续滞后于需求。今年股价上涨了 200%,目前该股票正处于一个重大流动性事件的边缘,这可能会触发对美光(Micron)估值水平的重新评估。
你在关注这个 IPO 还是已经为内存超级周期做好了布局?
并非投资建议。始终管理你的风险。
#SKH #IPO #ADROffering #MemorySupercycle #HBM
🔥
59
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
1
#黄仁勋辞任CEO,英伟达战略走向受关注
281,873 次浏览
518 人讨论中
2
#Anthropic拒绝延期IPO,本周路演估值几何?
867,283 次浏览
2,814 人讨论中
3
#Bitmine2026财年净亏损63亿美元
133,568 次浏览
229 人讨论中
4
#英伟达突发换帅,美国芯片股跌幅扩大
103,359 次浏览
158 人讨论中
5
#泰国拟限稳定币每日充提14.8万美元
35,306 次浏览
40 人讨论中
6
#CoreWeave营收增长168%股价涨10%
261,426 次浏览
461 人讨论中
7
#Zcash自9月以来首次跌破1000美元
276,593 次浏览
709 人讨论中
8
#Strategy遭MSCI剔除,融资增持比特币或受阻
71,946 次浏览
208 人讨论中
9
#香港证监会称代币化迈向商用
99,234 次浏览
141 人讨论中
10
#韩国拟准交易所疑遭黑客停充提
58,521 次浏览
139 人讨论中