
#flows
flows
19,835 次浏览
68 人讨论中
热门
最新内容
币安研究,8月数据:
加密总市值:较上月 +17.6% 至 2.70万亿美元,受ETF资金流入+利率交易推动。
$BTC 在7天内上涨+24.8%——自2020年以来,每周涨幅最高的前1%。在7次可比的历史峰值中:七次里有六次在一个月后更高、七次中有六次在两个月后更高,平均两个月涨幅 +18.3%。需要注意的样本限制是:他们的样本就是他们的样本,且确实为 n=7,这波行情的短仓回补燃料已经消耗殆尽。
结构性转变:权益持有人对加密的配置从64%→72%。稳定币配置 -22%。
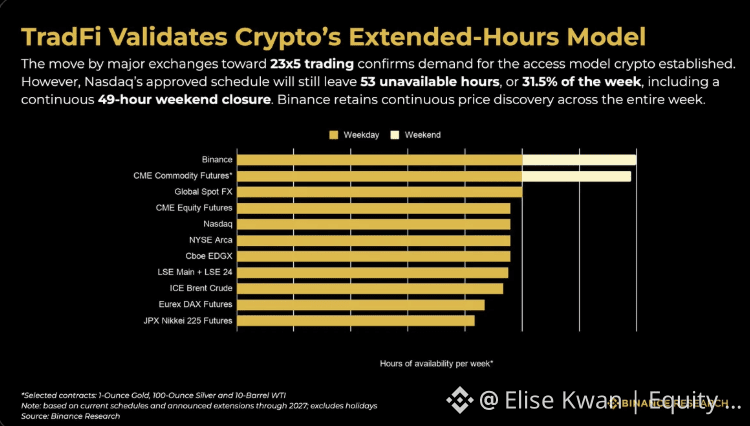
传统金融衍生品(TradiFi perps):8月周末成交量达 530亿美元,约为1月的12倍。7×24跨资产交易正在形成自己的市场。
读懂:这波反弹的边际买家发生了变化——从加密原生转向了权益配置者。该群体交易宏观。因此,第11个(CPI)和第16个(美联储)加密相关事件,现在不再只是债券事件。#positioning #flows
币安研究,8月数据:
加密总市值:较上月 +17.6% 至 2.70万亿美元,受ETF资金流入+利率交易推动。
$BTC 在7天内上涨+24.8%——自2020年以来,每周涨幅最高的前1%。在7次可比的历史峰值中:七次里有六次在一个月后更高、七次中有六次在两个月后更高,平均两个月涨幅 +18.3%。需要注意的样本限制是:他们的样本就是他们的样本,且确实为 n=7,这波行情的短仓回补燃料已经消耗殆尽。
结构性转变:权益持有人对加密的配置从64%→72%。稳定币配置 -22%。
传统金融衍生品(TradiFi perps):8月周末成交量达 530亿美元,约为1月的12倍。7×24跨资产交易正在形成自己的市场。
读懂:这波反弹的边际买家发生了变化——从加密原生转向了权益配置者。该群体交易宏观。因此,第11个(CPI)和第16个(美联储)加密相关事件,现在不再只是债券事件。#positioning #flows
加密总市值:较上月 +17.6% 至 2.70万亿美元,受ETF资金流入+利率交易推动。
$BTC 在7天内上涨+24.8%——自2020年以来,每周涨幅最高的前1%。在7次可比的历史峰值中:七次里有六次在一个月后更高、七次中有六次在两个月后更高,平均两个月涨幅 +18.3%。需要注意的样本限制是:他们的样本就是他们的样本,且确实为 n=7,这波行情的短仓回补燃料已经消耗殆尽。
结构性转变:权益持有人对加密的配置从64%→72%。稳定币配置 -22%。
传统金融衍生品(TradiFi perps):8月周末成交量达 530亿美元,约为1月的12倍。7×24跨资产交易正在形成自己的市场。
读懂:这波反弹的边际买家发生了变化——从加密原生转向了权益配置者。该群体交易宏观。因此,第11个(CPI)和第16个(美联储)加密相关事件,现在不再只是债券事件。#positioning #flows
226
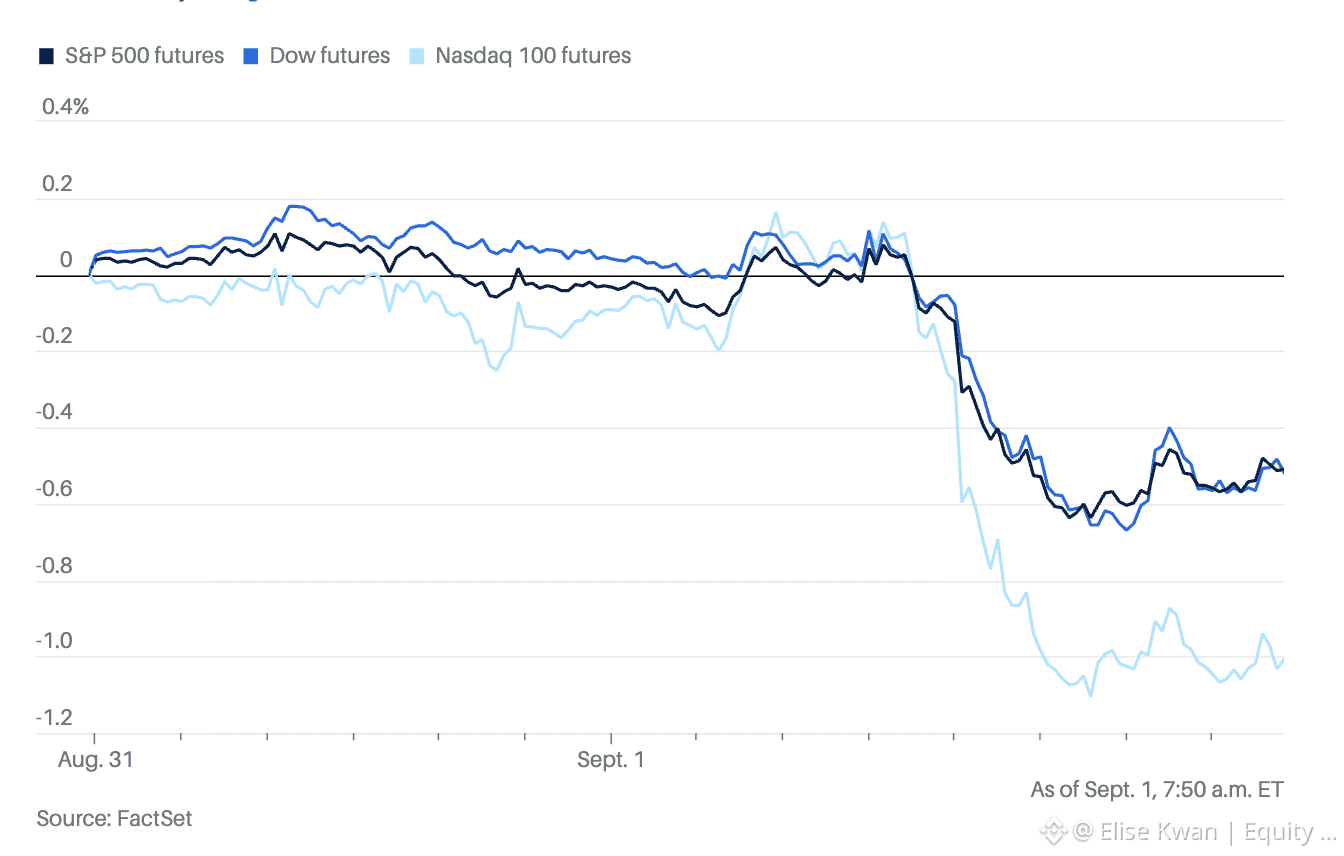
期货盘前,9月1日:
NDX -1.00% / SPX -0.54% / DJIA -0.49%
成长相对价值的分化:成长走强但下行。
盘中催化剂:无。
解读:利率在上周重新定价的影响仍在向对久期敏感的股票渗透。
临近周五非农(NFP):是减仓而非清仓。道指的相对强势得到印证。
结论:有序。 #positioning #flows
期货盘前,9月1日:
NDX -1.00% / SPX -0.54% / DJIA -0.49%
成长相对价值的分化:成长走强但下行。
盘中催化剂:无。
解读:利率在上周重新定价的影响仍在向对久期敏感的股票渗透。
临近周五非农(NFP):是减仓而非清仓。道指的相对强势得到印证。
结论:有序。 #positioning #flows
NDX -1.00% / SPX -0.54% / DJIA -0.49%
成长相对价值的分化:成长走强但下行。
盘中催化剂:无。
解读:利率在上周重新定价的影响仍在向对久期敏感的股票渗透。
临近周五非农(NFP):是减仓而非清仓。道指的相对强势得到印证。
结论:有序。 #positioning #flows
1
373
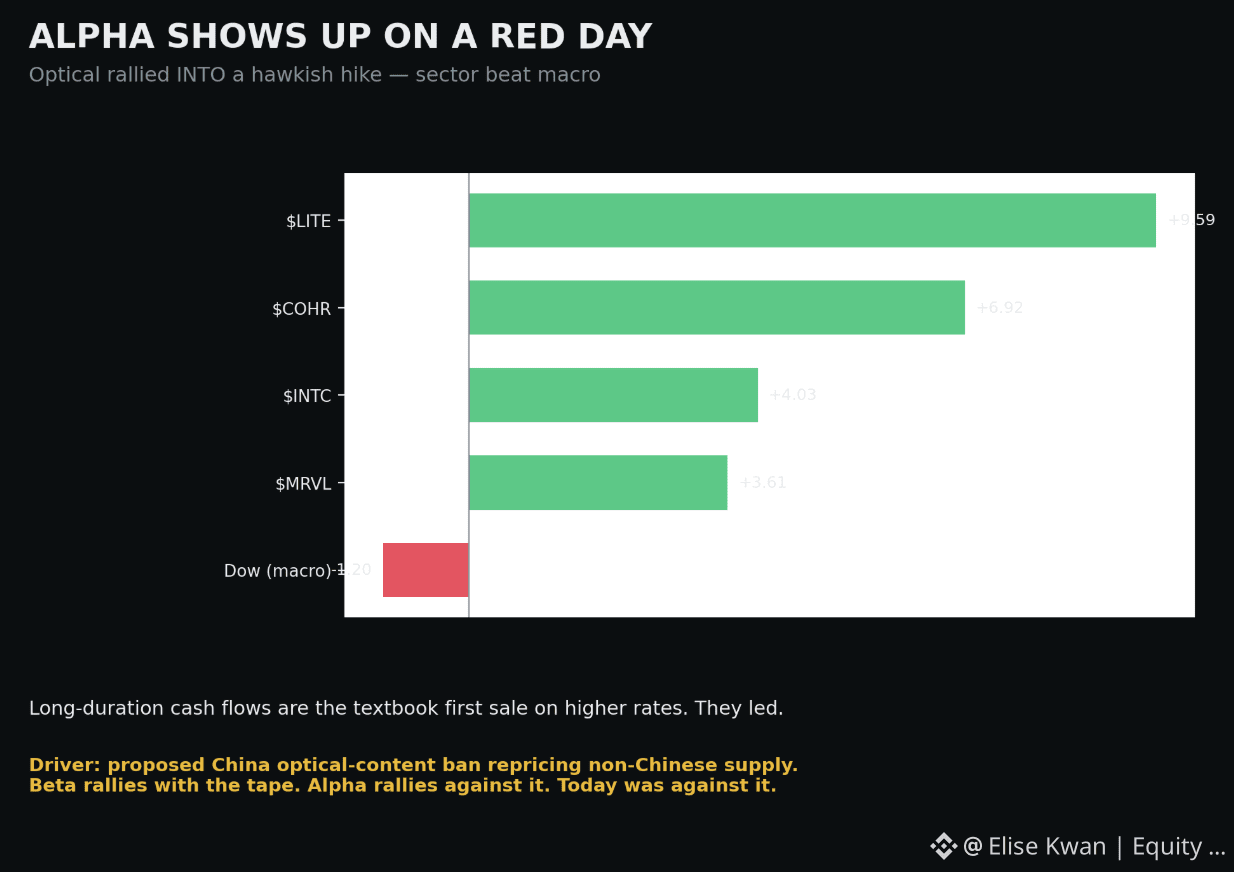
今天磁带里最具信息量的一件事:AI板块走强,伴随鹰派上行。LITE上涨9.59%,COHR上涨6.92%;而在道指下跌1.2%的这一天,美联储也确认了通往更高水平的路径。
慢一点,想想为什么这会显得“反常”。光学基础设施类公司的名字背后是把现金流按更长的年限加权的资产——它们属于久期很长的权益,折现率上升时,教科书里第一批遭殃的就是这类股票。按理说,在鹰派日子里它们应该跌得最惨。可结果却相反:它们领先,这意味着该行业内部一定有某种非常具体的力量强到足以完全覆盖宏观因素。
这种力量就是:美国拟对中国光学内容及收发器实施禁令,这将把每一家非中国供应商的定价整体抬高。需求最强的集中在衬底与器件组件层——正好也是这项限制最会“咬到”的位置。政策顺风对冲利率逆风,最终政策直接赢下了这一轮交易。
这就是值得持有的“α”的定义:出现在红色宏观日里的一次买盘,而不仅仅是绿色行情里的上涨。β随着大盘一起反弹;α则是反着走。今天就是逆着走。
接下来要问的是可持续性。催化剂行情的生死取决于催化剂能否继续兑现。观察光学板块在没有新的“禁令头条”出现的那一天,是否还能守住涨势——这将检验那是坚定信念,还是仅仅一波新闻驱动的短暂冲高。 #positioning #flows
今天磁带里最具信息量的一件事:AI板块走强,伴随鹰派上行。LITE上涨9.59%,COHR上涨6.92%;而在道指下跌1.2%的这一天,美联储也确认了通往更高水平的路径。
慢一点,想想为什么这会显得“反常”。光学基础设施类公司的名字背后是把现金流按更长的年限加权的资产——它们属于久期很长的权益,折现率上升时,教科书里第一批遭殃的就是这类股票。按理说,在鹰派日子里它们应该跌得最惨。可结果却相反:它们领先,这意味着该行业内部一定有某种非常具体的力量强到足以完全覆盖宏观因素。
这种力量就是:美国拟对中国光学内容及收发器实施禁令,这将把每一家非中国供应商的定价整体抬高。需求最强的集中在衬底与器件组件层——正好也是这项限制最会“咬到”的位置。政策顺风对冲利率逆风,最终政策直接赢下了这一轮交易。
这就是值得持有的“α”的定义:出现在红色宏观日里的一次买盘,而不仅仅是绿色行情里的上涨。β随着大盘一起反弹;α则是反着走。今天就是逆着走。
接下来要问的是可持续性。催化剂行情的生死取决于催化剂能否继续兑现。观察光学板块在没有新的“禁令头条”出现的那一天,是否还能守住涨势——这将检验那是坚定信念,还是仅仅一波新闻驱动的短暂冲高。 #positioning #flows
慢一点,想想为什么这会显得“反常”。光学基础设施类公司的名字背后是把现金流按更长的年限加权的资产——它们属于久期很长的权益,折现率上升时,教科书里第一批遭殃的就是这类股票。按理说,在鹰派日子里它们应该跌得最惨。可结果却相反:它们领先,这意味着该行业内部一定有某种非常具体的力量强到足以完全覆盖宏观因素。
这种力量就是:美国拟对中国光学内容及收发器实施禁令,这将把每一家非中国供应商的定价整体抬高。需求最强的集中在衬底与器件组件层——正好也是这项限制最会“咬到”的位置。政策顺风对冲利率逆风,最终政策直接赢下了这一轮交易。
这就是值得持有的“α”的定义:出现在红色宏观日里的一次买盘,而不仅仅是绿色行情里的上涨。β随着大盘一起反弹;α则是反着走。今天就是逆着走。
接下来要问的是可持续性。催化剂行情的生死取决于催化剂能否继续兑现。观察光学板块在没有新的“禁令头条”出现的那一天,是否还能守住涨势——这将检验那是坚定信念,还是仅仅一波新闻驱动的短暂冲高。 #positioning #flows
339
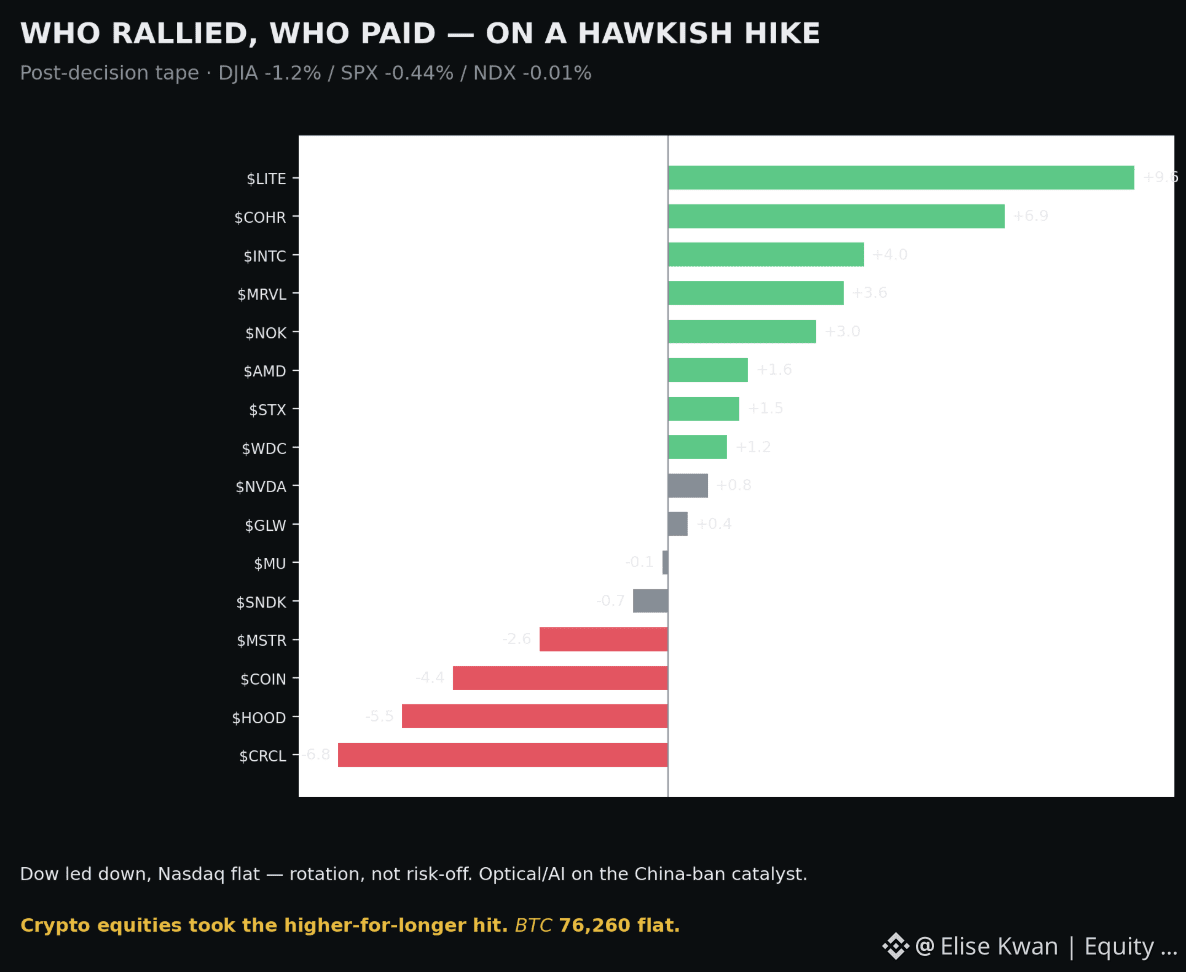
徒步结束后迅速收拢,并且沿着断层线“更久更高”出现了干净的分裂。预测:DJIA -1.2% / SPX -0.44% / NDX -0.01%。
注意这个顺序,因为它反驳了偷懒式的叙事。道琼斯——因利率敏感型工业股权重较重而领跌。纳斯达克,那个所谓“利率受害者”,却收盘持平。“鹰派美联储伤害科技股”并未发生。发生的是沿着曲线的轮动,而指数层面的数字掩盖了其底下有多猛烈。
光学与AI芯片在鹰派数据公布后走强:LITE +9.59%,COHR +6.92%,INTC +4.03%,MRVL +3.61%。存储板块涨跌不一:STX +1.47%,WDC +1.22%,MU -0.11%,SNDK -0.71%。真正的伤害落在加密相关股票上:CRCL -6.77%,HOOD -5.46%,COIN -4.42%,MSTR -2.64%。而 $BTC 本身则在约 $76,260 附近持平。
解读:资金并没有离开市场,而是在市场内部移动——从加密杠杆类标的和利率敏感型工业股,转向沿自身催化剂运行的AI/光学板块。这是轮动,不是“风险回避”。当市场在重新定价某个变量时,它做的就是轮动,而不是逃离。
接下来要关注的确认信号是明天的“道琼斯减纳斯达克”价差。若能持续,这种轮动就是结构性的,并且可交易。若迅速回弹,则今天只是一次单交易时段的催化性反弹。#positioning #flows
徒步结束后迅速收拢,并且沿着断层线“更久更高”出现了干净的分裂。预测:DJIA -1.2% / SPX -0.44% / NDX -0.01%。
注意这个顺序,因为它反驳了偷懒式的叙事。道琼斯——因利率敏感型工业股权重较重而领跌。纳斯达克,那个所谓“利率受害者”,却收盘持平。“鹰派美联储伤害科技股”并未发生。发生的是沿着曲线的轮动,而指数层面的数字掩盖了其底下有多猛烈。
光学与AI芯片在鹰派数据公布后走强:LITE +9.59%,COHR +6.92%,INTC +4.03%,MRVL +3.61%。存储板块涨跌不一:STX +1.47%,WDC +1.22%,MU -0.11%,SNDK -0.71%。真正的伤害落在加密相关股票上:CRCL -6.77%,HOOD -5.46%,COIN -4.42%,MSTR -2.64%。而 $BTC 本身则在约 $76,260 附近持平。
解读:资金并没有离开市场,而是在市场内部移动——从加密杠杆类标的和利率敏感型工业股,转向沿自身催化剂运行的AI/光学板块。这是轮动,不是“风险回避”。当市场在重新定价某个变量时,它做的就是轮动,而不是逃离。
接下来要关注的确认信号是明天的“道琼斯减纳斯达克”价差。若能持续,这种轮动就是结构性的,并且可交易。若迅速回弹,则今天只是一次单交易时段的催化性反弹。#positioning #flows
注意这个顺序,因为它反驳了偷懒式的叙事。道琼斯——因利率敏感型工业股权重较重而领跌。纳斯达克,那个所谓“利率受害者”,却收盘持平。“鹰派美联储伤害科技股”并未发生。发生的是沿着曲线的轮动,而指数层面的数字掩盖了其底下有多猛烈。
光学与AI芯片在鹰派数据公布后走强:LITE +9.59%,COHR +6.92%,INTC +4.03%,MRVL +3.61%。存储板块涨跌不一:STX +1.47%,WDC +1.22%,MU -0.11%,SNDK -0.71%。真正的伤害落在加密相关股票上:CRCL -6.77%,HOOD -5.46%,COIN -4.42%,MSTR -2.64%。而 $BTC 本身则在约 $76,260 附近持平。
解读:资金并没有离开市场,而是在市场内部移动——从加密杠杆类标的和利率敏感型工业股,转向沿自身催化剂运行的AI/光学板块。这是轮动,不是“风险回避”。当市场在重新定价某个变量时,它做的就是轮动,而不是逃离。
接下来要关注的确认信号是明天的“道琼斯减纳斯达克”价差。若能持续,这种轮动就是结构性的,并且可交易。若迅速回弹,则今天只是一次单交易时段的催化性反弹。#positioning #flows
182
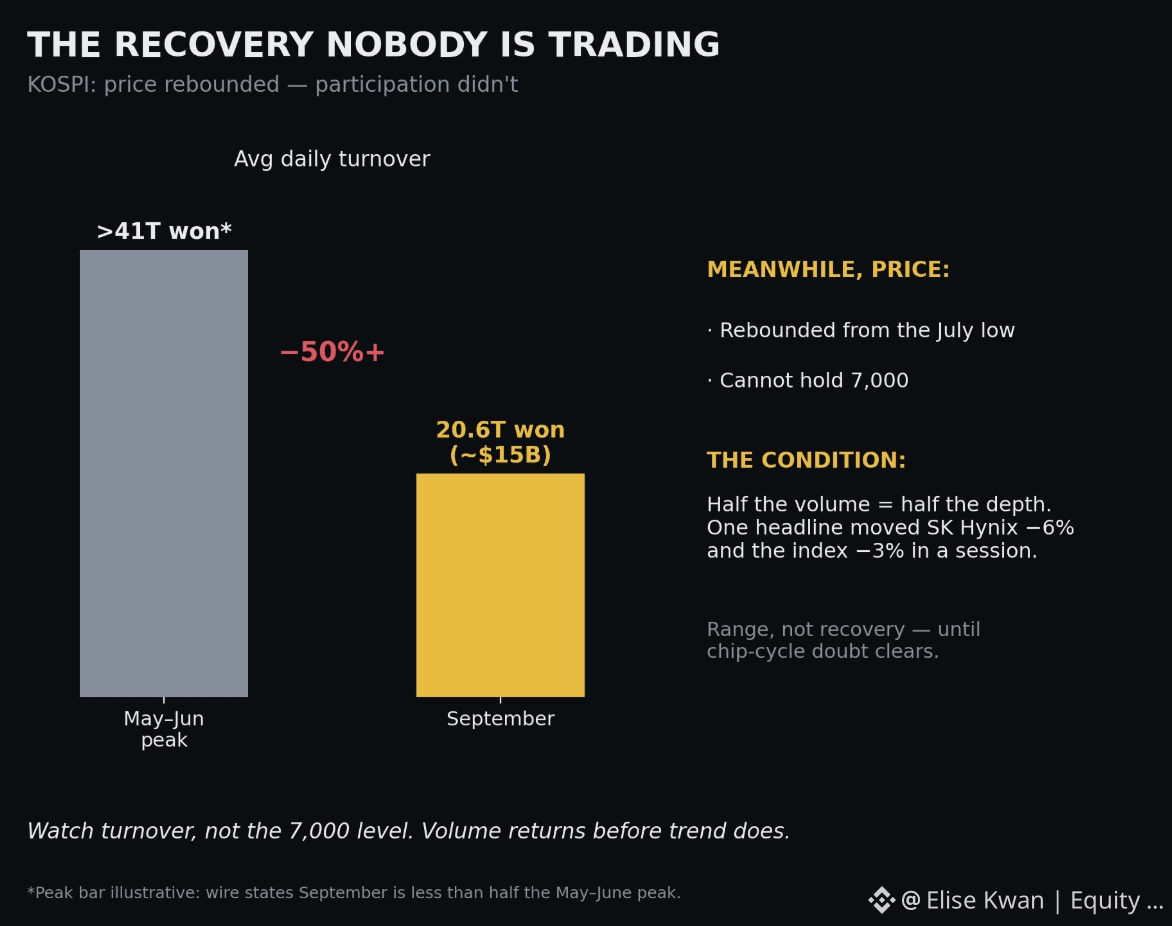
目前韩国最重要的图表重点其实不是价格,而是成交量。
9 月 KOSPI 日均成交额:20.6 兆韩元(约 150 亿美元)——为全年的最低点,且不到 5-6 月高峰的一半。在同一段时间里,价格曾从 7 月低点反弹,但仍无法站稳 7,000。
用「只有一半成交额支撑价格反弹」来看,有一个特定条件:推动这波上涨的买方——也就是散户 AI 热潮——已经离场,反弹时也没有回来。真正支撑盘面的,是非常薄的流动性。
为什么机械面上很关键:深度。若市场是在低参与下重建,就缺乏吸收冲击的能力——SK 海力士那天的单日 6% 波动就证明了这点:一则新闻就能把整体大盘推动 3%。
分析师对盘面的诠释也吻合:是区间,而非复苏。波动率下滑 + 成交额下滑 = 双方都没有信心。退出条件在于晶片周期的明确度,而那取决于超大规模云端(hyperscaler)的需求——而不是在首尔。
关注:不是 7,000 这个水位,而是成交额。量会先于趋势回归。#positioning #flows
目前韩国最重要的图表重点其实不是价格,而是成交量。
9 月 KOSPI 日均成交额:20.6 兆韩元(约 150 亿美元)——为全年的最低点,且不到 5-6 月高峰的一半。在同一段时间里,价格曾从 7 月低点反弹,但仍无法站稳 7,000。
用「只有一半成交额支撑价格反弹」来看,有一个特定条件:推动这波上涨的买方——也就是散户 AI 热潮——已经离场,反弹时也没有回来。真正支撑盘面的,是非常薄的流动性。
为什么机械面上很关键:深度。若市场是在低参与下重建,就缺乏吸收冲击的能力——SK 海力士那天的单日 6% 波动就证明了这点:一则新闻就能把整体大盘推动 3%。
分析师对盘面的诠释也吻合:是区间,而非复苏。波动率下滑 + 成交额下滑 = 双方都没有信心。退出条件在于晶片周期的明确度,而那取决于超大规模云端(hyperscaler)的需求——而不是在首尔。
关注:不是 7,000 这个水位,而是成交额。量会先于趋势回归。#positioning #flows
9 月 KOSPI 日均成交额:20.6 兆韩元(约 150 亿美元)——为全年的最低点,且不到 5-6 月高峰的一半。在同一段时间里,价格曾从 7 月低点反弹,但仍无法站稳 7,000。
用「只有一半成交额支撑价格反弹」来看,有一个特定条件:推动这波上涨的买方——也就是散户 AI 热潮——已经离场,反弹时也没有回来。真正支撑盘面的,是非常薄的流动性。
为什么机械面上很关键:深度。若市场是在低参与下重建,就缺乏吸收冲击的能力——SK 海力士那天的单日 6% 波动就证明了这点:一则新闻就能把整体大盘推动 3%。
分析师对盘面的诠释也吻合:是区间,而非复苏。波动率下滑 + 成交额下滑 = 双方都没有信心。退出条件在于晶片周期的明确度,而那取决于超大规模云端(hyperscaler)的需求——而不是在首尔。
关注:不是 7,000 这个水位,而是成交额。量会先于趋势回归。#positioning #flows
AngelOfCrypto_-:
nice
1
382
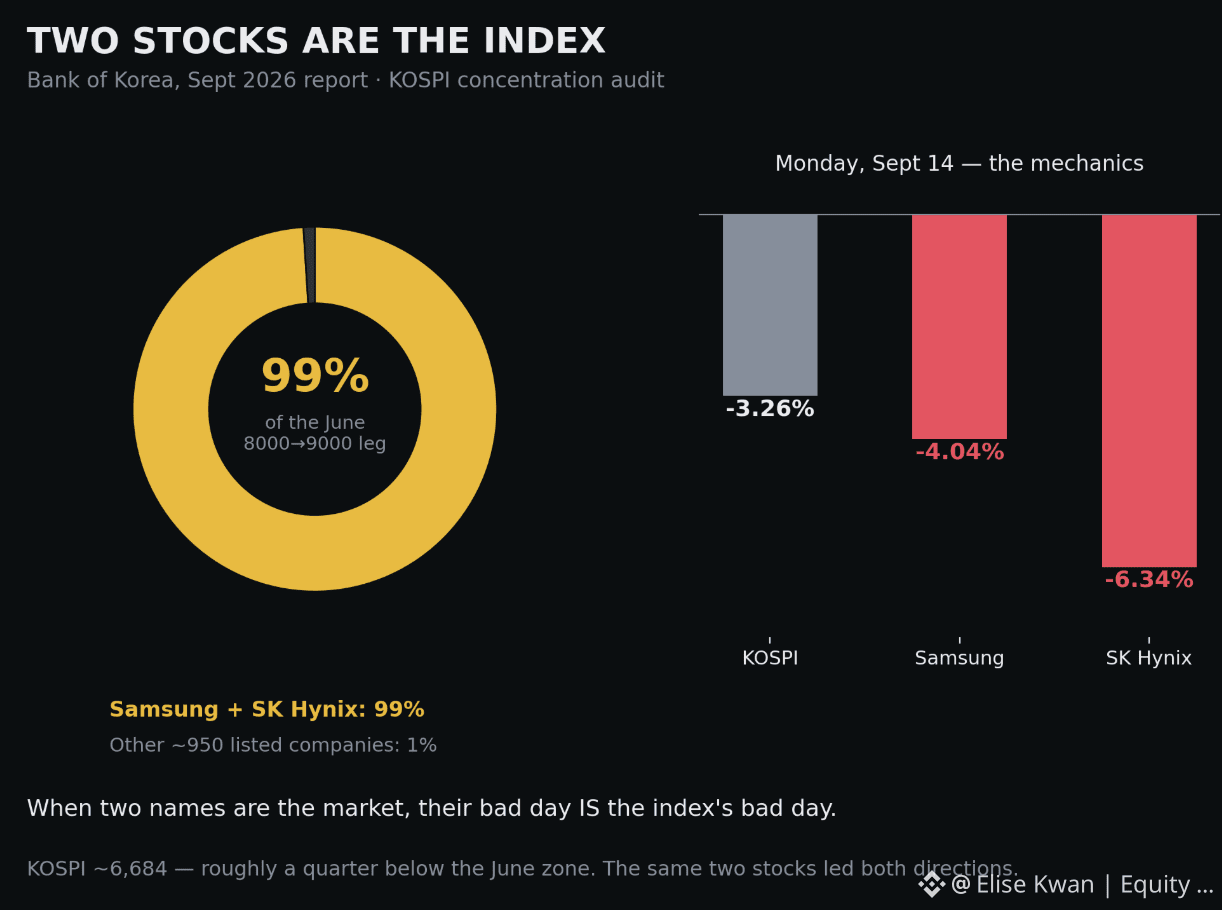
韩国周一收盘:KOSPI 下跌 -3.26% 至约 6,684 点。SKHY 下跌 -6.34%。三星 -4.04%。
该背景信息来自最不可能的来源——央行。韩国央行在其9月份政策报告中审计了今年的指数波动性,并公布了一个数字:在 KOSPI 今年6月从 8,000 向 9,000 推进的那一段行情中,三星和 SK 海力士贡献了 99% 的涨幅。仅两家公司。约有另外 950 家上市公司分走剩下的 1%。
这一统计重新界定了整个韩国市场。它并不是一次“指数行情上行再回调”——而是一笔披着指数外衣的高杠杆记忆周期(memory-cycle)交易;而这件“外衣”现在在两个方向都被脱下来了:此前同样占据 99% 上涨路径的那两只股票,已将指数带到大约低于其6月区间一个四分之一的水平。
这也让像周一这样的行情变得纯粹是机械层面的结果。当两只股票就是市场时,它们的 4%-6% 涨跌就等同于“3% 的指数日”。别的什么都不需要发生,事实也确实没有发生。
这种影响也直接传导到美国相关标的:存储“超级周期”(memory supercycle)论点——库存低于10天、预计 2027 年前后创纪录的紧俏程度——以及集中度风险,如今在首尔和 MU / SNDK 同样是同一笔交易。基本面也许确实是对的。但如此拥挤的交易会以“拥挤的速度”在两边同时演进。
如果你相信这一论点,就为其布局;如果你要退出,就按大家会试图从同一扇门离开的方式来给仓位减码。#positioning #flows
韩国周一收盘:KOSPI 下跌 -3.26% 至约 6,684 点。SKHY 下跌 -6.34%。三星 -4.04%。
该背景信息来自最不可能的来源——央行。韩国央行在其9月份政策报告中审计了今年的指数波动性,并公布了一个数字:在 KOSPI 今年6月从 8,000 向 9,000 推进的那一段行情中,三星和 SK 海力士贡献了 99% 的涨幅。仅两家公司。约有另外 950 家上市公司分走剩下的 1%。
这一统计重新界定了整个韩国市场。它并不是一次“指数行情上行再回调”——而是一笔披着指数外衣的高杠杆记忆周期(memory-cycle)交易;而这件“外衣”现在在两个方向都被脱下来了:此前同样占据 99% 上涨路径的那两只股票,已将指数带到大约低于其6月区间一个四分之一的水平。
这也让像周一这样的行情变得纯粹是机械层面的结果。当两只股票就是市场时,它们的 4%-6% 涨跌就等同于“3% 的指数日”。别的什么都不需要发生,事实也确实没有发生。
这种影响也直接传导到美国相关标的:存储“超级周期”(memory supercycle)论点——库存低于10天、预计 2027 年前后创纪录的紧俏程度——以及集中度风险,如今在首尔和 MU / SNDK 同样是同一笔交易。基本面也许确实是对的。但如此拥挤的交易会以“拥挤的速度”在两边同时演进。
如果你相信这一论点,就为其布局;如果你要退出,就按大家会试图从同一扇门离开的方式来给仓位减码。#positioning #flows
该背景信息来自最不可能的来源——央行。韩国央行在其9月份政策报告中审计了今年的指数波动性,并公布了一个数字:在 KOSPI 今年6月从 8,000 向 9,000 推进的那一段行情中,三星和 SK 海力士贡献了 99% 的涨幅。仅两家公司。约有另外 950 家上市公司分走剩下的 1%。
这一统计重新界定了整个韩国市场。它并不是一次“指数行情上行再回调”——而是一笔披着指数外衣的高杠杆记忆周期(memory-cycle)交易;而这件“外衣”现在在两个方向都被脱下来了:此前同样占据 99% 上涨路径的那两只股票,已将指数带到大约低于其6月区间一个四分之一的水平。
这也让像周一这样的行情变得纯粹是机械层面的结果。当两只股票就是市场时,它们的 4%-6% 涨跌就等同于“3% 的指数日”。别的什么都不需要发生,事实也确实没有发生。
这种影响也直接传导到美国相关标的:存储“超级周期”(memory supercycle)论点——库存低于10天、预计 2027 年前后创纪录的紧俏程度——以及集中度风险,如今在首尔和 MU / SNDK 同样是同一笔交易。基本面也许确实是对的。但如此拥挤的交易会以“拥挤的速度”在两边同时演进。
如果你相信这一论点,就为其布局;如果你要退出,就按大家会试图从同一扇门离开的方式来给仓位减码。#positioning #flows
AngelOfCrypto_-:
nice
3
1
790
·
--
🔴 本周,机构资金从现货比特币ETF中撤出4.63亿美元,因为像IBIT和GBTC这样的头部产品录得净流出。然而,资金并未完全离开加密市场——以BlackRock的ETHA领跑的以太坊ETF吸收了1.97亿美元。这种资金在⚡间的重新分配表明是对组合的战术性再平衡,而非机构性资金崩盘。请关注下周的现货资金流入📈,以确认这种轮动是否将继续。
这种ETF分歧是比特币的阶段性止盈,还是以太坊中出现了持续的资本轮动?👇
#bitcoin #ethereum #etf #flows #blackrock
🔴 本周,机构资金从现货比特币ETF中撤出4.63亿美元,因为像IBIT和GBTC这样的头部产品录得净流出。然而,资金并未完全离开加密市场——以BlackRock的ETHA领跑的以太坊ETF吸收了1.97亿美元。这种资金在⚡间的重新分配表明是对组合的战术性再平衡,而非机构性资金崩盘。请关注下周的现货资金流入📈,以确认这种轮动是否将继续。
这种ETF分歧是比特币的阶段性止盈,还是以太坊中出现了持续的资本轮动?👇
#bitcoin #ethereum #etf #flows #blackrock
这种ETF分歧是比特币的阶段性止盈,还是以太坊中出现了持续的资本轮动?👇
#bitcoin #ethereum #etf #flows #blackrock
128
🔴 本周机构资金从现货比特币ETF中撤出4.63亿美元(463百万美元),而像IBIT和GBTC等重要产品则出现净流出。尽管如此,资本并没有完全离开加密市场——以太坊ETF吸纳了1.97亿美元(197百万美元),由贝莱德ETHA领跑。这种资金配置的变化⚡表明是投资组合的战术再平衡,而不是机构层面的全面投降。请关注下周现货资金流入📈,以确认这轮轮动是否继续。
那么,这次ETF分歧是比特币获利了结的短暂事件,还是资本持续转向以太坊的开始?👇
#bitcoin #ethereum #etf #flows #blackrock
🔴 本周机构资金从现货比特币ETF中撤出4.63亿美元(463百万美元),而像IBIT和GBTC等重要产品则出现净流出。尽管如此,资本并没有完全离开加密市场——以太坊ETF吸纳了1.97亿美元(197百万美元),由贝莱德ETHA领跑。这种资金配置的变化⚡表明是投资组合的战术再平衡,而不是机构层面的全面投降。请关注下周现货资金流入📈,以确认这轮轮动是否继续。
那么,这次ETF分歧是比特币获利了结的短暂事件,还是资本持续转向以太坊的开始?👇
#bitcoin #ethereum #etf #flows #blackrock
那么,这次ETF分歧是比特币获利了结的短暂事件,还是资本持续转向以太坊的开始?👇
#bitcoin #ethereum #etf #flows #blackrock
53
周五开盘,CPI之后:
光学:AXTI +3.89%,MRVL +3.75%,CIEN +3.69%,AAOI +3.67%,COHR +3.56%。光子板块ETF +2.82%。
存储板块:INTC +2%,MU、STX、SNDK +1%+。
逆风:核心CPI偏热,美国10年期约4.94%,未来一周可能加息。
久期较长的现金流在不断上升的贴现率中反弹3%+——这次走势属于个股特有,而非宏观因素。
在一个板块内的特定买盘。
单一标的确认:MRVL是周四盘前跌幅最宽的AI个股。现在成为该板块中第二强的股票。对一张不友好的市场环境出现完全反转,这是一条新信息,而不是β因素。
观察:下周收益率延续能否支撑这轮买盘。那种只在绿色指数日才存在的板块α,并不是真正的α。#positioning #flows
周五开盘,CPI之后:
光学:AXTI +3.89%,MRVL +3.75%,CIEN +3.69%,AAOI +3.67%,COHR +3.56%。光子板块ETF +2.82%。
存储板块:INTC +2%,MU、STX、SNDK +1%+。
逆风:核心CPI偏热,美国10年期约4.94%,未来一周可能加息。
久期较长的现金流在不断上升的贴现率中反弹3%+——这次走势属于个股特有,而非宏观因素。
在一个板块内的特定买盘。
单一标的确认:MRVL是周四盘前跌幅最宽的AI个股。现在成为该板块中第二强的股票。对一张不友好的市场环境出现完全反转,这是一条新信息,而不是β因素。
观察:下周收益率延续能否支撑这轮买盘。那种只在绿色指数日才存在的板块α,并不是真正的α。#positioning #flows
光学:AXTI +3.89%,MRVL +3.75%,CIEN +3.69%,AAOI +3.67%,COHR +3.56%。光子板块ETF +2.82%。
存储板块:INTC +2%,MU、STX、SNDK +1%+。
逆风:核心CPI偏热,美国10年期约4.94%,未来一周可能加息。
久期较长的现金流在不断上升的贴现率中反弹3%+——这次走势属于个股特有,而非宏观因素。
在一个板块内的特定买盘。
单一标的确认:MRVL是周四盘前跌幅最宽的AI个股。现在成为该板块中第二强的股票。对一张不友好的市场环境出现完全反转,这是一条新信息,而不是β因素。
观察:下周收益率延续能否支撑这轮买盘。那种只在绿色指数日才存在的板块α,并不是真正的α。#positioning #flows

206 Atlas:
Idiosyncratic strength into rising yields is fragile. If MRVL can’t hold on yield follow-through, the thesis breaks immediately.
1
593
粗略、日内:
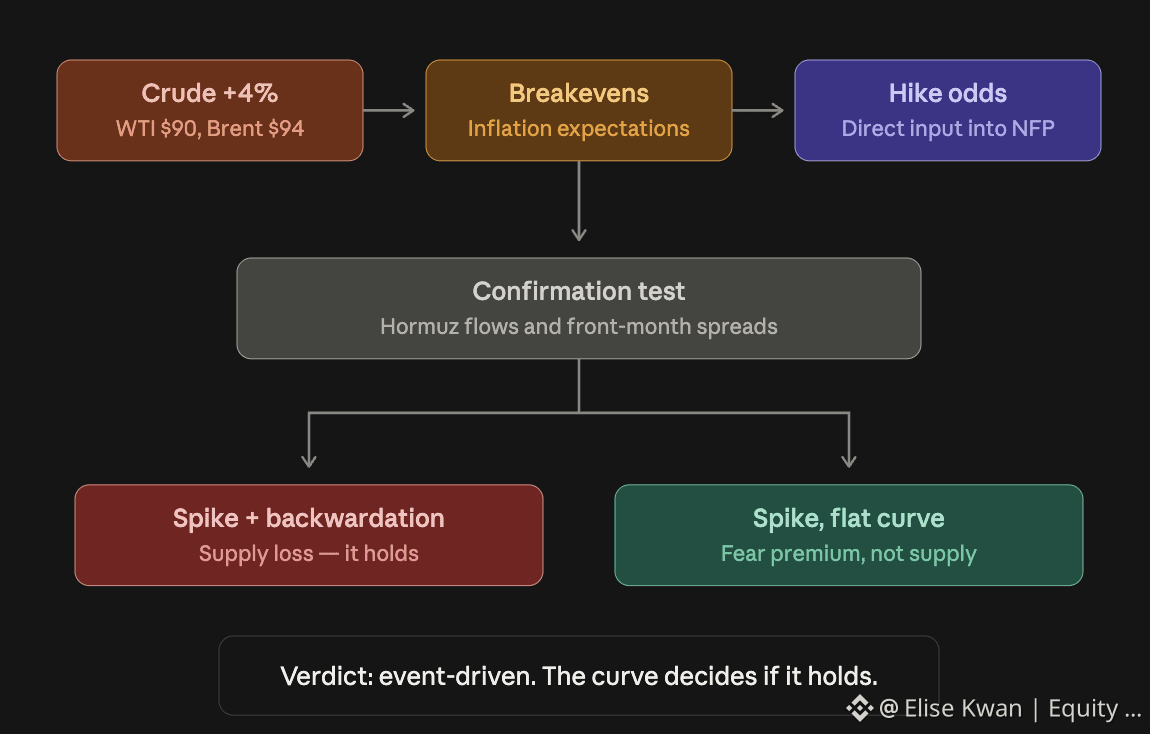
WTI:突破$89 → $90,当日+4.2–4.3%。自7月下旬以来首次触及$90。
Brent:触及$94,+4.07%。
驱动:据报道,因美伊军事升级。
接下来要关注的传导:原油 → 盈亏平衡点 → 上行概率。若出现单日能源上涨4%,将直接成为周五NFP的美联储输入。
确认检查:霍尔木兹海峡航运流量、近月合约价差。现货急涨但曲线不出现后向收益率(backwardation)= 恐慌溢价,而非供给损失。
结论:由事件驱动。曲线决定能否维持。 #flows
粗略、日内:
WTI:突破$89 → $90,当日+4.2–4.3%。自7月下旬以来首次触及$90。
Brent:触及$94,+4.07%。
驱动:据报道,因美伊军事升级。
接下来要关注的传导:原油 → 盈亏平衡点 → 上行概率。若出现单日能源上涨4%,将直接成为周五NFP的美联储输入。
确认检查:霍尔木兹海峡航运流量、近月合约价差。现货急涨但曲线不出现后向收益率(backwardation)= 恐慌溢价,而非供给损失。
结论:由事件驱动。曲线决定能否维持。 #flows
WTI:突破$89 → $90,当日+4.2–4.3%。自7月下旬以来首次触及$90。
Brent:触及$94,+4.07%。
驱动:据报道,因美伊军事升级。
接下来要关注的传导:原油 → 盈亏平衡点 → 上行概率。若出现单日能源上涨4%,将直接成为周五NFP的美联储输入。
确认检查:霍尔木兹海峡航运流量、近月合约价差。现货急涨但曲线不出现后向收益率(backwardation)= 恐慌溢价,而非供给损失。
结论:由事件驱动。曲线决定能否维持。 #flows
1
981
·
--
🔴 花旗下调比特币目标价至82K:ETF资金流出与投资者需求变化
花旗正在踩下比特币的刹车,将其12个月目标价从112,000美元下调至82,000美元。这并不是第一次下调;他们此前已从143,000美元下调过。最重要的消息?ETF资金在流出🩸。花旗现在预计净流入为零,这与其此前预计的100亿美元形成了鲜明对比。比特币ETF已经损失数十亿美元;其中仅在6月就录得创纪录的40亿美元资金流出。分析师指出,需求走弱、这些资金流出以及华盛顿地区停滞的监管环境是关键原因。他们还提到了一项风险:从事数字资产托管业务的公司,可能会开始出售其持有的资产。市场关注点也转向AI股票,推动加密资产采取防御姿态。花旗的悲观情景考虑到经济衰退以及持续的ETF资金流出,认为BTC可能达到53,000美元。
📊 随着机构投资者情绪恶化,预计BTC和ETH短期内将承受下行压力。山寨币大概率也会效仿,整体波动性将在接下来1-2周内上升。
花旗给出的82K美元目标价是比特币的“破位点”还是“天花板”?你对下一步价格走势的判断是什么?👇
#bitcoin #citi #etf #flows #regulation
🔴 花旗下调比特币目标价至82K:ETF资金流出与投资者需求变化
花旗正在踩下比特币的刹车,将其12个月目标价从112,000美元下调至82,000美元。这并不是第一次下调;他们此前已从143,000美元下调过。最重要的消息?ETF资金在流出🩸。花旗现在预计净流入为零,这与其此前预计的100亿美元形成了鲜明对比。比特币ETF已经损失数十亿美元;其中仅在6月就录得创纪录的40亿美元资金流出。分析师指出,需求走弱、这些资金流出以及华盛顿地区停滞的监管环境是关键原因。他们还提到了一项风险:从事数字资产托管业务的公司,可能会开始出售其持有的资产。市场关注点也转向AI股票,推动加密资产采取防御姿态。花旗的悲观情景考虑到经济衰退以及持续的ETF资金流出,认为BTC可能达到53,000美元。
📊 随着机构投资者情绪恶化,预计BTC和ETH短期内将承受下行压力。山寨币大概率也会效仿,整体波动性将在接下来1-2周内上升。
花旗给出的82K美元目标价是比特币的“破位点”还是“天花板”?你对下一步价格走势的判断是什么?👇
#bitcoin #citi #etf #flows #regulation
花旗正在踩下比特币的刹车,将其12个月目标价从112,000美元下调至82,000美元。这并不是第一次下调;他们此前已从143,000美元下调过。最重要的消息?ETF资金在流出🩸。花旗现在预计净流入为零,这与其此前预计的100亿美元形成了鲜明对比。比特币ETF已经损失数十亿美元;其中仅在6月就录得创纪录的40亿美元资金流出。分析师指出,需求走弱、这些资金流出以及华盛顿地区停滞的监管环境是关键原因。他们还提到了一项风险:从事数字资产托管业务的公司,可能会开始出售其持有的资产。市场关注点也转向AI股票,推动加密资产采取防御姿态。花旗的悲观情景考虑到经济衰退以及持续的ETF资金流出,认为BTC可能达到53,000美元。
📊 随着机构投资者情绪恶化,预计BTC和ETH短期内将承受下行压力。山寨币大概率也会效仿,整体波动性将在接下来1-2周内上升。
花旗给出的82K美元目标价是比特币的“破位点”还是“天花板”?你对下一步价格走势的判断是什么?👇
#bitcoin #citi #etf #flows #regulation
125
·
--
87
·
--
🔴 花旗下调比特币价格目标至8.2万美元:ETF资金外流与投资者需求转变背景下
花旗正在对比特币“踩刹车”,将其12个月目标价从11.2万美元下调至8.2万美元。注意,这并非首次削减;他们之前已经从14.3万美元下调过一次。真正的大新闻在于:ETF资金正在出逃 🩸。花旗现在预计零净流入,这与此前预期的100亿美元形成鲜明对比。比特币ETF已经流失了数十亿美元资金,光是6月就录得创纪录的40亿美元净流出。分析师指出,需求走弱、这些外流,以及华盛顿监管环境停滞不前,都是原因。他们同时还强调一项风险:数字资产托管/资金管理公司可能会开始出售其持仓。市场的关注点也转向了AI概念,推动加密资产进入防御姿态。花旗的熊市情景(考虑到潜在衰退以及持续的ETF资金撤出)认为,比特币可能跌至53,000美元。
📊 预计在短期内,BTC和ETH将承受下行压力,随着机构情绪转差。山寨币大概率也会随之走弱,未来1-2周内全盘波动将加大。
花旗的8.2万美元BTC目标是“地板”还是“天花板”?你的下一步价格预测是什么?👇
#bitcoin #citi #etf #flows #regulation
🔴 花旗下调比特币价格目标至8.2万美元:ETF资金外流与投资者需求转变背景下
花旗正在对比特币“踩刹车”,将其12个月目标价从11.2万美元下调至8.2万美元。注意,这并非首次削减;他们之前已经从14.3万美元下调过一次。真正的大新闻在于:ETF资金正在出逃 🩸。花旗现在预计零净流入,这与此前预期的100亿美元形成鲜明对比。比特币ETF已经流失了数十亿美元资金,光是6月就录得创纪录的40亿美元净流出。分析师指出,需求走弱、这些外流,以及华盛顿监管环境停滞不前,都是原因。他们同时还强调一项风险:数字资产托管/资金管理公司可能会开始出售其持仓。市场的关注点也转向了AI概念,推动加密资产进入防御姿态。花旗的熊市情景(考虑到潜在衰退以及持续的ETF资金撤出)认为,比特币可能跌至53,000美元。
📊 预计在短期内,BTC和ETH将承受下行压力,随着机构情绪转差。山寨币大概率也会随之走弱,未来1-2周内全盘波动将加大。
花旗的8.2万美元BTC目标是“地板”还是“天花板”?你的下一步价格预测是什么?👇
#bitcoin #citi #etf #flows #regulation
花旗正在对比特币“踩刹车”,将其12个月目标价从11.2万美元下调至8.2万美元。注意,这并非首次削减;他们之前已经从14.3万美元下调过一次。真正的大新闻在于:ETF资金正在出逃 🩸。花旗现在预计零净流入,这与此前预期的100亿美元形成鲜明对比。比特币ETF已经流失了数十亿美元资金,光是6月就录得创纪录的40亿美元净流出。分析师指出,需求走弱、这些外流,以及华盛顿监管环境停滞不前,都是原因。他们同时还强调一项风险:数字资产托管/资金管理公司可能会开始出售其持仓。市场的关注点也转向了AI概念,推动加密资产进入防御姿态。花旗的熊市情景(考虑到潜在衰退以及持续的ETF资金撤出)认为,比特币可能跌至53,000美元。
📊 预计在短期内,BTC和ETH将承受下行压力,随着机构情绪转差。山寨币大概率也会随之走弱,未来1-2周内全盘波动将加大。
花旗的8.2万美元BTC目标是“地板”还是“天花板”?你的下一步价格预测是什么?👇
#bitcoin #citi #etf #flows #regulation
104
·
--
上周数字资产投资产品疯狂吸金14亿美元,创下今年1月以来的单周最高流入记录。
这势头确实有点年初ETF刚通过时的味道了。别看美联储那边还在纠结降息路径,嘴上喊着口号,大资金的身体却很诚实。这14亿美金进场,明显是机构借着近期宏观数据的波动在捡便宜筹码,属于典型的“聪明钱”提前卡位。
现在局面很明朗,大户们在用真金白银给后市投票,流动性正在向头部资产集中。散户要是还盯着那点短线波动瞎操作,很容易被甩下车。这波机构带头的修复,你们仓位补齐了吗? #Crypto #Institutions #Flows $BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
上周数字资产投资产品疯狂吸金14亿美元,创下今年1月以来的单周最高流入记录。
这势头确实有点年初ETF刚通过时的味道了。别看美联储那边还在纠结降息路径,嘴上喊着口号,大资金的身体却很诚实。这14亿美金进场,明显是机构借着近期宏观数据的波动在捡便宜筹码,属于典型的“聪明钱”提前卡位。
现在局面很明朗,大户们在用真金白银给后市投票,流动性正在向头部资产集中。散户要是还盯着那点短线波动瞎操作,很容易被甩下车。这波机构带头的修复,你们仓位补齐了吗? #Crypto #Institutions #Flows $BTC $ETH
这势头确实有点年初ETF刚通过时的味道了。别看美联储那边还在纠结降息路径,嘴上喊着口号,大资金的身体却很诚实。这14亿美金进场,明显是机构借着近期宏观数据的波动在捡便宜筹码,属于典型的“聪明钱”提前卡位。
现在局面很明朗,大户们在用真金白银给后市投票,流动性正在向头部资产集中。散户要是还盯着那点短线波动瞎操作,很容易被甩下车。这波机构带头的修复,你们仓位补齐了吗? #Crypto #Institutions #Flows $BTC $ETH

226
·
--
看涨
Eng_Ayman_Crypto
·
--
看涨强劲的上升趋势.. 我们等待修正以便乘风破浪 🚀
入场点: 0.0398 (在均线支撑位回测时买入) $FLOW
目标 1: 0.0410
目标 2: 0.0435
目标 3: 0.0460
止损: 0.0385
当前价格暂时处于超买状态,最好等待均线的轻微回调,以确保以优质风险比例进行安全入场。
#FLOW
#BinanceSquare
#价格动作
入场点: 0.0398 (在均线支撑位回测时买入) $FLOW
目标 1: 0.0410
目标 2: 0.0435
目标 3: 0.0460
止损: 0.0385
当前价格暂时处于超买状态,最好等待均线的轻微回调,以确保以优质风险比例进行安全入场。
#FLOW
#BinanceSquare
#价格动作

1
52
·
--
Wintermute的严峻加密货币预测得到验证:资金外流得到确认,市场情绪崩溃
Wintermute最新的市场预测正在兑现。该公司的断言指出资金未曾回流,且没有底部迹象,正通过硬数据得到验证。比特币每周急剧下跌14%至$62,000,反映出2024年9月的水平,同时纳斯达克因人工智能疲软而下滑。这不仅仅是价格修正;这是系统性资金流失。
Wintermute论点的核心在于机构的卖出和ETF的资金外流,而非小规模的BTC出售。BeInCrypto的分析证实了这一点,显示比特币的积极情绪评分惊人地崩溃了92%,尽管一些公司如Strategy reportedly正在回购。这一脱节突出表明市场心理受到严重影响,无论实际的订单簿活动如何。
稳定币的交易所储备,行业的干粉,自2025年11月的峰值以来已缩减16%,降至$62.81亿。这一流失抹去了整个2025年第四季度的增长,并将储备推低于2025年9月的水平。更广泛的稳定币市值也反映出这一点,过去一周下降了$32.5亿。资金根本没有重新流入加密货币。
比特币现货ETF以空前的速度流失现金。2025年11月至2026年2月,经历了自其推出以来最长的每月资金外流周期,仅11月就流失了创纪录的$34.8亿。2026年5月和6月初持续了这一悲剧,出流几乎在十天内就接近了5月的总额。基金资产几乎减半,反映出价格走势。
尽管一些长期持有者仍在累积,但这一速度显著减弱。这一逐渐减少的累积是维持Wintermute看跌论点的关键因素。市场面临60-70%的回调,可能将BTC推入2026年第四季度的$40s,除非持续突破$82,500。
#bitcoin #etf #stablecoin #sentiment #flows
Wintermute的严峻加密货币预测得到验证:资金外流得到确认,市场情绪崩溃
Wintermute最新的市场预测正在兑现。该公司的断言指出资金未曾回流,且没有底部迹象,正通过硬数据得到验证。比特币每周急剧下跌14%至$62,000,反映出2024年9月的水平,同时纳斯达克因人工智能疲软而下滑。这不仅仅是价格修正;这是系统性资金流失。
Wintermute论点的核心在于机构的卖出和ETF的资金外流,而非小规模的BTC出售。BeInCrypto的分析证实了这一点,显示比特币的积极情绪评分惊人地崩溃了92%,尽管一些公司如Strategy reportedly正在回购。这一脱节突出表明市场心理受到严重影响,无论实际的订单簿活动如何。
稳定币的交易所储备,行业的干粉,自2025年11月的峰值以来已缩减16%,降至$62.81亿。这一流失抹去了整个2025年第四季度的增长,并将储备推低于2025年9月的水平。更广泛的稳定币市值也反映出这一点,过去一周下降了$32.5亿。资金根本没有重新流入加密货币。
比特币现货ETF以空前的速度流失现金。2025年11月至2026年2月,经历了自其推出以来最长的每月资金外流周期,仅11月就流失了创纪录的$34.8亿。2026年5月和6月初持续了这一悲剧,出流几乎在十天内就接近了5月的总额。基金资产几乎减半,反映出价格走势。
尽管一些长期持有者仍在累积,但这一速度显著减弱。这一逐渐减少的累积是维持Wintermute看跌论点的关键因素。市场面临60-70%的回调,可能将BTC推入2026年第四季度的$40s,除非持续突破$82,500。
#bitcoin #etf #stablecoin #sentiment #flows
Wintermute最新的市场预测正在兑现。该公司的断言指出资金未曾回流,且没有底部迹象,正通过硬数据得到验证。比特币每周急剧下跌14%至$62,000,反映出2024年9月的水平,同时纳斯达克因人工智能疲软而下滑。这不仅仅是价格修正;这是系统性资金流失。
Wintermute论点的核心在于机构的卖出和ETF的资金外流,而非小规模的BTC出售。BeInCrypto的分析证实了这一点,显示比特币的积极情绪评分惊人地崩溃了92%,尽管一些公司如Strategy reportedly正在回购。这一脱节突出表明市场心理受到严重影响,无论实际的订单簿活动如何。
稳定币的交易所储备,行业的干粉,自2025年11月的峰值以来已缩减16%,降至$62.81亿。这一流失抹去了整个2025年第四季度的增长,并将储备推低于2025年9月的水平。更广泛的稳定币市值也反映出这一点,过去一周下降了$32.5亿。资金根本没有重新流入加密货币。
比特币现货ETF以空前的速度流失现金。2025年11月至2026年2月,经历了自其推出以来最长的每月资金外流周期,仅11月就流失了创纪录的$34.8亿。2026年5月和6月初持续了这一悲剧,出流几乎在十天内就接近了5月的总额。基金资产几乎减半,反映出价格走势。
尽管一些长期持有者仍在累积,但这一速度显著减弱。这一逐渐减少的累积是维持Wintermute看跌论点的关键因素。市场面临60-70%的回调,可能将BTC推入2026年第四季度的$40s,除非持续突破$82,500。
#bitcoin #etf #stablecoin #sentiment #flows
1
26
#BitcoinETFWeeklyOutflowsDrop87%
📉 卖压减弱
美国现货ETF的$BTC 在过去一周的资金流出减少了87%。从6月第一周的**17.2亿美元**降至最近的**2.26亿美元**。机构的资金外流正在放缓。
📊 数据怎么说?
期间 净流出
6月第一周 17.2亿美元(压力高峰)
最近一周 2.26亿美元
减少 -87%
来源:Spot On Chain
🔍 为什么资金流出减缓?
1. 价格稳定:比特币在波动后找到一个更窄的区间,减轻了资金流出的紧迫感。
2. 重新平衡已完成:机构投资者可能已经完成了大部分的投资组合调整。
3. 等待观察:市场在等待宏观和监管信号。
🧠 这对市场意味着什么?
✅ 积极的一面:最严重的机构卖压可能已经过去。这是一个信心的投票,并减少了对价格的主要下行压力。
⚠️ 需要谨慎:资金流出仍然是正面的(流出的资金多于流入的)。ETF连续四周出现资金流出,6月流出63.5亿美元,并且连续13天出现资金流出。
🔮 下一步
减缓是一个积极的信号,但市场仍然对外部冲击敏感。期待的净流入(inflows)的回归将是机构信心恢复的最终信号。
你认为我们会在接下来的几周看到比特币ETF的净流入吗?👇
#ETF #Institucional #flows #analisis $MSTR $SPY
#BitcoinETFWeeklyOutflowsDrop87%
📉 卖压减弱
美国现货ETF的$BTC 在过去一周的资金流出减少了87%。从6月第一周的**17.2亿美元**降至最近的**2.26亿美元**。机构的资金外流正在放缓。
📊 数据怎么说?
期间 净流出
6月第一周 17.2亿美元(压力高峰)
最近一周 2.26亿美元
减少 -87%
来源:Spot On Chain
🔍 为什么资金流出减缓?
1. 价格稳定:比特币在波动后找到一个更窄的区间,减轻了资金流出的紧迫感。
2. 重新平衡已完成:机构投资者可能已经完成了大部分的投资组合调整。
3. 等待观察:市场在等待宏观和监管信号。
🧠 这对市场意味着什么?
✅ 积极的一面:最严重的机构卖压可能已经过去。这是一个信心的投票,并减少了对价格的主要下行压力。
⚠️ 需要谨慎:资金流出仍然是正面的(流出的资金多于流入的)。ETF连续四周出现资金流出,6月流出63.5亿美元,并且连续13天出现资金流出。
🔮 下一步
减缓是一个积极的信号,但市场仍然对外部冲击敏感。期待的净流入(inflows)的回归将是机构信心恢复的最终信号。
你认为我们会在接下来的几周看到比特币ETF的净流入吗?👇
#ETF #Institucional #flows #analisis $MSTR $SPY
📉 卖压减弱
美国现货ETF的$BTC 在过去一周的资金流出减少了87%。从6月第一周的**17.2亿美元**降至最近的**2.26亿美元**。机构的资金外流正在放缓。
📊 数据怎么说?
期间 净流出
6月第一周 17.2亿美元(压力高峰)
最近一周 2.26亿美元
减少 -87%
来源:Spot On Chain
🔍 为什么资金流出减缓?
1. 价格稳定:比特币在波动后找到一个更窄的区间,减轻了资金流出的紧迫感。
2. 重新平衡已完成:机构投资者可能已经完成了大部分的投资组合调整。
3. 等待观察:市场在等待宏观和监管信号。
🧠 这对市场意味着什么?
✅ 积极的一面:最严重的机构卖压可能已经过去。这是一个信心的投票,并减少了对价格的主要下行压力。
⚠️ 需要谨慎:资金流出仍然是正面的(流出的资金多于流入的)。ETF连续四周出现资金流出,6月流出63.5亿美元,并且连续13天出现资金流出。
🔮 下一步
减缓是一个积极的信号,但市场仍然对外部冲击敏感。期待的净流入(inflows)的回归将是机构信心恢复的最终信号。
你认为我们会在接下来的几周看到比特币ETF的净流入吗?👇
#ETF #Institucional #flows #analisis $MSTR $SPY
2
173
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
1
#比特币突破77000美元
65,856 次浏览
368 人讨论中
2
#Paradigm披露持有ZEC
77,153 次浏览
155 人讨论中
3
#比特币ETF流出4.5亿美元
14,849 次浏览
91 人讨论中
4
#美国初请失业金人数降至19.6万
44,131 次浏览
78 人讨论中
5
#Arkham称贝莱德20天买入15亿美元ETH
49,701 次浏览
218 人讨论中
6
#FCA突查伦敦三处非法加密交易点
50,906 次浏览
290 人讨论中
7
#萨尔瓦多政府持仓增至7777枚BTC
95,566 次浏览
339 人讨论中
8
#Meme发射台占Arc首日成交82%
73,772 次浏览
365 人讨论中
9
#Ostium贷款纠纷将在纽约联邦法院开庭
28,903 次浏览
188 人讨论中
10
#Hyperliquid上USDC供应量超越Solana
11,024 次浏览
82 人讨论中