

#backtesting
backtesting
29,027 次浏览
1,223 人讨论中
热门
最新内容
“不想做回测?有人已经替你做好功课了。”
回测可能既耗时又费力,但它能揭示你的策略胜率、风险回报比、最大回撤,以及是否值得你用真金白银去信任它。
我已经用 1,000 多笔交易测试了自己的交易策略,重点是在妥善管理风险的同时最大化回报。
不想自己做研究?
你可以打造自己的优势——也可以跟随已经拥有优势的人。
欢迎跟单,但请记住:每个人的风险偏好和承压能力都不同。附注:过往表现不代表未来结果。
理性交易,跟我一起操作。
#CryptoTrading #Backtesting #RiskManagement #跟单交易
“不想做回测?有人已经替你做好功课了。”
回测可能既耗时又费力,但它能揭示你的策略胜率、风险回报比、最大回撤,以及是否值得你用真金白银去信任它。
我已经用 1,000 多笔交易测试了自己的交易策略,重点是在妥善管理风险的同时最大化回报。
不想自己做研究?
你可以打造自己的优势——也可以跟随已经拥有优势的人。
欢迎跟单,但请记住:每个人的风险偏好和承压能力都不同。附注:过往表现不代表未来结果。
理性交易,跟我一起操作。
#CryptoTrading #Backtesting #RiskManagement #跟单交易
回测可能既耗时又费力,但它能揭示你的策略胜率、风险回报比、最大回撤,以及是否值得你用真金白银去信任它。
我已经用 1,000 多笔交易测试了自己的交易策略,重点是在妥善管理风险的同时最大化回报。
不想自己做研究?
你可以打造自己的优势——也可以跟随已经拥有优势的人。
欢迎跟单,但请记住:每个人的风险偏好和承压能力都不同。附注:过往表现不代表未来结果。
理性交易,跟我一起操作。
#CryptoTrading #Backtesting #RiskManagement #跟单交易
1
1
182

·
--
文章
为什么你的制胜策略一到实盘就会失灵网上95%的回测都是数学幻觉。今天我来教你如何用一个简单的模型,避免因此损失真金白银。
你有多少次在社交媒体上看到完美的收益曲线,承诺让你成为百万富翁,可真正开始实盘交易后,账户却变成了亏损?
问题通常不在策略思路,而在于审查方式。在系统化和量化交易领域,专业回测并不是简单地模拟一下你过去本可以赚多少钱,而是一种严苛的统计检验,旨在让你冒资金风险之前,找出策略中的缺陷。
为什么你的制胜策略一到实盘就会失灵
网上95%的回测都是数学幻觉。今天我来教你如何用一个简单的模型,避免因此损失真金白银。
你有多少次在社交媒体上看到完美的收益曲线,承诺让你成为百万富翁,可真正开始实盘交易后,账户却变成了亏损?
问题通常不在策略思路,而在于审查方式。在系统化和量化交易领域,专业回测并不是简单地模拟一下你过去本可以赚多少钱,而是一种严苛的统计检验,旨在让你冒资金风险之前,找出策略中的缺陷。
你有多少次在社交媒体上看到完美的收益曲线,承诺让你成为百万富翁,可真正开始实盘交易后,账户却变成了亏损?
问题通常不在策略思路,而在于审查方式。在系统化和量化交易领域,专业回测并不是简单地模拟一下你过去本可以赚多少钱,而是一种严苛的统计检验,旨在让你冒资金风险之前,找出策略中的缺陷。
1
2
344
🧠 每个人都有策略,但真正能证明自己具备优势的人寥寥无几。
一个图表形态成功了三次,并不构成统计学证据。
严肃的交易者会测试:
📈 不同市场环境下的表现
📉 最大回撤
🧮 扣除费用后的期望收益
🔁 样本外结果
⚙️ 对入场和出场规则的敏感度
一个只有经过无数次调整才奏效的策略,可能已经过度拟合。
如果市场条件稍有变化,你的优势就消失了,那它究竟有多稳健?
少讲故事,多看数据。
在你信任一个交易形态之前,回测样本至少要达到多少?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
🧠 每个人都有策略,但真正能证明自己具备优势的人寥寥无几。
一个图表形态成功了三次,并不构成统计学证据。
严肃的交易者会测试:
📈 不同市场环境下的表现
📉 最大回撤
🧮 扣除费用后的期望收益
🔁 样本外结果
⚙️ 对入场和出场规则的敏感度
一个只有经过无数次调整才奏效的策略,可能已经过度拟合。
如果市场条件稍有变化,你的优势就消失了,那它究竟有多稳健?
少讲故事,多看数据。
在你信任一个交易形态之前,回测样本至少要达到多少?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
一个图表形态成功了三次,并不构成统计学证据。
严肃的交易者会测试:
📈 不同市场环境下的表现
📉 最大回撤
🧮 扣除费用后的期望收益
🔁 样本外结果
⚙️ 对入场和出场规则的敏感度
一个只有经过无数次调整才奏效的策略,可能已经过度拟合。
如果市场条件稍有变化,你的优势就消失了,那它究竟有多稳健?
少讲故事,多看数据。
在你信任一个交易形态之前,回测样本至少要达到多少?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
2
文章
用一年的数据进行优化,如果之后每年都能盈利,你就找到了优势。我在 $BTC 和 $ETH 上测试了布林带均值回归系统的这一理论。数据却显示并非如此。🔬
📊 测试参数
• 资产:BTCUSDT 和 ETHUSDT(分别测试)
• 时间周期:1小时
• 时段:2024 年 1 月至今
• 摩擦成本:每笔交易收取 0.05% 的佣金,不模拟滑点
• 样本:BTCUSDT 上 153 笔交易,$ETH 上 87 笔交易(所选数据集)
• 流程:仅使用 2024 年数据优化了 192 种参数组合,然后在完整历史数据上进行了一次连续的滚动前向测试。
用一年的数据进行优化,如果之后每年都能盈利,你就找到了优势。
我在 $BTC 和 $ETH 上测试了布林带均值回归系统的这一理论。数据却显示并非如此。🔬
📊 测试参数
• 资产:BTCUSDT 和 ETHUSDT(分别测试)
• 时间周期:1小时
• 时段:2024 年 1 月至今
• 摩擦成本:每笔交易收取 0.05% 的佣金,不模拟滑点
• 样本:BTCUSDT 上 153 笔交易,$ETH 上 87 笔交易(所选数据集)
• 流程:仅使用 2024 年数据优化了 192 种参数组合,然后在完整历史数据上进行了一次连续的滚动前向测试。
📊 测试参数
• 资产:BTCUSDT 和 ETHUSDT(分别测试)
• 时间周期:1小时
• 时段:2024 年 1 月至今
• 摩擦成本:每笔交易收取 0.05% 的佣金,不模拟滑点
• 样本:BTCUSDT 上 153 笔交易,$ETH 上 87 笔交易(所选数据集)
• 流程:仅使用 2024 年数据优化了 192 种参数组合,然后在完整历史数据上进行了一次连续的滚动前向测试。
130
“每一年都盈利”是回测的黄金标准,对吧?我用一个“EMA 趋势 + RSI 回调”的系统进行了测试,应用在 $BTC 和 $ETH 上,结果确实完全符合。然后我检查其中有多少只是选择偏差。以下是数据。👇
📊 测试参数
• 标的:BTCUSDT 和 ETHUSDT(分别测试,每个测试都以 $1M 初始资金开始)
• 时间周期:1H
• 时间范围:2024 到 2026,一次连续回测
• 摩擦成本:每笔交易 0.05% 手续费
• 优化:只在 2024 年测试了 120 组参数组合,胜出的组合在整个历史期间运行。
• 接受规则:每个日历年都实现净收益。
“每一年都盈利”是回测的黄金标准,对吧?
我用一个“EMA 趋势 + RSI 回调”的系统进行了测试,应用在 $BTC 和 $ETH 上,结果确实完全符合。然后我检查其中有多少只是选择偏差。以下是数据。👇
📊 测试参数
• 标的:BTCUSDT 和 ETHUSDT(分别测试,每个测试都以 $1M 初始资金开始)
• 时间周期:1H
• 时间范围:2024 到 2026,一次连续回测
• 摩擦成本:每笔交易 0.05% 手续费
• 优化:只在 2024 年测试了 120 组参数组合,胜出的组合在整个历史期间运行。
• 接受规则:每个日历年都实现净收益。
📊 测试参数
• 标的:BTCUSDT 和 ETHUSDT(分别测试,每个测试都以 $1M 初始资金开始)
• 时间周期:1H
• 时间范围:2024 到 2026,一次连续回测
• 摩擦成本:每笔交易 0.05% 手续费
• 优化:只在 2024 年测试了 120 组参数组合,胜出的组合在整个历史期间运行。
• 接受规则:每个日历年都实现净收益。
122
文章
当规则变更毁掉比较一项策略需要明确的规则,才能对其结果进行一致的分析。
当测试过程中更改参数、标准或条件时,结果就不再能精确代表同一种方法。这会使人难以判断性能究竟来自原始策略,还是来自过程中所做的变更。
当有人在观察到某些结果之后再调整一套策略,并随后使用新的规则重新测试时,这个问题就经常出现。结果看起来可能更好,但比较已经不再在相同条件下进行。
当规则变更毁掉比较
一项策略需要明确的规则,才能对其结果进行一致的分析。
当测试过程中更改参数、标准或条件时,结果就不再能精确代表同一种方法。这会使人难以判断性能究竟来自原始策略,还是来自过程中所做的变更。
当有人在观察到某些结果之后再调整一套策略,并随后使用新的规则重新测试时,这个问题就经常出现。结果看起来可能更好,但比较已经不再在相同条件下进行。
当测试过程中更改参数、标准或条件时,结果就不再能精确代表同一种方法。这会使人难以判断性能究竟来自原始策略,还是来自过程中所做的变更。
当有人在观察到某些结果之后再调整一套策略,并随后使用新的规则重新测试时,这个问题就经常出现。结果看起来可能更好,但比较已经不再在相同条件下进行。
1
37
·
--
我为加密交易者构建软件:用于策略研究与回测的 XTester Studio,以及面向希望向自身受众提供交易跟单的交易者的 CopyTrader。
在这里,我会分享我正在做的事情、支撑这些工作的实验,以及过程中做出的产品决策。内容包括如何测试一个策略想法、回测能告诉你什么,以及搭建交易跟单服务的实际工作。
如果你研究策略或运营交易社区,我很想听听在你的工作流程中,最耗时的部分是什么。
我的项目: https://easytrading.pw
#Backtesting #CopyTrading
我为加密交易者构建软件:用于策略研究与回测的 XTester Studio,以及面向希望向自身受众提供交易跟单的交易者的 CopyTrader。
在这里,我会分享我正在做的事情、支撑这些工作的实验,以及过程中做出的产品决策。内容包括如何测试一个策略想法、回测能告诉你什么,以及搭建交易跟单服务的实际工作。
如果你研究策略或运营交易社区,我很想听听在你的工作流程中,最耗时的部分是什么。
我的项目: https://easytrading.pw
#Backtesting #CopyTrading
在这里,我会分享我正在做的事情、支撑这些工作的实验,以及过程中做出的产品决策。内容包括如何测试一个策略想法、回测能告诉你什么,以及搭建交易跟单服务的实际工作。
如果你研究策略或运营交易社区,我很想听听在你的工作流程中,最耗时的部分是什么。
我的项目: https://easytrading.pw
#Backtesting #CopyTrading
2
2
443
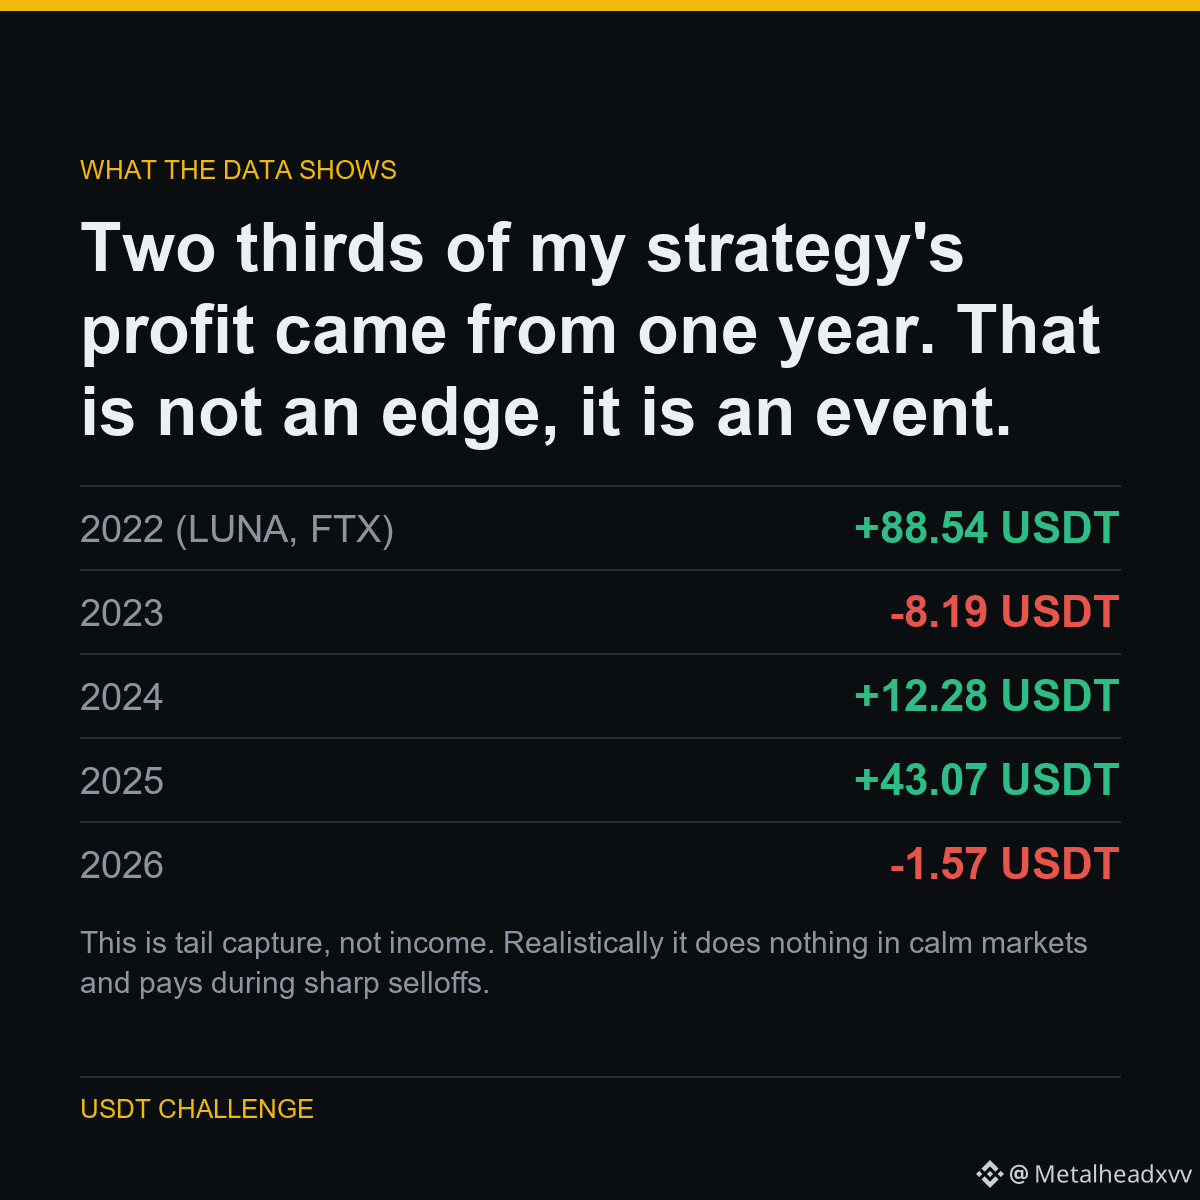
这只是尾部捕获,不是收入。现实情况下,在平稳市场中它基本没用,只会在急剧下跌时才会支付。指望它每个月都能赚到钱,这就是人们在策略真正奏效前就退出的方式。
以下是这些数据来源。
我策略的三分之二利润来自一年。那不是优势(edge),那是一种事件。
标题数字是来自短线突破(short breakouts)的 +134.12 USDT。然后我按年份把它拆开。
2022——LUNA 崩盘与 FTX 失败的那一年——贡献了其中的 88.54。把这一年剔除后,接下来的四年交易一共回报了 45.59 USDT,其中大部分来自 2025。
截至 2026 年目前是持平(flat)。
公开实验的一部分:从 5,063 USDT 到 1,000,000 USDT,发布每一次结果——包括那些会让我看起来不太好看的结果。
在 $BTC $LTC 上运行
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
54
我是如何测试的
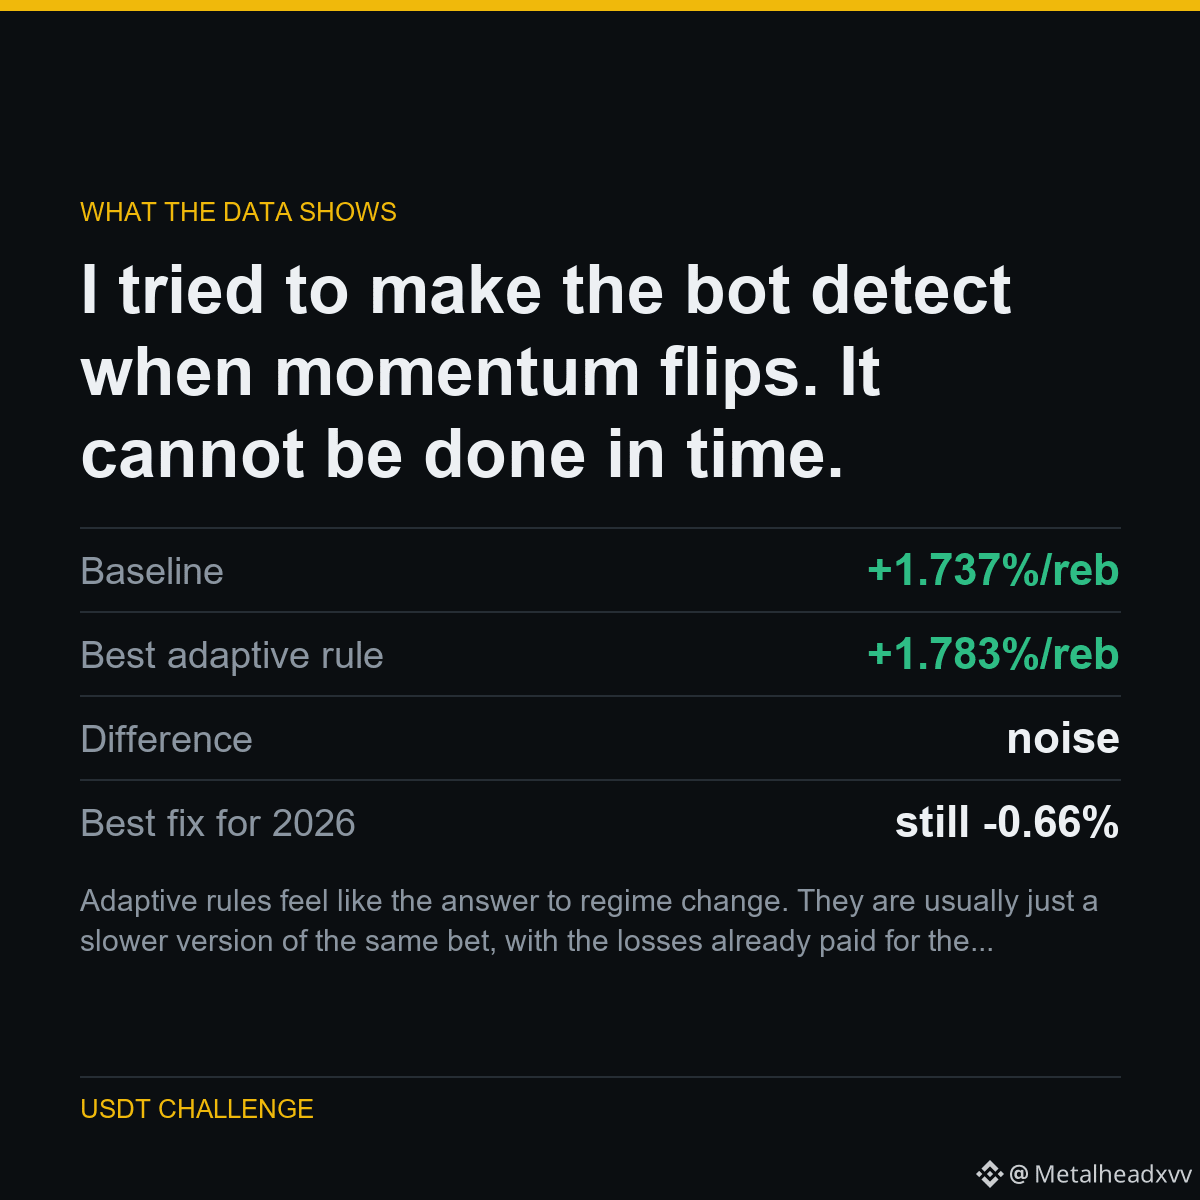
2026 年动量反转了。显而易见的修正:观察近期表现,当动量不再有效时,把规则切换到相反的方向。
我用超过六个不同的回看窗口来测试。最佳方案在每次再平衡时带来了 +1.783%,对照基线为 +1.737%——两者差异大到足以被噪声淹没。其他所有窗口都更差。没有任何方案修复了 2026 年。
原因很简单:当滞后表现告诉你行情已经换了方向时,你早就已经为那次信号付出了亏损。
数据
基线:+1.737%/次再平衡
最佳自适应规则:+1.783%/次再平衡
差异:噪声
2026 年最佳修复方案:仍为 -0.66%
自适应规则看起来像是应对行情切换的答案。它们通常只是同一笔下注的更慢版本,而你已经为该信号付过了亏损。
公开实验的一部分:5,063 USDT 到 1,000,000 USDT;每一项结果都被发布——包括那些让我看起来不好的。
在 $SOL $BTC 上运行
#Binance #Futures #Backtesting #TradingBot #CryptoData
65
我如何测试它
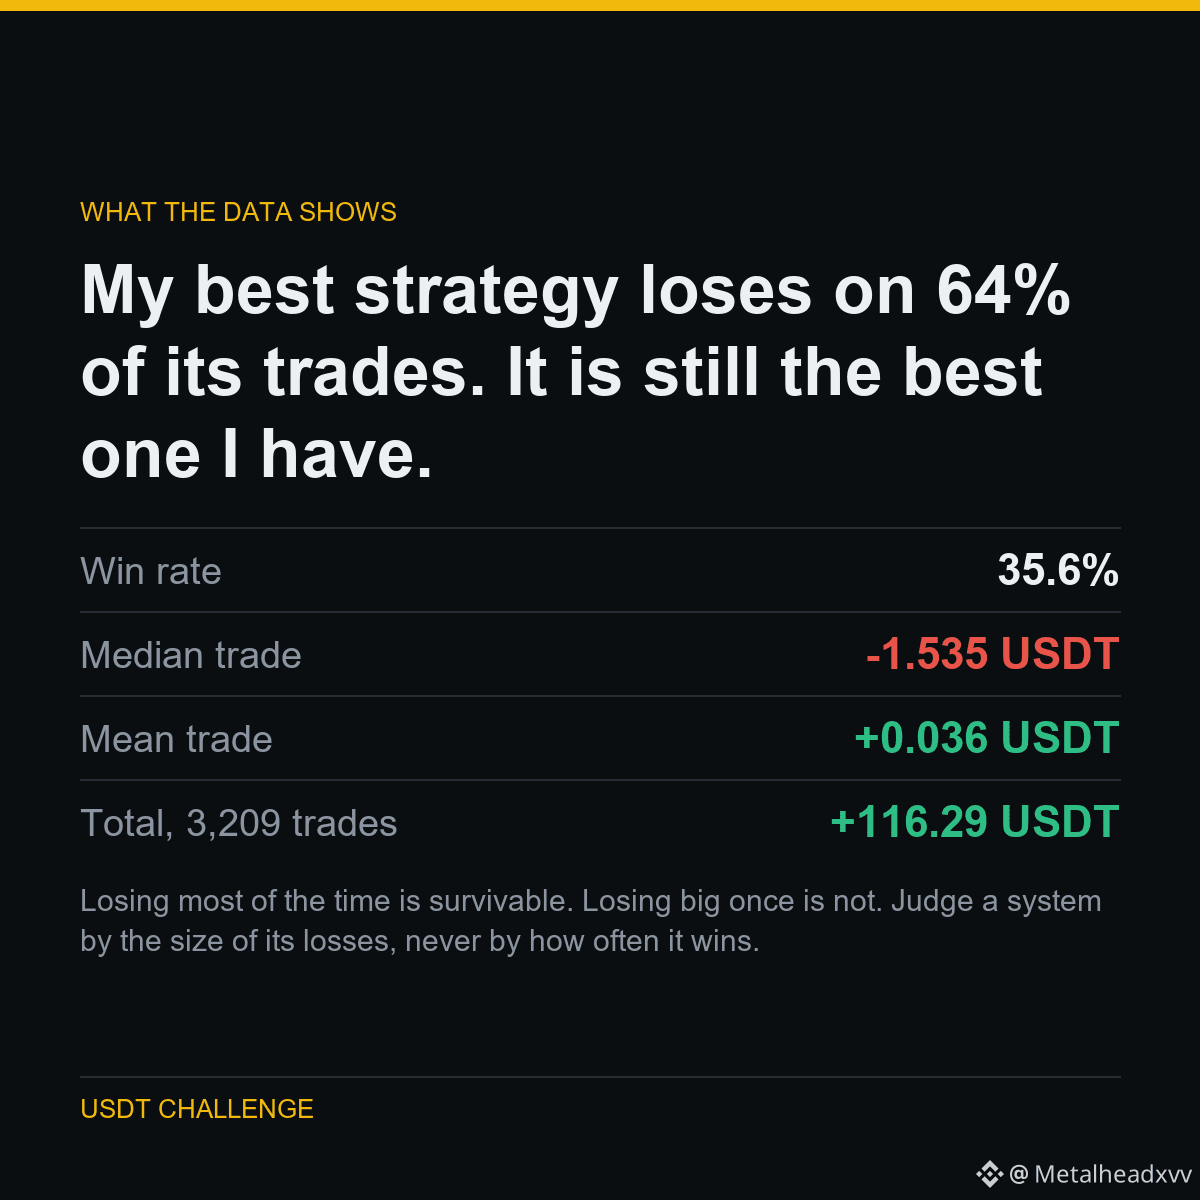
在这个系统中,典型交易会亏损 1.535 美元泰达(USDT)。几乎三笔交易里有两笔是亏损单。
但它依然是盈利的,因为盈利者的收益远远大于亏损者的损失。平均每笔交易是正数,而中位数却明显为负。
而且它的形状和我测试过的马丁格尔(Martingale)相反:那套策略在 96% 的情况下获胜,但最终仍亏损了 519.83 USDT。
数字
胜率:35.6%
单笔中位数:-1.535 USDT
单笔平均值:+0.036 USDT
总计,3,209 笔交易:+116.29 USDT
大多数时候亏一点是可以承受的。一次大亏却不行。评判一个系统要看它的亏损规模,而不是它赢的频率。
公开实验的一部分:将 5,063 USDT 变成 1,000,000 USDT,每一个结果都会发布——包括那些让人觉得我表现很差的结果。
运行于 $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
68
我是如何测试的
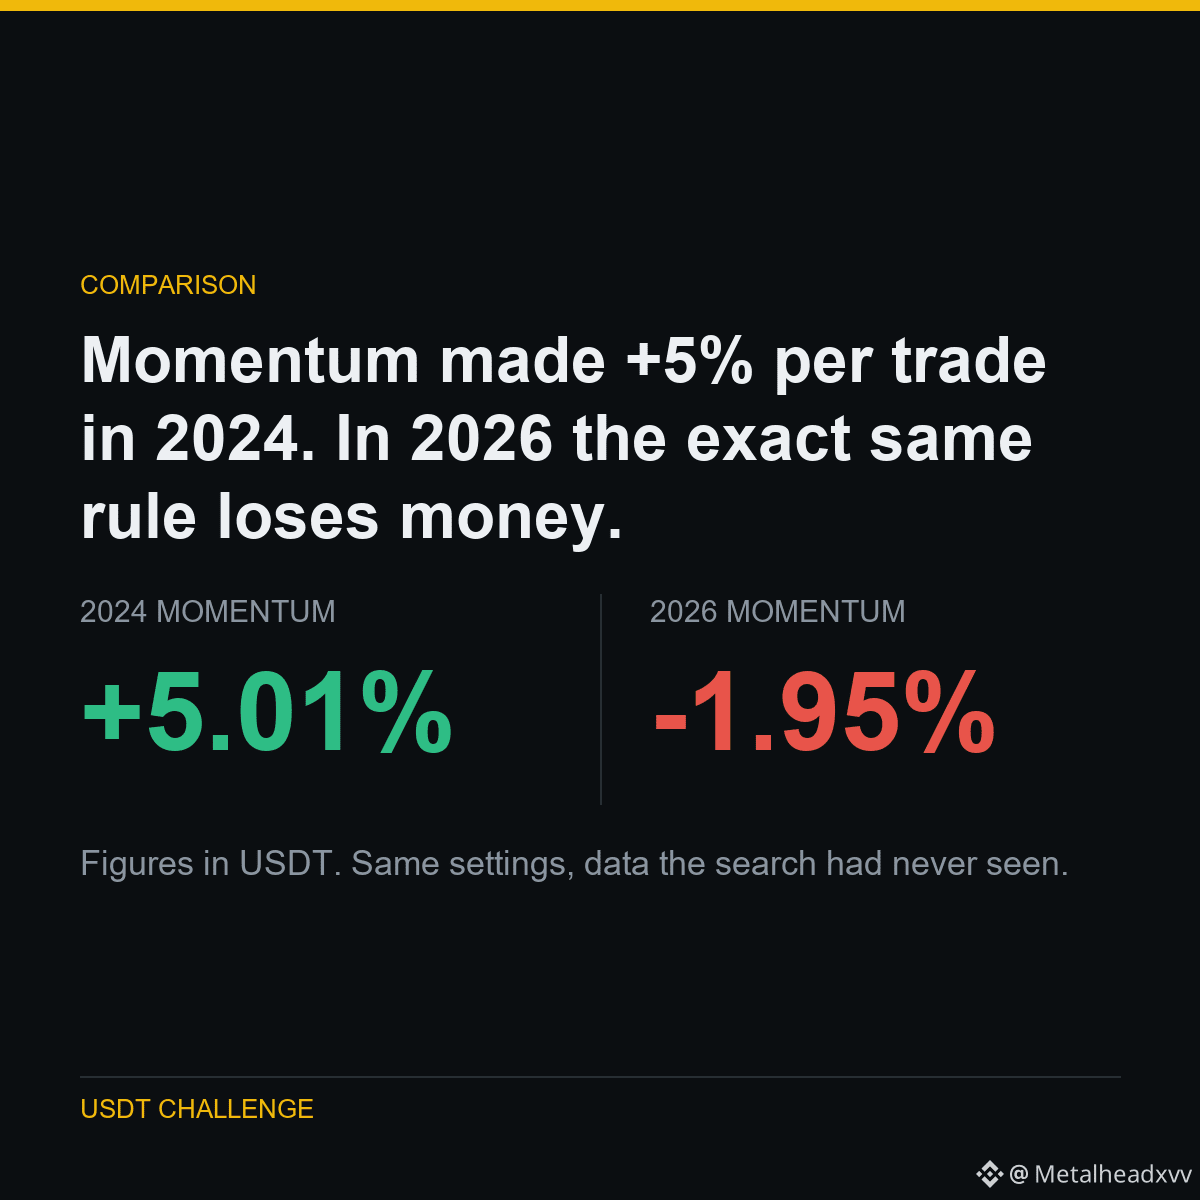
同一个宇宙,同一套排名规则,同一持有周期,五个不同年份。
2024 和 2025 承载了整个策略。2026 是这五个年份里最差的一年——大约九个月内胜率为 25%。
今年“买入最强的币、做空最弱的币”已经不再有效。反过来做的话,在每次再平衡的基础上能获得 +1.47%,胜率 69%。
数字
2022:+0.510%
2023:-0.323%
2024:+5.008%
2025:+3.900%
2026 年度至今:-1.950%
策略不是对市场的“事实”,而是对某个“时期”的事实。任何人拿没有按年拆分的回测给你看,就是在隐藏那些没有奏效的年份。
公共实验的一部分:5,063 USDT 到 1,000,000 USDT,所有结果都会发布——包括那些让我看起来不太好看的结果。
在 <a>$SOL $BTC $ETH</a> 上运行
#Binance #Futures #Backtesting #TradingBot #CryptoData
我是如何测试的
同一个宇宙,同一套排名规则,同一持有周期,五个不同年份。
2024 和 2025 承载了整个策略。2026 是这五个年份里最差的一年——大约九个月内胜率为 25%。
今年“买入最强的币、做空最弱的币”已经不再有效。反过来做的话,在每次再平衡的基础上能获得 +1.47%,胜率 69%。
数字
2022:+0.510%
2023:-0.323%
2024:+5.008%
2025:+3.900%
2026 年度至今:-1.950%
策略不是对市场的“事实”,而是对某个“时期”的事实。任何人拿没有按年拆分的回测给你看,就是在隐藏那些没有奏效的年份。
公共实验的一部分:5,063 USDT 到 1,000,000 USDT,所有结果都会发布——包括那些让我看起来不太好看的结果。
在 <a>$SOL $BTC $ETH </a> 上运行
#Binance #Futures #Backtesting #TradingBot #CryptoData
35
只要足够努力地在随机数据中筛选,总会找到赢家。区分你找到优势还是只是噪声披着外衣的唯一方法,是看样本外测试。
下面是它带来的结果。
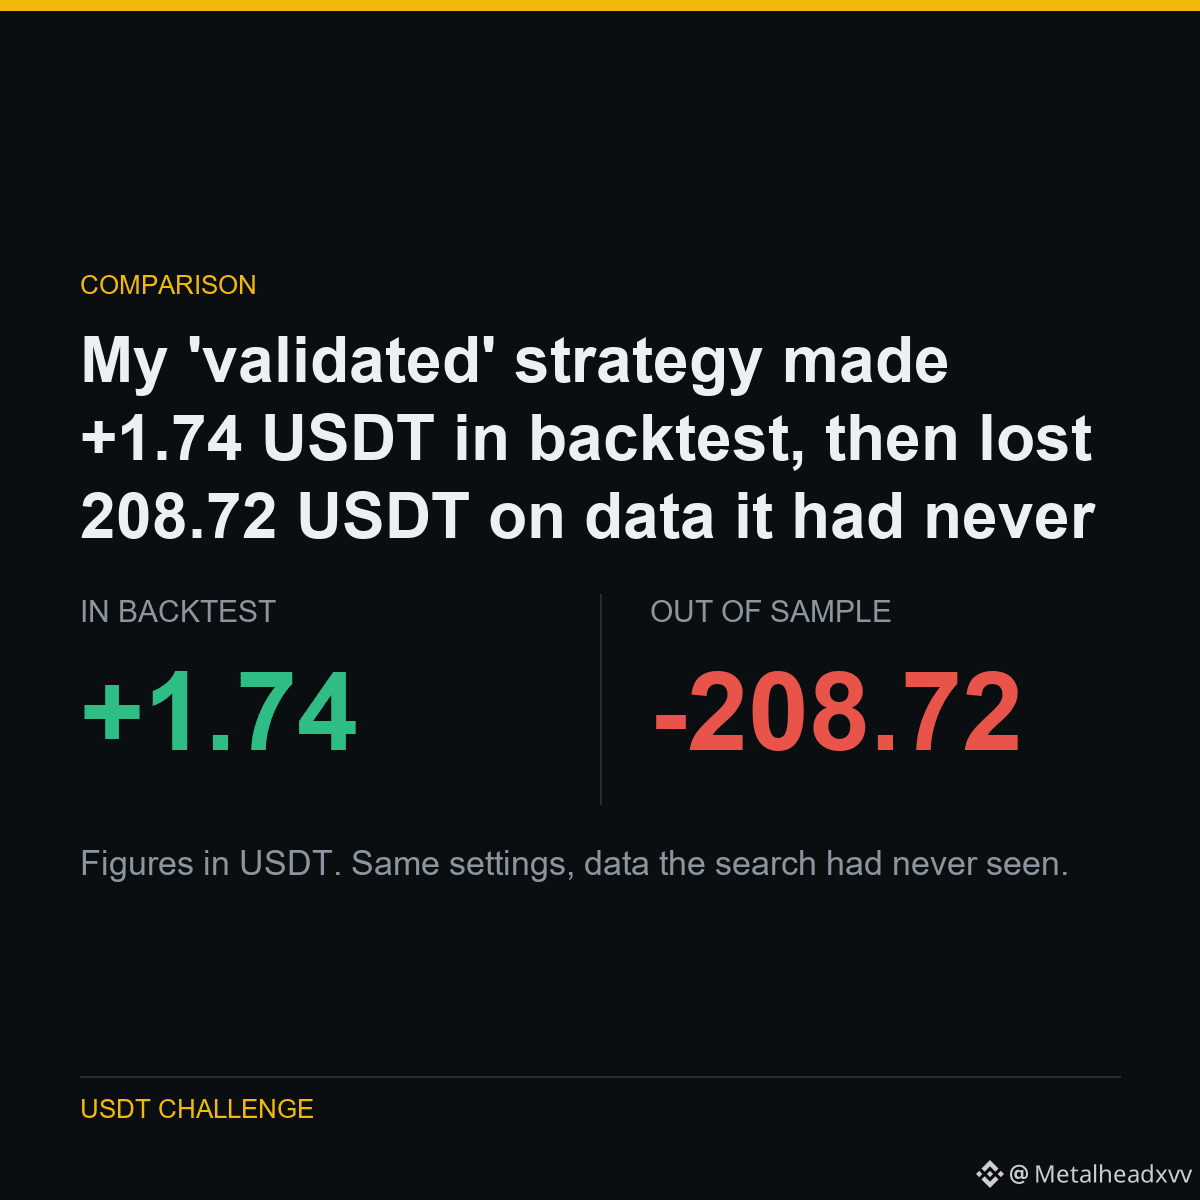
我所谓“已验证”的策略在回测中赚了 +1.74 USDT,随后却在它从未见过的数据上亏了 208.72 USDT。
我扫了 40 个标的,找到了三个看起来有利可图的。我把它们称为“已验证”,并上线运行。
然后我把同样的设置拿去测试了这次搜索从未触及过的 751 天价格历史。三个都反转了。不是轻微地反转——而是完全反转。
从 40 个里剩下 3 个,这个样本量下大致就是纯粹随机会产生的结果。
这是一个公开实验的一部分:5,063 USDT 到 1,000,000 USDT,所有结果都会发布——包括那些让我看起来很糟糕的。
在 $BTC $ETH $BNB 上运行
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
62
文章
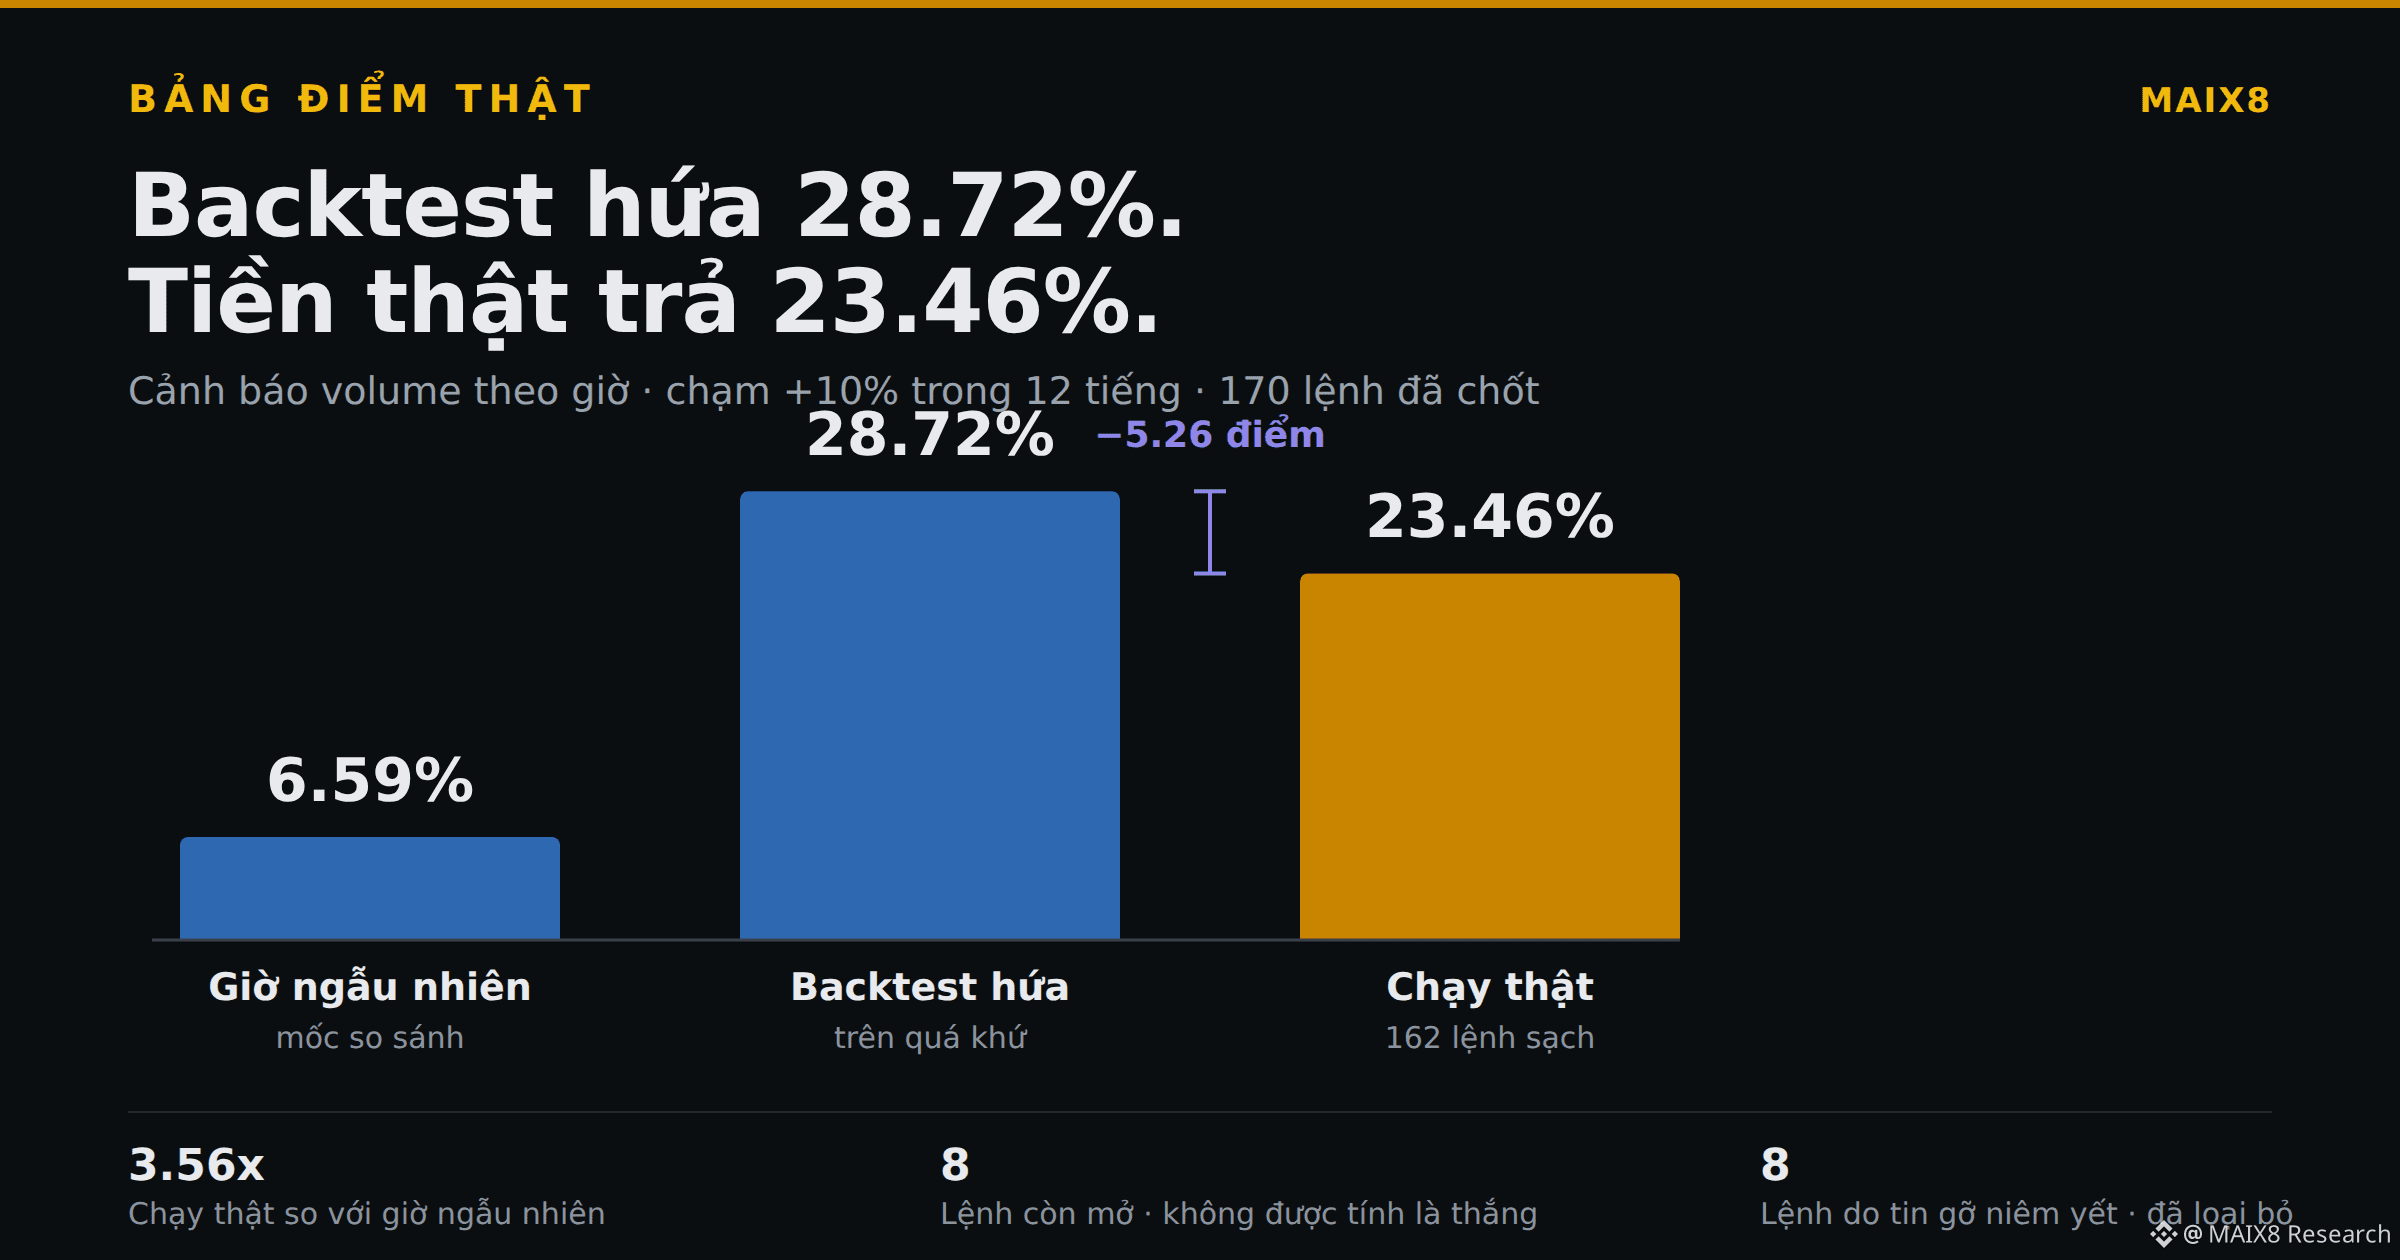
回测承诺 28.72%。用真金白银跑出来却只有 23.46%。回测承诺:我自己的按小时成交量警报在 12 小时内达到 +10%,有 28.72% 的次数。
机器已经真实运行。170 条警报关闭窗口。得分:
**23.46%** 在 162 条干净指令之上。
比回测少了 5.26 分。正如所有回测:真实交易确实不如纸面表现。
但仍然在**每小时** **3.56 倍**随机水平之上(6.59%)。优势是真实存在的,只是小于宣传的那张广告纸。
这三个要点都和那个数字相关。
**一。** 还有 8 条警报保持未关闭且**不计入**。仓位在未结束该时间框架之前就不算获胜。
回测承诺 28.72%。用真金白银跑出来却只有 23.46%。
回测承诺:我自己的按小时成交量警报在 12 小时内达到 +10%,有 28.72% 的次数。
机器已经真实运行。170 条警报关闭窗口。得分:
**23.46%** 在 162 条干净指令之上。
比回测少了 5.26 分。正如所有回测:真实交易确实不如纸面表现。
但仍然在**每小时** **3.56 倍**随机水平之上(6.59%)。优势是真实存在的,只是小于宣传的那张广告纸。
这三个要点都和那个数字相关。
**一。** 还有 8 条警报保持未关闭且**不计入**。仓位在未结束该时间框架之前就不算获胜。
机器已经真实运行。170 条警报关闭窗口。得分:
**23.46%** 在 162 条干净指令之上。
比回测少了 5.26 分。正如所有回测:真实交易确实不如纸面表现。
但仍然在**每小时** **3.56 倍**随机水平之上(6.59%)。优势是真实存在的,只是小于宣传的那张广告纸。
这三个要点都和那个数字相关。
**一。** 还有 8 条警报保持未关闭且**不计入**。仓位在未结束该时间框架之前就不算获胜。
117
·
--
0.1% 的交易成本使该策略获得 486 点。
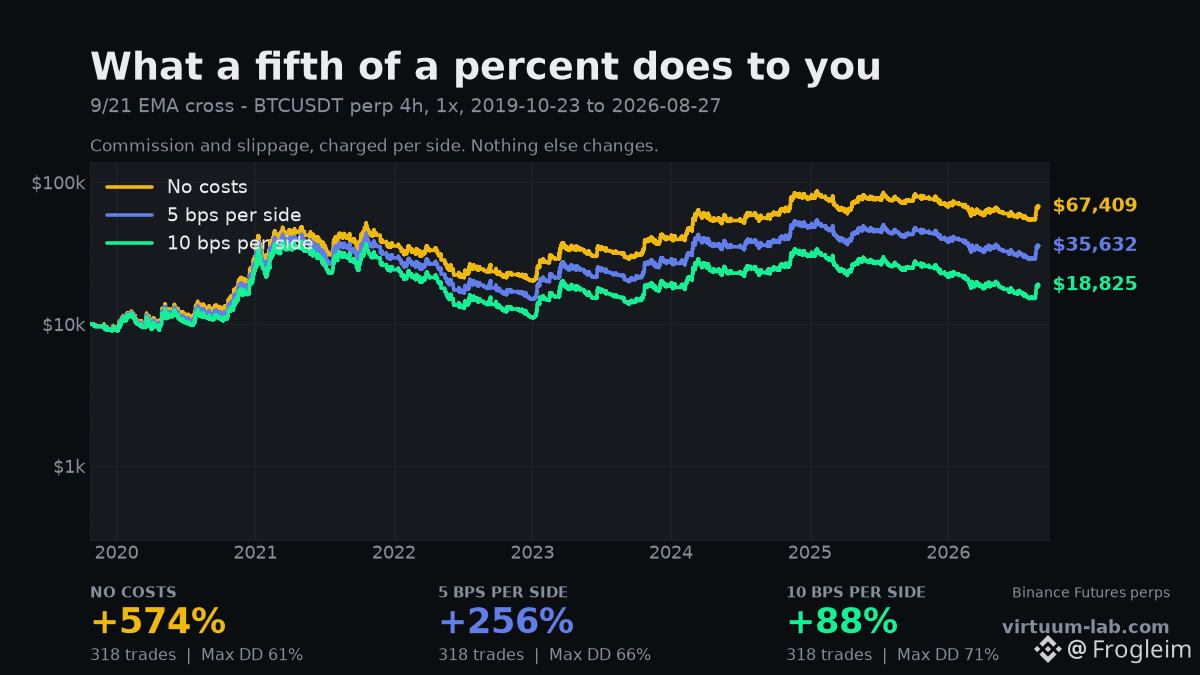
在 BTCUSDT 永续合约上采用 9/21 EMA 交叉信号,4 小时K线,1x,时间范围为 2019-10-23 至今天。共 318 笔交易。该策略从不改变——只改变每一笔交易的成本。
完全不收成本:+574%
每边 5 bps:+256%
每边 10 bps:+88%
10 bps 相当于 0.1%。这大致就是你在把点差和滑点算进去后作为“吃单方”实际支付的费用;它会把一场精彩的回测结果变成一场普通的表现。
之所以咬得这么狠,是因为有 318 笔交易。成本是按每笔交易计费的,所以会随着交易频率增长而放大,而你的优势并不会等比例增加。慢吞吞的策略可以忽略手续费。每隔几天才交易一次的策略做不到——它在 318 次交易里都得“缴房租”。
这就是为什么最常见的回测错误并不是糟糕的指标。最常见的错误是:费用框里填了 0。在 0 bps 的情况下,几乎所有高频策略看起来都非常辉煌。
如果你的回测器没有按每边收取佣金和滑点,它就没有在测试你的策略。它测试的是一种“免费交易”的幻想版本。
按你的交易所向你收取的费用给自己“计费” 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
142
·
--
同样的策略。同样的交易对。同样的五笔交易,在同样的日期进行。两个交易所,相隔14个点。
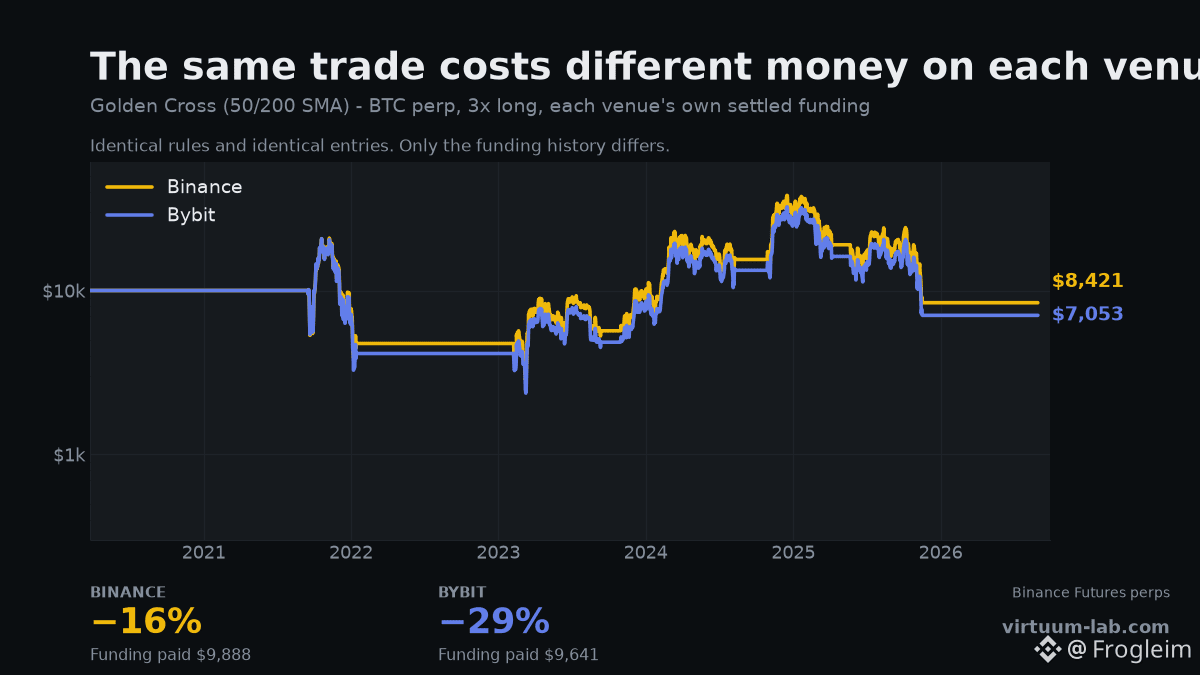
黄金交叉,50/200日均线,3倍做多 BTCUSDT 永续合约,时间从2020-03-25到今天;每个场所都收取各自结算资金费用。
Binance:−16% — 支付了$9,888的资金费用
Bybit:−29% — 支付了$9,641的资金费用
入场与出场完全相同。相同的信号日期——全部5个。而且两边的资金费用账单相差几百美元左右,所以这也不是解释。
差异来自K线。每个交易所都会输出自己的价格,而一条写着“收盘价站上200日均线”的规则,在每个平台上会对应略微不同的收盘结果。规则相同、报价不同、成交不同——到最后就差了14个点。
这意味着,回测的真实程度只和你回测在哪个平台上运行一样。如果你用某个交易所的数据做回测,却在另一个交易所下单,那你测试的是一个并没有被你实际部署的策略。
这也给精确度设定了下限。如果两个诚实的数据源在同一条规则下相差14个点,那么任何回测结果都不可能精确到小数位。有人如果给你报出到小数位的结果,那就是在卖东西。
选择你实际交易的交易所 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
136
·
--
文章
交易就像野马:在实验室中孕育而成作为一个新手交易者,我想告诉你,没系统操作就像是盲目驾驶...
我必须承认,当我刚入行时,最让我困扰的事情之一就是记住RSI在70时意味着超买,而在30时则意味着超卖。这样‘基础’的知识在我脑海中产生了可怕的空白。而且,不,这并不是因为智力不足;而是因为带着阅读障碍和计算障碍做交易,让我生活在一个数字和方向有时变成死胡同的宇宙里。
交易就像野马:在实验室中孕育而成
作为一个新手交易者,我想告诉你,没系统操作就像是盲目驾驶...
我必须承认,当我刚入行时,最让我困扰的事情之一就是记住RSI在70时意味着超买,而在30时则意味着超卖。这样‘基础’的知识在我脑海中产生了可怕的空白。而且,不,这并不是因为智力不足;而是因为带着阅读障碍和计算障碍做交易,让我生活在一个数字和方向有时变成死胡同的宇宙里。
我必须承认,当我刚入行时,最让我困扰的事情之一就是记住RSI在70时意味着超买,而在30时则意味着超卖。这样‘基础’的知识在我脑海中产生了可怕的空白。而且,不,这并不是因为智力不足;而是因为带着阅读障碍和计算障碍做交易,让我生活在一个数字和方向有时变成死胡同的宇宙里。
1
648
·
--
看涨
我们相信,加密货币应该少一点像赌场的感觉。
多一些像是经过良好测试的可持续增长系统。
这就是CryptoGates存在的原因:
→ 构建策略——而不是盲目猜测
→ 在真实历史数据上进行回测——而不是假设
→ 预测与优化——而不是希望
→ 有纪律地自动化——而不是被动反应
轻松赚取收益。
参与而不执着。
增长而不赌博。
无需注册。无需信用卡。只需构建。👇
$BTC $BNB #Backtesting
我们相信,加密货币应该少一点像赌场的感觉。
多一些像是经过良好测试的可持续增长系统。
这就是CryptoGates存在的原因:
→ 构建策略——而不是盲目猜测
→ 在真实历史数据上进行回测——而不是假设
→ 预测与优化——而不是希望
→ 有纪律地自动化——而不是被动反应
轻松赚取收益。
参与而不执着。
增长而不赌博。
无需注册。无需信用卡。只需构建。👇
$BTC $BNB #Backtesting
多一些像是经过良好测试的可持续增长系统。
这就是CryptoGates存在的原因:
→ 构建策略——而不是盲目猜测
→ 在真实历史数据上进行回测——而不是假设
→ 预测与优化——而不是希望
→ 有纪律地自动化——而不是被动反应
轻松赚取收益。
参与而不执着。
增长而不赌博。
无需注册。无需信用卡。只需构建。👇
$BTC $BNB #Backtesting
130
·
--
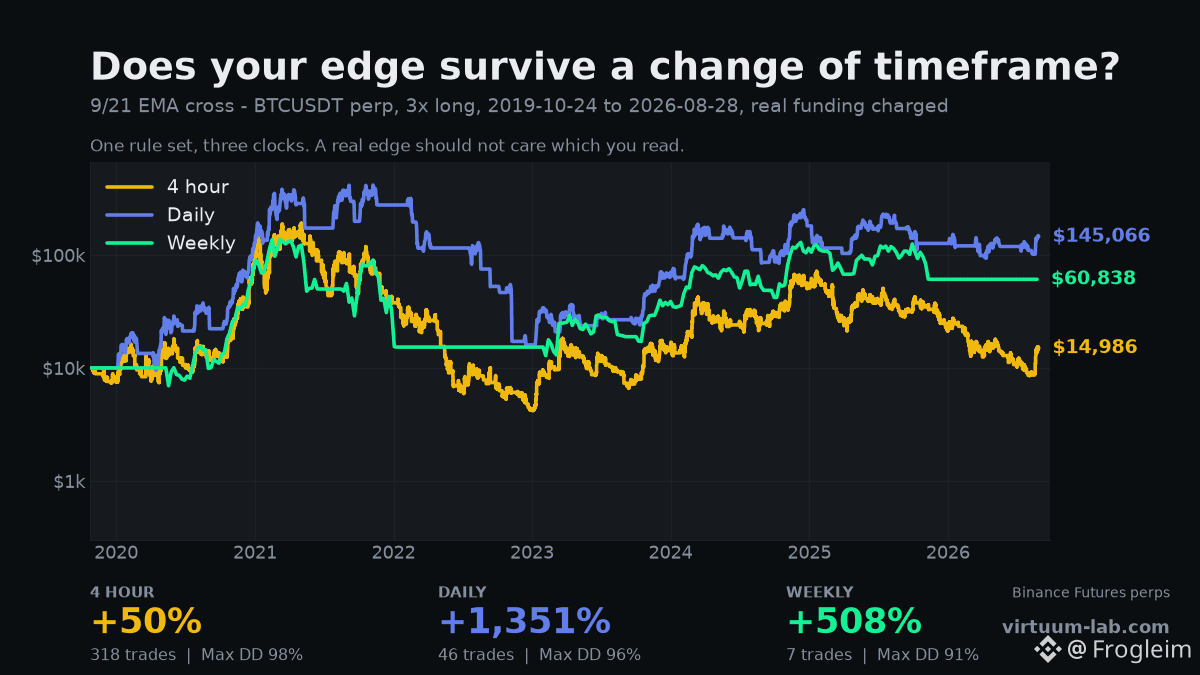
同样的规则。三组时钟。相差 1,301 个点。
9/21 EMA 交叉,3x 做多 BTCUSDT 永续,使用真实的 Binance 资金费率,三者同一窗口,确保没有人抢先。
4 小时:+50% — 318 笔交易,最大回撤 98%
日线:+1,351% — 46 笔交易,最大回撤 96%
周线:+508% — 7 笔交易,最大回撤 91%
没人会随便选择周期——你之所以选了它,是因为你的图表打开时默认就是那个周期。
4 小时版本交易 318 次,几乎把赚到的全都还回去——每一次交叉都会带来手续费、滑点和资金费率,而且在快节奏的时钟上,大多数交叉只是噪声。周线版本在 41 年里只做 7 笔交易,却保留了更多它赚到的东西。
不舒服但真实的解读:如果一个策略只在某一个周期有效,那么“周期”在起作用,而不是“策略”。真正的优势在更换时钟时会表现得更稳定、缓慢衰减。而这个不行——它会在 1,301 个点之间来回摆动。
在你信任回测之前,把它分别跑在你喜欢的那个周期前后各一个周期上。
换一换时钟,看什么还能活下来 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
116
一个策略在日线蜡烛上看起来完美无瑕,却仍然会在实盘中被打爆。
为什么?
日线数据会把日内的影线和假突破“抹平”,而你的机器人从未在这些情况下接受过测试。
CG 使用 1 分钟 OHLCV 数据对 DCA、网格和再平衡机器人进行回测——没有捷径。
对你自己的策略做压力测试……
#Bitcoin #CryptoTrading #Backtesting
一个策略在日线蜡烛上看起来完美无瑕,却仍然会在实盘中被打爆。
为什么?
日线数据会把日内的影线和假突破“抹平”,而你的机器人从未在这些情况下接受过测试。
CG 使用 1 分钟 OHLCV 数据对 DCA、网格和再平衡机器人进行回测——没有捷径。
对你自己的策略做压力测试……
#Bitcoin #CryptoTrading #Backtesting
为什么?
日线数据会把日内的影线和假突破“抹平”,而你的机器人从未在这些情况下接受过测试。
CG 使用 1 分钟 OHLCV 数据对 DCA、网格和再平衡机器人进行回测——没有捷径。
对你自己的策略做压力测试……
#Bitcoin #CryptoTrading #Backtesting
78
·
--
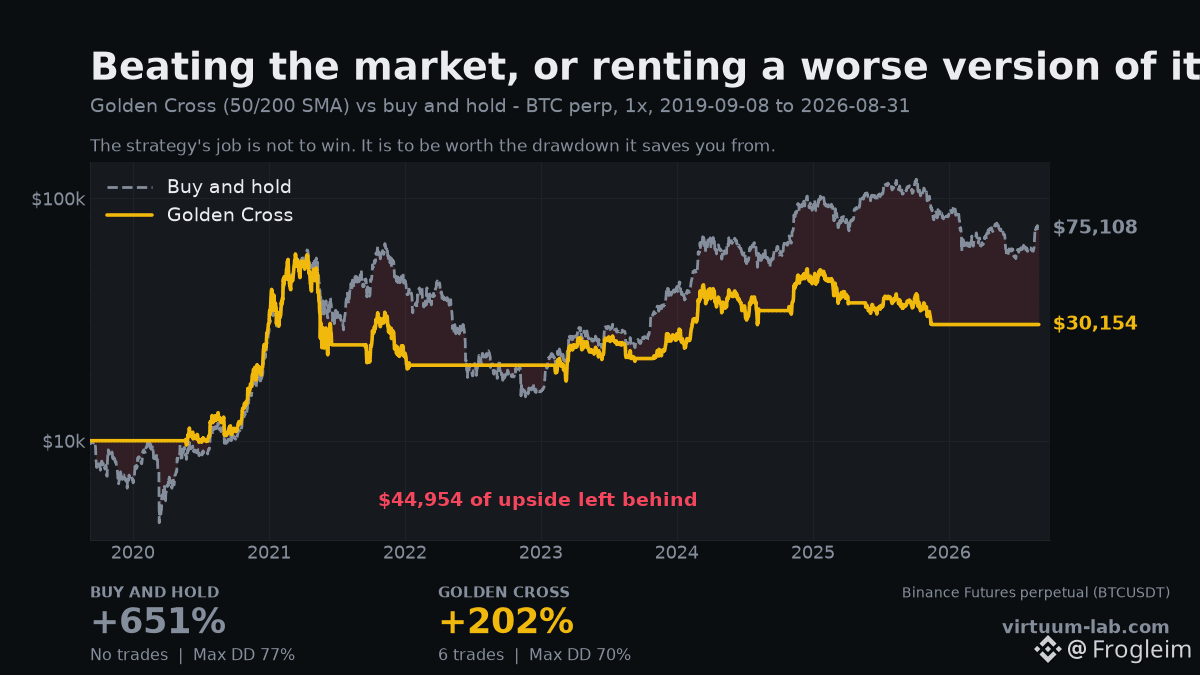
我自己的回测器说:我的策略输给了什么都不做。
黄金交叉,50/200日均线,BTCUSDT 永续合约,1x 杠杆,时间范围为 2019-09-08 至今天。与同一窗口内的买入并持有(Buy and Hold)相比。
买入并持有:+651%,最大回撤 77%
黄金交叉:+202%,最大回撤 70%
七年里总共做了六笔交易,最后却落后于某个一次性买入并“放到外面晒”的人,差了 44,954 美元。
我之所以发出来,是因为这是一项几乎没人会去运行的对照,而且只有它能决定一个策略是否“值钱”。策略不是在和零竞争。它在和你本来就会做的那件事竞争。
它的用处在哪里——如果它真的有用的话:在于回撤。持有意味着眼睁睁看着 77% 蒸发而不卖出。策略最糟的阶段是 70%——虽然更好,但还不足以证明需要做六次决策、并投入六年的关注。
这是我自己工具给出的真实结果,它表明这个策略还不够好。只能让你看起来更漂亮的回测器,只是玩具。
在你交易它之前,把它和买入并持有对比一下 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
123
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
1
#谷歌财报能否守住基本盘
351,036 次浏览
1,026 人讨论中
2
#微软财报能否兑现ai红利
180,260 次浏览
569 人讨论中
3
#股票财报季
6.3M 次浏览
12,269 人讨论中
4
#FOMC会议
377,305 次浏览
1,094 人讨论中
5
#香港代币化基金二级交易类ETF监管
14,296 次浏览
91 人讨论中
6
#美国政府出售FTX关联Anthropic股份获6.27亿美元
16,046 次浏览
101 人讨论中
7
#穆迪授予RLUSD长期存款A2评级
1,071 次浏览
47 人讨论中
8
#穆迪授予RLUSD A2长期存款评级
519 次浏览
27 人讨论中
9
#SK海力士拟追加约450亿美元股东回报
33,051 次浏览
151 人讨论中
10
#OSMO拟从社区池销毁1亿枚代币
11,780 次浏览
128 人讨论中