

LaoYao_crypto
710 Bài đăng
LaoYao_crypto
Báo cáo
Chặn người dùng
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
Trader thường xuyên
{thời gian} năm
24 Đang theo dõi
453 Người theo dõi
771 Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
Live
Bài viết
Xem bản dịch
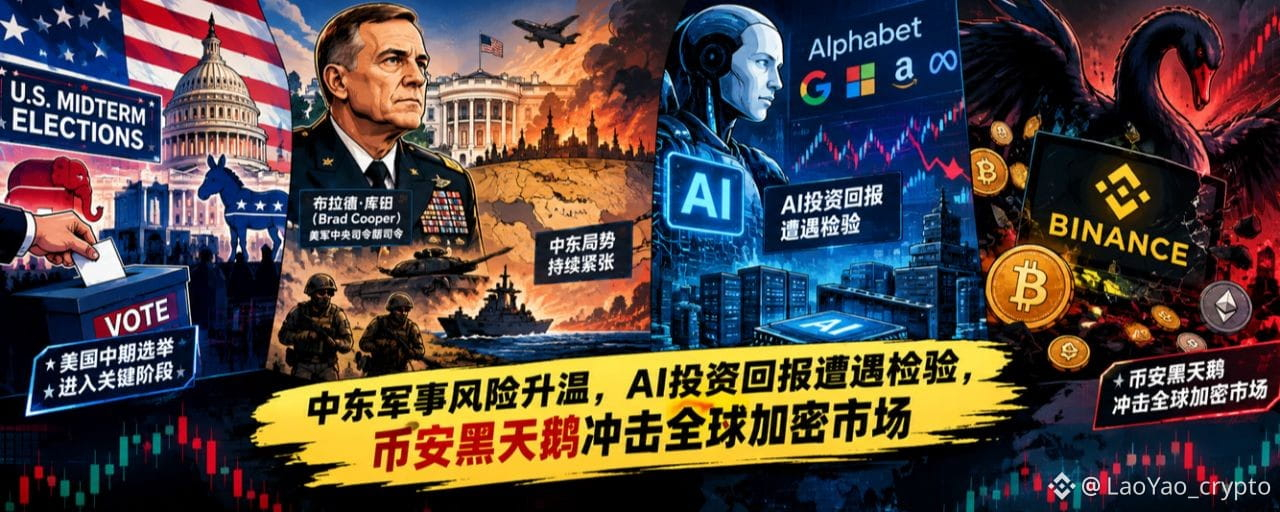
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场
过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
770
Bài viết
Xem bản dịch
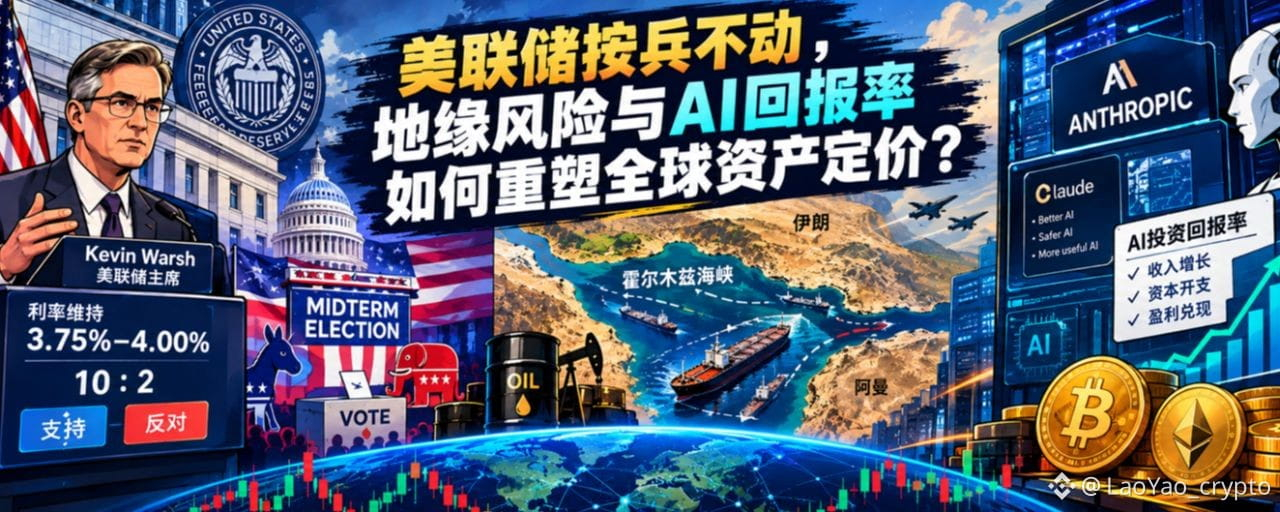
10月29日:美联储按兵不动,地缘风险与AI回报率如何重塑全球资产定价?过去24小时,全球资本市场围绕三条主线展开博弈:美联储政策预期、中东地缘风险,以及AI资本开支的投资回报率。
美联储以10比2的投票结果,将联邦基金利率维持在3.75%—4.00%不变。库克与哈玛克投下反对票,主张加息25个基点。
美联储主席凯文·沃什拒绝提供明确的前瞻性利率指引,强调除非出现危机,否则不会预先承诺后续政策路径。
与此同时,Alphabet业绩表现不及预期,AI板块的乐观情绪受到压制;
中东局势再度升温,万斯受川普指示尝试推动美伊重启谈判,市场对潜在军事冲突的担忧则继续支撑原油风险溢价。
市场正在同时面对两种力量:
货币政策的不确定性,与能源供给风险的重新定价。
而AI资本开支能否转化为持续盈利,正在成为影响科技股估值与风险资产表现的另一关键变量。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东局势:和谈尝试难掩能源风险
伊朗高级官员透露,卡塔尔提出的缓和美伊关系新设想未获伊朗认可,核问题与国家主权仍是双方难以妥协的核心分歧。
美国副总统万斯受川普指示致信伊朗强硬派,试图推动谈判重启。
另有知情人士称,美国已通过外交与军事渠道通知多个海湾国家,为中期选举后可能发生的短暂、高强度军事打击做好准备。
相关消息进一步抬升市场对地区冲突升级的担忧。
联合国发言人迪雅里克呼吁各方保持克制,通过外交途径解决分歧,避免战火扩大。
心学推演 :
当前中东局势呈现“外交仍在推进、军事风险并未消退”的双重特征。
只要能源运输与供应安全存在不确定性,原油价格就可能持续包含较高的地缘风险溢价。
② 美国中期选举:政治竞争进入关键阶段
川普在俄亥俄州举行集会,为共和党候选人助选;
奥巴马则前往乔治亚州为民主党助选,两党围绕中期选举的竞争持续升温。
与此同时,阿拉斯加参议院选票争议引发进一步调查,相关政治争议也为选举环境增添不确定性。
心学推演 :
中期选举不仅是政治力量的较量,也可能影响美国对外政策、能源战略与财政政策预期。
对于资本市场而言,关键不在于政治事件本身,而在于它们是否改变能源供给、通胀路径与政策预期。
💹 资本映射:
美联储如期维持利率不变,会议声明没有明显超出市场预期的鹰派信号。美元指数回落,黄金小幅反弹,但美债收益率仍处于高位。
美联储拒绝提前承诺未来利率路径,意味着市场仍需根据通胀、就业与金融条件变化,持续调整对后续政策的判断。
与此同时,中东地缘风险对油价形成支撑。如果能源价格持续高企,通胀回落可能受阻,进而限制未来宽松空间。
📊 债市:长端资金成本仍是关键约束
2年期美债:4.704%
10年期美债:5.022%
30年期美债:5.348%
日本10年期国债: 2.88%
美债长端收益率维持高位,意味着企业融资、科技投资与高估值资产仍面临较高的资金成本。
📈 美股:能源与科技板块领涨
纳斯达克:+0.27%
标普500:+0.28%
道琼斯:+0.19%
能源与科技板块领涨,半导体受SK海力士强劲业绩提振。
半导体受SK海力士强劲业绩提振。
Alphabet营收与EPS均未达标,自由现金流约为负90亿美元,AI资本开支巨大;
微软相对稳健。AI资本开支能否持续回报,仍是市场的核心担忧。
🛢️ 原油:地缘溢价高位拉锯
WTI: $102.78 / 桶,+2.88%;
布伦特:$115.32 / 桶,+1.26%;
伊朗拒绝卡塔尔提出的缓和方案、美国潜在军事行动的相关消息、也门战事及沙特炼油设施遇袭等因素,共同加剧了市场对能源供应安全的担忧。
欧洲天然气价格上涨及LNG运输受阻的消息,也进一步凸显全球能源供应链的脆弱性。
能源价格上涨的影响并不止于石油板块。
高油价持续传导至运输、制造和居民消费,通胀回落进程就可能受到干扰,进而影响央行政策预期与长期利率。
能源风险通过通胀预期重新抬高全球资本的资金成本。
🥇 贵金属:避险与利率的拉扯
黄金:$4081.2 /盎司,+0.16%
白银:$54.04/盎司,-0.87%
实际利率上行压制无息资产,但地缘+去美元化买盘托底;金银比走阔。
💸 外汇:
美元指数:102.14,-0.23%
美元/日元:157.83,小幅回落
欧元/美元:1.1154,+0.25%
离岸人民币:6.6616 美元走弱+人民币偏稳
美联储决议没有释放明显超预期的鹰派信号,美元指数小幅回落,欧元相应走强,日元也有所回升。
美债收益率、主要经济体利差与全球避险需求,仍将共同影响汇率方向。
离岸人民币相对平稳,后续仍需观察美元走势、跨境资金流动及市场风险偏好的变化。
💸 Web3 综述:资金仍在寻找风险收益比
过去 24 小时,加密市场整体维持高位窄幅盘整,呈现美联储决议落地后的弱反弹格局。主流币小幅上涨,市场内部则继续分化,部分资金向高弹性Meme资产集中,蓝筹Alt表现相对有限。
总市值:约 2.71 万亿美元,24h +0.54%
$BTC :约 $81.2K,24h +0.72%,盘中剧烈震荡,短时下探后企稳,依托现货 ETF 持续流入托底;现货 ETF 小幅净流入。
$ETH :$2368 附近震荡,24h +1.03%,弹性略强于 BTC;
当前加密资产仍受到美债收益率、美元流动性、科技股风险偏好与地缘局势的共同影响。
资金流向高弹性Meme资产,更多体现的是局部风险偏好变化,并不必然代表整个市场的风险承受能力全面恢复。
心学推演 :
当宏观不确定性仍然较高时,价格反弹与趋势反转是两回事。
比起追逐短线涨幅,更需要观察资金是否持续流入、市场广度是否改善,以及BTC与ETH能否形成更稳固的趋势结构。
🧘 币圈心学:
美联储决议落地,市场没有遭遇明显的政策意外;但这不意味着影响资产定价的核心矛盾已经消失。
当前全球资本市场,至少存在三组值得持续观察的关系。
第一,货币政策与能源风险的博弈。
美联储维持利率不变,缓解了部分短期政策不确定性;但中东冲突风险推高能源价格,可能重新扰动通胀预期。如果油价持续高位运行,市场对宽松空间的判断仍可能发生变化。
第二,AI增长叙事与资本回报率的博弈。
AI产业仍具有长期增长潜力,但资本开支持续扩大,也在提高市场对现金流和盈利兑现的要求。未来的关键不只是AI能创造多少收入,而是收入增长能否转化为足够的利润与投资回报。
第三,地缘政治与全球风险资产的博弈。
中期选举、美国对伊政策与能源供应风险相互交织。油价不仅是大宗商品价格,也是通胀预期、货币政策与全球资本成本之间的重要传导变量。
📌 变量之间的传导链
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非每时每刻都线性运行。
短期内,美元、黄金、美债与加密资产可能出现背离;
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月29日:美联储按兵不动,地缘风险与AI回报率如何重塑全球资产定价?
过去24小时,全球资本市场围绕三条主线展开博弈:美联储政策预期、中东地缘风险,以及AI资本开支的投资回报率。
美联储以10比2的投票结果,将联邦基金利率维持在3.75%—4.00%不变。库克与哈玛克投下反对票,主张加息25个基点。
美联储主席凯文·沃什拒绝提供明确的前瞻性利率指引,强调除非出现危机,否则不会预先承诺后续政策路径。
与此同时,Alphabet业绩表现不及预期,AI板块的乐观情绪受到压制;
中东局势再度升温,万斯受川普指示尝试推动美伊重启谈判,市场对潜在军事冲突的担忧则继续支撑原油风险溢价。
市场正在同时面对两种力量:
货币政策的不确定性,与能源供给风险的重新定价。
而AI资本开支能否转化为持续盈利,正在成为影响科技股估值与风险资产表现的另一关键变量。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东局势:和谈尝试难掩能源风险
伊朗高级官员透露,卡塔尔提出的缓和美伊关系新设想未获伊朗认可,核问题与国家主权仍是双方难以妥协的核心分歧。
美国副总统万斯受川普指示致信伊朗强硬派,试图推动谈判重启。
另有知情人士称,美国已通过外交与军事渠道通知多个海湾国家,为中期选举后可能发生的短暂、高强度军事打击做好准备。
相关消息进一步抬升市场对地区冲突升级的担忧。
联合国发言人迪雅里克呼吁各方保持克制,通过外交途径解决分歧,避免战火扩大。
心学推演 :
当前中东局势呈现“外交仍在推进、军事风险并未消退”的双重特征。
只要能源运输与供应安全存在不确定性,原油价格就可能持续包含较高的地缘风险溢价。
② 美国中期选举:政治竞争进入关键阶段
川普在俄亥俄州举行集会,为共和党候选人助选;
奥巴马则前往乔治亚州为民主党助选,两党围绕中期选举的竞争持续升温。
与此同时,阿拉斯加参议院选票争议引发进一步调查,相关政治争议也为选举环境增添不确定性。
心学推演 :
中期选举不仅是政治力量的较量,也可能影响美国对外政策、能源战略与财政政策预期。
对于资本市场而言,关键不在于政治事件本身,而在于它们是否改变能源供给、通胀路径与政策预期。
💹 资本映射:
美联储如期维持利率不变,会议声明没有明显超出市场预期的鹰派信号。美元指数回落,黄金小幅反弹,但美债收益率仍处于高位。
美联储拒绝提前承诺未来利率路径,意味着市场仍需根据通胀、就业与金融条件变化,持续调整对后续政策的判断。
与此同时,中东地缘风险对油价形成支撑。如果能源价格持续高企,通胀回落可能受阻,进而限制未来宽松空间。
📊 债市:长端资金成本仍是关键约束
2年期美债:4.704%
10年期美债:5.022%
30年期美债:5.348%
日本10年期国债: 2.88%
美债长端收益率维持高位,意味着企业融资、科技投资与高估值资产仍面临较高的资金成本。
📈 美股:能源与科技板块领涨
纳斯达克:+0.27%
标普500:+0.28%
道琼斯:+0.19%
能源与科技板块领涨,半导体受SK海力士强劲业绩提振。
半导体受SK海力士强劲业绩提振。
Alphabet营收与EPS均未达标,自由现金流约为负90亿美元,AI资本开支巨大;
微软相对稳健。AI资本开支能否持续回报,仍是市场的核心担忧。
🛢️ 原油:地缘溢价高位拉锯
WTI: $102.78 / 桶,+2.88%;
布伦特:$115.32 / 桶,+1.26%;
伊朗拒绝卡塔尔提出的缓和方案、美国潜在军事行动的相关消息、也门战事及沙特炼油设施遇袭等因素,共同加剧了市场对能源供应安全的担忧。
欧洲天然气价格上涨及LNG运输受阻的消息,也进一步凸显全球能源供应链的脆弱性。
能源价格上涨的影响并不止于石油板块。
高油价持续传导至运输、制造和居民消费,通胀回落进程就可能受到干扰,进而影响央行政策预期与长期利率。
能源风险通过通胀预期重新抬高全球资本的资金成本。
🥇 贵金属:避险与利率的拉扯
黄金:$4081.2 /盎司,+0.16%
白银:$54.04/盎司,-0.87%
实际利率上行压制无息资产,但地缘+去美元化买盘托底;金银比走阔。
💸 外汇:
美元指数:102.14,-0.23%
美元/日元:157.83,小幅回落
欧元/美元:1.1154,+0.25%
离岸人民币:6.6616 美元走弱+人民币偏稳
美联储决议没有释放明显超预期的鹰派信号,美元指数小幅回落,欧元相应走强,日元也有所回升。
美债收益率、主要经济体利差与全球避险需求,仍将共同影响汇率方向。
离岸人民币相对平稳,后续仍需观察美元走势、跨境资金流动及市场风险偏好的变化。
💸 Web3 综述:资金仍在寻找风险收益比
过去 24 小时,加密市场整体维持高位窄幅盘整,呈现美联储决议落地后的弱反弹格局。主流币小幅上涨,市场内部则继续分化,部分资金向高弹性Meme资产集中,蓝筹Alt表现相对有限。
总市值:约 2.71 万亿美元,24h +0.54%
$BTC :约 $81.2K,24h +0.72%,盘中剧烈震荡,短时下探后企稳,依托现货 ETF 持续流入托底;现货 ETF 小幅净流入。
$ETH :$2368 附近震荡,24h +1.03%,弹性略强于 BTC;
当前加密资产仍受到美债收益率、美元流动性、科技股风险偏好与地缘局势的共同影响。
资金流向高弹性Meme资产,更多体现的是局部风险偏好变化,并不必然代表整个市场的风险承受能力全面恢复。
心学推演 :
当宏观不确定性仍然较高时,价格反弹与趋势反转是两回事。
比起追逐短线涨幅,更需要观察资金是否持续流入、市场广度是否改善,以及BTC与ETH能否形成更稳固的趋势结构。
🧘 币圈心学:
美联储决议落地,市场没有遭遇明显的政策意外;但这不意味着影响资产定价的核心矛盾已经消失。
当前全球资本市场,至少存在三组值得持续观察的关系。
第一,货币政策与能源风险的博弈。
美联储维持利率不变,缓解了部分短期政策不确定性;但中东冲突风险推高能源价格,可能重新扰动通胀预期。如果油价持续高位运行,市场对宽松空间的判断仍可能发生变化。
第二,AI增长叙事与资本回报率的博弈。
AI产业仍具有长期增长潜力,但资本开支持续扩大,也在提高市场对现金流和盈利兑现的要求。未来的关键不只是AI能创造多少收入,而是收入增长能否转化为足够的利润与投资回报。
第三,地缘政治与全球风险资产的博弈。
中期选举、美国对伊政策与能源供应风险相互交织。油价不仅是大宗商品价格,也是通胀预期、货币政策与全球资本成本之间的重要传导变量。
📌 变量之间的传导链
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非每时每刻都线性运行。
短期内,美元、黄金、美债与加密资产可能出现背离;
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
594
Bài viết
Xem bản dịch
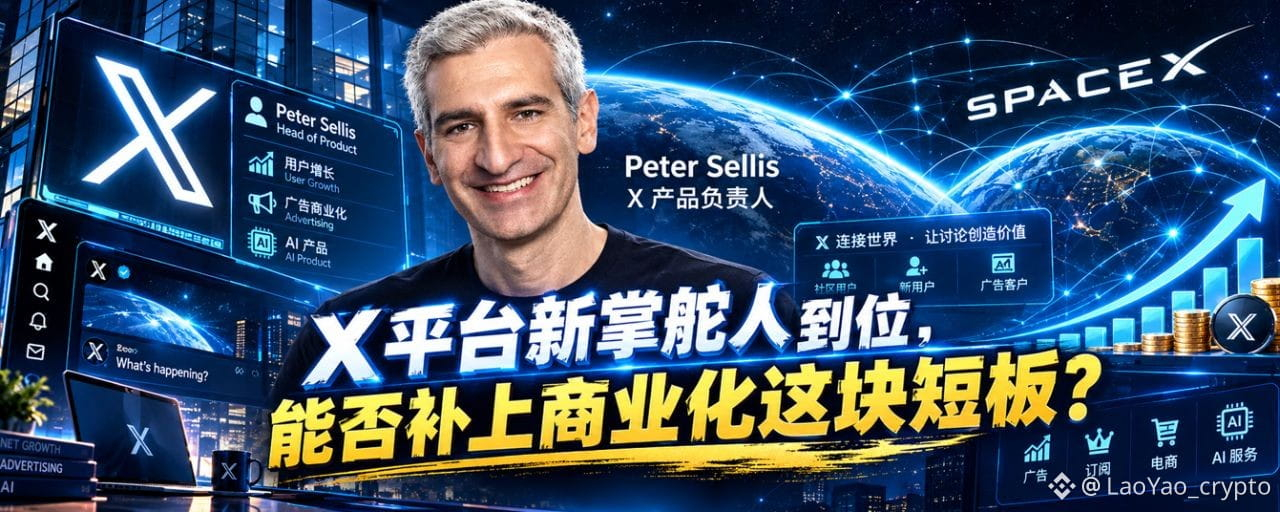
X平台新掌舵人到位 ,能否补上商业化这块短板?10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
X平台新掌舵人到位 ,能否补上商业化这块短板?
10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
79
Bài viết
Xem bản dịch
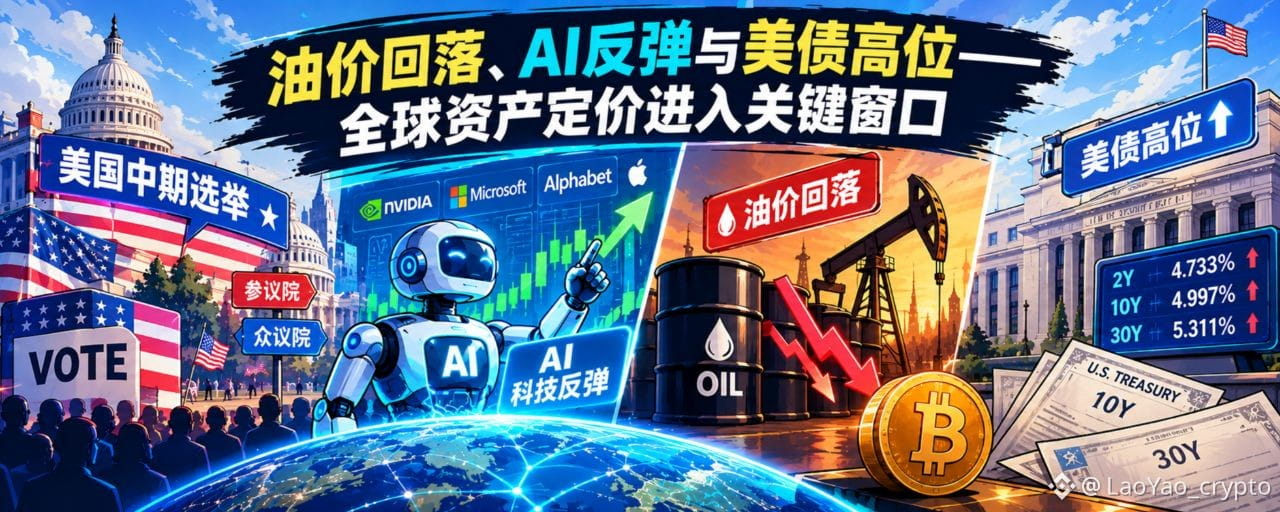
10月28日:油价回落、AI反弹与美债高位——全球资产定价进入关键窗口过去24小时,全球资本市场呈现出一组值得关注的信号:
-AI相关科技股反弹,
-国际油价回落,
-黄金小幅走强,
-但美债收益率仍处高位,
-美元保持偏强。
表面上看,风险资产有所修复;
但从资金成本与宏观定价逻辑来看,市场尚未真正摆脱谨慎。
美联储利率决议临近,市场对政策按兵不动的预期占据主导。
与此同时,中东局势的边际变化影响能源风险溢价,大型科技公司财报则将检验AI资本投入能否转化为实际盈利。
当前市场的核心矛盾是:AI增长预期能否抵消高资金成本,以及地缘风险会不会重新推升通胀压力。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 巴西大选后续:政治格局变化仍需观察
卢拉赢得大选,开启第四个总统任期。
败选的弗拉维奥·博尔索纳罗已离境赴美,美国国务院将为其发放签证。
从资本市场角度看,后续值得观察的不是单一政治人物的去向,而是巴西新一轮政治格局将如何影响财政政策、汇率、外资流向及新兴市场风险偏好。
② 美国中期选举进入冲刺阶段
川普在德州等地为共和党候选人造势,包括肯·帕克斯顿(Ken Paxton)等人。
随着提前投票推进,国会控制权之争逐渐升温。
早期投票活跃,民主党被看好在众议院夺回控制权,参议院仍然胶着。
众议院与参议院的选举前景,将影响市场对未来财政政策、税收安排、监管方向及政府融资的预期。
💹 资本映射:
市场处于美联储利率决议公布前的敏感窗口期,避险资金偏好流动性,推动美债收益率上升和美元指数微升。
地缘紧张局势缓和令原油溢价挤压。
📊 债市:
2年期美债:4.733%
10年期美债:4.997%
30年期美债:5.311%
日本10年期国债: 2.88%
短端对政策定价更敏感,长端被财政供给、通胀粘性压制;
一级市场新债发行前机构减仓对冲波动,收益率窄幅抬升,没有趋势性破位。
信用债整体平稳,高收益利差小幅走阔。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+1.18%
标普500:+0.60%
道琼斯:+0.03%
芯片与AI相关领涨,油价回落提振风险偏好。
波音因交付目标下调大跌约10%。
市场关注本周大型科技财报(Alphabet、微软等)及美联储会议。期货显示亚洲时段延续积极情绪。
🛢️ 原油:地缘溢价回落
WTI: $99.90 / 桶,-1.83%;
布伦特:$113.88 / 桶,-1.67%;
胡塞宣称袭击沙特拉斯坦努拉炼油厂的消息一度快速推升油价,但是沙特官方没有证实重大设施损毁,叠加中东外交缓和预期,风险溢价快速回吐,冲高回落。
🥇 贵金属:避险需求与利率压力
黄金:$4073.1 /盎司,+0.86%
白银:$54.40/盎司,+0.81%
油价回落,降低市场对能源驱动通胀的担忧,间接压低远期加息预期,利好无息黄金;
同时中东地缘风险提供底部托底;
但美元和美债收益率维持高位,限制金价大涨空间,震荡为主,多空博弈激烈。
💸 外汇:
美元指数:102.38,+0.35%
美元/日元:157.84 ,小幅回落
欧元/美元:1.132
离岸人民币:6.6718 跟随美元指数被动变化
💸 Web3 综述:
过去 24 小时,加密市场小幅回调后企稳反弹,与美股 AI/存储板块情绪共振,但追高意愿偏弱,属典型的"宏观决议前技术性整固"。
总市值:约 2.71 万亿美元,24h +0.92%
$BTC :约 $80.1K,围绕 8 万关口多空拉锯,盘中一度跌破整数关口,美股科技股反弹带动买盘回补;现货 ETF 小幅净流入
$ETH :$2,345 附近震荡,24h +1.38%,强于 BTC;
现货比特币ETF小幅净流入,也为市场提供一定支持。
后续仍需观察美联储政策信号、美元与美债收益率变化、ETF资金流向,以及市场杠杆水平的变化。
对于BTC而言,8万美元附近的反复争夺,更多体现出市场在关键宏观事件前的多空分歧。
ETH短期跑赢BTC,则值得继续观察其相对强势能否延续。
加密资产并非孤立运行的市场。当全球资金成本上升、流动性偏好变化时,宏观压力往往会通过风险偏好与资金配置传导至币圈。
🧘 币圈心学:
地缘政治影响风险溢价,能源价格影响通胀预期,货币政策塑造资金价格,产业创新则改变资本对未来现金流的判断。
比孤立的涨跌更值得研究的,是变量之间的传导链:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI 估值与加密资产定价
当前市场的关键,不是简单判断风险偏好回升还是下降,而是观察几条力量能否形成一致方向:
地缘层面: 中东局势缓和能否持续,决定能源风险溢价是否继续回落。
货币层面: 美联储决议及后续政策指引,将影响市场对资金成本的判断。
产业层面: AI财报能否兑现增长预期,将检验科技资产的估值基础。
资本层面: 美债收益率、美元与资金流向,将决定不同资产之间的相对吸引力。
加密层面: BTC与ETH能否延续反弹,需要观察宏观条件、资金流向与市场自身结构能否相互配合。
多个变量同时变化时,市场可能出现短期背离,也可能引发跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何流动,比预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月28日:油价回落、AI反弹与美债高位——全球资产定价进入关键窗口
过去24小时,全球资本市场呈现出一组值得关注的信号:
-AI相关科技股反弹,
-国际油价回落,
-黄金小幅走强,
-但美债收益率仍处高位,
-美元保持偏强。
表面上看,风险资产有所修复;
但从资金成本与宏观定价逻辑来看,市场尚未真正摆脱谨慎。
美联储利率决议临近,市场对政策按兵不动的预期占据主导。
与此同时,中东局势的边际变化影响能源风险溢价,大型科技公司财报则将检验AI资本投入能否转化为实际盈利。
当前市场的核心矛盾是:AI增长预期能否抵消高资金成本,以及地缘风险会不会重新推升通胀压力。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 巴西大选后续:政治格局变化仍需观察
卢拉赢得大选,开启第四个总统任期。
败选的弗拉维奥·博尔索纳罗已离境赴美,美国国务院将为其发放签证。
从资本市场角度看,后续值得观察的不是单一政治人物的去向,而是巴西新一轮政治格局将如何影响财政政策、汇率、外资流向及新兴市场风险偏好。
② 美国中期选举进入冲刺阶段
川普在德州等地为共和党候选人造势,包括肯·帕克斯顿(Ken Paxton)等人。
随着提前投票推进,国会控制权之争逐渐升温。
早期投票活跃,民主党被看好在众议院夺回控制权,参议院仍然胶着。
众议院与参议院的选举前景,将影响市场对未来财政政策、税收安排、监管方向及政府融资的预期。
💹 资本映射:
市场处于美联储利率决议公布前的敏感窗口期,避险资金偏好流动性,推动美债收益率上升和美元指数微升。
地缘紧张局势缓和令原油溢价挤压。
📊 债市:
2年期美债:4.733%
10年期美债:4.997%
30年期美债:5.311%
日本10年期国债: 2.88%
短端对政策定价更敏感,长端被财政供给、通胀粘性压制;
一级市场新债发行前机构减仓对冲波动,收益率窄幅抬升,没有趋势性破位。
信用债整体平稳,高收益利差小幅走阔。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+1.18%
标普500:+0.60%
道琼斯:+0.03%
芯片与AI相关领涨,油价回落提振风险偏好。
波音因交付目标下调大跌约10%。
市场关注本周大型科技财报(Alphabet、微软等)及美联储会议。期货显示亚洲时段延续积极情绪。
🛢️ 原油:地缘溢价回落
WTI: $99.90 / 桶,-1.83%;
布伦特:$113.88 / 桶,-1.67%;
胡塞宣称袭击沙特拉斯坦努拉炼油厂的消息一度快速推升油价,但是沙特官方没有证实重大设施损毁,叠加中东外交缓和预期,风险溢价快速回吐,冲高回落。
🥇 贵金属:避险需求与利率压力
黄金:$4073.1 /盎司,+0.86%
白银:$54.40/盎司,+0.81%
油价回落,降低市场对能源驱动通胀的担忧,间接压低远期加息预期,利好无息黄金;
同时中东地缘风险提供底部托底;
但美元和美债收益率维持高位,限制金价大涨空间,震荡为主,多空博弈激烈。
💸 外汇:
美元指数:102.38,+0.35%
美元/日元:157.84 ,小幅回落
欧元/美元:1.132
离岸人民币:6.6718 跟随美元指数被动变化
💸 Web3 综述:
过去 24 小时,加密市场小幅回调后企稳反弹,与美股 AI/存储板块情绪共振,但追高意愿偏弱,属典型的"宏观决议前技术性整固"。
总市值:约 2.71 万亿美元,24h +0.92%
$BTC :约 $80.1K,围绕 8 万关口多空拉锯,盘中一度跌破整数关口,美股科技股反弹带动买盘回补;现货 ETF 小幅净流入
$ETH :$2,345 附近震荡,24h +1.38%,强于 BTC;
现货比特币ETF小幅净流入,也为市场提供一定支持。
后续仍需观察美联储政策信号、美元与美债收益率变化、ETF资金流向,以及市场杠杆水平的变化。
对于BTC而言,8万美元附近的反复争夺,更多体现出市场在关键宏观事件前的多空分歧。
ETH短期跑赢BTC,则值得继续观察其相对强势能否延续。
加密资产并非孤立运行的市场。当全球资金成本上升、流动性偏好变化时,宏观压力往往会通过风险偏好与资金配置传导至币圈。
🧘 币圈心学:
地缘政治影响风险溢价,能源价格影响通胀预期,货币政策塑造资金价格,产业创新则改变资本对未来现金流的判断。
比孤立的涨跌更值得研究的,是变量之间的传导链:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI 估值与加密资产定价
当前市场的关键,不是简单判断风险偏好回升还是下降,而是观察几条力量能否形成一致方向:
地缘层面: 中东局势缓和能否持续,决定能源风险溢价是否继续回落。
货币层面: 美联储决议及后续政策指引,将影响市场对资金成本的判断。
产业层面: AI财报能否兑现增长预期,将检验科技资产的估值基础。
资本层面: 美债收益率、美元与资金流向,将决定不同资产之间的相对吸引力。
加密层面: BTC与ETH能否延续反弹,需要观察宏观条件、资金流向与市场自身结构能否相互配合。
多个变量同时变化时,市场可能出现短期背离,也可能引发跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何流动,比预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
480
Xem bản dịch
🚨BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
{future}(BNCUSDT)
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🚨BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
LaoYao_crypto
·
--
Ngày 27 tháng 10: Cú sốc thiên nga đen từ Brazil tác động đến các thị trường mới nổi, AI được thương mại hóa tăng nhiệt — tài sản toàn cầu chờ đợi tuần lễ của các ngân hàng trung ương lớn
Trong 24 giờ qua, thị trường vốn toàn cầu cho thấy hai mạch diễn biến song song:
Một bên là kỳ vọng AI được thương mại hóa tăng nhiệt, cổ phiếu công nghệ dẫn dắt đà phục hồi của khẩu vị rủi ro;
Bên còn lại là rủi ro chính trị tại Brazil gây xáo động các thị trường mới nổi. Biến động của cổ phiếu và tiền tệ nhắc nhở nhà đầu tư rằng dòng vốn toàn cầu vẫn chưa thực sự thoát khỏi bất định.
Tuần này, Cục Dự trữ Liên bang Mỹ, Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Nhật Bản sẽ lần lượt công bố quyết định lãi suất, trong khi các ông lớn công nghệ Mỹ bước vào cao điểm công bố báo cáo tài chính.
Chính sách tiền tệ, khả năng hiện thực hóa lợi nhuận từ AI và rủi ro địa chính trị đan xen. Thị trường đang ở giai đoạn khẩu vị rủi ro phục hồi nhẹ, dòng vốn vẫn thận trọng trong phân bổ và các tài sản chủ chốt chờ được định giá lại.
257
Bài viết
Ngày 27 tháng 10: Cú sốc thiên nga đen từ Brazil tác động đến các thị trường mới nổi, AI được thương mại hóa tăng nhiệt — tài sản toàn cầu chờ đợi tuần lễ của các ngân hàng trung ương lớnTrong 24 giờ qua, thị trường vốn toàn cầu cho thấy hai mạch diễn biến song song:
Một bên là kỳ vọng AI được thương mại hóa tăng nhiệt, cổ phiếu công nghệ dẫn dắt đà phục hồi của khẩu vị rủi ro;
Bên còn lại là rủi ro chính trị tại Brazil gây xáo động các thị trường mới nổi. Biến động của cổ phiếu và tiền tệ nhắc nhở nhà đầu tư rằng dòng vốn toàn cầu vẫn chưa thực sự thoát khỏi bất định.
Tuần này, Cục Dự trữ Liên bang Mỹ, Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Nhật Bản sẽ lần lượt công bố quyết định lãi suất, trong khi các ông lớn công nghệ Mỹ bước vào cao điểm công bố báo cáo tài chính.
Chính sách tiền tệ, khả năng hiện thực hóa lợi nhuận từ AI và rủi ro địa chính trị đan xen. Thị trường đang ở giai đoạn khẩu vị rủi ro phục hồi nhẹ, dòng vốn vẫn thận trọng trong phân bổ và các tài sản chủ chốt chờ được định giá lại.
Ngày 27 tháng 10: Cú sốc thiên nga đen từ Brazil tác động đến các thị trường mới nổi, AI được thương mại hóa tăng nhiệt — tài sản toàn cầu chờ đợi tuần lễ của các ngân hàng trung ương lớn
Trong 24 giờ qua, thị trường vốn toàn cầu cho thấy hai mạch diễn biến song song:
Một bên là kỳ vọng AI được thương mại hóa tăng nhiệt, cổ phiếu công nghệ dẫn dắt đà phục hồi của khẩu vị rủi ro;
Bên còn lại là rủi ro chính trị tại Brazil gây xáo động các thị trường mới nổi. Biến động của cổ phiếu và tiền tệ nhắc nhở nhà đầu tư rằng dòng vốn toàn cầu vẫn chưa thực sự thoát khỏi bất định.
Tuần này, Cục Dự trữ Liên bang Mỹ, Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Nhật Bản sẽ lần lượt công bố quyết định lãi suất, trong khi các ông lớn công nghệ Mỹ bước vào cao điểm công bố báo cáo tài chính.
Chính sách tiền tệ, khả năng hiện thực hóa lợi nhuận từ AI và rủi ro địa chính trị đan xen. Thị trường đang ở giai đoạn khẩu vị rủi ro phục hồi nhẹ, dòng vốn vẫn thận trọng trong phân bổ và các tài sản chủ chốt chờ được định giá lại.
Một bên là kỳ vọng AI được thương mại hóa tăng nhiệt, cổ phiếu công nghệ dẫn dắt đà phục hồi của khẩu vị rủi ro;
Bên còn lại là rủi ro chính trị tại Brazil gây xáo động các thị trường mới nổi. Biến động của cổ phiếu và tiền tệ nhắc nhở nhà đầu tư rằng dòng vốn toàn cầu vẫn chưa thực sự thoát khỏi bất định.
Tuần này, Cục Dự trữ Liên bang Mỹ, Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Nhật Bản sẽ lần lượt công bố quyết định lãi suất, trong khi các ông lớn công nghệ Mỹ bước vào cao điểm công bố báo cáo tài chính.
Chính sách tiền tệ, khả năng hiện thực hóa lợi nhuận từ AI và rủi ro địa chính trị đan xen. Thị trường đang ở giai đoạn khẩu vị rủi ro phục hồi nhẹ, dòng vốn vẫn thận trọng trong phân bổ và các tài sản chủ chốt chờ được định giá lại.
1
488
Bài viết
Xem bản dịch
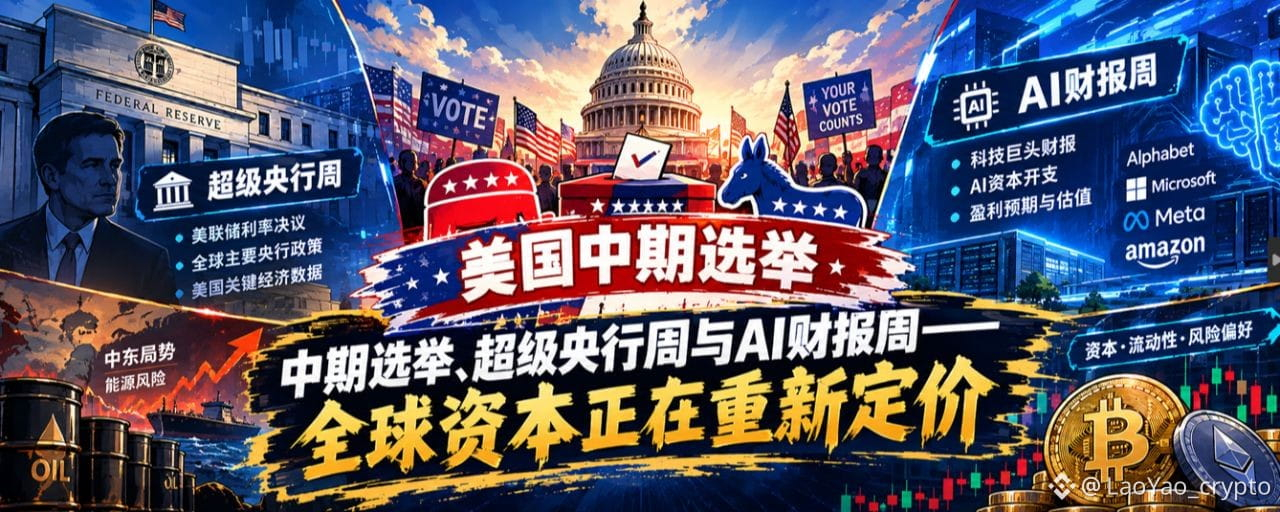
10月26日:中期选举、超级央行周与AI财报周——全球资本正在重新定价新的一周,全球资本市场迎来多重关键变量:
-美国中期选举进入倒计时,
-美联储等主要央行密集公布政策决议,
-美国经济与通胀数据即将出炉,
-科技巨头财报则将检验AI资本开支的回报能力。
与此同时,美伊博弈持续牵动能源市场,贸易政策与选举政治相互交织。
本周市场投资聚焦:利率、能源价格、AI投资回报与流动性之间的联动。
当资本成本维持高位,而AI基础设施投资持续扩大,市场将重新审视增长的质量、盈利的兑现速度,以及风险资产所能承受的估值水平。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东:军事威慑与谈判空间并存
川普称,伊朗问题正接近关键决策时刻,协议与进一步施压的选项仍然存在。
有关美国可能在中期选举后重新采取有限军事行动的表态,也使市场难以排除地缘风险再次升级的可能性。
与此同时,外交谈判并未完全关闭。
美伊博弈仍处于军事威慑与外交斡旋并行的阶段。
② 美国中期选举进入最后冲刺
随着11月3日中期选举临近,参众两院控制权之争进入关键阶段。
通胀、移民、关税、就业与政府治理等议题,将影响选民对执政表现的评价。
摇摆州不仅是两党竞选资源争夺的焦点,也可能影响市场对未来财政、贸易与产业政策的判断。
川普阵营持续强调关税政策对制造业回流的推动作用,奥迪宣布投资42亿美元在美国建厂,也被用于支持这一政策叙事。
📊 全球资产全景:本周三条定价主线
本周是全球主要央行政策决议密集的一周,同时叠加美国第三季度GDP、9月核心PCE通胀数据,以及中国重要政策会议与制造业PMI。
主线一:美联储政策
市场重点关注美联储是否维持当前利率区间,以及政策声明和主席沃什的表态。
在能源价格可能反弹、通胀仍有黏性的背景下,市场对12月政策路径的预期,可能比本次是否调整利率更重要。
主线二:美国增长与通胀
三季度GDP初值反映经济增长动能,9月核心PCE则是观察基础通胀的重要指标。
市场更关注增长、就业、通胀之间的组合变化。
主线三:AI巨头财报——资本开支能否转化为现金流?
Alphabet、微软与亚马逊等公司的业绩,将继续检验AI投资的商业化进程。
市场关注的已不只是算力需求是否旺盛,还包括数据中心投资、芯片采购、电力成本与融资需求,能否最终转化为可持续的收入增长和自由现金流。
这也是AI行情从增长预期走向回报验证的重要阶段。
📅 本周全球财经日历
10月26日|周一
🇨🇳 中国:二十届五中全会开幕,关注政策方向与中长期发展信号。
🇺🇸 美国:芝加哥联储全国活动指数、达拉斯联储制造业指数。
10月27日|周二
🇺🇸 美国:9月耐用品订单,观察企业投资与制造业需求。
10月28日|周三
🇺🇸 美联储FOMC利率决议及主席新闻发布会。
🇨🇦 加拿大央行、🇳🇿 新西兰联储政策决议。
🏢 Alphabet、微软等科技公司公布财报。
10月29日|周四
🇺🇸 美国:第三季度GDP初值、9月核心PCE等关键数据。
🇪🇺 欧洲央行利率决议。
🏢 亚马逊公布财报。
10月30日|周五
🇯🇵 日本央行利率决议。
🇨🇳 中国:10月官方制造业PMI。
🛢️ 雪佛龙、埃克森美孚等能源企业财报。
🏢 企业财报:AI投资进入回报检验期
10月28日|周三:Alphabet、微软
重点观察云业务增速、AI相关收入、数据中心投资计划与资本开支指引。
对Alphabet而言,关键在于AI能否强化搜索与广告业务,同时推动云业务增长;对微软而言,市场将关注Azure增长、AI产品商业化,以及持续扩大的基础设施投入能否带来相应回报。
10月29日|周四:亚马逊
重点关注AWS增长、AI云服务需求、资本开支计划与自由现金流表现。
如果云业务保持强劲增长,但资本开支同步大幅攀升,市场仍会追问:新增投入需要多长时间才能形成足够的现金回报?
10月30日|周五:雪佛龙、埃克森美孚
能源巨头的经营表现,将为判断全球能源需求、油价变化对利润的影响,以及地缘风险下的能源供需格局提供参考。
财报周的核心判断:
AI投资的规模决定增长想象空间,投资回报与融资成本决定估值能否持续。
💸 Web3 综述:
——比特币失守关键关口,市场等待宏观信号
过去24小时,加密市场在剧烈回调后进入震荡整理。临近美联储政策决议,风险偏好趋于谨慎,高杠杆多头面临清算压力。
总市值:约2.69万亿美元,小幅回落,风险偏好偏防御
$BTC :约$79.8K,跌破80K关口,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;现货ETF延续小幅净流出,机构观望为主,缺乏持续买盘
当前加密资产面临的压力,不仅来自市场自身的杠杆与流动性变化,也来自宏观金融条件的不确定性。
如果美联储释放偏鹰信号、长期利率维持高位,或者能源价格重新推升通胀预期,风险资产可能继续承压。
反之,如果通胀降温、资金成本预期回落,且现货资金重新形成持续流入,加密市场才更有条件建立稳固的反弹基础。
🧘 币圈心学:
本周的市场围绕同一个核心问题展开:
全球资本如何在风险、回报、流动性与资金成本之间重新分配?
第一,地缘政治决定风险溢价。
美伊博弈影响能源供应预期,能源价格变化又可能通过通胀预期传导至债券与股票市场。
第二,货币政策决定资金价格。
央行的政策路径不仅影响短期利率,也影响企业融资成本、估值折现率与投资者的风险偏好。
第三,AI财报检验增长质量。
资本开支不断扩大,并不意味着价值必然同步增长。只有当技术投入转化为可持续收入、利润与现金流,增长预期才能获得更坚实的支撑。
第四,加密市场是观察流动性与风险偏好的重要窗口,但并非宏观变化的简单映射。
杠杆结构、现货资金流、市场供需与行业自身因素,同样决定价格表现。
币圈投资,LaoYao以为,重点在于观察推演关键节点的传导链条:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,判断趋势比追逐消息更重要,理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月26日:中期选举、超级央行周与AI财报周——全球资本正在重新定价
新的一周,全球资本市场迎来多重关键变量:
-美国中期选举进入倒计时,
-美联储等主要央行密集公布政策决议,
-美国经济与通胀数据即将出炉,
-科技巨头财报则将检验AI资本开支的回报能力。
与此同时,美伊博弈持续牵动能源市场,贸易政策与选举政治相互交织。
本周市场投资聚焦:利率、能源价格、AI投资回报与流动性之间的联动。
当资本成本维持高位,而AI基础设施投资持续扩大,市场将重新审视增长的质量、盈利的兑现速度,以及风险资产所能承受的估值水平。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东:军事威慑与谈判空间并存
川普称,伊朗问题正接近关键决策时刻,协议与进一步施压的选项仍然存在。
有关美国可能在中期选举后重新采取有限军事行动的表态,也使市场难以排除地缘风险再次升级的可能性。
与此同时,外交谈判并未完全关闭。
美伊博弈仍处于军事威慑与外交斡旋并行的阶段。
② 美国中期选举进入最后冲刺
随着11月3日中期选举临近,参众两院控制权之争进入关键阶段。
通胀、移民、关税、就业与政府治理等议题,将影响选民对执政表现的评价。
摇摆州不仅是两党竞选资源争夺的焦点,也可能影响市场对未来财政、贸易与产业政策的判断。
川普阵营持续强调关税政策对制造业回流的推动作用,奥迪宣布投资42亿美元在美国建厂,也被用于支持这一政策叙事。
📊 全球资产全景:本周三条定价主线
本周是全球主要央行政策决议密集的一周,同时叠加美国第三季度GDP、9月核心PCE通胀数据,以及中国重要政策会议与制造业PMI。
主线一:美联储政策
市场重点关注美联储是否维持当前利率区间,以及政策声明和主席沃什的表态。
在能源价格可能反弹、通胀仍有黏性的背景下,市场对12月政策路径的预期,可能比本次是否调整利率更重要。
主线二:美国增长与通胀
三季度GDP初值反映经济增长动能,9月核心PCE则是观察基础通胀的重要指标。
市场更关注增长、就业、通胀之间的组合变化。
主线三:AI巨头财报——资本开支能否转化为现金流?
Alphabet、微软与亚马逊等公司的业绩,将继续检验AI投资的商业化进程。
市场关注的已不只是算力需求是否旺盛,还包括数据中心投资、芯片采购、电力成本与融资需求,能否最终转化为可持续的收入增长和自由现金流。
这也是AI行情从增长预期走向回报验证的重要阶段。
📅 本周全球财经日历
10月26日|周一
🇨🇳 中国:二十届五中全会开幕,关注政策方向与中长期发展信号。
🇺🇸 美国:芝加哥联储全国活动指数、达拉斯联储制造业指数。
10月27日|周二
🇺🇸 美国:9月耐用品订单,观察企业投资与制造业需求。
10月28日|周三
🇺🇸 美联储FOMC利率决议及主席新闻发布会。
🇨🇦 加拿大央行、🇳🇿 新西兰联储政策决议。
🏢 Alphabet、微软等科技公司公布财报。
10月29日|周四
🇺🇸 美国:第三季度GDP初值、9月核心PCE等关键数据。
🇪🇺 欧洲央行利率决议。
🏢 亚马逊公布财报。
10月30日|周五
🇯🇵 日本央行利率决议。
🇨🇳 中国:10月官方制造业PMI。
🛢️ 雪佛龙、埃克森美孚等能源企业财报。
🏢 企业财报:AI投资进入回报检验期
10月28日|周三:Alphabet、微软
重点观察云业务增速、AI相关收入、数据中心投资计划与资本开支指引。
对Alphabet而言,关键在于AI能否强化搜索与广告业务,同时推动云业务增长;对微软而言,市场将关注Azure增长、AI产品商业化,以及持续扩大的基础设施投入能否带来相应回报。
10月29日|周四:亚马逊
重点关注AWS增长、AI云服务需求、资本开支计划与自由现金流表现。
如果云业务保持强劲增长,但资本开支同步大幅攀升,市场仍会追问:新增投入需要多长时间才能形成足够的现金回报?
10月30日|周五:雪佛龙、埃克森美孚
能源巨头的经营表现,将为判断全球能源需求、油价变化对利润的影响,以及地缘风险下的能源供需格局提供参考。
财报周的核心判断:
AI投资的规模决定增长想象空间,投资回报与融资成本决定估值能否持续。
💸 Web3 综述:
——比特币失守关键关口,市场等待宏观信号
过去24小时,加密市场在剧烈回调后进入震荡整理。临近美联储政策决议,风险偏好趋于谨慎,高杠杆多头面临清算压力。
总市值:约2.69万亿美元,小幅回落,风险偏好偏防御
$BTC :约$79.8K,跌破80K关口,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;现货ETF延续小幅净流出,机构观望为主,缺乏持续买盘
当前加密资产面临的压力,不仅来自市场自身的杠杆与流动性变化,也来自宏观金融条件的不确定性。
如果美联储释放偏鹰信号、长期利率维持高位,或者能源价格重新推升通胀预期,风险资产可能继续承压。
反之,如果通胀降温、资金成本预期回落,且现货资金重新形成持续流入,加密市场才更有条件建立稳固的反弹基础。
🧘 币圈心学:
本周的市场围绕同一个核心问题展开:
全球资本如何在风险、回报、流动性与资金成本之间重新分配?
第一,地缘政治决定风险溢价。
美伊博弈影响能源供应预期,能源价格变化又可能通过通胀预期传导至债券与股票市场。
第二,货币政策决定资金价格。
央行的政策路径不仅影响短期利率,也影响企业融资成本、估值折现率与投资者的风险偏好。
第三,AI财报检验增长质量。
资本开支不断扩大,并不意味着价值必然同步增长。只有当技术投入转化为可持续收入、利润与现金流,增长预期才能获得更坚实的支撑。
第四,加密市场是观察流动性与风险偏好的重要窗口,但并非宏观变化的简单映射。
杠杆结构、现货资金流、市场供需与行业自身因素,同样决定价格表现。
币圈投资,LaoYao以为,重点在于观察推演关键节点的传导链条:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,判断趋势比追逐消息更重要,理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
472
Bài viết
25 tháng 10: Cú sốc giá dầu, đợt điều chỉnh của AI và nhu cầu trú ẩn vào trái phiếu Kho bạc Mỹ — ba cuộc giằng co trên thị trường toàn cầu tuần nàyTrong tuần qua, thị trường vốn toàn cầu xoay quanh ba chủ đề chính: rủi ro địa chính trị ở Trung Đông leo thang, nhóm cổ phiếu công nghệ AI điều chỉnh sau khi tăng lên mức cao và lo ngại lạm phát quay trở lại trước cuộc họp chính sách của Fed.
Tình hình Trung Đông làm gia tăng rủi ro về nguồn cung năng lượng, đẩy giá dầu thô tăng mạnh;
Cổ phiếu công nghệ AI chịu áp lực, các thị trường châu Á - Thái Bình Dương đồng loạt điều chỉnh;
Vàng và bạc bị bán tháo đáng kể, trong khi lợi suất trái phiếu Kho bạc Mỹ nhìn chung giảm, phản ánh dòng vốn đang cân nhắc lại giữa lo ngại lạm phát và nhu cầu trú ẩn an toàn.
Nhìn bề ngoài, đây là sự đan xen giữa xung đột địa chính trị, đợt điều chỉnh của cổ phiếu công nghệ và giá hàng hóa tăng;
Nhìn sâu hơn, vốn toàn cầu đang đánh giá lại mối quan hệ giữa nguồn cung năng lượng, lộ trình lạm phát, chính sách tiền tệ và định giá tài sản.
25 tháng 10: Cú sốc giá dầu, đợt điều chỉnh của AI và nhu cầu trú ẩn vào trái phiếu Kho bạc Mỹ — ba cuộc giằng co trên thị trường toàn cầu tuần này
Trong tuần qua, thị trường vốn toàn cầu xoay quanh ba chủ đề chính: rủi ro địa chính trị ở Trung Đông leo thang, nhóm cổ phiếu công nghệ AI điều chỉnh sau khi tăng lên mức cao và lo ngại lạm phát quay trở lại trước cuộc họp chính sách của Fed.
Tình hình Trung Đông làm gia tăng rủi ro về nguồn cung năng lượng, đẩy giá dầu thô tăng mạnh;
Cổ phiếu công nghệ AI chịu áp lực, các thị trường châu Á - Thái Bình Dương đồng loạt điều chỉnh;
Vàng và bạc bị bán tháo đáng kể, trong khi lợi suất trái phiếu Kho bạc Mỹ nhìn chung giảm, phản ánh dòng vốn đang cân nhắc lại giữa lo ngại lạm phát và nhu cầu trú ẩn an toàn.
Nhìn bề ngoài, đây là sự đan xen giữa xung đột địa chính trị, đợt điều chỉnh của cổ phiếu công nghệ và giá hàng hóa tăng;
Nhìn sâu hơn, vốn toàn cầu đang đánh giá lại mối quan hệ giữa nguồn cung năng lượng, lộ trình lạm phát, chính sách tiền tệ và định giá tài sản.
541
Xem bản dịch
🚨 宏观压力升温,资金向比特币集中
过去24小时,受美股走弱、油价飙升及美债收益率逼近5%的宏观压力影响,加密市场避险情绪升温,整体呈现回调下探、多头遭遇强力清算的弱势震荡格局。
加密资产总市值:约 2.67万亿美元,跌幅约-1.1%;24小时成交 575 亿美元,环比下滑 14.7%,交易热情收敛;
$BTC :$ 80K-81K,24小时跌幅约-1.35%,ETF 资金小幅净流出,BTC 主导度 60.25%,小幅抬升,资金向比特币集中;
$ETH :$2377 美元附近,24小时跌幅约-1.19%,弱于 BTC。
从结构上看,比特币主导度抬升,说明在市场风险偏好收缩时,资金相对更集中于比特币;
以太坊表现略弱,ETH/BTC汇率小幅回落,山寨资产则更容易受到流动性收缩的冲击。
成交量下降,也说明市场参与者正在降低交易强度,等待新的宏观信号。
当前加密市场的关键矛盾,是地缘风险引发的通胀压力,与市场对未来流动性的期待之间的博弈。
如果油价持续高企、长端美债收益率继续上行,风险资产可能面临更大的估值压力;
反之,如果地缘风险缓和、能源价格回落,市场对货币政策的担忧也可能随之减轻。
短期来看,加密市场仍处于宏观驱动的防御性震荡阶段:
$BTC 相对有韧性,但整个市场尚缺乏明确的新增流动性催化。
LaoYao_crypto
·
--
Ngày 24 tháng 10: Rủi ro Trung Đông châm ngòi cho giá dầu tăng, tài sản toàn cầu được định giá lại — trái phiếu Kho bạc Mỹ, chứng khoán và tài sản tiền mã hóa chịu áp lực
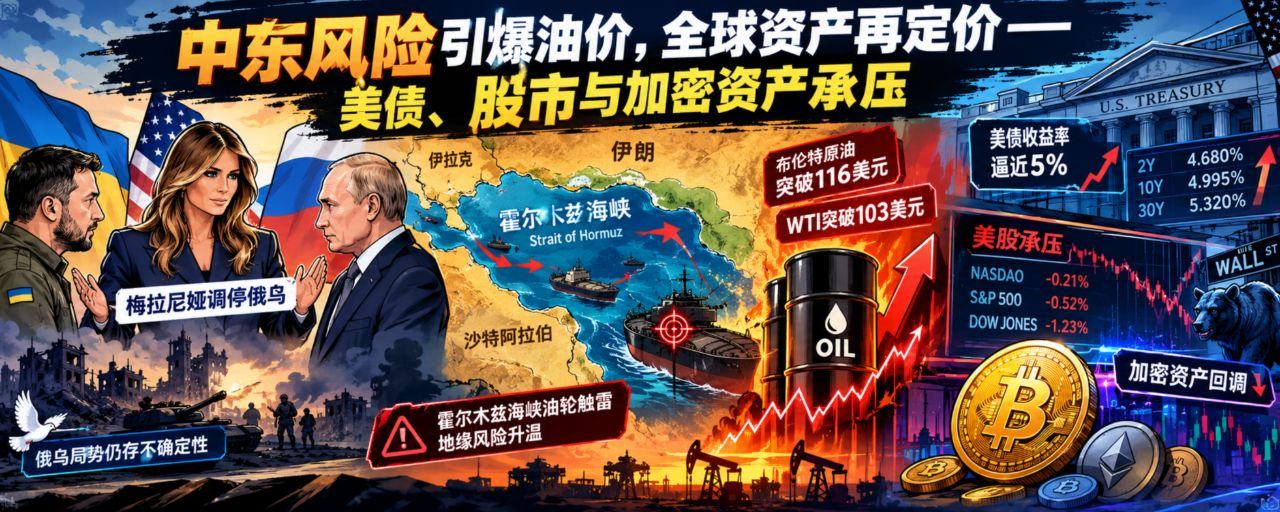
Trong 24 giờ qua, nguy cơ xung đột quân sự ở Trung Đông lại gia tăng. Tin tức cho rằng quân đội Mỹ có thể tiến hành hành động quân sự nhằm vào Iran vào cuối tuần, cùng với việc tàu chở dầu va phải thủy lôi ở eo biển Hormuz và các cuộc tấn công của lực lượng Houthi nhằm vào cơ sở của Saudi Arabia, đã đẩy giá dầu quốc tế tăng mạnh, khiến thị trường tài chính toàn cầu bước vào một đợt định giá lại rủi ro mới.
Mâu thuẫn cốt lõi của thị trường đang chuyển từ bản thân xung đột địa chính trị sang tác động dây chuyền của giá năng lượng tăng đối với lạm phát, lãi suất và chi phí vốn.
🛢️ Năng lượng: Dầu Brent vượt 116 USD/thùng, WTI vượt 103 USD/thùng, phần bù rủi ro địa chính trị tăng nhanh.
Mâu thuẫn cốt lõi của thị trường đang chuyển từ bản thân xung đột địa chính trị sang tác động dây chuyền của giá năng lượng tăng đối với lạm phát, lãi suất và chi phí vốn.
🛢️ Năng lượng: Dầu Brent vượt 116 USD/thùng, WTI vượt 103 USD/thùng, phần bù rủi ro địa chính trị tăng nhanh.
61
Bài viết
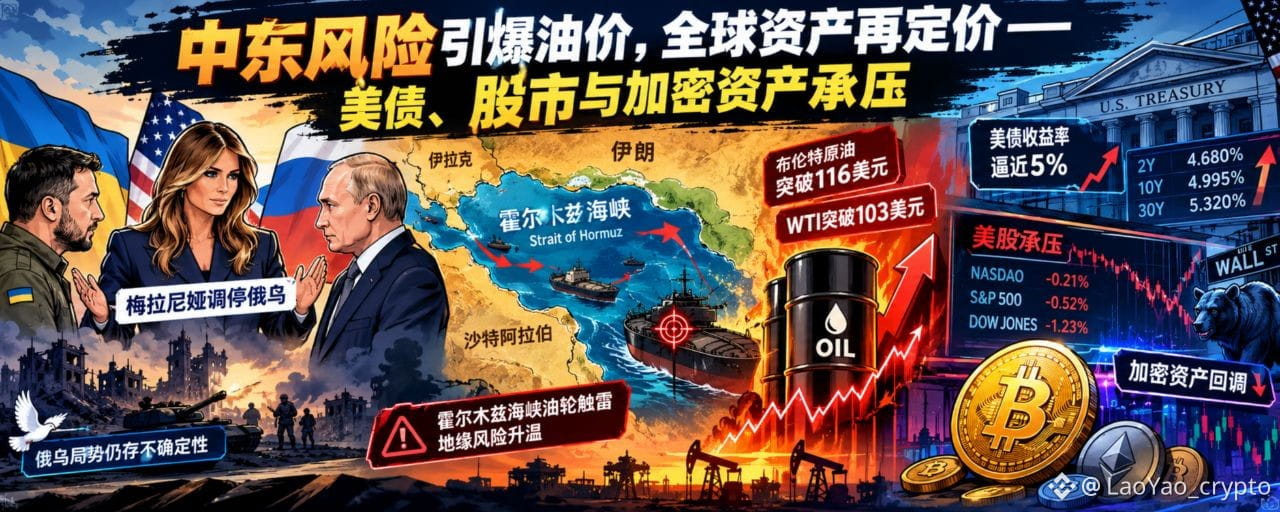
Ngày 24 tháng 10: Rủi ro Trung Đông châm ngòi cho giá dầu tăng, tài sản toàn cầu được định giá lại — trái phiếu Kho bạc Mỹ, chứng khoán và tài sản tiền mã hóa chịu áp lựcTrong 24 giờ qua, nguy cơ xung đột quân sự ở Trung Đông lại gia tăng. Tin tức cho rằng quân đội Mỹ có thể tiến hành hành động quân sự nhằm vào Iran vào cuối tuần, cùng với việc tàu chở dầu va phải thủy lôi ở eo biển Hormuz và các cuộc tấn công của lực lượng Houthi nhằm vào cơ sở của Saudi Arabia, đã đẩy giá dầu quốc tế tăng mạnh, khiến thị trường tài chính toàn cầu bước vào một đợt định giá lại rủi ro mới.
Mâu thuẫn cốt lõi của thị trường đang chuyển từ bản thân xung đột địa chính trị sang tác động dây chuyền của giá năng lượng tăng đối với lạm phát, lãi suất và chi phí vốn.
🛢️ Năng lượng: Dầu Brent vượt 116 USD/thùng, WTI vượt 103 USD/thùng, phần bù rủi ro địa chính trị tăng nhanh.
Ngày 24 tháng 10: Rủi ro Trung Đông châm ngòi cho giá dầu tăng, tài sản toàn cầu được định giá lại — trái phiếu Kho bạc Mỹ, chứng khoán và tài sản tiền mã hóa chịu áp lực
Trong 24 giờ qua, nguy cơ xung đột quân sự ở Trung Đông lại gia tăng. Tin tức cho rằng quân đội Mỹ có thể tiến hành hành động quân sự nhằm vào Iran vào cuối tuần, cùng với việc tàu chở dầu va phải thủy lôi ở eo biển Hormuz và các cuộc tấn công của lực lượng Houthi nhằm vào cơ sở của Saudi Arabia, đã đẩy giá dầu quốc tế tăng mạnh, khiến thị trường tài chính toàn cầu bước vào một đợt định giá lại rủi ro mới.
Mâu thuẫn cốt lõi của thị trường đang chuyển từ bản thân xung đột địa chính trị sang tác động dây chuyền của giá năng lượng tăng đối với lạm phát, lãi suất và chi phí vốn.
🛢️ Năng lượng: Dầu Brent vượt 116 USD/thùng, WTI vượt 103 USD/thùng, phần bù rủi ro địa chính trị tăng nhanh.
Mâu thuẫn cốt lõi của thị trường đang chuyển từ bản thân xung đột địa chính trị sang tác động dây chuyền của giá năng lượng tăng đối với lạm phát, lãi suất và chi phí vốn.
🛢️ Năng lượng: Dầu Brent vượt 116 USD/thùng, WTI vượt 103 USD/thùng, phần bù rủi ro địa chính trị tăng nhanh.
1
420
Xem bản dịch
🚨AI投资回报成为估值重估的焦点
纳斯达克:-2.60%
标普500:-1.21%
道琼斯:+0.02%
美股表现明显分化,纳斯达克跌幅居前,半导体、存储等高弹性科技板块承受较大压力。
Meta ( $METAB )与特斯拉( $SPCXB )相关财报及资本开支预期,再次引发市场对AI投资回报的讨论。
投资者关注的重点,正在从“企业是否愿意继续投入AI”,转向“巨额投入何时转化为收入、利润和自由现金流”。
AI产业的长期发展逻辑并未因此消失,但市场对其估值的容忍度可能正在下降。
当资本开支增长快于现金流兑现,市场就会重新计算未来利润的折现价值。
科技股调整未必意味着AI产业趋势逆转,却可能意味着AI产业链内部的估值分化进一步加剧。
#币圈心学
LaoYao_crypto
·
--
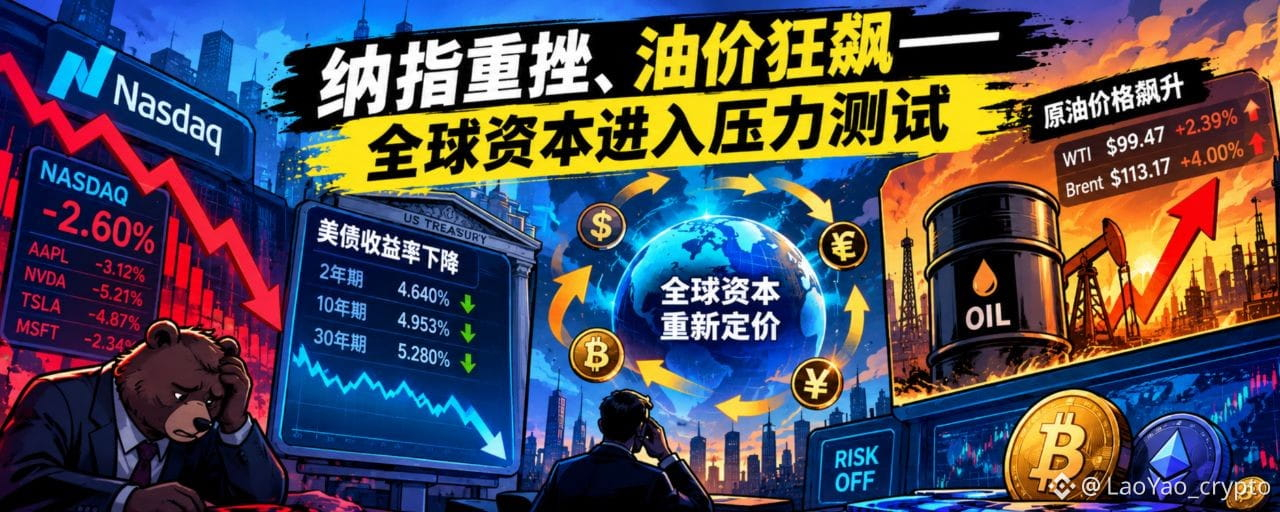
Ngày 23 tháng 10: Nasdaq lao dốc, giá dầu tăng vọt — dòng vốn toàn cầu bước vào phép thử sức chịu đựng
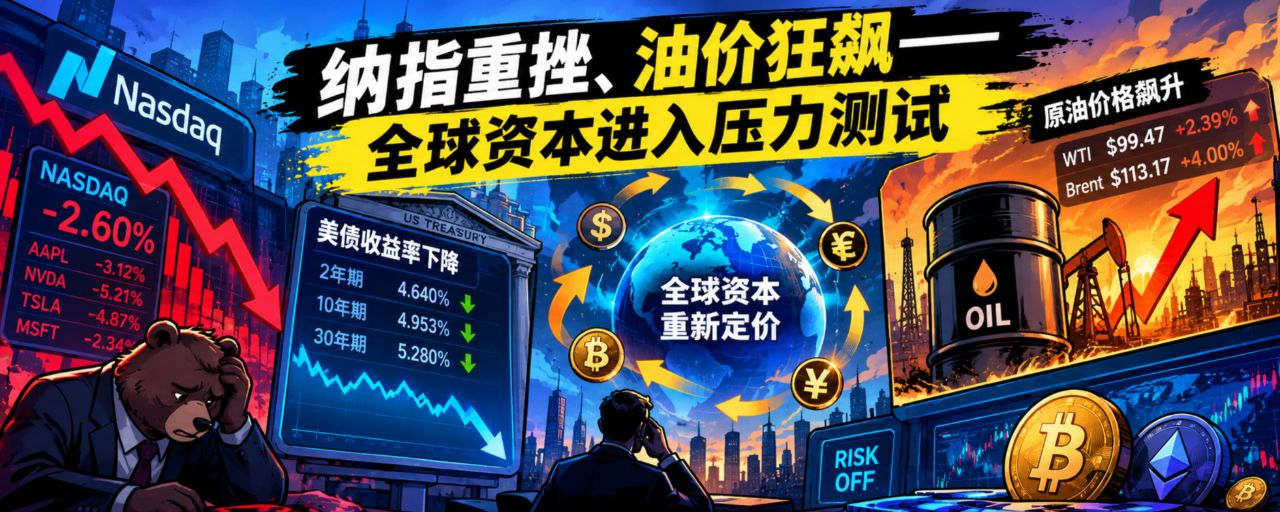
Trong 24 giờ qua, thị trường tài chính toàn cầu phân hóa rõ rệt:
Cổ phiếu công nghệ Mỹ giảm mạnh, lợi suất trái phiếu chính phủ Mỹ lao dốc, giá dầu quốc tế bất ngờ tăng vọt, vàng và bạc cùng chịu sức ép, còn chứng khoán Nhật Bản tiếp đà giảm.
Thị trường đang giao dịch theo hai mạch diễn biến khác nhau:
Một mặt, chi tiêu vốn và lợi nhuận từ đầu tư AI của các tập đoàn công nghệ lớn như Meta, Tesla làm dấy lên làn sóng lo ngại mới về định giá;
mặt khác, tình hình Trung Đông leo thang, đẩy phần bù rủi ro của dầu thô tăng cao.
Sự bất định về lợi nhuận từ đầu tư AI cùng cú sốc năng lượng do địa chính trị gây ra đang đồng thời làm thay đổi cách thị trường định giá rủi ro của các tài sản toàn cầu.
99
Bài viết
Ngày 23 tháng 10: Nasdaq lao dốc, giá dầu tăng vọt — dòng vốn toàn cầu bước vào phép thử sức chịu đựngTrong 24 giờ qua, thị trường tài chính toàn cầu phân hóa rõ rệt:
Cổ phiếu công nghệ Mỹ giảm mạnh, lợi suất trái phiếu chính phủ Mỹ lao dốc, giá dầu quốc tế bất ngờ tăng vọt, vàng và bạc cùng chịu sức ép, còn chứng khoán Nhật Bản tiếp đà giảm.
Thị trường đang giao dịch theo hai mạch diễn biến khác nhau:
Một mặt, chi tiêu vốn và lợi nhuận từ đầu tư AI của các tập đoàn công nghệ lớn như Meta, Tesla làm dấy lên làn sóng lo ngại mới về định giá;
mặt khác, tình hình Trung Đông leo thang, đẩy phần bù rủi ro của dầu thô tăng cao.
Sự bất định về lợi nhuận từ đầu tư AI cùng cú sốc năng lượng do địa chính trị gây ra đang đồng thời làm thay đổi cách thị trường định giá rủi ro của các tài sản toàn cầu.
Ngày 23 tháng 10: Nasdaq lao dốc, giá dầu tăng vọt — dòng vốn toàn cầu bước vào phép thử sức chịu đựng
Trong 24 giờ qua, thị trường tài chính toàn cầu phân hóa rõ rệt:
Cổ phiếu công nghệ Mỹ giảm mạnh, lợi suất trái phiếu chính phủ Mỹ lao dốc, giá dầu quốc tế bất ngờ tăng vọt, vàng và bạc cùng chịu sức ép, còn chứng khoán Nhật Bản tiếp đà giảm.
Thị trường đang giao dịch theo hai mạch diễn biến khác nhau:
Một mặt, chi tiêu vốn và lợi nhuận từ đầu tư AI của các tập đoàn công nghệ lớn như Meta, Tesla làm dấy lên làn sóng lo ngại mới về định giá;
mặt khác, tình hình Trung Đông leo thang, đẩy phần bù rủi ro của dầu thô tăng cao.
Sự bất định về lợi nhuận từ đầu tư AI cùng cú sốc năng lượng do địa chính trị gây ra đang đồng thời làm thay đổi cách thị trường định giá rủi ro của các tài sản toàn cầu.
Cổ phiếu công nghệ Mỹ giảm mạnh, lợi suất trái phiếu chính phủ Mỹ lao dốc, giá dầu quốc tế bất ngờ tăng vọt, vàng và bạc cùng chịu sức ép, còn chứng khoán Nhật Bản tiếp đà giảm.
Thị trường đang giao dịch theo hai mạch diễn biến khác nhau:
Một mặt, chi tiêu vốn và lợi nhuận từ đầu tư AI của các tập đoàn công nghệ lớn như Meta, Tesla làm dấy lên làn sóng lo ngại mới về định giá;
mặt khác, tình hình Trung Đông leo thang, đẩy phần bù rủi ro của dầu thô tăng cao.
Sự bất định về lợi nhuận từ đầu tư AI cùng cú sốc năng lượng do địa chính trị gây ra đang đồng thời làm thay đổi cách thị trường định giá rủi ro của các tài sản toàn cầu.
1
1
777
🚦 Thị trường tài chính toàn cầu ổn định và phục hồi
Thị trường chứng khoán Mỹ cho thấy cục diện “Dow Jones mạnh, Nasdaq đi ngang”. Các nhóm tiêu dùng và công nghiệp hỗ trợ thị trường chung, trong khi cổ phiếu công nghệ tiếp tục chịu áp lực định giá.
Tình hình Trung Đông ảnh hưởng đến kỳ vọng nguồn cung năng lượng, khiến giá dầu thô duy trì ở mức cao;
Lợi suất trái phiếu kho bạc Mỹ vẫn ở mức cao, và chi phí vốn tiếp tục là yếu tố quan trọng kìm hãm định giá tài sản rủi ro.
Trong khi đó, kết quả kinh doanh của SpaceX( $SPCX )đang thu hút sự chú ý của thị trường,
thông tin Musk và hội đồng quản trị Tesla( $TSLA )thảo luận về khả năng sáp nhập cũng làm dấy lên nhiều bàn luận.
Một bài báo khác về việc Musk từng ra lệnh hạn chế tốc độ dịch vụ Starlink phiên bản quân sự mà quân đội Ukraine sử dụng cũng một lần nữa đưa tầm ảnh hưởng của giới tư bản công nghệ lên hàng đầu.
Điều đáng chú ý hôm nay không chỉ là biến động tăng giảm của giá dầu, trái phiếu kho bạc Mỹ và tiền mã hóa, mà còn là một câu hỏi sâu sắc hơn:
Khi các tập đoàn công nghệ khổng lồ bắt đầu tác động đến những toan tính địa chính trị, liệu khuôn khổ định giá truyền thống của dòng vốn toàn cầu có đang thay đổi?
#币圈心学
LaoYao_crypto
·
--
Ngày 21 tháng 10: Chỉ đạo của Musk làm xáo trộn bàn cờ địa chính trị; logic định giá vốn AI và tài sản toàn cầu có thể được tái định hình
Trong 24 giờ qua, thị trường tài chính toàn cầu ổn định và phục hồi, nhưng sự phân hóa giữa các loại tài sản vẫn rất rõ rệt.
Chứng khoán Mỹ diễn biến theo thế “Dow mạnh, Nasdaq đi ngang”; các nhóm ngành tiêu dùng và công nghiệp hỗ trợ thị trường chung, trong khi cổ phiếu công nghệ tiếp tục chịu áp lực định giá.
Tình hình Trung Đông ảnh hưởng đến kỳ vọng nguồn cung năng lượng, khiến giá dầu duy trì ở mức cao;
Lợi suất trái phiếu Kho bạc Mỹ vẫn ở mức cao, khiến chi phí vốn tiếp tục là yếu tố quan trọng kìm hãm định giá tài sản rủi ro.
Kết quả kinh doanh của SpaceX ( $SPCX ) cũng thu hút sự chú ý của thị trường; thông tin Musk và hội đồng quản trị Tesla ( $TSLA ) thảo luận về khả năng sáp nhập cũng gây nhiều bàn luận.
263
Bài viết
Ngày 21 tháng 10: Chỉ đạo của Musk làm xáo trộn bàn cờ địa chính trị; logic định giá vốn AI và tài sản toàn cầu có thể được tái định hìnhTrong 24 giờ qua, thị trường tài chính toàn cầu ổn định và phục hồi, nhưng sự phân hóa giữa các loại tài sản vẫn rất rõ rệt.
Chứng khoán Mỹ diễn biến theo thế “Dow mạnh, Nasdaq đi ngang”; các nhóm ngành tiêu dùng và công nghiệp hỗ trợ thị trường chung, trong khi cổ phiếu công nghệ tiếp tục chịu áp lực định giá.
Tình hình Trung Đông ảnh hưởng đến kỳ vọng nguồn cung năng lượng, khiến giá dầu duy trì ở mức cao;
Lợi suất trái phiếu Kho bạc Mỹ vẫn ở mức cao, khiến chi phí vốn tiếp tục là yếu tố quan trọng kìm hãm định giá tài sản rủi ro.
Kết quả kinh doanh của SpaceX ( $SPCX ) cũng thu hút sự chú ý của thị trường; thông tin Musk và hội đồng quản trị Tesla ( $TSLA ) thảo luận về khả năng sáp nhập cũng gây nhiều bàn luận.
Ngày 21 tháng 10: Chỉ đạo của Musk làm xáo trộn bàn cờ địa chính trị; logic định giá vốn AI và tài sản toàn cầu có thể được tái định hình
Trong 24 giờ qua, thị trường tài chính toàn cầu ổn định và phục hồi, nhưng sự phân hóa giữa các loại tài sản vẫn rất rõ rệt.
Chứng khoán Mỹ diễn biến theo thế “Dow mạnh, Nasdaq đi ngang”; các nhóm ngành tiêu dùng và công nghiệp hỗ trợ thị trường chung, trong khi cổ phiếu công nghệ tiếp tục chịu áp lực định giá.
Tình hình Trung Đông ảnh hưởng đến kỳ vọng nguồn cung năng lượng, khiến giá dầu duy trì ở mức cao;
Lợi suất trái phiếu Kho bạc Mỹ vẫn ở mức cao, khiến chi phí vốn tiếp tục là yếu tố quan trọng kìm hãm định giá tài sản rủi ro.
Kết quả kinh doanh của SpaceX ( $SPCX ) cũng thu hút sự chú ý của thị trường; thông tin Musk và hội đồng quản trị Tesla ( $TSLA ) thảo luận về khả năng sáp nhập cũng gây nhiều bàn luận.
Chứng khoán Mỹ diễn biến theo thế “Dow mạnh, Nasdaq đi ngang”; các nhóm ngành tiêu dùng và công nghiệp hỗ trợ thị trường chung, trong khi cổ phiếu công nghệ tiếp tục chịu áp lực định giá.
Tình hình Trung Đông ảnh hưởng đến kỳ vọng nguồn cung năng lượng, khiến giá dầu duy trì ở mức cao;
Lợi suất trái phiếu Kho bạc Mỹ vẫn ở mức cao, khiến chi phí vốn tiếp tục là yếu tố quan trọng kìm hãm định giá tài sản rủi ro.
Kết quả kinh doanh của SpaceX ( $SPCX ) cũng thu hút sự chú ý của thị trường; thông tin Musk và hội đồng quản trị Tesla ( $TSLA ) thảo luận về khả năng sáp nhập cũng gây nhiều bàn luận.
1
374
Bài viết
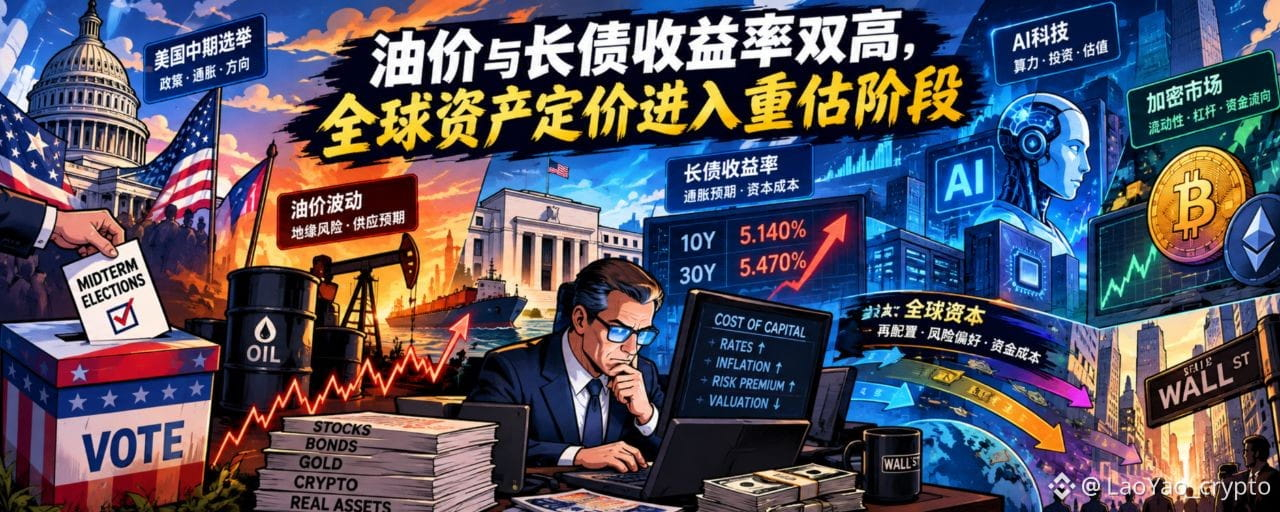
Ngày 20 tháng 10: Giá dầu và lợi suất trái phiếu dài hạn cùng ở mức cao, định giá tài sản toàn cầu bước vào giai đoạn tính toán lạiTrong 24 giờ qua, thị trường tài chính toàn cầu thể hiện rõ sự phân hóa điển hình: cổ phiếu công nghệ Mỹ phục hồi sau đợt điều chỉnh sâu trước đó, trong khi lo ngại về nợ AI và định giá tạm thời dịu bớt;
Tuy nhiên, giá dầu thô và lợi suất trái phiếu Kho bạc Mỹ vẫn ở mức cao; triển vọng lạm phát và lộ trình chính sách tiền tệ vẫn còn bất định.
Cổ phiếu công nghệ phục hồi không có nghĩa là áp lực vốn đã được giải tỏa!
Khi rủi ro năng lượng đẩy kỳ vọng lạm phát lên cao và lợi suất trái phiếu kỳ hạn dài liên tục tăng, câu hỏi cốt lõi của thị trường không còn chỉ là tài sản có thể phục hồi hay không, mà là liệu lợi nhuận trong tương lai có đủ để hỗ trợ mức định giá hiện tại, và nhà đầu tư sẵn sàng trả bao nhiêu cho sự bất định.
Ngày 20 tháng 10: Giá dầu và lợi suất trái phiếu dài hạn cùng ở mức cao, định giá tài sản toàn cầu bước vào giai đoạn tính toán lại
Trong 24 giờ qua, thị trường tài chính toàn cầu thể hiện rõ sự phân hóa điển hình: cổ phiếu công nghệ Mỹ phục hồi sau đợt điều chỉnh sâu trước đó, trong khi lo ngại về nợ AI và định giá tạm thời dịu bớt;
Tuy nhiên, giá dầu thô và lợi suất trái phiếu Kho bạc Mỹ vẫn ở mức cao; triển vọng lạm phát và lộ trình chính sách tiền tệ vẫn còn bất định.
Cổ phiếu công nghệ phục hồi không có nghĩa là áp lực vốn đã được giải tỏa!
Khi rủi ro năng lượng đẩy kỳ vọng lạm phát lên cao và lợi suất trái phiếu kỳ hạn dài liên tục tăng, câu hỏi cốt lõi của thị trường không còn chỉ là tài sản có thể phục hồi hay không, mà là liệu lợi nhuận trong tương lai có đủ để hỗ trợ mức định giá hiện tại, và nhà đầu tư sẵn sàng trả bao nhiêu cho sự bất định.
802
Bài viết
Xem bản dịch
10月19日:科技股回调、油价震荡,美联储静默——全球资本在重算什么?新的一周开启,全球资本市场面临三条主线:
-AI投资回报能否支撑高估值;
-能源风险会否推高通胀;
-高资本成本将如何改变资产定价。
过去一周,美股科技板块明显承压,AI相关投资的资金需求、融资成本与未来收益之间的矛盾,成为市场关注的焦点。
中东局势与俄乌能源博弈持续影响原油供给预期,油价波动又为全球通胀和货币政策增加新的变量。
本周,中国三季度GDP及9月经济数据将检验内需与经济增长的韧性;
Tesla、Meta、Netflix等公司财报,将为科技行业的盈利与AI投资前景提供新的线索;
欧美经济数据与美联储静默期,则使市场更关注既有政策预期能否继续成立。
美联储下一次议息会议临近,市场围绕年内利率路径的博弈仍在继续。
美国中期选举临近,能源价格、通胀与对外政策之间的联系也更加值得关注。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:能源供应风险仍是通胀变量
① 中东局势:能源供应预期仍然脆弱
中东安全风险持续牵动能源市场。沙特及海湾国家面临的安全压力、霍尔木兹海峡与阿曼湾周边的航运风险,都可能影响市场对原油运输和供应稳定性的判断。
伊朗外长阿拉格齐重申,伊方"7 天内重新开放霍尔木兹海峡"的建议依然有效,"球在美国手里"。
而川普政府并未做出回应;
② 俄乌战场:能源博弈
川普在新制裁法生效前,豁免了多项对俄能源/柴油相关制裁。
泽连斯基公开批评此举"只帮助了俄罗斯",乌克兰随即对俄石油设施发动今年规模最大的无人机袭击之一。
川普在采访及社交平台表示,泽连斯基并不真心想结束战争,与其达成和平协议比与普京更难,并指责其为持续获取美国援助而延长冲突。
③ 法国:大规模抗议演变为骚乱
抗议起于持续数周的学生运动(针对学校人手不足、教学条件差),后与生活成本高涨、燃料价格上升、公共服务恶化等更广泛的不满合流,官方估计全国约 55 万人参与。
巴黎、马赛等地出现暴乱、纵火与抢劫,被捕人数达 1000–1800 人以上。马克龙谴责暴力并呼吁恢复秩序,称国家感到"愤怒与羞耻"。
周日部分地区仍有零星冲突与清理工作。政府已启动调查,并计划与学生、工会、地方代表讨论解决方案。此时距 2027 年大选已不远,社会气氛紧张。
💹 资本映射:本周三条定价主线
中国经济数据: 三季度 GDP、9 月工业增加值与社零,是评估四季度及全年增速的关键窗口;周二 LPR 是否进一步下调同样关键。
通胀与能源: 英国、加拿大、日本 CPI 将检验高油价向通胀的传导。
周五 PMI 密集发布: 美、欧、英、日闪电 PMI 集中公布,检验全球需求韧性。
美国数据本周以住房和闪电 PMI 为主,叠加美联储静默期,市场更可能被地缘与油价牵引。
📅 本周全球财经数据前瞻
10月19日|周一
🇨🇳 中国:三季度GDP、9月工业增加值、社会消费品零售总额及就业数据。
🇨🇦 加拿大:9月CPI
🇺🇸 美国:NAHB住房市场指数
10月20日|周二
🇨🇳 中国:10月LPR
🇺🇸 美国:住房开工、成屋签约销售等住房市场数据。
🏢 企业财报:Netflix等公司公布业绩。
10月21日|周三
🏢 企业财报:Tesla、Meta等重点公司公布业绩,市场关注AI资本开支、盈利质量与未来指引。
10月22日|周四
🇺🇸 美国:初请失业金人数、领先经济指标等。
🏢 企业财报:多家消费、工业与科技相关公司继续发布业绩。
10月23日|周五
🇺🇸 美国:制造业与服务业闪电PMI。
🇪🇺 欧洲及英国:闪电PMI。
🌏 全球:重点观察新订单、就业与投入价格分项,判断经济活动和成本压力的变化。
💸 Web3 综述:加密市场仍受全球资本成本牵引
过去24小时,加密市场呈现高位震荡、温和修复的格局。加密资产面临两股力量的影响:
一方面,如果美债收益率回落、美元压力缓解,风险偏好可能获得一定支撑;
另一方面,如果融资成本持续偏高、科技资产估值继续收缩,对流动性较为敏感的加密资产也可能承压。
周末市场流动性相对有限,短期价格波动并不必然意味着趋势反转。
比起单日涨跌,更值得观察的是资金流向、衍生品杠杆、现货需求,以及比特币相对其他风险资产的表现。
加密市场总市值:约2.81万亿美元,24小时上涨0.6%。
$BTC :约82K,24小时上涨0.8%。
$ETH :约2,400,24小时上涨0.4%,相对比特币表现偏弱。
🧘 币圈心学:看懂资产价格背后的传导链
中期选举临近,通胀不只是经济议题,也会影响政府的政策选择;
中东冲突与能源供应风险,则为通胀走势增添新的不确定性。
把这些变量串起来,就是一条完整的宏观传导链:
政治议程 → 政策选择 → 地缘冲突 → 能源供应预期 → 能源价格 → 通胀预期 → 利率与资本成本 → 全球资产估值
当前值得观察三个问题:
1. 能源风险会不会转化为持续的通胀压力?
油价若长期高位,成本将向运输、生产与消费环节传导,抬升通胀预期,并压缩货币政策的宽松空间。
2. 美债长端收益率能否真正回落?
长端收益率反映的不只是政策利率预期,还有通胀预期、国债供给、期限溢价与财政风险。它是全球资产估值的"锚"。
3. 全球资本会不会进一步收缩风险敞口?
融资成本偏高、未来现金流不确定性上升时,资本对估值的容忍度下降。高估值科技股与流动性敏感的加密资产,都可能面临重新定价。
📌核心逻辑:
市场真正在变的,不是某个资产涨了还是跌了,而是支撑资产价格的条件。当能源风险与资本成本同时处于高位,市场会重新计算未来收益、风险补偿与估值空间,受影响的将是全球资产之间的相对定价关系。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月19日:科技股回调、油价震荡,美联储静默——全球资本在重算什么?
新的一周开启,全球资本市场面临三条主线:
-AI投资回报能否支撑高估值;
-能源风险会否推高通胀;
-高资本成本将如何改变资产定价。
过去一周,美股科技板块明显承压,AI相关投资的资金需求、融资成本与未来收益之间的矛盾,成为市场关注的焦点。
中东局势与俄乌能源博弈持续影响原油供给预期,油价波动又为全球通胀和货币政策增加新的变量。
本周,中国三季度GDP及9月经济数据将检验内需与经济增长的韧性;
Tesla、Meta、Netflix等公司财报,将为科技行业的盈利与AI投资前景提供新的线索;
欧美经济数据与美联储静默期,则使市场更关注既有政策预期能否继续成立。
美联储下一次议息会议临近,市场围绕年内利率路径的博弈仍在继续。
美国中期选举临近,能源价格、通胀与对外政策之间的联系也更加值得关注。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:能源供应风险仍是通胀变量
① 中东局势:能源供应预期仍然脆弱
中东安全风险持续牵动能源市场。沙特及海湾国家面临的安全压力、霍尔木兹海峡与阿曼湾周边的航运风险,都可能影响市场对原油运输和供应稳定性的判断。
伊朗外长阿拉格齐重申,伊方"7 天内重新开放霍尔木兹海峡"的建议依然有效,"球在美国手里"。
而川普政府并未做出回应;
② 俄乌战场:能源博弈
川普在新制裁法生效前,豁免了多项对俄能源/柴油相关制裁。
泽连斯基公开批评此举"只帮助了俄罗斯",乌克兰随即对俄石油设施发动今年规模最大的无人机袭击之一。
川普在采访及社交平台表示,泽连斯基并不真心想结束战争,与其达成和平协议比与普京更难,并指责其为持续获取美国援助而延长冲突。
③ 法国:大规模抗议演变为骚乱
抗议起于持续数周的学生运动(针对学校人手不足、教学条件差),后与生活成本高涨、燃料价格上升、公共服务恶化等更广泛的不满合流,官方估计全国约 55 万人参与。
巴黎、马赛等地出现暴乱、纵火与抢劫,被捕人数达 1000–1800 人以上。马克龙谴责暴力并呼吁恢复秩序,称国家感到"愤怒与羞耻"。
周日部分地区仍有零星冲突与清理工作。政府已启动调查,并计划与学生、工会、地方代表讨论解决方案。此时距 2027 年大选已不远,社会气氛紧张。
💹 资本映射:本周三条定价主线
中国经济数据: 三季度 GDP、9 月工业增加值与社零,是评估四季度及全年增速的关键窗口;周二 LPR 是否进一步下调同样关键。
通胀与能源: 英国、加拿大、日本 CPI 将检验高油价向通胀的传导。
周五 PMI 密集发布: 美、欧、英、日闪电 PMI 集中公布,检验全球需求韧性。
美国数据本周以住房和闪电 PMI 为主,叠加美联储静默期,市场更可能被地缘与油价牵引。
📅 本周全球财经数据前瞻
10月19日|周一
🇨🇳 中国:三季度GDP、9月工业增加值、社会消费品零售总额及就业数据。
🇨🇦 加拿大:9月CPI
🇺🇸 美国:NAHB住房市场指数
10月20日|周二
🇨🇳 中国:10月LPR
🇺🇸 美国:住房开工、成屋签约销售等住房市场数据。
🏢 企业财报:Netflix等公司公布业绩。
10月21日|周三
🏢 企业财报:Tesla、Meta等重点公司公布业绩,市场关注AI资本开支、盈利质量与未来指引。
10月22日|周四
🇺🇸 美国:初请失业金人数、领先经济指标等。
🏢 企业财报:多家消费、工业与科技相关公司继续发布业绩。
10月23日|周五
🇺🇸 美国:制造业与服务业闪电PMI。
🇪🇺 欧洲及英国:闪电PMI。
🌏 全球:重点观察新订单、就业与投入价格分项,判断经济活动和成本压力的变化。
💸 Web3 综述:加密市场仍受全球资本成本牵引
过去24小时,加密市场呈现高位震荡、温和修复的格局。加密资产面临两股力量的影响:
一方面,如果美债收益率回落、美元压力缓解,风险偏好可能获得一定支撑;
另一方面,如果融资成本持续偏高、科技资产估值继续收缩,对流动性较为敏感的加密资产也可能承压。
周末市场流动性相对有限,短期价格波动并不必然意味着趋势反转。
比起单日涨跌,更值得观察的是资金流向、衍生品杠杆、现货需求,以及比特币相对其他风险资产的表现。
加密市场总市值:约2.81万亿美元,24小时上涨0.6%。
$BTC :约82K,24小时上涨0.8%。
$ETH :约2,400,24小时上涨0.4%,相对比特币表现偏弱。
🧘 币圈心学:看懂资产价格背后的传导链
中期选举临近,通胀不只是经济议题,也会影响政府的政策选择;
中东冲突与能源供应风险,则为通胀走势增添新的不确定性。
把这些变量串起来,就是一条完整的宏观传导链:
政治议程 → 政策选择 → 地缘冲突 → 能源供应预期 → 能源价格 → 通胀预期 → 利率与资本成本 → 全球资产估值
当前值得观察三个问题:
1. 能源风险会不会转化为持续的通胀压力?
油价若长期高位,成本将向运输、生产与消费环节传导,抬升通胀预期,并压缩货币政策的宽松空间。
2. 美债长端收益率能否真正回落?
长端收益率反映的不只是政策利率预期,还有通胀预期、国债供给、期限溢价与财政风险。它是全球资产估值的"锚"。
3. 全球资本会不会进一步收缩风险敞口?
融资成本偏高、未来现金流不确定性上升时,资本对估值的容忍度下降。高估值科技股与流动性敏感的加密资产,都可能面临重新定价。
📌核心逻辑:
市场真正在变的,不是某个资产涨了还是跌了,而是支撑资产价格的条件。当能源风险与资本成本同时处于高位,市场会重新计算未来收益、风险补偿与估值空间,受影响的将是全球资产之间的相对定价关系。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
315
Bài viết
Ngày 16/10: rủi ro năng lượng chồng lên chi phí vốn cao, tài sản toàn cầu bước vào tái định giáTrong 24 giờ qua, thị trường vốn toàn cầu thể hiện ba tuyến chủ đạo: rủi ro năng lượng quay trở lại, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài vẫn ở vùng cao, và định giá tài sản rủi ro chịu áp lực.
Các lo ngại tín dụng liên quan đến AI đã dịu bớt đôi chút, các chỉ số chính của chứng khoán Mỹ đóng cửa tăng, nhưng mức tăng của chỉ số đã che lấp sự phân hóa rõ rệt giữa các nhóm ngành: cổ phiếu chip bị bán tháo, các nhóm phòng thủ đi lên, dòng tiền vẫn đang đánh giá lại rủi ro và lợi nhuận.
Thị trường crypto cũng đi theo chứng khoán Mỹ với diễn biến “rơi mạnh—phục hồi hình chữ V”, thị trường có sự hồi phục ngắn hạn, nhưng vẫn chưa đủ để chứng minh khẩu vị rủi ro đã quay lại trên diện rộng.
Điểm mấu chốt hiện tại không chỉ là thị trường tăng hay giảm, mà là rủi ro lạm phát năng lượng và chi phí vốn đang cùng lúc tác động đến biên định giá của tài sản toàn cầu.
Ngày 16/10: rủi ro năng lượng chồng lên chi phí vốn cao, tài sản toàn cầu bước vào tái định giá
Trong 24 giờ qua, thị trường vốn toàn cầu thể hiện ba tuyến chủ đạo: rủi ro năng lượng quay trở lại, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài vẫn ở vùng cao, và định giá tài sản rủi ro chịu áp lực.
Các lo ngại tín dụng liên quan đến AI đã dịu bớt đôi chút, các chỉ số chính của chứng khoán Mỹ đóng cửa tăng, nhưng mức tăng của chỉ số đã che lấp sự phân hóa rõ rệt giữa các nhóm ngành: cổ phiếu chip bị bán tháo, các nhóm phòng thủ đi lên, dòng tiền vẫn đang đánh giá lại rủi ro và lợi nhuận.
Thị trường crypto cũng đi theo chứng khoán Mỹ với diễn biến “rơi mạnh—phục hồi hình chữ V”, thị trường có sự hồi phục ngắn hạn, nhưng vẫn chưa đủ để chứng minh khẩu vị rủi ro đã quay lại trên diện rộng.
Điểm mấu chốt hiện tại không chỉ là thị trường tăng hay giảm, mà là rủi ro lạm phát năng lượng và chi phí vốn đang cùng lúc tác động đến biên định giá của tài sản toàn cầu.
355
Bài viết
Ngày 15 tháng 10: CPI Mỹ cao hơn dự kiến, tài sản toàn cầu bị định giá lại—— Trái phiếu Kho bạc Mỹ, giá dầu và thị trường tiền mã hóa đồng loạt chịu áp lực
Trong 24 giờ qua, CPI tháng 9 của Mỹ cao hơn kỳ vọng thị trường (tăng 3.7% so với cùng kỳ năm trước, CPI lõi tăng +0.3% so với tháng trước, cao hơn dự báo), làm dấy lên trở lại lo ngại về lạm phát và lãi suất, gây sức ép lên thị trường vốn toàn cầu.
Cổ phiếu công nghệ Mỹ dẫn đầu đà giảm, lợi suất trái phiếu Kho bạc Mỹ duy trì ở mức cao, vàng, bạc và tài sản mã hóa đồng loạt điều chỉnh.
Trong khi đó, xung đột Trung Đông tiếp tục làm gia tăng rủi ro nguồn cung năng lượng, khiến triển vọng lạm phát thêm phức tạp.
IMF công bố (Triển vọng Kinh tế Thế giới) mới nhất; tăng trưởng kinh tế toàn cầu và những thay đổi cơ cấu tại các nền kinh tế lớn một lần nữa trở thành tâm điểm chú ý của thị trường.
Ngày 15 tháng 10: CPI Mỹ cao hơn dự kiến, tài sản toàn cầu bị định giá lại
—— Trái phiếu Kho bạc Mỹ, giá dầu và thị trường tiền mã hóa đồng loạt chịu áp lực
Trong 24 giờ qua, CPI tháng 9 của Mỹ cao hơn kỳ vọng thị trường (tăng 3.7% so với cùng kỳ năm trước, CPI lõi tăng +0.3% so với tháng trước, cao hơn dự báo), làm dấy lên trở lại lo ngại về lạm phát và lãi suất, gây sức ép lên thị trường vốn toàn cầu.
Cổ phiếu công nghệ Mỹ dẫn đầu đà giảm, lợi suất trái phiếu Kho bạc Mỹ duy trì ở mức cao, vàng, bạc và tài sản mã hóa đồng loạt điều chỉnh.
Trong khi đó, xung đột Trung Đông tiếp tục làm gia tăng rủi ro nguồn cung năng lượng, khiến triển vọng lạm phát thêm phức tạp.
IMF công bố (Triển vọng Kinh tế Thế giới) mới nhất; tăng trưởng kinh tế toàn cầu và những thay đổi cơ cấu tại các nền kinh tế lớn một lần nữa trở thành tâm điểm chú ý của thị trường.
753
Bài viết
Ngày 13 tháng 10: Ông Trump chuyển hướng sang bầu cử giữa nhiệm kỳ, rủi ro Trung Đông đẩy phí bảo hiểm năng lượng tăng — rủi ro thu hẹp vốn toàn cầu trước thềm CPITrong 24 giờ qua, khẩu vị rủi ro trên thị trường vốn toàn cầu đã suy giảm phần nào.
Tình hình Trung Đông và rủi ro nguồn cung năng lượng đẩy giá dầu tăng; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn dài duy trì ở mức cao, đồng USD mạnh lên, còn kim loại quý và nhóm cổ phiếu công nghệ tăng trưởng chịu áp lực.
Khi cuộc bầu cử giữa nhiệm kỳ tại Mỹ đến gần, chương trình nghị sự chính trị trong nước của chính quyền Trump đan xen với tình hình Trung Đông, khiến giá năng lượng một lần nữa trở thành biến số quan trọng ảnh hưởng đến kỳ vọng lạm phát.
Tuần này, CPI Mỹ và báo cáo lợi nhuận của các ngân hàng lớn sẽ là tâm điểm chú ý của thị trường.
Các nhà đầu tư vừa đánh giá tác động của giá năng lượng tăng lên lạm phát và lộ trình lãi suất,
Mặt khác, thị trường sẽ đánh giá lại liệu lợi nhuận doanh nghiệp có thể hỗ trợ mức định giá tài sản hiện tại hay không.
Ngày 13 tháng 10: Ông Trump chuyển hướng sang bầu cử giữa nhiệm kỳ, rủi ro Trung Đông đẩy phí bảo hiểm năng lượng tăng — rủi ro thu hẹp vốn toàn cầu trước thềm CPI
Trong 24 giờ qua, khẩu vị rủi ro trên thị trường vốn toàn cầu đã suy giảm phần nào.
Tình hình Trung Đông và rủi ro nguồn cung năng lượng đẩy giá dầu tăng; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn dài duy trì ở mức cao, đồng USD mạnh lên, còn kim loại quý và nhóm cổ phiếu công nghệ tăng trưởng chịu áp lực.
Khi cuộc bầu cử giữa nhiệm kỳ tại Mỹ đến gần, chương trình nghị sự chính trị trong nước của chính quyền Trump đan xen với tình hình Trung Đông, khiến giá năng lượng một lần nữa trở thành biến số quan trọng ảnh hưởng đến kỳ vọng lạm phát.
Tuần này, CPI Mỹ và báo cáo lợi nhuận của các ngân hàng lớn sẽ là tâm điểm chú ý của thị trường.
Các nhà đầu tư vừa đánh giá tác động của giá năng lượng tăng lên lạm phát và lộ trình lãi suất,
Mặt khác, thị trường sẽ đánh giá lại liệu lợi nhuận doanh nghiệp có thể hỗ trợ mức định giá tài sản hiện tại hay không.
2
1.1k
Bài viết
Ngày 12 tháng 10: Rủi ro Trung Đông cộng hưởng với lạm phát năng lượng, CPI tuần này sẽ định giá lại tài sản toàn cầu như thế nào?Một tuần mới bắt đầu!
Từ ngày 12 đến 18 tháng 10, thị trường toàn cầu sẽ trải qua một đợt kiểm chứng quan trọng đối với các biến số kinh tế vĩ mô: dữ liệu CPI, PPI và doanh số bán lẻ tháng 9 của Mỹ lần lượt được công bố; các ngân hàng lớn của Mỹ bắt đầu công bố báo cáo tài chính quý III; Hội nghị thường niên IMF và Ngân hàng Thế giới cũng diễn ra cùng thời điểm.
Thị trường tập trung vào ba hướng:
- Liệu giá năng lượng có tiếp tục đẩy lạm phát tăng cao hơn không;
- Liệu lợi nhuận doanh nghiệp Mỹ có thể hỗ trợ mức định giá hiện tại không;
- Môi trường lãi suất cao sẽ ảnh hưởng thế nào đến dòng vốn toàn cầu.
Trong đó, CPI tháng 9 của Mỹ là một trong những mốc định giá quan trọng nhất trong tuần này. Nếu lạm phát bật tăng vượt kỳ vọng, nhận định của thị trường về lộ trình cắt giảm lãi suất của Fed có thể lại thay đổi; lợi suất trái phiếu Kho bạc Mỹ và định giá tài sản rủi ro cũng sẽ chịu áp lực theo.
Ngày 12 tháng 10: Rủi ro Trung Đông cộng hưởng với lạm phát năng lượng, CPI tuần này sẽ định giá lại tài sản toàn cầu như thế nào?
Một tuần mới bắt đầu!
Từ ngày 12 đến 18 tháng 10, thị trường toàn cầu sẽ trải qua một đợt kiểm chứng quan trọng đối với các biến số kinh tế vĩ mô: dữ liệu CPI, PPI và doanh số bán lẻ tháng 9 của Mỹ lần lượt được công bố; các ngân hàng lớn của Mỹ bắt đầu công bố báo cáo tài chính quý III; Hội nghị thường niên IMF và Ngân hàng Thế giới cũng diễn ra cùng thời điểm.
Thị trường tập trung vào ba hướng:
- Liệu giá năng lượng có tiếp tục đẩy lạm phát tăng cao hơn không;
- Liệu lợi nhuận doanh nghiệp Mỹ có thể hỗ trợ mức định giá hiện tại không;
- Môi trường lãi suất cao sẽ ảnh hưởng thế nào đến dòng vốn toàn cầu.
Trong đó, CPI tháng 9 của Mỹ là một trong những mốc định giá quan trọng nhất trong tuần này. Nếu lạm phát bật tăng vượt kỳ vọng, nhận định của thị trường về lộ trình cắt giảm lãi suất của Fed có thể lại thay đổi; lợi suất trái phiếu Kho bạc Mỹ và định giá tài sản rủi ro cũng sẽ chịu áp lực theo.
183
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
EarningsSeason
6.6M lượt xem
33,039 đang thảo luận
Phiên 3 của mùa công bố kết quả kinh doanh: Google và Microsoft có vượt kỳ vọng không?
Binance Square Official
·184 lượt thích
·109.8k lượt xem
TinFed
372,048 lượt xem
1,020 đang thảo luận
TheoDõiFOMC
306,740 lượt xem
1,299 đang thảo luận