
漂亮定乾坤
213 Bài đăng

漂亮定乾坤
Báo cáo
Chặn người dùng
黄金美股数据专家
29 Đang theo dõi
79 Người theo dõi
578 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Xem bản dịch
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
2
199
·
--
Xem bản dịch
你看到的“美联储本次加息更像1997年的行动”这一类比,核心在于两者都属预防式、小幅且预期充分的“保险式”加息,旨在为过热的经济降温,而非应对失控的通胀。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
你看到的“美联储本次加息更像1997年的行动”这一类比,核心在于两者都属预防式、小幅且预期充分的“保险式”加息,旨在为过热的经济降温,而非应对失控的通胀。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
1
303
·
--
Bài viết
Xem bản dịch
加息不是选择题,是信誉题——站在沃什的视角市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
加息不是选择题,是信誉题——站在沃什的视角
市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
1
92
·
--
Xem bản dịch
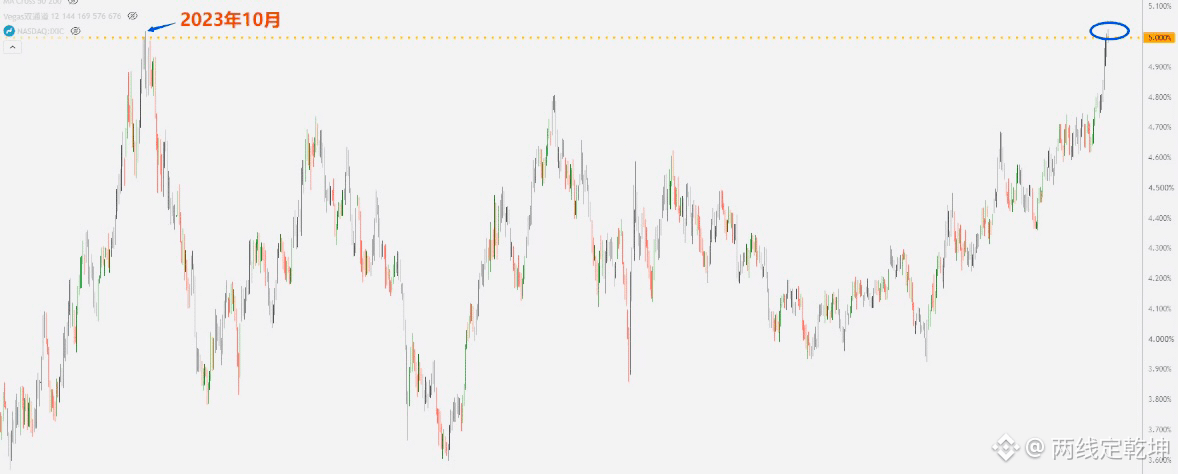
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
1
185
·
--
Bài viết
Xem bản dịch
鲍威尔一票定局:美联储6比6,利率按兵不动2026年9月17日,美联储FOMC以6-6平局收场,加息议题因无法达成共识而搁浅,联邦基金利率维持在3.50%-3.75%不变。 这是自1936年以来FOMC首次出现投票平局,其背后是鹰鸽两派势均力敌的罕见对峙。
---
分裂的委员会:6-6是如何形成的?
本次会议的核心矛盾在于通胀压力与就业放缓之间的拉锯。7月议息会议上,克利夫兰联储主席哈马克、明尼阿波利斯联储主席卡什卡里与达拉斯联储主席洛根三人一致投出反对票,主张加息25个基点,这是近九年来首次出现三张方向一致的反对票。理事巴尔也在9月初明确表态,若通胀未能以令人信服的速度向2%目标回落,他已准备好支持加息。
支持维持利率不变的阵营则由理事沃勒的立场转变而定型。沃勒在1月会议曾支持降息,但随着核心通胀连续走高,他的态度明显转向,公开表示若再出现偏高的通胀数据,“将视为政策信号而非噪音”。他的倒戈使维持派在会前暂时以6票对5票领先,而最后一票——属于已卸任主席职务、改任理事的鲍威尔——成为打破平衡的关键。
鲍威尔自5月新闻发布会后便未再公开发言,刻意保持低调。这种沉默在特朗普持续施压美联储的背景下反而制造了巨大不确定性:如果他投票支持加息,将产生6-6平局;如果他加入维持阵营,则维持派以7-5胜出。Bianco Research创始人Jim Bianco在会前直言:“观察美联储现在就是在数票”,加息概率实际已是50/50。
最终,鲍威尔投下了加息票。投票定格为6票维持、6票加息。
6-6平局的法律含义:没有先例的僵局
《联邦储备法》对FOMC投票平局没有任何明确规定。自1936年以来,美联储从未出现过平局,最接近的是1963年、1964年和1973年的6-5票。前亚特兰大联储研究部主任Robert Eisenbeis此前曾表示,若出现投票平局,联邦基金利率将维持不变。
这意味着9月17日的决议在法律上产生了“无协议即维持现状”的效果:没有任何一方获得简单多数,利率保持不变,加息决议自动失败。理论上委员会可以举行第二轮或第三轮投票直至打破平局,但本次会议并未启动这一程序。美联储主席沃什并不拥有打破平局的额外投票权,他与所有委员一样只有一票。
值得注意的是,这并非沃什希望看到的结果。沃什在6月首场议息会议上以鹰派姿态亮相,明确将“物价稳定优先”定调为政策核心,并强调美联储已五年未能实现2%通胀目标。多位分析人士在会前指出,下周加息可能有助于增强沃什反通胀言论的可信度。然而,面对6-6的票数格局,即便主席也无法强行推动加息。
各方反应与市场影响
白宫方面,特朗普总统长期施压美联储降息,6-6平局意味着加息未能成行,短期内避免了与白宫的进一步正面冲突。但平局本身也暴露了美联储内部对政策方向缺乏共识,可能被解读为决策效率低下。
鹰派阵营对结果表示失望。哈马克、洛根和卡什卡里三人自4月以来便持续主张加息,核心逻辑是“通胀高于目标的时间已足够久,等待本身即是风险”。理事巴尔同样认为应果断行动而非继续等待。平局意味着他们的诉求被搁置。
鸽派与中间派则松了一口气。理事米兰(特朗普任命)此前多次主张应持续降息,将保护就业市场作为优先事项。沃勒的立场转向也反映出部分委员对就业下行风险的担忧。维持利率不变至少避免了在就业市场走弱之际进一步收紧政策。
金融市场对平局结果的反应预计偏向谨慎。此前多家国际大行已改口押注9月加息,瑞银、巴克莱、法兴均将首次加息提前至9月,CME数据显示加息概率一度达到60.4%。平局意味着这些预期落空,美元指数和美债收益率可能短线回落,而黄金和美股可能获得短暂提振。但平局本身也传递了“美联储内部高度分裂”的信号,政策不确定性并未消除,只是被推迟到了下一次会议。
历史意义与展望
6-6平局是美联储自1936年以来的首次投票僵局。这一结果的意义远超一次利率决议本身:它标志着美联储内部的政策分歧已达到历史性水平。在通胀连续多年高于目标、就业市场出现放缓迹象、白宫持续施压的复杂背景下,12位投票委员未能就政策方向形成任何形式的多数共识。
展望10月及12月会议,这一分裂格局短期内难以弥合。沃什若想在年内推动加息,需要说服至少一位维持派委员转向,或者等待通胀数据进一步恶化以改变中间派的立场。而如果就业市场数据继续走弱,鹰派阵营的加息理由也将被削弱。6-6平局不是终点,而是美联储政策僵局的一个显性化时刻——只要通胀与就业的双向风险继续并存,这一僵局就可能反复出现。
鲍威尔一票定局:美联储6比6,利率按兵不动
2026年9月17日,美联储FOMC以6-6平局收场,加息议题因无法达成共识而搁浅,联邦基金利率维持在3.50%-3.75%不变。 这是自1936年以来FOMC首次出现投票平局,其背后是鹰鸽两派势均力敌的罕见对峙。
---
分裂的委员会:6-6是如何形成的?
本次会议的核心矛盾在于通胀压力与就业放缓之间的拉锯。7月议息会议上,克利夫兰联储主席哈马克、明尼阿波利斯联储主席卡什卡里与达拉斯联储主席洛根三人一致投出反对票,主张加息25个基点,这是近九年来首次出现三张方向一致的反对票。理事巴尔也在9月初明确表态,若通胀未能以令人信服的速度向2%目标回落,他已准备好支持加息。
支持维持利率不变的阵营则由理事沃勒的立场转变而定型。沃勒在1月会议曾支持降息,但随着核心通胀连续走高,他的态度明显转向,公开表示若再出现偏高的通胀数据,“将视为政策信号而非噪音”。他的倒戈使维持派在会前暂时以6票对5票领先,而最后一票——属于已卸任主席职务、改任理事的鲍威尔——成为打破平衡的关键。
鲍威尔自5月新闻发布会后便未再公开发言,刻意保持低调。这种沉默在特朗普持续施压美联储的背景下反而制造了巨大不确定性:如果他投票支持加息,将产生6-6平局;如果他加入维持阵营,则维持派以7-5胜出。Bianco Research创始人Jim Bianco在会前直言:“观察美联储现在就是在数票”,加息概率实际已是50/50。
最终,鲍威尔投下了加息票。投票定格为6票维持、6票加息。
6-6平局的法律含义:没有先例的僵局
《联邦储备法》对FOMC投票平局没有任何明确规定。自1936年以来,美联储从未出现过平局,最接近的是1963年、1964年和1973年的6-5票。前亚特兰大联储研究部主任Robert Eisenbeis此前曾表示,若出现投票平局,联邦基金利率将维持不变。
这意味着9月17日的决议在法律上产生了“无协议即维持现状”的效果:没有任何一方获得简单多数,利率保持不变,加息决议自动失败。理论上委员会可以举行第二轮或第三轮投票直至打破平局,但本次会议并未启动这一程序。美联储主席沃什并不拥有打破平局的额外投票权,他与所有委员一样只有一票。
值得注意的是,这并非沃什希望看到的结果。沃什在6月首场议息会议上以鹰派姿态亮相,明确将“物价稳定优先”定调为政策核心,并强调美联储已五年未能实现2%通胀目标。多位分析人士在会前指出,下周加息可能有助于增强沃什反通胀言论的可信度。然而,面对6-6的票数格局,即便主席也无法强行推动加息。
各方反应与市场影响
白宫方面,特朗普总统长期施压美联储降息,6-6平局意味着加息未能成行,短期内避免了与白宫的进一步正面冲突。但平局本身也暴露了美联储内部对政策方向缺乏共识,可能被解读为决策效率低下。
鹰派阵营对结果表示失望。哈马克、洛根和卡什卡里三人自4月以来便持续主张加息,核心逻辑是“通胀高于目标的时间已足够久,等待本身即是风险”。理事巴尔同样认为应果断行动而非继续等待。平局意味着他们的诉求被搁置。
鸽派与中间派则松了一口气。理事米兰(特朗普任命)此前多次主张应持续降息,将保护就业市场作为优先事项。沃勒的立场转向也反映出部分委员对就业下行风险的担忧。维持利率不变至少避免了在就业市场走弱之际进一步收紧政策。
金融市场对平局结果的反应预计偏向谨慎。此前多家国际大行已改口押注9月加息,瑞银、巴克莱、法兴均将首次加息提前至9月,CME数据显示加息概率一度达到60.4%。平局意味着这些预期落空,美元指数和美债收益率可能短线回落,而黄金和美股可能获得短暂提振。但平局本身也传递了“美联储内部高度分裂”的信号,政策不确定性并未消除,只是被推迟到了下一次会议。
历史意义与展望
6-6平局是美联储自1936年以来的首次投票僵局。这一结果的意义远超一次利率决议本身:它标志着美联储内部的政策分歧已达到历史性水平。在通胀连续多年高于目标、就业市场出现放缓迹象、白宫持续施压的复杂背景下,12位投票委员未能就政策方向形成任何形式的多数共识。
展望10月及12月会议,这一分裂格局短期内难以弥合。沃什若想在年内推动加息,需要说服至少一位维持派委员转向,或者等待通胀数据进一步恶化以改变中间派的立场。而如果就业市场数据继续走弱,鹰派阵营的加息理由也将被削弱。6-6平局不是终点,而是美联储政策僵局的一个显性化时刻——只要通胀与就业的双向风险继续并存,这一僵局就可能反复出现。
---
分裂的委员会:6-6是如何形成的?
本次会议的核心矛盾在于通胀压力与就业放缓之间的拉锯。7月议息会议上,克利夫兰联储主席哈马克、明尼阿波利斯联储主席卡什卡里与达拉斯联储主席洛根三人一致投出反对票,主张加息25个基点,这是近九年来首次出现三张方向一致的反对票。理事巴尔也在9月初明确表态,若通胀未能以令人信服的速度向2%目标回落,他已准备好支持加息。
支持维持利率不变的阵营则由理事沃勒的立场转变而定型。沃勒在1月会议曾支持降息,但随着核心通胀连续走高,他的态度明显转向,公开表示若再出现偏高的通胀数据,“将视为政策信号而非噪音”。他的倒戈使维持派在会前暂时以6票对5票领先,而最后一票——属于已卸任主席职务、改任理事的鲍威尔——成为打破平衡的关键。
鲍威尔自5月新闻发布会后便未再公开发言,刻意保持低调。这种沉默在特朗普持续施压美联储的背景下反而制造了巨大不确定性:如果他投票支持加息,将产生6-6平局;如果他加入维持阵营,则维持派以7-5胜出。Bianco Research创始人Jim Bianco在会前直言:“观察美联储现在就是在数票”,加息概率实际已是50/50。
最终,鲍威尔投下了加息票。投票定格为6票维持、6票加息。
6-6平局的法律含义:没有先例的僵局
《联邦储备法》对FOMC投票平局没有任何明确规定。自1936年以来,美联储从未出现过平局,最接近的是1963年、1964年和1973年的6-5票。前亚特兰大联储研究部主任Robert Eisenbeis此前曾表示,若出现投票平局,联邦基金利率将维持不变。
这意味着9月17日的决议在法律上产生了“无协议即维持现状”的效果:没有任何一方获得简单多数,利率保持不变,加息决议自动失败。理论上委员会可以举行第二轮或第三轮投票直至打破平局,但本次会议并未启动这一程序。美联储主席沃什并不拥有打破平局的额外投票权,他与所有委员一样只有一票。
值得注意的是,这并非沃什希望看到的结果。沃什在6月首场议息会议上以鹰派姿态亮相,明确将“物价稳定优先”定调为政策核心,并强调美联储已五年未能实现2%通胀目标。多位分析人士在会前指出,下周加息可能有助于增强沃什反通胀言论的可信度。然而,面对6-6的票数格局,即便主席也无法强行推动加息。
各方反应与市场影响
白宫方面,特朗普总统长期施压美联储降息,6-6平局意味着加息未能成行,短期内避免了与白宫的进一步正面冲突。但平局本身也暴露了美联储内部对政策方向缺乏共识,可能被解读为决策效率低下。
鹰派阵营对结果表示失望。哈马克、洛根和卡什卡里三人自4月以来便持续主张加息,核心逻辑是“通胀高于目标的时间已足够久,等待本身即是风险”。理事巴尔同样认为应果断行动而非继续等待。平局意味着他们的诉求被搁置。
鸽派与中间派则松了一口气。理事米兰(特朗普任命)此前多次主张应持续降息,将保护就业市场作为优先事项。沃勒的立场转向也反映出部分委员对就业下行风险的担忧。维持利率不变至少避免了在就业市场走弱之际进一步收紧政策。
金融市场对平局结果的反应预计偏向谨慎。此前多家国际大行已改口押注9月加息,瑞银、巴克莱、法兴均将首次加息提前至9月,CME数据显示加息概率一度达到60.4%。平局意味着这些预期落空,美元指数和美债收益率可能短线回落,而黄金和美股可能获得短暂提振。但平局本身也传递了“美联储内部高度分裂”的信号,政策不确定性并未消除,只是被推迟到了下一次会议。
历史意义与展望
6-6平局是美联储自1936年以来的首次投票僵局。这一结果的意义远超一次利率决议本身:它标志着美联储内部的政策分歧已达到历史性水平。在通胀连续多年高于目标、就业市场出现放缓迹象、白宫持续施压的复杂背景下,12位投票委员未能就政策方向形成任何形式的多数共识。
展望10月及12月会议,这一分裂格局短期内难以弥合。沃什若想在年内推动加息,需要说服至少一位维持派委员转向,或者等待通胀数据进一步恶化以改变中间派的立场。而如果就业市场数据继续走弱,鹰派阵营的加息理由也将被削弱。6-6平局不是终点,而是美联储政策僵局的一个显性化时刻——只要通胀与就业的双向风险继续并存,这一僵局就可能反复出现。
1
2
33
·
--
Đã xác minh
$UNITREE Công ty vũ trụ-công nghệ YuShu: Chạm đáy 60 hay bật lên từ 83,6? Diễn biến các mốc quan trọng của cổ phiếu dẫn đầu robot hình người
Gần đây, YuShu Technology công bố mô hình thế giới UnifoLM-X2-1.0, lần đầu tiên trên toàn cầu đạt được robot hình người đấu đối kháng với toàn bộ chế độ tự chủ; trong suốt quá trình không cần điều khiển từ xa hay kịch bản cài sẵn, đánh dấu bước nhảy quan trọng về năng lực ra quyết định của “bộ não”. Đồng thời, DeepSeek đầu tư chiến lược, mở rộng thêm không gian hợp tác AI + robot. Về cơ bản, trong nửa đầu năm 2026, doanh thu đạt 1,152 tỷ NDT, tăng 48,54%, nhưng lợi nhuận ròng sau điều chỉnh (không gồm các khoản phi thường) giảm 19,34%. Lượng xuất xưởng khoảng 5.900 chiếc, thị phần toàn cầu khoảng 31%; tăng trưởng cao đi kèm áp lực lợi nhuận.
Phân tích kỹ thuật cho thấy: mục tiêu giảm 70 đã đạt được, áp lực kháng cự khi bật lên nằm ở 83,6, mục tiêu tiếp theo là 66,66. Theo nhịp của nhóm khái niệm YuShu, vùng quanh 60 là khu vực quan sát tiềm năng chạm đáy; nếu trước tiên có nhịp hồi, vùng quanh 80 là ranh giới phân định bên mua và bên bán. Chỉ khi tăng khối lượng và đứng vững trên mốc này mới nhìn thấy khả năng sửa đà, nếu không vẫn có thể quay lại kiểm định vùng 60. Về chiến lược: logic dài hạn của robot hình người không thay đổi; YuShu là mã cốt lõi, nhưng trong ngắn hạn cần chờ tín hiệu ổn định. Lên vị thế từng phần sẽ tốt hơn việc đuổi giá cao.
$UNITREE Công ty vũ trụ-công nghệ YuShu: Chạm đáy 60 hay bật lên từ 83,6? Diễn biến các mốc quan trọng của cổ phiếu dẫn đầu robot hình người
Gần đây, YuShu Technology công bố mô hình thế giới UnifoLM-X2-1.0, lần đầu tiên trên toàn cầu đạt được robot hình người đấu đối kháng với toàn bộ chế độ tự chủ; trong suốt quá trình không cần điều khiển từ xa hay kịch bản cài sẵn, đánh dấu bước nhảy quan trọng về năng lực ra quyết định của “bộ não”. Đồng thời, DeepSeek đầu tư chiến lược, mở rộng thêm không gian hợp tác AI + robot. Về cơ bản, trong nửa đầu năm 2026, doanh thu đạt 1,152 tỷ NDT, tăng 48,54%, nhưng lợi nhuận ròng sau điều chỉnh (không gồm các khoản phi thường) giảm 19,34%. Lượng xuất xưởng khoảng 5.900 chiếc, thị phần toàn cầu khoảng 31%; tăng trưởng cao đi kèm áp lực lợi nhuận.
Phân tích kỹ thuật cho thấy: mục tiêu giảm 70 đã đạt được, áp lực kháng cự khi bật lên nằm ở 83,6, mục tiêu tiếp theo là 66,66. Theo nhịp của nhóm khái niệm YuShu, vùng quanh 60 là khu vực quan sát tiềm năng chạm đáy; nếu trước tiên có nhịp hồi, vùng quanh 80 là ranh giới phân định bên mua và bên bán. Chỉ khi tăng khối lượng và đứng vững trên mốc này mới nhìn thấy khả năng sửa đà, nếu không vẫn có thể quay lại kiểm định vùng 60. Về chiến lược: logic dài hạn của robot hình người không thay đổi; YuShu là mã cốt lõi, nhưng trong ngắn hạn cần chờ tín hiệu ổn định. Lên vị thế từng phần sẽ tốt hơn việc đuổi giá cao.
Gần đây, YuShu Technology công bố mô hình thế giới UnifoLM-X2-1.0, lần đầu tiên trên toàn cầu đạt được robot hình người đấu đối kháng với toàn bộ chế độ tự chủ; trong suốt quá trình không cần điều khiển từ xa hay kịch bản cài sẵn, đánh dấu bước nhảy quan trọng về năng lực ra quyết định của “bộ não”. Đồng thời, DeepSeek đầu tư chiến lược, mở rộng thêm không gian hợp tác AI + robot. Về cơ bản, trong nửa đầu năm 2026, doanh thu đạt 1,152 tỷ NDT, tăng 48,54%, nhưng lợi nhuận ròng sau điều chỉnh (không gồm các khoản phi thường) giảm 19,34%. Lượng xuất xưởng khoảng 5.900 chiếc, thị phần toàn cầu khoảng 31%; tăng trưởng cao đi kèm áp lực lợi nhuận.
Phân tích kỹ thuật cho thấy: mục tiêu giảm 70 đã đạt được, áp lực kháng cự khi bật lên nằm ở 83,6, mục tiêu tiếp theo là 66,66. Theo nhịp của nhóm khái niệm YuShu, vùng quanh 60 là khu vực quan sát tiềm năng chạm đáy; nếu trước tiên có nhịp hồi, vùng quanh 80 là ranh giới phân định bên mua và bên bán. Chỉ khi tăng khối lượng và đứng vững trên mốc này mới nhìn thấy khả năng sửa đà, nếu không vẫn có thể quay lại kiểm định vùng 60. Về chiến lược: logic dài hạn của robot hình người không thay đổi; YuShu là mã cốt lõi, nhưng trong ngắn hạn cần chờ tín hiệu ổn định. Lên vị thế từng phần sẽ tốt hơn việc đuổi giá cao.
2
1.1k
·
--
Bài viết
Xem bản dịch
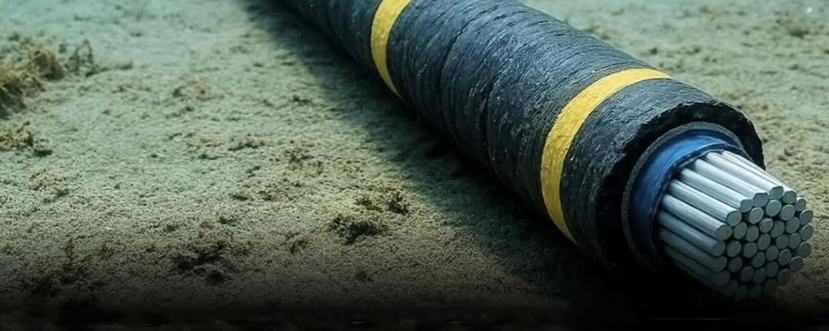
LITE深度研究报告:海缆换骨周期 × 激光器垄断卡位一、投资摘要
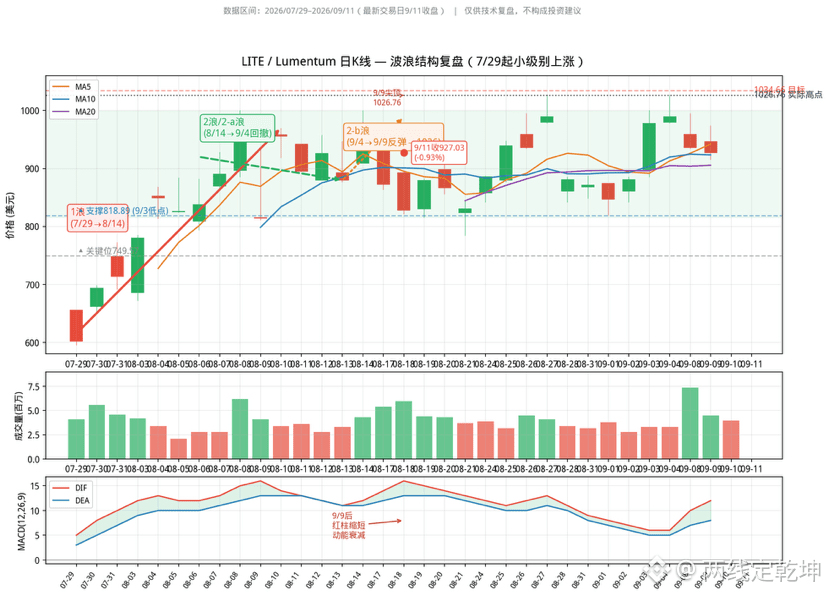
投资建议:维持对LITE的积极关注。公司处于全球海缆换骨周期与AI光互连升级的双重需求中枢,凭借InP泵浦激光器与200G EML相干光芯片的垄断性卡位,在手订单可见度延伸至2028年、产能处于售罄状态。基于7月29日起的波浪结构,1浪目标1034.66美元与实际高点1026.76美元高度吻合,回撤到位后重启升浪的首目标区间为1600美元附近。
核心逻辑:2026–2030年近47万公里(146条)旧海缆集中退役,卡在亚洲内部、欧洲—北美等核心路由上,亮容量占比突破50%,形成结构性容量荒;存量改造需更换相干终端与放大器,放大器中的核心器件正是LITE的InP激光器,需求呈结构性短缺。
估值提示:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅可达10%以上,波动剧烈,追高风险显著。
二、产业逻辑:一场覆盖全球三分之一的换骨潮
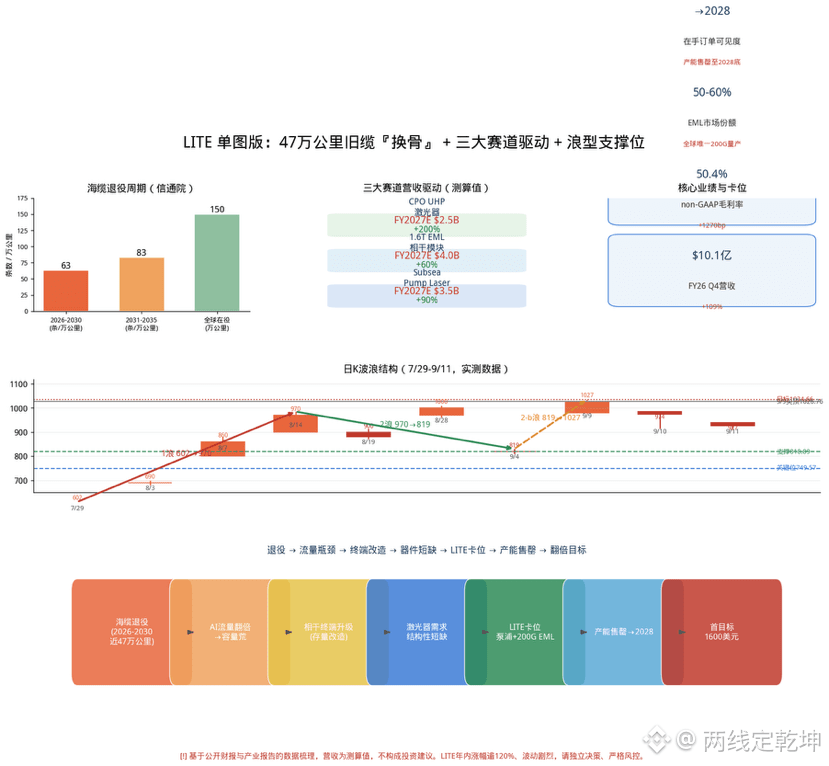
海底光缆的设计寿命为25年。上世纪90年代铺设的一批,正集中进入退休期。中国信通院《全球海底光缆产业发展研究报告(2026)》给出的退役节奏如下:
周期
退役海缆
总长
2026–2030年
63条
约27万公里
2031–2035年
83条
约20万公里
合计
146条
近47万公里
未来十年近三分之一的旧缆需退役;截至2025年底全球在役海缆仅592条、总长超150万公里,与上方约47万公里的退役总量形成明确的存量替代空间。更关键的是,这批老缆卡在流量最密集的核心路由上——亚洲内部、欧洲—北美方向的海缆亮容量占比已突破50%,远超30%的扩容警戒线,出现结构性容量荒。投资端已用真金白银投票:2026–2029年新项目投入超160亿美元。
技术细节上,海缆分为湿端(海床上的光缆、中继器、分支单元,寿命25年+)与干端(登陆站终端设备SLTE,通常5–7年即需升级)。通过更换coherent相干终端,老缆容量可翻倍乃至数倍,成本却仅为新铺缆的一小部分——这条存量升级路径,正是LITE的核心战场。
三、公司卡位:别人铺缆,它卖心脏
海缆公司多停留在施工角色,而Lumentum站在光通信最上游的光源环节。其Subsea Pump Laser(海底泵浦激光器)业务同比增长90%以上,已签订多份长协,公司指引未来几个季度出货量再增四倍;原因在于海缆换新时必须同步更换放大器,而放大器中最稀缺的零件正是LITE的InP激光器。
2026年3月2日,英伟达投入20亿美元锁定200G/lane EML激光芯片产能至2027年底,并附带多年期采购承诺,使LITE成为全球唯一实现200G lane速率激光器规模量产的厂商,在全球高端EML市场占有50–60%份额。
3.1 核心业绩与卡位
指标
FY2026 Q4
同比 / 说明
净营收
$10.1亿
+109%
non-GAAP毛利率
50.4%
较上财年 +1270基点
non-GAAP营业利润率
36.6%
—
在手订单可见度
延伸至2028年
产能售罄至2028年底
数据来源:Lumentum FY2026财年第四季度(截至2026年6月27日)公开披露。管理层FY2027 Q1指引营收12.25–12.75亿美元,营收指引中值已提前一个季度触及此前设定的目标模型。
3.2 三大赛道营收驱动(测算值)
赛道
FY2027E营收
同比增速 / 卡位
Subsea Pump Laser
$3.5B
+90% / InP泵浦激光垄断
1.6T EML相干光模块
$4.0B
+60% / 200G EML份额50-60%
CPO UHP激光器
$2.5B
+200% / 唯一UHP量产能力
营收贡献为基于在手订单、产能指引与行业景气的测算值,非公司官方指引,仅供产业逻辑展示。
四、技术面复盘:浪型结构与目标测算
回看LITE日K(2026年7月29日至9月11日):7月29日启动的这波小级别上涨(602→1027)由海缆换代、1.6T放量、CPO供货三重逻辑共振,目标价1034.66美元与实际高点1026.76美元几乎完全吻合。9月9日的1026.76为单日尖顶,9月10日、11日连续回落至927,MACD红柱连续缩短、动能衰减,属2-b浪末端的回调。
下方818.89(9月3日低点,图中标注的2浪核心支撑)与749.57(9月3日盘整区下沿,未跌破则不认为大级别顶)构成两道支撑;叠加1.6T DR8 TRO OSFP已进入量产爬坡、200G EML到2027年中占比将达50%以上,供给缺口25–30%短期内无法缓解。按波浪目标位测算,回撤到位后重启升浪的首目标区间正是1600美元附近,与基本面空间相互印证。
关键价位:1浪 602→970 | 2浪 970→819 | 2-b浪 819→1027 | 目标1034.66 | 支撑818.89 / 关键位749.57 | 首目标1600美元。
五、风险提示
1. 估值风险:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅动辄10%以上,追高风险显著。
2. 竞争风险:Cisco(Acacia + Silicon One)在AI网络架构上加速卡位,NVIDIA自研网络生态话语权会挤压中游。
3. 节奏风险:CPO仍处早期,能否如期放量需持续验证;海缆退役节奏与英伟达订单兑现度均存在不确定性。
4. 会计口径风险:FY2026 Q4出现GAAP口径72亿美元净亏损,实为可转债赎回产生的一次性非现金损失,盈利能力应看non-GAAP口径(EPS 3.23美元)。
六、结论
逻辑链条清晰:海缆退役叠加AI流量翻倍,催生相干终端升级,进而形成激光器需求的结构性短缺;LITE凭InP/EML垄断地位卡住供给端,订单能见度过到2028年,毛利率已突破50%。这是一条少有竞争对手的稀缺赛道。但技术面上股价已充分反映乐观预期,结论需以公司官方披露为准,请独立决策并严格风控。
免责声明:
本报告基于公司公开财报与行业公开数据整理,营收贡献为测算值,波浪目标位为技术形态推演,不构成任何投资建议或买卖推荐。二级市场风险与不确定性请自行研判。
LITE深度研究报告:海缆换骨周期 × 激光器垄断卡位
一、投资摘要
投资建议:维持对LITE的积极关注。公司处于全球海缆换骨周期与AI光互连升级的双重需求中枢,凭借InP泵浦激光器与200G EML相干光芯片的垄断性卡位,在手订单可见度延伸至2028年、产能处于售罄状态。基于7月29日起的波浪结构,1浪目标1034.66美元与实际高点1026.76美元高度吻合,回撤到位后重启升浪的首目标区间为1600美元附近。
核心逻辑:2026–2030年近47万公里(146条)旧海缆集中退役,卡在亚洲内部、欧洲—北美等核心路由上,亮容量占比突破50%,形成结构性容量荒;存量改造需更换相干终端与放大器,放大器中的核心器件正是LITE的InP激光器,需求呈结构性短缺。
估值提示:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅可达10%以上,波动剧烈,追高风险显著。
二、产业逻辑:一场覆盖全球三分之一的换骨潮
海底光缆的设计寿命为25年。上世纪90年代铺设的一批,正集中进入退休期。中国信通院《全球海底光缆产业发展研究报告(2026)》给出的退役节奏如下:
周期
退役海缆
总长
2026–2030年
63条
约27万公里
2031–2035年
83条
约20万公里
合计
146条
近47万公里
未来十年近三分之一的旧缆需退役;截至2025年底全球在役海缆仅592条、总长超150万公里,与上方约47万公里的退役总量形成明确的存量替代空间。更关键的是,这批老缆卡在流量最密集的核心路由上——亚洲内部、欧洲—北美方向的海缆亮容量占比已突破50%,远超30%的扩容警戒线,出现结构性容量荒。投资端已用真金白银投票:2026–2029年新项目投入超160亿美元。
技术细节上,海缆分为湿端(海床上的光缆、中继器、分支单元,寿命25年+)与干端(登陆站终端设备SLTE,通常5–7年即需升级)。通过更换coherent相干终端,老缆容量可翻倍乃至数倍,成本却仅为新铺缆的一小部分——这条存量升级路径,正是LITE的核心战场。
三、公司卡位:别人铺缆,它卖心脏
海缆公司多停留在施工角色,而Lumentum站在光通信最上游的光源环节。其Subsea Pump Laser(海底泵浦激光器)业务同比增长90%以上,已签订多份长协,公司指引未来几个季度出货量再增四倍;原因在于海缆换新时必须同步更换放大器,而放大器中最稀缺的零件正是LITE的InP激光器。
2026年3月2日,英伟达投入20亿美元锁定200G/lane EML激光芯片产能至2027年底,并附带多年期采购承诺,使LITE成为全球唯一实现200G lane速率激光器规模量产的厂商,在全球高端EML市场占有50–60%份额。
3.1 核心业绩与卡位
指标
FY2026 Q4
同比 / 说明
净营收
$10.1亿
+109%
non-GAAP毛利率
50.4%
较上财年 +1270基点
non-GAAP营业利润率
36.6%
—
在手订单可见度
延伸至2028年
产能售罄至2028年底
数据来源:Lumentum FY2026财年第四季度(截至2026年6月27日)公开披露。管理层FY2027 Q1指引营收12.25–12.75亿美元,营收指引中值已提前一个季度触及此前设定的目标模型。
3.2 三大赛道营收驱动(测算值)
赛道
FY2027E营收
同比增速 / 卡位
Subsea Pump Laser
$3.5B
+90% / InP泵浦激光垄断
1.6T EML相干光模块
$4.0B
+60% / 200G EML份额50-60%
CPO UHP激光器
$2.5B
+200% / 唯一UHP量产能力
营收贡献为基于在手订单、产能指引与行业景气的测算值,非公司官方指引,仅供产业逻辑展示。
四、技术面复盘:浪型结构与目标测算
回看LITE日K(2026年7月29日至9月11日):7月29日启动的这波小级别上涨(602→1027)由海缆换代、1.6T放量、CPO供货三重逻辑共振,目标价1034.66美元与实际高点1026.76美元几乎完全吻合。9月9日的1026.76为单日尖顶,9月10日、11日连续回落至927,MACD红柱连续缩短、动能衰减,属2-b浪末端的回调。
下方818.89(9月3日低点,图中标注的2浪核心支撑)与749.57(9月3日盘整区下沿,未跌破则不认为大级别顶)构成两道支撑;叠加1.6T DR8 TRO OSFP已进入量产爬坡、200G EML到2027年中占比将达50%以上,供给缺口25–30%短期内无法缓解。按波浪目标位测算,回撤到位后重启升浪的首目标区间正是1600美元附近,与基本面空间相互印证。
关键价位:1浪 602→970 | 2浪 970→819 | 2-b浪 819→1027 | 目标1034.66 | 支撑818.89 / 关键位749.57 | 首目标1600美元。
五、风险提示
1. 估值风险:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅动辄10%以上,追高风险显著。
2. 竞争风险:Cisco(Acacia + Silicon One)在AI网络架构上加速卡位,NVIDIA自研网络生态话语权会挤压中游。
3. 节奏风险:CPO仍处早期,能否如期放量需持续验证;海缆退役节奏与英伟达订单兑现度均存在不确定性。
4. 会计口径风险:FY2026 Q4出现GAAP口径72亿美元净亏损,实为可转债赎回产生的一次性非现金损失,盈利能力应看non-GAAP口径(EPS 3.23美元)。
六、结论
逻辑链条清晰:海缆退役叠加AI流量翻倍,催生相干终端升级,进而形成激光器需求的结构性短缺;LITE凭InP/EML垄断地位卡住供给端,订单能见度过到2028年,毛利率已突破50%。这是一条少有竞争对手的稀缺赛道。但技术面上股价已充分反映乐观预期,结论需以公司官方披露为准,请独立决策并严格风控。
免责声明:
本报告基于公司公开财报与行业公开数据整理,营收贡献为测算值,波浪目标位为技术形态推演,不构成任何投资建议或买卖推荐。二级市场风险与不确定性请自行研判。
投资建议:维持对LITE的积极关注。公司处于全球海缆换骨周期与AI光互连升级的双重需求中枢,凭借InP泵浦激光器与200G EML相干光芯片的垄断性卡位,在手订单可见度延伸至2028年、产能处于售罄状态。基于7月29日起的波浪结构,1浪目标1034.66美元与实际高点1026.76美元高度吻合,回撤到位后重启升浪的首目标区间为1600美元附近。
核心逻辑:2026–2030年近47万公里(146条)旧海缆集中退役,卡在亚洲内部、欧洲—北美等核心路由上,亮容量占比突破50%,形成结构性容量荒;存量改造需更换相干终端与放大器,放大器中的核心器件正是LITE的InP激光器,需求呈结构性短缺。
估值提示:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅可达10%以上,波动剧烈,追高风险显著。
二、产业逻辑:一场覆盖全球三分之一的换骨潮
海底光缆的设计寿命为25年。上世纪90年代铺设的一批,正集中进入退休期。中国信通院《全球海底光缆产业发展研究报告(2026)》给出的退役节奏如下:
周期
退役海缆
总长
2026–2030年
63条
约27万公里
2031–2035年
83条
约20万公里
合计
146条
近47万公里
未来十年近三分之一的旧缆需退役;截至2025年底全球在役海缆仅592条、总长超150万公里,与上方约47万公里的退役总量形成明确的存量替代空间。更关键的是,这批老缆卡在流量最密集的核心路由上——亚洲内部、欧洲—北美方向的海缆亮容量占比已突破50%,远超30%的扩容警戒线,出现结构性容量荒。投资端已用真金白银投票:2026–2029年新项目投入超160亿美元。
技术细节上,海缆分为湿端(海床上的光缆、中继器、分支单元,寿命25年+)与干端(登陆站终端设备SLTE,通常5–7年即需升级)。通过更换coherent相干终端,老缆容量可翻倍乃至数倍,成本却仅为新铺缆的一小部分——这条存量升级路径,正是LITE的核心战场。
三、公司卡位:别人铺缆,它卖心脏
海缆公司多停留在施工角色,而Lumentum站在光通信最上游的光源环节。其Subsea Pump Laser(海底泵浦激光器)业务同比增长90%以上,已签订多份长协,公司指引未来几个季度出货量再增四倍;原因在于海缆换新时必须同步更换放大器,而放大器中最稀缺的零件正是LITE的InP激光器。
2026年3月2日,英伟达投入20亿美元锁定200G/lane EML激光芯片产能至2027年底,并附带多年期采购承诺,使LITE成为全球唯一实现200G lane速率激光器规模量产的厂商,在全球高端EML市场占有50–60%份额。
3.1 核心业绩与卡位
指标
FY2026 Q4
同比 / 说明
净营收
$10.1亿
+109%
non-GAAP毛利率
50.4%
较上财年 +1270基点
non-GAAP营业利润率
36.6%
—
在手订单可见度
延伸至2028年
产能售罄至2028年底
数据来源:Lumentum FY2026财年第四季度(截至2026年6月27日)公开披露。管理层FY2027 Q1指引营收12.25–12.75亿美元,营收指引中值已提前一个季度触及此前设定的目标模型。
3.2 三大赛道营收驱动(测算值)
赛道
FY2027E营收
同比增速 / 卡位
Subsea Pump Laser
$3.5B
+90% / InP泵浦激光垄断
1.6T EML相干光模块
$4.0B
+60% / 200G EML份额50-60%
CPO UHP激光器
$2.5B
+200% / 唯一UHP量产能力
营收贡献为基于在手订单、产能指引与行业景气的测算值,非公司官方指引,仅供产业逻辑展示。
四、技术面复盘:浪型结构与目标测算
回看LITE日K(2026年7月29日至9月11日):7月29日启动的这波小级别上涨(602→1027)由海缆换代、1.6T放量、CPO供货三重逻辑共振,目标价1034.66美元与实际高点1026.76美元几乎完全吻合。9月9日的1026.76为单日尖顶,9月10日、11日连续回落至927,MACD红柱连续缩短、动能衰减,属2-b浪末端的回调。
下方818.89(9月3日低点,图中标注的2浪核心支撑)与749.57(9月3日盘整区下沿,未跌破则不认为大级别顶)构成两道支撑;叠加1.6T DR8 TRO OSFP已进入量产爬坡、200G EML到2027年中占比将达50%以上,供给缺口25–30%短期内无法缓解。按波浪目标位测算,回撤到位后重启升浪的首目标区间正是1600美元附近,与基本面空间相互印证。
关键价位:1浪 602→970 | 2浪 970→819 | 2-b浪 819→1027 | 目标1034.66 | 支撑818.89 / 关键位749.57 | 首目标1600美元。
五、风险提示
1. 估值风险:当前股价处于历史高位区间,年内涨幅逾120%,单日振幅动辄10%以上,追高风险显著。
2. 竞争风险:Cisco(Acacia + Silicon One)在AI网络架构上加速卡位,NVIDIA自研网络生态话语权会挤压中游。
3. 节奏风险:CPO仍处早期,能否如期放量需持续验证;海缆退役节奏与英伟达订单兑现度均存在不确定性。
4. 会计口径风险:FY2026 Q4出现GAAP口径72亿美元净亏损,实为可转债赎回产生的一次性非现金损失,盈利能力应看non-GAAP口径(EPS 3.23美元)。
六、结论
逻辑链条清晰:海缆退役叠加AI流量翻倍,催生相干终端升级,进而形成激光器需求的结构性短缺;LITE凭InP/EML垄断地位卡住供给端,订单能见度过到2028年,毛利率已突破50%。这是一条少有竞争对手的稀缺赛道。但技术面上股价已充分反映乐观预期,结论需以公司官方披露为准,请独立决策并严格风控。
免责声明:
本报告基于公司公开财报与行业公开数据整理,营收贡献为测算值,波浪目标位为技术形态推演,不构成任何投资建议或买卖推荐。二级市场风险与不确定性请自行研判。
7
2
75
·
--
Xem bản dịch
$LITE 47万公里旧缆开始"换骨":LITE的激光手术刀切向800亿
• 底层:2026-2030年近47万公里海缆集中退役,卡在核心路由上,亮容量超50%,结构性"容量荒";
• 位置:别人铺缆,LITE卖"心脏"——InP泵浦激光器+200G EML垄断,在手订单可见至2028、产能售罄;
• 技术面:1浪目标1034≈实际1026,9/9尖顶缩量回调,回撤到位重启升浪首目标
$LITE 47万公里旧缆开始"换骨":LITE的激光手术刀切向800亿
• 底层:2026-2030年近47万公里海缆集中退役,卡在核心路由上,亮容量超50%,结构性"容量荒";
• 位置:别人铺缆,LITE卖"心脏"——InP泵浦激光器+200G EML垄断,在手订单可见至2028、产能售罄;
• 技术面:1浪目标1034≈实际1026,9/9尖顶缩量回调,回撤到位重启升浪首目标
• 底层:2026-2030年近47万公里海缆集中退役,卡在核心路由上,亮容量超50%,结构性"容量荒";
• 位置:别人铺缆,LITE卖"心脏"——InP泵浦激光器+200G EML垄断,在手订单可见至2028、产能售罄;
• 技术面:1浪目标1034≈实际1026,9/9尖顶缩量回调,回撤到位重启升浪首目标
4
1
345
·
--
Tăng giá
$XAU Giá vàng giảm sâu cả ngàn điểm: Đây là sự bùng nổ bong bóng, hay là sự tái xuất hiện của "hố vàng"?
Vàng gần đây đã giảm mạnh hơn 1000 đô la từ đỉnh, sự biến động dữ dội như vậy chắc chắn khiến thị trường lo lắng. Tuy nhiên, đợt bán tháo này không phải là sự sụp đổ của nền tảng, mà giống như một quá trình "giải bong bóng" do điều chỉnh vị thế và thanh lý cưỡng chế gây ra. Các yếu tố truyền thống như lợi suất trái phiếu và đô la chỉ có thể giải thích khoảng 200 đô la trong mức giảm, điều này có nghĩa là phần còn lại của mức giảm chủ yếu là do bán tháo thanh khoản dưới áp lực thị trường - mô hình "bán vàng để bổ sung hàng" này không phải là hiếm trong lịch sử.
Hiện tại, thị trường có thể đang đánh giá quá cao khả năng tăng lãi suất mạnh mẽ. Đối mặt với lạm phát chủ yếu do cung cấp thúc đẩy, các nhà hoạch định chính sách có thể sẽ thiên về việc quan sát, thay vì thắt chặt mạnh mẽ với cái giá phải trả cho tăng trưởng, môi trường vĩ mô này cuối cùng sẽ hỗ trợ giá vàng. Trong khi đó, rủi ro địa chính trị thường khởi đầu bằng việc giá vàng giảm rồi sau đó tăng, khi sự không chắc chắn tiếp tục, giá trị phòng ngừa rủi ro của nó sẽ lại được làm nổi bật.
Vì vậy, đợt điều chỉnh này đang tạo ra một điểm vào cực kỳ hấp dẫn. Nền tảng vững chắc có nghĩa là giá vàng hiện tại có vẻ "rẻ", đối với những người quan sát, đây chính là cơ hội mà họ đã chờ đợi từ lâu. Mô hình cơ bản cho thấy giá vàng cuối năm có thể hướng tới 5020 đô la, trong khi rủi ro tăng có thể thúc đẩy nó chạm mức 6000 đô la.
Từ góc độ phân bổ tài sản rộng hơn, hàng hóa đang bước vào một chu kỳ thuận lợi. Khuyến nghị phân bổ 15%-20% hàng hóa trong danh mục truyền thống, và khoảng hai phần trăm trong số đó được đầu tư vào kim loại quý. Đợt điều chỉnh sâu của vàng hiện tại, có thể chính là cửa sổ chiến lược mà các nhà đầu tư không nên bỏ lỡ.
$XAU Giá vàng giảm sâu cả ngàn điểm: Đây là sự bùng nổ bong bóng, hay là sự tái xuất hiện của "hố vàng"?
Vàng gần đây đã giảm mạnh hơn 1000 đô la từ đỉnh, sự biến động dữ dội như vậy chắc chắn khiến thị trường lo lắng. Tuy nhiên, đợt bán tháo này không phải là sự sụp đổ của nền tảng, mà giống như một quá trình "giải bong bóng" do điều chỉnh vị thế và thanh lý cưỡng chế gây ra. Các yếu tố truyền thống như lợi suất trái phiếu và đô la chỉ có thể giải thích khoảng 200 đô la trong mức giảm, điều này có nghĩa là phần còn lại của mức giảm chủ yếu là do bán tháo thanh khoản dưới áp lực thị trường - mô hình "bán vàng để bổ sung hàng" này không phải là hiếm trong lịch sử.
Hiện tại, thị trường có thể đang đánh giá quá cao khả năng tăng lãi suất mạnh mẽ. Đối mặt với lạm phát chủ yếu do cung cấp thúc đẩy, các nhà hoạch định chính sách có thể sẽ thiên về việc quan sát, thay vì thắt chặt mạnh mẽ với cái giá phải trả cho tăng trưởng, môi trường vĩ mô này cuối cùng sẽ hỗ trợ giá vàng. Trong khi đó, rủi ro địa chính trị thường khởi đầu bằng việc giá vàng giảm rồi sau đó tăng, khi sự không chắc chắn tiếp tục, giá trị phòng ngừa rủi ro của nó sẽ lại được làm nổi bật.
Vì vậy, đợt điều chỉnh này đang tạo ra một điểm vào cực kỳ hấp dẫn. Nền tảng vững chắc có nghĩa là giá vàng hiện tại có vẻ "rẻ", đối với những người quan sát, đây chính là cơ hội mà họ đã chờ đợi từ lâu. Mô hình cơ bản cho thấy giá vàng cuối năm có thể hướng tới 5020 đô la, trong khi rủi ro tăng có thể thúc đẩy nó chạm mức 6000 đô la.
Từ góc độ phân bổ tài sản rộng hơn, hàng hóa đang bước vào một chu kỳ thuận lợi. Khuyến nghị phân bổ 15%-20% hàng hóa trong danh mục truyền thống, và khoảng hai phần trăm trong số đó được đầu tư vào kim loại quý. Đợt điều chỉnh sâu của vàng hiện tại, có thể chính là cửa sổ chiến lược mà các nhà đầu tư không nên bỏ lỡ.
Vàng gần đây đã giảm mạnh hơn 1000 đô la từ đỉnh, sự biến động dữ dội như vậy chắc chắn khiến thị trường lo lắng. Tuy nhiên, đợt bán tháo này không phải là sự sụp đổ của nền tảng, mà giống như một quá trình "giải bong bóng" do điều chỉnh vị thế và thanh lý cưỡng chế gây ra. Các yếu tố truyền thống như lợi suất trái phiếu và đô la chỉ có thể giải thích khoảng 200 đô la trong mức giảm, điều này có nghĩa là phần còn lại của mức giảm chủ yếu là do bán tháo thanh khoản dưới áp lực thị trường - mô hình "bán vàng để bổ sung hàng" này không phải là hiếm trong lịch sử.
Hiện tại, thị trường có thể đang đánh giá quá cao khả năng tăng lãi suất mạnh mẽ. Đối mặt với lạm phát chủ yếu do cung cấp thúc đẩy, các nhà hoạch định chính sách có thể sẽ thiên về việc quan sát, thay vì thắt chặt mạnh mẽ với cái giá phải trả cho tăng trưởng, môi trường vĩ mô này cuối cùng sẽ hỗ trợ giá vàng. Trong khi đó, rủi ro địa chính trị thường khởi đầu bằng việc giá vàng giảm rồi sau đó tăng, khi sự không chắc chắn tiếp tục, giá trị phòng ngừa rủi ro của nó sẽ lại được làm nổi bật.
Vì vậy, đợt điều chỉnh này đang tạo ra một điểm vào cực kỳ hấp dẫn. Nền tảng vững chắc có nghĩa là giá vàng hiện tại có vẻ "rẻ", đối với những người quan sát, đây chính là cơ hội mà họ đã chờ đợi từ lâu. Mô hình cơ bản cho thấy giá vàng cuối năm có thể hướng tới 5020 đô la, trong khi rủi ro tăng có thể thúc đẩy nó chạm mức 6000 đô la.
Từ góc độ phân bổ tài sản rộng hơn, hàng hóa đang bước vào một chu kỳ thuận lợi. Khuyến nghị phân bổ 15%-20% hàng hóa trong danh mục truyền thống, và khoảng hai phần trăm trong số đó được đầu tư vào kim loại quý. Đợt điều chỉnh sâu của vàng hiện tại, có thể chính là cửa sổ chiến lược mà các nhà đầu tư không nên bỏ lỡ.
1
361
·
--
Xem răng tối nay sẽ thành công
Xem răng tối nay sẽ thành công
拾荒弟
·
--
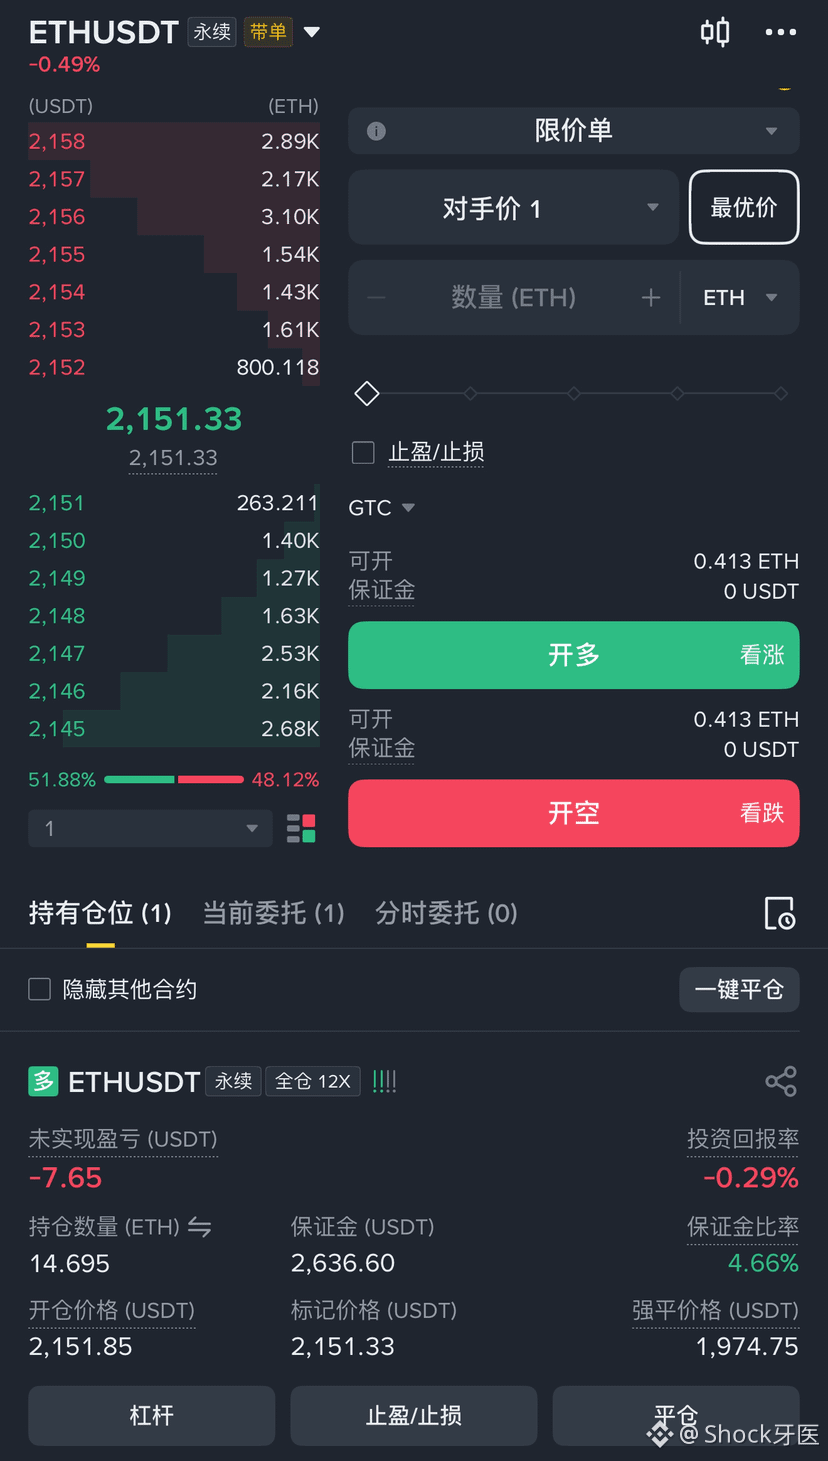
Tăng giáAnh em ơi, đã cược hết rồi
Còn cứu vãn được không? 1974 giá thanh lý mạnh mẽ có thể nổ 100WU vốn
2151 chi phí
Còn cứu vãn được không? 1974 giá thanh lý mạnh mẽ có thể nổ 100WU vốn
2151 chi phí
1
·
--
“Vũ khí hạt nhân” địa chính trị kích hoạt cơn bùng nổ vàng! Từ 3.600 đến 10.000, cuộc chiến quyền chọn tháng 4 đang đến gần, liệu các nhà tạo lập thị trường có thể tự cứu mình không?Cuộc chiến giành đảo giữa Mỹ và Iran vào tháng 4 đã trở thành bước ngoặt của thị trường vàng trong vòng này. Xung đột địa chính trị đã một thời gian kích hoạt việc bán tháo thanh khoản, giá vàng đã hoàn tất việc tìm đáy trong sự hoảng loạn. Sau đó, với việc Chủ tịch Cục Dự trữ Liên bang mới nhậm chức, thị trường nhanh chóng ấm lên với kỳ vọng về việc giảm lãi suất, cùng với tình hình Trung Đông tiếp tục leo thang, vàng bắt đầu con đường đi lên từ đáy hướng tới ngưỡng 10.000 nhân dân tệ. Còn với việc các quyền chọn tháng 4 sắp đến hạn, việc các nhà tạo lập thị trường có thể hoàn thành việc “hút tiền” tự cứu ở ngưỡng 3.600 đô la trở thành tâm điểm chú ý của thị trường hiện nay.
1、Tổng quan thị trường: Cuộc chiến địa chính trị diễn ra nhiều lần, giá vàng tăng rồi giảm.
“Vũ khí hạt nhân” địa chính trị kích hoạt cơn bùng nổ vàng! Từ 3.600 đến 10.000, cuộc chiến quyền chọn tháng 4 đang đến gần, liệu các nhà tạo lập thị trường có thể tự cứu mình không?
Cuộc chiến giành đảo giữa Mỹ và Iran vào tháng 4 đã trở thành bước ngoặt của thị trường vàng trong vòng này. Xung đột địa chính trị đã một thời gian kích hoạt việc bán tháo thanh khoản, giá vàng đã hoàn tất việc tìm đáy trong sự hoảng loạn. Sau đó, với việc Chủ tịch Cục Dự trữ Liên bang mới nhậm chức, thị trường nhanh chóng ấm lên với kỳ vọng về việc giảm lãi suất, cùng với tình hình Trung Đông tiếp tục leo thang, vàng bắt đầu con đường đi lên từ đáy hướng tới ngưỡng 10.000 nhân dân tệ. Còn với việc các quyền chọn tháng 4 sắp đến hạn, việc các nhà tạo lập thị trường có thể hoàn thành việc “hút tiền” tự cứu ở ngưỡng 3.600 đô la trở thành tâm điểm chú ý của thị trường hiện nay.
1、Tổng quan thị trường: Cuộc chiến địa chính trị diễn ra nhiều lần, giá vàng tăng rồi giảm.
1、Tổng quan thị trường: Cuộc chiến địa chính trị diễn ra nhiều lần, giá vàng tăng rồi giảm.
2
131
·
--
Khi đại pháo nổ, hàng triệu tài khoản bị thanh lý trở về năm 1975
Khi đại pháo nổ, hàng triệu tài khoản bị thanh lý trở về năm 1975
2
4
161
·
--
Bài viết
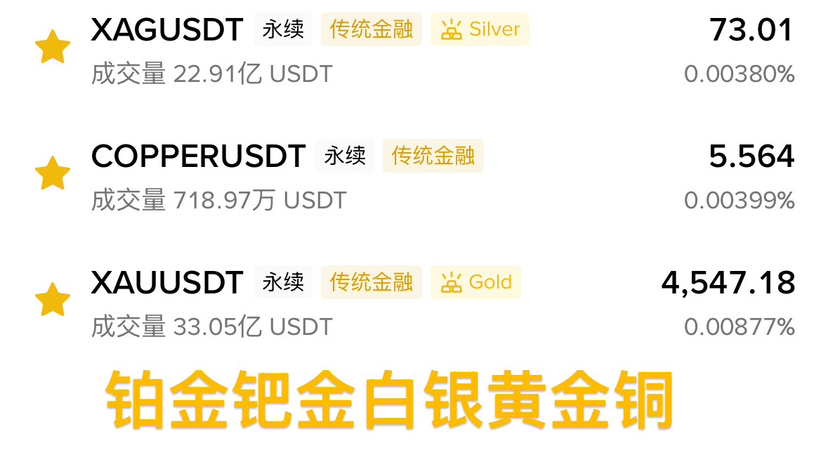
Walsh giảm lãi suất, bạc bay cao: Người dẫn đầu trong dòng chảy thanh khoản$XAG Thời khắc tăm tối nhất của thị trường thường ươm mầm cho những cú đảo chiều rực rỡ nhất.
Khi Kevin Walsh - người từng giữ chức vụ ủy viên Cục Dự trữ Liên bang và am hiểu sâu sắc về chính sách tiền tệ - được thị trường dự đoán sẽ dẫn dắt Cục Dự trữ Liên bang chuyển sang chính sách nới lỏng, một cuộc tái cấu trúc sâu sắc của giá tài sản đã được khởi động. Đối với bạc, đây không chỉ đơn thuần là sự khởi đầu của một chu kỳ chính sách mới, mà còn là điểm khởi đầu cho một cú đảo chiều hoành tráng từ 'khô cạn thanh khoản' đến 'tràn ngập thanh khoản'.
Vài ngày trước, thị trường kim loại quý vẫn chìm trong một cơn bán tháo bi quan. Như nhà phân tích hàng hóa Ole Hansen của ngân hàng Saxo đã chỉ ra trong nghiên cứu ngày 25 tháng 3, vàng và bạc giao ngay quốc tế đang phải đối mặt với áp lực khá lớn. Áp lực này không phải xuất phát từ sự lung lay căn bản của logic chiến lược dài hạn, mà là từ một thực tế ngắn hạn và tàn khốc hơn: nhu cầu thanh khoản.
Walsh giảm lãi suất, bạc bay cao: Người dẫn đầu trong dòng chảy thanh khoản
$XAG Thời khắc tăm tối nhất của thị trường thường ươm mầm cho những cú đảo chiều rực rỡ nhất.
Khi Kevin Walsh - người từng giữ chức vụ ủy viên Cục Dự trữ Liên bang và am hiểu sâu sắc về chính sách tiền tệ - được thị trường dự đoán sẽ dẫn dắt Cục Dự trữ Liên bang chuyển sang chính sách nới lỏng, một cuộc tái cấu trúc sâu sắc của giá tài sản đã được khởi động. Đối với bạc, đây không chỉ đơn thuần là sự khởi đầu của một chu kỳ chính sách mới, mà còn là điểm khởi đầu cho một cú đảo chiều hoành tráng từ 'khô cạn thanh khoản' đến 'tràn ngập thanh khoản'.
Vài ngày trước, thị trường kim loại quý vẫn chìm trong một cơn bán tháo bi quan. Như nhà phân tích hàng hóa Ole Hansen của ngân hàng Saxo đã chỉ ra trong nghiên cứu ngày 25 tháng 3, vàng và bạc giao ngay quốc tế đang phải đối mặt với áp lực khá lớn. Áp lực này không phải xuất phát từ sự lung lay căn bản của logic chiến lược dài hạn, mà là từ một thực tế ngắn hạn và tàn khốc hơn: nhu cầu thanh khoản.
Khi Kevin Walsh - người từng giữ chức vụ ủy viên Cục Dự trữ Liên bang và am hiểu sâu sắc về chính sách tiền tệ - được thị trường dự đoán sẽ dẫn dắt Cục Dự trữ Liên bang chuyển sang chính sách nới lỏng, một cuộc tái cấu trúc sâu sắc của giá tài sản đã được khởi động. Đối với bạc, đây không chỉ đơn thuần là sự khởi đầu của một chu kỳ chính sách mới, mà còn là điểm khởi đầu cho một cú đảo chiều hoành tráng từ 'khô cạn thanh khoản' đến 'tràn ngập thanh khoản'.
Vài ngày trước, thị trường kim loại quý vẫn chìm trong một cơn bán tháo bi quan. Như nhà phân tích hàng hóa Ole Hansen của ngân hàng Saxo đã chỉ ra trong nghiên cứu ngày 25 tháng 3, vàng và bạc giao ngay quốc tế đang phải đối mặt với áp lực khá lớn. Áp lực này không phải xuất phát từ sự lung lay căn bản của logic chiến lược dài hạn, mà là từ một thực tế ngắn hạn và tàn khốc hơn: nhu cầu thanh khoản.
1
342
·
--
Sau khi giảm lãi suất, Wash đã thu hẹp bảng cân đối kế toán, sau khi chiến tranh kết thúc lại cộng thêm việc giảm lãi suất, sau cuộc bầu cử giữa kỳ ở Mỹ lại cộng thêm lạm phát cao mà thu hẹp bảng cân đối kế toán.Bóng tối của thời khắc Volvo bao trùm vàng, sau khi lao dốc có thể biến thành điều chỉnh lâu dài
Vàng giao ngay quốc tế đã giảm mạnh xuống mức 4100 USD vào thứ Hai, đạt mức thấp nhất kể từ cuối năm 2025, chỉ trong 5 ngày giao dịch đã giảm hơn 17%, trở thành một trong những đợt giảm ngắn hạn mạnh mẽ nhất trong hơn 40 năm qua. Mặc dù thông tin về việc Mỹ sẵn sàng đàm phán đã khiến giá vàng phục hồi mạnh mẽ từ mức thấp trong ngày, nhưng đợt lao dốc trước đó đã rõ ràng phác thảo ra sự thay đổi cơ bản trong câu chuyện thị trường: kỳ vọng thắt chặt chính sách tiền tệ đã trở lại vị trí hàng đầu, trong khi các chủ đề lâu dài trước đây đã hỗ trợ giá vàng như phi đô la hóa, rủi ro tài chính và sự không chắc chắn thương mại đã bị tạm thời đẩy xuống vị trí thứ yếu.
Sau khi giảm lãi suất, Wash đã thu hẹp bảng cân đối kế toán, sau khi chiến tranh kết thúc lại cộng thêm việc giảm lãi suất, sau cuộc bầu cử giữa kỳ ở Mỹ lại cộng thêm lạm phát cao mà thu hẹp bảng cân đối kế toán.
Bóng tối của thời khắc Volvo bao trùm vàng, sau khi lao dốc có thể biến thành điều chỉnh lâu dài
Vàng giao ngay quốc tế đã giảm mạnh xuống mức 4100 USD vào thứ Hai, đạt mức thấp nhất kể từ cuối năm 2025, chỉ trong 5 ngày giao dịch đã giảm hơn 17%, trở thành một trong những đợt giảm ngắn hạn mạnh mẽ nhất trong hơn 40 năm qua. Mặc dù thông tin về việc Mỹ sẵn sàng đàm phán đã khiến giá vàng phục hồi mạnh mẽ từ mức thấp trong ngày, nhưng đợt lao dốc trước đó đã rõ ràng phác thảo ra sự thay đổi cơ bản trong câu chuyện thị trường: kỳ vọng thắt chặt chính sách tiền tệ đã trở lại vị trí hàng đầu, trong khi các chủ đề lâu dài trước đây đã hỗ trợ giá vàng như phi đô la hóa, rủi ro tài chính và sự không chắc chắn thương mại đã bị tạm thời đẩy xuống vị trí thứ yếu.
Vàng giao ngay quốc tế đã giảm mạnh xuống mức 4100 USD vào thứ Hai, đạt mức thấp nhất kể từ cuối năm 2025, chỉ trong 5 ngày giao dịch đã giảm hơn 17%, trở thành một trong những đợt giảm ngắn hạn mạnh mẽ nhất trong hơn 40 năm qua. Mặc dù thông tin về việc Mỹ sẵn sàng đàm phán đã khiến giá vàng phục hồi mạnh mẽ từ mức thấp trong ngày, nhưng đợt lao dốc trước đó đã rõ ràng phác thảo ra sự thay đổi cơ bản trong câu chuyện thị trường: kỳ vọng thắt chặt chính sách tiền tệ đã trở lại vị trí hàng đầu, trong khi các chủ đề lâu dài trước đây đã hỗ trợ giá vàng như phi đô la hóa, rủi ro tài chính và sự không chắc chắn thương mại đã bị tạm thời đẩy xuống vị trí thứ yếu.
112
·
--
$XAU Vàng ngắn hạn chịu áp lực, các yếu tố hỗ trợ truyền thống vẫn sẽ trở lại
Từ góc độ hàm phản ứng của vàng, hiện tại thị trường đang nhanh chóng kỳ vọng rằng ngân hàng trung ương sẽ ưu tiên kiểm soát lạm phát thay vì hỗ trợ tăng trưởng kinh tế, điều này khiến cho quỹ đạo vận động của vàng nằm giữa cuộc khủng hoảng dầu mỏ những năm 70 và thời kỳ Volcker. Giá năng lượng tăng không chỉ gây ra lo ngại về lạm phát mà còn làm nảy sinh rủi ro suy thoái. Giá trị lãi suất từ kỳ vọng giảm hai lần rưỡi vào tháng 2, nhanh chóng chuyển sang kỳ vọng về xác suất tăng lãi suất trước cuối năm. Lợi suất trái phiếu danh nghĩa tăng và đồng đô la mạnh lên, cùng nhau tạo thành một môi trường bất lợi điển hình trong ngắn hạn. Trong khi đó, việc giảm bớt vị thế của các nhà đầu tư đã làm gia tăng đà giảm giá - quỹ hoán đổi danh mục được giao dịch trên sàn đã giảm khoảng 62 tấn vàng vào tháng 3, gần như xóa bỏ mức tăng từ đầu năm đến nay. Hơn nữa, các kênh nhu cầu vật chất, đại diện là khu vực Trung Đông, cũng bị ảnh hưởng bởi xung đột khu vực, tạo thêm áp lực giảm.
Tuy nhiên, các nhà đầu tư cần phân biệt giữa kháng cự ngắn hạn và logic dài hạn. Giai đoạn vàng thể hiện tốt nhất thường là khi kỳ vọng tăng trưởng giảm và ngân hàng trung ương chuyển sang cắt giảm lãi suất, điều này sẽ dẫn đến lợi suất thực tế giảm - kịch bản này thường xảy ra trong giai đoạn hai của cuộc khủng hoảng. Thách thức do cú sốc năng lượng hiện tại gây ra là việc tăng trưởng chậm lại và lạm phát liên tục tồn tại song song, hạn chế không gian nới lỏng chính sách hiện tại. Khi thị trường dần thích nghi với kỳ vọng lãi suất cao hơn và đồng đô la mạnh, vai trò phòng ngừa điển hình của vàng trong chu kỳ đầu đang phải đối mặt với áp lực, nhưng điều này không phải là sự thất bại trong chức năng phòng ngừa của nó, mà là một sự chậm trễ. Khi tăng trưởng tiếp tục yếu đi, và các chính sách bị buộc phải nới lỏng, các yếu tố hỗ trợ truyền thống của vàng - lợi suất thực tế giảm, tính thanh khoản tăng và sự không chắc chắn gia tăng - sẽ trở lại.
Do đó, không nên đơn giản giải thích sự giảm giá hiện tại là mất giá trị, mà nên xem nó như một giai đoạn điều chỉnh trong quỹ đạo tăng giá dài hạn của vàng. Mặc dù có kháng cự ngắn hạn, nhưng bản chất của nó là tạm thời. Khi tăng trưởng kinh tế toàn cầu có thể chậm lại do áp lực hiện tại, một số yếu tố kéo vàng xuống sẽ đảo ngược. Từ góc độ này, vai trò bền vững của vàng như một công cụ phòng ngừa và công cụ đa dạng hóa danh mục đầu tư vẫn không thay đổi, và mức giá hiện tại có thể tạo ra cơ hội hấp dẫn cho các nhà đầu tư có tầm nhìn dài hạn. Chúng tôi dự đoán vào đầu năm 2027, giá vàng sẽ đạt 6500 đô la mỗi ounce.
$XAU Vàng ngắn hạn chịu áp lực, các yếu tố hỗ trợ truyền thống vẫn sẽ trở lại
Từ góc độ hàm phản ứng của vàng, hiện tại thị trường đang nhanh chóng kỳ vọng rằng ngân hàng trung ương sẽ ưu tiên kiểm soát lạm phát thay vì hỗ trợ tăng trưởng kinh tế, điều này khiến cho quỹ đạo vận động của vàng nằm giữa cuộc khủng hoảng dầu mỏ những năm 70 và thời kỳ Volcker. Giá năng lượng tăng không chỉ gây ra lo ngại về lạm phát mà còn làm nảy sinh rủi ro suy thoái. Giá trị lãi suất từ kỳ vọng giảm hai lần rưỡi vào tháng 2, nhanh chóng chuyển sang kỳ vọng về xác suất tăng lãi suất trước cuối năm. Lợi suất trái phiếu danh nghĩa tăng và đồng đô la mạnh lên, cùng nhau tạo thành một môi trường bất lợi điển hình trong ngắn hạn. Trong khi đó, việc giảm bớt vị thế của các nhà đầu tư đã làm gia tăng đà giảm giá - quỹ hoán đổi danh mục được giao dịch trên sàn đã giảm khoảng 62 tấn vàng vào tháng 3, gần như xóa bỏ mức tăng từ đầu năm đến nay. Hơn nữa, các kênh nhu cầu vật chất, đại diện là khu vực Trung Đông, cũng bị ảnh hưởng bởi xung đột khu vực, tạo thêm áp lực giảm.
Tuy nhiên, các nhà đầu tư cần phân biệt giữa kháng cự ngắn hạn và logic dài hạn. Giai đoạn vàng thể hiện tốt nhất thường là khi kỳ vọng tăng trưởng giảm và ngân hàng trung ương chuyển sang cắt giảm lãi suất, điều này sẽ dẫn đến lợi suất thực tế giảm - kịch bản này thường xảy ra trong giai đoạn hai của cuộc khủng hoảng. Thách thức do cú sốc năng lượng hiện tại gây ra là việc tăng trưởng chậm lại và lạm phát liên tục tồn tại song song, hạn chế không gian nới lỏng chính sách hiện tại. Khi thị trường dần thích nghi với kỳ vọng lãi suất cao hơn và đồng đô la mạnh, vai trò phòng ngừa điển hình của vàng trong chu kỳ đầu đang phải đối mặt với áp lực, nhưng điều này không phải là sự thất bại trong chức năng phòng ngừa của nó, mà là một sự chậm trễ. Khi tăng trưởng tiếp tục yếu đi, và các chính sách bị buộc phải nới lỏng, các yếu tố hỗ trợ truyền thống của vàng - lợi suất thực tế giảm, tính thanh khoản tăng và sự không chắc chắn gia tăng - sẽ trở lại.
Do đó, không nên đơn giản giải thích sự giảm giá hiện tại là mất giá trị, mà nên xem nó như một giai đoạn điều chỉnh trong quỹ đạo tăng giá dài hạn của vàng. Mặc dù có kháng cự ngắn hạn, nhưng bản chất của nó là tạm thời. Khi tăng trưởng kinh tế toàn cầu có thể chậm lại do áp lực hiện tại, một số yếu tố kéo vàng xuống sẽ đảo ngược. Từ góc độ này, vai trò bền vững của vàng như một công cụ phòng ngừa và công cụ đa dạng hóa danh mục đầu tư vẫn không thay đổi, và mức giá hiện tại có thể tạo ra cơ hội hấp dẫn cho các nhà đầu tư có tầm nhìn dài hạn. Chúng tôi dự đoán vào đầu năm 2027, giá vàng sẽ đạt 6500 đô la mỗi ounce.
Từ góc độ hàm phản ứng của vàng, hiện tại thị trường đang nhanh chóng kỳ vọng rằng ngân hàng trung ương sẽ ưu tiên kiểm soát lạm phát thay vì hỗ trợ tăng trưởng kinh tế, điều này khiến cho quỹ đạo vận động của vàng nằm giữa cuộc khủng hoảng dầu mỏ những năm 70 và thời kỳ Volcker. Giá năng lượng tăng không chỉ gây ra lo ngại về lạm phát mà còn làm nảy sinh rủi ro suy thoái. Giá trị lãi suất từ kỳ vọng giảm hai lần rưỡi vào tháng 2, nhanh chóng chuyển sang kỳ vọng về xác suất tăng lãi suất trước cuối năm. Lợi suất trái phiếu danh nghĩa tăng và đồng đô la mạnh lên, cùng nhau tạo thành một môi trường bất lợi điển hình trong ngắn hạn. Trong khi đó, việc giảm bớt vị thế của các nhà đầu tư đã làm gia tăng đà giảm giá - quỹ hoán đổi danh mục được giao dịch trên sàn đã giảm khoảng 62 tấn vàng vào tháng 3, gần như xóa bỏ mức tăng từ đầu năm đến nay. Hơn nữa, các kênh nhu cầu vật chất, đại diện là khu vực Trung Đông, cũng bị ảnh hưởng bởi xung đột khu vực, tạo thêm áp lực giảm.
Tuy nhiên, các nhà đầu tư cần phân biệt giữa kháng cự ngắn hạn và logic dài hạn. Giai đoạn vàng thể hiện tốt nhất thường là khi kỳ vọng tăng trưởng giảm và ngân hàng trung ương chuyển sang cắt giảm lãi suất, điều này sẽ dẫn đến lợi suất thực tế giảm - kịch bản này thường xảy ra trong giai đoạn hai của cuộc khủng hoảng. Thách thức do cú sốc năng lượng hiện tại gây ra là việc tăng trưởng chậm lại và lạm phát liên tục tồn tại song song, hạn chế không gian nới lỏng chính sách hiện tại. Khi thị trường dần thích nghi với kỳ vọng lãi suất cao hơn và đồng đô la mạnh, vai trò phòng ngừa điển hình của vàng trong chu kỳ đầu đang phải đối mặt với áp lực, nhưng điều này không phải là sự thất bại trong chức năng phòng ngừa của nó, mà là một sự chậm trễ. Khi tăng trưởng tiếp tục yếu đi, và các chính sách bị buộc phải nới lỏng, các yếu tố hỗ trợ truyền thống của vàng - lợi suất thực tế giảm, tính thanh khoản tăng và sự không chắc chắn gia tăng - sẽ trở lại.
Do đó, không nên đơn giản giải thích sự giảm giá hiện tại là mất giá trị, mà nên xem nó như một giai đoạn điều chỉnh trong quỹ đạo tăng giá dài hạn của vàng. Mặc dù có kháng cự ngắn hạn, nhưng bản chất của nó là tạm thời. Khi tăng trưởng kinh tế toàn cầu có thể chậm lại do áp lực hiện tại, một số yếu tố kéo vàng xuống sẽ đảo ngược. Từ góc độ này, vai trò bền vững của vàng như một công cụ phòng ngừa và công cụ đa dạng hóa danh mục đầu tư vẫn không thay đổi, và mức giá hiện tại có thể tạo ra cơ hội hấp dẫn cho các nhà đầu tư có tầm nhìn dài hạn. Chúng tôi dự đoán vào đầu năm 2027, giá vàng sẽ đạt 6500 đô la mỗi ounce.
1
352
·
--
Nếu sau năm ngày xảy ra chiến tranh giành đảo, thị trường bạc sẽ tiếp tục biến động mạnh, điều kiện này nếu được thỏa mãn có thể thúc đẩy giá bạc tăng nhanh.$XAG Vào thứ ba, thị trường bạc đã cho thấy một xu hướng giảm nhẹ, có lúc đã giảm xuống dưới ngưỡng 70 đô la, nhưng sau đó nhanh chóng nhận được sự hỗ trợ từ bên mua, cho thấy sự cạnh tranh quyết liệt giữa bên mua và bên bán gần vị trí này. Đáng chú ý là, biểu đồ K-line vào thứ hai đã xuất hiện hình thái búa khá ấn tượng, tín hiệu kỹ thuật này thường báo hiệu sự hỗ trợ ở đáy đã thu hút sự chú ý rộng rãi từ các nhà tham gia thị trường. Và từ diễn biến của thị trường vào thứ ba, ít nhất thị trường đã thể hiện nỗ lực sao chép xu hướng hồi phục từ đáy của ngày hôm trước. Về mặt kỹ thuật, nếu có thể vượt qua thành công ngưỡng trên của 70 đô la, giá bạc có khả năng sẽ tiếp tục tấn công vào ngưỡng kháng cự quan trọng tiếp theo nằm gần 80 đô la.
Nếu sau năm ngày xảy ra chiến tranh giành đảo, thị trường bạc sẽ tiếp tục biến động mạnh, điều kiện này nếu được thỏa mãn có thể thúc đẩy giá bạc tăng nhanh.
$XAG Vào thứ ba, thị trường bạc đã cho thấy một xu hướng giảm nhẹ, có lúc đã giảm xuống dưới ngưỡng 70 đô la, nhưng sau đó nhanh chóng nhận được sự hỗ trợ từ bên mua, cho thấy sự cạnh tranh quyết liệt giữa bên mua và bên bán gần vị trí này. Đáng chú ý là, biểu đồ K-line vào thứ hai đã xuất hiện hình thái búa khá ấn tượng, tín hiệu kỹ thuật này thường báo hiệu sự hỗ trợ ở đáy đã thu hút sự chú ý rộng rãi từ các nhà tham gia thị trường. Và từ diễn biến của thị trường vào thứ ba, ít nhất thị trường đã thể hiện nỗ lực sao chép xu hướng hồi phục từ đáy của ngày hôm trước. Về mặt kỹ thuật, nếu có thể vượt qua thành công ngưỡng trên của 70 đô la, giá bạc có khả năng sẽ tiếp tục tấn công vào ngưỡng kháng cự quan trọng tiếp theo nằm gần 80 đô la.
305
·
--
Sau khi chiến tranh Mỹ-Iran kết thúc, kim loại quý dự kiến sẽ giảm sâu trước khi bật dậy, vàng có thể sẽ phục hồi nhanh chóng ở mức 3500 USDGần đây, bối cảnh địa chính trị quốc tế đã xuất hiện những bước ngoặt kịch tính, khi chính phủ Mỹ có sự thay đổi thực chất trên con đường ngoại giao, mối quan hệ căng thẳng với Iran đang có xu hướng dịu lại, lo ngại về một cuộc xung đột quy mô lớn đã tạm thời giảm bớt. Tuy nhiên, đối với các nhà đầu tư kim loại quý, cơn bão thực sự có lẽ không đến từ chính địa chính trị, mà là những dòng chảy âm thầm ẩn sâu trong hệ thống tài chính toàn cầu. Chúng tôi cho rằng, xu hướng phục hồi ngắn hạn của vàng giao ngay quốc tế có thể chỉ là một biểu hiện tạm thời, trước khi bước vào một chu kỳ tăng giá mới, thị trường phải trải qua một đợt “gánh nặng” khắc nghiệt.
Sau khi chiến tranh Mỹ-Iran kết thúc, kim loại quý dự kiến sẽ giảm sâu trước khi bật dậy, vàng có thể sẽ phục hồi nhanh chóng ở mức 3500 USD
Gần đây, bối cảnh địa chính trị quốc tế đã xuất hiện những bước ngoặt kịch tính, khi chính phủ Mỹ có sự thay đổi thực chất trên con đường ngoại giao, mối quan hệ căng thẳng với Iran đang có xu hướng dịu lại, lo ngại về một cuộc xung đột quy mô lớn đã tạm thời giảm bớt. Tuy nhiên, đối với các nhà đầu tư kim loại quý, cơn bão thực sự có lẽ không đến từ chính địa chính trị, mà là những dòng chảy âm thầm ẩn sâu trong hệ thống tài chính toàn cầu. Chúng tôi cho rằng, xu hướng phục hồi ngắn hạn của vàng giao ngay quốc tế có thể chỉ là một biểu hiện tạm thời, trước khi bước vào một chu kỳ tăng giá mới, thị trường phải trải qua một đợt “gánh nặng” khắc nghiệt.
336
·
--
Nếu bị phán vi phạm pháp luật, tài sản rủi ro như bánh lớn, chỉ số Nasdaq bay cao, thác vàng.
Dự đoán rằng các quy định hiện tại được trích dẫn là vi phạm pháp luật, vì vậy sẽ bị phán quyết lật lại. Sau đó lại trích dẫn các quy định khác, tiếp tục thu thuế. ~ lại➡️ là nhiều 🈳 đôi giết.
Nếu bị phán vi phạm pháp luật, tài sản rủi ro như bánh lớn, chỉ số Nasdaq bay cao, thác vàng.
Dự đoán rằng các quy định hiện tại được trích dẫn là vi phạm pháp luật, vì vậy sẽ bị phán quyết lật lại. Sau đó lại trích dẫn các quy định khác, tiếp tục thu thuế. ~ lại➡️ là nhiều 🈳 đôi giết.
Dự đoán rằng các quy định hiện tại được trích dẫn là vi phạm pháp luật, vì vậy sẽ bị phán quyết lật lại. Sau đó lại trích dẫn các quy định khác, tiếp tục thu thuế. ~ lại➡️ là nhiều 🈳 đôi giết.
2
319
·
--
【Quyết định lãi suất của Cục Dự trữ Liên bang Mỹ đến ngày 10 tháng 12】
Giá trị trước: 4.00% Dự kiến: 3.75% Giá trị công bố: Chưa công bố
Xếp hạng tầm quan trọng dữ liệu Kim Thập: ★★★★★
Thời gian công bố dữ liệu: 03:00 ngày 11 tháng 12 năm 2025
【Quyết định lãi suất của Cục Dự trữ Liên bang Mỹ đến ngày 10 tháng 12】
Giá trị trước: 4.00% Dự kiến: 3.75% Giá trị công bố: Chưa công bố
Xếp hạng tầm quan trọng dữ liệu Kim Thập: ★★★★★
Thời gian công bố dữ liệu: 03:00 ngày 11 tháng 12 năm 2025
Giá trị trước: 4.00% Dự kiến: 3.75% Giá trị công bố: Chưa công bố
Xếp hạng tầm quan trọng dữ liệu Kim Thập: ★★★★★
Thời gian công bố dữ liệu: 03:00 ngày 11 tháng 12 năm 2025
混沌科技
·
--
Tăng giá$ALLO 依旧看好新币,0.17都 có thể làm nhiều,这个节点很多山寨蠢蠢欲动,一个不小心可能就 bán bay,错过了!但机会是留给有准备的人,跟上市场节奏不掉队才是主旋律!目标不要太低,0.205附近就可以出清了!
3
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
84,145 lượt xem
554 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·143 lượt xem
TinFed
76,479 lượt xem
362 đang thảo luận
45NgayTuDoTaiChinh
909,365 lượt xem
3,130 đang thảo luận