
慢即是快i
249 Bài đăng

慢即是快i
Báo cáo
Chặn người dùng
45 Đang theo dõi
1.0K+ Người theo dõi
413 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Xem bản dịch
代币化股票是真实股票的链上版本,与真实股票实现 1:1 映射,资产真实性有保障。#币安夏令营
代币化股票是真实股票的链上版本,与真实股票实现 1:1 映射,资产真实性有保障。#币安夏令营
78
·
--
A. Vàng trong tuần này điều chỉnh rõ rệt, tài sản trú ẩn an toàn bắt đầu lỏng lẻo
Lý do: Vàng từ trước đến nay luôn là "nơi trú ẩn an toàn" trong thời kỳ khủng hoảng, và đợt điều chỉnh rõ rệt trong tuần này cho thấy khẩu vị rủi ro của thị trường đang âm thầm thay đổi. Sự lỏng lẻo của tài sản trú ẩn an toàn thường không phải là tín hiệu đơn lẻ; nó phản ánh việc dòng tiền đang được định giá lại — либо là rủi ro tạm thời dịu bớt, либо là kỳ vọng về thanh khoản thay đổi. Quan sát điểm ngoặt này có thể giúp chúng ta sớm nắm bắt nhịp chuyển đổi tâm lý thị trường, đồng thời cung cấp một cửa sổ tham chiếu hiếm có để phán đoán hướng phân bổ tài sản tiếp theo, giá trị thông tin của nó không thể xem nhẹ.#安友周一观察团
A. Vàng trong tuần này điều chỉnh rõ rệt, tài sản trú ẩn an toàn bắt đầu lỏng lẻo
Lý do: Vàng từ trước đến nay luôn là "nơi trú ẩn an toàn" trong thời kỳ khủng hoảng, và đợt điều chỉnh rõ rệt trong tuần này cho thấy khẩu vị rủi ro của thị trường đang âm thầm thay đổi. Sự lỏng lẻo của tài sản trú ẩn an toàn thường không phải là tín hiệu đơn lẻ; nó phản ánh việc dòng tiền đang được định giá lại — либо là rủi ro tạm thời dịu bớt, либо là kỳ vọng về thanh khoản thay đổi. Quan sát điểm ngoặt này có thể giúp chúng ta sớm nắm bắt nhịp chuyển đổi tâm lý thị trường, đồng thời cung cấp một cửa sổ tham chiếu hiếm có để phán đoán hướng phân bổ tài sản tiếp theo, giá trị thông tin của nó không thể xem nhẹ.#安友周一观察团
Lý do: Vàng từ trước đến nay luôn là "nơi trú ẩn an toàn" trong thời kỳ khủng hoảng, và đợt điều chỉnh rõ rệt trong tuần này cho thấy khẩu vị rủi ro của thị trường đang âm thầm thay đổi. Sự lỏng lẻo của tài sản trú ẩn an toàn thường không phải là tín hiệu đơn lẻ; nó phản ánh việc dòng tiền đang được định giá lại — либо là rủi ro tạm thời dịu bớt, либо là kỳ vọng về thanh khoản thay đổi. Quan sát điểm ngoặt này có thể giúp chúng ta sớm nắm bắt nhịp chuyển đổi tâm lý thị trường, đồng thời cung cấp một cửa sổ tham chiếu hiếm có để phán đoán hướng phân bổ tài sản tiếp theo, giá trị thông tin của nó không thể xem nhẹ.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 đã được triển khai, chạm là nhận ngay hot tuần này!
Trong suốt một tuần qua, sự kiện liên tục, bạn quan tâm đến điều nào nhất 👀?
🗳️ Tham gia bình chọn và bình luận lý do, RT hoặc chia sẻ thêm các tin nóng khác, rút thăm trúng 5 người, mỗi người nhận 30U!
A. Vàng tuần này có dấu hiệu điều chỉnh rõ rệt, tài sản phòng thủ bắt đầu “nới lỏng”
B. Binance ra mắt Agent OS, giao dịch AI bước sang giai đoạn mới
C. Việt Nam thí điểm thị trường tiền mã hoá, quản lý ở châu Á tiến thêm một bước
D. Căng thẳng eo biển Hormuz leo thang, giá dầu lại trở thành tâm điểm toàn cầu
Trong suốt một tuần qua, sự kiện liên tục, bạn quan tâm đến điều nào nhất 👀?
🗳️ Tham gia bình chọn và bình luận lý do, RT hoặc chia sẻ thêm các tin nóng khác, rút thăm trúng 5 người, mỗi người nhận 30U!
A. Vàng tuần này có dấu hiệu điều chỉnh rõ rệt, tài sản phòng thủ bắt đầu “nới lỏng”
B. Binance ra mắt Agent OS, giao dịch AI bước sang giai đoạn mới
C. Việt Nam thí điểm thị trường tiền mã hoá, quản lý ở châu Á tiến thêm một bước
D. Căng thẳng eo biển Hormuz leo thang, giá dầu lại trở thành tâm điểm toàn cầu
95
·
--
Đến chơi
Đến chơi
币安Binance华语
·
--
“Đừng cười, bạn cũng không tìm ra cái thứ 4 😨”
🪤 Người ta nói đây là thử thách #币安安全星期四 khó nhất trong lịch sử: Trong thời gian ngắn nhất, bạn có thể tìm ra hết tất cả các bẫy không?
👉 点击参与实景陷阱追踪挑战, giành vị trí trên bảng 🏆
Top 10 trên bảng sẽ nhận thưởng thám tử 100U, và 3 vị trí đầu sẽ được thêm hộp quà đồ lưu niệm!
Chia sẻ và đăng ảnh vượt ải trong phần bình luận, rồi rút thăm 15 người nhận 44U 🧧
🪤 Người ta nói đây là thử thách #币安安全星期四 khó nhất trong lịch sử: Trong thời gian ngắn nhất, bạn có thể tìm ra hết tất cả các bẫy không?
👉 点击参与实景陷阱追踪挑战, giành vị trí trên bảng 🏆
Top 10 trên bảng sẽ nhận thưởng thám tử 100U, và 3 vị trí đầu sẽ được thêm hộp quà đồ lưu niệm!
Chia sẻ và đăng ảnh vượt ải trong phần bình luận, rồi rút thăm 15 người nhận 44U 🧧
40
·
--
Chọn C. Micron đầu tư 10 tỷ USD để nghiên cứu và phát triển, đẩy mạnh chip AI
Lý do: Khoản đầu tư 10 tỷ USD này đang nắm đúng “nút thắt” then chốt ngay trước thời điểm bùng nổ năng lực tính toán cho AI. Chip lưu trữ là “kho lương” không thể thiếu của máy chủ AI. Micron mở rộng sản xuất sớm và liên tục cải tiến công nghệ, đồng nghĩa với việc trước khi nhu cầu tăng vọt thì đã khóa được lợi thế về công suất. Luận điểm tăng trưởng dài hạn rõ ràng, là hướng đầu tư có tính chắc chắn tương đối cao trong chuỗi công nghiệp.#安友周一观察团
Chọn C. Micron đầu tư 10 tỷ USD để nghiên cứu và phát triển, đẩy mạnh chip AI
Lý do: Khoản đầu tư 10 tỷ USD này đang nắm đúng “nút thắt” then chốt ngay trước thời điểm bùng nổ năng lực tính toán cho AI. Chip lưu trữ là “kho lương” không thể thiếu của máy chủ AI. Micron mở rộng sản xuất sớm và liên tục cải tiến công nghệ, đồng nghĩa với việc trước khi nhu cầu tăng vọt thì đã khóa được lợi thế về công suất. Luận điểm tăng trưởng dài hạn rõ ràng, là hướng đầu tư có tính chắc chắn tương đối cao trong chuỗi công nghiệp.#安友周一观察团
Lý do: Khoản đầu tư 10 tỷ USD này đang nắm đúng “nút thắt” then chốt ngay trước thời điểm bùng nổ năng lực tính toán cho AI. Chip lưu trữ là “kho lương” không thể thiếu của máy chủ AI. Micron mở rộng sản xuất sớm và liên tục cải tiến công nghệ, đồng nghĩa với việc trước khi nhu cầu tăng vọt thì đã khóa được lợi thế về công suất. Luận điểm tăng trưởng dài hạn rõ ràng, là hướng đầu tư có tính chắc chắn tương đối cao trong chuỗi công nghiệp.#安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 đúng hẹn tập trung, điểm nóng của tuần này đã được gửi đến!
Trong một tuần này, lượng thông tin “đã đầy”, chuyện nào đáng nhất để bạn nhấn nút quan tâm 🧐?
💬 Hãy bình chọn và chia sẻ lý do ở phần bình luận. RT hoặc chia sẻ những điểm nóng khác mà bạn đang theo dõi, chọn ngẫu nhiên 5 người tặng 30U!
A. Binance SNDK: Nắm giữ trong ngày vượt 700 triệu, dẫn đầu về chiều sâu thị trường
B. BTC quay trở lại 700.000 USD, tâm lý thị trường ấm lên
C. Micron đầu tư 10 tỷ USD cho nghiên cứu và phát triển, đẩy mạnh chip AI
D. Lợi suất trái phiếu chính phủ Nhật đạt đỉnh mới, thị trường trái phiếu toàn cầu chịu áp lực
Trong một tuần này, lượng thông tin “đã đầy”, chuyện nào đáng nhất để bạn nhấn nút quan tâm 🧐?
💬 Hãy bình chọn và chia sẻ lý do ở phần bình luận. RT hoặc chia sẻ những điểm nóng khác mà bạn đang theo dõi, chọn ngẫu nhiên 5 người tặng 30U!
A. Binance SNDK: Nắm giữ trong ngày vượt 700 triệu, dẫn đầu về chiều sâu thị trường
B. BTC quay trở lại 700.000 USD, tâm lý thị trường ấm lên
C. Micron đầu tư 10 tỷ USD cho nghiên cứu và phát triển, đẩy mạnh chip AI
D. Lợi suất trái phiếu chính phủ Nhật đạt đỉnh mới, thị trường trái phiếu toàn cầu chịu áp lực
78
·
--
Chọn C
Trước hết coi 500U này như một khoản bốc đồng mà bản năng phải kìm lại. Câu chuyện càng hoàn hảo càng giống kịch bản: suất có hạn, người sáng lập đích thân mời, thân phận có thể kiểm chứng, tất cả đều là bậc thang để khiến bạn mắc câu. Nhưng quy tắc của private placement từ trước đến nay chỉ có một điều — hợp đồng chính thức, kênh chính thức. Không khớp thì chẳng đáng một xu. Xác minh rõ ràng rồi hãy chuyển khoản, thà bỏ lỡ còn hơn chuyển nhầm.
#币安安全星期四
Chọn C
Trước hết coi 500U này như một khoản bốc đồng mà bản năng phải kìm lại. Câu chuyện càng hoàn hảo càng giống kịch bản: suất có hạn, người sáng lập đích thân mời, thân phận có thể kiểm chứng, tất cả đều là bậc thang để khiến bạn mắc câu. Nhưng quy tắc của private placement từ trước đến nay chỉ có một điều — hợp đồng chính thức, kênh chính thức. Không khớp thì chẳng đáng một xu. Xác minh rõ ràng rồi hãy chuyển khoản, thà bỏ lỡ còn hơn chuyển nhầm.
#币安安全星期四
Trước hết coi 500U này như một khoản bốc đồng mà bản năng phải kìm lại. Câu chuyện càng hoàn hảo càng giống kịch bản: suất có hạn, người sáng lập đích thân mời, thân phận có thể kiểm chứng, tất cả đều là bậc thang để khiến bạn mắc câu. Nhưng quy tắc của private placement từ trước đến nay chỉ có một điều — hợp đồng chính thức, kênh chính thức. Không khớp thì chẳng đáng một xu. Xác minh rõ ràng rồi hãy chuyển khoản, thà bỏ lỡ còn hơn chuyển nhầm.
#币安安全星期四
币安Binance华语
·
--
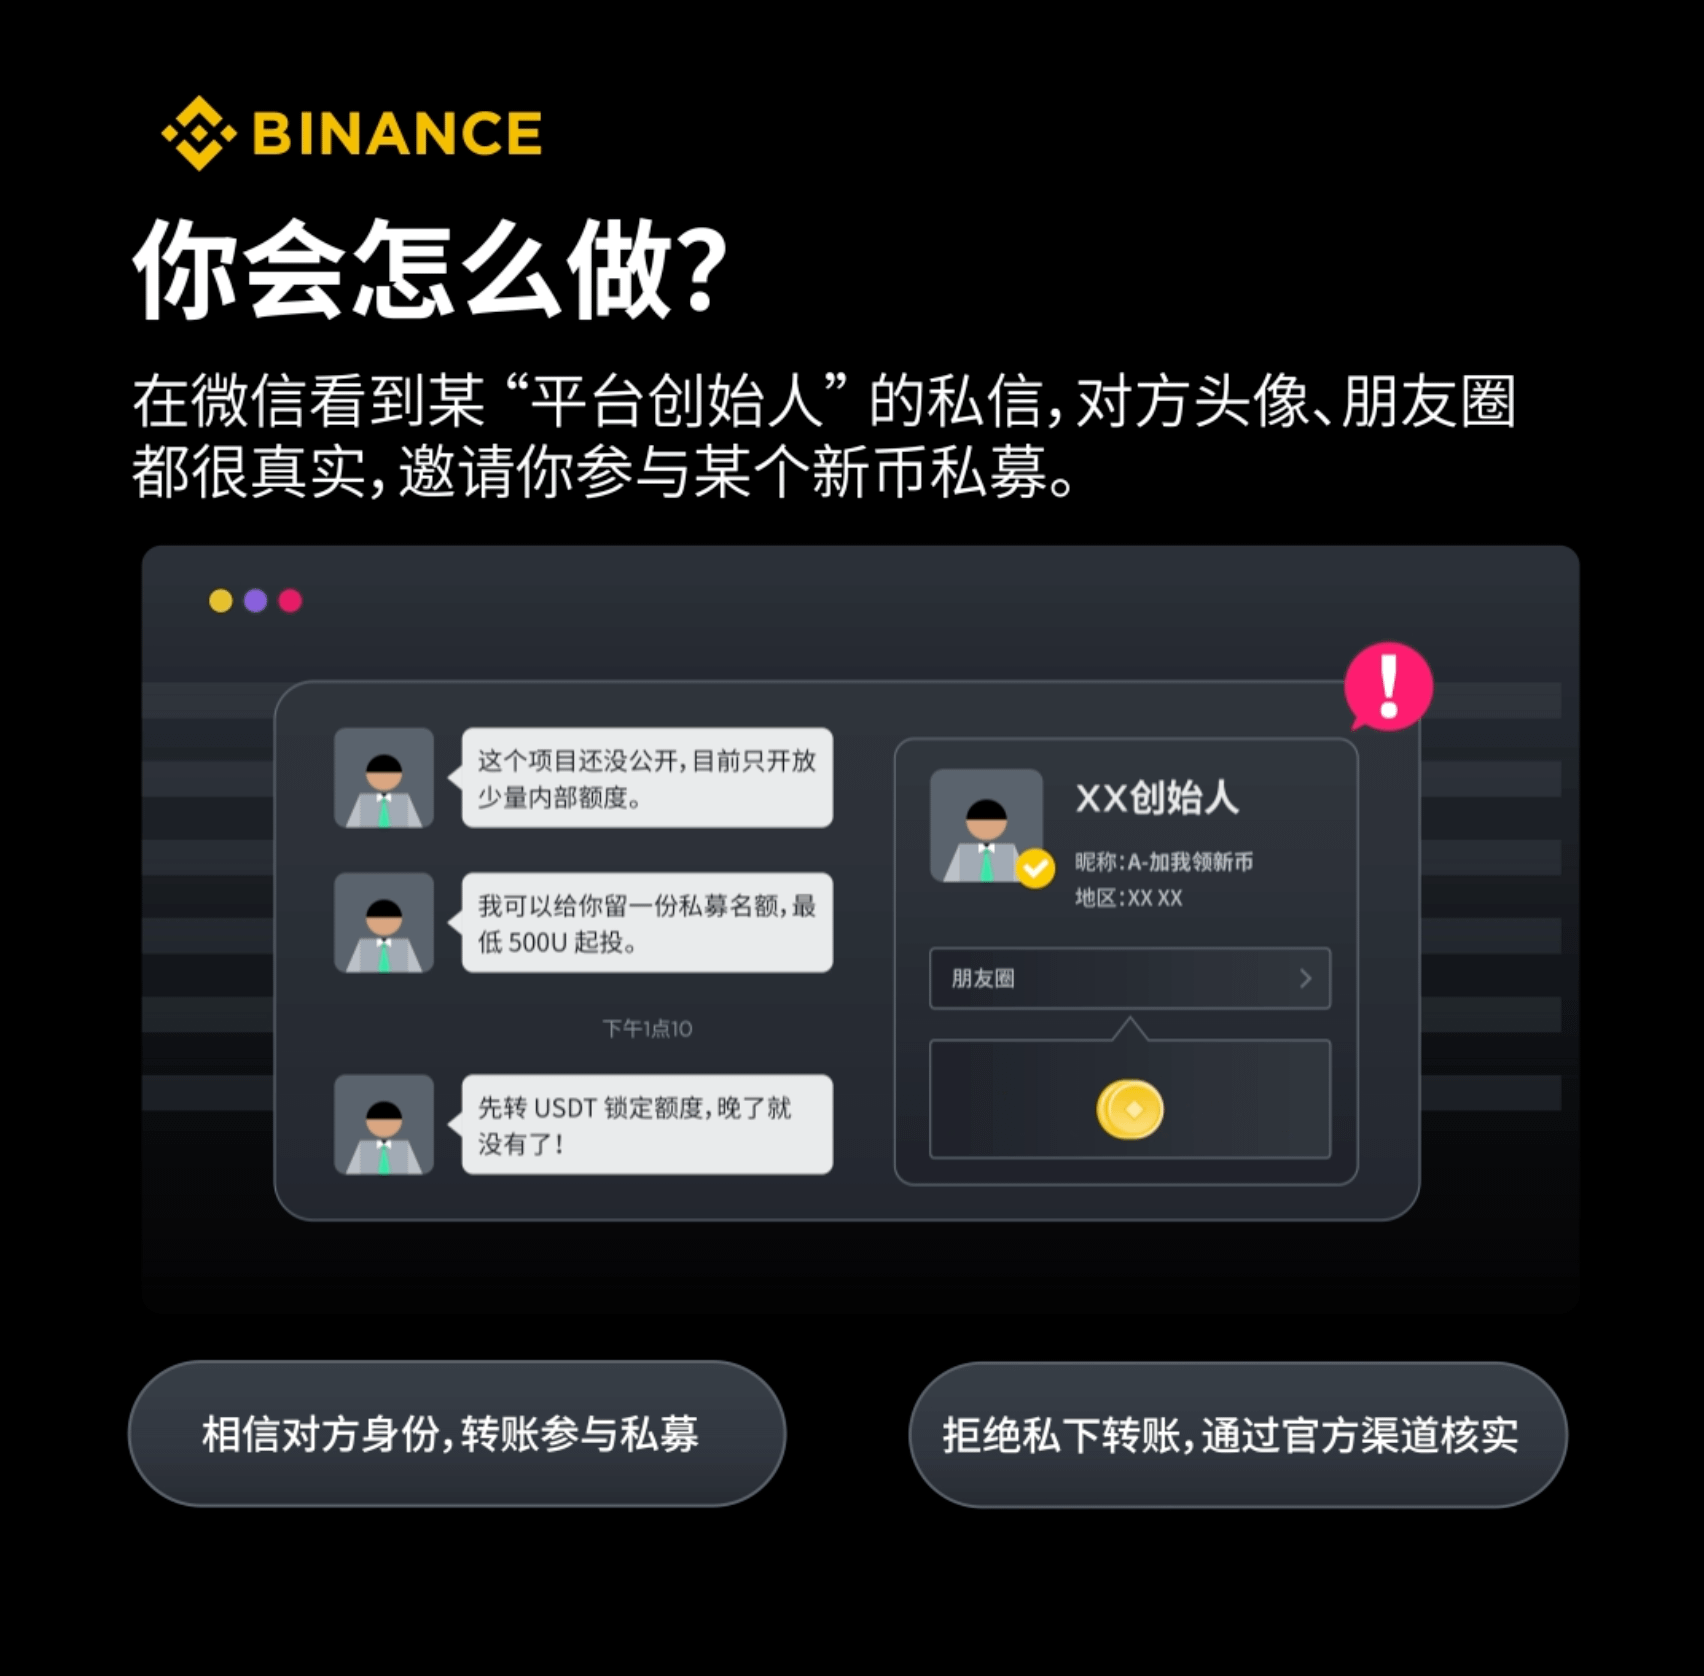
😈“Tôi là người sáng lập nền tảng, suất cuối cùng của đợt huy động vốn token mới, 500U lên xe ngay!”
Bạn sẽ làm gì❓
A. Cơ hội giàu sang cuối cùng cũng đến lượt tôi, lao vào ngay 🤑
B. Nhóm bạn bè ai cũng khớp, gói danh tính thật sự 😎
C. Phước này không nhận cũng được! Không chuyển khoản, trước tiên hãy đi kiểm tra với kênh chính thức 🔍
⬇️ RT và để lại lựa chọn kèm lý do, rút thăm 3 người, mỗi người tặng 40U #币安安全星期四
Bạn sẽ làm gì❓
A. Cơ hội giàu sang cuối cùng cũng đến lượt tôi, lao vào ngay 🤑
B. Nhóm bạn bè ai cũng khớp, gói danh tính thật sự 😎
C. Phước này không nhận cũng được! Không chuyển khoản, trước tiên hãy đi kiểm tra với kênh chính thức 🔍
⬇️ RT và để lại lựa chọn kèm lý do, rút thăm 3 người, mỗi người tặng 40U #币安安全星期四
81
·
--
🎙️ Ngày thứ 12 của Super 100U đầu tư định kỳ BTC, DUSK long hay short
Kết thúc
02 giờ 23 phút 12 giây
7.5k
17
15
·
--
🎙️ Khi biến động cần bình tĩnh, nhìn lại con đường thường ngày. bnb
Kết thúc
02 giờ 24 phút 20 giây
8k
18
20
·
--
🎙️ Duy trì cân bằng sinh thái, xây dựng Quảng trường Binance
Kết thúc
03 giờ 36 phút 31 giây
6.6k
31
88
·
--
🎙️ Xây dựng Quảng trường Binance, đầu tư định kỳ BNB|Thứ Tư, BTC vẫn chưa thể giữ vững ở mức 80.000, tiếp theo mọi người nghĩ thị trường sẽ đi theo hướng nào? Hãy cùng trò chuyện~
Kết thúc
05 giờ 21 phút 38 giây
9.4k
41
38
·
--
D. RỜI HẠN DỰ LUẬT MÃ HÓA, TIẾN TRÌNH QUẢN LÝ LẠI ĐƯỢC KÉO GIÃN ⏳
Dự luật cứ gia hạn thêm rồi lại gia hạn thêm, cho thấy việc “vận hành, phối hợp” giữa cơ quan quản lý và ngành có vẻ tốn thời gian hơn so với dự kiến. Nhìn trong ngắn hạn, thị trường mã hóa thiếu đi các quy tắc trò chơi rõ ràng sẽ khiến dòng tiền trở nên thận trọng hơn, và biến động giá là khó tránh; nhưng ở một góc nhìn khác, việc trì hoãn chưa chắc đã hoàn toàn là điều xấu—ngành lại có thêm một giai đoạn đệm để tự rà soát và điều chỉnh, và khi khung triển khai thực sự được đưa vào, nó có thể sẽ sát với thực tế hơn. Đối với những người có kế hoạch dài hạn, hiện tại giống như một “cửa sổ quan sát”: khi các quy định trở nên rõ ràng, thị trường sẽ định giá lại, và khi đó cơ hội tự nhiên sẽ xuất hiện.#安友周一观察团
D. RỜI HẠN DỰ LUẬT MÃ HÓA, TIẾN TRÌNH QUẢN LÝ LẠI ĐƯỢC KÉO GIÃN ⏳
Dự luật cứ gia hạn thêm rồi lại gia hạn thêm, cho thấy việc “vận hành, phối hợp” giữa cơ quan quản lý và ngành có vẻ tốn thời gian hơn so với dự kiến. Nhìn trong ngắn hạn, thị trường mã hóa thiếu đi các quy tắc trò chơi rõ ràng sẽ khiến dòng tiền trở nên thận trọng hơn, và biến động giá là khó tránh; nhưng ở một góc nhìn khác, việc trì hoãn chưa chắc đã hoàn toàn là điều xấu—ngành lại có thêm một giai đoạn đệm để tự rà soát và điều chỉnh, và khi khung triển khai thực sự được đưa vào, nó có thể sẽ sát với thực tế hơn. Đối với những người có kế hoạch dài hạn, hiện tại giống như một “cửa sổ quan sát”: khi các quy định trở nên rõ ràng, thị trường sẽ định giá lại, và khi đó cơ hội tự nhiên sẽ xuất hiện.#安友周一观察团
Dự luật cứ gia hạn thêm rồi lại gia hạn thêm, cho thấy việc “vận hành, phối hợp” giữa cơ quan quản lý và ngành có vẻ tốn thời gian hơn so với dự kiến. Nhìn trong ngắn hạn, thị trường mã hóa thiếu đi các quy tắc trò chơi rõ ràng sẽ khiến dòng tiền trở nên thận trọng hơn, và biến động giá là khó tránh; nhưng ở một góc nhìn khác, việc trì hoãn chưa chắc đã hoàn toàn là điều xấu—ngành lại có thêm một giai đoạn đệm để tự rà soát và điều chỉnh, và khi khung triển khai thực sự được đưa vào, nó có thể sẽ sát với thực tế hơn. Đối với những người có kế hoạch dài hạn, hiện tại giống như một “cửa sổ quan sát”: khi các quy định trở nên rõ ràng, thị trường sẽ định giá lại, và khi đó cơ hội tự nhiên sẽ xuất hiện.#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 TẬP HỢP SỰ KIỆN ĐÁNG CHÚ Ý 📡
Gần đây có nhiều tin tức lớn, chuyện gì đã thu hút sự chú ý của bạn?👀
✅ Hãy bình chọn và để lại lý do lựa chọn của bạn ở phần bình luận, RT hoặc chia sẻ thêm các chủ đề nóng khác. Sẽ rút thăm chọn 5 người tặng 30U — thưởng thảo luận chủ đề!
A. bStocks mở rộng cổng tài sản, chuyển đổi 1:1 linh hoạt hơn
B. Dữ liệu CPI tiếp tục giảm, niềm tin thị trường dần phục hồi
C. S&P 500 lập đỉnh mới, nhóm cổ phiếu công nghệ tiếp tục tăng mạnh
D. Đạo luật CLARITY về tiền mã hóa bị hoãn, tiến trình quản lý tiếp tục chậm lại
Gần đây có nhiều tin tức lớn, chuyện gì đã thu hút sự chú ý của bạn?👀
✅ Hãy bình chọn và để lại lý do lựa chọn của bạn ở phần bình luận, RT hoặc chia sẻ thêm các chủ đề nóng khác. Sẽ rút thăm chọn 5 người tặng 30U — thưởng thảo luận chủ đề!
A. bStocks mở rộng cổng tài sản, chuyển đổi 1:1 linh hoạt hơn
B. Dữ liệu CPI tiếp tục giảm, niềm tin thị trường dần phục hồi
C. S&P 500 lập đỉnh mới, nhóm cổ phiếu công nghệ tiếp tục tăng mạnh
D. Đạo luật CLARITY về tiền mã hóa bị hoãn, tiến trình quản lý tiếp tục chậm lại
135
·
--
Vòng lặp chết chóc của thanh lý truyền thống, ai cũng quen thuộc: tài sản thế chấp giảm giá, hợp đồng vội vàng bán, giá bị đạp xuống, vị thế nhiều hơn kích hoạt thanh lý, tiếp tục bán—sự giẫm đạp xảy ra đúng ở khâu thanh lý. @termmax đã lách khỏi điều đó bằng giao nhận hiện vật: không vội tìm người đứng ra mua thay, mà giao trực tiếp tài sản thế chấp cho bên cho vay. Người nắm giữ FT theo đúng quy tắc sẽ nhận tài sản thế chấp và tài sản cơ sở, không cần đánh cược vào việc ghép nối trên thị trường. Điểm “thông minh” của thiết kế này nằm ở chỗ nó thừa nhận một điều: trong tình huống cực đoan, việc “bán” chính nó có thể là một động tác sai.
Nhưng nếu dừng lại suy nghĩ thêm một tầng, sự giẫm đạp không biến mất—nó chỉ được “dời chỗ”. Trước đây, giẫm đạp xảy ra trong bể thanh lý: hợp đồng buộc phải trong cửa sổ thời gian đó chuyển tài sản thành tiền, tất cả mọi người chen nhau để bán. Giờ đây, vị trí có thể xảy ra giẫm đạp chuyển thành sau khi giao nhận: một loạt bên cho vay đồng thời nhận cùng một loại tài sản thế chấp. Nếu thị trường tiếp tục xấu đi và nhóm này đều muốn thoát hàng, họ sẽ trở thành nhóm bán tháo mới—và họ không có nghĩa vụ tạo lập thị trường, cũng không có động lực “đỡ hàng”, chỉ đơn giản là những người nắm giữ không muốn giữ hàng. Giao nhận chỉ chuyển việc “bị ép bán” từ tay hợp đồng sang tay bên cho vay, áp lực bán không được hấp thụ—nó chỉ đổi người đang nắm hàng. $ONG
Thậm chí còn có một rủi ro tinh vi hơn: trong thanh lý truyền thống, hợp đồng ít nhất có quyết định thống nhất—bán như thế nào, khi nào bán, là một hành động tập trung; còn giao nhận hiện vật lại tách việc xử lý thành từng quyết định của từng người. Điều đó tương đương với việc giao nhịp độ giẫm đạp tập thể cho hàng trăm người nắm giữ không hề liên lạc với nhau. Ai cũng tự nhiên muốn rời đi thật nhanh—và vào khoảnh khắc đó, hiệu suất giẫm đạp có thể còn cao hơn cả việc một hợp đồng đơn điểm bán tháo. Cơ chế biến nỗi sợ hãi của tổ chức trong thanh lý thành nỗi sợ hãi của một nhóm nhỏ lẻ; nỗi hoảng loạn không đổi, chỉ thay cách tổ chức.
Vì vậy, đánh giá của tôi về giao nhận hiện vật là: nó thực sự lách được “điểm đau” cứng nhất—trong tình trạng cực đoan thì không bán được—để các tài sản kém thanh khoản (đặc biệt là RWA) không bị bán tống bán tháo; nhưng cái giá phải trả là đẩy thời điểm xảy ra giẫm đạp ra sau khâu giao nhận và phân tán cho những người nắm giữ. Thiết kế có đẹp đến đâu không có nghĩa là bài kiểm tra chịu tải cũng đẹp—lần tới thứ cần quan sát thực sự không phải giao nhận có “mượt” thế nào, mà là liệu nhóm người nắm giữ sau giao nhận đó có muốn chạy khỏi hàng cùng một thời điểm hay không. #termmax
Vòng lặp chết chóc của thanh lý truyền thống, ai cũng quen thuộc: tài sản thế chấp giảm giá, hợp đồng vội vàng bán, giá bị đạp xuống, vị thế nhiều hơn kích hoạt thanh lý, tiếp tục bán—sự giẫm đạp xảy ra đúng ở khâu thanh lý. @TermMax đã lách khỏi điều đó bằng giao nhận hiện vật: không vội tìm người đứng ra mua thay, mà giao trực tiếp tài sản thế chấp cho bên cho vay. Người nắm giữ FT theo đúng quy tắc sẽ nhận tài sản thế chấp và tài sản cơ sở, không cần đánh cược vào việc ghép nối trên thị trường. Điểm “thông minh” của thiết kế này nằm ở chỗ nó thừa nhận một điều: trong tình huống cực đoan, việc “bán” chính nó có thể là một động tác sai.
Nhưng nếu dừng lại suy nghĩ thêm một tầng, sự giẫm đạp không biến mất—nó chỉ được “dời chỗ”. Trước đây, giẫm đạp xảy ra trong bể thanh lý: hợp đồng buộc phải trong cửa sổ thời gian đó chuyển tài sản thành tiền, tất cả mọi người chen nhau để bán. Giờ đây, vị trí có thể xảy ra giẫm đạp chuyển thành sau khi giao nhận: một loạt bên cho vay đồng thời nhận cùng một loại tài sản thế chấp. Nếu thị trường tiếp tục xấu đi và nhóm này đều muốn thoát hàng, họ sẽ trở thành nhóm bán tháo mới—và họ không có nghĩa vụ tạo lập thị trường, cũng không có động lực “đỡ hàng”, chỉ đơn giản là những người nắm giữ không muốn giữ hàng. Giao nhận chỉ chuyển việc “bị ép bán” từ tay hợp đồng sang tay bên cho vay, áp lực bán không được hấp thụ—nó chỉ đổi người đang nắm hàng. $ONG
Thậm chí còn có một rủi ro tinh vi hơn: trong thanh lý truyền thống, hợp đồng ít nhất có quyết định thống nhất—bán như thế nào, khi nào bán, là một hành động tập trung; còn giao nhận hiện vật lại tách việc xử lý thành từng quyết định của từng người. Điều đó tương đương với việc giao nhịp độ giẫm đạp tập thể cho hàng trăm người nắm giữ không hề liên lạc với nhau. Ai cũng tự nhiên muốn rời đi thật nhanh—và vào khoảnh khắc đó, hiệu suất giẫm đạp có thể còn cao hơn cả việc một hợp đồng đơn điểm bán tháo. Cơ chế biến nỗi sợ hãi của tổ chức trong thanh lý thành nỗi sợ hãi của một nhóm nhỏ lẻ; nỗi hoảng loạn không đổi, chỉ thay cách tổ chức.
Vì vậy, đánh giá của tôi về giao nhận hiện vật là: nó thực sự lách được “điểm đau” cứng nhất—trong tình trạng cực đoan thì không bán được—để các tài sản kém thanh khoản (đặc biệt là RWA) không bị bán tống bán tháo; nhưng cái giá phải trả là đẩy thời điểm xảy ra giẫm đạp ra sau khâu giao nhận và phân tán cho những người nắm giữ. Thiết kế có đẹp đến đâu không có nghĩa là bài kiểm tra chịu tải cũng đẹp—lần tới thứ cần quan sát thực sự không phải giao nhận có “mượt” thế nào, mà là liệu nhóm người nắm giữ sau giao nhận đó có muốn chạy khỏi hàng cùng một thời điểm hay không. #termmax
Nhưng nếu dừng lại suy nghĩ thêm một tầng, sự giẫm đạp không biến mất—nó chỉ được “dời chỗ”. Trước đây, giẫm đạp xảy ra trong bể thanh lý: hợp đồng buộc phải trong cửa sổ thời gian đó chuyển tài sản thành tiền, tất cả mọi người chen nhau để bán. Giờ đây, vị trí có thể xảy ra giẫm đạp chuyển thành sau khi giao nhận: một loạt bên cho vay đồng thời nhận cùng một loại tài sản thế chấp. Nếu thị trường tiếp tục xấu đi và nhóm này đều muốn thoát hàng, họ sẽ trở thành nhóm bán tháo mới—và họ không có nghĩa vụ tạo lập thị trường, cũng không có động lực “đỡ hàng”, chỉ đơn giản là những người nắm giữ không muốn giữ hàng. Giao nhận chỉ chuyển việc “bị ép bán” từ tay hợp đồng sang tay bên cho vay, áp lực bán không được hấp thụ—nó chỉ đổi người đang nắm hàng. $ONG
Thậm chí còn có một rủi ro tinh vi hơn: trong thanh lý truyền thống, hợp đồng ít nhất có quyết định thống nhất—bán như thế nào, khi nào bán, là một hành động tập trung; còn giao nhận hiện vật lại tách việc xử lý thành từng quyết định của từng người. Điều đó tương đương với việc giao nhịp độ giẫm đạp tập thể cho hàng trăm người nắm giữ không hề liên lạc với nhau. Ai cũng tự nhiên muốn rời đi thật nhanh—và vào khoảnh khắc đó, hiệu suất giẫm đạp có thể còn cao hơn cả việc một hợp đồng đơn điểm bán tháo. Cơ chế biến nỗi sợ hãi của tổ chức trong thanh lý thành nỗi sợ hãi của một nhóm nhỏ lẻ; nỗi hoảng loạn không đổi, chỉ thay cách tổ chức.
Vì vậy, đánh giá của tôi về giao nhận hiện vật là: nó thực sự lách được “điểm đau” cứng nhất—trong tình trạng cực đoan thì không bán được—để các tài sản kém thanh khoản (đặc biệt là RWA) không bị bán tống bán tháo; nhưng cái giá phải trả là đẩy thời điểm xảy ra giẫm đạp ra sau khâu giao nhận và phân tán cho những người nắm giữ. Thiết kế có đẹp đến đâu không có nghĩa là bài kiểm tra chịu tải cũng đẹp—lần tới thứ cần quan sát thực sự không phải giao nhận có “mượt” thế nào, mà là liệu nhóm người nắm giữ sau giao nhận đó có muốn chạy khỏi hàng cùng một thời điểm hay không. #termmax
226
·
--
Khi đọc whitepaper @termmax về GT, tôi ghi lại một câu trong phần đó: một giao dịch đơn lẻ có thể đúc (mint) ra vị thế đòn bẩy, đồng thời giảm đáng kể gas. Nhìn riêng thì không có vấn đề gì, nhưng chỉ khi chạy hết trọn một chu kỳ GT—mở vị thế, nắm giữ, đóng vị thế, và thanh toán—thì mới biết câu đó tiết kiệm được khoản nào, còn khoản chưa nói là những khoản nào.
Khoảnh khắc đúc thì đúng là gọn: một giao dịch, một lần gas là đã có vị thế đòn bẩy. Nhưng khi đi hết chu kỳ, câu “đúc một lệnh” chỉ là bước đầu tiên trong cả hành trình đòn bẩy. Mở vị thế có thể chỉ một lần, còn đóng vị thế thì không đơn giản như vậy. Muốn tháo/giải đòn bẩy trong GT, bạn phải lần lượt bán tài sản thế chấp, trả nợ, rồi chuộc lại vị thế—mỗi khâu đều là một thao tác độc lập trên chuỗi. Tiết kiệm được một lần gas nhờ đúc đó, khi đặt vào tổng chi phí trên chuỗi của cả chu kỳ hoàn chỉnh thì thật sự không đáng kể.$RE
Điều khiến người ta bối rối hơn là khả năng chịu lỗi khi bị thanh lý. Whitepaper về GT nhấn mạnh vào việc đóng gói và chi phí, trong khi “độ đệm” cho sức khỏe vị thế đòn bẩy trong tình huống cực đoan lại gần như không được nói đến. Trong thực hành của tôi, tôi theo dõi sức khỏe rất sát: chỉ cần biến động là tôi lại lắc lư sát đường thanh lý, còn “cửa sổ” để bù thêm thủ công thì rất hẹp. Cơ chế quản trị rủi ro của giao thức thì khá vững, nhưng với người dùng đòn bẩy thì biên chịu lỗi thật sự không lớn.$SKYAI
Ở bước đóng vị thế, tôi còn đụng vấn đề về thanh khoản. Việc thoát khỏi vị thế đòn bẩy phụ thuộc vào hai hoạt động: bán tài sản thế chấp và mua lại khoản nợ. Cả hai thao tác này đều diễn ra trong thị trường theo kỳ hạn. Với thị trường kỳ hạn ngắn thì đỡ hơn; nhưng khi kéo sang kỳ hạn dài, lệnh mỏng, chênh lệch giá (spread) lớn, nên chi phí để đóng vị thế tăng lên rõ rệt. Whitepaper mô tả GT như thể nhét đòn bẩy vào một cái hộp, nhưng khi làm thật mới biết: trong cái hộp đó vẫn là thị trường và độ sâu thanh khoản.
Tổng hợp lại sau một vòng thực hành này, thiết kế cơ chế của GT đúng là gọn: đúc thì tiết kiệm công, ghi sổ thì minh bạch—cái này tôi công nhận. Nhưng việc whitepaper dùng “đúc một lệnh” để khái quát giá trị của GT thì cũng hơi theo hướng nói nghe dễ chịu: tiết kiệm là ở bước đầu tiên, còn đắt là ở từng bước sau. Ai muốn chạm vào đòn bẩy của GT, đừng chỉ nhìn sự tiện của bước đúc—hãy tính rõ chi phí toàn bộ chu kỳ trên chuỗi, phần đệm thanh lý và độ sâu khi đóng vị thế, rồi mới quyết định vào bao nhiêu vị thế (quy mô). Thái độ hiện tại của tôi là cứ để từ từ xem trong danh sách tuỳ chọn; với đòn bẩy, phải chờ khi khả năng chịu lỗi và độ sâu đủ dày rồi hãy nói.
#termmax
Khi đọc whitepaper @TermMax về GT, tôi ghi lại một câu trong phần đó: một giao dịch đơn lẻ có thể đúc (mint) ra vị thế đòn bẩy, đồng thời giảm đáng kể gas. Nhìn riêng thì không có vấn đề gì, nhưng chỉ khi chạy hết trọn một chu kỳ GT—mở vị thế, nắm giữ, đóng vị thế, và thanh toán—thì mới biết câu đó tiết kiệm được khoản nào, còn khoản chưa nói là những khoản nào.
Khoảnh khắc đúc thì đúng là gọn: một giao dịch, một lần gas là đã có vị thế đòn bẩy. Nhưng khi đi hết chu kỳ, câu “đúc một lệnh” chỉ là bước đầu tiên trong cả hành trình đòn bẩy. Mở vị thế có thể chỉ một lần, còn đóng vị thế thì không đơn giản như vậy. Muốn tháo/giải đòn bẩy trong GT, bạn phải lần lượt bán tài sản thế chấp, trả nợ, rồi chuộc lại vị thế—mỗi khâu đều là một thao tác độc lập trên chuỗi. Tiết kiệm được một lần gas nhờ đúc đó, khi đặt vào tổng chi phí trên chuỗi của cả chu kỳ hoàn chỉnh thì thật sự không đáng kể.$RE
Điều khiến người ta bối rối hơn là khả năng chịu lỗi khi bị thanh lý. Whitepaper về GT nhấn mạnh vào việc đóng gói và chi phí, trong khi “độ đệm” cho sức khỏe vị thế đòn bẩy trong tình huống cực đoan lại gần như không được nói đến. Trong thực hành của tôi, tôi theo dõi sức khỏe rất sát: chỉ cần biến động là tôi lại lắc lư sát đường thanh lý, còn “cửa sổ” để bù thêm thủ công thì rất hẹp. Cơ chế quản trị rủi ro của giao thức thì khá vững, nhưng với người dùng đòn bẩy thì biên chịu lỗi thật sự không lớn.$SKYAI
Ở bước đóng vị thế, tôi còn đụng vấn đề về thanh khoản. Việc thoát khỏi vị thế đòn bẩy phụ thuộc vào hai hoạt động: bán tài sản thế chấp và mua lại khoản nợ. Cả hai thao tác này đều diễn ra trong thị trường theo kỳ hạn. Với thị trường kỳ hạn ngắn thì đỡ hơn; nhưng khi kéo sang kỳ hạn dài, lệnh mỏng, chênh lệch giá (spread) lớn, nên chi phí để đóng vị thế tăng lên rõ rệt. Whitepaper mô tả GT như thể nhét đòn bẩy vào một cái hộp, nhưng khi làm thật mới biết: trong cái hộp đó vẫn là thị trường và độ sâu thanh khoản.
Tổng hợp lại sau một vòng thực hành này, thiết kế cơ chế của GT đúng là gọn: đúc thì tiết kiệm công, ghi sổ thì minh bạch—cái này tôi công nhận. Nhưng việc whitepaper dùng “đúc một lệnh” để khái quát giá trị của GT thì cũng hơi theo hướng nói nghe dễ chịu: tiết kiệm là ở bước đầu tiên, còn đắt là ở từng bước sau. Ai muốn chạm vào đòn bẩy của GT, đừng chỉ nhìn sự tiện của bước đúc—hãy tính rõ chi phí toàn bộ chu kỳ trên chuỗi, phần đệm thanh lý và độ sâu khi đóng vị thế, rồi mới quyết định vào bao nhiêu vị thế (quy mô). Thái độ hiện tại của tôi là cứ để từ từ xem trong danh sách tuỳ chọn; với đòn bẩy, phải chờ khi khả năng chịu lỗi và độ sâu đủ dày rồi hãy nói.
#termmax
Khoảnh khắc đúc thì đúng là gọn: một giao dịch, một lần gas là đã có vị thế đòn bẩy. Nhưng khi đi hết chu kỳ, câu “đúc một lệnh” chỉ là bước đầu tiên trong cả hành trình đòn bẩy. Mở vị thế có thể chỉ một lần, còn đóng vị thế thì không đơn giản như vậy. Muốn tháo/giải đòn bẩy trong GT, bạn phải lần lượt bán tài sản thế chấp, trả nợ, rồi chuộc lại vị thế—mỗi khâu đều là một thao tác độc lập trên chuỗi. Tiết kiệm được một lần gas nhờ đúc đó, khi đặt vào tổng chi phí trên chuỗi của cả chu kỳ hoàn chỉnh thì thật sự không đáng kể.$RE
Điều khiến người ta bối rối hơn là khả năng chịu lỗi khi bị thanh lý. Whitepaper về GT nhấn mạnh vào việc đóng gói và chi phí, trong khi “độ đệm” cho sức khỏe vị thế đòn bẩy trong tình huống cực đoan lại gần như không được nói đến. Trong thực hành của tôi, tôi theo dõi sức khỏe rất sát: chỉ cần biến động là tôi lại lắc lư sát đường thanh lý, còn “cửa sổ” để bù thêm thủ công thì rất hẹp. Cơ chế quản trị rủi ro của giao thức thì khá vững, nhưng với người dùng đòn bẩy thì biên chịu lỗi thật sự không lớn.$SKYAI
Ở bước đóng vị thế, tôi còn đụng vấn đề về thanh khoản. Việc thoát khỏi vị thế đòn bẩy phụ thuộc vào hai hoạt động: bán tài sản thế chấp và mua lại khoản nợ. Cả hai thao tác này đều diễn ra trong thị trường theo kỳ hạn. Với thị trường kỳ hạn ngắn thì đỡ hơn; nhưng khi kéo sang kỳ hạn dài, lệnh mỏng, chênh lệch giá (spread) lớn, nên chi phí để đóng vị thế tăng lên rõ rệt. Whitepaper mô tả GT như thể nhét đòn bẩy vào một cái hộp, nhưng khi làm thật mới biết: trong cái hộp đó vẫn là thị trường và độ sâu thanh khoản.
Tổng hợp lại sau một vòng thực hành này, thiết kế cơ chế của GT đúng là gọn: đúc thì tiết kiệm công, ghi sổ thì minh bạch—cái này tôi công nhận. Nhưng việc whitepaper dùng “đúc một lệnh” để khái quát giá trị của GT thì cũng hơi theo hướng nói nghe dễ chịu: tiết kiệm là ở bước đầu tiên, còn đắt là ở từng bước sau. Ai muốn chạm vào đòn bẩy của GT, đừng chỉ nhìn sự tiện của bước đúc—hãy tính rõ chi phí toàn bộ chu kỳ trên chuỗi, phần đệm thanh lý và độ sâu khi đóng vị thế, rồi mới quyết định vào bao nhiêu vị thế (quy mô). Thái độ hiện tại của tôi là cứ để từ từ xem trong danh sách tuỳ chọn; với đòn bẩy, phải chờ khi khả năng chịu lỗi và độ sâu đủ dày rồi hãy nói.
#termmax
2
169
·
--
Trong các phiên đấu giá tại @termmax , lời khuyên phi trực giác nhất là: đừng tính toán mưu mẹo, cứ báo thẳng mức giá giới hạn thật sự trong lòng bạn.
Ban đầu tôi cũng không tin. Tất cả các thị trường đều dạy người ta "giữ lại khoảng dư, trước tiên xem người khác đấu giá thế nào"—đương nhiên đấu giá cũng phải thận trọng hơn. Kết quả lần đầu tôi đã bị thiệt: tôi muốn kiếm thêm, nên nâng giá thầu lên cao hơn mức giá trong tâm trí. Một chu kỳ trôi qua, vốn rốt cuộc chẳng có giao dịch nào—muốn mức lãi suất quá cao, thị trường không đáp ứng, tiền để không chính là lỗ.$ACE
Hiểu rõ cơ chế là sẽ thấy ngay. TermMax là cơ chế đấu giá với giá thanh toán được chuẩn hóa. Giá giao dịch cuối cùng không đi theo mức bạn báo, mà là điểm giao nhau của tất cả các mức thầu. Bạn báo càng cao thì giá giao dịch cũng không thể cao hơn; nếu báo lệch quá xa so với điểm giao nhau, bạn sẽ bị loại. Ngược lại cũng vậy: nếu bạn hạ giới hạn xuống quá thấp, khi giá thanh toán rơi đúng giữa mức giá bạn báo và giới hạn của bạn, bạn sẽ trúng giao dịch với một mức lãi suất mà ban đầu bạn vốn không hề muốn chấp nhận.$BTW
Vì vậy, trong thiết kế này, “giới hạn thật” chỉ có một và đó cũng là mức giá thầu đúng duy nhất: đã khớp lệnh thì bạn nhận được chính là giá thanh toán, sẽ không bị lỗ; không khớp lệnh nghĩa là thị trường không thể đưa ra con số bạn mong muốn—hãy tiết kiệm vốn để đi nơi khác. Ngược lại, những chiêu trò kiểu "tham thêm một chút""ép thêm một chút" lại dễ khiến vốn nằm chờ, hoặc bị động khớp lệnh ở mức lãi suất sai.
Trước khi đặt giá thầu, thứ bạn thực sự cần nghĩ không phải là đặt giá thế nào, mà là ba việc: giá thanh toán gần đây nhất của thị trường đang ở đâu, vốn của bạn có thể chấp nhận việc nhàn rỗi trong bao lâu, và giới hạn thật sự của bạn là bao nhiêu. Nghĩ thông suốt ba điều này rồi báo ra con số—đó không còn là trò chơi tính toán, mà là một câu trả lời.
Cơ chế này xóa bỏ việc "ra giá qua lại" khỏi hoạt động cho vay. Thị trường thông thường dựa vào sự kéo co để tạo ra giá; ở đây thì dựa vào việc mọi người cùng nói thật. Bạn có dám nói thật hay không—chính là ranh giới giữa việc có được mức lãi suất tốt hay không.#termmax
Trong các phiên đấu giá tại @TermMax , lời khuyên phi trực giác nhất là: đừng tính toán mưu mẹo, cứ báo thẳng mức giá giới hạn thật sự trong lòng bạn.
Ban đầu tôi cũng không tin. Tất cả các thị trường đều dạy người ta "giữ lại khoảng dư, trước tiên xem người khác đấu giá thế nào"—đương nhiên đấu giá cũng phải thận trọng hơn. Kết quả lần đầu tôi đã bị thiệt: tôi muốn kiếm thêm, nên nâng giá thầu lên cao hơn mức giá trong tâm trí. Một chu kỳ trôi qua, vốn rốt cuộc chẳng có giao dịch nào—muốn mức lãi suất quá cao, thị trường không đáp ứng, tiền để không chính là lỗ.$ACE
Hiểu rõ cơ chế là sẽ thấy ngay. TermMax là cơ chế đấu giá với giá thanh toán được chuẩn hóa. Giá giao dịch cuối cùng không đi theo mức bạn báo, mà là điểm giao nhau của tất cả các mức thầu. Bạn báo càng cao thì giá giao dịch cũng không thể cao hơn; nếu báo lệch quá xa so với điểm giao nhau, bạn sẽ bị loại. Ngược lại cũng vậy: nếu bạn hạ giới hạn xuống quá thấp, khi giá thanh toán rơi đúng giữa mức giá bạn báo và giới hạn của bạn, bạn sẽ trúng giao dịch với một mức lãi suất mà ban đầu bạn vốn không hề muốn chấp nhận.$BTW
Vì vậy, trong thiết kế này, “giới hạn thật” chỉ có một và đó cũng là mức giá thầu đúng duy nhất: đã khớp lệnh thì bạn nhận được chính là giá thanh toán, sẽ không bị lỗ; không khớp lệnh nghĩa là thị trường không thể đưa ra con số bạn mong muốn—hãy tiết kiệm vốn để đi nơi khác. Ngược lại, những chiêu trò kiểu "tham thêm một chút""ép thêm một chút" lại dễ khiến vốn nằm chờ, hoặc bị động khớp lệnh ở mức lãi suất sai.
Trước khi đặt giá thầu, thứ bạn thực sự cần nghĩ không phải là đặt giá thế nào, mà là ba việc: giá thanh toán gần đây nhất của thị trường đang ở đâu, vốn của bạn có thể chấp nhận việc nhàn rỗi trong bao lâu, và giới hạn thật sự của bạn là bao nhiêu. Nghĩ thông suốt ba điều này rồi báo ra con số—đó không còn là trò chơi tính toán, mà là một câu trả lời.
Cơ chế này xóa bỏ việc "ra giá qua lại" khỏi hoạt động cho vay. Thị trường thông thường dựa vào sự kéo co để tạo ra giá; ở đây thì dựa vào việc mọi người cùng nói thật. Bạn có dám nói thật hay không—chính là ranh giới giữa việc có được mức lãi suất tốt hay không.#termmax
Ban đầu tôi cũng không tin. Tất cả các thị trường đều dạy người ta "giữ lại khoảng dư, trước tiên xem người khác đấu giá thế nào"—đương nhiên đấu giá cũng phải thận trọng hơn. Kết quả lần đầu tôi đã bị thiệt: tôi muốn kiếm thêm, nên nâng giá thầu lên cao hơn mức giá trong tâm trí. Một chu kỳ trôi qua, vốn rốt cuộc chẳng có giao dịch nào—muốn mức lãi suất quá cao, thị trường không đáp ứng, tiền để không chính là lỗ.$ACE
Hiểu rõ cơ chế là sẽ thấy ngay. TermMax là cơ chế đấu giá với giá thanh toán được chuẩn hóa. Giá giao dịch cuối cùng không đi theo mức bạn báo, mà là điểm giao nhau của tất cả các mức thầu. Bạn báo càng cao thì giá giao dịch cũng không thể cao hơn; nếu báo lệch quá xa so với điểm giao nhau, bạn sẽ bị loại. Ngược lại cũng vậy: nếu bạn hạ giới hạn xuống quá thấp, khi giá thanh toán rơi đúng giữa mức giá bạn báo và giới hạn của bạn, bạn sẽ trúng giao dịch với một mức lãi suất mà ban đầu bạn vốn không hề muốn chấp nhận.$BTW
Vì vậy, trong thiết kế này, “giới hạn thật” chỉ có một và đó cũng là mức giá thầu đúng duy nhất: đã khớp lệnh thì bạn nhận được chính là giá thanh toán, sẽ không bị lỗ; không khớp lệnh nghĩa là thị trường không thể đưa ra con số bạn mong muốn—hãy tiết kiệm vốn để đi nơi khác. Ngược lại, những chiêu trò kiểu "tham thêm một chút""ép thêm một chút" lại dễ khiến vốn nằm chờ, hoặc bị động khớp lệnh ở mức lãi suất sai.
Trước khi đặt giá thầu, thứ bạn thực sự cần nghĩ không phải là đặt giá thế nào, mà là ba việc: giá thanh toán gần đây nhất của thị trường đang ở đâu, vốn của bạn có thể chấp nhận việc nhàn rỗi trong bao lâu, và giới hạn thật sự của bạn là bao nhiêu. Nghĩ thông suốt ba điều này rồi báo ra con số—đó không còn là trò chơi tính toán, mà là một câu trả lời.
Cơ chế này xóa bỏ việc "ra giá qua lại" khỏi hoạt động cho vay. Thị trường thông thường dựa vào sự kéo co để tạo ra giá; ở đây thì dựa vào việc mọi người cùng nói thật. Bạn có dám nói thật hay không—chính là ranh giới giữa việc có được mức lãi suất tốt hay không.#termmax
7
350
·
--
Cho vay và vay mượn trên chuỗi nhìn có vẻ là một “ngành kinh doanh phân tán” — các giao thức khác nhau, tài sản thế chấp khác nhau, thị trường khác nhau, dường như mỗi bên tự chơi theo cách riêng. Nhưng nếu gom rủi ro lại để nhìn tổng thể, nó có thể là một trong những ngành kinh doanh tập trung nhất trong DeFi: toàn bộ dòng vốn đều đặt cược vào cùng một loại tài sản thế chấp, dùng chung cùng một cơ chế thanh lý, và cũng chia sẻ cùng một thời điểm mong manh nhất. Khi xu hướng đảo ngược, mọi người đều gặp sự cố vào cùng một ngày, và vì cùng một nguyên nhân.$1000RATS
Trong tài chính truyền thống để đối phó với sự “tập trung” như vậy, dựa vào thời gian. Tổ chức sẽ không dồn tất cả tiền vào cùng một kỳ hạn — có người đặt ba tháng, có người đặt một năm, có người đặt mười năm; các tài sản đáo hạn vào các ngày khác nhau một cách tự nhiên sẽ phân tán thời điểm xảy ra sự cố. Cách thức dùng thời gian để phân tán rủi ro này trên chuỗi gần như là một khoảng trống: mọi người chỉ có “lãi suất tại thời điểm này”, không có “sắp xếp cho một ngày nào đó trong tương lai”.$CLO
@termmax Điều khiến tôi nghĩ lại và hiểu rõ hơn điểm này là cấu trúc kỳ hạn của nó. Một tài sản thu nhập cố định với ngày đáo hạn khác nhau, tự thân nó đã là một “bộ điều hòa tránh dồn rủi ro theo lịch” — tiền đáo hạn sau ba tháng của bạn và tiền đáo hạn sau một năm của người khác sẽ không chen chúc vào cùng một ngày để hoàn trả, cùng một ngày để thanh lý. Dù toàn thị trường có xấu đi, chỉ cần các kỳ hạn được lệch nhau thì cũng sẽ không xảy ra cảnh tất cả mọi người cùng giẫm trúng lúc trống rỗng.
Khi nhìn thấu tầng này, tôi mới nhận ra chiều “kỳ hạn” trên chuỗi hiếm đến mức nào. Nó không chỉ làm lãi suất chắc chắn hơn, mà còn bổ sung cho tài sản trên chuỗi một thứ mà tài chính truyền thống đã có từ lâu: dùng thời gian để dàn trải rủi ro, thay vì để mọi rủi ro bị dồn vào một điểm.
Tất nhiên, phân tán kỳ hạn không phải “cho không”. Kỳ hạn càng nhiều thì thị trường càng manh mún, độ sâu tại từng ngày đáo hạn riêng lẻ càng mỏng; và càng đến gần đáo hạn, càng là giai đoạn chịu áp lực cao của việc hoàn trả và thanh toán tập trung, nên áp lực dòng tiền vào ngày đó lại càng bị khuếch đại. Lệch nhịp là điều tốt, nhưng ngay khoảnh khắc “lệch nhịp”, đó cũng là một bài kiểm tra mới.
Vì vậy, tôi sẽ tập trung xem: tài sản với các kỳ hạn khác nhau trong các tình huống cực đoan có thực sự lệch nhịp khiến rủi ro không xảy ra đồng loạt không; ngày đáo hạn có bị tập trung quá mức vào một vài ngày nhất định không; và áp lực hoàn trả khi sắp đáo hạn có thể được thị trường hấp thụ một cách êm thấm hay không. Ba điều này hiểu rõ rồi, tôi mới cảm thấy cấu trúc kỳ hạn của TermMax không chỉ “khóa” lãi suất — mà thực sự là dàn trải rủi ro ra.
#termmax
Cho vay và vay mượn trên chuỗi nhìn có vẻ là một “ngành kinh doanh phân tán” — các giao thức khác nhau, tài sản thế chấp khác nhau, thị trường khác nhau, dường như mỗi bên tự chơi theo cách riêng. Nhưng nếu gom rủi ro lại để nhìn tổng thể, nó có thể là một trong những ngành kinh doanh tập trung nhất trong DeFi: toàn bộ dòng vốn đều đặt cược vào cùng một loại tài sản thế chấp, dùng chung cùng một cơ chế thanh lý, và cũng chia sẻ cùng một thời điểm mong manh nhất. Khi xu hướng đảo ngược, mọi người đều gặp sự cố vào cùng một ngày, và vì cùng một nguyên nhân.$1000RATS
Trong tài chính truyền thống để đối phó với sự “tập trung” như vậy, dựa vào thời gian. Tổ chức sẽ không dồn tất cả tiền vào cùng một kỳ hạn — có người đặt ba tháng, có người đặt một năm, có người đặt mười năm; các tài sản đáo hạn vào các ngày khác nhau một cách tự nhiên sẽ phân tán thời điểm xảy ra sự cố. Cách thức dùng thời gian để phân tán rủi ro này trên chuỗi gần như là một khoảng trống: mọi người chỉ có “lãi suất tại thời điểm này”, không có “sắp xếp cho một ngày nào đó trong tương lai”.$CLO
@TermMax Điều khiến tôi nghĩ lại và hiểu rõ hơn điểm này là cấu trúc kỳ hạn của nó. Một tài sản thu nhập cố định với ngày đáo hạn khác nhau, tự thân nó đã là một “bộ điều hòa tránh dồn rủi ro theo lịch” — tiền đáo hạn sau ba tháng của bạn và tiền đáo hạn sau một năm của người khác sẽ không chen chúc vào cùng một ngày để hoàn trả, cùng một ngày để thanh lý. Dù toàn thị trường có xấu đi, chỉ cần các kỳ hạn được lệch nhau thì cũng sẽ không xảy ra cảnh tất cả mọi người cùng giẫm trúng lúc trống rỗng.
Khi nhìn thấu tầng này, tôi mới nhận ra chiều “kỳ hạn” trên chuỗi hiếm đến mức nào. Nó không chỉ làm lãi suất chắc chắn hơn, mà còn bổ sung cho tài sản trên chuỗi một thứ mà tài chính truyền thống đã có từ lâu: dùng thời gian để dàn trải rủi ro, thay vì để mọi rủi ro bị dồn vào một điểm.
Tất nhiên, phân tán kỳ hạn không phải “cho không”. Kỳ hạn càng nhiều thì thị trường càng manh mún, độ sâu tại từng ngày đáo hạn riêng lẻ càng mỏng; và càng đến gần đáo hạn, càng là giai đoạn chịu áp lực cao của việc hoàn trả và thanh toán tập trung, nên áp lực dòng tiền vào ngày đó lại càng bị khuếch đại. Lệch nhịp là điều tốt, nhưng ngay khoảnh khắc “lệch nhịp”, đó cũng là một bài kiểm tra mới.
Vì vậy, tôi sẽ tập trung xem: tài sản với các kỳ hạn khác nhau trong các tình huống cực đoan có thực sự lệch nhịp khiến rủi ro không xảy ra đồng loạt không; ngày đáo hạn có bị tập trung quá mức vào một vài ngày nhất định không; và áp lực hoàn trả khi sắp đáo hạn có thể được thị trường hấp thụ một cách êm thấm hay không. Ba điều này hiểu rõ rồi, tôi mới cảm thấy cấu trúc kỳ hạn của TermMax không chỉ “khóa” lãi suất — mà thực sự là dàn trải rủi ro ra.
#termmax
Trong tài chính truyền thống để đối phó với sự “tập trung” như vậy, dựa vào thời gian. Tổ chức sẽ không dồn tất cả tiền vào cùng một kỳ hạn — có người đặt ba tháng, có người đặt một năm, có người đặt mười năm; các tài sản đáo hạn vào các ngày khác nhau một cách tự nhiên sẽ phân tán thời điểm xảy ra sự cố. Cách thức dùng thời gian để phân tán rủi ro này trên chuỗi gần như là một khoảng trống: mọi người chỉ có “lãi suất tại thời điểm này”, không có “sắp xếp cho một ngày nào đó trong tương lai”.$CLO
@TermMax Điều khiến tôi nghĩ lại và hiểu rõ hơn điểm này là cấu trúc kỳ hạn của nó. Một tài sản thu nhập cố định với ngày đáo hạn khác nhau, tự thân nó đã là một “bộ điều hòa tránh dồn rủi ro theo lịch” — tiền đáo hạn sau ba tháng của bạn và tiền đáo hạn sau một năm của người khác sẽ không chen chúc vào cùng một ngày để hoàn trả, cùng một ngày để thanh lý. Dù toàn thị trường có xấu đi, chỉ cần các kỳ hạn được lệch nhau thì cũng sẽ không xảy ra cảnh tất cả mọi người cùng giẫm trúng lúc trống rỗng.
Khi nhìn thấu tầng này, tôi mới nhận ra chiều “kỳ hạn” trên chuỗi hiếm đến mức nào. Nó không chỉ làm lãi suất chắc chắn hơn, mà còn bổ sung cho tài sản trên chuỗi một thứ mà tài chính truyền thống đã có từ lâu: dùng thời gian để dàn trải rủi ro, thay vì để mọi rủi ro bị dồn vào một điểm.
Tất nhiên, phân tán kỳ hạn không phải “cho không”. Kỳ hạn càng nhiều thì thị trường càng manh mún, độ sâu tại từng ngày đáo hạn riêng lẻ càng mỏng; và càng đến gần đáo hạn, càng là giai đoạn chịu áp lực cao của việc hoàn trả và thanh toán tập trung, nên áp lực dòng tiền vào ngày đó lại càng bị khuếch đại. Lệch nhịp là điều tốt, nhưng ngay khoảnh khắc “lệch nhịp”, đó cũng là một bài kiểm tra mới.
Vì vậy, tôi sẽ tập trung xem: tài sản với các kỳ hạn khác nhau trong các tình huống cực đoan có thực sự lệch nhịp khiến rủi ro không xảy ra đồng loạt không; ngày đáo hạn có bị tập trung quá mức vào một vài ngày nhất định không; và áp lực hoàn trả khi sắp đáo hạn có thể được thị trường hấp thụ một cách êm thấm hay không. Ba điều này hiểu rõ rồi, tôi mới cảm thấy cấu trúc kỳ hạn của TermMax không chỉ “khóa” lãi suất — mà thực sự là dàn trải rủi ro ra.
#termmax
6
241
·
--
Đã xác minh
Tài trợ trong thế giới thực, phần lớn là lãi suất cố định. Thế chấp là “khóa chặt”, trái phiếu doanh nghiệp cũng “khóa chặt”, vì với bất kỳ người nào làm ngân sách thì “có thể dự đoán” thường quan trọng hơn “rẻ”.
Nhưng trên chuỗi thì ngược lại. Ở các giao thức như Aave, Compound, lãi suất biến động theo mức sử dụng của nhóm thanh khoản—hôm nay 5%, ngày mai 8%, rồi ngày kia lại về 3%. Người đi vay không biết chi phí, người cho vay không biết lợi nhuận, và dòng tiền hoàn toàn không thể lên kế hoạch. $GPS
@termmax bù đắp chính phần chênh lệch này. Việc nó làm không phức tạp: biến “một khoảng thời gian trong tương lai, với một lãi suất cố định nào đó” thành thứ có thể khóa lại, để người đi vay biết chi phí, người cho vay biết lợi nhuận, và vẫn giữ nguyên cho đến ngày đáo hạn. $ACE
Giá trị này thường bị che lấp bởi câu chuyện “lợi suất có cao không”. Điểm bán hàng thực sự của lãi suất cố định từ trước đến nay không phải là cao hơn, mà là chắc chắn. Chắc chắn có nghĩa là có thể lập ngân sách, có thể khớp kỳ hạn, và biến các quyết định đầu cơ một lần thành các hành động vận hành có thể lặp lại. Cầm lãi suất thả nổi là đang cược vào hướng đi; khóa lãi suất cố định là quản trị dòng tiền—thực ra là hai kiểu người hoàn toàn khác nhau.
Tuy nhiên điều đó không có nghĩa là lãi suất cố định “cao cấp hơn”. Nó chỉ là gắn một mức giá cho “sự không chắc chắn”. Thứ bạn trả cho sự chắc chắn chính là phần chênh lệch giữa lãi suất cố định và lãi suất thả nổi. Khi lãi suất đi xuống, người đã khóa lãi suất cao sẽ thấy mình bị thiệt; khi lãi suất đi lên, người không khóa sẽ hối hận. Bản thân sự chắc chắn có chi phí; bạn có muốn trả hay không phụ thuộc vào việc bạn đang nắm “tiền nhàn rỗi” hay “tiền cần phải trả”.
Vì vậy, khi đánh giá một giao thức lãi suất cố định có đáng không, tôi không nhìn vào việc nó công bố APR cao đến mức nào, mà là liệu nó có thể ổn định và liên tục đưa ra các lựa chọn khóa lãi suất cho nhiều kỳ hạn khác nhau hay không. Chỉ khi một người ở bất kỳ thời điểm nào cũng có thể tìm thấy “kỳ hạn mà mình muốn”, thì lãi suất cố định mới thực sự đi vào cuộc sống, chứ không chỉ là thêm một cổng vào cho người ta bốc đồng đặt lệnh theo lợi suất. #termmax
Tài trợ trong thế giới thực, phần lớn là lãi suất cố định. Thế chấp là “khóa chặt”, trái phiếu doanh nghiệp cũng “khóa chặt”, vì với bất kỳ người nào làm ngân sách thì “có thể dự đoán” thường quan trọng hơn “rẻ”.
Nhưng trên chuỗi thì ngược lại. Ở các giao thức như Aave, Compound, lãi suất biến động theo mức sử dụng của nhóm thanh khoản—hôm nay 5%, ngày mai 8%, rồi ngày kia lại về 3%. Người đi vay không biết chi phí, người cho vay không biết lợi nhuận, và dòng tiền hoàn toàn không thể lên kế hoạch. $GPS
@TermMax bù đắp chính phần chênh lệch này. Việc nó làm không phức tạp: biến “một khoảng thời gian trong tương lai, với một lãi suất cố định nào đó” thành thứ có thể khóa lại, để người đi vay biết chi phí, người cho vay biết lợi nhuận, và vẫn giữ nguyên cho đến ngày đáo hạn. $ACE
Giá trị này thường bị che lấp bởi câu chuyện “lợi suất có cao không”. Điểm bán hàng thực sự của lãi suất cố định từ trước đến nay không phải là cao hơn, mà là chắc chắn. Chắc chắn có nghĩa là có thể lập ngân sách, có thể khớp kỳ hạn, và biến các quyết định đầu cơ một lần thành các hành động vận hành có thể lặp lại. Cầm lãi suất thả nổi là đang cược vào hướng đi; khóa lãi suất cố định là quản trị dòng tiền—thực ra là hai kiểu người hoàn toàn khác nhau.
Tuy nhiên điều đó không có nghĩa là lãi suất cố định “cao cấp hơn”. Nó chỉ là gắn một mức giá cho “sự không chắc chắn”. Thứ bạn trả cho sự chắc chắn chính là phần chênh lệch giữa lãi suất cố định và lãi suất thả nổi. Khi lãi suất đi xuống, người đã khóa lãi suất cao sẽ thấy mình bị thiệt; khi lãi suất đi lên, người không khóa sẽ hối hận. Bản thân sự chắc chắn có chi phí; bạn có muốn trả hay không phụ thuộc vào việc bạn đang nắm “tiền nhàn rỗi” hay “tiền cần phải trả”.
Vì vậy, khi đánh giá một giao thức lãi suất cố định có đáng không, tôi không nhìn vào việc nó công bố APR cao đến mức nào, mà là liệu nó có thể ổn định và liên tục đưa ra các lựa chọn khóa lãi suất cho nhiều kỳ hạn khác nhau hay không. Chỉ khi một người ở bất kỳ thời điểm nào cũng có thể tìm thấy “kỳ hạn mà mình muốn”, thì lãi suất cố định mới thực sự đi vào cuộc sống, chứ không chỉ là thêm một cổng vào cho người ta bốc đồng đặt lệnh theo lợi suất. #termmax
Nhưng trên chuỗi thì ngược lại. Ở các giao thức như Aave, Compound, lãi suất biến động theo mức sử dụng của nhóm thanh khoản—hôm nay 5%, ngày mai 8%, rồi ngày kia lại về 3%. Người đi vay không biết chi phí, người cho vay không biết lợi nhuận, và dòng tiền hoàn toàn không thể lên kế hoạch. $GPS
@TermMax bù đắp chính phần chênh lệch này. Việc nó làm không phức tạp: biến “một khoảng thời gian trong tương lai, với một lãi suất cố định nào đó” thành thứ có thể khóa lại, để người đi vay biết chi phí, người cho vay biết lợi nhuận, và vẫn giữ nguyên cho đến ngày đáo hạn. $ACE
Giá trị này thường bị che lấp bởi câu chuyện “lợi suất có cao không”. Điểm bán hàng thực sự của lãi suất cố định từ trước đến nay không phải là cao hơn, mà là chắc chắn. Chắc chắn có nghĩa là có thể lập ngân sách, có thể khớp kỳ hạn, và biến các quyết định đầu cơ một lần thành các hành động vận hành có thể lặp lại. Cầm lãi suất thả nổi là đang cược vào hướng đi; khóa lãi suất cố định là quản trị dòng tiền—thực ra là hai kiểu người hoàn toàn khác nhau.
Tuy nhiên điều đó không có nghĩa là lãi suất cố định “cao cấp hơn”. Nó chỉ là gắn một mức giá cho “sự không chắc chắn”. Thứ bạn trả cho sự chắc chắn chính là phần chênh lệch giữa lãi suất cố định và lãi suất thả nổi. Khi lãi suất đi xuống, người đã khóa lãi suất cao sẽ thấy mình bị thiệt; khi lãi suất đi lên, người không khóa sẽ hối hận. Bản thân sự chắc chắn có chi phí; bạn có muốn trả hay không phụ thuộc vào việc bạn đang nắm “tiền nhàn rỗi” hay “tiền cần phải trả”.
Vì vậy, khi đánh giá một giao thức lãi suất cố định có đáng không, tôi không nhìn vào việc nó công bố APR cao đến mức nào, mà là liệu nó có thể ổn định và liên tục đưa ra các lựa chọn khóa lãi suất cho nhiều kỳ hạn khác nhau hay không. Chỉ khi một người ở bất kỳ thời điểm nào cũng có thể tìm thấy “kỳ hạn mà mình muốn”, thì lãi suất cố định mới thực sự đi vào cuộc sống, chứ không chỉ là thêm một cổng vào cho người ta bốc đồng đặt lệnh theo lợi suất. #termmax
8
783
·
--
🎙️ Trò chuyện về giao dịch và đầu tư định kỳ BNB giao ngay!

Kết thúc
03 giờ 15 phút 50 giây
16.4k
30
45
·
--
🎙️ Chứng khoán Mỹ lại “điên” rồi, dự đoán xem phiên mở cửa sẽ diễn biến thế nào?

Kết thúc
02 giờ 35 phút 59 giây
10.8k
20
27
·
--
Gần đây tôi cứ chăm chú vào việc theo dõi bảng giá @Dusk_Foundation thì thấy một vài chỗ “vênh vẹo” ngày càng rõ hơn: dự án vẫn cứ tiến lên phía trước, nhưng sau khi “tin tức ra đời” thì rốt cuộc có thứ gì đó trên chuỗi đỡ lấy được không—dường như chẳng ai nghiêm túc tính toán.
Tháng 8, DuskEVM Testnet ra mắt. Bộ công cụ quen thuộc của nhà phát triển có thể dùng ngay—tin tốt là có thật. Nhưng tôi thấy dự án từ trước đến nay không quan tâm tin tức đủ “dọa” được bao nhiêu; điều tôi quan tâm hơn là: sau khi tin ra, trên chuỗi có hoạt động thực sự kéo dài theo không. Testnet sôi động không đồng nghĩa với việc mainnet có nghiệp vụ—trên website đã liệt kê sẵn Chain ID, RPC và địa chỉ trình duyệt cho mainnet, nhưng trong tài liệu thì các địa chỉ được đưa ra từng bị lỗi 404; danh sách sản phẩm lại vẫn gắn Testnet. Điều này không có nghĩa là dự án không làm việc—thông số hoàn toàn có thể được “đặt chỗ” trước; nhưng “dự định kiến trúc sẽ nối như vậy” và “công chúng dùng ổn định được” là hai chuyện khác nhau. Cái trước trả lời kế hoạch; còn cái sau mới trả lời là có ai thực sự dùng hay không.$AIO
Về mặt dữ liệu, tôi ngược lại càng chú ý đến chuỗi. Số địa chỉ hoạt động đang dần tích lũy; sau khi cầu hai chiều lên thì hoạt động trên chuỗi có tăng—điều đó là thật. Nhưng tỉ lệ đặt cược nhìn không hề thấp; xem kỹ thì chủ yếu dựa vào bên vận hành nút để chống đỡ. Nếu sang năm nữa mà các ứng dụng thật sự chạy nghiệp vụ cốt lõi qua kênh mã hóa vẫn còn trống, thì mức định giá của “bảng” này sẽ trượt về kiểu “một chuỗi EVM gắn thêm lớp vỏ quyền riêng tư”. Khi câu chuyện như vậy xuất hiện thì nửa định vị hiện tại đã bị sụp đổ.
Thứ cần kiểm chứng thật sự là năng lực tiếp nhận. Một ngày nào đó, khi lô tài sản đầu tiên của các tổ chức đổ lên, đơn hàng có ập vào cùng lúc không—phía thực thi trên chuỗi và phía giao dịch có chịu được không: Hedger thực thi bí mật ở tải thực có trụ được không, phía thanh toán có xử lý theo lô hàng loạt được không, việc hủy lệnh rồi treo lại có trơn tru hay không. Những thứ này mới quyết định liệu một đợt lợi tốt có biến thành dòng tiền thật hay không, chứ không phải chỉ là “nóng lên rồi đi vòng”.
Vì vậy, với $DUSK , nghi ngờ lớn nhất của tôi giờ không còn là “câu chuyện có kể hay không”, mà là “khi câu chuyện rơi xuống thực tế thì trên chuỗi rốt cuộc có đỡ được hay không”. Tin tức có thể tạo lực đẩy, nhưng nhu cầu thực chỉ công nhận hai thứ—chạy được trên chuỗi, tiền vào được rồi ra được. Chừng nào hai thứ đó chưa được dữ liệu xác nhận, thì dù có thêm bao nhiêu lợi tốt, cũng chỉ là lời mời dành cho kẻ đầu cơ.#dusk
Gần đây tôi cứ chăm chú vào việc theo dõi bảng giá @Dusk thì thấy một vài chỗ “vênh vẹo” ngày càng rõ hơn: dự án vẫn cứ tiến lên phía trước, nhưng sau khi “tin tức ra đời” thì rốt cuộc có thứ gì đó trên chuỗi đỡ lấy được không—dường như chẳng ai nghiêm túc tính toán.
Tháng 8, DuskEVM Testnet ra mắt. Bộ công cụ quen thuộc của nhà phát triển có thể dùng ngay—tin tốt là có thật. Nhưng tôi thấy dự án từ trước đến nay không quan tâm tin tức đủ “dọa” được bao nhiêu; điều tôi quan tâm hơn là: sau khi tin ra, trên chuỗi có hoạt động thực sự kéo dài theo không. Testnet sôi động không đồng nghĩa với việc mainnet có nghiệp vụ—trên website đã liệt kê sẵn Chain ID, RPC và địa chỉ trình duyệt cho mainnet, nhưng trong tài liệu thì các địa chỉ được đưa ra từng bị lỗi 404; danh sách sản phẩm lại vẫn gắn Testnet. Điều này không có nghĩa là dự án không làm việc—thông số hoàn toàn có thể được “đặt chỗ” trước; nhưng “dự định kiến trúc sẽ nối như vậy” và “công chúng dùng ổn định được” là hai chuyện khác nhau. Cái trước trả lời kế hoạch; còn cái sau mới trả lời là có ai thực sự dùng hay không.$AIO
Về mặt dữ liệu, tôi ngược lại càng chú ý đến chuỗi. Số địa chỉ hoạt động đang dần tích lũy; sau khi cầu hai chiều lên thì hoạt động trên chuỗi có tăng—điều đó là thật. Nhưng tỉ lệ đặt cược nhìn không hề thấp; xem kỹ thì chủ yếu dựa vào bên vận hành nút để chống đỡ. Nếu sang năm nữa mà các ứng dụng thật sự chạy nghiệp vụ cốt lõi qua kênh mã hóa vẫn còn trống, thì mức định giá của “bảng” này sẽ trượt về kiểu “một chuỗi EVM gắn thêm lớp vỏ quyền riêng tư”. Khi câu chuyện như vậy xuất hiện thì nửa định vị hiện tại đã bị sụp đổ.
Thứ cần kiểm chứng thật sự là năng lực tiếp nhận. Một ngày nào đó, khi lô tài sản đầu tiên của các tổ chức đổ lên, đơn hàng có ập vào cùng lúc không—phía thực thi trên chuỗi và phía giao dịch có chịu được không: Hedger thực thi bí mật ở tải thực có trụ được không, phía thanh toán có xử lý theo lô hàng loạt được không, việc hủy lệnh rồi treo lại có trơn tru hay không. Những thứ này mới quyết định liệu một đợt lợi tốt có biến thành dòng tiền thật hay không, chứ không phải chỉ là “nóng lên rồi đi vòng”.
Vì vậy, với $DUSK , nghi ngờ lớn nhất của tôi giờ không còn là “câu chuyện có kể hay không”, mà là “khi câu chuyện rơi xuống thực tế thì trên chuỗi rốt cuộc có đỡ được hay không”. Tin tức có thể tạo lực đẩy, nhưng nhu cầu thực chỉ công nhận hai thứ—chạy được trên chuỗi, tiền vào được rồi ra được. Chừng nào hai thứ đó chưa được dữ liệu xác nhận, thì dù có thêm bao nhiêu lợi tốt, cũng chỉ là lời mời dành cho kẻ đầu cơ.#dusk
Tháng 8, DuskEVM Testnet ra mắt. Bộ công cụ quen thuộc của nhà phát triển có thể dùng ngay—tin tốt là có thật. Nhưng tôi thấy dự án từ trước đến nay không quan tâm tin tức đủ “dọa” được bao nhiêu; điều tôi quan tâm hơn là: sau khi tin ra, trên chuỗi có hoạt động thực sự kéo dài theo không. Testnet sôi động không đồng nghĩa với việc mainnet có nghiệp vụ—trên website đã liệt kê sẵn Chain ID, RPC và địa chỉ trình duyệt cho mainnet, nhưng trong tài liệu thì các địa chỉ được đưa ra từng bị lỗi 404; danh sách sản phẩm lại vẫn gắn Testnet. Điều này không có nghĩa là dự án không làm việc—thông số hoàn toàn có thể được “đặt chỗ” trước; nhưng “dự định kiến trúc sẽ nối như vậy” và “công chúng dùng ổn định được” là hai chuyện khác nhau. Cái trước trả lời kế hoạch; còn cái sau mới trả lời là có ai thực sự dùng hay không.$AIO
Về mặt dữ liệu, tôi ngược lại càng chú ý đến chuỗi. Số địa chỉ hoạt động đang dần tích lũy; sau khi cầu hai chiều lên thì hoạt động trên chuỗi có tăng—điều đó là thật. Nhưng tỉ lệ đặt cược nhìn không hề thấp; xem kỹ thì chủ yếu dựa vào bên vận hành nút để chống đỡ. Nếu sang năm nữa mà các ứng dụng thật sự chạy nghiệp vụ cốt lõi qua kênh mã hóa vẫn còn trống, thì mức định giá của “bảng” này sẽ trượt về kiểu “một chuỗi EVM gắn thêm lớp vỏ quyền riêng tư”. Khi câu chuyện như vậy xuất hiện thì nửa định vị hiện tại đã bị sụp đổ.
Thứ cần kiểm chứng thật sự là năng lực tiếp nhận. Một ngày nào đó, khi lô tài sản đầu tiên của các tổ chức đổ lên, đơn hàng có ập vào cùng lúc không—phía thực thi trên chuỗi và phía giao dịch có chịu được không: Hedger thực thi bí mật ở tải thực có trụ được không, phía thanh toán có xử lý theo lô hàng loạt được không, việc hủy lệnh rồi treo lại có trơn tru hay không. Những thứ này mới quyết định liệu một đợt lợi tốt có biến thành dòng tiền thật hay không, chứ không phải chỉ là “nóng lên rồi đi vòng”.
Vì vậy, với $DUSK , nghi ngờ lớn nhất của tôi giờ không còn là “câu chuyện có kể hay không”, mà là “khi câu chuyện rơi xuống thực tế thì trên chuỗi rốt cuộc có đỡ được hay không”. Tin tức có thể tạo lực đẩy, nhưng nhu cầu thực chỉ công nhận hai thứ—chạy được trên chuỗi, tiền vào được rồi ra được. Chừng nào hai thứ đó chưa được dữ liệu xác nhận, thì dù có thêm bao nhiêu lợi tốt, cũng chỉ là lời mời dành cho kẻ đầu cơ.#dusk
8
584
·
--
Tôi đề cử người dẫn đơn tiền “thông minh” mà tôi cho là kho báu: <Lý Phi Vũ>. Anh ấy là một game thủ phiên bản “Đạo giản chí hư” ở mức độ cực hạn. Vừa xuất hiện là đã khiến người ta phải chú ý ngay. Mục sở thích tài sản sạch sẽ đến mức khiến người khác kinh ngạc—BTC chiếm 100%, toàn bộ vị thế chỉ làm duy nhất một sản phẩm: một loại “bánh” (USDT/coin theo ngữ cảnh). Sự tập trung đến cực đoan này, giữa bạt ngàn các token hoa mỹ rực rỡ, lại càng cho thấy anh ấy điềm tĩnh và chuyên nghiệp. Người khác muốn chộp đủ thứ, còn anh ấy lại chỉ chuyên sâu vào đường đua cốt lõi nhất, kiếm tiền theo cách đơn giản nhất nhưng nền tảng nhất. Sự vững vàng ấy chính là phẩm chất hiếm của một trader đẳng cấp
Trong 30 ngày gần đây, lợi nhuận đạt +37.24%, kiểm soát mức sụt giảm ở 8.24%, và cả tháng anh ấy chỉ mở đúng 4 lệnh, tỷ lệ thắng tới 75%—3 lệnh đều thắng. Điều này có nghĩa là mỗi lần anh ấy ra tay đều là đòn đánh suy nghĩ kỹ lưỡng, chọn ít nhưng chắc thắng, không bỏ lỡ cơ hội nào. Phong cách kỷ luật đến cực hạn như vậy lại chính là thứ mà phần lớn nhà đầu tư cá nhân thiếu nhất. Theo anh ấy, bạn không chỉ học được cách kiếm tiền, mà còn là một “triết lý giao dịch: ít ra lệnh, nhiều cơ hội thắng”.
Hơn nữa, hãy nhìn xem anh ấy dồn gần như toàn bộ tài sản của mình vào chính mình: tiền ký quỹ dẫn đơn 57,628 USD, gần như full vốn bám theo chiến lược của mình. Thắng thì chia 10% lợi nhuận, thua thì anh ấy tự chịu lỗ trước—trách nhiệm “tiền thật việc thật” này đem lại niềm tin lớn nhất. Chỉ cần 10 USDT là theo được, không có rào cản gia nhập, ai cũng có thể cùng vị người chơi BTC tập trung này bố trí từng giai đoạn của thị trường “bánh”.
Nếu bạn cũng tin rằng BTC mới là tài sản đáng để đào sâu lâu dài nhất của thị trường, lại muốn giao việc giao dịch phức tạp cho người chuyên nghiệp, thì Lý Phi Vũ chính là lựa chọn được “may đo” cho bạn. #币安聪明钱跟单
Tôi đề cử người dẫn đơn tiền “thông minh” mà tôi cho là kho báu: <Lý Phi Vũ>. Anh ấy là một game thủ phiên bản “Đạo giản chí hư” ở mức độ cực hạn. Vừa xuất hiện là đã khiến người ta phải chú ý ngay. Mục sở thích tài sản sạch sẽ đến mức khiến người khác kinh ngạc—BTC chiếm 100%, toàn bộ vị thế chỉ làm duy nhất một sản phẩm: một loại “bánh” (USDT/coin theo ngữ cảnh). Sự tập trung đến cực đoan này, giữa bạt ngàn các token hoa mỹ rực rỡ, lại càng cho thấy anh ấy điềm tĩnh và chuyên nghiệp. Người khác muốn chộp đủ thứ, còn anh ấy lại chỉ chuyên sâu vào đường đua cốt lõi nhất, kiếm tiền theo cách đơn giản nhất nhưng nền tảng nhất. Sự vững vàng ấy chính là phẩm chất hiếm của một trader đẳng cấp
Trong 30 ngày gần đây, lợi nhuận đạt +37.24%, kiểm soát mức sụt giảm ở 8.24%, và cả tháng anh ấy chỉ mở đúng 4 lệnh, tỷ lệ thắng tới 75%—3 lệnh đều thắng. Điều này có nghĩa là mỗi lần anh ấy ra tay đều là đòn đánh suy nghĩ kỹ lưỡng, chọn ít nhưng chắc thắng, không bỏ lỡ cơ hội nào. Phong cách kỷ luật đến cực hạn như vậy lại chính là thứ mà phần lớn nhà đầu tư cá nhân thiếu nhất. Theo anh ấy, bạn không chỉ học được cách kiếm tiền, mà còn là một “triết lý giao dịch: ít ra lệnh, nhiều cơ hội thắng”.
Hơn nữa, hãy nhìn xem anh ấy dồn gần như toàn bộ tài sản của mình vào chính mình: tiền ký quỹ dẫn đơn 57,628 USD, gần như full vốn bám theo chiến lược của mình. Thắng thì chia 10% lợi nhuận, thua thì anh ấy tự chịu lỗ trước—trách nhiệm “tiền thật việc thật” này đem lại niềm tin lớn nhất. Chỉ cần 10 USDT là theo được, không có rào cản gia nhập, ai cũng có thể cùng vị người chơi BTC tập trung này bố trí từng giai đoạn của thị trường “bánh”.
Nếu bạn cũng tin rằng BTC mới là tài sản đáng để đào sâu lâu dài nhất của thị trường, lại muốn giao việc giao dịch phức tạp cho người chuyên nghiệp, thì Lý Phi Vũ chính là lựa chọn được “may đo” cho bạn. #币安聪明钱跟单
Trong 30 ngày gần đây, lợi nhuận đạt +37.24%, kiểm soát mức sụt giảm ở 8.24%, và cả tháng anh ấy chỉ mở đúng 4 lệnh, tỷ lệ thắng tới 75%—3 lệnh đều thắng. Điều này có nghĩa là mỗi lần anh ấy ra tay đều là đòn đánh suy nghĩ kỹ lưỡng, chọn ít nhưng chắc thắng, không bỏ lỡ cơ hội nào. Phong cách kỷ luật đến cực hạn như vậy lại chính là thứ mà phần lớn nhà đầu tư cá nhân thiếu nhất. Theo anh ấy, bạn không chỉ học được cách kiếm tiền, mà còn là một “triết lý giao dịch: ít ra lệnh, nhiều cơ hội thắng”.
Hơn nữa, hãy nhìn xem anh ấy dồn gần như toàn bộ tài sản của mình vào chính mình: tiền ký quỹ dẫn đơn 57,628 USD, gần như full vốn bám theo chiến lược của mình. Thắng thì chia 10% lợi nhuận, thua thì anh ấy tự chịu lỗ trước—trách nhiệm “tiền thật việc thật” này đem lại niềm tin lớn nhất. Chỉ cần 10 USDT là theo được, không có rào cản gia nhập, ai cũng có thể cùng vị người chơi BTC tập trung này bố trí từng giai đoạn của thị trường “bánh”.
Nếu bạn cũng tin rằng BTC mới là tài sản đáng để đào sâu lâu dài nhất của thị trường, lại muốn giao việc giao dịch phức tạp cho người chuyên nghiệp, thì Lý Phi Vũ chính là lựa chọn được “may đo” cho bạn. #币安聪明钱跟单
币安Binance华语
·
--
👀 Tìm người khắp mạng: Ai là “bảo vật” bạn giấu trong ví—nhân viên dẫn đơn tiền thông minh của bạn?
Sàn Binance “tín hiệu theo dõi” tiền thông minh đã ra mắt, hỗ trợ xem hiệu suất của nhà giao dịch và thực hiện giao dịch tự động theo lệnh.
Hãy RT và giới thiệu các “nhà giao dịch bảo vật” trên Binance bằng tiền thông minh theo dõi #BinanceSmartMoney, hoặc chia sẻ trải nghiệm của bạn về việc dẫn đơn/hay theo lệnh theo hợp đồng—chỉ cần vậy là có thể tham gia sự kiện! Cũng rất hoan nghênh nhà giao dịch tự đề cử👏
🎁 20 câu trả lời chia sẻ chất lượng có thể chia nhau 1000USDT
Nhà giao dịch xuất sắc xứng đáng được nhìn thấy—chờ bạn chia sẻ 😎
Sàn Binance “tín hiệu theo dõi” tiền thông minh đã ra mắt, hỗ trợ xem hiệu suất của nhà giao dịch và thực hiện giao dịch tự động theo lệnh.
Hãy RT và giới thiệu các “nhà giao dịch bảo vật” trên Binance bằng tiền thông minh theo dõi #BinanceSmartMoney, hoặc chia sẻ trải nghiệm của bạn về việc dẫn đơn/hay theo lệnh theo hợp đồng—chỉ cần vậy là có thể tham gia sự kiện! Cũng rất hoan nghênh nhà giao dịch tự đề cử👏
🎁 20 câu trả lời chia sẻ chất lượng có thể chia nhau 1000USDT
Nhà giao dịch xuất sắc xứng đáng được nhìn thấy—chờ bạn chia sẻ 😎
61
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
905,376 lượt xem
3,107 đang thảo luận
Ngày 5/45: Sức mạnh đến từ sự kiên trì từng chút một
Ngày thứ 5 của hành trình 45 ngày tự do tài chính, mình vẫn tiếp tục duy trì thói quen mua 50 USD Bitcoin. Hôm nay $BTC có giảm nhẹ gần 1% nhưng thật sự không còn khiến mình quá bận tâm nữa. Cái cảm giác kiên trì làm điều đúng đắn, dù nhỏ thôi, nó tạo ra một sự bình yên lạ.
Nhìn lại 5 ngày đã qua, mỗi ngày một chút, mình nhận ra sức mạnh không nằm ở việc đoán đỉnh hay đáy, mà nằm ở sự đều đặn. Cứ túc tắc tích lũy, chẳng cần quá để ý bảng giá xanh đỏ làm gì. Cái cảm giác mình đang xây dựng một cái gì đó bền vững, từng viên gạch một, nó hay lắm.
Đôi khi chỉ cần kiên nhẫn làm đúng một việc nhỏ mỗi ngày, mình tin kết quả sẽ đến. Bạn có thấy thế không, những người bạn đồng hành của mình?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #BigBangThesis
HotLike Team
·0 lượt thích
·138 lượt xem
TheoDõiFOMC
82,350 lượt xem
542 đang thảo luận
TinFed
72,573 lượt xem
342 đang thảo luận