
倾听视野
3.2k Bài đăng
倾听视野
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
不卷嘴炮,只卷信息差。老韭8年,从来不盲猜,只看趋势。跟我一起,别走错方向。
400 Đang theo dõi
41.8K+ Người theo dõi
26.9K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
Live
·
--
Đã xác minh
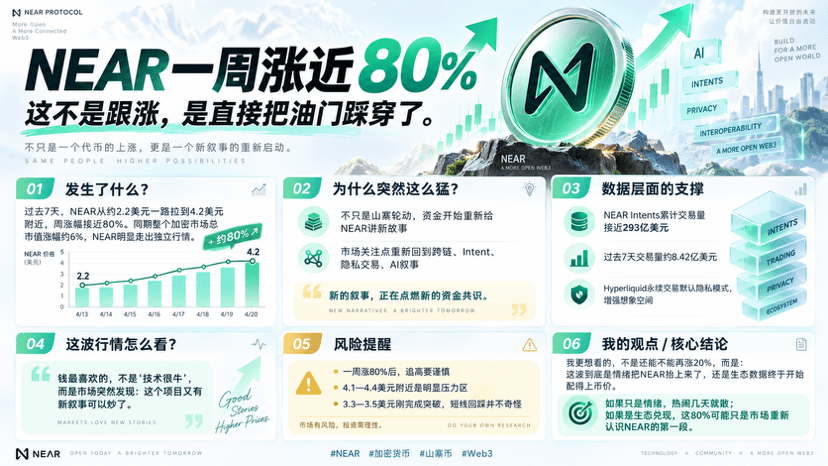
#NEAR一周涨近80%
Đây không phải “theo sau đà tăng”, mà là trực tiếp đạp ga hết cỡ.
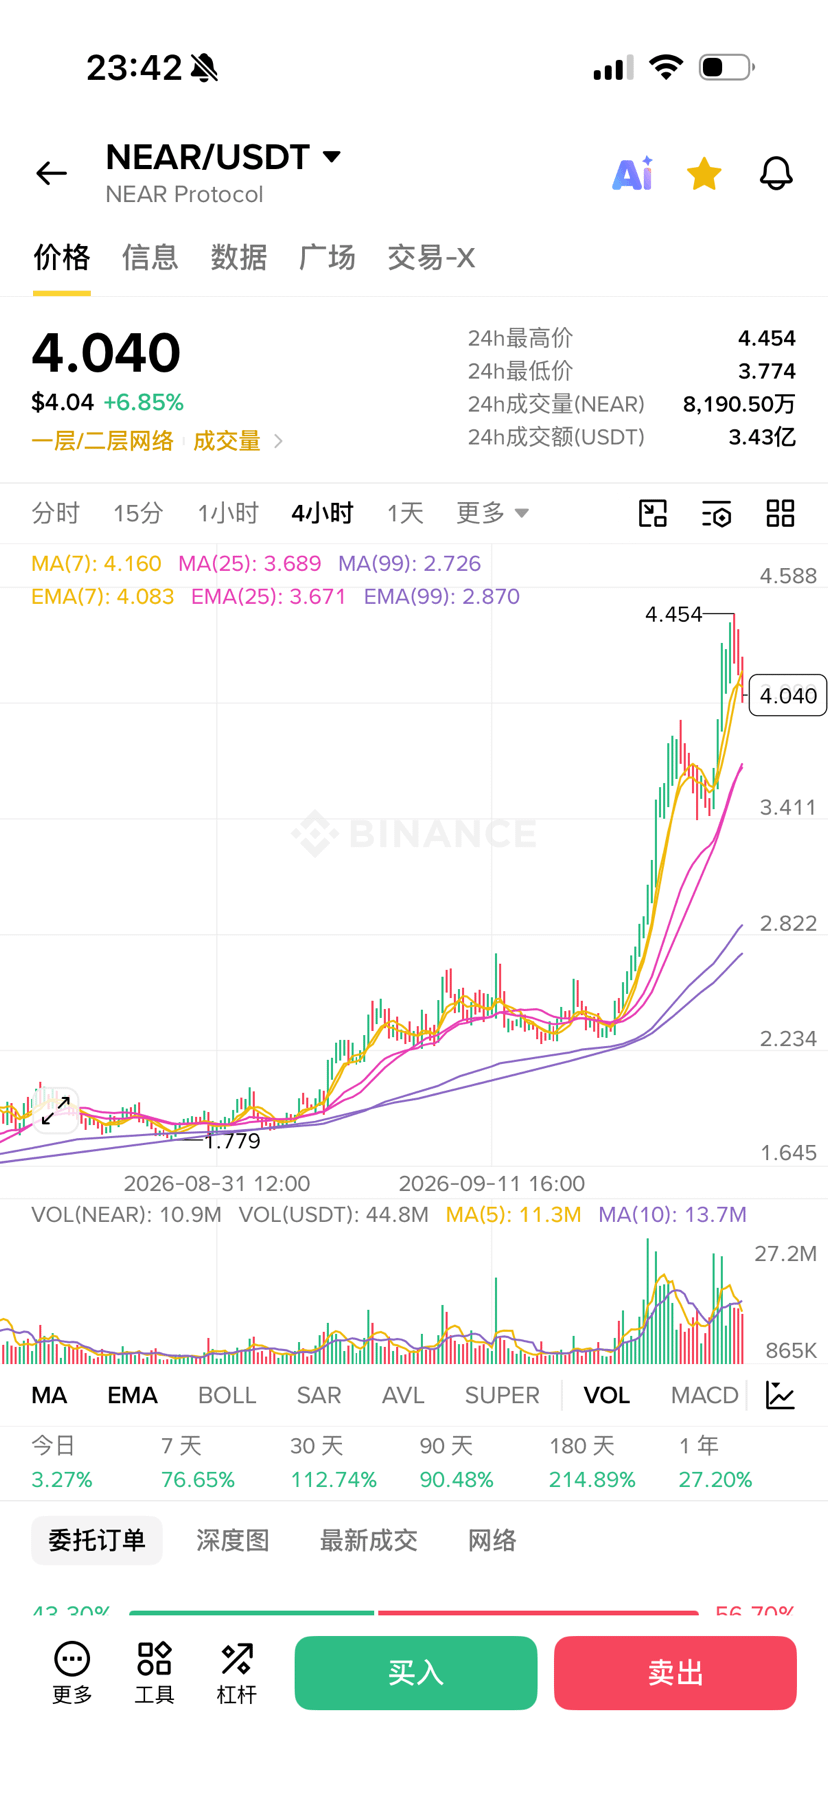
Trong 7 ngày qua, $NEAR đã kéo từ khoảng 2,2 USD lên gần 4,2 USD, mức tăng theo tuần gần 80%; trong khi đó, cùng kỳ toàn bộ thị trường crypto chỉ tăng khoảng 6% về tổng giá trị vốn hóa. Nói cách khác, lần tăng này của NEAR rõ ràng không phải kiếm cơm theo chỉ số chung, mà là tự tạo một nhịp riêng.
Vì sao bỗng nhiên mạnh đến vậy?
Mình nghĩ trọng tâm không phải chỉ đơn thuần là “luân phiên altcoin”, mà là gần đây NEAR rốt cuộc đã có thứ để dòng tiền có thể kể câu chuyện.
Một bên là NEAR Intents, tổng khối lượng giao dịch tích lũy đã gần 29,3 tỷ USD, trong 7 ngày qua đã làm khoảng 842 triệu USD; bên kia, NEAR lại biến việc giao dịch hợp đồng vĩnh viễn dựa trên Hyperliquid thành chế độ quyền riêng tư mặc định, có thể ẩn mối liên hệ giữa ví tiền và tài khoản giao dịch.
Nghe cũng khá thú vị.
Trước đây, khi nhiều người nhắc đến NEAR, phản ứng đầu tiên vẫn là “chuỗi của ông xã (lời nói quen thuộc)”; giờ đây nó bắt đầu ghép đồng thời nhiều mạch lại với nhau: cross-chain, Intent, giao dịch ẩn danh, và AI.
Tiền thích gì nhất?
Không phải bốn chữ “công nghệ quá đỉnh”, mà là việc bỗng nhiên phát hiện dự án này lại có thêm một câu chuyện mới để đem ra mà “đánh”.
Dĩ nhiên, sau khi tăng 80% chỉ trong một tuần, nếu lao vào tiếp thì đừng vờ là đầu tư giá trị.
Hiện tại vùng 4,1–4,4 USD vốn dĩ đã là vùng áp lực rõ ràng; phía trước, mốc 3,3–3,5 USD vừa hoàn tất đột phá, nên việc điều chỉnh lùi ngắn hạn hoàn toàn là bình thường.
Nhưng bây giờ mình lại không chỉ chăm chăm nhìn câu hỏi “liệu còn có thể tăng thêm 20% nữa không”.
Mình muốn xem một điều:
Đợt này rốt cuộc là do tâm lý đẩy NEAR lên, hay dữ liệu hệ sinh thái cuối cùng đã bắt đầu xứng với giá coin.
Nếu là do trước mắt là tâm lý, thì vài ngày náo nhiệt rồi sẽ tản.
Nếu là do dữ liệu ở hệ sinh thái, thì 80% này, có thể chỉ là chặng đầu tiên mà thị trường bắt đầu nhận ra nó.
#Near #加密货币 #山寨币 #Web3
#NEAR一周涨近80%
Đây không phải “theo sau đà tăng”, mà là trực tiếp đạp ga hết cỡ.
Trong 7 ngày qua, $NEAR đã kéo từ khoảng 2,2 USD lên gần 4,2 USD, mức tăng theo tuần gần 80%; trong khi đó, cùng kỳ toàn bộ thị trường crypto chỉ tăng khoảng 6% về tổng giá trị vốn hóa. Nói cách khác, lần tăng này của NEAR rõ ràng không phải kiếm cơm theo chỉ số chung, mà là tự tạo một nhịp riêng.
Vì sao bỗng nhiên mạnh đến vậy?
Mình nghĩ trọng tâm không phải chỉ đơn thuần là “luân phiên altcoin”, mà là gần đây NEAR rốt cuộc đã có thứ để dòng tiền có thể kể câu chuyện.
Một bên là NEAR Intents, tổng khối lượng giao dịch tích lũy đã gần 29,3 tỷ USD, trong 7 ngày qua đã làm khoảng 842 triệu USD; bên kia, NEAR lại biến việc giao dịch hợp đồng vĩnh viễn dựa trên Hyperliquid thành chế độ quyền riêng tư mặc định, có thể ẩn mối liên hệ giữa ví tiền và tài khoản giao dịch.
Nghe cũng khá thú vị.
Trước đây, khi nhiều người nhắc đến NEAR, phản ứng đầu tiên vẫn là “chuỗi của ông xã (lời nói quen thuộc)”; giờ đây nó bắt đầu ghép đồng thời nhiều mạch lại với nhau: cross-chain, Intent, giao dịch ẩn danh, và AI.
Tiền thích gì nhất?
Không phải bốn chữ “công nghệ quá đỉnh”, mà là việc bỗng nhiên phát hiện dự án này lại có thêm một câu chuyện mới để đem ra mà “đánh”.
Dĩ nhiên, sau khi tăng 80% chỉ trong một tuần, nếu lao vào tiếp thì đừng vờ là đầu tư giá trị.
Hiện tại vùng 4,1–4,4 USD vốn dĩ đã là vùng áp lực rõ ràng; phía trước, mốc 3,3–3,5 USD vừa hoàn tất đột phá, nên việc điều chỉnh lùi ngắn hạn hoàn toàn là bình thường.
Nhưng bây giờ mình lại không chỉ chăm chăm nhìn câu hỏi “liệu còn có thể tăng thêm 20% nữa không”.
Mình muốn xem một điều:
Đợt này rốt cuộc là do tâm lý đẩy NEAR lên, hay dữ liệu hệ sinh thái cuối cùng đã bắt đầu xứng với giá coin.
Nếu là do trước mắt là tâm lý, thì vài ngày náo nhiệt rồi sẽ tản.
Nếu là do dữ liệu ở hệ sinh thái, thì 80% này, có thể chỉ là chặng đầu tiên mà thị trường bắt đầu nhận ra nó.
#Near #加密货币 #山寨币 #Web3
Đây không phải “theo sau đà tăng”, mà là trực tiếp đạp ga hết cỡ.
Trong 7 ngày qua, $NEAR đã kéo từ khoảng 2,2 USD lên gần 4,2 USD, mức tăng theo tuần gần 80%; trong khi đó, cùng kỳ toàn bộ thị trường crypto chỉ tăng khoảng 6% về tổng giá trị vốn hóa. Nói cách khác, lần tăng này của NEAR rõ ràng không phải kiếm cơm theo chỉ số chung, mà là tự tạo một nhịp riêng.
Vì sao bỗng nhiên mạnh đến vậy?
Mình nghĩ trọng tâm không phải chỉ đơn thuần là “luân phiên altcoin”, mà là gần đây NEAR rốt cuộc đã có thứ để dòng tiền có thể kể câu chuyện.
Một bên là NEAR Intents, tổng khối lượng giao dịch tích lũy đã gần 29,3 tỷ USD, trong 7 ngày qua đã làm khoảng 842 triệu USD; bên kia, NEAR lại biến việc giao dịch hợp đồng vĩnh viễn dựa trên Hyperliquid thành chế độ quyền riêng tư mặc định, có thể ẩn mối liên hệ giữa ví tiền và tài khoản giao dịch.
Nghe cũng khá thú vị.
Trước đây, khi nhiều người nhắc đến NEAR, phản ứng đầu tiên vẫn là “chuỗi của ông xã (lời nói quen thuộc)”; giờ đây nó bắt đầu ghép đồng thời nhiều mạch lại với nhau: cross-chain, Intent, giao dịch ẩn danh, và AI.
Tiền thích gì nhất?
Không phải bốn chữ “công nghệ quá đỉnh”, mà là việc bỗng nhiên phát hiện dự án này lại có thêm một câu chuyện mới để đem ra mà “đánh”.
Dĩ nhiên, sau khi tăng 80% chỉ trong một tuần, nếu lao vào tiếp thì đừng vờ là đầu tư giá trị.
Hiện tại vùng 4,1–4,4 USD vốn dĩ đã là vùng áp lực rõ ràng; phía trước, mốc 3,3–3,5 USD vừa hoàn tất đột phá, nên việc điều chỉnh lùi ngắn hạn hoàn toàn là bình thường.
Nhưng bây giờ mình lại không chỉ chăm chăm nhìn câu hỏi “liệu còn có thể tăng thêm 20% nữa không”.
Mình muốn xem một điều:
Đợt này rốt cuộc là do tâm lý đẩy NEAR lên, hay dữ liệu hệ sinh thái cuối cùng đã bắt đầu xứng với giá coin.
Nếu là do trước mắt là tâm lý, thì vài ngày náo nhiệt rồi sẽ tản.
Nếu là do dữ liệu ở hệ sinh thái, thì 80% này, có thể chỉ là chặng đầu tiên mà thị trường bắt đầu nhận ra nó.
#Near #加密货币 #山寨币 #Web3
7
8.8k
·
--
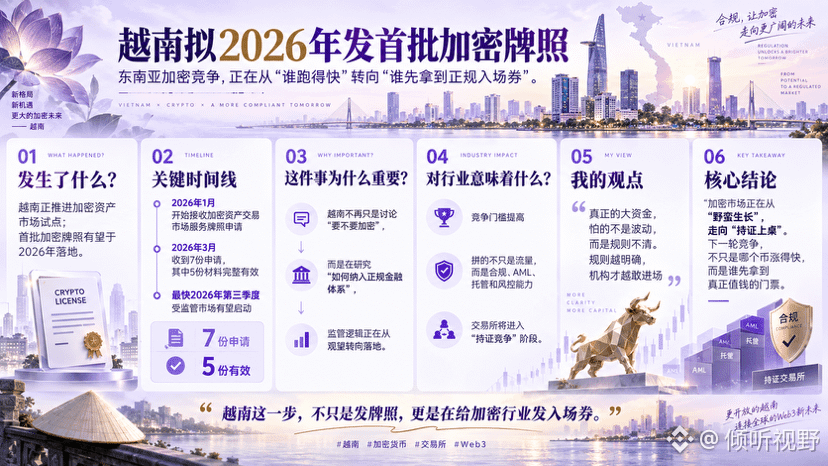
#越南拟2026年发首批加密牌照
Trước đây khi làm crypto ở Đông Nam Á, rất nhiều người đua xem “ai chạy nhanh hơn”; hiện tại bắt đầu đua xem “ai giành được vé vào cửa hợp lệ”.
Bước này ở Việt Nam, tôi nghĩ không thể chỉ xem như một tin tức quản lý thuần túy.
Từ tháng 1 năm nay, Việt Nam đã chính thức tiếp nhận hồ sơ xin giấy phép dịch vụ cho thị trường giao dịch tài sản mã hoá; đến tháng 3, Bộ Tài chính nhận được 7 hồ sơ, trong đó 5 hồ sơ được đánh giá là tài liệu đầy đủ và hợp lệ. Trước đó, phía chính thức cũng nêu rằng, thị trường tài sản mã hoá được quản lý sớm nhất có thể đi vào hoạt động vào quý 3 năm 2026, và những giấy phép đầu tiên cũng có thể được cấp vào thời điểm đó.
Điều tôi thực sự quan tâm là sự thay đổi đằng sau câu chuyện này:
Việt Nam không còn đang hỏi “có nên làm crypto hay không”, mà đang nghiên cứu “làm thế nào để quản lý nó, đưa vào hệ thống tài chính chính thống”.
Hai logic này hoàn toàn khác nhau.
Trước đây thị trường xám đua giành lưu lượng, giành người dùng, giành cả mức độ liều; một khi giấy phép chính thức ra đời, cuộc đua tiếp theo sẽ là sức mạnh vốn, năng lực quản trị rủi ro, lưu ký, AML và năng lực tuân thủ. Ai ở lại được thì ngưỡng sẽ ngày càng cao.
Với sàn giao dịch, điều đó đương nhiên đồng nghĩa với cạnh tranh còn “gắt” hơn.
Nhưng với cả ngành, tôi lại thấy đây là điều tốt.
Vì dòng vốn lớn thực sự sợ nhất không phải biến động, mà là quy tắc không rõ ràng. Quy tắc càng minh bạch thì ngân hàng, tổ chức và vốn truyền thống mới càng dám bước vào.
Tất nhiên, đừng thấy “phát giấy phép” là hiểu ngay theo hướng nới lỏng toàn diện.
Hiện tại Việt Nam vẫn đang đi theo mô hình thử nghiệm có kiểm soát, các giấy phép, phạm vi giao dịch và yêu cầu quản lý đều có ranh giới rõ ràng.
Nhưng hướng đi đã rất rõ ràng:
Thị trường crypto đang chuyển từ “phát triển hoang dã” sang “ngồi vào bàn khi có giấy phép”.
Vòng cạnh tranh tiếp theo có thể không chỉ là ai làm đồng nào tăng nhanh, mà là ai là người đầu tiên giành được tấm vé thật sự có giá trị.
#越南 #加密货币 #交易所 #Web3
#越南拟2026年发首批加密牌照
Trước đây khi làm crypto ở Đông Nam Á, rất nhiều người đua xem “ai chạy nhanh hơn”; hiện tại bắt đầu đua xem “ai giành được vé vào cửa hợp lệ”.
Bước này ở Việt Nam, tôi nghĩ không thể chỉ xem như một tin tức quản lý thuần túy.
Từ tháng 1 năm nay, Việt Nam đã chính thức tiếp nhận hồ sơ xin giấy phép dịch vụ cho thị trường giao dịch tài sản mã hoá; đến tháng 3, Bộ Tài chính nhận được 7 hồ sơ, trong đó 5 hồ sơ được đánh giá là tài liệu đầy đủ và hợp lệ. Trước đó, phía chính thức cũng nêu rằng, thị trường tài sản mã hoá được quản lý sớm nhất có thể đi vào hoạt động vào quý 3 năm 2026, và những giấy phép đầu tiên cũng có thể được cấp vào thời điểm đó.
Điều tôi thực sự quan tâm là sự thay đổi đằng sau câu chuyện này:
Việt Nam không còn đang hỏi “có nên làm crypto hay không”, mà đang nghiên cứu “làm thế nào để quản lý nó, đưa vào hệ thống tài chính chính thống”.
Hai logic này hoàn toàn khác nhau.
Trước đây thị trường xám đua giành lưu lượng, giành người dùng, giành cả mức độ liều; một khi giấy phép chính thức ra đời, cuộc đua tiếp theo sẽ là sức mạnh vốn, năng lực quản trị rủi ro, lưu ký, AML và năng lực tuân thủ. Ai ở lại được thì ngưỡng sẽ ngày càng cao.
Với sàn giao dịch, điều đó đương nhiên đồng nghĩa với cạnh tranh còn “gắt” hơn.
Nhưng với cả ngành, tôi lại thấy đây là điều tốt.
Vì dòng vốn lớn thực sự sợ nhất không phải biến động, mà là quy tắc không rõ ràng. Quy tắc càng minh bạch thì ngân hàng, tổ chức và vốn truyền thống mới càng dám bước vào.
Tất nhiên, đừng thấy “phát giấy phép” là hiểu ngay theo hướng nới lỏng toàn diện.
Hiện tại Việt Nam vẫn đang đi theo mô hình thử nghiệm có kiểm soát, các giấy phép, phạm vi giao dịch và yêu cầu quản lý đều có ranh giới rõ ràng.
Nhưng hướng đi đã rất rõ ràng:
Thị trường crypto đang chuyển từ “phát triển hoang dã” sang “ngồi vào bàn khi có giấy phép”.
Vòng cạnh tranh tiếp theo có thể không chỉ là ai làm đồng nào tăng nhanh, mà là ai là người đầu tiên giành được tấm vé thật sự có giá trị.
#越南 #加密货币 #交易所 #Web3
Trước đây khi làm crypto ở Đông Nam Á, rất nhiều người đua xem “ai chạy nhanh hơn”; hiện tại bắt đầu đua xem “ai giành được vé vào cửa hợp lệ”.
Bước này ở Việt Nam, tôi nghĩ không thể chỉ xem như một tin tức quản lý thuần túy.
Từ tháng 1 năm nay, Việt Nam đã chính thức tiếp nhận hồ sơ xin giấy phép dịch vụ cho thị trường giao dịch tài sản mã hoá; đến tháng 3, Bộ Tài chính nhận được 7 hồ sơ, trong đó 5 hồ sơ được đánh giá là tài liệu đầy đủ và hợp lệ. Trước đó, phía chính thức cũng nêu rằng, thị trường tài sản mã hoá được quản lý sớm nhất có thể đi vào hoạt động vào quý 3 năm 2026, và những giấy phép đầu tiên cũng có thể được cấp vào thời điểm đó.
Điều tôi thực sự quan tâm là sự thay đổi đằng sau câu chuyện này:
Việt Nam không còn đang hỏi “có nên làm crypto hay không”, mà đang nghiên cứu “làm thế nào để quản lý nó, đưa vào hệ thống tài chính chính thống”.
Hai logic này hoàn toàn khác nhau.
Trước đây thị trường xám đua giành lưu lượng, giành người dùng, giành cả mức độ liều; một khi giấy phép chính thức ra đời, cuộc đua tiếp theo sẽ là sức mạnh vốn, năng lực quản trị rủi ro, lưu ký, AML và năng lực tuân thủ. Ai ở lại được thì ngưỡng sẽ ngày càng cao.
Với sàn giao dịch, điều đó đương nhiên đồng nghĩa với cạnh tranh còn “gắt” hơn.
Nhưng với cả ngành, tôi lại thấy đây là điều tốt.
Vì dòng vốn lớn thực sự sợ nhất không phải biến động, mà là quy tắc không rõ ràng. Quy tắc càng minh bạch thì ngân hàng, tổ chức và vốn truyền thống mới càng dám bước vào.
Tất nhiên, đừng thấy “phát giấy phép” là hiểu ngay theo hướng nới lỏng toàn diện.
Hiện tại Việt Nam vẫn đang đi theo mô hình thử nghiệm có kiểm soát, các giấy phép, phạm vi giao dịch và yêu cầu quản lý đều có ranh giới rõ ràng.
Nhưng hướng đi đã rất rõ ràng:
Thị trường crypto đang chuyển từ “phát triển hoang dã” sang “ngồi vào bàn khi có giấy phép”.
Vòng cạnh tranh tiếp theo có thể không chỉ là ai làm đồng nào tăng nhanh, mà là ai là người đầu tiên giành được tấm vé thật sự có giá trị.
#越南 #加密货币 #交易所 #Web3
1
3k
·
--
#比特币市值超越特斯拉
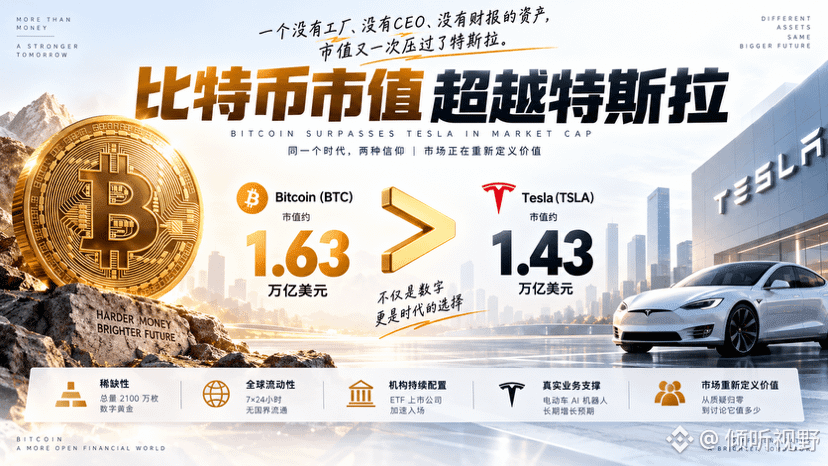
Một tài sản không có nhà máy, không có CEO, không có báo cáo tài chính—nhưng vốn hóa lại một lần nữa vượt qua Tesla.
Tôi thấy chuyện này khá thú vị.
Tính đến ngày 20/9, vốn hóa của Bitcoin đã đạt khoảng 1,63 nghìn tỷ USD; còn vốn hóa của Tesla trong phiên giao dịch gần đây vào khoảng 1,43 nghìn tỷ USD. Chỉ xét con số thì BTC đã bỏ xa Tesla.
Tất nhiên, tôi biết chắc sẽ có người nói rằng: đem $BTC so với vốn hóa của công ty niêm yết thì vốn dĩ vốn đã không phải là cùng một thứ.
Đúng vậy.
Nhưng tôi nghĩ điều đáng chú ý thực sự lại không phải là “ai thắng”, mà là thị trường sẵn sàng định giá một chuỗi mã phi tập trung cao đến mức như vậy.
Sau lưng Tesla có ô tô, có robot, có AI, có kỳ vọng dòng tiền; $BTC không có doanh thu theo nghĩa truyền thống, nhưng nhờ tính khan hiếm, thanh khoản toàn cầu và ngày càng nhiều tổ chức phân bổ, nó đã được “đóng gói” thành một tài sản quy mô 1,6 nghìn tỷ USD.
Đó mới là điều điên rồ nhất.
Trước đây, nhiều người nói $BTC chỉ là “tiền cược” trong sòng internet.
Còn bây giờ thì sao?
ETF đang mua, công ty niêm yết đang gom, tổ chức đang phân bổ—nó đã bắt đầu được đưa vào so sánh trong cùng một bảng với các tài sản hàng đầu trên toàn cầu.
Nhưng đừng hiểu lầm: tôi không nói “vượt Tesla là lập tức 100.000 đô”.
Thứ hạng vốn hóa mỗi ngày đều có thể thay đổi, và một cây nến giảm mạnh của BTC cũng có thể khiến nó rơi trở lại.
Điều tôi muốn nói là:
Khi một thứ đã từng bị vô số người tuyên bố là “về 0”, giờ đã có thể giằng co với một siêu công ty như Tesla, thì cách thị trường định nghĩa về nó sớm đã thay đổi.
Trước đây mọi người tranh luận xem Bitcoin có giá trị hay không.
Bây giờ thị trường đang thảo luận là—nó rốt cuộc đáng giá bao nhiêu.
#BTC #比特币 #特斯拉 #加密货币
{future}(BTCUSDT)
#比特币市值超越特斯拉
Một tài sản không có nhà máy, không có CEO, không có báo cáo tài chính—nhưng vốn hóa lại một lần nữa vượt qua Tesla.
Tôi thấy chuyện này khá thú vị.
Tính đến ngày 20/9, vốn hóa của Bitcoin đã đạt khoảng 1,63 nghìn tỷ USD; còn vốn hóa của Tesla trong phiên giao dịch gần đây vào khoảng 1,43 nghìn tỷ USD. Chỉ xét con số thì BTC đã bỏ xa Tesla.
Tất nhiên, tôi biết chắc sẽ có người nói rằng: đem $BTC so với vốn hóa của công ty niêm yết thì vốn dĩ vốn đã không phải là cùng một thứ.
Đúng vậy.
Nhưng tôi nghĩ điều đáng chú ý thực sự lại không phải là “ai thắng”, mà là thị trường sẵn sàng định giá một chuỗi mã phi tập trung cao đến mức như vậy.
Sau lưng Tesla có ô tô, có robot, có AI, có kỳ vọng dòng tiền; $BTC không có doanh thu theo nghĩa truyền thống, nhưng nhờ tính khan hiếm, thanh khoản toàn cầu và ngày càng nhiều tổ chức phân bổ, nó đã được “đóng gói” thành một tài sản quy mô 1,6 nghìn tỷ USD.
Đó mới là điều điên rồ nhất.
Trước đây, nhiều người nói $BTC chỉ là “tiền cược” trong sòng internet.
Còn bây giờ thì sao?
ETF đang mua, công ty niêm yết đang gom, tổ chức đang phân bổ—nó đã bắt đầu được đưa vào so sánh trong cùng một bảng với các tài sản hàng đầu trên toàn cầu.
Nhưng đừng hiểu lầm: tôi không nói “vượt Tesla là lập tức 100.000 đô”.
Thứ hạng vốn hóa mỗi ngày đều có thể thay đổi, và một cây nến giảm mạnh của BTC cũng có thể khiến nó rơi trở lại.
Điều tôi muốn nói là:
Khi một thứ đã từng bị vô số người tuyên bố là “về 0”, giờ đã có thể giằng co với một siêu công ty như Tesla, thì cách thị trường định nghĩa về nó sớm đã thay đổi.
Trước đây mọi người tranh luận xem Bitcoin có giá trị hay không.
Bây giờ thị trường đang thảo luận là—nó rốt cuộc đáng giá bao nhiêu.
#BTC #比特币 #特斯拉 #加密货币
Một tài sản không có nhà máy, không có CEO, không có báo cáo tài chính—nhưng vốn hóa lại một lần nữa vượt qua Tesla.
Tôi thấy chuyện này khá thú vị.
Tính đến ngày 20/9, vốn hóa của Bitcoin đã đạt khoảng 1,63 nghìn tỷ USD; còn vốn hóa của Tesla trong phiên giao dịch gần đây vào khoảng 1,43 nghìn tỷ USD. Chỉ xét con số thì BTC đã bỏ xa Tesla.
Tất nhiên, tôi biết chắc sẽ có người nói rằng: đem $BTC so với vốn hóa của công ty niêm yết thì vốn dĩ vốn đã không phải là cùng một thứ.
Đúng vậy.
Nhưng tôi nghĩ điều đáng chú ý thực sự lại không phải là “ai thắng”, mà là thị trường sẵn sàng định giá một chuỗi mã phi tập trung cao đến mức như vậy.
Sau lưng Tesla có ô tô, có robot, có AI, có kỳ vọng dòng tiền; $BTC không có doanh thu theo nghĩa truyền thống, nhưng nhờ tính khan hiếm, thanh khoản toàn cầu và ngày càng nhiều tổ chức phân bổ, nó đã được “đóng gói” thành một tài sản quy mô 1,6 nghìn tỷ USD.
Đó mới là điều điên rồ nhất.
Trước đây, nhiều người nói $BTC chỉ là “tiền cược” trong sòng internet.
Còn bây giờ thì sao?
ETF đang mua, công ty niêm yết đang gom, tổ chức đang phân bổ—nó đã bắt đầu được đưa vào so sánh trong cùng một bảng với các tài sản hàng đầu trên toàn cầu.
Nhưng đừng hiểu lầm: tôi không nói “vượt Tesla là lập tức 100.000 đô”.
Thứ hạng vốn hóa mỗi ngày đều có thể thay đổi, và một cây nến giảm mạnh của BTC cũng có thể khiến nó rơi trở lại.
Điều tôi muốn nói là:
Khi một thứ đã từng bị vô số người tuyên bố là “về 0”, giờ đã có thể giằng co với một siêu công ty như Tesla, thì cách thị trường định nghĩa về nó sớm đã thay đổi.
Trước đây mọi người tranh luận xem Bitcoin có giá trị hay không.
Bây giờ thị trường đang thảo luận là—nó rốt cuộc đáng giá bao nhiêu.
#BTC #比特币 #特斯拉 #加密货币
1
2
1.6k
·
--
Đang nắm giữ $XRP 529.2 USDT
#XRP交易所储备创七年新低
Dữ liệu về XRP này theo tôi đáng theo dõi hơn cả biến động tăng/giảm trong ngày.
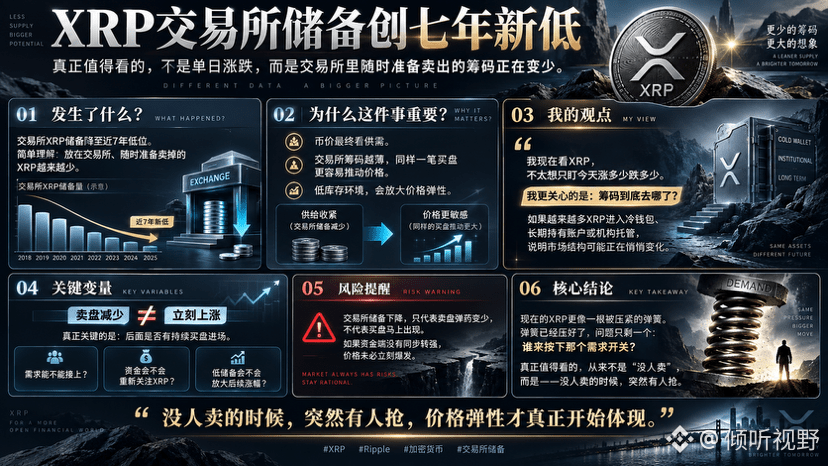
Hiện tại, lượng XRP dự trữ trên các sàn đã giảm xuống khoảng 1,6–1,7 tỷ đồng, chạm mức thấp nhất trong gần 7 năm. So với thời điểm đỉnh vào năm 2025 thì rõ ràng đã thu hẹp đáng kể. Nói đơn giản là: lượng $XRP đang nằm trên sàn và sẵn sàng để bán đi đang ngày càng ít đi.
Vì sao chuyện này thú vị?
Vì giá cuối cùng vẫn do cung–cầu quyết định.
Hàng (tồn kho) trên sàn càng mỏng, nếu phía sau thực sự có một đợt mua vào kéo dài tràn vào thị trường, thì số lượng hàng “cần ăn” sẽ ít hơn. Cùng một khoản tiền, về mặt lý thuyết, sẽ dễ đẩy giá lên hơn.
Vì vậy bây giờ tôi xem $XRP chứ không muốn chỉ chăm chăm vào việc hôm nay tăng 3% hay giảm 5%.
Điều tôi quan tâm hơn là: số lượng hàng đó rốt cuộc đang đi đâu?
Nếu ngày càng nhiều XRP được chuyển sang ví lạnh, tài khoản nắm giữ dài hạn hoặc được các tổ chức lưu ký, thì điều đó cho thấy cấu trúc thị trường thực sự đang thay đổi.
Nhưng cũng đừng nhìn thấy bốn chữ “mức thấp 7 năm” là vội hô bay.
Dự trữ trên sàn giảm chỉ cho thấy “đạn” bán ra ít đi, không đồng nghĩa rằng lực mua chắc chắn sẽ xuất hiện ngay lập tức. Gần đây ETF spot XRP cũng từng ghi nhận dòng tiền ròng khoảng 5,15 triệu USD chảy ra trong một ngày, cho thấy bên tiền tệ không hẳn đang một chiều tăng giá.
Nên tôi nghĩ hiện tại XRP giống như một cái lò xo đã được nén chặt.
Lò xo đã nén rồi, vấn đề còn lại chỉ có một:
Ai sẽ bấm nút bật công tắc nhu cầu đó?
Khi dòng tiền lại tập trung quay trở lại, độ “nhạy” của giá trong môi trường tồn kho thấp có thể còn lớn hơn nhiều người tưởng.
Thứ thực sự đáng để xem không phải là “không ai bán”. Mà là—khi không còn ai bán nữa, thì đột nhiên có người giành mua.
#xrp #加密货币 #币安 #Xrp🔥🔥
{future}(XRPUSDT)
#XRP交易所储备创七年新低
Dữ liệu về XRP này theo tôi đáng theo dõi hơn cả biến động tăng/giảm trong ngày.
Hiện tại, lượng XRP dự trữ trên các sàn đã giảm xuống khoảng 1,6–1,7 tỷ đồng, chạm mức thấp nhất trong gần 7 năm. So với thời điểm đỉnh vào năm 2025 thì rõ ràng đã thu hẹp đáng kể. Nói đơn giản là: lượng $XRP đang nằm trên sàn và sẵn sàng để bán đi đang ngày càng ít đi.
Vì sao chuyện này thú vị?
Vì giá cuối cùng vẫn do cung–cầu quyết định.
Hàng (tồn kho) trên sàn càng mỏng, nếu phía sau thực sự có một đợt mua vào kéo dài tràn vào thị trường, thì số lượng hàng “cần ăn” sẽ ít hơn. Cùng một khoản tiền, về mặt lý thuyết, sẽ dễ đẩy giá lên hơn.
Vì vậy bây giờ tôi xem $XRP chứ không muốn chỉ chăm chăm vào việc hôm nay tăng 3% hay giảm 5%.
Điều tôi quan tâm hơn là: số lượng hàng đó rốt cuộc đang đi đâu?
Nếu ngày càng nhiều XRP được chuyển sang ví lạnh, tài khoản nắm giữ dài hạn hoặc được các tổ chức lưu ký, thì điều đó cho thấy cấu trúc thị trường thực sự đang thay đổi.
Nhưng cũng đừng nhìn thấy bốn chữ “mức thấp 7 năm” là vội hô bay.
Dự trữ trên sàn giảm chỉ cho thấy “đạn” bán ra ít đi, không đồng nghĩa rằng lực mua chắc chắn sẽ xuất hiện ngay lập tức. Gần đây ETF spot XRP cũng từng ghi nhận dòng tiền ròng khoảng 5,15 triệu USD chảy ra trong một ngày, cho thấy bên tiền tệ không hẳn đang một chiều tăng giá.
Nên tôi nghĩ hiện tại XRP giống như một cái lò xo đã được nén chặt.
Lò xo đã nén rồi, vấn đề còn lại chỉ có một:
Ai sẽ bấm nút bật công tắc nhu cầu đó?
Khi dòng tiền lại tập trung quay trở lại, độ “nhạy” của giá trong môi trường tồn kho thấp có thể còn lớn hơn nhiều người tưởng.
Thứ thực sự đáng để xem không phải là “không ai bán”. Mà là—khi không còn ai bán nữa, thì đột nhiên có người giành mua.
#xrp #加密货币 #币安 #Xrp🔥🔥
Dữ liệu về XRP này theo tôi đáng theo dõi hơn cả biến động tăng/giảm trong ngày.
Hiện tại, lượng XRP dự trữ trên các sàn đã giảm xuống khoảng 1,6–1,7 tỷ đồng, chạm mức thấp nhất trong gần 7 năm. So với thời điểm đỉnh vào năm 2025 thì rõ ràng đã thu hẹp đáng kể. Nói đơn giản là: lượng $XRP đang nằm trên sàn và sẵn sàng để bán đi đang ngày càng ít đi.
Vì sao chuyện này thú vị?
Vì giá cuối cùng vẫn do cung–cầu quyết định.
Hàng (tồn kho) trên sàn càng mỏng, nếu phía sau thực sự có một đợt mua vào kéo dài tràn vào thị trường, thì số lượng hàng “cần ăn” sẽ ít hơn. Cùng một khoản tiền, về mặt lý thuyết, sẽ dễ đẩy giá lên hơn.
Vì vậy bây giờ tôi xem $XRP chứ không muốn chỉ chăm chăm vào việc hôm nay tăng 3% hay giảm 5%.
Điều tôi quan tâm hơn là: số lượng hàng đó rốt cuộc đang đi đâu?
Nếu ngày càng nhiều XRP được chuyển sang ví lạnh, tài khoản nắm giữ dài hạn hoặc được các tổ chức lưu ký, thì điều đó cho thấy cấu trúc thị trường thực sự đang thay đổi.
Nhưng cũng đừng nhìn thấy bốn chữ “mức thấp 7 năm” là vội hô bay.
Dự trữ trên sàn giảm chỉ cho thấy “đạn” bán ra ít đi, không đồng nghĩa rằng lực mua chắc chắn sẽ xuất hiện ngay lập tức. Gần đây ETF spot XRP cũng từng ghi nhận dòng tiền ròng khoảng 5,15 triệu USD chảy ra trong một ngày, cho thấy bên tiền tệ không hẳn đang một chiều tăng giá.
Nên tôi nghĩ hiện tại XRP giống như một cái lò xo đã được nén chặt.
Lò xo đã nén rồi, vấn đề còn lại chỉ có một:
Ai sẽ bấm nút bật công tắc nhu cầu đó?
Khi dòng tiền lại tập trung quay trở lại, độ “nhạy” của giá trong môi trường tồn kho thấp có thể còn lớn hơn nhiều người tưởng.
Thứ thực sự đáng để xem không phải là “không ai bán”. Mà là—khi không còn ai bán nữa, thì đột nhiên có người giành mua.
#xrp #加密货币 #币安 #Xrp🔥🔥
2
11
13.7k
·
--
Đã xác minh
#日本央行加息至31年高位
Nói thật, lần này Nhật Bản tăng lãi suất, tôi thấy còn đáng để suy ngẫm hơn cả con số “25 điểm cơ bản” nhìn bề nổi.
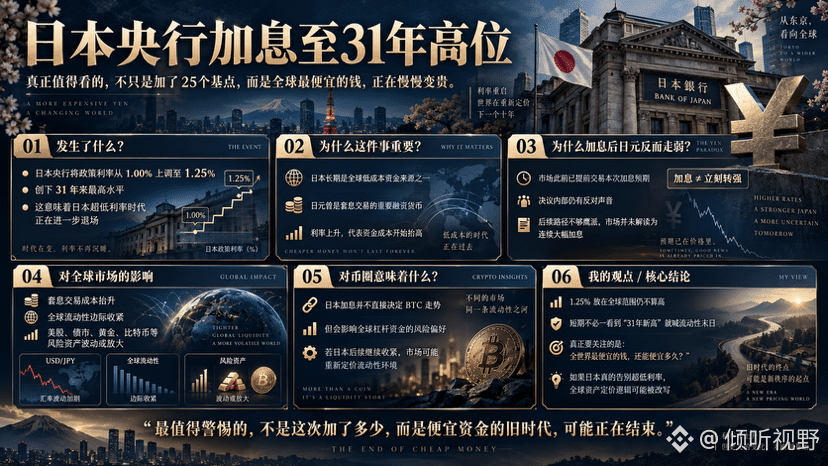
Ngân hàng Trung ương Nhật Bản nâng lãi suất chính sách từ 1% lên 1,25%, trực tiếp lập mức cao nhất trong 31 năm. Một nền kinh tế vốn lâu nay dựa vào “lãi suất bằng không, lãi suất âm” để chống đỡ, giờ lại bắt đầu chủ động nhấn phanh—chính điều đó đã là một bản thu nhỏ của sự thay đổi trong môi trường thanh khoản toàn cầu.
Điều thú vị hơn là—tăng lãi suất rồi mà đồng yên lại rớt.
Nguyên nhân cũng không quá phức tạp: thị trường đã gần như “định giá sẵn” cho thương vụ tăng lãi suất này, và hai ủy viên phản đối tăng lãi suất; ông Ueda và Namie Ueda cũng không đưa ra cam kết quá mạnh mẽ cho lộ trình tiếp theo. Tỷ giá USD/JPY từng chạm quanh mốc 158.
Đó mới là điểm tôi cho rằng đáng xem nhất.
Trước đây, các dòng vốn toàn cầu thích làm gì nhất? Vay đồng yên rẻ, rồi đi mua cổ phiếu Mỹ, trái phiếu và những tài sản khác có lợi suất cao hơn như $BTC .
Giờ đây, khi lãi suất Nhật Bản được nâng dần từng nấc, “cỗ máy rút tiền” từ giao dịch chênh lệch lãi suất yên—đã hoạt động suốt hàng chục năm—đang ngày càng tốn chi phí hơn.
Với thị trường crypto, đừng nghĩ rằng việc Nhật Bản tăng lãi suất đang “cách xa BTC” trong ngắn hạn.
Chỉ cần sau đó Nhật tiếp tục thắt chặt, các khoản vốn đòn bẩy toàn cầu sẽ phải tính lại sổ sách, và biến động thị trường tăng lên là điều hoàn toàn không lạ.
Tuy vậy, cũng không cần thấy “mức cao kỷ lục 31 năm” là đã vội hô hoán “ngày tận thế thanh khoản”.
1,25% trong phạm vi toàn cầu vẫn chưa phải quá cao, và bản thân Ngân hàng Trung ương Nhật Bản cũng không “đóng đinh” rằng sẽ tăng lãi suất liên tục mạnh tay trong tương lai.
Vì vậy, hiện tại tôi quan tâm không phải là lần này tăng bao nhiêu.
Mà là: đồng tiền từng là rẻ nhất trên thế giới—còn có thể rẻ được bao lâu nữa?
Nếu Nhật Bản thực sự từ bỏ thời kỳ lãi suất siêu thấp, thì kịch bản cũ về định giá tài sản toàn cầu có thể cũng phải thay đổi theo.
#日本央行 #日元 #BTC #比特币 $BTC
{future}(BTCUSDT)
#日本央行加息至31年高位
Nói thật, lần này Nhật Bản tăng lãi suất, tôi thấy còn đáng để suy ngẫm hơn cả con số “25 điểm cơ bản” nhìn bề nổi.
Ngân hàng Trung ương Nhật Bản nâng lãi suất chính sách từ 1% lên 1,25%, trực tiếp lập mức cao nhất trong 31 năm. Một nền kinh tế vốn lâu nay dựa vào “lãi suất bằng không, lãi suất âm” để chống đỡ, giờ lại bắt đầu chủ động nhấn phanh—chính điều đó đã là một bản thu nhỏ của sự thay đổi trong môi trường thanh khoản toàn cầu.
Điều thú vị hơn là—tăng lãi suất rồi mà đồng yên lại rớt.
Nguyên nhân cũng không quá phức tạp: thị trường đã gần như “định giá sẵn” cho thương vụ tăng lãi suất này, và hai ủy viên phản đối tăng lãi suất; ông Ueda và Namie Ueda cũng không đưa ra cam kết quá mạnh mẽ cho lộ trình tiếp theo. Tỷ giá USD/JPY từng chạm quanh mốc 158.
Đó mới là điểm tôi cho rằng đáng xem nhất.
Trước đây, các dòng vốn toàn cầu thích làm gì nhất? Vay đồng yên rẻ, rồi đi mua cổ phiếu Mỹ, trái phiếu và những tài sản khác có lợi suất cao hơn như $BTC .
Giờ đây, khi lãi suất Nhật Bản được nâng dần từng nấc, “cỗ máy rút tiền” từ giao dịch chênh lệch lãi suất yên—đã hoạt động suốt hàng chục năm—đang ngày càng tốn chi phí hơn.
Với thị trường crypto, đừng nghĩ rằng việc Nhật Bản tăng lãi suất đang “cách xa BTC” trong ngắn hạn.
Chỉ cần sau đó Nhật tiếp tục thắt chặt, các khoản vốn đòn bẩy toàn cầu sẽ phải tính lại sổ sách, và biến động thị trường tăng lên là điều hoàn toàn không lạ.
Tuy vậy, cũng không cần thấy “mức cao kỷ lục 31 năm” là đã vội hô hoán “ngày tận thế thanh khoản”.
1,25% trong phạm vi toàn cầu vẫn chưa phải quá cao, và bản thân Ngân hàng Trung ương Nhật Bản cũng không “đóng đinh” rằng sẽ tăng lãi suất liên tục mạnh tay trong tương lai.
Vì vậy, hiện tại tôi quan tâm không phải là lần này tăng bao nhiêu.
Mà là: đồng tiền từng là rẻ nhất trên thế giới—còn có thể rẻ được bao lâu nữa?
Nếu Nhật Bản thực sự từ bỏ thời kỳ lãi suất siêu thấp, thì kịch bản cũ về định giá tài sản toàn cầu có thể cũng phải thay đổi theo.
#日本央行 #日元 #BTC #比特币 $BTC
Nói thật, lần này Nhật Bản tăng lãi suất, tôi thấy còn đáng để suy ngẫm hơn cả con số “25 điểm cơ bản” nhìn bề nổi.
Ngân hàng Trung ương Nhật Bản nâng lãi suất chính sách từ 1% lên 1,25%, trực tiếp lập mức cao nhất trong 31 năm. Một nền kinh tế vốn lâu nay dựa vào “lãi suất bằng không, lãi suất âm” để chống đỡ, giờ lại bắt đầu chủ động nhấn phanh—chính điều đó đã là một bản thu nhỏ của sự thay đổi trong môi trường thanh khoản toàn cầu.
Điều thú vị hơn là—tăng lãi suất rồi mà đồng yên lại rớt.
Nguyên nhân cũng không quá phức tạp: thị trường đã gần như “định giá sẵn” cho thương vụ tăng lãi suất này, và hai ủy viên phản đối tăng lãi suất; ông Ueda và Namie Ueda cũng không đưa ra cam kết quá mạnh mẽ cho lộ trình tiếp theo. Tỷ giá USD/JPY từng chạm quanh mốc 158.
Đó mới là điểm tôi cho rằng đáng xem nhất.
Trước đây, các dòng vốn toàn cầu thích làm gì nhất? Vay đồng yên rẻ, rồi đi mua cổ phiếu Mỹ, trái phiếu và những tài sản khác có lợi suất cao hơn như $BTC .
Giờ đây, khi lãi suất Nhật Bản được nâng dần từng nấc, “cỗ máy rút tiền” từ giao dịch chênh lệch lãi suất yên—đã hoạt động suốt hàng chục năm—đang ngày càng tốn chi phí hơn.
Với thị trường crypto, đừng nghĩ rằng việc Nhật Bản tăng lãi suất đang “cách xa BTC” trong ngắn hạn.
Chỉ cần sau đó Nhật tiếp tục thắt chặt, các khoản vốn đòn bẩy toàn cầu sẽ phải tính lại sổ sách, và biến động thị trường tăng lên là điều hoàn toàn không lạ.
Tuy vậy, cũng không cần thấy “mức cao kỷ lục 31 năm” là đã vội hô hoán “ngày tận thế thanh khoản”.
1,25% trong phạm vi toàn cầu vẫn chưa phải quá cao, và bản thân Ngân hàng Trung ương Nhật Bản cũng không “đóng đinh” rằng sẽ tăng lãi suất liên tục mạnh tay trong tương lai.
Vì vậy, hiện tại tôi quan tâm không phải là lần này tăng bao nhiêu.
Mà là: đồng tiền từng là rẻ nhất trên thế giới—còn có thể rẻ được bao lâu nữa?
Nếu Nhật Bản thực sự từ bỏ thời kỳ lãi suất siêu thấp, thì kịch bản cũ về định giá tài sản toàn cầu có thể cũng phải thay đổi theo.
#日本央行 #日元 #BTC #比特币 $BTC
21
32.4k
·
--
Đã xác minh
#MichaelSaylor暗示增持BTC
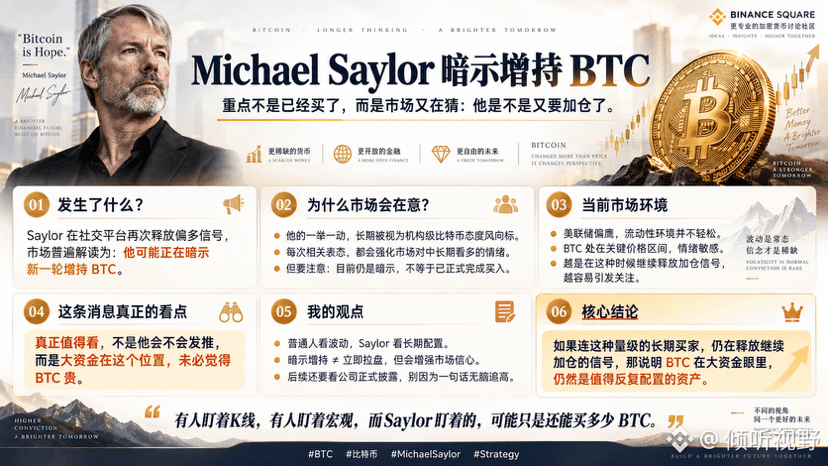
Nói thật nhé, Saylor ông anh này giờ đăng một cái “biểu đồ chấm cam” thì giới crypto ai cũng biết ông ấy định làm gì.
Lần này còn trực diện hơn: bốn chữ là “thêm chút màu cam đi”.
Dịch ra cho dễ hiểu thì là: $BTC , có khi tôi lại phải mua nữa rồi.
Điều thú vị là bối cảnh thị trường hiện tại chẳng hề “nhẹ nhàng” chút nào. Cục Dự trữ Liên bang Mỹ vừa tăng lãi suất, kỳ vọng chính sách nghiêng về phe diều hâu, dự luật CLARITY cũng tiến triển không thuận lợi, nhưng Saylor vẫn giữ thái độ kiểu “các bạn cứ bàn tán, tôi cứ tiếp tục gom hàng”.
Tôi nghĩ đây mới là phần đáng để nhìn sâu của tin nhắn này.
Người bình thường mua $BTC , giảm 10% thôi là đã bắt đầu nghi ngờ cuộc đời; còn “đi nước bài” của Saylor thì lại khá thẳng tay: biến Bitcoin thành vị trí nắm giữ trọng tâm trong bảng cân đối kế toán của doanh nghiệp, còn biến động giá chỉ là nhiễu.
Tuy nhiên, đừng vì một câu nói của ông ấy mà lao vào mua theo kiểu mù quáng.
Vì “hàm ý tăng mua” và “tiền thật đã mua vào” là hai chuyện khác nhau. Cuối cùng vẫn phải chờ Strategy công bố tiếp theo.
Nhưng vào lúc này, nếu nhóm “cá mập” vẫn còn dám tiếp tục nhét tiền vào, ít nhất nó nói lên một điều: quanh vùng 80.000 USD, có thể ông ấy không nhất định cho là đắt.
Chỗ thú vị nhất của thị trường nằm ở đó.
Có người nhìn K-line để sợ bị điều chỉnh, có người nhìn vĩ mô để chờ cơ hội, còn Saylor có thể chỉ chăm chăm vào một thứ—còn mua được bao nhiêu $BTC .
#BTC #比特币 #MichaelSaylor #Strategy
{future}(BTCUSDT)
#MichaelSaylor暗示增持BTC
Nói thật nhé, Saylor ông anh này giờ đăng một cái “biểu đồ chấm cam” thì giới crypto ai cũng biết ông ấy định làm gì.
Lần này còn trực diện hơn: bốn chữ là “thêm chút màu cam đi”.
Dịch ra cho dễ hiểu thì là: $BTC , có khi tôi lại phải mua nữa rồi.
Điều thú vị là bối cảnh thị trường hiện tại chẳng hề “nhẹ nhàng” chút nào. Cục Dự trữ Liên bang Mỹ vừa tăng lãi suất, kỳ vọng chính sách nghiêng về phe diều hâu, dự luật CLARITY cũng tiến triển không thuận lợi, nhưng Saylor vẫn giữ thái độ kiểu “các bạn cứ bàn tán, tôi cứ tiếp tục gom hàng”.
Tôi nghĩ đây mới là phần đáng để nhìn sâu của tin nhắn này.
Người bình thường mua $BTC , giảm 10% thôi là đã bắt đầu nghi ngờ cuộc đời; còn “đi nước bài” của Saylor thì lại khá thẳng tay: biến Bitcoin thành vị trí nắm giữ trọng tâm trong bảng cân đối kế toán của doanh nghiệp, còn biến động giá chỉ là nhiễu.
Tuy nhiên, đừng vì một câu nói của ông ấy mà lao vào mua theo kiểu mù quáng.
Vì “hàm ý tăng mua” và “tiền thật đã mua vào” là hai chuyện khác nhau. Cuối cùng vẫn phải chờ Strategy công bố tiếp theo.
Nhưng vào lúc này, nếu nhóm “cá mập” vẫn còn dám tiếp tục nhét tiền vào, ít nhất nó nói lên một điều: quanh vùng 80.000 USD, có thể ông ấy không nhất định cho là đắt.
Chỗ thú vị nhất của thị trường nằm ở đó.
Có người nhìn K-line để sợ bị điều chỉnh, có người nhìn vĩ mô để chờ cơ hội, còn Saylor có thể chỉ chăm chăm vào một thứ—còn mua được bao nhiêu $BTC .
#BTC #比特币 #MichaelSaylor #Strategy
Nói thật nhé, Saylor ông anh này giờ đăng một cái “biểu đồ chấm cam” thì giới crypto ai cũng biết ông ấy định làm gì.
Lần này còn trực diện hơn: bốn chữ là “thêm chút màu cam đi”.
Dịch ra cho dễ hiểu thì là: $BTC , có khi tôi lại phải mua nữa rồi.
Điều thú vị là bối cảnh thị trường hiện tại chẳng hề “nhẹ nhàng” chút nào. Cục Dự trữ Liên bang Mỹ vừa tăng lãi suất, kỳ vọng chính sách nghiêng về phe diều hâu, dự luật CLARITY cũng tiến triển không thuận lợi, nhưng Saylor vẫn giữ thái độ kiểu “các bạn cứ bàn tán, tôi cứ tiếp tục gom hàng”.
Tôi nghĩ đây mới là phần đáng để nhìn sâu của tin nhắn này.
Người bình thường mua $BTC , giảm 10% thôi là đã bắt đầu nghi ngờ cuộc đời; còn “đi nước bài” của Saylor thì lại khá thẳng tay: biến Bitcoin thành vị trí nắm giữ trọng tâm trong bảng cân đối kế toán của doanh nghiệp, còn biến động giá chỉ là nhiễu.
Tuy nhiên, đừng vì một câu nói của ông ấy mà lao vào mua theo kiểu mù quáng.
Vì “hàm ý tăng mua” và “tiền thật đã mua vào” là hai chuyện khác nhau. Cuối cùng vẫn phải chờ Strategy công bố tiếp theo.
Nhưng vào lúc này, nếu nhóm “cá mập” vẫn còn dám tiếp tục nhét tiền vào, ít nhất nó nói lên một điều: quanh vùng 80.000 USD, có thể ông ấy không nhất định cho là đắt.
Chỗ thú vị nhất của thị trường nằm ở đó.
Có người nhìn K-line để sợ bị điều chỉnh, có người nhìn vĩ mô để chờ cơ hội, còn Saylor có thể chỉ chăm chăm vào một thứ—còn mua được bao nhiêu $BTC .
#BTC #比特币 #MichaelSaylor #Strategy
1
2.6k
·
--
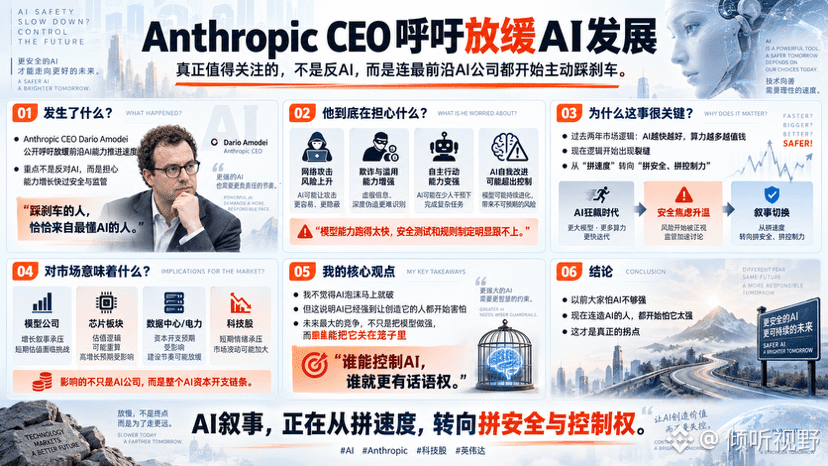
#AnthropicCEO呼吁放缓AI发展
Nói thật, tin nhắn này khiến tôi thấy hơi rợn người.
Một người bình thường la lên “AI phát triển quá nhanh”, thì bạn có thể nói rằng anh ta đang lo lắng; nhưng CEO của Anthropic là Dario Amodei tự mình đứng ra đạp phanh, thì hương vị hoàn toàn khác.
Vì ông ấy không phải là không hiểu AI.
Ngược lại, hiểu quá rõ rồi, nên mới bắt đầu sợ.
Hiện ông ấy lo không phải chuyện ChatGPT giành vài vị trí công việc đơn giản như vậy, mà là sau khi năng lực mô hình tiếp tục tăng vọt, các năng lực như tấn công mạng, lừa đảo, hành động tự chủ, thậm chí tự cải tiến của AI—liệu có đi trước sự trưởng thành của các cơ chế quản lý và an toàn hay không.
Điều thú vị hơn nữa là Sam Altman, và cả những người cốt lõi nhất trong giới AI như Elon Musk, cũng bắt đầu bày tỏ sự ủng hộ đối với “giảm tốc” và các bài kiểm tra an toàn nghiêm ngặt hơn.
Tôi nghĩ đây mới là điểm đáng cảnh giác nhất đối với thị trường.
Trong hai năm qua, thị trường vốn vận hành theo đúng một logic:
AI càng nhanh càng tốt, năng lực tính toán càng nhiều càng tốt, mô hình càng mạnh càng có giá trị.
Nhưng hiện tại, lần đầu tiên logic đó xuất hiện một vết nứt.
Nếu trong tương lai AI thật sự bước vào giai đoạn “tăng năng lực quá nhanh, phải chủ động hạn chế tốc độ”, thì tác động không chỉ là của vài công ty mô hình. Chuỗi chi tiêu vốn cho AI—từ chip, trung tâm dữ liệu, điện năng, đến điện toán đám mây—tất cả sẽ phải tính toán lại từ đầu. Sau khi tin tức được công bố, cổ phiếu AI và nhóm chip trên thị trường Mỹ đã bắt đầu thể hiện áp lực rõ rệt.
Nhưng tôi cũng không nghĩ rằng bong bóng AI sẽ nổ ngay lập tức.
Ngược lại, tôi cho rằng điều này cho thấy AI đã mạnh đến một mức nhất định: cuộc cạnh tranh lớn nhất không còn chỉ là làm mô hình thông minh hơn, mà là ai có thể nhốt con thú dữ này vào lồng.
Trước đây, mọi người sợ AI chưa đủ mạnh.
Bây giờ, ngay cả những người chế tạo AI cũng bắt đầu sợ nó mạnh quá.
Đây mới là bước ngoặt thật sự.
#AI #Anthropic #科技股 #英伟达 $NVDAB
{spot}(NVDABUSDT)
#AnthropicCEO呼吁放缓AI发展
Nói thật, tin nhắn này khiến tôi thấy hơi rợn người.
Một người bình thường la lên “AI phát triển quá nhanh”, thì bạn có thể nói rằng anh ta đang lo lắng; nhưng CEO của Anthropic là Dario Amodei tự mình đứng ra đạp phanh, thì hương vị hoàn toàn khác.
Vì ông ấy không phải là không hiểu AI.
Ngược lại, hiểu quá rõ rồi, nên mới bắt đầu sợ.
Hiện ông ấy lo không phải chuyện ChatGPT giành vài vị trí công việc đơn giản như vậy, mà là sau khi năng lực mô hình tiếp tục tăng vọt, các năng lực như tấn công mạng, lừa đảo, hành động tự chủ, thậm chí tự cải tiến của AI—liệu có đi trước sự trưởng thành của các cơ chế quản lý và an toàn hay không.
Điều thú vị hơn nữa là Sam Altman, và cả những người cốt lõi nhất trong giới AI như Elon Musk, cũng bắt đầu bày tỏ sự ủng hộ đối với “giảm tốc” và các bài kiểm tra an toàn nghiêm ngặt hơn.
Tôi nghĩ đây mới là điểm đáng cảnh giác nhất đối với thị trường.
Trong hai năm qua, thị trường vốn vận hành theo đúng một logic:
AI càng nhanh càng tốt, năng lực tính toán càng nhiều càng tốt, mô hình càng mạnh càng có giá trị.
Nhưng hiện tại, lần đầu tiên logic đó xuất hiện một vết nứt.
Nếu trong tương lai AI thật sự bước vào giai đoạn “tăng năng lực quá nhanh, phải chủ động hạn chế tốc độ”, thì tác động không chỉ là của vài công ty mô hình. Chuỗi chi tiêu vốn cho AI—từ chip, trung tâm dữ liệu, điện năng, đến điện toán đám mây—tất cả sẽ phải tính toán lại từ đầu. Sau khi tin tức được công bố, cổ phiếu AI và nhóm chip trên thị trường Mỹ đã bắt đầu thể hiện áp lực rõ rệt.
Nhưng tôi cũng không nghĩ rằng bong bóng AI sẽ nổ ngay lập tức.
Ngược lại, tôi cho rằng điều này cho thấy AI đã mạnh đến một mức nhất định: cuộc cạnh tranh lớn nhất không còn chỉ là làm mô hình thông minh hơn, mà là ai có thể nhốt con thú dữ này vào lồng.
Trước đây, mọi người sợ AI chưa đủ mạnh.
Bây giờ, ngay cả những người chế tạo AI cũng bắt đầu sợ nó mạnh quá.
Đây mới là bước ngoặt thật sự.
#AI #Anthropic #科技股 #英伟达 $NVDAB
Nói thật, tin nhắn này khiến tôi thấy hơi rợn người.
Một người bình thường la lên “AI phát triển quá nhanh”, thì bạn có thể nói rằng anh ta đang lo lắng; nhưng CEO của Anthropic là Dario Amodei tự mình đứng ra đạp phanh, thì hương vị hoàn toàn khác.
Vì ông ấy không phải là không hiểu AI.
Ngược lại, hiểu quá rõ rồi, nên mới bắt đầu sợ.
Hiện ông ấy lo không phải chuyện ChatGPT giành vài vị trí công việc đơn giản như vậy, mà là sau khi năng lực mô hình tiếp tục tăng vọt, các năng lực như tấn công mạng, lừa đảo, hành động tự chủ, thậm chí tự cải tiến của AI—liệu có đi trước sự trưởng thành của các cơ chế quản lý và an toàn hay không.
Điều thú vị hơn nữa là Sam Altman, và cả những người cốt lõi nhất trong giới AI như Elon Musk, cũng bắt đầu bày tỏ sự ủng hộ đối với “giảm tốc” và các bài kiểm tra an toàn nghiêm ngặt hơn.
Tôi nghĩ đây mới là điểm đáng cảnh giác nhất đối với thị trường.
Trong hai năm qua, thị trường vốn vận hành theo đúng một logic:
AI càng nhanh càng tốt, năng lực tính toán càng nhiều càng tốt, mô hình càng mạnh càng có giá trị.
Nhưng hiện tại, lần đầu tiên logic đó xuất hiện một vết nứt.
Nếu trong tương lai AI thật sự bước vào giai đoạn “tăng năng lực quá nhanh, phải chủ động hạn chế tốc độ”, thì tác động không chỉ là của vài công ty mô hình. Chuỗi chi tiêu vốn cho AI—từ chip, trung tâm dữ liệu, điện năng, đến điện toán đám mây—tất cả sẽ phải tính toán lại từ đầu. Sau khi tin tức được công bố, cổ phiếu AI và nhóm chip trên thị trường Mỹ đã bắt đầu thể hiện áp lực rõ rệt.
Nhưng tôi cũng không nghĩ rằng bong bóng AI sẽ nổ ngay lập tức.
Ngược lại, tôi cho rằng điều này cho thấy AI đã mạnh đến một mức nhất định: cuộc cạnh tranh lớn nhất không còn chỉ là làm mô hình thông minh hơn, mà là ai có thể nhốt con thú dữ này vào lồng.
Trước đây, mọi người sợ AI chưa đủ mạnh.
Bây giờ, ngay cả những người chế tạo AI cũng bắt đầu sợ nó mạnh quá.
Đây mới là bước ngoặt thật sự.
#AI #Anthropic #科技股 #英伟达 $NVDAB
1
382
·
--
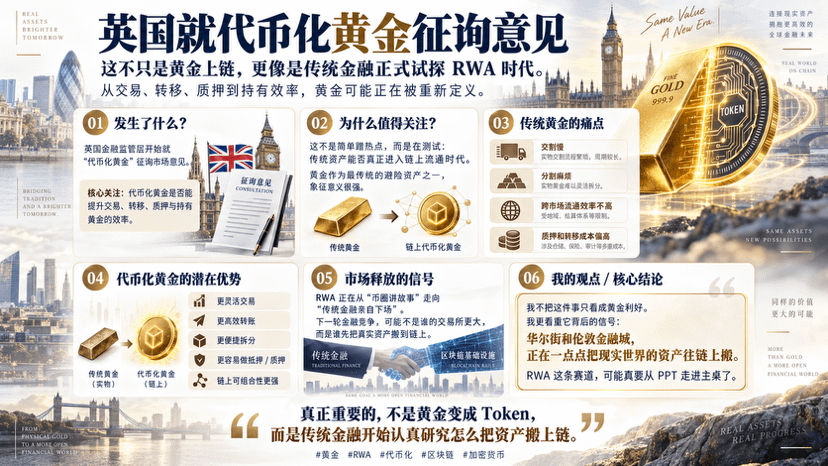
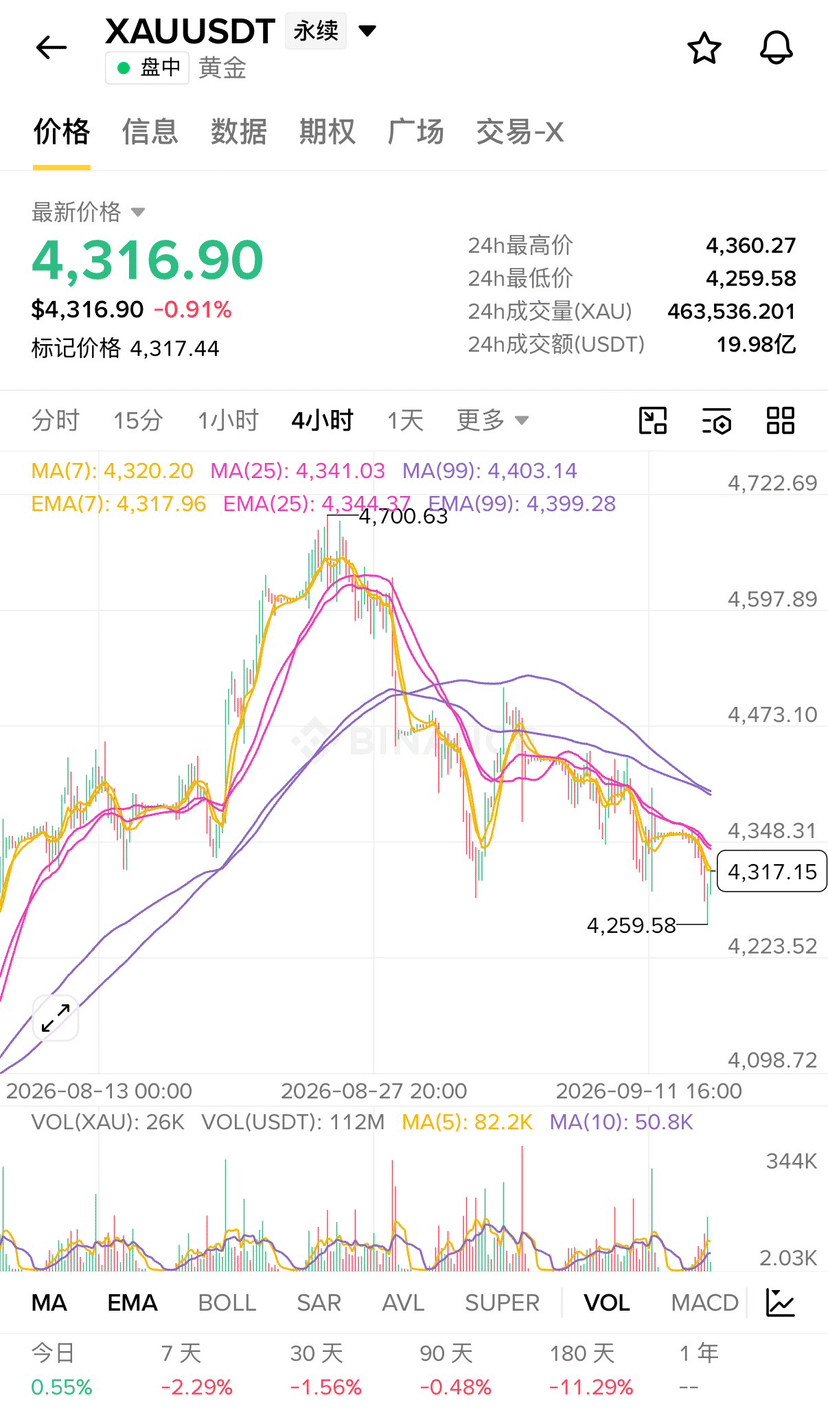
#英国就代币化黄金征询意见
Mình nghĩ nhiều người đã đánh giá thấp thông điệp này.
Cơ quan FCA của Anh bắt đầu nghiên cứu vàng token hóa—không chỉ đơn giản là “chuyển vàng lên blockchain”, mà đang dò tìm một vấn đề lớn hơn: liệu các tài sản tài chính truyền thống có thực sự bước vào thời đại lưu thông trên chuỗi hay không.
Vàng $XAU này đã tồn tại hàng nghìn năm rồi, chẳng phải đủ “truyền thống” sao? Nhưng vấn đề cũng khá rõ ràng: thời gian giao hàng chậm, việc chia tách rắc rối, hiệu suất luân chuyển xuyên thị trường không cao.
Nếu vàng được chuyển thành Token có dự trữ hiện vật thật sự làm cơ sở hỗ trợ, thì các hoạt động như giao dịch, chuyển nhượng, thế chấp, tách chia… tất cả có thể trở nên linh hoạt hơn.
Điều mình quan tâm nhất lại không phải là giá vàng liệu có tăng do tin tức này hay không, mà là tín hiệu đứng sau nó:
RWA đang dần rời khỏi “kể chuyện trong thị trường coin”, và từng bước trở thành các tổ chức tài chính truyền thống tự mình xuống tay cải thiện cơ sở hạ tầng.
Trước đây khi mọi người nói về RWA, nhiều người nghĩ rằng chẳng phải chỉ là khoác một “cái vỏ” Token cho cổ phiếu, trái phiếu, hay vàng sao?
Giờ thì ngay cả một trung tâm tài chính lâu đời như Anh cũng bắt đầu nghiêm túc nghiên cứu quy tắc—điều này cho thấy họ đã nhận ra rằng vòng cạnh tranh tài chính tiếp theo có thể không còn là “sàn nào lớn hơn”, mà là ai là người đưa tài sản thực sự lên blockchain trước.
Và hơn nữa, vàng rất đặc biệt.
Nó vốn là một trong những tài sản trú ẩn an toàn lớn nhất toàn cầu. Nếu trong tương lai vàng token hóa có thể được sử dụng rộng rãi hơn cho giao dịch, thế chấp, thậm chí cho thanh toán của tổ chức, thì thế giới trên chuỗi sẽ không chỉ nhận được một “sản phẩm mới”, mà là một loại tài sản có nền tảng tín dụng của tài chính truyền thống.
Vì vậy, mình không xem đây là “tin tốt cho vàng”.
Mình muốn hiểu theo hướng khác:
Phố Wall và khu tài chính City of London đang từng chút một chuyển tài sản của thế giới thực lên blockchain.
Con đường RWA có lẽ thật sự sắp đi từ PPT vào bàn chính.
#黄金 #RWA #区块链 #tiền mã hóa
#英国就代币化黄金征询意见
Mình nghĩ nhiều người đã đánh giá thấp thông điệp này.
Cơ quan FCA của Anh bắt đầu nghiên cứu vàng token hóa—không chỉ đơn giản là “chuyển vàng lên blockchain”, mà đang dò tìm một vấn đề lớn hơn: liệu các tài sản tài chính truyền thống có thực sự bước vào thời đại lưu thông trên chuỗi hay không.
Vàng $XAU này đã tồn tại hàng nghìn năm rồi, chẳng phải đủ “truyền thống” sao? Nhưng vấn đề cũng khá rõ ràng: thời gian giao hàng chậm, việc chia tách rắc rối, hiệu suất luân chuyển xuyên thị trường không cao.
Nếu vàng được chuyển thành Token có dự trữ hiện vật thật sự làm cơ sở hỗ trợ, thì các hoạt động như giao dịch, chuyển nhượng, thế chấp, tách chia… tất cả có thể trở nên linh hoạt hơn.
Điều mình quan tâm nhất lại không phải là giá vàng liệu có tăng do tin tức này hay không, mà là tín hiệu đứng sau nó:
RWA đang dần rời khỏi “kể chuyện trong thị trường coin”, và từng bước trở thành các tổ chức tài chính truyền thống tự mình xuống tay cải thiện cơ sở hạ tầng.
Trước đây khi mọi người nói về RWA, nhiều người nghĩ rằng chẳng phải chỉ là khoác một “cái vỏ” Token cho cổ phiếu, trái phiếu, hay vàng sao?
Giờ thì ngay cả một trung tâm tài chính lâu đời như Anh cũng bắt đầu nghiêm túc nghiên cứu quy tắc—điều này cho thấy họ đã nhận ra rằng vòng cạnh tranh tài chính tiếp theo có thể không còn là “sàn nào lớn hơn”, mà là ai là người đưa tài sản thực sự lên blockchain trước.
Và hơn nữa, vàng rất đặc biệt.
Nó vốn là một trong những tài sản trú ẩn an toàn lớn nhất toàn cầu. Nếu trong tương lai vàng token hóa có thể được sử dụng rộng rãi hơn cho giao dịch, thế chấp, thậm chí cho thanh toán của tổ chức, thì thế giới trên chuỗi sẽ không chỉ nhận được một “sản phẩm mới”, mà là một loại tài sản có nền tảng tín dụng của tài chính truyền thống.
Vì vậy, mình không xem đây là “tin tốt cho vàng”.
Mình muốn hiểu theo hướng khác:
Phố Wall và khu tài chính City of London đang từng chút một chuyển tài sản của thế giới thực lên blockchain.
Con đường RWA có lẽ thật sự sắp đi từ PPT vào bàn chính.
#黄金 #RWA #区块链 #tiền mã hóa
Mình nghĩ nhiều người đã đánh giá thấp thông điệp này.
Cơ quan FCA của Anh bắt đầu nghiên cứu vàng token hóa—không chỉ đơn giản là “chuyển vàng lên blockchain”, mà đang dò tìm một vấn đề lớn hơn: liệu các tài sản tài chính truyền thống có thực sự bước vào thời đại lưu thông trên chuỗi hay không.
Vàng $XAU này đã tồn tại hàng nghìn năm rồi, chẳng phải đủ “truyền thống” sao? Nhưng vấn đề cũng khá rõ ràng: thời gian giao hàng chậm, việc chia tách rắc rối, hiệu suất luân chuyển xuyên thị trường không cao.
Nếu vàng được chuyển thành Token có dự trữ hiện vật thật sự làm cơ sở hỗ trợ, thì các hoạt động như giao dịch, chuyển nhượng, thế chấp, tách chia… tất cả có thể trở nên linh hoạt hơn.
Điều mình quan tâm nhất lại không phải là giá vàng liệu có tăng do tin tức này hay không, mà là tín hiệu đứng sau nó:
RWA đang dần rời khỏi “kể chuyện trong thị trường coin”, và từng bước trở thành các tổ chức tài chính truyền thống tự mình xuống tay cải thiện cơ sở hạ tầng.
Trước đây khi mọi người nói về RWA, nhiều người nghĩ rằng chẳng phải chỉ là khoác một “cái vỏ” Token cho cổ phiếu, trái phiếu, hay vàng sao?
Giờ thì ngay cả một trung tâm tài chính lâu đời như Anh cũng bắt đầu nghiêm túc nghiên cứu quy tắc—điều này cho thấy họ đã nhận ra rằng vòng cạnh tranh tài chính tiếp theo có thể không còn là “sàn nào lớn hơn”, mà là ai là người đưa tài sản thực sự lên blockchain trước.
Và hơn nữa, vàng rất đặc biệt.
Nó vốn là một trong những tài sản trú ẩn an toàn lớn nhất toàn cầu. Nếu trong tương lai vàng token hóa có thể được sử dụng rộng rãi hơn cho giao dịch, thế chấp, thậm chí cho thanh toán của tổ chức, thì thế giới trên chuỗi sẽ không chỉ nhận được một “sản phẩm mới”, mà là một loại tài sản có nền tảng tín dụng của tài chính truyền thống.
Vì vậy, mình không xem đây là “tin tốt cho vàng”.
Mình muốn hiểu theo hướng khác:
Phố Wall và khu tài chính City of London đang từng chút một chuyển tài sản của thế giới thực lên blockchain.
Con đường RWA có lẽ thật sự sắp đi từ PPT vào bàn chính.
#黄金 #RWA #区块链 #tiền mã hóa
2.8k
·
--
Đã xác minh
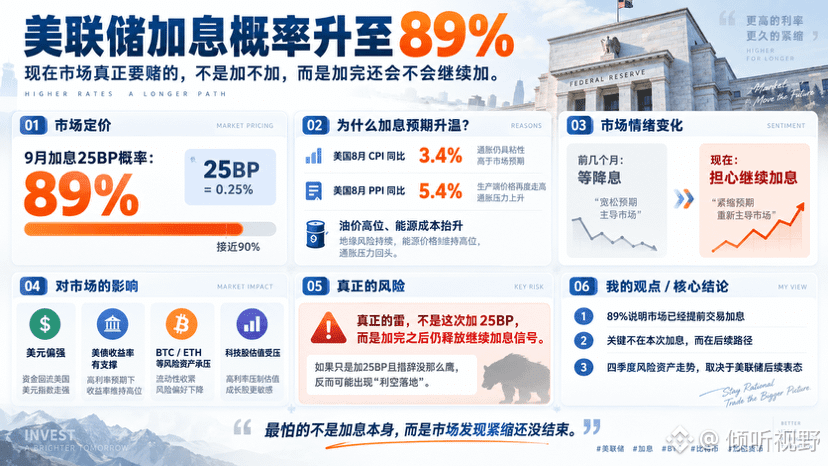
#美联储加息概率升至89%
Nói thật, khi thấy con số 89%, tôi cảm giác thị trường gần như đã chẳng còn diễn nữa.
Vài tháng trước còn nghiêm túc bàn chuyện “khi nào sẽ hạ lãi suất”, bây giờ chuyển thẳng sang: cuối tháng 9 rốt cuộc sẽ tăng thêm 25 điểm cơ bản, hay là phía sau còn phải tiếp tục tăng.
Cốt truyện còn lật nhanh hơn cả giới tiền mã hóa.
Nhưng cũng không thể trách thị trường đột nhiên đổi mặt.
Tháng 8, CPI tăng trưởng so với cùng kỳ 3,4%, PPI cũng thậm chí vọt lên 5,4%; lại gặp thêm giá dầu ở vùng cao, chi phí năng lượng đội lên. Cái “đám lửa” lạm phát không những chưa tắt, mà còn có vẻ đang được nhóm lại cháy mạnh hơn.
Lúc này Fed vẫn tiếp tục đứng yên, lại càng dễ khiến thị trường hoài nghi: rốt cuộc các ông còn quản lý mục tiêu lạm phát 2% hay không?
Thế nên với xác suất tăng lãi 89% hiện tại, tôi lại thấy nó chưa hẳn đã là tin xấu lớn nhất.
Thứ đáng sợ nhất là sau khi tăng xong, Warsh nói với thị trường rằng: đừng vội, có thể đây chỉ là phát súng đầu tiên.
Nếu câu đó mà thực sự được phát ra, thì đồng USD và lợi suất trái phiếu kho bạc Mỹ nhiều khả năng sẽ tiếp tục cứng lại; $BTC , $ETH và các tài sản rủi ro định giá cao như cổ phiếu công nghệ cũng sẽ bị ép giảm giá thêm một vòng nữa.
Nhưng ngược lại, nếu hiện tại thị trường đã gần như giao dịch trước 25BP rồi, và cuối cùng chỉ tăng 25BP, hơn nữa câu chữ không quá “diều hâu”, thì tình hình thậm chí có thể xuất hiện kịch bản “tin xấu đã được hấp thụ rồi mà còn tăng”.
Vì vậy bây giờ tôi chẳng hề rối 89% hay 90%.
Tôi chỉ tập trung vào một việc:
Lần tăng lãi này rốt cuộc là “một phát mua bán dứt điểm”, hay là màn mở đầu cho một vòng thắt chặt mới.
Nếu là phương án thứ nhất, thị trường có thể sẽ thở phào.
Nếu là phương án thứ hai, thì quý 4 đúng là còn “đi chơi” dài tập.
#美联储降息周期 #BTC #比特币 #加密货币
{future}(ETHUSDT)
{future}(BTCUSDT)
#美联储加息概率升至89%
Nói thật, khi thấy con số 89%, tôi cảm giác thị trường gần như đã chẳng còn diễn nữa.
Vài tháng trước còn nghiêm túc bàn chuyện “khi nào sẽ hạ lãi suất”, bây giờ chuyển thẳng sang: cuối tháng 9 rốt cuộc sẽ tăng thêm 25 điểm cơ bản, hay là phía sau còn phải tiếp tục tăng.
Cốt truyện còn lật nhanh hơn cả giới tiền mã hóa.
Nhưng cũng không thể trách thị trường đột nhiên đổi mặt.
Tháng 8, CPI tăng trưởng so với cùng kỳ 3,4%, PPI cũng thậm chí vọt lên 5,4%; lại gặp thêm giá dầu ở vùng cao, chi phí năng lượng đội lên. Cái “đám lửa” lạm phát không những chưa tắt, mà còn có vẻ đang được nhóm lại cháy mạnh hơn.
Lúc này Fed vẫn tiếp tục đứng yên, lại càng dễ khiến thị trường hoài nghi: rốt cuộc các ông còn quản lý mục tiêu lạm phát 2% hay không?
Thế nên với xác suất tăng lãi 89% hiện tại, tôi lại thấy nó chưa hẳn đã là tin xấu lớn nhất.
Thứ đáng sợ nhất là sau khi tăng xong, Warsh nói với thị trường rằng: đừng vội, có thể đây chỉ là phát súng đầu tiên.
Nếu câu đó mà thực sự được phát ra, thì đồng USD và lợi suất trái phiếu kho bạc Mỹ nhiều khả năng sẽ tiếp tục cứng lại; $BTC , $ETH và các tài sản rủi ro định giá cao như cổ phiếu công nghệ cũng sẽ bị ép giảm giá thêm một vòng nữa.
Nhưng ngược lại, nếu hiện tại thị trường đã gần như giao dịch trước 25BP rồi, và cuối cùng chỉ tăng 25BP, hơn nữa câu chữ không quá “diều hâu”, thì tình hình thậm chí có thể xuất hiện kịch bản “tin xấu đã được hấp thụ rồi mà còn tăng”.
Vì vậy bây giờ tôi chẳng hề rối 89% hay 90%.
Tôi chỉ tập trung vào một việc:
Lần tăng lãi này rốt cuộc là “một phát mua bán dứt điểm”, hay là màn mở đầu cho một vòng thắt chặt mới.
Nếu là phương án thứ nhất, thị trường có thể sẽ thở phào.
Nếu là phương án thứ hai, thì quý 4 đúng là còn “đi chơi” dài tập.
#美联储降息周期 #BTC #比特币 #加密货币
Nói thật, khi thấy con số 89%, tôi cảm giác thị trường gần như đã chẳng còn diễn nữa.
Vài tháng trước còn nghiêm túc bàn chuyện “khi nào sẽ hạ lãi suất”, bây giờ chuyển thẳng sang: cuối tháng 9 rốt cuộc sẽ tăng thêm 25 điểm cơ bản, hay là phía sau còn phải tiếp tục tăng.
Cốt truyện còn lật nhanh hơn cả giới tiền mã hóa.
Nhưng cũng không thể trách thị trường đột nhiên đổi mặt.
Tháng 8, CPI tăng trưởng so với cùng kỳ 3,4%, PPI cũng thậm chí vọt lên 5,4%; lại gặp thêm giá dầu ở vùng cao, chi phí năng lượng đội lên. Cái “đám lửa” lạm phát không những chưa tắt, mà còn có vẻ đang được nhóm lại cháy mạnh hơn.
Lúc này Fed vẫn tiếp tục đứng yên, lại càng dễ khiến thị trường hoài nghi: rốt cuộc các ông còn quản lý mục tiêu lạm phát 2% hay không?
Thế nên với xác suất tăng lãi 89% hiện tại, tôi lại thấy nó chưa hẳn đã là tin xấu lớn nhất.
Thứ đáng sợ nhất là sau khi tăng xong, Warsh nói với thị trường rằng: đừng vội, có thể đây chỉ là phát súng đầu tiên.
Nếu câu đó mà thực sự được phát ra, thì đồng USD và lợi suất trái phiếu kho bạc Mỹ nhiều khả năng sẽ tiếp tục cứng lại; $BTC , $ETH và các tài sản rủi ro định giá cao như cổ phiếu công nghệ cũng sẽ bị ép giảm giá thêm một vòng nữa.
Nhưng ngược lại, nếu hiện tại thị trường đã gần như giao dịch trước 25BP rồi, và cuối cùng chỉ tăng 25BP, hơn nữa câu chữ không quá “diều hâu”, thì tình hình thậm chí có thể xuất hiện kịch bản “tin xấu đã được hấp thụ rồi mà còn tăng”.
Vì vậy bây giờ tôi chẳng hề rối 89% hay 90%.
Tôi chỉ tập trung vào một việc:
Lần tăng lãi này rốt cuộc là “một phát mua bán dứt điểm”, hay là màn mở đầu cho một vòng thắt chặt mới.
Nếu là phương án thứ nhất, thị trường có thể sẽ thở phào.
Nếu là phương án thứ hai, thì quý 4 đúng là còn “đi chơi” dài tập.
#美联储降息周期 #BTC #比特币 #加密货币
8
25.7k
·
--
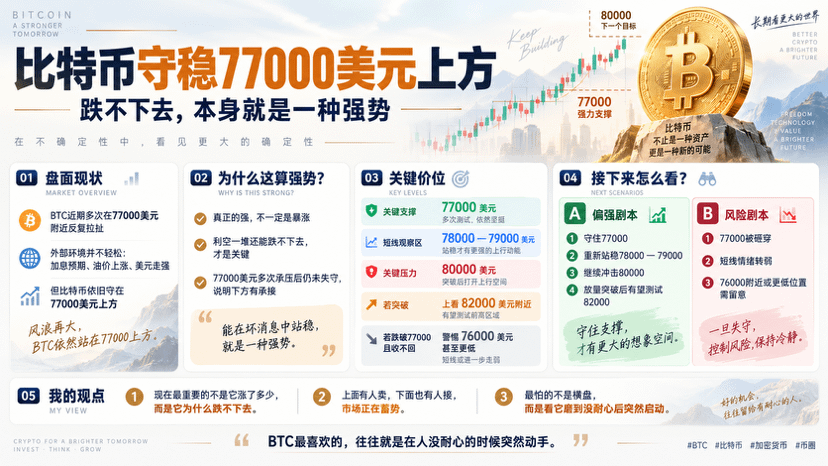
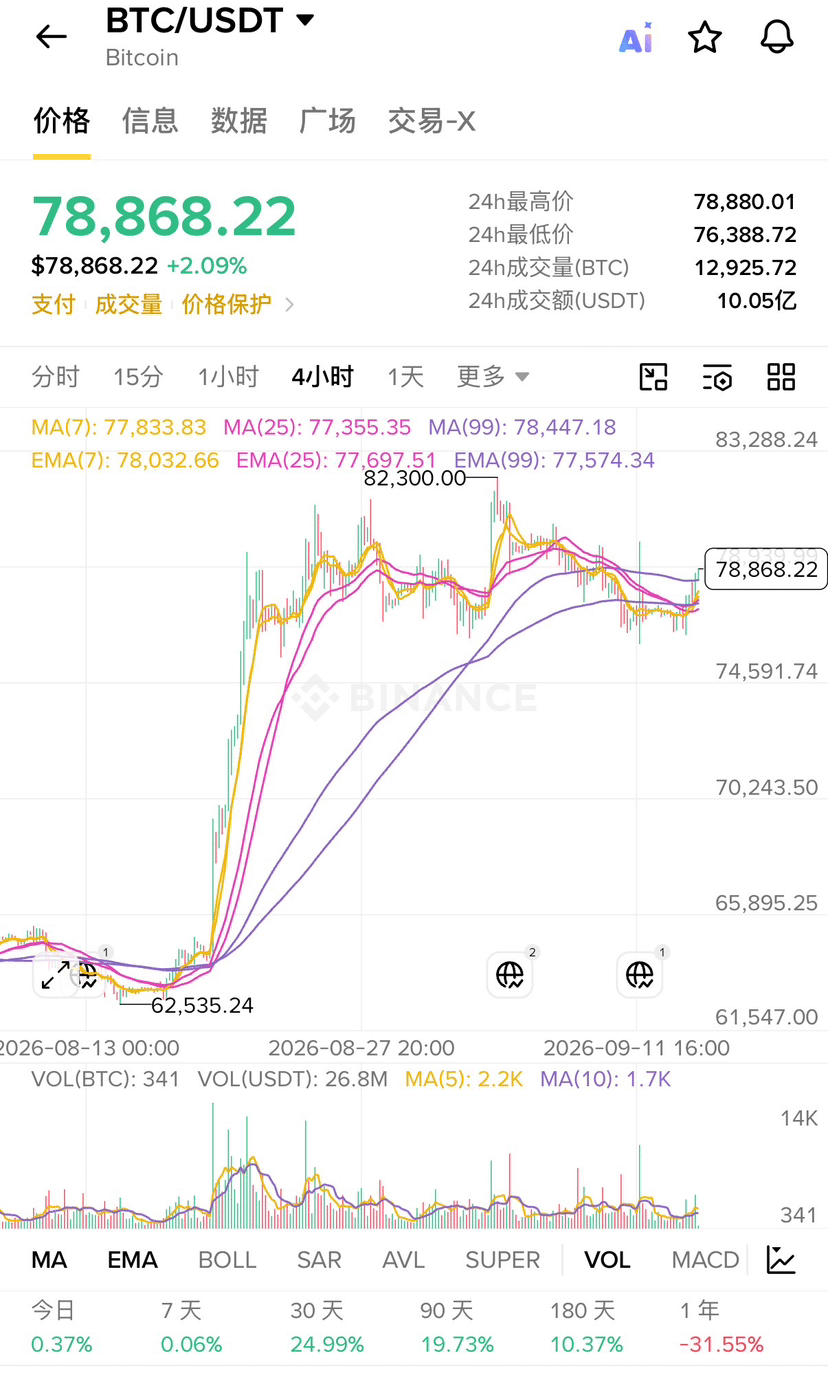
#比特币守稳77000美元上方
Nói thật đi, bây giờ diễn biến của $BTC nhìn không “đã mắt” lắm, nhưng ngược lại tôi thấy ngày càng thú vị.
Ở mốc 7,7 vạn đô la này, thời gian gần đây bị giằng co qua lại vài vòng. Bên ngoài thì lại là kỳ vọng tăng lãi suất, rồi giá dầu tăng, rồi đồng USD mạnh lên—thông thường thì tài sản rủi ro đã phải bị “đạp” một nhát cho ra ngô ra khoai từ sớm.
Vậy mà sao?
$BTC cứ bám chặt lên 77.000 đô la, không chịu đi.
Thứ này đôi khi chính là như vậy: tăng 5% không chắc đã gọi là mạnh, tin xấu chất chồng mà vẫn không rơi được. Tôi thấy như thế mới là “mạnh” thật.
Tuy nhiên, giờ bảo tôi trực tiếp gào “8 vạn lập tức vượt, 10 vạn là thấy”—thì tôi cũng không thể nói ra được. Vì mốc 80.000 rõ ràng vẫn còn người đang đè. Lượng hàng bị kẹt trên đó, cùng các khoản chốt lời ngắn hạn đều chờ để xả; cứ xung lên một lần là bị ấn lại—điều đó là bình thường.
Nhưng bây giờ tôi quan tâm nhiều hơn đến phần phía dưới.
Chỉ cần 77.000 giữ được, đặc biệt là vài lần bị bán tháo rồi lại thu lại nhanh chóng—thì chứng tỏ đúng là phía dưới có người đang đỡ. Thị trường vốn sợ nhất không phải là đi ngang, mà là khi không có ai “muốn” ở ngay vùng hỗ trợ quan trọng.
Cảm giác hiện tại của tôi về BTC là: phía trên có người bán, phía dưới cũng có người tranh nhau giành—hai bên giằng co ở đây.
Diễn biến kiểu này thường không thể yên ắng mãi.
Nếu phía sau một lần nữa đứng vững trên 78.000—79.000, thì khả năng cao mốc 80.000 sẽ phải đụng thêm một lần nữa; và nếu thật sự bứt lên với khối lượng, thì vùng quanh 82.000 trước đó sẽ lại được đưa lên “bàn đấu”.
Ngược lại, nếu 77.000 bị đạp thủng, mà không kéo lại được, thì đừng cố miệng. Hãy chuẩn bị cả cho vùng 76.000, thậm chí thấp hơn.
Giờ tôi không sợ nó “mài”.
Tôi sợ hơn là: mọi người đều nghĩ nó không thể tăng thêm nữa, rồi đến một ngày nọ, một cây nến “dương” lớn bỗng nhấc luôn phe Short đi.
$BTC thứ nó thích làm nhất, chính là ra tay bất ngờ ngay lúc người ta mất kiên nhẫn.
#BTC #比特币 #加密货币 #币安
#比特币守稳77000美元上方
Nói thật đi, bây giờ diễn biến của $BTC nhìn không “đã mắt” lắm, nhưng ngược lại tôi thấy ngày càng thú vị.
Ở mốc 7,7 vạn đô la này, thời gian gần đây bị giằng co qua lại vài vòng. Bên ngoài thì lại là kỳ vọng tăng lãi suất, rồi giá dầu tăng, rồi đồng USD mạnh lên—thông thường thì tài sản rủi ro đã phải bị “đạp” một nhát cho ra ngô ra khoai từ sớm.
Vậy mà sao?
$BTC cứ bám chặt lên 77.000 đô la, không chịu đi.
Thứ này đôi khi chính là như vậy: tăng 5% không chắc đã gọi là mạnh, tin xấu chất chồng mà vẫn không rơi được. Tôi thấy như thế mới là “mạnh” thật.
Tuy nhiên, giờ bảo tôi trực tiếp gào “8 vạn lập tức vượt, 10 vạn là thấy”—thì tôi cũng không thể nói ra được. Vì mốc 80.000 rõ ràng vẫn còn người đang đè. Lượng hàng bị kẹt trên đó, cùng các khoản chốt lời ngắn hạn đều chờ để xả; cứ xung lên một lần là bị ấn lại—điều đó là bình thường.
Nhưng bây giờ tôi quan tâm nhiều hơn đến phần phía dưới.
Chỉ cần 77.000 giữ được, đặc biệt là vài lần bị bán tháo rồi lại thu lại nhanh chóng—thì chứng tỏ đúng là phía dưới có người đang đỡ. Thị trường vốn sợ nhất không phải là đi ngang, mà là khi không có ai “muốn” ở ngay vùng hỗ trợ quan trọng.
Cảm giác hiện tại của tôi về BTC là: phía trên có người bán, phía dưới cũng có người tranh nhau giành—hai bên giằng co ở đây.
Diễn biến kiểu này thường không thể yên ắng mãi.
Nếu phía sau một lần nữa đứng vững trên 78.000—79.000, thì khả năng cao mốc 80.000 sẽ phải đụng thêm một lần nữa; và nếu thật sự bứt lên với khối lượng, thì vùng quanh 82.000 trước đó sẽ lại được đưa lên “bàn đấu”.
Ngược lại, nếu 77.000 bị đạp thủng, mà không kéo lại được, thì đừng cố miệng. Hãy chuẩn bị cả cho vùng 76.000, thậm chí thấp hơn.
Giờ tôi không sợ nó “mài”.
Tôi sợ hơn là: mọi người đều nghĩ nó không thể tăng thêm nữa, rồi đến một ngày nọ, một cây nến “dương” lớn bỗng nhấc luôn phe Short đi.
$BTC thứ nó thích làm nhất, chính là ra tay bất ngờ ngay lúc người ta mất kiên nhẫn.
#BTC #比特币 #加密货币 #币安
Nói thật đi, bây giờ diễn biến của $BTC nhìn không “đã mắt” lắm, nhưng ngược lại tôi thấy ngày càng thú vị.
Ở mốc 7,7 vạn đô la này, thời gian gần đây bị giằng co qua lại vài vòng. Bên ngoài thì lại là kỳ vọng tăng lãi suất, rồi giá dầu tăng, rồi đồng USD mạnh lên—thông thường thì tài sản rủi ro đã phải bị “đạp” một nhát cho ra ngô ra khoai từ sớm.
Vậy mà sao?
$BTC cứ bám chặt lên 77.000 đô la, không chịu đi.
Thứ này đôi khi chính là như vậy: tăng 5% không chắc đã gọi là mạnh, tin xấu chất chồng mà vẫn không rơi được. Tôi thấy như thế mới là “mạnh” thật.
Tuy nhiên, giờ bảo tôi trực tiếp gào “8 vạn lập tức vượt, 10 vạn là thấy”—thì tôi cũng không thể nói ra được. Vì mốc 80.000 rõ ràng vẫn còn người đang đè. Lượng hàng bị kẹt trên đó, cùng các khoản chốt lời ngắn hạn đều chờ để xả; cứ xung lên một lần là bị ấn lại—điều đó là bình thường.
Nhưng bây giờ tôi quan tâm nhiều hơn đến phần phía dưới.
Chỉ cần 77.000 giữ được, đặc biệt là vài lần bị bán tháo rồi lại thu lại nhanh chóng—thì chứng tỏ đúng là phía dưới có người đang đỡ. Thị trường vốn sợ nhất không phải là đi ngang, mà là khi không có ai “muốn” ở ngay vùng hỗ trợ quan trọng.
Cảm giác hiện tại của tôi về BTC là: phía trên có người bán, phía dưới cũng có người tranh nhau giành—hai bên giằng co ở đây.
Diễn biến kiểu này thường không thể yên ắng mãi.
Nếu phía sau một lần nữa đứng vững trên 78.000—79.000, thì khả năng cao mốc 80.000 sẽ phải đụng thêm một lần nữa; và nếu thật sự bứt lên với khối lượng, thì vùng quanh 82.000 trước đó sẽ lại được đưa lên “bàn đấu”.
Ngược lại, nếu 77.000 bị đạp thủng, mà không kéo lại được, thì đừng cố miệng. Hãy chuẩn bị cả cho vùng 76.000, thậm chí thấp hơn.
Giờ tôi không sợ nó “mài”.
Tôi sợ hơn là: mọi người đều nghĩ nó không thể tăng thêm nữa, rồi đến một ngày nọ, một cây nến “dương” lớn bỗng nhấc luôn phe Short đi.
$BTC thứ nó thích làm nhất, chính là ra tay bất ngờ ngay lúc người ta mất kiên nhẫn.
#BTC #比特币 #加密货币 #币安
2
1
5
9.3k
·
--
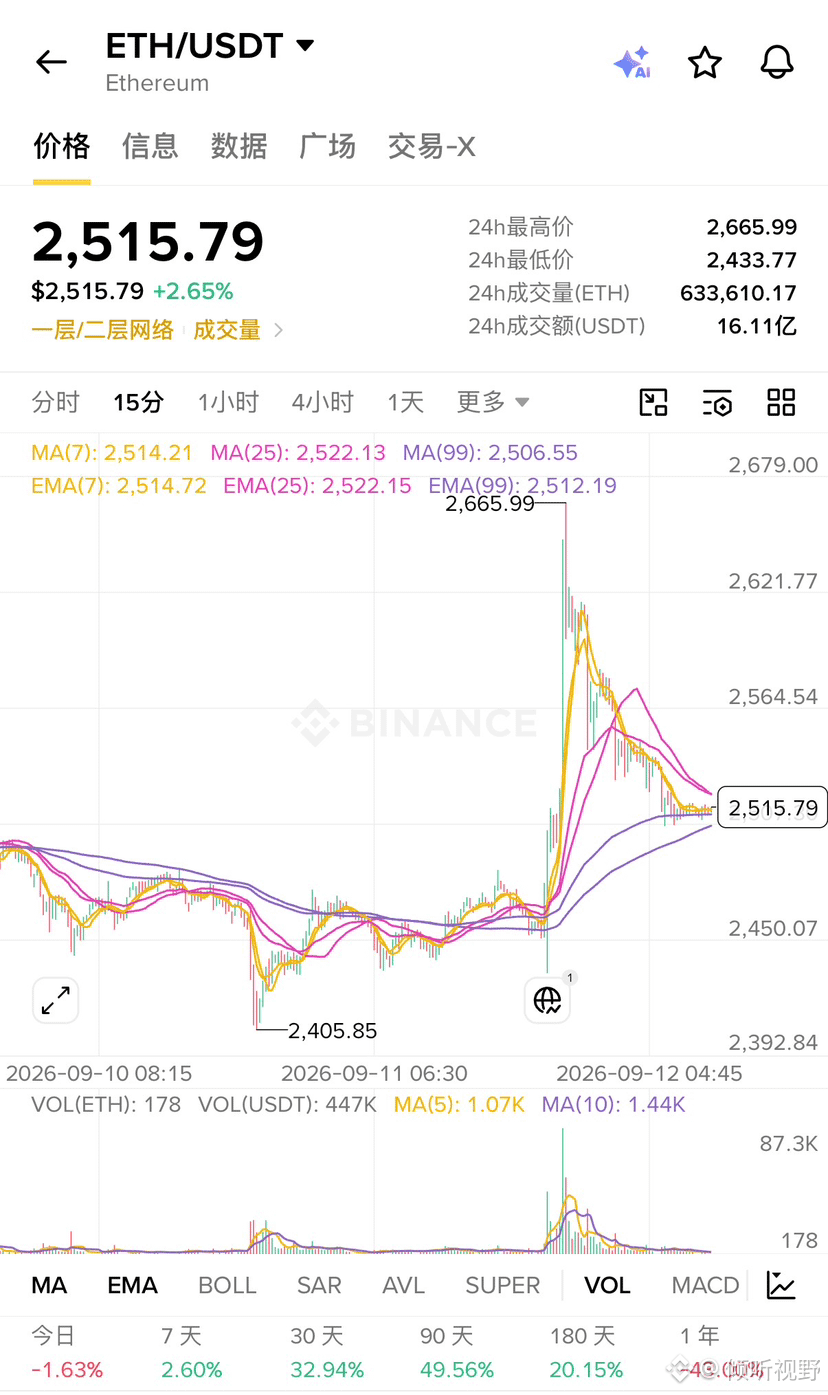
#以太坊时隔七个月重返2600美元
Nói thật, $ETH vừa chạm lại mốc 2600 USD, phản ứng đầu tiên của tôi không phải là “bull về rồi”, mà là: thằng anh em này cuối cùng cũng tỉnh ngủ rồi.
Trong hơn nửa năm này, lúc Bitcoin có行情, thì ETH thường không theo kịp; còn altcoin cứ “lên cơn”, thì ETH lại bị kéo theo chịu đòn. Lúc tăng thì bị chê chậm, lúc giảm thì không thiếu, nhiều người cầm ETH chắc cũng sắp bị mài đến mất hết kiên nhẫn.
Vì vậy, lần này khi ETH quay lại đứng trên 2600, tôi cảm thấy ý nghĩa không chỉ là tăng vài phần trăm.
Quan trọng nhất là: thị trường bắt đầu định giá lại ETH.
Đặc biệt là vùng 2500—2560 trước đó đã lình lình lâu như vậy, một khi thật sự nuốt được áp lực, không gian tưởng tượng phía sau tự nhiên sẽ mở ra. Bây giờ tôi ngược lại cũng không còn quá để ý hôm nay tăng 5% hay ngày mai lùi 3%; điều tôi quan tâm hơn là: 2600 có thể từ vùng kháng cự, biến thành vùng hỗ trợ hay không.
Nếu sau đó điều chỉnh về gần 2600 mà vẫn đỡ được, thì 3000 USD thật sự không phải chỉ là một câu hô mua để chốt đơn, mà là vị trí mà thị trường sớm muộn sẽ phải thử.
Tất nhiên, tôi cũng không nghĩ hiện tại phù hợp để nhắm mắt đuổi theo.
Kiểu coin như ETH rất thích làm một chuyện: khi bạn không tin, nó cứ tăng mãi; đến lúc bạn cuối cùng nhịn không nổi lao vào, nó liền cho bạn một cây nến giảm mạnh để “rửa mặt”.
Hơn nữa, bên ngoài hiện còn nhiều kíp nổ: kỳ vọng Fed tăng lãi suất, lợi suất trái phiếu, xung đột địa chính trị… Bối cảnh vĩ mô không thể nói là thoải mái.
Nhưng có một điểm tôi ngày càng chắc chắn:
Nếu lần này ETH thật sự đi ra được một sức mạnh độc lập, thì phía sau, thứ “dễ chịu” nhất có thể không chỉ là ETH, mà là cả thị trường altcoin.
Vì $BTC chịu trách nhiệm đưa tiền vào; ETH vừa bắt đầu làm nhiệm vụ “kế nhiệm”, thì tiền mới có khả năng thật sự lan tỏa xuống phía dưới.
Cho nên tôi không xem 2600 là điểm kết thúc.
Tôi thà coi nó như một cánh cửa.
Giờ cánh cửa vừa được đẩy ra hé một khe.
Bước tiếp theo là xem ETH có bản lĩnh đưa 3000 USD trở lại lên bàn hay không.
#ETH #以太坊 #BTC #加密货币
{future}(BTCUSDT)
{future}(ETHUSDT)
#以太坊时隔七个月重返2600美元
Nói thật, $ETH vừa chạm lại mốc 2600 USD, phản ứng đầu tiên của tôi không phải là “bull về rồi”, mà là: thằng anh em này cuối cùng cũng tỉnh ngủ rồi.
Trong hơn nửa năm này, lúc Bitcoin có行情, thì ETH thường không theo kịp; còn altcoin cứ “lên cơn”, thì ETH lại bị kéo theo chịu đòn. Lúc tăng thì bị chê chậm, lúc giảm thì không thiếu, nhiều người cầm ETH chắc cũng sắp bị mài đến mất hết kiên nhẫn.
Vì vậy, lần này khi ETH quay lại đứng trên 2600, tôi cảm thấy ý nghĩa không chỉ là tăng vài phần trăm.
Quan trọng nhất là: thị trường bắt đầu định giá lại ETH.
Đặc biệt là vùng 2500—2560 trước đó đã lình lình lâu như vậy, một khi thật sự nuốt được áp lực, không gian tưởng tượng phía sau tự nhiên sẽ mở ra. Bây giờ tôi ngược lại cũng không còn quá để ý hôm nay tăng 5% hay ngày mai lùi 3%; điều tôi quan tâm hơn là: 2600 có thể từ vùng kháng cự, biến thành vùng hỗ trợ hay không.
Nếu sau đó điều chỉnh về gần 2600 mà vẫn đỡ được, thì 3000 USD thật sự không phải chỉ là một câu hô mua để chốt đơn, mà là vị trí mà thị trường sớm muộn sẽ phải thử.
Tất nhiên, tôi cũng không nghĩ hiện tại phù hợp để nhắm mắt đuổi theo.
Kiểu coin như ETH rất thích làm một chuyện: khi bạn không tin, nó cứ tăng mãi; đến lúc bạn cuối cùng nhịn không nổi lao vào, nó liền cho bạn một cây nến giảm mạnh để “rửa mặt”.
Hơn nữa, bên ngoài hiện còn nhiều kíp nổ: kỳ vọng Fed tăng lãi suất, lợi suất trái phiếu, xung đột địa chính trị… Bối cảnh vĩ mô không thể nói là thoải mái.
Nhưng có một điểm tôi ngày càng chắc chắn:
Nếu lần này ETH thật sự đi ra được một sức mạnh độc lập, thì phía sau, thứ “dễ chịu” nhất có thể không chỉ là ETH, mà là cả thị trường altcoin.
Vì $BTC chịu trách nhiệm đưa tiền vào; ETH vừa bắt đầu làm nhiệm vụ “kế nhiệm”, thì tiền mới có khả năng thật sự lan tỏa xuống phía dưới.
Cho nên tôi không xem 2600 là điểm kết thúc.
Tôi thà coi nó như một cánh cửa.
Giờ cánh cửa vừa được đẩy ra hé một khe.
Bước tiếp theo là xem ETH có bản lĩnh đưa 3000 USD trở lại lên bàn hay không.
#ETH #以太坊 #BTC #加密货币
Nói thật, $ETH vừa chạm lại mốc 2600 USD, phản ứng đầu tiên của tôi không phải là “bull về rồi”, mà là: thằng anh em này cuối cùng cũng tỉnh ngủ rồi.
Trong hơn nửa năm này, lúc Bitcoin có行情, thì ETH thường không theo kịp; còn altcoin cứ “lên cơn”, thì ETH lại bị kéo theo chịu đòn. Lúc tăng thì bị chê chậm, lúc giảm thì không thiếu, nhiều người cầm ETH chắc cũng sắp bị mài đến mất hết kiên nhẫn.
Vì vậy, lần này khi ETH quay lại đứng trên 2600, tôi cảm thấy ý nghĩa không chỉ là tăng vài phần trăm.
Quan trọng nhất là: thị trường bắt đầu định giá lại ETH.
Đặc biệt là vùng 2500—2560 trước đó đã lình lình lâu như vậy, một khi thật sự nuốt được áp lực, không gian tưởng tượng phía sau tự nhiên sẽ mở ra. Bây giờ tôi ngược lại cũng không còn quá để ý hôm nay tăng 5% hay ngày mai lùi 3%; điều tôi quan tâm hơn là: 2600 có thể từ vùng kháng cự, biến thành vùng hỗ trợ hay không.
Nếu sau đó điều chỉnh về gần 2600 mà vẫn đỡ được, thì 3000 USD thật sự không phải chỉ là một câu hô mua để chốt đơn, mà là vị trí mà thị trường sớm muộn sẽ phải thử.
Tất nhiên, tôi cũng không nghĩ hiện tại phù hợp để nhắm mắt đuổi theo.
Kiểu coin như ETH rất thích làm một chuyện: khi bạn không tin, nó cứ tăng mãi; đến lúc bạn cuối cùng nhịn không nổi lao vào, nó liền cho bạn một cây nến giảm mạnh để “rửa mặt”.
Hơn nữa, bên ngoài hiện còn nhiều kíp nổ: kỳ vọng Fed tăng lãi suất, lợi suất trái phiếu, xung đột địa chính trị… Bối cảnh vĩ mô không thể nói là thoải mái.
Nhưng có một điểm tôi ngày càng chắc chắn:
Nếu lần này ETH thật sự đi ra được một sức mạnh độc lập, thì phía sau, thứ “dễ chịu” nhất có thể không chỉ là ETH, mà là cả thị trường altcoin.
Vì $BTC chịu trách nhiệm đưa tiền vào; ETH vừa bắt đầu làm nhiệm vụ “kế nhiệm”, thì tiền mới có khả năng thật sự lan tỏa xuống phía dưới.
Cho nên tôi không xem 2600 là điểm kết thúc.
Tôi thà coi nó như một cánh cửa.
Giờ cánh cửa vừa được đẩy ra hé một khe.
Bước tiếp theo là xem ETH có bản lĩnh đưa 3000 USD trở lại lên bàn hay không.
#ETH #以太坊 #BTC #加密货币
1.4k
·
--
Đã xác minh
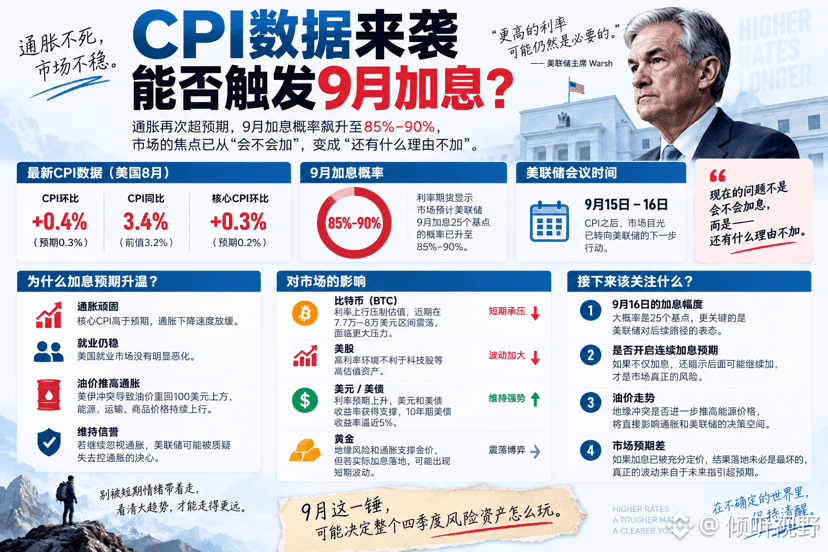
#CPI数据来袭能否触发9月加息
Nói thật nhé, sau khi CPI lần này được công bố, tôi thấy thị trường đã không còn bàn chuyện “Fed có tăng lãi suất hay không” nữa.
Mà là đang bàn—rốt cuộc lần này còn có thể kiếm được lý do gì để không tăng.
CPI Mỹ tháng 8 tăng 0,4% theo tháng; tăng 3,4% theo năm; điều khiến thị trường khó chịu hơn nữa là CPI lõi tăng 0,3% theo tháng, cao hơn dự báo trước đó ở mức 0,2%. Dữ liệu vừa ra là xác suất Fed tăng 25 điểm cơ bản vào tháng 9 nhanh chóng vọt lên khoảng 85%-90%.
Thế là khá “gượng”.
Vài tháng trước mọi người còn chờ đợi hạ lãi suất, vậy mà cốt truyện giờ đã đảo chiều hẳn.
Nguyên nhân thực ra cũng không phức tạp.
Việc làm không có dấu hiệu sụp đổ rõ rệt, lạm phát thì nhất quyết không chịu giảm xuống, cộng thêm xung đột Mỹ-Iran khiến giá dầu được đẩy thẳng lên trên 100 USD—năng lượng, vận tải, giá hàng hóa đều đang được “đổ” vào trong lạm phát.
Trong tình huống như vậy, nếu Fed tiếp tục làm như không thấy, thị trường lại nghi ngờ rằng họ có thể đã mất kiểm soát đối với quyết tâm kiềm chế lạm phát hay không.
Cho nên bây giờ tôi nghĩ rằng, việc tăng lãi suất vào tháng 9 vốn chỉ là “rủi ro ở đuôi”, giờ đang dần trở thành kịch bản chính.
Nhưng rắc rối nhất với thị trường crypto lại bắt đầu từ đây.
Lãi suất đi lên, thì đồng USD và lợi suất trái phiếu Mỹ có lực đỡ; vì thế định giá của các tài sản rủi ro như $BTC , cổ phiếu công nghệ tự nhiên sẽ bị nén lại. Đặc biệt Bitcoin gần đây cứ giằng co quanh vùng 77.000—80.000 USD; thứ mà nó sợ nhất chính là kỳ vọng lãi suất đột nhiên lại leo lên thêm một nấc.
Tuy nhiên cũng đừng thấy hai chữ “tăng lãi suất” là lập tức hô “toang” luôn.
Nhiều khi, thứ thật sự giết người trên thị trường không phải là kết quả, mà là chênh lệch kỳ vọng.
Nếu bây giờ mọi người đã kịp “đánh” xác suất tăng lãi suất lên gần 90%, thì việc ngày 16/9 thực sự chỉ tăng 25 điểm cơ bản—ngược lại—chưa chắc đã là kịch bản tệ nhất.
Thứ nguy hiểm thật sự là—Fed không chỉ tăng, mà còn nói rằng phía sau có thể tiếp tục tăng.
Vì vậy từ giờ đừng chỉ chăm chăm nhìn CPI nữa.
Bộ phim lớn thực sự, đã chuyển từ dữ liệu công bố sang… không phải sang—mà là chiếc búa đang nằm trong tay Chủ tịch Fed hiện tại Warsh.
Cú đấm tháng 9 này có thể quyết định cách các tài sản rủi ro sẽ “diễn” trong cả quý 4.
#cpi #比特币 #BTC #vàng
#CPI数据来袭能否触发9月加息
Nói thật nhé, sau khi CPI lần này được công bố, tôi thấy thị trường đã không còn bàn chuyện “Fed có tăng lãi suất hay không” nữa.
Mà là đang bàn—rốt cuộc lần này còn có thể kiếm được lý do gì để không tăng.
CPI Mỹ tháng 8 tăng 0,4% theo tháng; tăng 3,4% theo năm; điều khiến thị trường khó chịu hơn nữa là CPI lõi tăng 0,3% theo tháng, cao hơn dự báo trước đó ở mức 0,2%. Dữ liệu vừa ra là xác suất Fed tăng 25 điểm cơ bản vào tháng 9 nhanh chóng vọt lên khoảng 85%-90%.
Thế là khá “gượng”.
Vài tháng trước mọi người còn chờ đợi hạ lãi suất, vậy mà cốt truyện giờ đã đảo chiều hẳn.
Nguyên nhân thực ra cũng không phức tạp.
Việc làm không có dấu hiệu sụp đổ rõ rệt, lạm phát thì nhất quyết không chịu giảm xuống, cộng thêm xung đột Mỹ-Iran khiến giá dầu được đẩy thẳng lên trên 100 USD—năng lượng, vận tải, giá hàng hóa đều đang được “đổ” vào trong lạm phát.
Trong tình huống như vậy, nếu Fed tiếp tục làm như không thấy, thị trường lại nghi ngờ rằng họ có thể đã mất kiểm soát đối với quyết tâm kiềm chế lạm phát hay không.
Cho nên bây giờ tôi nghĩ rằng, việc tăng lãi suất vào tháng 9 vốn chỉ là “rủi ro ở đuôi”, giờ đang dần trở thành kịch bản chính.
Nhưng rắc rối nhất với thị trường crypto lại bắt đầu từ đây.
Lãi suất đi lên, thì đồng USD và lợi suất trái phiếu Mỹ có lực đỡ; vì thế định giá của các tài sản rủi ro như $BTC , cổ phiếu công nghệ tự nhiên sẽ bị nén lại. Đặc biệt Bitcoin gần đây cứ giằng co quanh vùng 77.000—80.000 USD; thứ mà nó sợ nhất chính là kỳ vọng lãi suất đột nhiên lại leo lên thêm một nấc.
Tuy nhiên cũng đừng thấy hai chữ “tăng lãi suất” là lập tức hô “toang” luôn.
Nhiều khi, thứ thật sự giết người trên thị trường không phải là kết quả, mà là chênh lệch kỳ vọng.
Nếu bây giờ mọi người đã kịp “đánh” xác suất tăng lãi suất lên gần 90%, thì việc ngày 16/9 thực sự chỉ tăng 25 điểm cơ bản—ngược lại—chưa chắc đã là kịch bản tệ nhất.
Thứ nguy hiểm thật sự là—Fed không chỉ tăng, mà còn nói rằng phía sau có thể tiếp tục tăng.
Vì vậy từ giờ đừng chỉ chăm chăm nhìn CPI nữa.
Bộ phim lớn thực sự, đã chuyển từ dữ liệu công bố sang… không phải sang—mà là chiếc búa đang nằm trong tay Chủ tịch Fed hiện tại Warsh.
Cú đấm tháng 9 này có thể quyết định cách các tài sản rủi ro sẽ “diễn” trong cả quý 4.
#cpi #比特币 #BTC #vàng
Nói thật nhé, sau khi CPI lần này được công bố, tôi thấy thị trường đã không còn bàn chuyện “Fed có tăng lãi suất hay không” nữa.
Mà là đang bàn—rốt cuộc lần này còn có thể kiếm được lý do gì để không tăng.
CPI Mỹ tháng 8 tăng 0,4% theo tháng; tăng 3,4% theo năm; điều khiến thị trường khó chịu hơn nữa là CPI lõi tăng 0,3% theo tháng, cao hơn dự báo trước đó ở mức 0,2%. Dữ liệu vừa ra là xác suất Fed tăng 25 điểm cơ bản vào tháng 9 nhanh chóng vọt lên khoảng 85%-90%.
Thế là khá “gượng”.
Vài tháng trước mọi người còn chờ đợi hạ lãi suất, vậy mà cốt truyện giờ đã đảo chiều hẳn.
Nguyên nhân thực ra cũng không phức tạp.
Việc làm không có dấu hiệu sụp đổ rõ rệt, lạm phát thì nhất quyết không chịu giảm xuống, cộng thêm xung đột Mỹ-Iran khiến giá dầu được đẩy thẳng lên trên 100 USD—năng lượng, vận tải, giá hàng hóa đều đang được “đổ” vào trong lạm phát.
Trong tình huống như vậy, nếu Fed tiếp tục làm như không thấy, thị trường lại nghi ngờ rằng họ có thể đã mất kiểm soát đối với quyết tâm kiềm chế lạm phát hay không.
Cho nên bây giờ tôi nghĩ rằng, việc tăng lãi suất vào tháng 9 vốn chỉ là “rủi ro ở đuôi”, giờ đang dần trở thành kịch bản chính.
Nhưng rắc rối nhất với thị trường crypto lại bắt đầu từ đây.
Lãi suất đi lên, thì đồng USD và lợi suất trái phiếu Mỹ có lực đỡ; vì thế định giá của các tài sản rủi ro như $BTC , cổ phiếu công nghệ tự nhiên sẽ bị nén lại. Đặc biệt Bitcoin gần đây cứ giằng co quanh vùng 77.000—80.000 USD; thứ mà nó sợ nhất chính là kỳ vọng lãi suất đột nhiên lại leo lên thêm một nấc.
Tuy nhiên cũng đừng thấy hai chữ “tăng lãi suất” là lập tức hô “toang” luôn.
Nhiều khi, thứ thật sự giết người trên thị trường không phải là kết quả, mà là chênh lệch kỳ vọng.
Nếu bây giờ mọi người đã kịp “đánh” xác suất tăng lãi suất lên gần 90%, thì việc ngày 16/9 thực sự chỉ tăng 25 điểm cơ bản—ngược lại—chưa chắc đã là kịch bản tệ nhất.
Thứ nguy hiểm thật sự là—Fed không chỉ tăng, mà còn nói rằng phía sau có thể tiếp tục tăng.
Vì vậy từ giờ đừng chỉ chăm chăm nhìn CPI nữa.
Bộ phim lớn thực sự, đã chuyển từ dữ liệu công bố sang… không phải sang—mà là chiếc búa đang nằm trong tay Chủ tịch Fed hiện tại Warsh.
Cú đấm tháng 9 này có thể quyết định cách các tài sản rủi ro sẽ “diễn” trong cả quý 4.
#cpi #比特币 #BTC #vàng
1
1.2k
·
--
#Zcash周涨45%创2016年来新高
Nói thật, từ lúc ZEC tăng đến giờ, mình cũng không còn dám dùng hai chữ “hồi” để miêu tả nữa.
Một tuần tăng hơn 45%, trong phiên có lúc chạm gần 1.249 USD, rồi lao thẳng xuống mức cao nhất kể từ năm 2016; mức tăng trong một tháng thậm chí vượt 130%, giá trị vốn hóa có thời điểm đã đứng trên 2 tỷ USD.
Điên rồ nhất là, cả thị trường mấy ngày nay lại chẳng “dễ chịu” được bao nhiêu.
$BTC vẫn cứ rung lắc qua lại, nhiều đồng alt nằm im giả chết, còn $ZEC thì như hoàn toàn không thèm nhìn sắc mặt người khác, cứ từng cây từng cây mà đạp lên.
Tại sao?
Mình nghĩ vòng này ít nhất có ba ngọn lửa cùng lúc bùng lên.
Ngọn lửa thứ nhất là câu chuyện về quyền riêng tư. AI ngày càng mạnh lên, địa chỉ trên chuỗi ngày càng dễ bị phân tích, “quyền riêng tư” vốn là một câu chuyện quá cũ kỹ, bỗng chốc lại trở thành nhu cầu thật.
Ngọn lửa thứ hai là dòng tiền. Khi Grayscale chuyển Zcash Trust thành ETF ZCSH, cuối cùng dòng tiền truyền thống cũng có một lối vào đơn giản hơn. ETF không làm công nghệ đột nhiên mạnh hơn, nhưng nó khiến những người trước đó không mua được hoặc lười mua bắt đầu có cơ hội để mua.
Ngọn lửa thứ ba—khốc liệt nhất—là phe short.
ZEC càng tăng, càng có người nghĩ “sao giá này lại cao thế”, thế là liên tục mở short. Kết quả giá cứ tiếp tục bị đẩy lên, lệnh short bị ép đóng (force close/close cưỡng bức), mà việc bị ép đóng lại biến thành lực mua, cuối cùng phe short tự trở thành nhiên liệu cho đà tăng.
Đó chính là chỗ điên nhất của ZEC hiện tại.
Nhưng mình vẫn nói câu đó: lên đến vị trí như thế này, tuyệt đối đừng hiểu “mạnh” là “không thể giảm”.
Từ 500 USD lên 1.200 USD, đã kịp đẩy rất nhiều kỳ vọng vào giá trước rồi. Phần tiếp theo cần nhìn không phải là liệu nó còn có chạm thêm 1.300 hay 1.500 nữa không, mà là quanh mốc 1.200 USD có đứng vững được không, dòng tiền từ ETF có tiếp tục đuổi theo được không.
Nếu đứng vững, có thể lần này thật sự là việc định giá lại cho phân khúc quyền riêng tư.
Nếu không đứng vững, thì dù đợt tăng trước đó dữ dội cỡ nào, lúc quay đầu tã phanh cũng có thể tệ cỡ đó.
Một câu đau nhất về $ZEC trong lần này là:
Khi bạn thấy nó đắt, nó đã gấp đôi rồi.
Đến lúc bạn cuối cùng tin tưởng nó, thì rủi ro cũng bắt đầu trở nên “đắt”.
#zec #zcash #隐私币 #Crypto
#Zcash周涨45%创2016年来新高
Nói thật, từ lúc ZEC tăng đến giờ, mình cũng không còn dám dùng hai chữ “hồi” để miêu tả nữa.
Một tuần tăng hơn 45%, trong phiên có lúc chạm gần 1.249 USD, rồi lao thẳng xuống mức cao nhất kể từ năm 2016; mức tăng trong một tháng thậm chí vượt 130%, giá trị vốn hóa có thời điểm đã đứng trên 2 tỷ USD.
Điên rồ nhất là, cả thị trường mấy ngày nay lại chẳng “dễ chịu” được bao nhiêu.
$BTC vẫn cứ rung lắc qua lại, nhiều đồng alt nằm im giả chết, còn $ZEC thì như hoàn toàn không thèm nhìn sắc mặt người khác, cứ từng cây từng cây mà đạp lên.
Tại sao?
Mình nghĩ vòng này ít nhất có ba ngọn lửa cùng lúc bùng lên.
Ngọn lửa thứ nhất là câu chuyện về quyền riêng tư. AI ngày càng mạnh lên, địa chỉ trên chuỗi ngày càng dễ bị phân tích, “quyền riêng tư” vốn là một câu chuyện quá cũ kỹ, bỗng chốc lại trở thành nhu cầu thật.
Ngọn lửa thứ hai là dòng tiền. Khi Grayscale chuyển Zcash Trust thành ETF ZCSH, cuối cùng dòng tiền truyền thống cũng có một lối vào đơn giản hơn. ETF không làm công nghệ đột nhiên mạnh hơn, nhưng nó khiến những người trước đó không mua được hoặc lười mua bắt đầu có cơ hội để mua.
Ngọn lửa thứ ba—khốc liệt nhất—là phe short.
ZEC càng tăng, càng có người nghĩ “sao giá này lại cao thế”, thế là liên tục mở short. Kết quả giá cứ tiếp tục bị đẩy lên, lệnh short bị ép đóng (force close/close cưỡng bức), mà việc bị ép đóng lại biến thành lực mua, cuối cùng phe short tự trở thành nhiên liệu cho đà tăng.
Đó chính là chỗ điên nhất của ZEC hiện tại.
Nhưng mình vẫn nói câu đó: lên đến vị trí như thế này, tuyệt đối đừng hiểu “mạnh” là “không thể giảm”.
Từ 500 USD lên 1.200 USD, đã kịp đẩy rất nhiều kỳ vọng vào giá trước rồi. Phần tiếp theo cần nhìn không phải là liệu nó còn có chạm thêm 1.300 hay 1.500 nữa không, mà là quanh mốc 1.200 USD có đứng vững được không, dòng tiền từ ETF có tiếp tục đuổi theo được không.
Nếu đứng vững, có thể lần này thật sự là việc định giá lại cho phân khúc quyền riêng tư.
Nếu không đứng vững, thì dù đợt tăng trước đó dữ dội cỡ nào, lúc quay đầu tã phanh cũng có thể tệ cỡ đó.
Một câu đau nhất về $ZEC trong lần này là:
Khi bạn thấy nó đắt, nó đã gấp đôi rồi.
Đến lúc bạn cuối cùng tin tưởng nó, thì rủi ro cũng bắt đầu trở nên “đắt”.
#zec #zcash #隐私币 #Crypto
Nói thật, từ lúc ZEC tăng đến giờ, mình cũng không còn dám dùng hai chữ “hồi” để miêu tả nữa.
Một tuần tăng hơn 45%, trong phiên có lúc chạm gần 1.249 USD, rồi lao thẳng xuống mức cao nhất kể từ năm 2016; mức tăng trong một tháng thậm chí vượt 130%, giá trị vốn hóa có thời điểm đã đứng trên 2 tỷ USD.
Điên rồ nhất là, cả thị trường mấy ngày nay lại chẳng “dễ chịu” được bao nhiêu.
$BTC vẫn cứ rung lắc qua lại, nhiều đồng alt nằm im giả chết, còn $ZEC thì như hoàn toàn không thèm nhìn sắc mặt người khác, cứ từng cây từng cây mà đạp lên.
Tại sao?
Mình nghĩ vòng này ít nhất có ba ngọn lửa cùng lúc bùng lên.
Ngọn lửa thứ nhất là câu chuyện về quyền riêng tư. AI ngày càng mạnh lên, địa chỉ trên chuỗi ngày càng dễ bị phân tích, “quyền riêng tư” vốn là một câu chuyện quá cũ kỹ, bỗng chốc lại trở thành nhu cầu thật.
Ngọn lửa thứ hai là dòng tiền. Khi Grayscale chuyển Zcash Trust thành ETF ZCSH, cuối cùng dòng tiền truyền thống cũng có một lối vào đơn giản hơn. ETF không làm công nghệ đột nhiên mạnh hơn, nhưng nó khiến những người trước đó không mua được hoặc lười mua bắt đầu có cơ hội để mua.
Ngọn lửa thứ ba—khốc liệt nhất—là phe short.
ZEC càng tăng, càng có người nghĩ “sao giá này lại cao thế”, thế là liên tục mở short. Kết quả giá cứ tiếp tục bị đẩy lên, lệnh short bị ép đóng (force close/close cưỡng bức), mà việc bị ép đóng lại biến thành lực mua, cuối cùng phe short tự trở thành nhiên liệu cho đà tăng.
Đó chính là chỗ điên nhất của ZEC hiện tại.
Nhưng mình vẫn nói câu đó: lên đến vị trí như thế này, tuyệt đối đừng hiểu “mạnh” là “không thể giảm”.
Từ 500 USD lên 1.200 USD, đã kịp đẩy rất nhiều kỳ vọng vào giá trước rồi. Phần tiếp theo cần nhìn không phải là liệu nó còn có chạm thêm 1.300 hay 1.500 nữa không, mà là quanh mốc 1.200 USD có đứng vững được không, dòng tiền từ ETF có tiếp tục đuổi theo được không.
Nếu đứng vững, có thể lần này thật sự là việc định giá lại cho phân khúc quyền riêng tư.
Nếu không đứng vững, thì dù đợt tăng trước đó dữ dội cỡ nào, lúc quay đầu tã phanh cũng có thể tệ cỡ đó.
Một câu đau nhất về $ZEC trong lần này là:
Khi bạn thấy nó đắt, nó đã gấp đôi rồi.
Đến lúc bạn cuối cùng tin tưởng nó, thì rủi ro cũng bắt đầu trở nên “đắt”.
#zec #zcash #隐私币 #Crypto
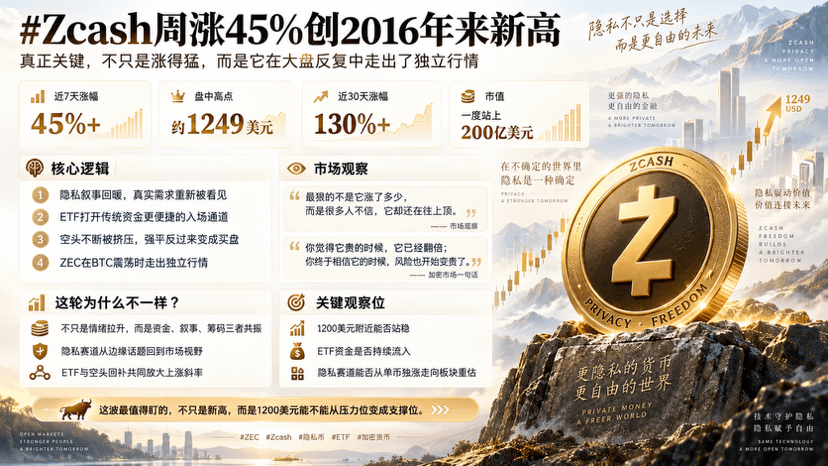
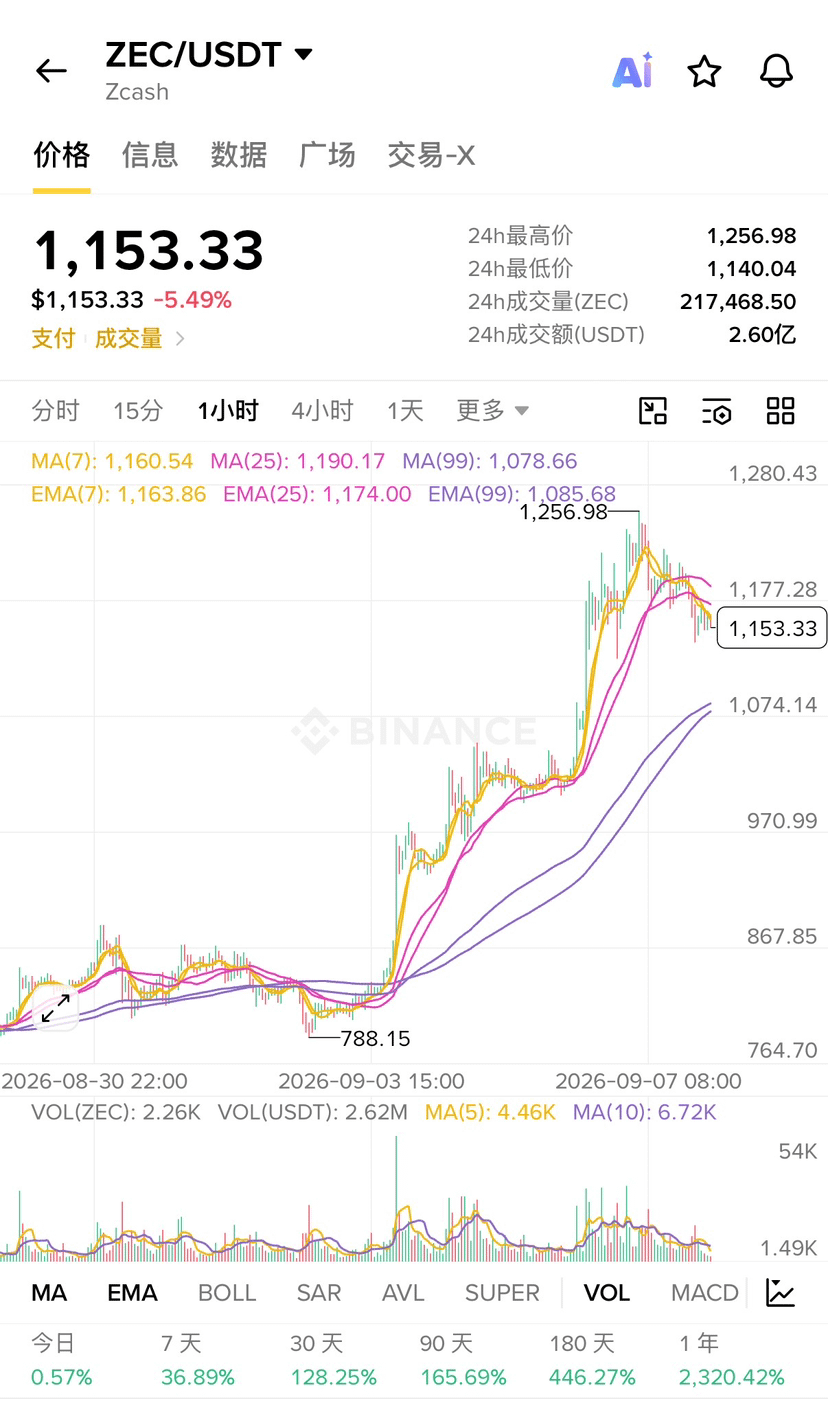
1
1.5k
·
--
#美伊互袭油轮冲突升级
Lần này tôi cảm thấy thật sự không thể tiếp tục nhìn xung đột Mỹ-Iran như kịch bản cũ kiểu “phóng vài quả tên lửa, giá vàng nhích lên, ngày hôm sau lại đi làm” nữa.
Bởi vì hiện tại ngọn lửa chiến tranh đã bắt đầu lan sang các tàu chở dầu.
Lực lượng quân sự Mỹ mới đây đã tấn công 3 tàu vận chuyển dầu thô của Iran. Lý do được đưa ra là Iran trước đó đã phóng tên lửa đạn đạo vào hai tàu khu trục của Mỹ; sau đó Iran cũng tuyên bố đã đáp trả nhằm vào nhiều tàu chở dầu “chưa được cấp phép” và các tàu có liên quan đến Mỹ.
Điều làm tôi cảnh giác nhất là các con tàu qua eo biển Hormuz—thật sự ngày càng ít đi.
Trong 10 ngày qua, tuyến hàng hải năng lượng quan trọng nhất toàn cầu này chỉ có trung bình khoảng 10 tàu thương mại đi qua mỗi ngày, giảm xuống mức thấp nhất kể từ tháng 5. Thậm chí có một ngày chỉ còn 2 tàu.
Tàu chở dầu không dám đi thì phí bảo hiểm sẽ tăng; tuyến đường bị buộc phải thay đổi khiến cước vận tải tăng; việc xuất khẩu dầu thô và LNG bị ảnh hưởng—cuối cùng mọi chi phí sẽ trượt theo giá năng lượng để truyền vào lạm phát.
Hiện tại, dầu Brent đã quay trở lại mức gần 97 USD. Điều thị trường thực sự lo ngại là: liệu cuộc xung đột này có biến “phí bảo hiểm rủi ro địa chính trị” thành “rủi ro thiếu hụt nguồn cung” kéo dài hay không.
Với $BTC và thị trường cổ phiếu Mỹ (Mỹ cổ phiếu), đây lại không phải là một tổ hợp quá dễ chịu.
Giá dầu càng cao thì việc kiềm chế lạm phát càng khó; Cục Dự trữ Liên bang Mỹ (Fed) càng không có lý do gì để dễ dàng chuyển sang quan điểm “nhân nhượng” (giảm lãi suất). Kỳ vọng lãi suất vừa nhích lên là tài sản rủi ro lập tức bị đánh trước.
Giờ thật sự đừng chỉ nhìn vào việc “Trung Đông lại đánh nhau, mua vàng”.
Thứ cần tập trung vào là ba việc:
Eo biển Hormuz còn có thể thông hành bình thường hay không,
liệu giá dầu có đứng vững trên 100 USD hay không,
và liệu Mỹ và Iran có tiếp tục dùng vận tải thương mại làm công cụ gây sức ép hay không.
Nếu cả ba điều này cùng xấu đi, thì thứ thị trường đang giao dịch sẽ không còn là những tin tức nóng chỉ trong một hai ngày.
Mà là một đợt khủng hoảng năng lượng toàn cầu mới.
Đây chính là chỗ nguy hiểm nhất của lần này.
#原油 #比特币 #BTC #黄金 $XAU
{future}(BTCUSDT)
{future}(XAUUSDT)
#美伊互袭油轮冲突升级
Lần này tôi cảm thấy thật sự không thể tiếp tục nhìn xung đột Mỹ-Iran như kịch bản cũ kiểu “phóng vài quả tên lửa, giá vàng nhích lên, ngày hôm sau lại đi làm” nữa.
Bởi vì hiện tại ngọn lửa chiến tranh đã bắt đầu lan sang các tàu chở dầu.
Lực lượng quân sự Mỹ mới đây đã tấn công 3 tàu vận chuyển dầu thô của Iran. Lý do được đưa ra là Iran trước đó đã phóng tên lửa đạn đạo vào hai tàu khu trục của Mỹ; sau đó Iran cũng tuyên bố đã đáp trả nhằm vào nhiều tàu chở dầu “chưa được cấp phép” và các tàu có liên quan đến Mỹ.
Điều làm tôi cảnh giác nhất là các con tàu qua eo biển Hormuz—thật sự ngày càng ít đi.
Trong 10 ngày qua, tuyến hàng hải năng lượng quan trọng nhất toàn cầu này chỉ có trung bình khoảng 10 tàu thương mại đi qua mỗi ngày, giảm xuống mức thấp nhất kể từ tháng 5. Thậm chí có một ngày chỉ còn 2 tàu.
Tàu chở dầu không dám đi thì phí bảo hiểm sẽ tăng; tuyến đường bị buộc phải thay đổi khiến cước vận tải tăng; việc xuất khẩu dầu thô và LNG bị ảnh hưởng—cuối cùng mọi chi phí sẽ trượt theo giá năng lượng để truyền vào lạm phát.
Hiện tại, dầu Brent đã quay trở lại mức gần 97 USD. Điều thị trường thực sự lo ngại là: liệu cuộc xung đột này có biến “phí bảo hiểm rủi ro địa chính trị” thành “rủi ro thiếu hụt nguồn cung” kéo dài hay không.
Với $BTC và thị trường cổ phiếu Mỹ (Mỹ cổ phiếu), đây lại không phải là một tổ hợp quá dễ chịu.
Giá dầu càng cao thì việc kiềm chế lạm phát càng khó; Cục Dự trữ Liên bang Mỹ (Fed) càng không có lý do gì để dễ dàng chuyển sang quan điểm “nhân nhượng” (giảm lãi suất). Kỳ vọng lãi suất vừa nhích lên là tài sản rủi ro lập tức bị đánh trước.
Giờ thật sự đừng chỉ nhìn vào việc “Trung Đông lại đánh nhau, mua vàng”.
Thứ cần tập trung vào là ba việc:
Eo biển Hormuz còn có thể thông hành bình thường hay không,
liệu giá dầu có đứng vững trên 100 USD hay không,
và liệu Mỹ và Iran có tiếp tục dùng vận tải thương mại làm công cụ gây sức ép hay không.
Nếu cả ba điều này cùng xấu đi, thì thứ thị trường đang giao dịch sẽ không còn là những tin tức nóng chỉ trong một hai ngày.
Mà là một đợt khủng hoảng năng lượng toàn cầu mới.
Đây chính là chỗ nguy hiểm nhất của lần này.
#原油 #比特币 #BTC #黄金 $XAU
Lần này tôi cảm thấy thật sự không thể tiếp tục nhìn xung đột Mỹ-Iran như kịch bản cũ kiểu “phóng vài quả tên lửa, giá vàng nhích lên, ngày hôm sau lại đi làm” nữa.
Bởi vì hiện tại ngọn lửa chiến tranh đã bắt đầu lan sang các tàu chở dầu.
Lực lượng quân sự Mỹ mới đây đã tấn công 3 tàu vận chuyển dầu thô của Iran. Lý do được đưa ra là Iran trước đó đã phóng tên lửa đạn đạo vào hai tàu khu trục của Mỹ; sau đó Iran cũng tuyên bố đã đáp trả nhằm vào nhiều tàu chở dầu “chưa được cấp phép” và các tàu có liên quan đến Mỹ.
Điều làm tôi cảnh giác nhất là các con tàu qua eo biển Hormuz—thật sự ngày càng ít đi.
Trong 10 ngày qua, tuyến hàng hải năng lượng quan trọng nhất toàn cầu này chỉ có trung bình khoảng 10 tàu thương mại đi qua mỗi ngày, giảm xuống mức thấp nhất kể từ tháng 5. Thậm chí có một ngày chỉ còn 2 tàu.
Tàu chở dầu không dám đi thì phí bảo hiểm sẽ tăng; tuyến đường bị buộc phải thay đổi khiến cước vận tải tăng; việc xuất khẩu dầu thô và LNG bị ảnh hưởng—cuối cùng mọi chi phí sẽ trượt theo giá năng lượng để truyền vào lạm phát.
Hiện tại, dầu Brent đã quay trở lại mức gần 97 USD. Điều thị trường thực sự lo ngại là: liệu cuộc xung đột này có biến “phí bảo hiểm rủi ro địa chính trị” thành “rủi ro thiếu hụt nguồn cung” kéo dài hay không.
Với $BTC và thị trường cổ phiếu Mỹ (Mỹ cổ phiếu), đây lại không phải là một tổ hợp quá dễ chịu.
Giá dầu càng cao thì việc kiềm chế lạm phát càng khó; Cục Dự trữ Liên bang Mỹ (Fed) càng không có lý do gì để dễ dàng chuyển sang quan điểm “nhân nhượng” (giảm lãi suất). Kỳ vọng lãi suất vừa nhích lên là tài sản rủi ro lập tức bị đánh trước.
Giờ thật sự đừng chỉ nhìn vào việc “Trung Đông lại đánh nhau, mua vàng”.
Thứ cần tập trung vào là ba việc:
Eo biển Hormuz còn có thể thông hành bình thường hay không,
liệu giá dầu có đứng vững trên 100 USD hay không,
và liệu Mỹ và Iran có tiếp tục dùng vận tải thương mại làm công cụ gây sức ép hay không.
Nếu cả ba điều này cùng xấu đi, thì thứ thị trường đang giao dịch sẽ không còn là những tin tức nóng chỉ trong một hai ngày.
Mà là một đợt khủng hoảng năng lượng toàn cầu mới.
Đây chính là chỗ nguy hiểm nhất của lần này.
#原油 #比特币 #BTC #黄金 $XAU
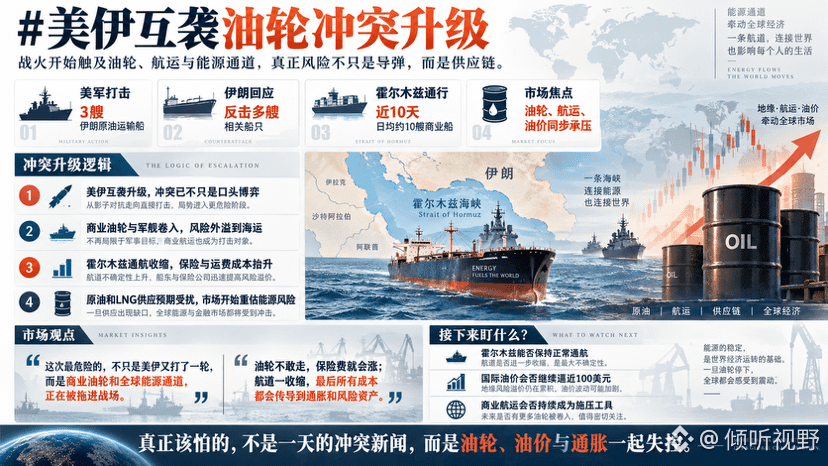
1k
·
--
Iran sẽ thiết lập “khu vực hạn chế” gần eo biển Hormuz, tôi thấy tin nhắn này đáng để thị trường cảnh giác hơn là chỉ đơn thuần bắn hạ vài con tàu.
Đánh nhau thì chỉ là một khoảnh khắc bộc phát cảm xúc, nhưng việc thay đổi quy tắc vận chuyển lại có thể ảnh hưởng đến cả cách định giá năng lượng trên toàn cầu.
Nhiều người xem tin tức ở Trung Đông đã “quen rồi”, cảm giác hôm nay nổ một chút, ngày mai đàm phán một chút, dù sao thị trường cuối cùng cũng vẫn tăng. Nhưng eo biển Hormuz không phải là nơi bình thường. Tại đây, nó nắm giữ một “mạch cổ họng” nhạy cảm nhất đối với vận tải năng lượng toàn cầu. Tín hiệu Iran phát ra hiện tại cũng rất trực diện: chuẩn bị lập khu vực hạn chế mới, tàu thuyền đi vào khu vực liên quan có thể phải đối mặt với lệnh trừng phạt.
Tôi cho rằng thị trường thật sự sợ không phải là “Iran có phong tỏa hoàn toàn eo biển hay không”, mà là từ nay về sau, mỗi chiếc tàu chở dầu đi qua đây đều phải tính lại chi phí an toàn, chi phí bảo hiểm và rủi ro chính trị.
Giá dầu hiện tại đã lại bật lên gần mức 100 USD, và đây mới là chỗ rắc rối nhất.
Giá dầu tăng thì chi phí vận chuyển tăng; chi phí vận chuyển tăng thì lạm phát cũng dễ quay lại; nếu lạm phát lại nhấc lên, Cục Dự trữ Liên bang Mỹ muốn nới lỏng cũng phải cân nhắc kỹ.
Vì vậy cuối cùng, tin nhắn này rất có thể lại vòng một vòng lớn, rồi lại quay về đầu BTC.
Nhiều người thích “đóng gói” Bitcoin thành “vàng kỹ thuật số”, cho rằng chiến tranh càng loạn thì BTC càng tăng—còn tôi thì từ lâu không thực sự đồng tình với logic đơn giản như vậy.
Trong thời gian ngắn, khi gặp sự kiện rủi ro thực sự, phản ứng đầu tiên của dòng tiền thường vẫn là giảm đòn bẩy trước, nắm tiền mặt trước. Với Crypto—loại tài sản giao dịch 24/7, biến động cao—ngược lại lại dễ là cái “dao” đầu tiên trúng.
Nhưng điều thú vị là, $BTC hiện tại vẫn đang trụ vững trên mốc 80.000 USD.
Điều này cho thấy thị trường chưa hoàn toàn bị dọa chạy bởi rủi ro Trung Đông.
Cho nên nếu giá dầu tiếp tục phi mã, BTC bắt đầu suy yếu—đó sẽ là kịch bản điển hình của việc tài sản rủi ro hạ nhiệt. Nhưng nếu Trung Đông vẫn tiếp tục khuấy động, dầu thô ở vùng cao tiếp tục dao động—và BTC vẫn giữ vững, thậm chí còn đẩy lên được—thì sức mạnh này không thể xem nhẹ.
Thứ Hormuz đang “khóa” không chỉ là từng con tàu chở dầu.
Nó có thể đang khóa—kỳ vọng lạm phát toàn cầu, bước tiếp theo của Fed, và việc Crypto có còn tiếp tục tăng “thoải mái” được nữa hay không.
Với mạch này, tôi sẽ theo dõi sát hơn cả biểu đồ nến.
#伊朗将设霍尔木兹海峡限制区 #霍尔木兹海峡 #BTC
{future}(BTCUSDT)
Iran sẽ thiết lập “khu vực hạn chế” gần eo biển Hormuz, tôi thấy tin nhắn này đáng để thị trường cảnh giác hơn là chỉ đơn thuần bắn hạ vài con tàu.
Đánh nhau thì chỉ là một khoảnh khắc bộc phát cảm xúc, nhưng việc thay đổi quy tắc vận chuyển lại có thể ảnh hưởng đến cả cách định giá năng lượng trên toàn cầu.
Nhiều người xem tin tức ở Trung Đông đã “quen rồi”, cảm giác hôm nay nổ một chút, ngày mai đàm phán một chút, dù sao thị trường cuối cùng cũng vẫn tăng. Nhưng eo biển Hormuz không phải là nơi bình thường. Tại đây, nó nắm giữ một “mạch cổ họng” nhạy cảm nhất đối với vận tải năng lượng toàn cầu. Tín hiệu Iran phát ra hiện tại cũng rất trực diện: chuẩn bị lập khu vực hạn chế mới, tàu thuyền đi vào khu vực liên quan có thể phải đối mặt với lệnh trừng phạt.
Tôi cho rằng thị trường thật sự sợ không phải là “Iran có phong tỏa hoàn toàn eo biển hay không”, mà là từ nay về sau, mỗi chiếc tàu chở dầu đi qua đây đều phải tính lại chi phí an toàn, chi phí bảo hiểm và rủi ro chính trị.
Giá dầu hiện tại đã lại bật lên gần mức 100 USD, và đây mới là chỗ rắc rối nhất.
Giá dầu tăng thì chi phí vận chuyển tăng; chi phí vận chuyển tăng thì lạm phát cũng dễ quay lại; nếu lạm phát lại nhấc lên, Cục Dự trữ Liên bang Mỹ muốn nới lỏng cũng phải cân nhắc kỹ.
Vì vậy cuối cùng, tin nhắn này rất có thể lại vòng một vòng lớn, rồi lại quay về đầu BTC.
Nhiều người thích “đóng gói” Bitcoin thành “vàng kỹ thuật số”, cho rằng chiến tranh càng loạn thì BTC càng tăng—còn tôi thì từ lâu không thực sự đồng tình với logic đơn giản như vậy.
Trong thời gian ngắn, khi gặp sự kiện rủi ro thực sự, phản ứng đầu tiên của dòng tiền thường vẫn là giảm đòn bẩy trước, nắm tiền mặt trước. Với Crypto—loại tài sản giao dịch 24/7, biến động cao—ngược lại lại dễ là cái “dao” đầu tiên trúng.
Nhưng điều thú vị là, $BTC hiện tại vẫn đang trụ vững trên mốc 80.000 USD.
Điều này cho thấy thị trường chưa hoàn toàn bị dọa chạy bởi rủi ro Trung Đông.
Cho nên nếu giá dầu tiếp tục phi mã, BTC bắt đầu suy yếu—đó sẽ là kịch bản điển hình của việc tài sản rủi ro hạ nhiệt. Nhưng nếu Trung Đông vẫn tiếp tục khuấy động, dầu thô ở vùng cao tiếp tục dao động—và BTC vẫn giữ vững, thậm chí còn đẩy lên được—thì sức mạnh này không thể xem nhẹ.
Thứ Hormuz đang “khóa” không chỉ là từng con tàu chở dầu.
Nó có thể đang khóa—kỳ vọng lạm phát toàn cầu, bước tiếp theo của Fed, và việc Crypto có còn tiếp tục tăng “thoải mái” được nữa hay không.
Với mạch này, tôi sẽ theo dõi sát hơn cả biểu đồ nến.
#伊朗将设霍尔木兹海峡限制区 #霍尔木兹海峡 #BTC
Đánh nhau thì chỉ là một khoảnh khắc bộc phát cảm xúc, nhưng việc thay đổi quy tắc vận chuyển lại có thể ảnh hưởng đến cả cách định giá năng lượng trên toàn cầu.
Nhiều người xem tin tức ở Trung Đông đã “quen rồi”, cảm giác hôm nay nổ một chút, ngày mai đàm phán một chút, dù sao thị trường cuối cùng cũng vẫn tăng. Nhưng eo biển Hormuz không phải là nơi bình thường. Tại đây, nó nắm giữ một “mạch cổ họng” nhạy cảm nhất đối với vận tải năng lượng toàn cầu. Tín hiệu Iran phát ra hiện tại cũng rất trực diện: chuẩn bị lập khu vực hạn chế mới, tàu thuyền đi vào khu vực liên quan có thể phải đối mặt với lệnh trừng phạt.
Tôi cho rằng thị trường thật sự sợ không phải là “Iran có phong tỏa hoàn toàn eo biển hay không”, mà là từ nay về sau, mỗi chiếc tàu chở dầu đi qua đây đều phải tính lại chi phí an toàn, chi phí bảo hiểm và rủi ro chính trị.
Giá dầu hiện tại đã lại bật lên gần mức 100 USD, và đây mới là chỗ rắc rối nhất.
Giá dầu tăng thì chi phí vận chuyển tăng; chi phí vận chuyển tăng thì lạm phát cũng dễ quay lại; nếu lạm phát lại nhấc lên, Cục Dự trữ Liên bang Mỹ muốn nới lỏng cũng phải cân nhắc kỹ.
Vì vậy cuối cùng, tin nhắn này rất có thể lại vòng một vòng lớn, rồi lại quay về đầu BTC.
Nhiều người thích “đóng gói” Bitcoin thành “vàng kỹ thuật số”, cho rằng chiến tranh càng loạn thì BTC càng tăng—còn tôi thì từ lâu không thực sự đồng tình với logic đơn giản như vậy.
Trong thời gian ngắn, khi gặp sự kiện rủi ro thực sự, phản ứng đầu tiên của dòng tiền thường vẫn là giảm đòn bẩy trước, nắm tiền mặt trước. Với Crypto—loại tài sản giao dịch 24/7, biến động cao—ngược lại lại dễ là cái “dao” đầu tiên trúng.
Nhưng điều thú vị là, $BTC hiện tại vẫn đang trụ vững trên mốc 80.000 USD.
Điều này cho thấy thị trường chưa hoàn toàn bị dọa chạy bởi rủi ro Trung Đông.
Cho nên nếu giá dầu tiếp tục phi mã, BTC bắt đầu suy yếu—đó sẽ là kịch bản điển hình của việc tài sản rủi ro hạ nhiệt. Nhưng nếu Trung Đông vẫn tiếp tục khuấy động, dầu thô ở vùng cao tiếp tục dao động—và BTC vẫn giữ vững, thậm chí còn đẩy lên được—thì sức mạnh này không thể xem nhẹ.
Thứ Hormuz đang “khóa” không chỉ là từng con tàu chở dầu.
Nó có thể đang khóa—kỳ vọng lạm phát toàn cầu, bước tiếp theo của Fed, và việc Crypto có còn tiếp tục tăng “thoải mái” được nữa hay không.
Với mạch này, tôi sẽ theo dõi sát hơn cả biểu đồ nến.
#伊朗将设霍尔木兹海峡限制区 #霍尔木兹海峡 #BTC
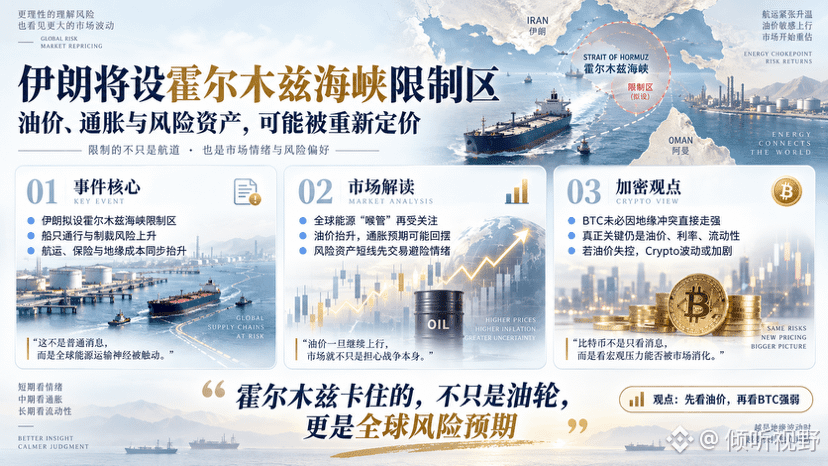
1
2.5k
·
--
Đã xác minh
#BinanceAlpha将上线CNPY并开放空投
Alpha lại có dự án mới, lần này tôi thấy CNPY rất đáng để nhìn kỹ hơn.
Binance Wallet đã xác nhận, Binance Alpha sẽ niêm yết Canopy (CNPY) sớm nhất vào ngày 7 tháng 9. Sau khi giao dịch mở, người dùng đủ điều kiện có thể vào trang Alpha Events và dùng điểm Alpha để nhận airdrop CNPY!
Trước hết nói về cảm nhận của tôi: giá trị lớn nhất của Alpha hiện nay, từ lâu đã không còn chỉ đơn giản là “nhận vài chục U, vài trăm U” nữa.
Nó ngày càng giống một cánh cổng lưu lượng mà Binance mở cho các dự án giai đoạn đầu.
Dự án muốn có người dùng đầu tiên, khối lượng giao dịch và độ chú ý, Alpha có thể cung cấp; người dùng muốn biến điểm trong tay thành giá trị, thì cần liên tục có dự án mới nối tiếp. Hai bên thực ra đã hình thành một vòng tuần hoàn khá thú vị.
Bản thân CNPY cũng không chỉ đơn thuần ăn theo cái tên.
Canopy được định vị là hạ tầng Web3 dành cho nhà phát triển AI, hy vọng giúp nhà phát triển dùng AI hỗ trợ nhanh chóng xây dựng ứng dụng on-chain. Theo công bố hiện tại trên website, dự án có khoảng 350.000 người dùng, 25.000 nhà phát triển, và khối lượng giao dịch CNPY trên testnet đạt 7 tỷ.
AI + phát triển on-chain + Binance Alpha, những nhãn này chồng lên nhau, nên lưu lượng ngày đầu nhiều khả năng sẽ không thấp.
Nhưng tôi vẫn giữ nguyên câu này:
Airdrop có thể tham gia, còn lúc mở bán đừng quá hưng phấn.
Niêm yết trên Alpha không đồng nghĩa tương lai chắc chắn sẽ lên spot Binance, càng không có nghĩa giá mở cửa chỉ tăng chứ không giảm. Đặc biệt với kiểu coin mới này, cấu trúc phân bổ, thanh khoản ban đầu và áp lực xả từ airdrop còn quan trọng hơn việc câu chuyện được kể hay đến mức nào.
Nhận được thì là phúc lợi.
Sau khi nhận, thị trường vẫn sẵn lòng mua, lúc đó mới gọi là dự án có gì đó.
Lần này ai còn điểm Alpha trong tay thì nhớ theo sát quy tắc.
Đừng để chưa biết coin tăng hay chưa, mà airdrop đã lỡ mất rồi.
#币安alpha #币安 #ALPHA
#BinanceAlpha将上线CNPY并开放空投
Alpha lại có dự án mới, lần này tôi thấy CNPY rất đáng để nhìn kỹ hơn.
Binance Wallet đã xác nhận, Binance Alpha sẽ niêm yết Canopy (CNPY) sớm nhất vào ngày 7 tháng 9. Sau khi giao dịch mở, người dùng đủ điều kiện có thể vào trang Alpha Events và dùng điểm Alpha để nhận airdrop CNPY!
Trước hết nói về cảm nhận của tôi: giá trị lớn nhất của Alpha hiện nay, từ lâu đã không còn chỉ đơn giản là “nhận vài chục U, vài trăm U” nữa.
Nó ngày càng giống một cánh cổng lưu lượng mà Binance mở cho các dự án giai đoạn đầu.
Dự án muốn có người dùng đầu tiên, khối lượng giao dịch và độ chú ý, Alpha có thể cung cấp; người dùng muốn biến điểm trong tay thành giá trị, thì cần liên tục có dự án mới nối tiếp. Hai bên thực ra đã hình thành một vòng tuần hoàn khá thú vị.
Bản thân CNPY cũng không chỉ đơn thuần ăn theo cái tên.
Canopy được định vị là hạ tầng Web3 dành cho nhà phát triển AI, hy vọng giúp nhà phát triển dùng AI hỗ trợ nhanh chóng xây dựng ứng dụng on-chain. Theo công bố hiện tại trên website, dự án có khoảng 350.000 người dùng, 25.000 nhà phát triển, và khối lượng giao dịch CNPY trên testnet đạt 7 tỷ.
AI + phát triển on-chain + Binance Alpha, những nhãn này chồng lên nhau, nên lưu lượng ngày đầu nhiều khả năng sẽ không thấp.
Nhưng tôi vẫn giữ nguyên câu này:
Airdrop có thể tham gia, còn lúc mở bán đừng quá hưng phấn.
Niêm yết trên Alpha không đồng nghĩa tương lai chắc chắn sẽ lên spot Binance, càng không có nghĩa giá mở cửa chỉ tăng chứ không giảm. Đặc biệt với kiểu coin mới này, cấu trúc phân bổ, thanh khoản ban đầu và áp lực xả từ airdrop còn quan trọng hơn việc câu chuyện được kể hay đến mức nào.
Nhận được thì là phúc lợi.
Sau khi nhận, thị trường vẫn sẵn lòng mua, lúc đó mới gọi là dự án có gì đó.
Lần này ai còn điểm Alpha trong tay thì nhớ theo sát quy tắc.
Đừng để chưa biết coin tăng hay chưa, mà airdrop đã lỡ mất rồi.
#币安alpha #币安 #ALPHA
Alpha lại có dự án mới, lần này tôi thấy CNPY rất đáng để nhìn kỹ hơn.
Binance Wallet đã xác nhận, Binance Alpha sẽ niêm yết Canopy (CNPY) sớm nhất vào ngày 7 tháng 9. Sau khi giao dịch mở, người dùng đủ điều kiện có thể vào trang Alpha Events và dùng điểm Alpha để nhận airdrop CNPY!
Trước hết nói về cảm nhận của tôi: giá trị lớn nhất của Alpha hiện nay, từ lâu đã không còn chỉ đơn giản là “nhận vài chục U, vài trăm U” nữa.
Nó ngày càng giống một cánh cổng lưu lượng mà Binance mở cho các dự án giai đoạn đầu.
Dự án muốn có người dùng đầu tiên, khối lượng giao dịch và độ chú ý, Alpha có thể cung cấp; người dùng muốn biến điểm trong tay thành giá trị, thì cần liên tục có dự án mới nối tiếp. Hai bên thực ra đã hình thành một vòng tuần hoàn khá thú vị.
Bản thân CNPY cũng không chỉ đơn thuần ăn theo cái tên.
Canopy được định vị là hạ tầng Web3 dành cho nhà phát triển AI, hy vọng giúp nhà phát triển dùng AI hỗ trợ nhanh chóng xây dựng ứng dụng on-chain. Theo công bố hiện tại trên website, dự án có khoảng 350.000 người dùng, 25.000 nhà phát triển, và khối lượng giao dịch CNPY trên testnet đạt 7 tỷ.
AI + phát triển on-chain + Binance Alpha, những nhãn này chồng lên nhau, nên lưu lượng ngày đầu nhiều khả năng sẽ không thấp.
Nhưng tôi vẫn giữ nguyên câu này:
Airdrop có thể tham gia, còn lúc mở bán đừng quá hưng phấn.
Niêm yết trên Alpha không đồng nghĩa tương lai chắc chắn sẽ lên spot Binance, càng không có nghĩa giá mở cửa chỉ tăng chứ không giảm. Đặc biệt với kiểu coin mới này, cấu trúc phân bổ, thanh khoản ban đầu và áp lực xả từ airdrop còn quan trọng hơn việc câu chuyện được kể hay đến mức nào.
Nhận được thì là phúc lợi.
Sau khi nhận, thị trường vẫn sẵn lòng mua, lúc đó mới gọi là dự án có gì đó.
Lần này ai còn điểm Alpha trong tay thì nhớ theo sát quy tắc.
Đừng để chưa biết coin tăng hay chưa, mà airdrop đã lỡ mất rồi.
#币安alpha #币安 #ALPHA
4
15
1.6k
·
--
Nga và Ukraine đồng thời tuyên bố ngừng bắn 3 ngày, phản ứng đầu tiên của tôi với tin này không phải là “hòa bình thế giới rồi”, mà là — thị trường cuối cùng lại có thêm một lý do để đầu cơ kỳ vọng.
Nói thẳng kết luận trước: 3 ngày này tự thân không quá quan trọng, điều quan trọng thực sự là hai bên Nga và Ukraine cuối cùng cũng sẵn sàng “tạm dừng tay” trong cùng một khung thời gian. Đây hoàn toàn không phải là ngừng chiến chính thức, nhưng chỉ cần hai bên còn muốn để ngỏ cánh cửa đàm phán, thị trường sẽ bắt đầu giao dịch trước câu chuyện “rủi ro địa chính trị giảm xuống”.
Thị trường vốn thực tế nhất, nó không cần chiến tranh thật sự kết thúc, chỉ cần mọi người tin rằng chiến tranh có khả năng hạ nhiệt.
Vì sao chuyện này có liên quan đến thị trường crypto?
Bởi vì về bản chất, Crypto vẫn là bộ khuếch đại khẩu vị rủi ro toàn cầu. Một khi xung đột địa chính trị dịu lại, nỗi lo về rủi ro cực đoan của dòng tiền sẽ giảm, sức hấp dẫn của các tài sản trú ẩn truyền thống như vàng, USD có thể suy yếu ở mức biên, còn các tài sản biến động cao như chứng khoán Mỹ, cổ phiếu công nghệ, BTC lại càng dễ hưởng lợi từ sự phục hồi của khẩu vị rủi ro.
Vì vậy thái độ của tôi với tin này là: nghiêng về tích cực, nhưng đừng quá hưng phấn.
Nhiều người vừa nghe hai chữ “ngừng bắn” là đã bắt đầu tưởng tượng BTC bay thẳng lên, tôi thấy như vậy hơi vội. Hiện tại, yếu tố thực sự quyết định BTC có thể đi ra xu hướng hay không vẫn là thanh khoản, đồng USD, lãi suất và dòng tiền tổ chức. Việc Nga và Ukraine dịu lại chỉ có thể xem là yếu tố cộng thêm, chưa đủ tư cách để làm trục chính.
Nhưng có một điểm tôi rất để ý: nếu sau 3 ngày này lệnh ngừng bắn được kéo dài tiếp, thậm chí đàm phán có tiến triển thực chất hơn, thì logic thị trường sẽ hoàn toàn khác. Bởi vì một khi phần bù rủi ro địa chính trị giảm xuống, dòng tiền toàn cầu sẽ định giá lại tài sản rủi ro, và Crypto thường là bên phản ứng mạnh nhất.
Nói đơn giản, môi trường thoải mái nhất của $BTC từ trước đến nay không phải là “không có rủi ro”, mà là — rủi ro đang giảm, và tiền lại không trở nên đắt hơn.
Bây giờ tôi muốn theo dõi ba thứ hơn: ngừng bắn có được gia hạn không, đàm phán có tiến triển thực chất không, và $BTC có thể đứng vững ở vùng quan trọng hay không.
Đừng xem nhẹ 72 giờ này.
Rất nhiều sóng lớn, đôi khi không bắt đầu từ lúc tất cả mọi người đều đã hiểu, mà bắt đầu từ khoảnh khắc “mọi người cảm thấy hình như có gì đó đang thay đổi”.
Hiện tại tôi không vội hô tăng, cũng không vội nhìn giảm.
Nhưng với tin này, tôi sẽ theo dõi thật kỹ.
#俄乌同时宣布停火3天 #BTC #比特币 #加密市场 #币圈
{future}(BTCUSDT)
Nga và Ukraine đồng thời tuyên bố ngừng bắn 3 ngày, phản ứng đầu tiên của tôi với tin này không phải là “hòa bình thế giới rồi”, mà là — thị trường cuối cùng lại có thêm một lý do để đầu cơ kỳ vọng.
Nói thẳng kết luận trước: 3 ngày này tự thân không quá quan trọng, điều quan trọng thực sự là hai bên Nga và Ukraine cuối cùng cũng sẵn sàng “tạm dừng tay” trong cùng một khung thời gian. Đây hoàn toàn không phải là ngừng chiến chính thức, nhưng chỉ cần hai bên còn muốn để ngỏ cánh cửa đàm phán, thị trường sẽ bắt đầu giao dịch trước câu chuyện “rủi ro địa chính trị giảm xuống”.
Thị trường vốn thực tế nhất, nó không cần chiến tranh thật sự kết thúc, chỉ cần mọi người tin rằng chiến tranh có khả năng hạ nhiệt.
Vì sao chuyện này có liên quan đến thị trường crypto?
Bởi vì về bản chất, Crypto vẫn là bộ khuếch đại khẩu vị rủi ro toàn cầu. Một khi xung đột địa chính trị dịu lại, nỗi lo về rủi ro cực đoan của dòng tiền sẽ giảm, sức hấp dẫn của các tài sản trú ẩn truyền thống như vàng, USD có thể suy yếu ở mức biên, còn các tài sản biến động cao như chứng khoán Mỹ, cổ phiếu công nghệ, BTC lại càng dễ hưởng lợi từ sự phục hồi của khẩu vị rủi ro.
Vì vậy thái độ của tôi với tin này là: nghiêng về tích cực, nhưng đừng quá hưng phấn.
Nhiều người vừa nghe hai chữ “ngừng bắn” là đã bắt đầu tưởng tượng BTC bay thẳng lên, tôi thấy như vậy hơi vội. Hiện tại, yếu tố thực sự quyết định BTC có thể đi ra xu hướng hay không vẫn là thanh khoản, đồng USD, lãi suất và dòng tiền tổ chức. Việc Nga và Ukraine dịu lại chỉ có thể xem là yếu tố cộng thêm, chưa đủ tư cách để làm trục chính.
Nhưng có một điểm tôi rất để ý: nếu sau 3 ngày này lệnh ngừng bắn được kéo dài tiếp, thậm chí đàm phán có tiến triển thực chất hơn, thì logic thị trường sẽ hoàn toàn khác. Bởi vì một khi phần bù rủi ro địa chính trị giảm xuống, dòng tiền toàn cầu sẽ định giá lại tài sản rủi ro, và Crypto thường là bên phản ứng mạnh nhất.
Nói đơn giản, môi trường thoải mái nhất của $BTC từ trước đến nay không phải là “không có rủi ro”, mà là — rủi ro đang giảm, và tiền lại không trở nên đắt hơn.
Bây giờ tôi muốn theo dõi ba thứ hơn: ngừng bắn có được gia hạn không, đàm phán có tiến triển thực chất không, và $BTC có thể đứng vững ở vùng quan trọng hay không.
Đừng xem nhẹ 72 giờ này.
Rất nhiều sóng lớn, đôi khi không bắt đầu từ lúc tất cả mọi người đều đã hiểu, mà bắt đầu từ khoảnh khắc “mọi người cảm thấy hình như có gì đó đang thay đổi”.
Hiện tại tôi không vội hô tăng, cũng không vội nhìn giảm.
Nhưng với tin này, tôi sẽ theo dõi thật kỹ.
#俄乌同时宣布停火3天 #BTC #比特币 #加密市场 #币圈
Nói thẳng kết luận trước: 3 ngày này tự thân không quá quan trọng, điều quan trọng thực sự là hai bên Nga và Ukraine cuối cùng cũng sẵn sàng “tạm dừng tay” trong cùng một khung thời gian. Đây hoàn toàn không phải là ngừng chiến chính thức, nhưng chỉ cần hai bên còn muốn để ngỏ cánh cửa đàm phán, thị trường sẽ bắt đầu giao dịch trước câu chuyện “rủi ro địa chính trị giảm xuống”.
Thị trường vốn thực tế nhất, nó không cần chiến tranh thật sự kết thúc, chỉ cần mọi người tin rằng chiến tranh có khả năng hạ nhiệt.
Vì sao chuyện này có liên quan đến thị trường crypto?
Bởi vì về bản chất, Crypto vẫn là bộ khuếch đại khẩu vị rủi ro toàn cầu. Một khi xung đột địa chính trị dịu lại, nỗi lo về rủi ro cực đoan của dòng tiền sẽ giảm, sức hấp dẫn của các tài sản trú ẩn truyền thống như vàng, USD có thể suy yếu ở mức biên, còn các tài sản biến động cao như chứng khoán Mỹ, cổ phiếu công nghệ, BTC lại càng dễ hưởng lợi từ sự phục hồi của khẩu vị rủi ro.
Vì vậy thái độ của tôi với tin này là: nghiêng về tích cực, nhưng đừng quá hưng phấn.
Nhiều người vừa nghe hai chữ “ngừng bắn” là đã bắt đầu tưởng tượng BTC bay thẳng lên, tôi thấy như vậy hơi vội. Hiện tại, yếu tố thực sự quyết định BTC có thể đi ra xu hướng hay không vẫn là thanh khoản, đồng USD, lãi suất và dòng tiền tổ chức. Việc Nga và Ukraine dịu lại chỉ có thể xem là yếu tố cộng thêm, chưa đủ tư cách để làm trục chính.
Nhưng có một điểm tôi rất để ý: nếu sau 3 ngày này lệnh ngừng bắn được kéo dài tiếp, thậm chí đàm phán có tiến triển thực chất hơn, thì logic thị trường sẽ hoàn toàn khác. Bởi vì một khi phần bù rủi ro địa chính trị giảm xuống, dòng tiền toàn cầu sẽ định giá lại tài sản rủi ro, và Crypto thường là bên phản ứng mạnh nhất.
Nói đơn giản, môi trường thoải mái nhất của $BTC từ trước đến nay không phải là “không có rủi ro”, mà là — rủi ro đang giảm, và tiền lại không trở nên đắt hơn.
Bây giờ tôi muốn theo dõi ba thứ hơn: ngừng bắn có được gia hạn không, đàm phán có tiến triển thực chất không, và $BTC có thể đứng vững ở vùng quan trọng hay không.
Đừng xem nhẹ 72 giờ này.
Rất nhiều sóng lớn, đôi khi không bắt đầu từ lúc tất cả mọi người đều đã hiểu, mà bắt đầu từ khoảnh khắc “mọi người cảm thấy hình như có gì đó đang thay đổi”.
Hiện tại tôi không vội hô tăng, cũng không vội nhìn giảm.
Nhưng với tin này, tôi sẽ theo dõi thật kỹ.
#俄乌同时宣布停火3天 #BTC #比特币 #加密市场 #币圈
4
1
10
11.7k
·
--
Đã xác minh
#ZEC续刷历史新高
$ZEC diễn biến này hiện giờ khó chịu nhất, có lẽ không phải là những người chưa mua, mà là những người thấy 800 đô là tăng quá nhiều, 900 đô không dám đuổi theo, 1000 đô thì bắt đầu chờ hồi.
Kết quả là nó lại đẩy lên tiếp.
ZEC mới nhất từng có lúc vọt lên gần 1050 đô, liên tiếp lập đỉnh cao nhất gần 10 năm. Một tháng trước nó còn lửng lơ quanh 500 đô, giờ gần như tăng gấp đôi trực tiếp. Trong 30 ngày qua mức tăng gần 94%, còn mức tăng trong một năm thậm chí vượt 2300%.
Nói thật, đà này đã không thể chỉ dùng bốn chữ “đầu cơ coin riêng tư” để giải thích nữa.
Sau khi ETF spot ZCSH của Grayscale lên sàn, đã mang lại ít nhất 34,4 triệu đô dòng tiền ròng; đồng thời, câu chuyện về quyền riêng tư lại nóng lên, sức mạnh tính toán của thợ đào cũng tham gia, tiền, câu chuyện và vị thế, ba thứ này vừa khéo va vào nhau.
Gắt nhất vẫn là phe bán khống.
$ZEC khi vượt 1000 đô, trong 24 giờ có khoảng 36,6 triệu đô vị thế đòn bẩy bị thanh lý, trong đó 34,5 triệu đô đều là lệnh short.
Đúng là kiểu thị trường coin.
Càng nghĩ “cao thế này chắc chắn phải giảm”, càng nhiều người mở short; short càng nhiều, giá càng bị đẩy lên, lệnh bị ép đóng lại lại biến thành lực mua, cuối cùng chính phe short tự tiếp thêm nhiên liệu cho đà tăng.
Từ 500 lên 1000 có thể nhờ xu hướng, còn từ 1000 đô trở lên thì thứ đang được cược là cảm xúc, thanh khoản và ai sẽ là người đỡ giá cuối cùng.
Hiện giờ thứ tôi muốn xem nhất chỉ có hai việc:
Thứ nhất, 1000 đô có thể thật sự từ kháng cự biến thành hỗ trợ hay không.
Thứ hai, dòng tiền ETF có còn tiếp tục chảy vào hay không.
Nếu cả hai điều này đều đúng, thì đợt này của ZEC sẽ không chỉ là một đợt tăng điên của coin, mà có thể là việc định giá lại toàn bộ mảng privacy.
Nhưng nếu 1000 đô không giữ được, mà đòn bẩy ngắn hạn lại chồng chất quá nhiều, thì nhịp điều chỉnh chắc chắn cũng sẽ không hề nhẹ nhàng.
ZEC đã chứng minh một điều:
Khi thị trường điên cuồng nhất, chưa bao giờ là tất cả mọi người đều đang nhìn lên.
Mà là còn cả đống người vẫn nghĩ rằng — “nó không thể tăng nữa đâu.”
#zec #zcash #隐私币 #Crypto
{future}(ZECUSDT)
#ZEC续刷历史新高
$ZEC diễn biến này hiện giờ khó chịu nhất, có lẽ không phải là những người chưa mua, mà là những người thấy 800 đô là tăng quá nhiều, 900 đô không dám đuổi theo, 1000 đô thì bắt đầu chờ hồi.
Kết quả là nó lại đẩy lên tiếp.
ZEC mới nhất từng có lúc vọt lên gần 1050 đô, liên tiếp lập đỉnh cao nhất gần 10 năm. Một tháng trước nó còn lửng lơ quanh 500 đô, giờ gần như tăng gấp đôi trực tiếp. Trong 30 ngày qua mức tăng gần 94%, còn mức tăng trong một năm thậm chí vượt 2300%.
Nói thật, đà này đã không thể chỉ dùng bốn chữ “đầu cơ coin riêng tư” để giải thích nữa.
Sau khi ETF spot ZCSH của Grayscale lên sàn, đã mang lại ít nhất 34,4 triệu đô dòng tiền ròng; đồng thời, câu chuyện về quyền riêng tư lại nóng lên, sức mạnh tính toán của thợ đào cũng tham gia, tiền, câu chuyện và vị thế, ba thứ này vừa khéo va vào nhau.
Gắt nhất vẫn là phe bán khống.
$ZEC khi vượt 1000 đô, trong 24 giờ có khoảng 36,6 triệu đô vị thế đòn bẩy bị thanh lý, trong đó 34,5 triệu đô đều là lệnh short.
Đúng là kiểu thị trường coin.
Càng nghĩ “cao thế này chắc chắn phải giảm”, càng nhiều người mở short; short càng nhiều, giá càng bị đẩy lên, lệnh bị ép đóng lại lại biến thành lực mua, cuối cùng chính phe short tự tiếp thêm nhiên liệu cho đà tăng.
Từ 500 lên 1000 có thể nhờ xu hướng, còn từ 1000 đô trở lên thì thứ đang được cược là cảm xúc, thanh khoản và ai sẽ là người đỡ giá cuối cùng.
Hiện giờ thứ tôi muốn xem nhất chỉ có hai việc:
Thứ nhất, 1000 đô có thể thật sự từ kháng cự biến thành hỗ trợ hay không.
Thứ hai, dòng tiền ETF có còn tiếp tục chảy vào hay không.
Nếu cả hai điều này đều đúng, thì đợt này của ZEC sẽ không chỉ là một đợt tăng điên của coin, mà có thể là việc định giá lại toàn bộ mảng privacy.
Nhưng nếu 1000 đô không giữ được, mà đòn bẩy ngắn hạn lại chồng chất quá nhiều, thì nhịp điều chỉnh chắc chắn cũng sẽ không hề nhẹ nhàng.
ZEC đã chứng minh một điều:
Khi thị trường điên cuồng nhất, chưa bao giờ là tất cả mọi người đều đang nhìn lên.
Mà là còn cả đống người vẫn nghĩ rằng — “nó không thể tăng nữa đâu.”
#zec #zcash #隐私币 #Crypto
$ZEC diễn biến này hiện giờ khó chịu nhất, có lẽ không phải là những người chưa mua, mà là những người thấy 800 đô là tăng quá nhiều, 900 đô không dám đuổi theo, 1000 đô thì bắt đầu chờ hồi.
Kết quả là nó lại đẩy lên tiếp.
ZEC mới nhất từng có lúc vọt lên gần 1050 đô, liên tiếp lập đỉnh cao nhất gần 10 năm. Một tháng trước nó còn lửng lơ quanh 500 đô, giờ gần như tăng gấp đôi trực tiếp. Trong 30 ngày qua mức tăng gần 94%, còn mức tăng trong một năm thậm chí vượt 2300%.
Nói thật, đà này đã không thể chỉ dùng bốn chữ “đầu cơ coin riêng tư” để giải thích nữa.
Sau khi ETF spot ZCSH của Grayscale lên sàn, đã mang lại ít nhất 34,4 triệu đô dòng tiền ròng; đồng thời, câu chuyện về quyền riêng tư lại nóng lên, sức mạnh tính toán của thợ đào cũng tham gia, tiền, câu chuyện và vị thế, ba thứ này vừa khéo va vào nhau.
Gắt nhất vẫn là phe bán khống.
$ZEC khi vượt 1000 đô, trong 24 giờ có khoảng 36,6 triệu đô vị thế đòn bẩy bị thanh lý, trong đó 34,5 triệu đô đều là lệnh short.
Đúng là kiểu thị trường coin.
Càng nghĩ “cao thế này chắc chắn phải giảm”, càng nhiều người mở short; short càng nhiều, giá càng bị đẩy lên, lệnh bị ép đóng lại lại biến thành lực mua, cuối cùng chính phe short tự tiếp thêm nhiên liệu cho đà tăng.
Từ 500 lên 1000 có thể nhờ xu hướng, còn từ 1000 đô trở lên thì thứ đang được cược là cảm xúc, thanh khoản và ai sẽ là người đỡ giá cuối cùng.
Hiện giờ thứ tôi muốn xem nhất chỉ có hai việc:
Thứ nhất, 1000 đô có thể thật sự từ kháng cự biến thành hỗ trợ hay không.
Thứ hai, dòng tiền ETF có còn tiếp tục chảy vào hay không.
Nếu cả hai điều này đều đúng, thì đợt này của ZEC sẽ không chỉ là một đợt tăng điên của coin, mà có thể là việc định giá lại toàn bộ mảng privacy.
Nhưng nếu 1000 đô không giữ được, mà đòn bẩy ngắn hạn lại chồng chất quá nhiều, thì nhịp điều chỉnh chắc chắn cũng sẽ không hề nhẹ nhàng.
ZEC đã chứng minh một điều:
Khi thị trường điên cuồng nhất, chưa bao giờ là tất cả mọi người đều đang nhìn lên.
Mà là còn cả đống người vẫn nghĩ rằng — “nó không thể tăng nữa đâu.”
#zec #zcash #隐私币 #Crypto
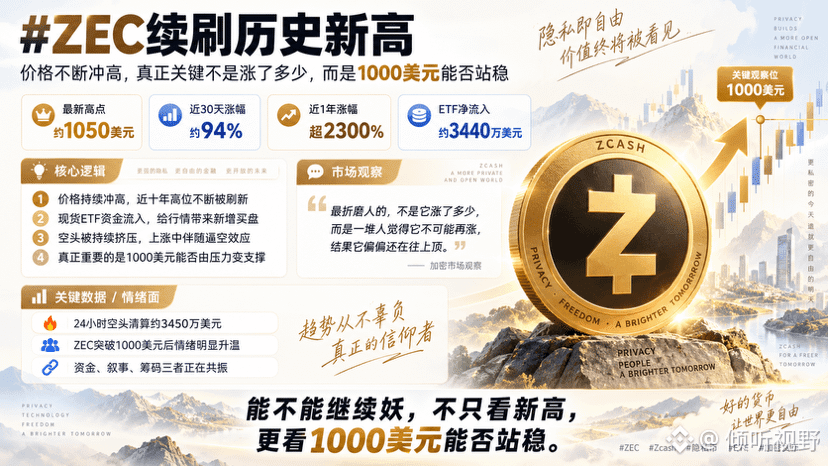
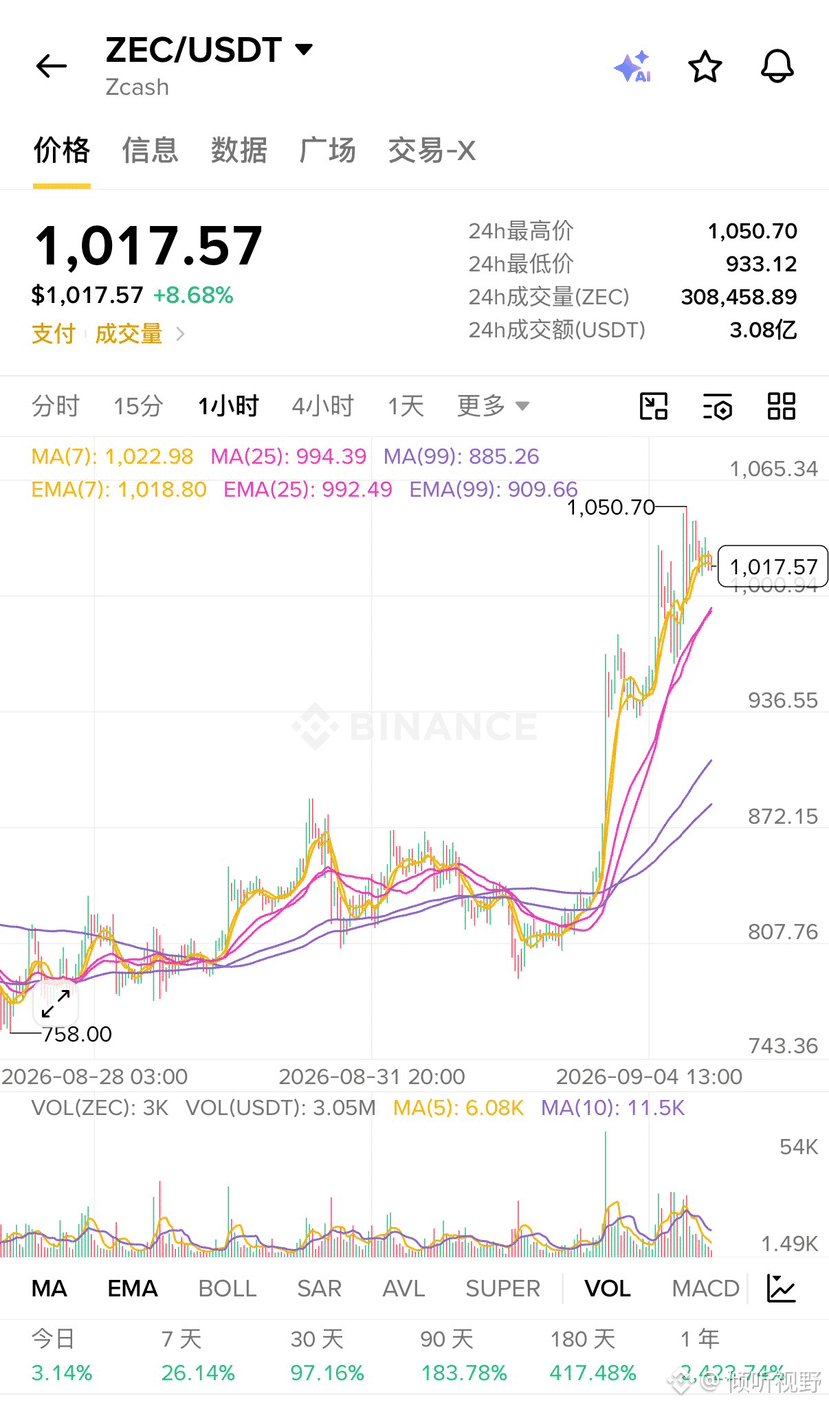
2
4
7.8k
·
--
#英伟达129亿美元收购HuggingFace
Lần này Nvidia bỏ ra 12,9 tỷ USD để mua Hugging Face. Phản ứng đầu tiên của tôi không phải là “Lão Hoàng lại mua thêm một công ty nữa”. Mà là: công ty này bán GPU, đã không còn chỉ thu “phí qua cầu” từ ngành AI.
Hiện Hugging Face có hơn 18 triệu nhà phát triển, hơn 300 nghìn mô hình, 500 nghìn bộ dữ liệu và 1 triệu ứng dụng AI; hơn 200 nghìn công ty đang tìm mô hình, tinh chỉnh mô hình, và triển khai mô hình trên nền tảng đó.
Nói đơn giản, đây chính là “quảng trường nhà phát triển” của thời đại AI. Trước đây, điểm mạnh nhất của Nvidia là GPU: các công ty AI huấn luyện mô hình, chạy suy luận thì phần lớn khó tránh khỏi Nvidia; nhưng giờ đây, ngay cả các điểm truy cập mà mỗi ngày nhà phát triển tìm mô hình, tải mô hình, triển khai ứng dụng, Nvidia cũng chuẩn bị “nắm luôn”.
Đây mới là thứ 12,9 tỷ USD thực sự được dùng để mua.
Điều đáng nói hơn nữa là: doanh thu hàng năm mà Hugging Face từng công bố trước đó chỉ khoảng 150 triệu USD, còn định giá năm 2023 là 4,5 tỷ USD.
Nvidia hiện đang trực tiếp đưa ra mức định giá gần gấp 3 lần.
Đắt không?
Nhìn từ góc độ tài chính, dĩ nhiên là đắt đến mức khó tin.
Nhưng rõ ràng Lão Hoàng không tính bài toán là năm nay kiếm được bao nhiêu, mà là trong tương lai ai sẽ kiểm soát “cửa ngõ” của hệ sinh thái AI.
Bởi hiện nay OpenAI, Google, Meta, Amazon đều tự chế chip. Nvidia sớm muộn cũng sẽ đối mặt với một vấn đề: nếu các khách hàng lớn bắt đầu giảm dần sự phụ thuộc vào GPU thì sao?
Cách trực tiếp nhất là đẩy tuyến chiến lược tiến về phía trước.
Chip tôi bán, CUDA tôi kiểm soát, máy chủ tôi làm, giờ ngay cả cộng đồng mô hình mã nguồn mở tôi cũng tham gia sâu. Về sau bạn có thể không nhất thiết phải mua mô hình của Nvidia, nhưng rất có thể bạn sẽ bắt đầu làm AI từ trong hệ sinh thái do Nvidia tạo ảnh hưởng.
Tất nhiên thương vụ này còn phải qua phê duyệt của cơ quan quản lý, và Huang Renxun cũng đã cam kết rõ ràng rằng Hugging Face sẽ tiếp tục duy trì tính mở; AMD, Google và các nhà sản xuất phần cứng khác vẫn có thể tham gia kết nối.
Nhưng theo tôi, thứ đáng để soi kỹ hơn là:
Trước đây mọi người nói Nvidia bán “cái xẻng”.
Giờ thì nó không chỉ mua xẻng, mà bắt đầu mua cả lối vào mỏ, hộp công cụ và cộng đồng thợ mỏ.
12,9 tỷ USD nhìn thì như là mua Hugging Face.
Thực ra, Lão Hoàng đang mua “cửa ngõ” dành cho các nhà phát triển AI thế hệ tiếp theo.
#英伟达 $NVDAB #HuggingFace #AI
#英伟达129亿美元收购HuggingFace
Lần này Nvidia bỏ ra 12,9 tỷ USD để mua Hugging Face. Phản ứng đầu tiên của tôi không phải là “Lão Hoàng lại mua thêm một công ty nữa”. Mà là: công ty này bán GPU, đã không còn chỉ thu “phí qua cầu” từ ngành AI.
Hiện Hugging Face có hơn 18 triệu nhà phát triển, hơn 300 nghìn mô hình, 500 nghìn bộ dữ liệu và 1 triệu ứng dụng AI; hơn 200 nghìn công ty đang tìm mô hình, tinh chỉnh mô hình, và triển khai mô hình trên nền tảng đó.
Nói đơn giản, đây chính là “quảng trường nhà phát triển” của thời đại AI. Trước đây, điểm mạnh nhất của Nvidia là GPU: các công ty AI huấn luyện mô hình, chạy suy luận thì phần lớn khó tránh khỏi Nvidia; nhưng giờ đây, ngay cả các điểm truy cập mà mỗi ngày nhà phát triển tìm mô hình, tải mô hình, triển khai ứng dụng, Nvidia cũng chuẩn bị “nắm luôn”.
Đây mới là thứ 12,9 tỷ USD thực sự được dùng để mua.
Điều đáng nói hơn nữa là: doanh thu hàng năm mà Hugging Face từng công bố trước đó chỉ khoảng 150 triệu USD, còn định giá năm 2023 là 4,5 tỷ USD.
Nvidia hiện đang trực tiếp đưa ra mức định giá gần gấp 3 lần.
Đắt không?
Nhìn từ góc độ tài chính, dĩ nhiên là đắt đến mức khó tin.
Nhưng rõ ràng Lão Hoàng không tính bài toán là năm nay kiếm được bao nhiêu, mà là trong tương lai ai sẽ kiểm soát “cửa ngõ” của hệ sinh thái AI.
Bởi hiện nay OpenAI, Google, Meta, Amazon đều tự chế chip. Nvidia sớm muộn cũng sẽ đối mặt với một vấn đề: nếu các khách hàng lớn bắt đầu giảm dần sự phụ thuộc vào GPU thì sao?
Cách trực tiếp nhất là đẩy tuyến chiến lược tiến về phía trước.
Chip tôi bán, CUDA tôi kiểm soát, máy chủ tôi làm, giờ ngay cả cộng đồng mô hình mã nguồn mở tôi cũng tham gia sâu. Về sau bạn có thể không nhất thiết phải mua mô hình của Nvidia, nhưng rất có thể bạn sẽ bắt đầu làm AI từ trong hệ sinh thái do Nvidia tạo ảnh hưởng.
Tất nhiên thương vụ này còn phải qua phê duyệt của cơ quan quản lý, và Huang Renxun cũng đã cam kết rõ ràng rằng Hugging Face sẽ tiếp tục duy trì tính mở; AMD, Google và các nhà sản xuất phần cứng khác vẫn có thể tham gia kết nối.
Nhưng theo tôi, thứ đáng để soi kỹ hơn là:
Trước đây mọi người nói Nvidia bán “cái xẻng”.
Giờ thì nó không chỉ mua xẻng, mà bắt đầu mua cả lối vào mỏ, hộp công cụ và cộng đồng thợ mỏ.
12,9 tỷ USD nhìn thì như là mua Hugging Face.
Thực ra, Lão Hoàng đang mua “cửa ngõ” dành cho các nhà phát triển AI thế hệ tiếp theo.
#英伟达 $NVDAB #HuggingFace #AI
Lần này Nvidia bỏ ra 12,9 tỷ USD để mua Hugging Face. Phản ứng đầu tiên của tôi không phải là “Lão Hoàng lại mua thêm một công ty nữa”. Mà là: công ty này bán GPU, đã không còn chỉ thu “phí qua cầu” từ ngành AI.
Hiện Hugging Face có hơn 18 triệu nhà phát triển, hơn 300 nghìn mô hình, 500 nghìn bộ dữ liệu và 1 triệu ứng dụng AI; hơn 200 nghìn công ty đang tìm mô hình, tinh chỉnh mô hình, và triển khai mô hình trên nền tảng đó.
Nói đơn giản, đây chính là “quảng trường nhà phát triển” của thời đại AI. Trước đây, điểm mạnh nhất của Nvidia là GPU: các công ty AI huấn luyện mô hình, chạy suy luận thì phần lớn khó tránh khỏi Nvidia; nhưng giờ đây, ngay cả các điểm truy cập mà mỗi ngày nhà phát triển tìm mô hình, tải mô hình, triển khai ứng dụng, Nvidia cũng chuẩn bị “nắm luôn”.
Đây mới là thứ 12,9 tỷ USD thực sự được dùng để mua.
Điều đáng nói hơn nữa là: doanh thu hàng năm mà Hugging Face từng công bố trước đó chỉ khoảng 150 triệu USD, còn định giá năm 2023 là 4,5 tỷ USD.
Nvidia hiện đang trực tiếp đưa ra mức định giá gần gấp 3 lần.
Đắt không?
Nhìn từ góc độ tài chính, dĩ nhiên là đắt đến mức khó tin.
Nhưng rõ ràng Lão Hoàng không tính bài toán là năm nay kiếm được bao nhiêu, mà là trong tương lai ai sẽ kiểm soát “cửa ngõ” của hệ sinh thái AI.
Bởi hiện nay OpenAI, Google, Meta, Amazon đều tự chế chip. Nvidia sớm muộn cũng sẽ đối mặt với một vấn đề: nếu các khách hàng lớn bắt đầu giảm dần sự phụ thuộc vào GPU thì sao?
Cách trực tiếp nhất là đẩy tuyến chiến lược tiến về phía trước.
Chip tôi bán, CUDA tôi kiểm soát, máy chủ tôi làm, giờ ngay cả cộng đồng mô hình mã nguồn mở tôi cũng tham gia sâu. Về sau bạn có thể không nhất thiết phải mua mô hình của Nvidia, nhưng rất có thể bạn sẽ bắt đầu làm AI từ trong hệ sinh thái do Nvidia tạo ảnh hưởng.
Tất nhiên thương vụ này còn phải qua phê duyệt của cơ quan quản lý, và Huang Renxun cũng đã cam kết rõ ràng rằng Hugging Face sẽ tiếp tục duy trì tính mở; AMD, Google và các nhà sản xuất phần cứng khác vẫn có thể tham gia kết nối.
Nhưng theo tôi, thứ đáng để soi kỹ hơn là:
Trước đây mọi người nói Nvidia bán “cái xẻng”.
Giờ thì nó không chỉ mua xẻng, mà bắt đầu mua cả lối vào mỏ, hộp công cụ và cộng đồng thợ mỏ.
12,9 tỷ USD nhìn thì như là mua Hugging Face.
Thực ra, Lão Hoàng đang mua “cửa ngõ” dành cho các nhà phát triển AI thế hệ tiếp theo.
#英伟达 $NVDAB #HuggingFace #AI
2
3
5k
·
--
Đã xác minh
#美国续请失业金人数降至177.9万
Sau khi bộ dữ liệu này được công bố, cảm giác đầu tiên của tôi không phải là “việc làm ở Mỹ đã sụp đổ”, mà ngược lại là—thị trường lao động này còn khá “chịu đựng” được.
Số đơn xin trợ cấp thất nghiệp lần đầu mới nhất của Mỹ tăng lên 206.000 người, chỉ nhiều hơn 2.000 người so với tuần trước; số người nhận trợ cấp thất nghiệp dài hạn là 1,779 triệu.
Nói một cách chặt chẽ thì việc gia hạn không phải là giảm so với kỳ trước, mà là quay đầu tăng nhẹ từ mức đã được điều chỉnh là 1,771 triệu.
Nhưng trọng điểm hoàn toàn không nằm ở 8.000 người này.
Điều đáng để nhìn thực sự là: hiện nay doanh nghiệp Mỹ đang rơi vào một trạng thái khá “gỡ rối”:
Không mặn mà lắm với việc tuyển dụng, cũng không mấy muốn sa thải.
Nói thẳng ra là, ai cũng bắt đầu tiết kiệm chi tiêu, nhưng ông chủ vẫn chưa hoảng đến mức cắt giảm quy mô lớn.
Điều này lại khiến thị trường khá khó xử.
Bởi vì kịch bản mà nhiều dòng tiền kỳ vọng nhất hiện nay là: “việc làm rõ ràng xấu đi → Fed nhanh chóng chuyển sang ôn hòa (dovish) → lãi suất hạ xuống → tài sản rủi ro tiếp tục tăng mạnh”.
Kết quả là, thị trường việc làm lại không hề phối hợp.
Việc sa thải vẫn đang ở gần mức thấp trong lịch sử, thị trường lao động vẫn chống đỡ được; ở phía còn lại, áp lực giá ở lĩnh vực dịch vụ lại đang tiếp tục leo lên.
Có thể nói, nỗi đau đầu lớn nhất của Fed lúc này không phải là “có cần cứu kinh tế hay không”, mà là rốt cuộc lạm phát đã được đè xuống tới mức nào.
Vì vậy, tôi nghĩ tín hiệu mà 1,779 triệu người này (thực chất là 1,779 triệu lượt) truyền tải hôm nay chỉ có một câu:
Kinh tế Mỹ không mạnh đến mức khiến người ta phải phấn khích, nhưng cũng chưa yếu đến mức cần phải đi “cấp cứu”.
Đây chính là giai đoạn khó chịu nhất.
Với chứng khoán Mỹ, vàng, $BTC , bài kiểm tra thực sự nằm ở dữ liệu phi nông nghiệp sắp tới.
Nếu #非农 tiếp tục vững mạnh, Fed sẽ có thêm lý do để tăng lãi suất chút nữa; còn nếu bất ngờ suy yếu mạnh, thì thị trường mới bắt đầu giao dịch lại kỳ vọng nới lỏng.
Giờ đừng vội hô “bull market” chỉ vì một số liệu trợ cấp thất nghiệp.
Thứ mà Phố Wall thực sự đang chờ, là quân bài tiếp theo.
#美联储 #比特币 #BTC
#美国续请失业金人数降至177.9万
Sau khi bộ dữ liệu này được công bố, cảm giác đầu tiên của tôi không phải là “việc làm ở Mỹ đã sụp đổ”, mà ngược lại là—thị trường lao động này còn khá “chịu đựng” được.
Số đơn xin trợ cấp thất nghiệp lần đầu mới nhất của Mỹ tăng lên 206.000 người, chỉ nhiều hơn 2.000 người so với tuần trước; số người nhận trợ cấp thất nghiệp dài hạn là 1,779 triệu.
Nói một cách chặt chẽ thì việc gia hạn không phải là giảm so với kỳ trước, mà là quay đầu tăng nhẹ từ mức đã được điều chỉnh là 1,771 triệu.
Nhưng trọng điểm hoàn toàn không nằm ở 8.000 người này.
Điều đáng để nhìn thực sự là: hiện nay doanh nghiệp Mỹ đang rơi vào một trạng thái khá “gỡ rối”:
Không mặn mà lắm với việc tuyển dụng, cũng không mấy muốn sa thải.
Nói thẳng ra là, ai cũng bắt đầu tiết kiệm chi tiêu, nhưng ông chủ vẫn chưa hoảng đến mức cắt giảm quy mô lớn.
Điều này lại khiến thị trường khá khó xử.
Bởi vì kịch bản mà nhiều dòng tiền kỳ vọng nhất hiện nay là: “việc làm rõ ràng xấu đi → Fed nhanh chóng chuyển sang ôn hòa (dovish) → lãi suất hạ xuống → tài sản rủi ro tiếp tục tăng mạnh”.
Kết quả là, thị trường việc làm lại không hề phối hợp.
Việc sa thải vẫn đang ở gần mức thấp trong lịch sử, thị trường lao động vẫn chống đỡ được; ở phía còn lại, áp lực giá ở lĩnh vực dịch vụ lại đang tiếp tục leo lên.
Có thể nói, nỗi đau đầu lớn nhất của Fed lúc này không phải là “có cần cứu kinh tế hay không”, mà là rốt cuộc lạm phát đã được đè xuống tới mức nào.
Vì vậy, tôi nghĩ tín hiệu mà 1,779 triệu người này (thực chất là 1,779 triệu lượt) truyền tải hôm nay chỉ có một câu:
Kinh tế Mỹ không mạnh đến mức khiến người ta phải phấn khích, nhưng cũng chưa yếu đến mức cần phải đi “cấp cứu”.
Đây chính là giai đoạn khó chịu nhất.
Với chứng khoán Mỹ, vàng, $BTC , bài kiểm tra thực sự nằm ở dữ liệu phi nông nghiệp sắp tới.
Nếu #非农 tiếp tục vững mạnh, Fed sẽ có thêm lý do để tăng lãi suất chút nữa; còn nếu bất ngờ suy yếu mạnh, thì thị trường mới bắt đầu giao dịch lại kỳ vọng nới lỏng.
Giờ đừng vội hô “bull market” chỉ vì một số liệu trợ cấp thất nghiệp.
Thứ mà Phố Wall thực sự đang chờ, là quân bài tiếp theo.
#美联储 #比特币 #BTC
Sau khi bộ dữ liệu này được công bố, cảm giác đầu tiên của tôi không phải là “việc làm ở Mỹ đã sụp đổ”, mà ngược lại là—thị trường lao động này còn khá “chịu đựng” được.
Số đơn xin trợ cấp thất nghiệp lần đầu mới nhất của Mỹ tăng lên 206.000 người, chỉ nhiều hơn 2.000 người so với tuần trước; số người nhận trợ cấp thất nghiệp dài hạn là 1,779 triệu.
Nói một cách chặt chẽ thì việc gia hạn không phải là giảm so với kỳ trước, mà là quay đầu tăng nhẹ từ mức đã được điều chỉnh là 1,771 triệu.
Nhưng trọng điểm hoàn toàn không nằm ở 8.000 người này.
Điều đáng để nhìn thực sự là: hiện nay doanh nghiệp Mỹ đang rơi vào một trạng thái khá “gỡ rối”:
Không mặn mà lắm với việc tuyển dụng, cũng không mấy muốn sa thải.
Nói thẳng ra là, ai cũng bắt đầu tiết kiệm chi tiêu, nhưng ông chủ vẫn chưa hoảng đến mức cắt giảm quy mô lớn.
Điều này lại khiến thị trường khá khó xử.
Bởi vì kịch bản mà nhiều dòng tiền kỳ vọng nhất hiện nay là: “việc làm rõ ràng xấu đi → Fed nhanh chóng chuyển sang ôn hòa (dovish) → lãi suất hạ xuống → tài sản rủi ro tiếp tục tăng mạnh”.
Kết quả là, thị trường việc làm lại không hề phối hợp.
Việc sa thải vẫn đang ở gần mức thấp trong lịch sử, thị trường lao động vẫn chống đỡ được; ở phía còn lại, áp lực giá ở lĩnh vực dịch vụ lại đang tiếp tục leo lên.
Có thể nói, nỗi đau đầu lớn nhất của Fed lúc này không phải là “có cần cứu kinh tế hay không”, mà là rốt cuộc lạm phát đã được đè xuống tới mức nào.
Vì vậy, tôi nghĩ tín hiệu mà 1,779 triệu người này (thực chất là 1,779 triệu lượt) truyền tải hôm nay chỉ có một câu:
Kinh tế Mỹ không mạnh đến mức khiến người ta phải phấn khích, nhưng cũng chưa yếu đến mức cần phải đi “cấp cứu”.
Đây chính là giai đoạn khó chịu nhất.
Với chứng khoán Mỹ, vàng, $BTC , bài kiểm tra thực sự nằm ở dữ liệu phi nông nghiệp sắp tới.
Nếu #非农 tiếp tục vững mạnh, Fed sẽ có thêm lý do để tăng lãi suất chút nữa; còn nếu bất ngờ suy yếu mạnh, thì thị trường mới bắt đầu giao dịch lại kỳ vọng nới lỏng.
Giờ đừng vội hô “bull market” chỉ vì một số liệu trợ cấp thất nghiệp.
Thứ mà Phố Wall thực sự đang chờ, là quân bài tiếp theo.
#美联储 #比特币 #BTC
11
7
14
23.5k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
AIStocksWhatNext
793,961 lượt xem
6,130 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng trong chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: Những cơ hội đầu tư nào khác vẫn còn khi các cổ phiếu AI tiếp tục tăng?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết kèm hashtag #AIStocksWhatNext
Chia sẻ bạn đang lạc quan hay bi quan, và đăng danh mục nắm giữ hoặc giao dịch cổ phiếu AI của bạn — việc sử dụng widget giao dịch có thể giúp bạn đủ điều kiện tốt hơn.
Bạn cũng có thể tăng sức thuyết phục cho bài đăng bằng cách chia sẻ dữ liệu hoặc biểu đồ và tránh sử dụng hình ảnh do AI tạo.
✍️Tạo nội dung dựa trên các góc dưới đây:
- Nvidia cho biết doanh số chip sẽ tăng gấp đôi vào năm tới, và các công ty AI hàng đầu tiếp tục đạt doanh thu kỷ lục, khoản chi cho năng lực tính toán phía sau điều đó còn đáng kinh ngạc hơn. Nhu cầu AI thực sự đang bùng nổ sao? Và có thể kéo dài trong bao lâu? Các cổ phiếu AI đang tăng trên toàn bảng. Đây có phải là một đợt bứt phá thật sự hay chỉ là một nhịp hồi ngắn hạn?
- Các nhà lãnh đạo ngành kêu gọi chậm lại việc phát triển AI, trong khi Trump dự định xây dựng “AI Force”, cho rằng AI có thể đóng góp 25% GDP của Mỹ trong tương lai. Bạn đứng về phía nào? Việc được hậu thuẫn ở cấp bang liệu có phải là một thắng lợi dài hạn cho các cổ phiếu AI không?
- Bạn có đang mua cổ phiếu AI không? Chia sẻ hoạt động giao dịch/nắm giữ liên quan đến AI của bạn với widget chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận một lượt tăng lưu lượng ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký feed nếu bài đăng của bạn được chọn.
- Nhận cơ hội để bài viết của bạn được đăng trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #AIStocksWhatNext hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·561 lượt thích
·1.6M lượt xem
45NgayTuDoTaiChinh
931,101 lượt xem
3,203 đang thảo luận
TheoDõiFOMC
91,679 lượt xem
581 đang thảo luận