
明天可以暴富吗
330 Bài đăng
明天可以暴富吗
Báo cáo
Chặn người dùng
73 Đang theo dõi
586 Người theo dõi
416 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Gửi lì xì cho những người ủng hộ tôi 🧧
Gửi lì xì cho những người ủng hộ tôi 🧧

感谢兄弟关注我
Từ 明天可以暴富吗
Đã nhận đủ
46
6
94
192
·
--
·
--
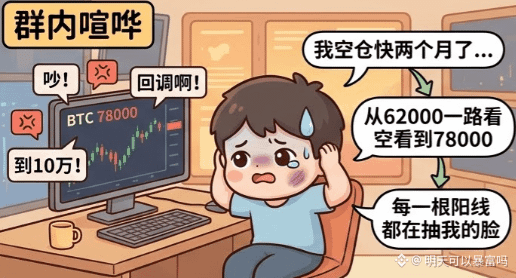
Hôm nay BTC giao động quanh mốc 78000 cả ngày, nhóm của tôi lại đang cãi nhau. Người đứng ngoài thì hô là đợi canh chỉnh lại, người đã vào hàng thì hô nhìn thấy 100.000. Còn tôi ở giữa chẳng nói câu nào. Vì tôi đứng ngoài gần hai tháng rồi, từ 62000 cứ thế mà bi quan nhìn xuống tới 78000. Mỗi cây nến tăng lại như tát thẳng vào mặt tôi.
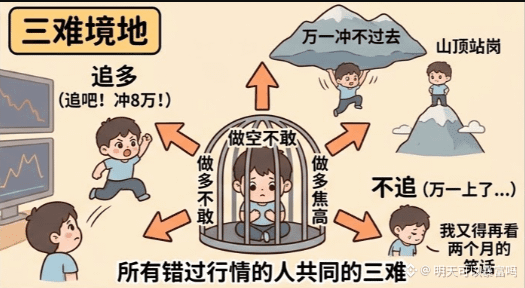
Cảm giác này quá quen thuộc. Đu theo thì sao? Trên 79000 là ngưỡng 80.000. Lỡ mà không vượt được rồi bị đánh trả, thì tôi sẽ là kẻ gác cổng trên đỉnh. Không đu thì sao? Lỡ đợt này thật sự lên 80.000, tôi lại phải tiếp tục nhìn thêm hai tháng trò cười. Bán khống thì không dám, còn mua thì sợ độ cao. Đứng ngoài thì lo lắng bất an—đại khái đây là “tam nan” chung của tất cả những người đã lỡ nhịp.
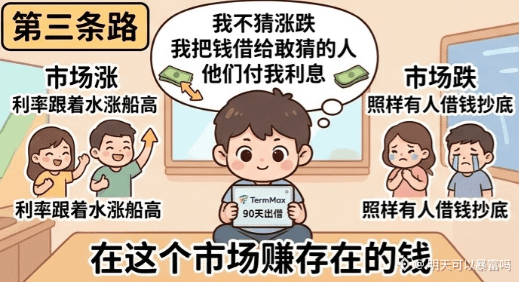
Một thời gian trước tôi chịu không nổi trạng thái đó nữa, nên đổi cách nghĩ. Nếu tôi không dám cược vào hướng đi, vậy liệu tôi có thể không cược hướng mà vẫn tham gia thị trường được không? Sau đó tôi đem một phần U vào TermMax để cho vay trong 90 ngày. Lý do rất đơn giản: tôi không đoán tăng hay giảm; tôi đem tiền cho những người dám đoán để họ trả cho tôi lãi. Thị trường tăng, bên vay nhiều, lãi suất của tôi cũng tăng theo. Thị trường giảm, vẫn có người cần mượn tiền để bắt đáy, vậy lãi tôi vẫn được đều. Hướng đi là việc của họ, còn tôi kiếm tiền từ bản thân sự tồn tại của thị trường.
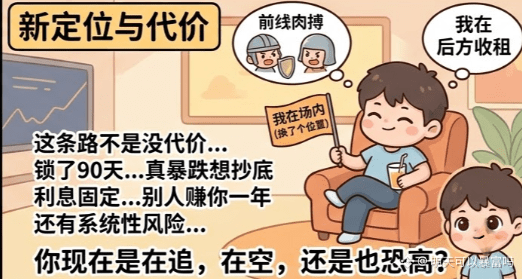
Sau khi nghĩ thông suốt mục tiêu này, viên đá trong lòng tôi bỗng nhẹ bẫng rơi xuống. Tôi không còn phải mỗi ngày rối xem có nên đu theo nữa, vì tôi đã ở trong cuộc rồi—chỉ là đổi sang một vị trí khác. Người khác thì xông ra tuyến đầu vật lộn, còn tôi ở hậu phương thu tiền thuê. Lợi nhuận tất nhiên không thể bằng người đoán đúng, nhưng cũng hơn hẳn việc đứng ngoài trơ mắt nhìn. Quan trọng hơn, tôi đã quay lại tham gia: tâm lý từ khán giả biến thành người chơi.
Nhưng phải nói trước những điều xấu. Con đường này cũng không phải không có cái giá. Bạn đem tiền đi cho vay, khóa trong 90 ngày; nếu nửa đường gặp cú sập mạnh để bắt đáy thì tiền không nằm trong tay, chỉ còn biết sốt ruột. Lãi suất là cố định—khi thị trường điên lên thật, nhìn người khác một ngày kiếm được thứ mà một năm bạn mới có, thì làm sao lòng không dao động được. Thêm nữa, nếu bên vay gặp rủi ro mang tính hệ thống và sập—lãi lẫn gốc đều treo đó; cơ chế có bảo kê nhiều đến đâu cũng không thể nói là tuyệt đối.
Vì vậy, đây không phải một lời giải hoàn hảo, mà là một phương án dung hòa để người sợ độ cao có thể ngủ ngon. Bạn không nhất thiết phải chọn giữa đu theo và không bán khống—cũng có một con đường thứ ba: làm chủ nợ của thị trường.
Bạn hiện đang đu theo, đang bán khống, hay cũng sợ độ cao như tôi?
#termmax @termmax
Hôm nay BTC giao động quanh mốc 78000 cả ngày, nhóm của tôi lại đang cãi nhau. Người đứng ngoài thì hô là đợi canh chỉnh lại, người đã vào hàng thì hô nhìn thấy 100.000. Còn tôi ở giữa chẳng nói câu nào. Vì tôi đứng ngoài gần hai tháng rồi, từ 62000 cứ thế mà bi quan nhìn xuống tới 78000. Mỗi cây nến tăng lại như tát thẳng vào mặt tôi.
Cảm giác này quá quen thuộc. Đu theo thì sao? Trên 79000 là ngưỡng 80.000. Lỡ mà không vượt được rồi bị đánh trả, thì tôi sẽ là kẻ gác cổng trên đỉnh. Không đu thì sao? Lỡ đợt này thật sự lên 80.000, tôi lại phải tiếp tục nhìn thêm hai tháng trò cười. Bán khống thì không dám, còn mua thì sợ độ cao. Đứng ngoài thì lo lắng bất an—đại khái đây là “tam nan” chung của tất cả những người đã lỡ nhịp.
Một thời gian trước tôi chịu không nổi trạng thái đó nữa, nên đổi cách nghĩ. Nếu tôi không dám cược vào hướng đi, vậy liệu tôi có thể không cược hướng mà vẫn tham gia thị trường được không? Sau đó tôi đem một phần U vào TermMax để cho vay trong 90 ngày. Lý do rất đơn giản: tôi không đoán tăng hay giảm; tôi đem tiền cho những người dám đoán để họ trả cho tôi lãi. Thị trường tăng, bên vay nhiều, lãi suất của tôi cũng tăng theo. Thị trường giảm, vẫn có người cần mượn tiền để bắt đáy, vậy lãi tôi vẫn được đều. Hướng đi là việc của họ, còn tôi kiếm tiền từ bản thân sự tồn tại của thị trường.
Sau khi nghĩ thông suốt mục tiêu này, viên đá trong lòng tôi bỗng nhẹ bẫng rơi xuống. Tôi không còn phải mỗi ngày rối xem có nên đu theo nữa, vì tôi đã ở trong cuộc rồi—chỉ là đổi sang một vị trí khác. Người khác thì xông ra tuyến đầu vật lộn, còn tôi ở hậu phương thu tiền thuê. Lợi nhuận tất nhiên không thể bằng người đoán đúng, nhưng cũng hơn hẳn việc đứng ngoài trơ mắt nhìn. Quan trọng hơn, tôi đã quay lại tham gia: tâm lý từ khán giả biến thành người chơi.
Nhưng phải nói trước những điều xấu. Con đường này cũng không phải không có cái giá. Bạn đem tiền đi cho vay, khóa trong 90 ngày; nếu nửa đường gặp cú sập mạnh để bắt đáy thì tiền không nằm trong tay, chỉ còn biết sốt ruột. Lãi suất là cố định—khi thị trường điên lên thật, nhìn người khác một ngày kiếm được thứ mà một năm bạn mới có, thì làm sao lòng không dao động được. Thêm nữa, nếu bên vay gặp rủi ro mang tính hệ thống và sập—lãi lẫn gốc đều treo đó; cơ chế có bảo kê nhiều đến đâu cũng không thể nói là tuyệt đối.
Vì vậy, đây không phải một lời giải hoàn hảo, mà là một phương án dung hòa để người sợ độ cao có thể ngủ ngon. Bạn không nhất thiết phải chọn giữa đu theo và không bán khống—cũng có một con đường thứ ba: làm chủ nợ của thị trường.
Bạn hiện đang đu theo, đang bán khống, hay cũng sợ độ cao như tôi?
#termmax @TermMax
Cảm giác này quá quen thuộc. Đu theo thì sao? Trên 79000 là ngưỡng 80.000. Lỡ mà không vượt được rồi bị đánh trả, thì tôi sẽ là kẻ gác cổng trên đỉnh. Không đu thì sao? Lỡ đợt này thật sự lên 80.000, tôi lại phải tiếp tục nhìn thêm hai tháng trò cười. Bán khống thì không dám, còn mua thì sợ độ cao. Đứng ngoài thì lo lắng bất an—đại khái đây là “tam nan” chung của tất cả những người đã lỡ nhịp.
Một thời gian trước tôi chịu không nổi trạng thái đó nữa, nên đổi cách nghĩ. Nếu tôi không dám cược vào hướng đi, vậy liệu tôi có thể không cược hướng mà vẫn tham gia thị trường được không? Sau đó tôi đem một phần U vào TermMax để cho vay trong 90 ngày. Lý do rất đơn giản: tôi không đoán tăng hay giảm; tôi đem tiền cho những người dám đoán để họ trả cho tôi lãi. Thị trường tăng, bên vay nhiều, lãi suất của tôi cũng tăng theo. Thị trường giảm, vẫn có người cần mượn tiền để bắt đáy, vậy lãi tôi vẫn được đều. Hướng đi là việc của họ, còn tôi kiếm tiền từ bản thân sự tồn tại của thị trường.
Sau khi nghĩ thông suốt mục tiêu này, viên đá trong lòng tôi bỗng nhẹ bẫng rơi xuống. Tôi không còn phải mỗi ngày rối xem có nên đu theo nữa, vì tôi đã ở trong cuộc rồi—chỉ là đổi sang một vị trí khác. Người khác thì xông ra tuyến đầu vật lộn, còn tôi ở hậu phương thu tiền thuê. Lợi nhuận tất nhiên không thể bằng người đoán đúng, nhưng cũng hơn hẳn việc đứng ngoài trơ mắt nhìn. Quan trọng hơn, tôi đã quay lại tham gia: tâm lý từ khán giả biến thành người chơi.
Nhưng phải nói trước những điều xấu. Con đường này cũng không phải không có cái giá. Bạn đem tiền đi cho vay, khóa trong 90 ngày; nếu nửa đường gặp cú sập mạnh để bắt đáy thì tiền không nằm trong tay, chỉ còn biết sốt ruột. Lãi suất là cố định—khi thị trường điên lên thật, nhìn người khác một ngày kiếm được thứ mà một năm bạn mới có, thì làm sao lòng không dao động được. Thêm nữa, nếu bên vay gặp rủi ro mang tính hệ thống và sập—lãi lẫn gốc đều treo đó; cơ chế có bảo kê nhiều đến đâu cũng không thể nói là tuyệt đối.
Vì vậy, đây không phải một lời giải hoàn hảo, mà là một phương án dung hòa để người sợ độ cao có thể ngủ ngon. Bạn không nhất thiết phải chọn giữa đu theo và không bán khống—cũng có một con đường thứ ba: làm chủ nợ của thị trường.
Bạn hiện đang đu theo, đang bán khống, hay cũng sợ độ cao như tôi?
#termmax @TermMax
1
340
·
--
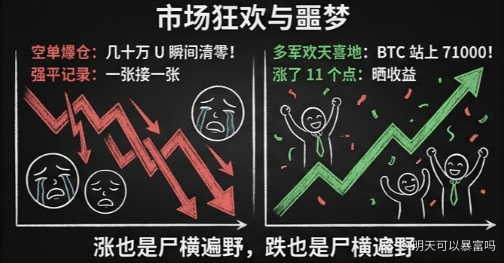
Hôm nay cây nến tăng mạnh của BTC lại khiến những người đang nắm giữ bị nướng trên lửa. Chỉ trong một ngày +11 điểm, vượt lên 72000, tôi nhìn vào tài khoản thì cái cảm giác giằng co trong lòng lại trỗi dậy. Bán thì sợ bán hụt, lỡ sau đó còn tăng tiếp thì sao. Không bán thì sợ điều chỉnh, mà ở vị trí này nhìn cũng không còn thấp nữa. Tăng rồi muốn bán, không bán lại sợ—đó là nút thắt tử thần mà người nắm coin vĩnh viễn không cởi được.
Cảm giác dằn vặt kiểu này tôi quá quen. Năm 2023 tôi cũng từng làm vậy. BTC tăng lên hơn 30 nghìn, tôi sợ điều chỉnh nên bán một nửa với suy nghĩ “đem lợi nhuận về cho chắc”. Kết quả nó lại đi thẳng tới 45 nghìn. Muốn mua lại thì không dám, không mua thì ngày nào cũng khó chịu. Cảm giác đó còn dằn vặt hơn cả việc lỗ tiền. Sau đó, thời gian gần đây tôi trên TermMax mượn một khoản USDC bằng cách thế chấp BTC, và tôi mới phát hiện ra rằng ngoài việc bán coin và nắm giữ “chết” thì hóa ra còn có con đường thứ ba.
Lý do thì cực kỳ đơn giản. Coin thế chấp trong giao thức vẫn là của bạn; tăng lên thì bạn vẫn được hưởng. Còn phần U mượn được cầm trong tay, nếu có điều chỉnh thật thì bạn có tiền để mua bù; nếu không điều chỉnh thì bạn cũng chẳng bị lỗ gì—chỉ là trả thêm một chút lãi. Nói thẳng ra là dùng một phần lãi suất để đổi lấy cơ hội “tiến được, lùi được” một cách linh hoạt.
Đợt thị trường này là thấy rõ lợi ích. Hôm nay kéo lên +11 điểm, số U tôi mượn ra không động một phân, biên độ tăng của giá coin tôi vẫn ăn trọn, trong tay còn nắm một khoản tiền mặt. Nếu thật sự rơi thì bổ sung được ngay. So với cảnh bán “bỏ lỡ” khi năm đó BTC ở 30 nghìn, đúng là hai thế giới.
Nhưng chuyện này cũng không phải nhặt được miễn phí. Mượn tiền thì phải trả lãi. Nếu giá đi ngang hoặc giảm âm, lãi sẽ chỉ là chi phí thuần, vị thế cứ thế bị “rỉ máu” dần mỗi ngày—phải thừa nhận cái giá đó. Lại nữa, thế chấp sẽ có đường thanh lý; với biến động kiểu BTC, nếu “sụp” mạnh thì đường thanh lý sẽ không hề nể mặt bạn. Đừng bao giờ mở thẳng mức thế chấp lên sát ngưỡng tối đa. Còn chuyện mua bù thì nói dễ làm khó. Lỡ nó giảm xuống thật rồi, bạn có dám mua bù không? Mua bù bao nhiêu? Đó vẫn là bài kiểm tra bản tính con người. Đừng nghĩ rằng có U trong tay thì chắc chắn sẽ làm đúng.
Thói quen của tôi là: phần lớn thời gian số U mượn ra cứ để đó, như đạn dự phòng. Khi thị trường thật sự tạo cơ hội thì nó mới có ý nghĩa để lên sân. Bình thường coi như bỏ tiền ra mua sự yên tâm.
Các bạn đã từng bán hụt BTC chưa? Cuối cùng các bạn xử lý thế nào. #termmax @termmax
Hôm nay cây nến tăng mạnh của BTC lại khiến những người đang nắm giữ bị nướng trên lửa. Chỉ trong một ngày +11 điểm, vượt lên 72000, tôi nhìn vào tài khoản thì cái cảm giác giằng co trong lòng lại trỗi dậy. Bán thì sợ bán hụt, lỡ sau đó còn tăng tiếp thì sao. Không bán thì sợ điều chỉnh, mà ở vị trí này nhìn cũng không còn thấp nữa. Tăng rồi muốn bán, không bán lại sợ—đó là nút thắt tử thần mà người nắm coin vĩnh viễn không cởi được.
Cảm giác dằn vặt kiểu này tôi quá quen. Năm 2023 tôi cũng từng làm vậy. BTC tăng lên hơn 30 nghìn, tôi sợ điều chỉnh nên bán một nửa với suy nghĩ “đem lợi nhuận về cho chắc”. Kết quả nó lại đi thẳng tới 45 nghìn. Muốn mua lại thì không dám, không mua thì ngày nào cũng khó chịu. Cảm giác đó còn dằn vặt hơn cả việc lỗ tiền. Sau đó, thời gian gần đây tôi trên TermMax mượn một khoản USDC bằng cách thế chấp BTC, và tôi mới phát hiện ra rằng ngoài việc bán coin và nắm giữ “chết” thì hóa ra còn có con đường thứ ba.
Lý do thì cực kỳ đơn giản. Coin thế chấp trong giao thức vẫn là của bạn; tăng lên thì bạn vẫn được hưởng. Còn phần U mượn được cầm trong tay, nếu có điều chỉnh thật thì bạn có tiền để mua bù; nếu không điều chỉnh thì bạn cũng chẳng bị lỗ gì—chỉ là trả thêm một chút lãi. Nói thẳng ra là dùng một phần lãi suất để đổi lấy cơ hội “tiến được, lùi được” một cách linh hoạt.
Đợt thị trường này là thấy rõ lợi ích. Hôm nay kéo lên +11 điểm, số U tôi mượn ra không động một phân, biên độ tăng của giá coin tôi vẫn ăn trọn, trong tay còn nắm một khoản tiền mặt. Nếu thật sự rơi thì bổ sung được ngay. So với cảnh bán “bỏ lỡ” khi năm đó BTC ở 30 nghìn, đúng là hai thế giới.
Nhưng chuyện này cũng không phải nhặt được miễn phí. Mượn tiền thì phải trả lãi. Nếu giá đi ngang hoặc giảm âm, lãi sẽ chỉ là chi phí thuần, vị thế cứ thế bị “rỉ máu” dần mỗi ngày—phải thừa nhận cái giá đó. Lại nữa, thế chấp sẽ có đường thanh lý; với biến động kiểu BTC, nếu “sụp” mạnh thì đường thanh lý sẽ không hề nể mặt bạn. Đừng bao giờ mở thẳng mức thế chấp lên sát ngưỡng tối đa. Còn chuyện mua bù thì nói dễ làm khó. Lỡ nó giảm xuống thật rồi, bạn có dám mua bù không? Mua bù bao nhiêu? Đó vẫn là bài kiểm tra bản tính con người. Đừng nghĩ rằng có U trong tay thì chắc chắn sẽ làm đúng.
Thói quen của tôi là: phần lớn thời gian số U mượn ra cứ để đó, như đạn dự phòng. Khi thị trường thật sự tạo cơ hội thì nó mới có ý nghĩa để lên sân. Bình thường coi như bỏ tiền ra mua sự yên tâm.
Các bạn đã từng bán hụt BTC chưa? Cuối cùng các bạn xử lý thế nào. #termmax @TermMax
Cảm giác dằn vặt kiểu này tôi quá quen. Năm 2023 tôi cũng từng làm vậy. BTC tăng lên hơn 30 nghìn, tôi sợ điều chỉnh nên bán một nửa với suy nghĩ “đem lợi nhuận về cho chắc”. Kết quả nó lại đi thẳng tới 45 nghìn. Muốn mua lại thì không dám, không mua thì ngày nào cũng khó chịu. Cảm giác đó còn dằn vặt hơn cả việc lỗ tiền. Sau đó, thời gian gần đây tôi trên TermMax mượn một khoản USDC bằng cách thế chấp BTC, và tôi mới phát hiện ra rằng ngoài việc bán coin và nắm giữ “chết” thì hóa ra còn có con đường thứ ba.
Lý do thì cực kỳ đơn giản. Coin thế chấp trong giao thức vẫn là của bạn; tăng lên thì bạn vẫn được hưởng. Còn phần U mượn được cầm trong tay, nếu có điều chỉnh thật thì bạn có tiền để mua bù; nếu không điều chỉnh thì bạn cũng chẳng bị lỗ gì—chỉ là trả thêm một chút lãi. Nói thẳng ra là dùng một phần lãi suất để đổi lấy cơ hội “tiến được, lùi được” một cách linh hoạt.
Đợt thị trường này là thấy rõ lợi ích. Hôm nay kéo lên +11 điểm, số U tôi mượn ra không động một phân, biên độ tăng của giá coin tôi vẫn ăn trọn, trong tay còn nắm một khoản tiền mặt. Nếu thật sự rơi thì bổ sung được ngay. So với cảnh bán “bỏ lỡ” khi năm đó BTC ở 30 nghìn, đúng là hai thế giới.
Nhưng chuyện này cũng không phải nhặt được miễn phí. Mượn tiền thì phải trả lãi. Nếu giá đi ngang hoặc giảm âm, lãi sẽ chỉ là chi phí thuần, vị thế cứ thế bị “rỉ máu” dần mỗi ngày—phải thừa nhận cái giá đó. Lại nữa, thế chấp sẽ có đường thanh lý; với biến động kiểu BTC, nếu “sụp” mạnh thì đường thanh lý sẽ không hề nể mặt bạn. Đừng bao giờ mở thẳng mức thế chấp lên sát ngưỡng tối đa. Còn chuyện mua bù thì nói dễ làm khó. Lỡ nó giảm xuống thật rồi, bạn có dám mua bù không? Mua bù bao nhiêu? Đó vẫn là bài kiểm tra bản tính con người. Đừng nghĩ rằng có U trong tay thì chắc chắn sẽ làm đúng.
Thói quen của tôi là: phần lớn thời gian số U mượn ra cứ để đó, như đạn dự phòng. Khi thị trường thật sự tạo cơ hội thì nó mới có ý nghĩa để lên sân. Bình thường coi như bỏ tiền ra mua sự yên tâm.
Các bạn đã từng bán hụt BTC chưa? Cuối cùng các bạn xử lý thế nào. #termmax @TermMax
1
112
·
--
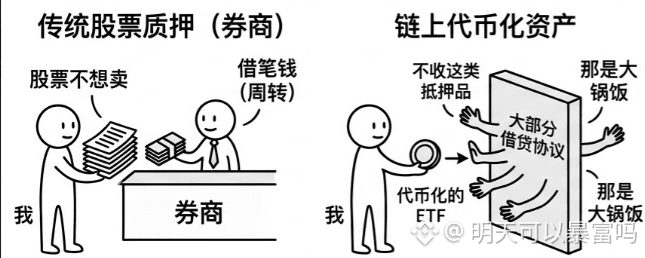
Những người chơi chứng khoán chắc hẳn đều đã từng dùng đòn bẩy vay ký quỹ của sàn môi giới rồi. Bạn không muốn bán cổ phiếu mình đang cầm, đem thế chấp cho công ty chứng khoán để vay ra một khoản tiền xoay vòng. Vị thế vẫn giữ nguyên, biên độ tăng giá thì vẫn ăn như thường. Đây là thao tác cơ bản trong thế giới chứng khoán.
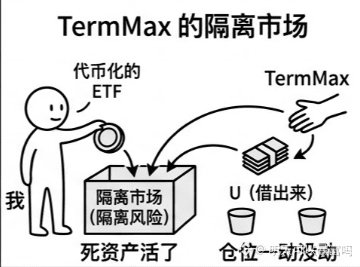
Dạo gần đây tôi muốn làm y hệt trên chuỗi. Tôi có một ít ETF được token hóa, muốn đem đi thế chấp để vay thêm vài U, nhưng đi hỏi một vòng thì gần như không tìm được nơi hỗ trợ. Phần lớn các giao thức cho vay đơn giản là không nhận loại tài sản thế chấp này; nếu có nhận thì cũng là dạng “bể chung” trộn lẫn, khoản nợ xấu của ai thì cũng đổ vào một cái nồi chung. Cuối cùng tôi làm được trong thị trường được cách ly của TermMax: nạp tài sản dạng coin làm thế chấp vào, mượn U ra, và vị thế không hề bị động.
Nói thật, ý nghĩa của chuyện này còn lớn hơn cả khoản tiền tôi vay. ETF cổ phiếu token hóa đang ngày càng có khối lượng, nhưng khi đưa các tài sản đó lên chuỗi thì chúng gần như “cứng”, chỉ có thể giữ chờ tăng. Thế chấp đi vay một vòng thì tài sản chết sống lại được. Những thứ mà giới chứng khoán chơi hàng mấy năm nay, trên chuỗi giờ mới bắt đầu.
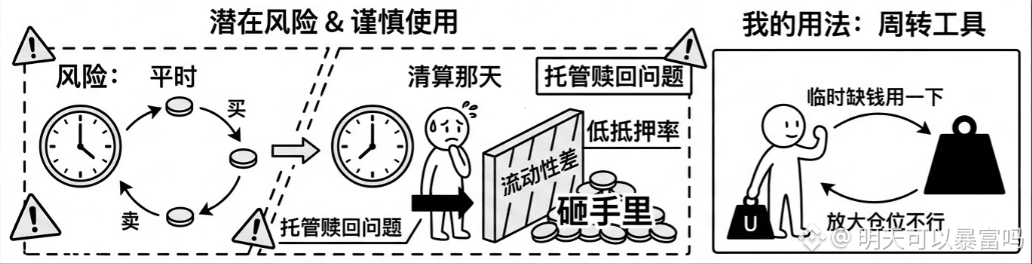
Nhưng lời nói thẳng là: loại tài sản thế chấp này hoàn toàn khác với ETH. Vấn đề lớn nhất là thanh khoản kém. Bình thường bạn mua bạn bán thì còn nói được, nhưng đến ngày thanh lý thật sự thì ai sẽ là người tiếp bàn? Nếu không thanh lý được thì theo quy định giao dịch bằng giao hàng vật chất, nó sẽ dội vào đầu bên cho vay: một loạt token cổ phiếu không bán được mắc kẹt trong tay, nghĩ thôi cũng đã thấy đau đầu. Ngoài ra, phía sau nó còn liên kết với thế giới thực: lưu ký, tuân thủ, hoàn trả/chuộc lại… Chỉ cần một khâu hỏng thì giá trên chuỗi lập tức mất tác dụng. Rồi còn tỷ lệ thế chấp cho thấp: cùng một giá trị nhưng bạn vay được ít tiền hơn rất nhiều so với các coin chủ đạo.
Cách dùng của tôi rất đơn giản: coi nó như một công cụ xoay vòng. Thiếu tiền tạm thời thì dùng một chút, thấy thoải mái. Còn muốn đem nó để khuếch đại vị thế thì thôi, vẫn là không.
Trong tay bạn có ETF cổ phiếu token hóa nào không? Có từng đem đi thế chấp chưa? #termmax @termmax
Những người chơi chứng khoán chắc hẳn đều đã từng dùng đòn bẩy vay ký quỹ của sàn môi giới rồi. Bạn không muốn bán cổ phiếu mình đang cầm, đem thế chấp cho công ty chứng khoán để vay ra một khoản tiền xoay vòng. Vị thế vẫn giữ nguyên, biên độ tăng giá thì vẫn ăn như thường. Đây là thao tác cơ bản trong thế giới chứng khoán.
Dạo gần đây tôi muốn làm y hệt trên chuỗi. Tôi có một ít ETF được token hóa, muốn đem đi thế chấp để vay thêm vài U, nhưng đi hỏi một vòng thì gần như không tìm được nơi hỗ trợ. Phần lớn các giao thức cho vay đơn giản là không nhận loại tài sản thế chấp này; nếu có nhận thì cũng là dạng “bể chung” trộn lẫn, khoản nợ xấu của ai thì cũng đổ vào một cái nồi chung. Cuối cùng tôi làm được trong thị trường được cách ly của TermMax: nạp tài sản dạng coin làm thế chấp vào, mượn U ra, và vị thế không hề bị động.
Nói thật, ý nghĩa của chuyện này còn lớn hơn cả khoản tiền tôi vay. ETF cổ phiếu token hóa đang ngày càng có khối lượng, nhưng khi đưa các tài sản đó lên chuỗi thì chúng gần như “cứng”, chỉ có thể giữ chờ tăng. Thế chấp đi vay một vòng thì tài sản chết sống lại được. Những thứ mà giới chứng khoán chơi hàng mấy năm nay, trên chuỗi giờ mới bắt đầu.
Nhưng lời nói thẳng là: loại tài sản thế chấp này hoàn toàn khác với ETH. Vấn đề lớn nhất là thanh khoản kém. Bình thường bạn mua bạn bán thì còn nói được, nhưng đến ngày thanh lý thật sự thì ai sẽ là người tiếp bàn? Nếu không thanh lý được thì theo quy định giao dịch bằng giao hàng vật chất, nó sẽ dội vào đầu bên cho vay: một loạt token cổ phiếu không bán được mắc kẹt trong tay, nghĩ thôi cũng đã thấy đau đầu. Ngoài ra, phía sau nó còn liên kết với thế giới thực: lưu ký, tuân thủ, hoàn trả/chuộc lại… Chỉ cần một khâu hỏng thì giá trên chuỗi lập tức mất tác dụng. Rồi còn tỷ lệ thế chấp cho thấp: cùng một giá trị nhưng bạn vay được ít tiền hơn rất nhiều so với các coin chủ đạo.
Cách dùng của tôi rất đơn giản: coi nó như một công cụ xoay vòng. Thiếu tiền tạm thời thì dùng một chút, thấy thoải mái. Còn muốn đem nó để khuếch đại vị thế thì thôi, vẫn là không.
Trong tay bạn có ETF cổ phiếu token hóa nào không? Có từng đem đi thế chấp chưa? #termmax @TermMax
Dạo gần đây tôi muốn làm y hệt trên chuỗi. Tôi có một ít ETF được token hóa, muốn đem đi thế chấp để vay thêm vài U, nhưng đi hỏi một vòng thì gần như không tìm được nơi hỗ trợ. Phần lớn các giao thức cho vay đơn giản là không nhận loại tài sản thế chấp này; nếu có nhận thì cũng là dạng “bể chung” trộn lẫn, khoản nợ xấu của ai thì cũng đổ vào một cái nồi chung. Cuối cùng tôi làm được trong thị trường được cách ly của TermMax: nạp tài sản dạng coin làm thế chấp vào, mượn U ra, và vị thế không hề bị động.
Nói thật, ý nghĩa của chuyện này còn lớn hơn cả khoản tiền tôi vay. ETF cổ phiếu token hóa đang ngày càng có khối lượng, nhưng khi đưa các tài sản đó lên chuỗi thì chúng gần như “cứng”, chỉ có thể giữ chờ tăng. Thế chấp đi vay một vòng thì tài sản chết sống lại được. Những thứ mà giới chứng khoán chơi hàng mấy năm nay, trên chuỗi giờ mới bắt đầu.
Nhưng lời nói thẳng là: loại tài sản thế chấp này hoàn toàn khác với ETH. Vấn đề lớn nhất là thanh khoản kém. Bình thường bạn mua bạn bán thì còn nói được, nhưng đến ngày thanh lý thật sự thì ai sẽ là người tiếp bàn? Nếu không thanh lý được thì theo quy định giao dịch bằng giao hàng vật chất, nó sẽ dội vào đầu bên cho vay: một loạt token cổ phiếu không bán được mắc kẹt trong tay, nghĩ thôi cũng đã thấy đau đầu. Ngoài ra, phía sau nó còn liên kết với thế giới thực: lưu ký, tuân thủ, hoàn trả/chuộc lại… Chỉ cần một khâu hỏng thì giá trên chuỗi lập tức mất tác dụng. Rồi còn tỷ lệ thế chấp cho thấp: cùng một giá trị nhưng bạn vay được ít tiền hơn rất nhiều so với các coin chủ đạo.
Cách dùng của tôi rất đơn giản: coi nó như một công cụ xoay vòng. Thiếu tiền tạm thời thì dùng một chút, thấy thoải mái. Còn muốn đem nó để khuếch đại vị thế thì thôi, vẫn là không.
Trong tay bạn có ETF cổ phiếu token hóa nào không? Có từng đem đi thế chấp chưa? #termmax @TermMax
1
1
246
·
--
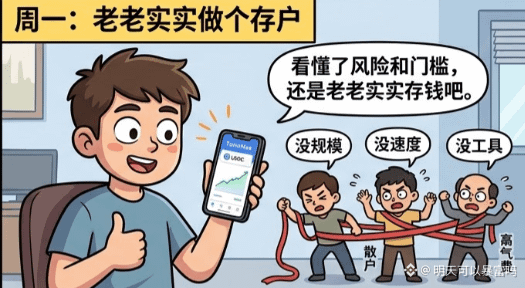
Tôi đã dành cả một cuối tuần để lật đi lật lại các bản ghi thao tác on-chain của vài quỹ/kho dự trữ (vault) top trên TermMax. Ban đầu tôi chỉ định “chép bài”, xem Curator kiếm tiền bằng cách nào để tự học làm theo. Xem xong, tôi gập sổ lại luôn—việc này tôi không làm nổi, cứ thành thật gửi tiền vào thôi.
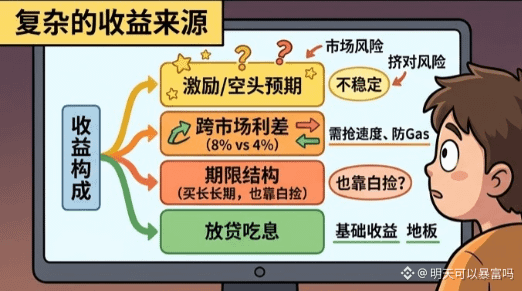
Nguồn tạo ra lợi nhuận của họ phức tạp hơn tôi tưởng. Cũng là một khoản USDC, nhu cầu vay ở thị trường A nóng thì lãi suất có thể lên 8%; thị trường B thì ảm đạm, chỉ 4%. Bốn điểm chênh lệch ở giữa chính là chênh lệch lãi suất giữa các thị trường—chuyển tiền từ nơi lãi thấp sang nơi lãi cao thì “ăn chắc” phần chênh lệch. Ví dụ khác là cấu trúc kỳ hạn: lợi suất của “trái phiếu/phiếu” đáo hạn 30 ngày khác với đáo hạn 90 ngày. Khi đường cong dốc, mua kỳ hạn dài để giữ, càng tiến gần tới ngày đáo hạn thì giá càng hội tụ về mệnh giá; phần “ride-down” ở giữa cũng là lợi nhuận có sẵn. Những thứ tôi xem hiểu được còn chỉ là một phần.
Vấn đề là hiểu được và làm được là hai chuyện khác nhau. Không ai biết “cửa sổ” chênh lệch lãi suất mở bao lâu; có thể chỉ vài giờ rồi đóng. Muốn điều chỉnh danh mục thì tốn gas. Vốn nhỏ mà cứ xoay đi xoay lại vài lần, toàn bộ lợi nhuận lại giao cho thợ đào. Thứ tiền này về bản chất là tiền của quy mô, tiền của tốc độ, tiền của công cụ—cả ba thứ đó nhà đầu tư lẻ không có.
Vì vậy, “hàm lượng” trong lợi nhuận của vault, đúng là cao hơn so với chỉ đơn thuần cho vay rồi ăn lãi. Cho vay là phần “nền”/sàn; chênh lệch lãi suất và cấu trúc kỳ hạn mới là phần phía trên. Đây cũng là lý do tại sao cùng gửi USDC, thành tích của các Curator khác nhau có thể chênh nhau đáng kể.
Nhưng lợi nhuận càng đa dạng thì càng phải mổ ra từng lớp mà xem. Chiến lược nhiều thì phần có thể thất bại cũng nhiều. Kiếm chênh lệch lãi suất giữa các thị trường đồng nghĩa với việc cùng lúc phơi rủi ro ở nhiều thị trường; chỗ nào trong các pool gặp sự cố thì liên đới hết. Hơn nữa, “chênh” này sẽ bị bào mòn: tất cả Curator đều canh cùng một cơ hội, khi giao dịch trở nên đông nghịt thì hôm nay “vượt mức” sẽ là ngày mai mức trung bình; đường đua càng trưởng thành thì phần này càng ít đi. Và có lớp thực tế nhất: trong thành tích hiện tại, bao nhiêu là chênh lệch lãi suất thật, bao nhiêu là kỳ vọng đầu cơ được “kích” bằng ưu đãi. Trước ngày TGE 25/8, không ai trả lời được bạn.
Vì thế hiện tại tôi chỉ nhìn vault theo một thứ: cấu thành lợi nhuận. Cho vay ăn lãi làm nền; chênh lệch lãi suất làm dày; phần ưu đãi chỉ là điểm nhấn. Trong ba lớp đó, lớp càng ở trên thì càng kém ổn định. Nếu chỉ đưa tổng APR mà không có chi tiết, tôi tuyệt đối không đụng.
Bạn muốn nhìn thứ lợi nhuận mà mình hiểu được, nhưng thấp; hay muốn nhìn thứ lợi nhuận cao mà mình không hiểu
#termmax @termmax
Tôi đã dành cả một cuối tuần để lật đi lật lại các bản ghi thao tác on-chain của vài quỹ/kho dự trữ (vault) top trên TermMax. Ban đầu tôi chỉ định “chép bài”, xem Curator kiếm tiền bằng cách nào để tự học làm theo. Xem xong, tôi gập sổ lại luôn—việc này tôi không làm nổi, cứ thành thật gửi tiền vào thôi.
Nguồn tạo ra lợi nhuận của họ phức tạp hơn tôi tưởng. Cũng là một khoản USDC, nhu cầu vay ở thị trường A nóng thì lãi suất có thể lên 8%; thị trường B thì ảm đạm, chỉ 4%. Bốn điểm chênh lệch ở giữa chính là chênh lệch lãi suất giữa các thị trường—chuyển tiền từ nơi lãi thấp sang nơi lãi cao thì “ăn chắc” phần chênh lệch. Ví dụ khác là cấu trúc kỳ hạn: lợi suất của “trái phiếu/phiếu” đáo hạn 30 ngày khác với đáo hạn 90 ngày. Khi đường cong dốc, mua kỳ hạn dài để giữ, càng tiến gần tới ngày đáo hạn thì giá càng hội tụ về mệnh giá; phần “ride-down” ở giữa cũng là lợi nhuận có sẵn. Những thứ tôi xem hiểu được còn chỉ là một phần.
Vấn đề là hiểu được và làm được là hai chuyện khác nhau. Không ai biết “cửa sổ” chênh lệch lãi suất mở bao lâu; có thể chỉ vài giờ rồi đóng. Muốn điều chỉnh danh mục thì tốn gas. Vốn nhỏ mà cứ xoay đi xoay lại vài lần, toàn bộ lợi nhuận lại giao cho thợ đào. Thứ tiền này về bản chất là tiền của quy mô, tiền của tốc độ, tiền của công cụ—cả ba thứ đó nhà đầu tư lẻ không có.
Vì vậy, “hàm lượng” trong lợi nhuận của vault, đúng là cao hơn so với chỉ đơn thuần cho vay rồi ăn lãi. Cho vay là phần “nền”/sàn; chênh lệch lãi suất và cấu trúc kỳ hạn mới là phần phía trên. Đây cũng là lý do tại sao cùng gửi USDC, thành tích của các Curator khác nhau có thể chênh nhau đáng kể.
Nhưng lợi nhuận càng đa dạng thì càng phải mổ ra từng lớp mà xem. Chiến lược nhiều thì phần có thể thất bại cũng nhiều. Kiếm chênh lệch lãi suất giữa các thị trường đồng nghĩa với việc cùng lúc phơi rủi ro ở nhiều thị trường; chỗ nào trong các pool gặp sự cố thì liên đới hết. Hơn nữa, “chênh” này sẽ bị bào mòn: tất cả Curator đều canh cùng một cơ hội, khi giao dịch trở nên đông nghịt thì hôm nay “vượt mức” sẽ là ngày mai mức trung bình; đường đua càng trưởng thành thì phần này càng ít đi. Và có lớp thực tế nhất: trong thành tích hiện tại, bao nhiêu là chênh lệch lãi suất thật, bao nhiêu là kỳ vọng đầu cơ được “kích” bằng ưu đãi. Trước ngày TGE 25/8, không ai trả lời được bạn.
Vì thế hiện tại tôi chỉ nhìn vault theo một thứ: cấu thành lợi nhuận. Cho vay ăn lãi làm nền; chênh lệch lãi suất làm dày; phần ưu đãi chỉ là điểm nhấn. Trong ba lớp đó, lớp càng ở trên thì càng kém ổn định. Nếu chỉ đưa tổng APR mà không có chi tiết, tôi tuyệt đối không đụng.
Bạn muốn nhìn thứ lợi nhuận mà mình hiểu được, nhưng thấp; hay muốn nhìn thứ lợi nhuận cao mà mình không hiểu
#termmax @TermMax
Nguồn tạo ra lợi nhuận của họ phức tạp hơn tôi tưởng. Cũng là một khoản USDC, nhu cầu vay ở thị trường A nóng thì lãi suất có thể lên 8%; thị trường B thì ảm đạm, chỉ 4%. Bốn điểm chênh lệch ở giữa chính là chênh lệch lãi suất giữa các thị trường—chuyển tiền từ nơi lãi thấp sang nơi lãi cao thì “ăn chắc” phần chênh lệch. Ví dụ khác là cấu trúc kỳ hạn: lợi suất của “trái phiếu/phiếu” đáo hạn 30 ngày khác với đáo hạn 90 ngày. Khi đường cong dốc, mua kỳ hạn dài để giữ, càng tiến gần tới ngày đáo hạn thì giá càng hội tụ về mệnh giá; phần “ride-down” ở giữa cũng là lợi nhuận có sẵn. Những thứ tôi xem hiểu được còn chỉ là một phần.
Vấn đề là hiểu được và làm được là hai chuyện khác nhau. Không ai biết “cửa sổ” chênh lệch lãi suất mở bao lâu; có thể chỉ vài giờ rồi đóng. Muốn điều chỉnh danh mục thì tốn gas. Vốn nhỏ mà cứ xoay đi xoay lại vài lần, toàn bộ lợi nhuận lại giao cho thợ đào. Thứ tiền này về bản chất là tiền của quy mô, tiền của tốc độ, tiền của công cụ—cả ba thứ đó nhà đầu tư lẻ không có.
Vì vậy, “hàm lượng” trong lợi nhuận của vault, đúng là cao hơn so với chỉ đơn thuần cho vay rồi ăn lãi. Cho vay là phần “nền”/sàn; chênh lệch lãi suất và cấu trúc kỳ hạn mới là phần phía trên. Đây cũng là lý do tại sao cùng gửi USDC, thành tích của các Curator khác nhau có thể chênh nhau đáng kể.
Nhưng lợi nhuận càng đa dạng thì càng phải mổ ra từng lớp mà xem. Chiến lược nhiều thì phần có thể thất bại cũng nhiều. Kiếm chênh lệch lãi suất giữa các thị trường đồng nghĩa với việc cùng lúc phơi rủi ro ở nhiều thị trường; chỗ nào trong các pool gặp sự cố thì liên đới hết. Hơn nữa, “chênh” này sẽ bị bào mòn: tất cả Curator đều canh cùng một cơ hội, khi giao dịch trở nên đông nghịt thì hôm nay “vượt mức” sẽ là ngày mai mức trung bình; đường đua càng trưởng thành thì phần này càng ít đi. Và có lớp thực tế nhất: trong thành tích hiện tại, bao nhiêu là chênh lệch lãi suất thật, bao nhiêu là kỳ vọng đầu cơ được “kích” bằng ưu đãi. Trước ngày TGE 25/8, không ai trả lời được bạn.
Vì thế hiện tại tôi chỉ nhìn vault theo một thứ: cấu thành lợi nhuận. Cho vay ăn lãi làm nền; chênh lệch lãi suất làm dày; phần ưu đãi chỉ là điểm nhấn. Trong ba lớp đó, lớp càng ở trên thì càng kém ổn định. Nếu chỉ đưa tổng APR mà không có chi tiết, tôi tuyệt đối không đụng.
Bạn muốn nhìn thứ lợi nhuận mà mình hiểu được, nhưng thấp; hay muốn nhìn thứ lợi nhuận cao mà mình không hiểu
#termmax @TermMax
164
·
--
Chủ nhật lật kho lưu trữ, thấy một bảng so sánh đối thủ về “đường đua AI trên chuỗi” mà nửa năm trước mình đã chép lại. Số lượng model mà mỗi bên treo lên dao động từ hai chữ số đến ba chữ số. Mình tiện tay mở bảng điều khiển on-chain của @OpenGradient : Model Hub đã lưu trữ và quản lý hơn 4.500 model, gấp vài lần tổng tất cả các hạng mục trong bảng lúc đó. Mình không vội ngạc nhiên, mà muốn xem “quy mô” này thực sự có khả năng gánh đỡ hay chỉ là treo một đống file rỗng chưa từng được gọi.
Mình chọn một tuần làm việc năm ngày, trích ra các model đã được Model Hub gọi trong ngày theo bốn chiều: hash trọng số, phân bố node lưu trữ, bản ghi điều phối của middleware định tuyến năng lực (ability routing), và biên lai (receipt) của Verification Layer. Mỗi ngày rút 12 mẫu, tổng cộng 60 bộ dữ liệu; mỗi lần đều đối chiếu từng dòng trong bảng: thời điểm lên sàn, độ trễ khi lần gọi đầu tiên, và chữ ký của biên lai. Kết quả khá “sạch”: trong hơn 4.500 model, một phần đáng kể là có lưu lượng thật trong gần một tuần; và thậm chí đuôi dài (long tail) cũng có thể được kích hoạt lên nhờ cold start.
Cộng đồng bàn luận số lượng model được lưu trữ, trọng tâm gần như chỉ là so sánh về mặt số lượng. Còn khác biệt “có thể được kiểm chứng lại” của OpenGradient thì lạnh hơn: quy mô không phải là cách cộng dồn bộ đếm số lần upload. Mỗi bộ trọng số đều được cắt lát rồi lưu vào Walrus; khi gọi sẽ được middleware định tuyến năng lực ghép lại theo khả năng/khả dụng; sau đó được “đóng dấu” bởi Verification Layer. Muốn treo lên thì phải ràng buộc dung lượng lưu trữ; muốn được gọi thì trong biên lai phải để lại dấu vết. Chi phí “làm dữ liệu” còn cao hơn cả chi phí làm việc. “4.500” là một con số ứng với năng lực chịu tải thật, không phải chỉ là một dòng chữ trong bảng.
Chỉ số quan sát cũng phải đổi. Mình không nhìn OpenGradient tổng cộng treo bao nhiêu model, mà tập trung vào một chỉ báo đi ngược đa số: tỷ lệ các model ít nhất mỗi tuần được kéo lên nhờ một lần gọi thanh toán thực sự, và đồng thời để lại biên lai trong Verification Layer. Cái trước đo năng lực đưa vào kho, cái sau đo xem lớp lưu trữ này có thực sự đang được nhà phát triển sử dụng hay không.
Nếu $OPG chỉ đảm nhiệm vai trò như một khoản “phí bắt tay”/phí giao dịch khi ghép lệnh gọi model, thì nó giống như một đồng token tính phí khi gọi; nhưng nếu trong tương lai, nó được dùng làm tài sản thế chấp dung lượng lưu trữ, được gắn với ưu đãi cold start, phát hành biên lai, chia sẻ lợi nhuận cho đuôi dài, và các khoản phạt khi thu hồi model “xác sống” (zombie) — tất cả đều hình thành một vòng khép kín — thì phần “nhiệm vụ” mà nó gánh không còn là token phí nữa. Nó trở thành tài sản tín dụng về dung lượng của mạng lưới lưu trữ model đó.
Chưa vội rút kết luận. Lợi thế về quy mô chỉ thực sự có ý nghĩa khi được lặp lại kiểm chứng trong đuôi dài; mình sẵn sàng tiếp tục theo dõi các mẫu do OpenGradient mainnet và các bên tích hợp model tiếp theo cung cấp.
#opg
Chủ nhật lật kho lưu trữ, thấy một bảng so sánh đối thủ về “đường đua AI trên chuỗi” mà nửa năm trước mình đã chép lại. Số lượng model mà mỗi bên treo lên dao động từ hai chữ số đến ba chữ số. Mình tiện tay mở bảng điều khiển on-chain của @OpenGradient : Model Hub đã lưu trữ và quản lý hơn 4.500 model, gấp vài lần tổng tất cả các hạng mục trong bảng lúc đó. Mình không vội ngạc nhiên, mà muốn xem “quy mô” này thực sự có khả năng gánh đỡ hay chỉ là treo một đống file rỗng chưa từng được gọi.
Mình chọn một tuần làm việc năm ngày, trích ra các model đã được Model Hub gọi trong ngày theo bốn chiều: hash trọng số, phân bố node lưu trữ, bản ghi điều phối của middleware định tuyến năng lực (ability routing), và biên lai (receipt) của Verification Layer. Mỗi ngày rút 12 mẫu, tổng cộng 60 bộ dữ liệu; mỗi lần đều đối chiếu từng dòng trong bảng: thời điểm lên sàn, độ trễ khi lần gọi đầu tiên, và chữ ký của biên lai. Kết quả khá “sạch”: trong hơn 4.500 model, một phần đáng kể là có lưu lượng thật trong gần một tuần; và thậm chí đuôi dài (long tail) cũng có thể được kích hoạt lên nhờ cold start.
Cộng đồng bàn luận số lượng model được lưu trữ, trọng tâm gần như chỉ là so sánh về mặt số lượng. Còn khác biệt “có thể được kiểm chứng lại” của OpenGradient thì lạnh hơn: quy mô không phải là cách cộng dồn bộ đếm số lần upload. Mỗi bộ trọng số đều được cắt lát rồi lưu vào Walrus; khi gọi sẽ được middleware định tuyến năng lực ghép lại theo khả năng/khả dụng; sau đó được “đóng dấu” bởi Verification Layer. Muốn treo lên thì phải ràng buộc dung lượng lưu trữ; muốn được gọi thì trong biên lai phải để lại dấu vết. Chi phí “làm dữ liệu” còn cao hơn cả chi phí làm việc. “4.500” là một con số ứng với năng lực chịu tải thật, không phải chỉ là một dòng chữ trong bảng.
Chỉ số quan sát cũng phải đổi. Mình không nhìn OpenGradient tổng cộng treo bao nhiêu model, mà tập trung vào một chỉ báo đi ngược đa số: tỷ lệ các model ít nhất mỗi tuần được kéo lên nhờ một lần gọi thanh toán thực sự, và đồng thời để lại biên lai trong Verification Layer. Cái trước đo năng lực đưa vào kho, cái sau đo xem lớp lưu trữ này có thực sự đang được nhà phát triển sử dụng hay không.
Nếu $OPG chỉ đảm nhiệm vai trò như một khoản “phí bắt tay”/phí giao dịch khi ghép lệnh gọi model, thì nó giống như một đồng token tính phí khi gọi; nhưng nếu trong tương lai, nó được dùng làm tài sản thế chấp dung lượng lưu trữ, được gắn với ưu đãi cold start, phát hành biên lai, chia sẻ lợi nhuận cho đuôi dài, và các khoản phạt khi thu hồi model “xác sống” (zombie) — tất cả đều hình thành một vòng khép kín — thì phần “nhiệm vụ” mà nó gánh không còn là token phí nữa. Nó trở thành tài sản tín dụng về dung lượng của mạng lưới lưu trữ model đó.
Chưa vội rút kết luận. Lợi thế về quy mô chỉ thực sự có ý nghĩa khi được lặp lại kiểm chứng trong đuôi dài; mình sẵn sàng tiếp tục theo dõi các mẫu do OpenGradient mainnet và các bên tích hợp model tiếp theo cung cấp.
#opg
Mình chọn một tuần làm việc năm ngày, trích ra các model đã được Model Hub gọi trong ngày theo bốn chiều: hash trọng số, phân bố node lưu trữ, bản ghi điều phối của middleware định tuyến năng lực (ability routing), và biên lai (receipt) của Verification Layer. Mỗi ngày rút 12 mẫu, tổng cộng 60 bộ dữ liệu; mỗi lần đều đối chiếu từng dòng trong bảng: thời điểm lên sàn, độ trễ khi lần gọi đầu tiên, và chữ ký của biên lai. Kết quả khá “sạch”: trong hơn 4.500 model, một phần đáng kể là có lưu lượng thật trong gần một tuần; và thậm chí đuôi dài (long tail) cũng có thể được kích hoạt lên nhờ cold start.
Cộng đồng bàn luận số lượng model được lưu trữ, trọng tâm gần như chỉ là so sánh về mặt số lượng. Còn khác biệt “có thể được kiểm chứng lại” của OpenGradient thì lạnh hơn: quy mô không phải là cách cộng dồn bộ đếm số lần upload. Mỗi bộ trọng số đều được cắt lát rồi lưu vào Walrus; khi gọi sẽ được middleware định tuyến năng lực ghép lại theo khả năng/khả dụng; sau đó được “đóng dấu” bởi Verification Layer. Muốn treo lên thì phải ràng buộc dung lượng lưu trữ; muốn được gọi thì trong biên lai phải để lại dấu vết. Chi phí “làm dữ liệu” còn cao hơn cả chi phí làm việc. “4.500” là một con số ứng với năng lực chịu tải thật, không phải chỉ là một dòng chữ trong bảng.
Chỉ số quan sát cũng phải đổi. Mình không nhìn OpenGradient tổng cộng treo bao nhiêu model, mà tập trung vào một chỉ báo đi ngược đa số: tỷ lệ các model ít nhất mỗi tuần được kéo lên nhờ một lần gọi thanh toán thực sự, và đồng thời để lại biên lai trong Verification Layer. Cái trước đo năng lực đưa vào kho, cái sau đo xem lớp lưu trữ này có thực sự đang được nhà phát triển sử dụng hay không.
Nếu $OPG chỉ đảm nhiệm vai trò như một khoản “phí bắt tay”/phí giao dịch khi ghép lệnh gọi model, thì nó giống như một đồng token tính phí khi gọi; nhưng nếu trong tương lai, nó được dùng làm tài sản thế chấp dung lượng lưu trữ, được gắn với ưu đãi cold start, phát hành biên lai, chia sẻ lợi nhuận cho đuôi dài, và các khoản phạt khi thu hồi model “xác sống” (zombie) — tất cả đều hình thành một vòng khép kín — thì phần “nhiệm vụ” mà nó gánh không còn là token phí nữa. Nó trở thành tài sản tín dụng về dung lượng của mạng lưới lưu trữ model đó.
Chưa vội rút kết luận. Lợi thế về quy mô chỉ thực sự có ý nghĩa khi được lặp lại kiểm chứng trong đuôi dài; mình sẵn sàng tiếp tục theo dõi các mẫu do OpenGradient mainnet và các bên tích hợp model tiếp theo cung cấp.
#opg
4500+ 模型,还说啥呢冲!
100%
调用是不是真实付费的?
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
3
1
142
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại