
赤道以北
214 Bài đăng
赤道以北
Báo cáo
Chặn người dùng
万法,如一。
114 Đang theo dõi
67 Người theo dõi
105 Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
·
--
$HOT
Cũng hơi muốn kiếm khoản phí funding này, nhưng lại sợ có vấn đề, phải làm sao đây?😂
$HOT
Cũng hơi muốn kiếm khoản phí funding này, nhưng lại sợ có vấn đề, phải làm sao đây?😂
Cũng hơi muốn kiếm khoản phí funding này, nhưng lại sợ có vấn đề, phải làm sao đây?😂
2
416
·
--
$KAT
Ở dưới chẳng ai chơi đâu, bạn phải lên trên thì mới có cái mà chơi.
$KAT
Ở dưới chẳng ai chơi đâu, bạn phải lên trên thì mới có cái mà chơi.
Ở dưới chẳng ai chơi đâu, bạn phải lên trên thì mới có cái mà chơi.
501
·
--
#HAEDALU
Đã tăng vượt 0,003, chắc là không vấn đề gì.
Nhưng vấn đề hiện tại là ngày mai sẽ mở khóa đợt token cuối cùng của các nhà đầu tư. Khác với những lần trước, lần này giá đã tăng trước khi đến ngày mở khóa.
Đợt cuối của nhà đầu tư là 11,54 triệu token, còn đội ngũ cũng được mở khóa 8 triệu token trong cùng thời điểm, tổng cộng chiếm khoảng 3,6% lượng lưu hành.
Hơn nữa, hiện đã hạ giới hạn đòn bẩy, còn phí funding thì đang âm.
Vậy có thể giải thích rằng có người đang bất chấp đà tăng để mở vị thế bán khống, đặt cược giá sẽ giảm sau khi mở khóa. Càng nhiều lệnh bán khống thì càng có thêm nhiên liệu để ép giá lên và tạo short squeeze.
Có thể đón theo một nhịp tăng nhẹ, nhưng ngày mai mở khóa thì chắc chắn là xu hướng giảm.
#HAEDALU
Đã tăng vượt 0,003, chắc là không vấn đề gì.
Nhưng vấn đề hiện tại là ngày mai sẽ mở khóa đợt token cuối cùng của các nhà đầu tư. Khác với những lần trước, lần này giá đã tăng trước khi đến ngày mở khóa.
Đợt cuối của nhà đầu tư là 11,54 triệu token, còn đội ngũ cũng được mở khóa 8 triệu token trong cùng thời điểm, tổng cộng chiếm khoảng 3,6% lượng lưu hành.
Hơn nữa, hiện đã hạ giới hạn đòn bẩy, còn phí funding thì đang âm.
Vậy có thể giải thích rằng có người đang bất chấp đà tăng để mở vị thế bán khống, đặt cược giá sẽ giảm sau khi mở khóa. Càng nhiều lệnh bán khống thì càng có thêm nhiên liệu để ép giá lên và tạo short squeeze.
Có thể đón theo một nhịp tăng nhẹ, nhưng ngày mai mở khóa thì chắc chắn là xu hướng giảm.
Đã tăng vượt 0,003, chắc là không vấn đề gì.
Nhưng vấn đề hiện tại là ngày mai sẽ mở khóa đợt token cuối cùng của các nhà đầu tư. Khác với những lần trước, lần này giá đã tăng trước khi đến ngày mở khóa.
Đợt cuối của nhà đầu tư là 11,54 triệu token, còn đội ngũ cũng được mở khóa 8 triệu token trong cùng thời điểm, tổng cộng chiếm khoảng 3,6% lượng lưu hành.
Hơn nữa, hiện đã hạ giới hạn đòn bẩy, còn phí funding thì đang âm.
Vậy có thể giải thích rằng có người đang bất chấp đà tăng để mở vị thế bán khống, đặt cược giá sẽ giảm sau khi mở khóa. Càng nhiều lệnh bán khống thì càng có thêm nhiên liệu để ép giá lên và tạo short squeeze.
Có thể đón theo một nhịp tăng nhẹ, nhưng ngày mai mở khóa thì chắc chắn là xu hướng giảm.
271
·
--
$US
Có thể bắt đầu tăng trở lại rồi.
Ảnh hưởng lớn nhất trong thời gian này là việc mới được niêm yết trên sàn giao dịch.
Nhưng lô đầu tiên bị khóa trong một năm sẽ được mở khóa sau hai tháng nữa, tức ngày 11 tháng 12.
$US
Có thể bắt đầu tăng trở lại rồi.
Ảnh hưởng lớn nhất trong thời gian này là việc mới được niêm yết trên sàn giao dịch.
Nhưng lô đầu tiên bị khóa trong một năm sẽ được mở khóa sau hai tháng nữa, tức ngày 11 tháng 12.
Có thể bắt đầu tăng trở lại rồi.
Ảnh hưởng lớn nhất trong thời gian này là việc mới được niêm yết trên sàn giao dịch.
Nhưng lô đầu tiên bị khóa trong một năm sẽ được mở khóa sau hai tháng nữa, tức ngày 11 tháng 12.
641
·
--
Tăng giá
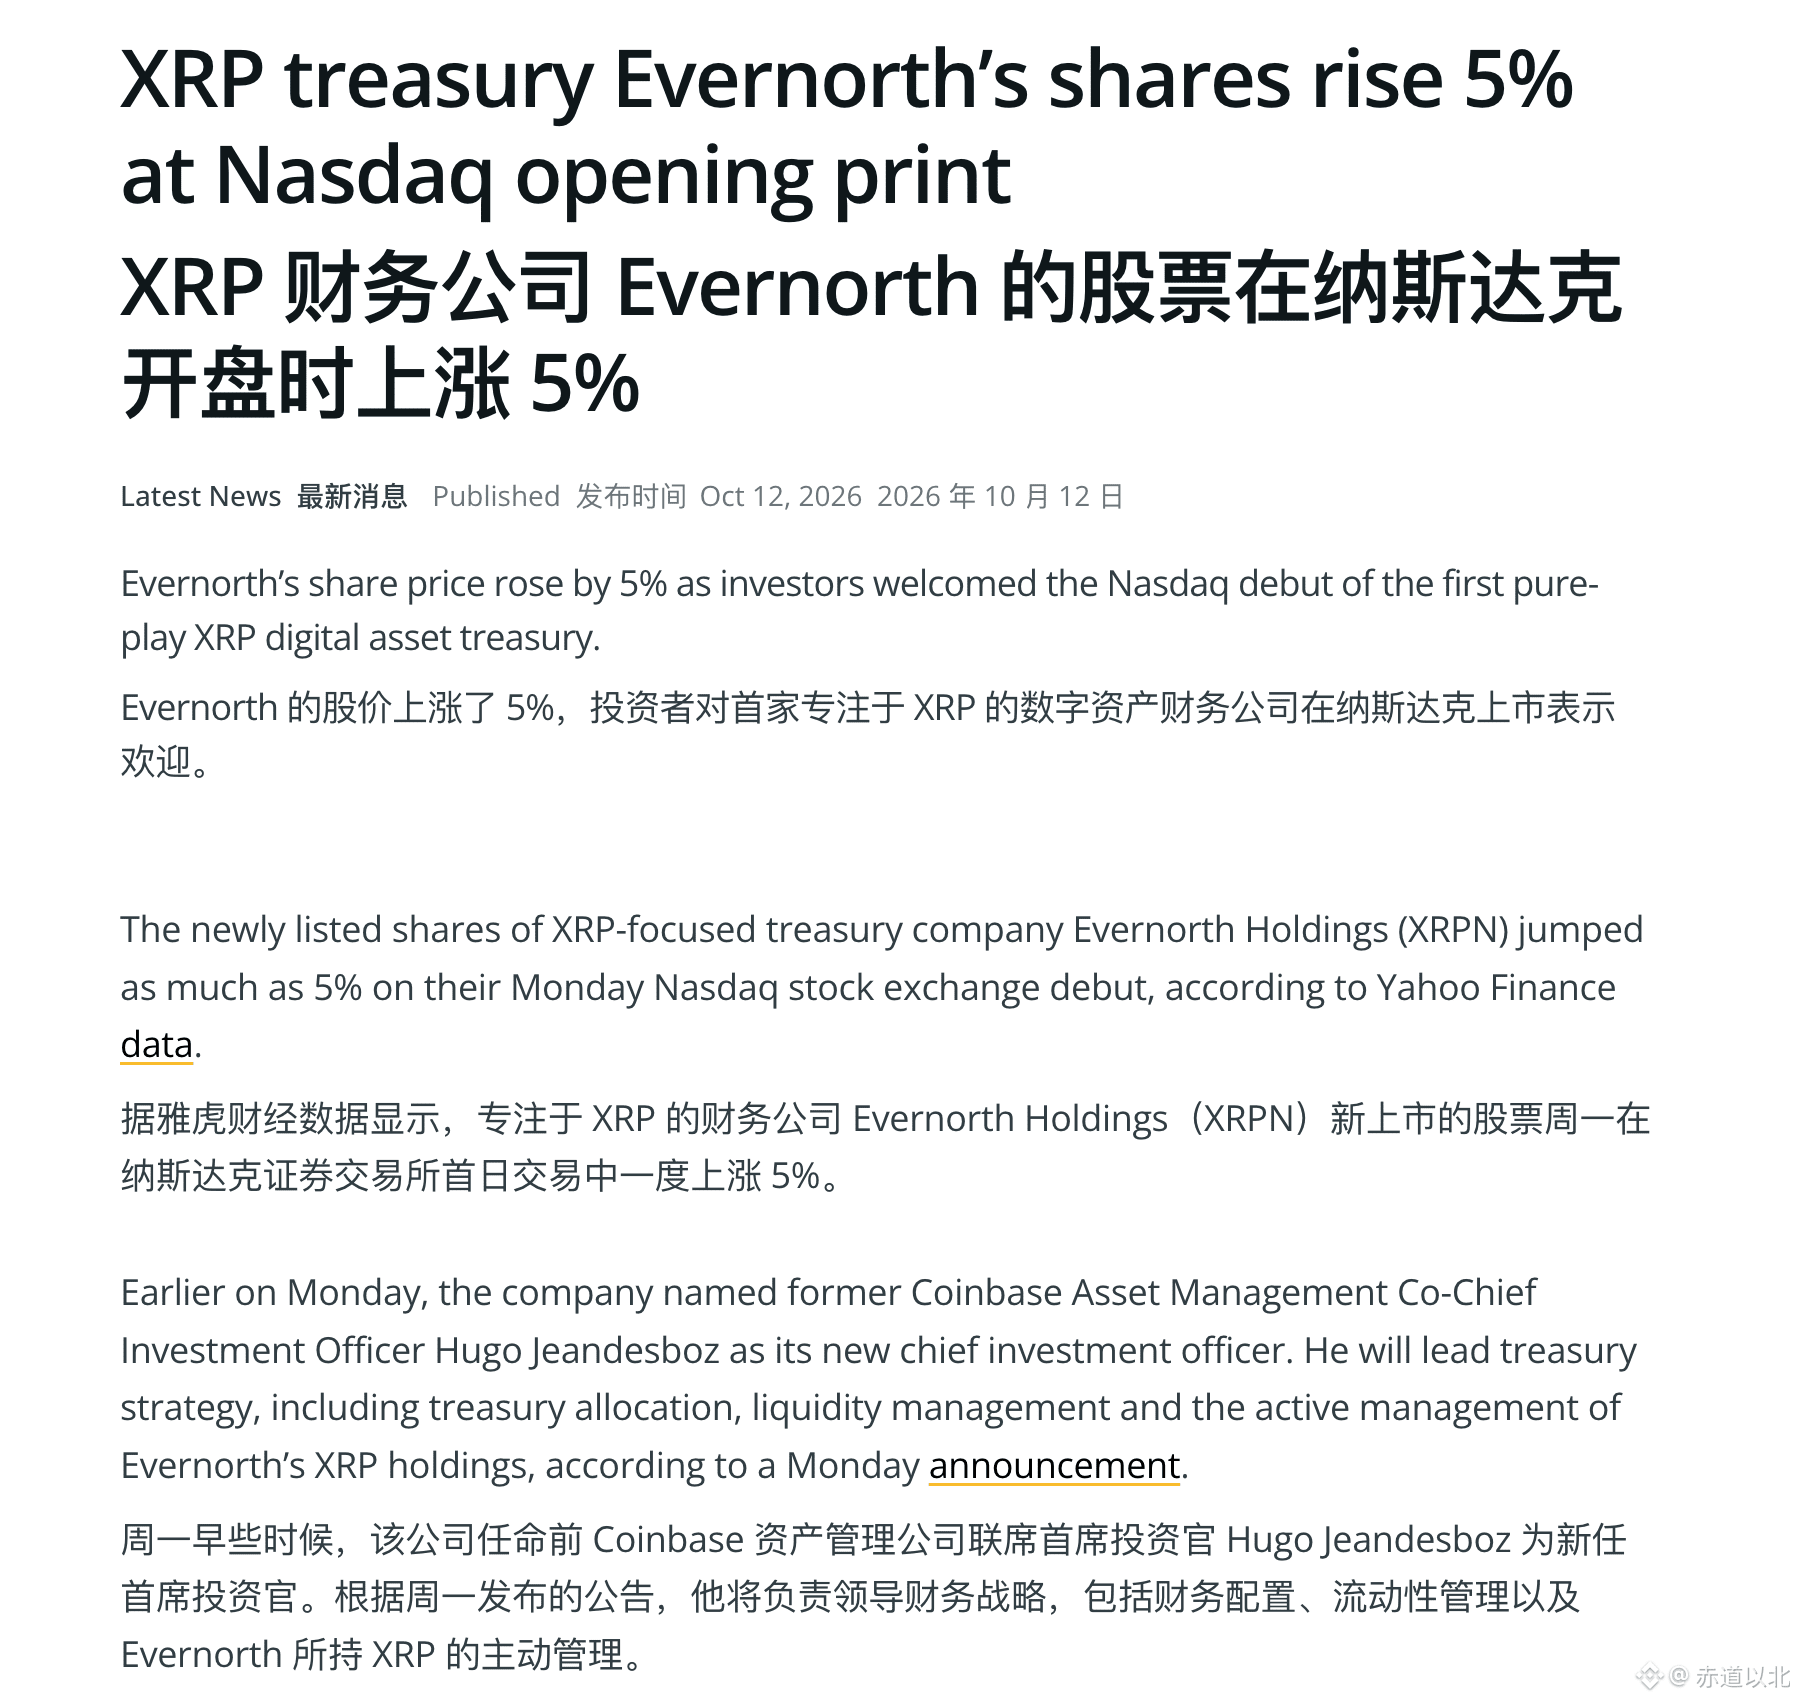
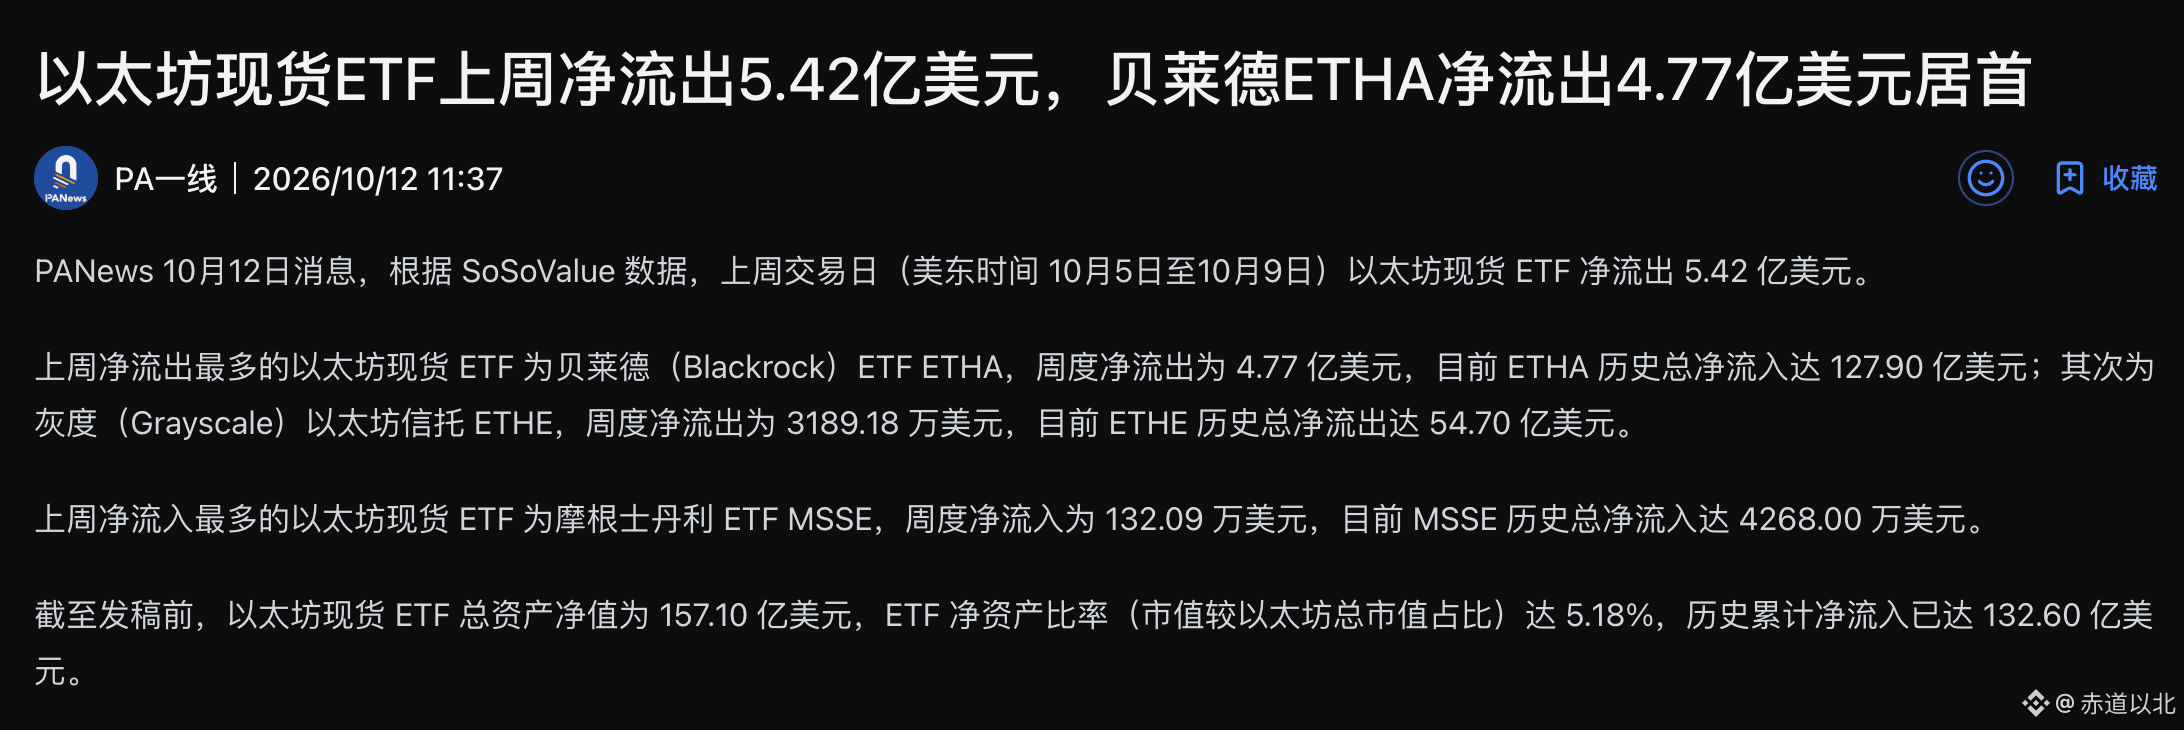
XRP có triển vọng, có thể tăng thêm một chút nữa.
#xrp
XRP có triển vọng, có thể tăng thêm một chút nữa.
#xrp
#xrp
203
·
--
Chia sẻ lại bài viết này, chủ yếu là để học tiếng Anh.
Triển vọng thị trường bò tiền mã hóa: token hóa + chuyển giao tài sản + tổ chức tham gia + DApps + DATs tích lũy + AI phối hợp = thị trường bò tiền mã hóa lớn nhất lịch sử.
Sáu động lực chính:
1. Token hóa: Động lực từ các tổ chức (BlackRock, JPMorgan Chase, v.v.). Chỉ cần 10% trong số 200 nghìn tỷ USD tài sản thanh khoản toàn cầu được đưa lên blockchain cũng có thể tạo ra thị trường trị giá 16 nghìn tỷ USD; số lượng nhà phát triển Ethereum dẫn đầu vượt trội.
2. Chuyển giao tài sản: Hơn 1,5 nghìn tỷ USD đã được chuyển từ thế hệ Baby Boomer sang thế hệ Millennials/Gen X trong ba năm qua; quy mô tài sản thừa kế trong đợt này dự kiến đạt 1,5–2 nghìn tỷ USD.
3. FOMO của các tổ chức: Tiền mã hóa vẫn thể hiện tốt nhất ngay cả khi điều kiện tài chính thắt chặt, khiến các tổ chức đẩy nhanh việc tham gia thị trường.
4. Sự phát triển của DApps: Các ứng dụng phi tập trung sẽ thúc đẩy một thị trường bò lớn hơn.
5. Các công ty kho bạc tài sản số (DATs): Hấp thụ nguồn cung trên thị trường. Các DAT Ethereum nắm giữ 21 tỷ USD Ethereum, chiếm 7% nguồn cung khả dụng; các thị trường bò trước đây chưa từng có quy mô như vậy.
6. Sự phối hợp giữa AI và tiền mã hóa: Các tác nhân AI sẽ sở hữu ví kỹ thuật số, còn tiền mã hóa cung cấp hạ tầng thanh toán và giao dịch.
Chia sẻ lại bài viết này, chủ yếu là để học tiếng Anh.
Triển vọng thị trường bò tiền mã hóa: token hóa + chuyển giao tài sản + tổ chức tham gia + DApps + DATs tích lũy + AI phối hợp = thị trường bò tiền mã hóa lớn nhất lịch sử.
Sáu động lực chính:
1. Token hóa: Động lực từ các tổ chức (BlackRock, JPMorgan Chase, v.v.). Chỉ cần 10% trong số 200 nghìn tỷ USD tài sản thanh khoản toàn cầu được đưa lên blockchain cũng có thể tạo ra thị trường trị giá 16 nghìn tỷ USD; số lượng nhà phát triển Ethereum dẫn đầu vượt trội.
2. Chuyển giao tài sản: Hơn 1,5 nghìn tỷ USD đã được chuyển từ thế hệ Baby Boomer sang thế hệ Millennials/Gen X trong ba năm qua; quy mô tài sản thừa kế trong đợt này dự kiến đạt 1,5–2 nghìn tỷ USD.
3. FOMO của các tổ chức: Tiền mã hóa vẫn thể hiện tốt nhất ngay cả khi điều kiện tài chính thắt chặt, khiến các tổ chức đẩy nhanh việc tham gia thị trường.
4. Sự phát triển của DApps: Các ứng dụng phi tập trung sẽ thúc đẩy một thị trường bò lớn hơn.
5. Các công ty kho bạc tài sản số (DATs): Hấp thụ nguồn cung trên thị trường. Các DAT Ethereum nắm giữ 21 tỷ USD Ethereum, chiếm 7% nguồn cung khả dụng; các thị trường bò trước đây chưa từng có quy mô như vậy.
6. Sự phối hợp giữa AI và tiền mã hóa: Các tác nhân AI sẽ sở hữu ví kỹ thuật số, còn tiền mã hóa cung cấp hạ tầng thanh toán và giao dịch.
Triển vọng thị trường bò tiền mã hóa: token hóa + chuyển giao tài sản + tổ chức tham gia + DApps + DATs tích lũy + AI phối hợp = thị trường bò tiền mã hóa lớn nhất lịch sử.
Sáu động lực chính:
1. Token hóa: Động lực từ các tổ chức (BlackRock, JPMorgan Chase, v.v.). Chỉ cần 10% trong số 200 nghìn tỷ USD tài sản thanh khoản toàn cầu được đưa lên blockchain cũng có thể tạo ra thị trường trị giá 16 nghìn tỷ USD; số lượng nhà phát triển Ethereum dẫn đầu vượt trội.
2. Chuyển giao tài sản: Hơn 1,5 nghìn tỷ USD đã được chuyển từ thế hệ Baby Boomer sang thế hệ Millennials/Gen X trong ba năm qua; quy mô tài sản thừa kế trong đợt này dự kiến đạt 1,5–2 nghìn tỷ USD.
3. FOMO của các tổ chức: Tiền mã hóa vẫn thể hiện tốt nhất ngay cả khi điều kiện tài chính thắt chặt, khiến các tổ chức đẩy nhanh việc tham gia thị trường.
4. Sự phát triển của DApps: Các ứng dụng phi tập trung sẽ thúc đẩy một thị trường bò lớn hơn.
5. Các công ty kho bạc tài sản số (DATs): Hấp thụ nguồn cung trên thị trường. Các DAT Ethereum nắm giữ 21 tỷ USD Ethereum, chiếm 7% nguồn cung khả dụng; các thị trường bò trước đây chưa từng có quy mô như vậy.
6. Sự phối hợp giữa AI và tiền mã hóa: Các tác nhân AI sẽ sở hữu ví kỹ thuật số, còn tiền mã hóa cung cấp hạ tầng thanh toán và giao dịch.
90
·
--
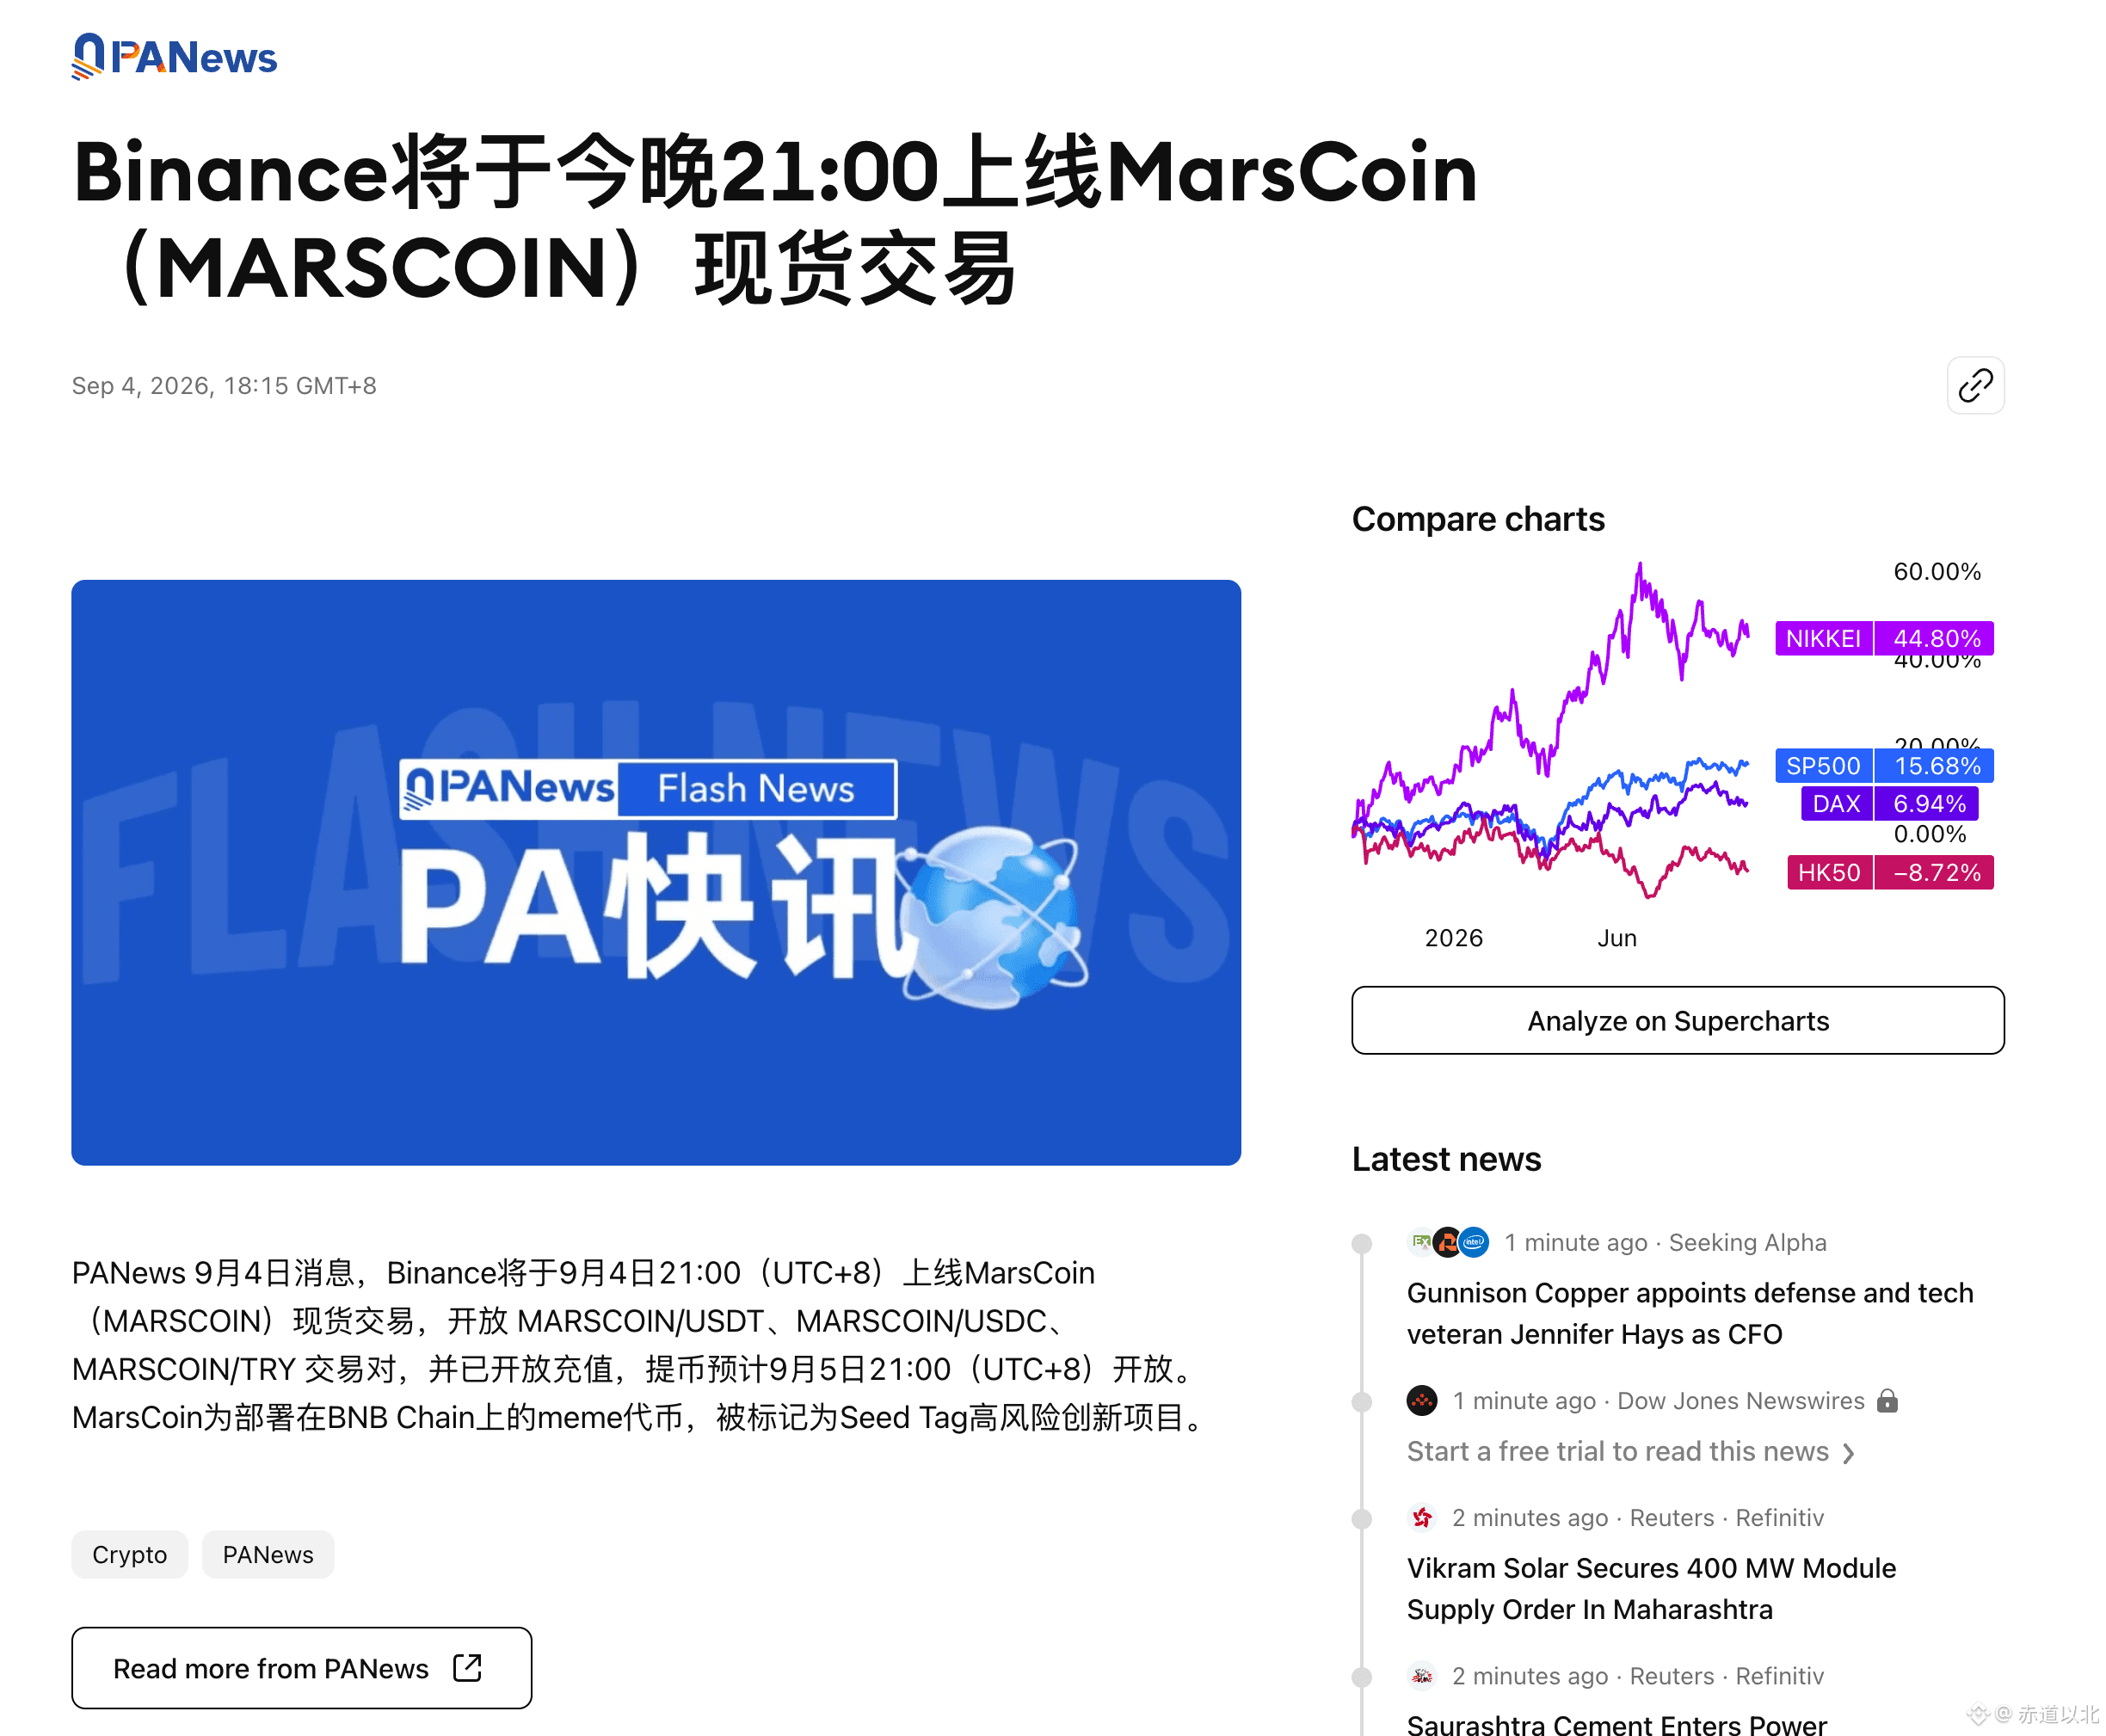
Tóm tắt trong một câu: Token hóa + dịch chuyển tài sản + các tổ chức tham gia + DApps + DATs tích lũy + phối hợp AI = thị trường bò tiền mã hóa lớn nhất lịch sử.
Tóm tắt trong một câu: Token hóa + dịch chuyển tài sản + các tổ chức tham gia + DApps + DATs tích lũy + phối hợp AI = thị trường bò tiền mã hóa lớn nhất lịch sử.
95
·
--
Tăng giá
Xem bản dịch
179
·
--
#QNT
Ngày 23–24 tháng 9, Vương quốc Anh. Thí điểm Great British Tokenised Deposit của UK Finance đã hoàn tất giao dịch thực tế đầu tiên với khách hàng. Các bên tham gia gồm Barclays, HSBC UK, Lloyds, Monzo, Nationwide, NatWest và Santander. Nền tảng do Quant xây dựng. Reuters cho biết trong đó có hai giao dịch tái thế chấp và một bài test thanh toán ngang hàng (P2P). Bước tiếp theo là biến thí điểm thành quy chuẩn của ngành và dự kiến dùng loại tiền gửi này để thanh toán trái phiếu kỹ thuật số vào quý 1 năm 2027. Hiện mới chỉ áp dụng giữa các ngân hàng tham gia.
Ngày 24 tháng 9, Hoa Kỳ. Thông báo chính thức của The Clearing House nêu rõ đã chọn Quant để cung cấp khả năng tương tác (interoperability), điều phối (orchestration) và quản lý giao dịch cho On-Chain Money Initiative, đồng thời Quant sẽ kết nối với RTP và CHIPS sẵn có của họ. The Clearing House thanh toán bù trừ hơn 2.000 tỷ USD mỗi ngày. Mạng dự kiến mở cửa cho các tổ chức tham gia vào nửa đầu năm 2027, hiện vẫn chưa đi vào vận hành. Dự án này đã được công bố từ tháng 6 năm 2026; đứng sau là một nhóm ngân hàng lớn tại Mỹ, và Quant là đơn vị công nghệ được chọn sau.
QNT là token của Quant. Quant không phải một blockchain công khai; mà là phần mềm tương tác dành cho ngân hàng và tổ chức: nối nhiều blockchain khác nhau, sổ cái của ngân hàng và các hệ thống thanh toán hiện có lại với nhau để các khoản tiền gửi token hoá có thể được thanh toán và quyết toán xuyên tổ chức.
Nó dùng để làm gì
Sản phẩm cốt lõi là Overledger, một lớp cổng API. Ngân hàng hoặc doanh nghiệp không cần tự làm lại hệ thống; có thể kết nối thông qua nó để truy cập nhiều chuỗi và hệ thống tài chính sẵn có. Vào ngày 2 tháng 6 năm 2026, công ty triển khai Fusion Rollup lên mainnet; phía công ty gọi đây là môi trường thực thi đa sổ cái (multi-ledger execution): một hợp đồng có thể đồng thời tương tác với tài sản và tin nhắn trên nhiều chuỗi khác nhau, với mục tiêu khi các tổ chức thanh toán quyết toán xuyên chuỗi không còn phụ thuộc vào các “cầu nối” liên chuỗi truyền thống. Công ty cho biết khi ra mắt đã kết nối với 74 mạng, đây là cách họ tự công bố.
Hiện các kịch bản trọng tâm mà công ty hướng tới là tiền gửi được token hoá: tiền gửi của chính ngân hàng được ghi lên chuỗi, vẫn là tiền gửi ngân hàng và chịu sự quản lý theo quy định hiện hành; nhưng có thể tự động chi trả, quyết toán ngay theo các điều kiện đã được viết sẵn, đồng thời tích hợp với các hệ thống thanh toán fiat hiện có.
#QNT
Ngày 23–24 tháng 9, Vương quốc Anh. Thí điểm Great British Tokenised Deposit của UK Finance đã hoàn tất giao dịch thực tế đầu tiên với khách hàng. Các bên tham gia gồm Barclays, HSBC UK, Lloyds, Monzo, Nationwide, NatWest và Santander. Nền tảng do Quant xây dựng. Reuters cho biết trong đó có hai giao dịch tái thế chấp và một bài test thanh toán ngang hàng (P2P). Bước tiếp theo là biến thí điểm thành quy chuẩn của ngành và dự kiến dùng loại tiền gửi này để thanh toán trái phiếu kỹ thuật số vào quý 1 năm 2027. Hiện mới chỉ áp dụng giữa các ngân hàng tham gia.
Ngày 24 tháng 9, Hoa Kỳ. Thông báo chính thức của The Clearing House nêu rõ đã chọn Quant để cung cấp khả năng tương tác (interoperability), điều phối (orchestration) và quản lý giao dịch cho On-Chain Money Initiative, đồng thời Quant sẽ kết nối với RTP và CHIPS sẵn có của họ. The Clearing House thanh toán bù trừ hơn 2.000 tỷ USD mỗi ngày. Mạng dự kiến mở cửa cho các tổ chức tham gia vào nửa đầu năm 2027, hiện vẫn chưa đi vào vận hành. Dự án này đã được công bố từ tháng 6 năm 2026; đứng sau là một nhóm ngân hàng lớn tại Mỹ, và Quant là đơn vị công nghệ được chọn sau.
QNT là token của Quant. Quant không phải một blockchain công khai; mà là phần mềm tương tác dành cho ngân hàng và tổ chức: nối nhiều blockchain khác nhau, sổ cái của ngân hàng và các hệ thống thanh toán hiện có lại với nhau để các khoản tiền gửi token hoá có thể được thanh toán và quyết toán xuyên tổ chức.
Nó dùng để làm gì
Sản phẩm cốt lõi là Overledger, một lớp cổng API. Ngân hàng hoặc doanh nghiệp không cần tự làm lại hệ thống; có thể kết nối thông qua nó để truy cập nhiều chuỗi và hệ thống tài chính sẵn có. Vào ngày 2 tháng 6 năm 2026, công ty triển khai Fusion Rollup lên mainnet; phía công ty gọi đây là môi trường thực thi đa sổ cái (multi-ledger execution): một hợp đồng có thể đồng thời tương tác với tài sản và tin nhắn trên nhiều chuỗi khác nhau, với mục tiêu khi các tổ chức thanh toán quyết toán xuyên chuỗi không còn phụ thuộc vào các “cầu nối” liên chuỗi truyền thống. Công ty cho biết khi ra mắt đã kết nối với 74 mạng, đây là cách họ tự công bố.
Hiện các kịch bản trọng tâm mà công ty hướng tới là tiền gửi được token hoá: tiền gửi của chính ngân hàng được ghi lên chuỗi, vẫn là tiền gửi ngân hàng và chịu sự quản lý theo quy định hiện hành; nhưng có thể tự động chi trả, quyết toán ngay theo các điều kiện đã được viết sẵn, đồng thời tích hợp với các hệ thống thanh toán fiat hiện có.
Ngày 23–24 tháng 9, Vương quốc Anh. Thí điểm Great British Tokenised Deposit của UK Finance đã hoàn tất giao dịch thực tế đầu tiên với khách hàng. Các bên tham gia gồm Barclays, HSBC UK, Lloyds, Monzo, Nationwide, NatWest và Santander. Nền tảng do Quant xây dựng. Reuters cho biết trong đó có hai giao dịch tái thế chấp và một bài test thanh toán ngang hàng (P2P). Bước tiếp theo là biến thí điểm thành quy chuẩn của ngành và dự kiến dùng loại tiền gửi này để thanh toán trái phiếu kỹ thuật số vào quý 1 năm 2027. Hiện mới chỉ áp dụng giữa các ngân hàng tham gia.
Ngày 24 tháng 9, Hoa Kỳ. Thông báo chính thức của The Clearing House nêu rõ đã chọn Quant để cung cấp khả năng tương tác (interoperability), điều phối (orchestration) và quản lý giao dịch cho On-Chain Money Initiative, đồng thời Quant sẽ kết nối với RTP và CHIPS sẵn có của họ. The Clearing House thanh toán bù trừ hơn 2.000 tỷ USD mỗi ngày. Mạng dự kiến mở cửa cho các tổ chức tham gia vào nửa đầu năm 2027, hiện vẫn chưa đi vào vận hành. Dự án này đã được công bố từ tháng 6 năm 2026; đứng sau là một nhóm ngân hàng lớn tại Mỹ, và Quant là đơn vị công nghệ được chọn sau.
QNT là token của Quant. Quant không phải một blockchain công khai; mà là phần mềm tương tác dành cho ngân hàng và tổ chức: nối nhiều blockchain khác nhau, sổ cái của ngân hàng và các hệ thống thanh toán hiện có lại với nhau để các khoản tiền gửi token hoá có thể được thanh toán và quyết toán xuyên tổ chức.
Nó dùng để làm gì
Sản phẩm cốt lõi là Overledger, một lớp cổng API. Ngân hàng hoặc doanh nghiệp không cần tự làm lại hệ thống; có thể kết nối thông qua nó để truy cập nhiều chuỗi và hệ thống tài chính sẵn có. Vào ngày 2 tháng 6 năm 2026, công ty triển khai Fusion Rollup lên mainnet; phía công ty gọi đây là môi trường thực thi đa sổ cái (multi-ledger execution): một hợp đồng có thể đồng thời tương tác với tài sản và tin nhắn trên nhiều chuỗi khác nhau, với mục tiêu khi các tổ chức thanh toán quyết toán xuyên chuỗi không còn phụ thuộc vào các “cầu nối” liên chuỗi truyền thống. Công ty cho biết khi ra mắt đã kết nối với 74 mạng, đây là cách họ tự công bố.
Hiện các kịch bản trọng tâm mà công ty hướng tới là tiền gửi được token hoá: tiền gửi của chính ngân hàng được ghi lên chuỗi, vẫn là tiền gửi ngân hàng và chịu sự quản lý theo quy định hiện hành; nhưng có thể tự động chi trả, quyết toán ngay theo các điều kiện đã được viết sẵn, đồng thời tích hợp với các hệ thống thanh toán fiat hiện có.
263
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại